


全球嵌入式晶片封裝技術市場細分,按平台(集成電路封裝基板上的嵌入式晶片、剛性電路板上的嵌入式晶片和柔性電路板上的嵌入式晶片)、技術(醫療可穿戴設備、醫療植入物、運動/健身設備、軍事、工業感測及其他)、行業垂直領域(消費電子、IT和電信、汽車、醫療保健及其他)劃分——行業趨勢及他
嵌入式Die包装技术市场规模和增长率是什么
- 根据数据桥市场研究分析,全球嵌入式死包装技术市场规模被估价为:2025年1.435亿美元并可望达到到2033年,1.6698亿美元, 以美元计CAGR为1.91%.预测期间
- 自主机器人高入专业服务,是加快嵌入式死包装技术市场发展的主要因素. 此外,人口增长和可支配收入增加、电信基础设施得到发展以及IoT的采用增加,预计也将推动嵌入式死包装技术市场的增长。
- 然而,这些芯片的高成本和高成本制约了嵌入式死包装技术市场,而该系统的功率减少将挑战市场增长。
市场大小和预测
全球市场价值(2025):1.435亿美元
预期市场价值(2033年):166.98万美元
预测CAGR(2026-2033):CAGR为1.91%.
嵌入式包装技术市场的主要外卖是什么
- 全球物联网(IOT)的高速增长以及保健和汽车设备应用的增加将为嵌入式死包装技术市场创造充分的机会
- 亚太主导了嵌入式死包装技术市场,2025年收入份额最大,为36.14%,受快速城市化、消费电子产品需求增长以及中国、日本、韩国和印度等国家半导体制造能力不断提高等驱动。 支持电子创新和数字化的政府举措正在推动采用
- 预计北美地区的增长率将居全球之首。嵌入式死包装技术在日益重视芯片微型化、扩大半导体制造设施以及汽车、航空航天和高性能计算部门强劲需求的情况下推动的市场
- 由半导体制造和高性能电子设备广泛采用而驱动的嵌入式Die in IC Packet Substrate部分在2025年占据了最大的收入份额为45.3%的市场. 其优点包括改进了热管理,提高了电能,并与先进的包装方法相兼容,使其成为消费电子、汽车和工业应用中集成电路的首选。
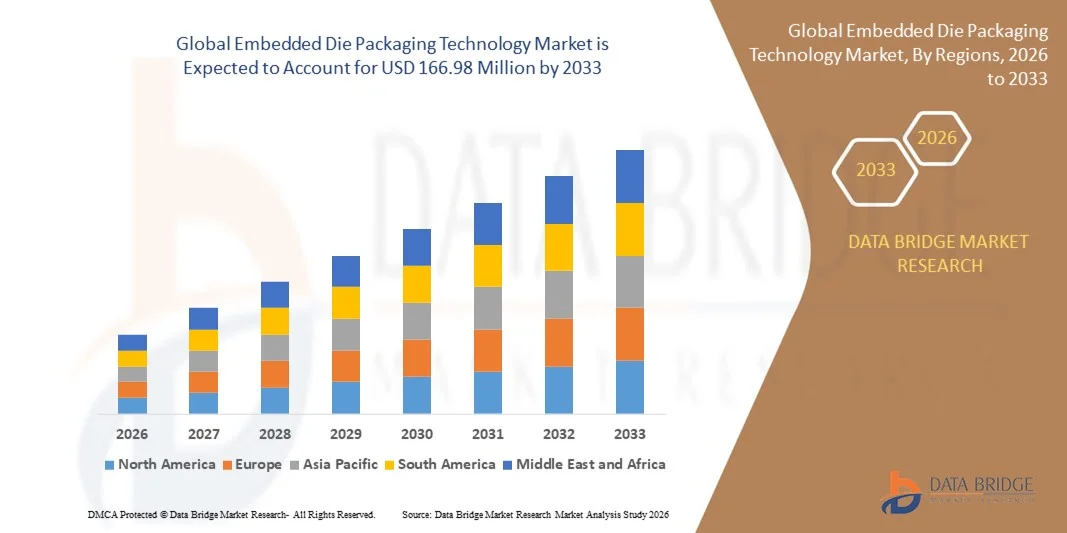
报告和嵌入式包装技术市场分割
|
属性 |
嵌入式Die包装技术关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括进口出口分析、生产能力概览、生产消费分析、价格趋势分析、气候变化假设、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
嵌入式Die包装技术市场的关键趋势是什么
对微型、高性能电子产品的需求增加
- 对紧凑、高性能和节能电子设备的日益重视正在大大地塑造嵌入式死包装技术市场,因为制造商越来越多地采用减少形式因素的包装解决方案,同时加强热管理和可靠性。 嵌入式死亡解决方案在消费电子产品、汽车、保健和工业感知应用中得到了推动,鼓励包装设计和材料的创新
- 提高对设备性能、耐久性和能源效率的认识,加快了在半导体、可穿戴设备中采用嵌入式死活技术的速度。医疗器械和IOT系统。 制造商正在优先考虑支持高密度集成、微型化以及改进热能和电能的包装解决方案,促使半导体公司和包装解决方案供应商开展合作。
- 先进的包装和可持续性趋势正在影响采购和设计决定,公司强调可靠性、能源效率和成本效益高的制造工艺。 这些因素有助于企业在竞争性市场上区分产品,同时确保可扩展性、减少能耗和支持环境合规
- 例如,2024年,台湾的ASE Technology和美国的Amkor Technology为消费者的IC扩展了嵌入式死包装供品.电子和可穿戴设备采取这些举措是为了满足对小型化、高性能和节能解决方案日益增长的需求,在全球半导体供应链中分布。 这些发展还有助于更快地上市和改善设备性能
- 在采用嵌入式死包装的同时,持续的市场扩张依赖于持续的研发,流程创新和成本优化. 制造商还注重提高生产可扩展性、供应链可靠性并开发先进的包装解决方案,兼顾性能、成本和可持续性,以便更广泛地应用。
嵌入式Die包装技术市场的主要驱动力是什么
驱动程序
对微型、高性能电子产品日益增长的需求
- 对紧凑、节能和高性能电子产品的需求日益增加,是嵌入式死包装技术市场的主要驱动力。 制造商越来越多地将死亡直接纳入底物或板子,以减少体积、改进热能管理并增强整体设备性能。 这一趋势还推动了新包装材料和技术的研发,支持产品多样化。
- 扩大消费电子,汽车电子,医疗器械,可穿戴,工业感知等应用,正在推动市场增长. 嵌入式死包装提高了可靠性、性能和装置寿命,使制造商能够满足工业和消费者对先进电子产品的期望
- 半导体公司正在通过创新、协作和营销举措,积极推广嵌入式死亡解决方案。 这些努力得到多个行业日益需要小型、高绩效和可持续解决方案的支持,它们还鼓励建立伙伴关系,以提高包装效率和减少环境足迹
- 例如,2023年,美国和中国JCET集团的Amkor Technology报告说,在可穿戴和汽车电子设备中为IC安装了更多的嵌入式死亡容器。 采用这种方法是因为对小型、可靠和节能装置的需求增加,导致产品差异和重复订单。 这两家公司都强调在市场营销活动中流程的可靠性、可扩展性和质量合规性,以加强客户信任
- 虽然小型化和高性能趋势的上升支持增长,但更广泛的采用取决于成本管理、材料供应和可扩展的制造工艺。 对供应链效率、先进材料和流程创新的投资对于满足全球需要并保持竞争优势至关重要
挑战嵌入式包装技术市场增长的因素是什么
高成本和复杂制造工艺
- 与传统包装方法相比,嵌入式死包装的成本相对较高,这仍然是一个关键的挑战,限制了成本敏感的制造商的采用。 复杂的工艺、精密要求和先进材料导致生产成本上升。 此外,优质地基或板的供应波动会影响成本稳定性和市场渗透率。
- 特别是发展中区域的中小企业对先进包装利益的认识仍然参差不齐。 对技术优势的了解有限,限制了某些部门的采用,并减缓了新兴市场的创新吸收
- 供应链和生产挑战也影响到市场增长,因为嵌入式死包装需要先进的制造能力、严格的质量控制和专用设备。 后勤的复杂性、产量管理和流程优化增加了业务费用。 公司必须投资于高精度机械、熟练劳动力和质量监测,以保持业绩
- 例如,2024年,印度和东南亚的半导体制造商报告说,由于成本较高和技术专长有限,采用嵌入式死包装的速度较慢。 复杂的生产要求和严格的质量标准是额外的障碍,影响了供应链效率和项目时间表
- 克服这些挑战需要具有成本效益的生产技术、扩大技术培训以及包装供应商和半导体公司之间的战略伙伴关系。 制定可扩展、可靠和具有成本竞争力的嵌入式解决办法,同时提高对功能和业绩效益的认识,对于广泛采用至关重要
嵌入式Die包装技术市场如何分割
市场按平台,技术,产业垂直划分.
- 按平台
以平台为基础,嵌入式死包装技术市场被分入了"嵌入式死"(Emberded Die in IC Packet Substrate),"嵌入式死"(Emberded Die in Rigid board)和"嵌入式死"(Emberded Die in Fleft Board). 由半导体制造和高性能电子设备广泛采用而驱动的嵌入式Die in IC Packet Substrate部分在2025年占据了最大的收入份额为45.3%的市场. 其优点包括改进了热能管理,提高了电能,并与先进的包装方法相兼容,使其成为消费电子,汽车,工业应用中集成电路的首选.
软板嵌入器部分预计将出现2026至2033年最快的增长率,因为对轻量级、可弯曲和紧凑的电子设备,如可穿戴感应器、灵活医疗器械和IoT型智能产品的需求不断增加。 灵活性、可移动性和小型化是推动这一部分在各种应用中迅速增长的关键因素。
- 按技术分列
以技术为基础,嵌入式死亡包装技术市场被分入可穿戴医疗设备,医疗植入设备,运动/健身设备,军事,工业感知等. 2025年,医疗可穿戴设备部分拥有38.7%的最大收入份额,这得益于越来越多的健康监测解决方案、可穿戴传感器和连接设备的采用,这些设备需要可靠的嵌入式死因解决方案,才能实现紧凑和准确的性能。 这一环节受益于消费者健康意识的提高、老龄化人口以及智能手机和云平台的融合。
Sports/Fitness Decembers机段预计将在2026年至2033年出现最快的增长率,由健身意识消费者,智能手表,以及需要低功率,小型化,高集成嵌入式死亡技术的可穿戴跟踪器所驱动. 可穿戴技术和性能监测装置的持续创新正在进一步推动这一增长轨道。
- 按行业垂直
在行业垂直的基础上,嵌入式死包装技术市场被分入消费者电子,IT和电信,汽车,保健等. 消费电子部分在2025年占市场收入份额最大,为41.6%,这主要是由于智能手机,平板电脑,笔记本电脑,智能家用设备,以及便携式电子设备的激增,需要微型,高性能的嵌入式死亡解决方案. 强有力的研发投资以及消费者对紧凑的节能装置的偏好,加强了其支配地位。
汽车车辆段预计将在2026至2033年出现最快的增长率,因为迅速采用了电动车辆、自主驾驶技术、先进的司机辅助系统以及连接的汽车解决方案。 汽车电子产品中的嵌入式死液能增强可靠性、热稳定性和集成性,推动全球市场的这种纵向增长。
哪个地区拥有嵌入式Die包装技术市场的最大份额
- 亚太主导了嵌入式死包装技术市场,2025年收入份额最大,为38.5%,受快速城市化、消费电子需求增长以及中国、日本、韩国和印度等国家半导体制造能力不断提高所驱动。 支持电子创新和数字化的政府举措正在推动采用
- 此外,本区域成为先进包装解决方案的制造中心,使嵌入式死活技术更便于获得,更具有成本效益,以扩大消费和工业基础。
日本嵌入式包装技术市场透视
由于日本的高科技文化,先进的半导体生态系统,以及可穿戴的电子和医疗器械日益被采用,日本嵌入式死包装技术市场预计将出现从2026到2033年最快的增长率. 日本制造商强调紧凑,高性能,可靠的包装解决方案. 与IOT设备的集成,智能传感器,和机器人的集成正在推动成长. 此外,日本的老龄化人口有可能驱使人们对保健和医疗可穿戴设备的需求,消费者和专业部门越来越多地采用嵌入式死亡包装解决方案。
中国嵌入式Die包装技术市场透视
中国嵌入式死包装技术市场占2025年亚太地区最大市场收入份额,其原因是该国电子制造业基础不断扩大,城市化速度快,技术采用率高. 中国是消费电子,汽车电子,工业感知应用的最大市场之一. 向智能工厂的推进、IOT一体化以及成本效益高的包装解决方案的提供,以及强大的国内行为者,是推动中国市场增长的关键因素。
北美嵌入式包装技术市场透视
北美预计将出现从2026年到2033年最快的增长率,其动力是先进电子技术的高采用率,强大的半导体制造基础设施,以及对小型高性能设备的需求不断增长. 本区域的消费者和制造商高度评价嵌入式死包装在消费者电子、汽车和工业感知等应用中的可靠性、集成能力和性能效益。 这种广泛采用还得到了高研发投资、技术先进的劳动力队伍以及日益需要紧凑和高能效的电子组件的支持,将嵌入式死包装作为多个行业的首选解决方案。
美国嵌入式Die包装技术市场透视
美国嵌入式死包装技术市场在2025年收获了北美最大的收入份额,这是由于消费电子、汽车和保健设备对高密度集成电路的强劲需求所推动的。 制造商正在越来越多地优先考虑嵌入式死亡解决方案,以提高性能、减少形式因素和改善热管理。 在IOT设备、可穿戴电子产品和工业应用中越来越多地采用先进包装,加上大量的研发投资,进一步推动了市场增长。 此外,与AI驱动的电子产品和下一代半导体技术的结合也极大地促进了市场的扩展.
欧洲嵌入式包装技术市场透视
欧洲嵌入式死包装技术市场预计将出现从2026年到2033年最快的增长率,这主要是由于工业自动化程度的提高、医疗和可穿戴电子设备的采用程度的提高以及电子部件的严格质量标准所推动的。 城市化和对高性能、高能效解决方案的需求正在促进采用。 增长跨越汽车、工业感知和保健应用,嵌入式死亡解决方案被融入了新的产品设计和下一代电子产品。
英国嵌入式包装技术市场透视
英国嵌入式死包装技术市场预计将出现从2026到2033年最快的增长速度,其驱动力是对小型电子产品,高性能IC,可穿戴医疗器械的需求不断增长. 进一步重视创新和技术进步,结合政府对半导体研究的支持,鼓励采用. 英国不断发展的电子制造业基础和强大的研发生态系统预计将继续刺激市场增长.
德国嵌入式包装技术市场透视
德国嵌入式死包装技术市场预计将出现从2026年到2033年最快的增长率,这得益于人们对先进包装利益的认识的提高、对工业自动化的高采用以及对紧凑而可靠的电子产品的需求。 德国发达的半导体和汽车工业,加上对可持续和高效益技术的关注,推动采用嵌入式死亡解决方案。 与智能工业设备,汽车电子产品,医疗器械的融合日益普及,与当地工业和消费者的期望相适应.
嵌入式Die包装技术市场中哪些是顶级公司
嵌入式Die Package技术行业主要由历史悠久的公司领导,其中包括:
- 安科尔技术(美国).
- ASE 组(台湾)
- 微西米语(美国).
- STMicro电子学(瑞士)
- AT & S 奥地利Technologie & Systemtechnik Aktiengesellschaft(奥地利)
- 托希巴公司(日本)
- FUJITSU(日本)
- 台湾半导体制造有限公司(台湾)
- 通用电气(美国).
- Infineon技术公司(德国)
- 藤仓有限公司(日本)
- TDK电子股份有限公司(德国)
嵌入式包装技术市场的最新发展是什么
- 2022年6月,高级半导体工程有限公司(ASE),ASE科技控股有限公司一员推出VIPAK,是一款能实现垂直集成包解决方案的高级包装平台. VIPAKTM代表了ASE的下一代三维多元集成架构,扩展了设计规则,同时实现了超高密度并提升了性能,标志着公司的一大技术里程碑.
- 2022年2月,Microsemi Corporation作为计算入门创新者,通过利用模拟嵌入式SuperFlash技术解决了边缘的语音处理挑战. 这一解决方案凸显出Microsemi继续关注高性能、高能效的嵌入式死活技术,提供强大的边缘计算能力。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











