



全球栓塞治療市場細分,按產品(栓塞劑和輔助裝置)、疾病適應症(癌症、週邊血管疾病、神經系統疾病、泌尿系統和腎臟疾病以及胃腸道疾病)、手術方式(經導管動脈栓塞術 (TAE)、經導管動脈放射性栓塞術 (TARE)/選擇性內放射治療 (SIRT) 和經動脈化療栓塞術)、最終用戶(診所和門診手術中心
"安博洛治疗市场规模与概览"是什么?.
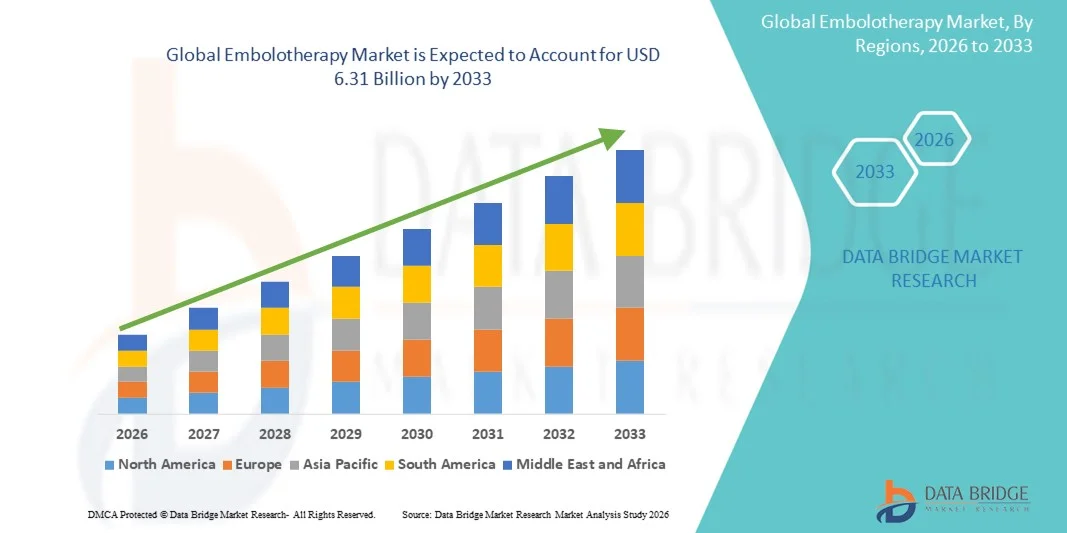
- 根据数据桥市场研究分析,全球胚胎疗法市场规模被估价为:2025年34.1亿美元并可望达到至2033年达到63.1亿美元, 以美元计CAGR为8.00%.预测期间
- 市场增长主要是由于血管疾病日益流行、最低侵入性程序的进步以及在发达和新兴的医疗保健环境中越来越多地采用以形象为引导的栓塞技术。
- 此外,越来越倾向于有针对性、安全和有效的治疗干预,同时扩大临床医生和病人对 " emblothery " 好处的认识,将 " emblothery " 定位为首选治疗方案。 这些趋同因素正在加速采用 " 模具疗法 " 解决办法,从而大大地推动了市场的增长。
市场大小和预测
- 全球市场价值(2025):34.1亿美元
- 预期市场价值(2033年):63.1亿美元
- 预测CAGR(2026-2033):8.00%
绣球疗法市场的主要外卖是什么
- 使用最低侵入性程序来阻断或减少血流到目标地区的安眠疗法,在治疗这些疾病方面越来越重要。血管畸形与常规疗法相比,由于肿瘤的精确性、安全和有效性,在干预性放射学和外科手术中都出现了肿瘤和出血
- 由于血管疾病和癌症发病率不断上升,成像技术在准确的程序指导方面有所进步,临床医生越来越偏好尽量少有侵入性、对病人友好的治疗方法,因此对乳房疗法的需求不断上升。
- 2025年,北美主导了胚胎治疗市场,收入份额最大,为38.9%,其特点是保健基础设施先进,高水平地采用干预放射程序,主要医疗器械制造商众多,美国目睹了由微摄像头、胚胎剂和图像指导技术创新所驱动的胚胎治疗程序大幅增长。
- 预计在预测期间,由于卫生保健支出增加,对最低侵入性治疗的认识得到提高,以及在整个城市和半城市中心扩大干预性放射基础设施,亚太区域将成为药效疗法市场增长最快的区域。
- 2025年,由于产品不断创新,肿瘤和血管疗法的应用不断扩大,以及这些疗法在有针对性地隔离和尽量减少并发症方面的效力,胚胎剂部分在胚胎疗法市场占主导地位,市场份额为45.8%
报告范围和安保治疗市场分割
|
属性 |
嵌入疗法关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
绣球疗法市场的关键趋势是什么
图像引导和精密化方面的进展
- 全球胚胎疗法市场的一个重要而正在加速的趋势是,将先进成像方式如CT、CT、CT、CT等结合起来。核磁共振,和带有栓塞程序的氟化物,提高程序准确性和病人结果
- 例如,Onyx液体安放系统允许干预性放射学家在实时成像指导下进行高度精确的栓接,将周围组织的损伤降至最低程度.
- 以图像为导线的平面疗法能够更有针对性的治疗肿瘤、动脉畸形和出血,减少并发症并缩短恢复时间。 例如,使用圆锥束 CT在栓接程序中帮助临床医生更清晰地视觉地进行血管解剖,并优化胚胎剂的提供
- 先进成像材料和浮雕材料的无缝结合,为最小程度的侵入性程序提供了便利,这些程序可以根据患者的解剖学和病理学定制
- 这种更精确、图像辅助的血栓化趋势从根本上改变了临床期望和干预治疗的标准。 因此,Medtronic和Terumo等公司正在开发与高分辨率成像系统相容的下一代浮雕装置。
- 由于医院和专科中心旨在提高患者的安全和程序效率,在肿瘤学和血管干预应用中,精密化疗法的采用正在迅速增加。
- AI和基于软件的规划工具日益融合,有利于为增生结果建立预测模型,帮助临床医生选择最佳演化剂和程序方法
- 设备制造商和医院之间日益加强的协作,以开发定制的栓塞解决方案,正在加快复杂治疗领域的创新和采用
市场动态
驱动程序
血管疾病和癌症发病率上升
- 血管疾病、动脉瘤和肿瘤的发病率不断上升,加上越来越偏好最低程度的侵入性治疗,是促进胚胎疗法市场增长的关键动力。
- 例如,2025年3月,波士顿科学公司扩大了其用于定向血管干预的微型摄像头和浮雕剂组合,目的是解决边缘动脉疾病和肝肿瘤日益加重的负担。
- 随着临床医生越来越多地寻求更加安全、更加有效的开放式外科手术替代方法,口腔外科疗法为患者创伤减轻的病道提供精确的隔离
- 此外,由于保健专业人员和病人日益认识到治疗的好处,因此它成为干预程序的首选。
- 对高效、有针对性和方便门诊的程序的需求正在推动发达和新兴市场采用先进的浮雕材料和装置
- 越来越注重最小程度的侵扰性肿瘤干预,特别是肝和子宫肿瘤的干预,这进一步助长了胚胎疗法的采用。
- 生物可降解和药物用化剂的技术进步正在创造出新的治疗机会并扩大了化疗的临床应用
限制/挑战
复杂性和高设备费用
- 乳化疗法程序的技术复杂性需要专门培训和专门知识,这对更广泛的采用,特别是在较小的保健设施,构成重大挑战。
- 例如,报告表明,操作人员经验不足会增加程序时间和复杂率,从而限制在资源匮乏的情况下获得胚胎疗法的机会
- 此外,先进的浮雕剂、微型照相机和成像系统的成本相对较高,这限制了对价格敏感的医院和保健系统的采用。
- 例如,Terumo和Merit Medical等公司的溢价化产品带有显著的价格标签,这可能阻止较小的诊所对这些解决方案进行投资。
- 通过医生培训方案、成本效益高的产品开发和简化程序协议来克服这些挑战,对于市场持续增长至关重要
- 新兴市场某些模具疗法的报销政策有限,可能减缓采用和市场扩大的速度
- 与设备审批和新陈代谢剂临床试验要求有关的监管障碍可能延误产品发布并影响市场增长.
绣球疗法市场如何分割
市场按产品、疾病指示、程序和最终用户划分。
- 按产品分列
以产品为基础,将胚胎疗法市场分入了胚胎剂和辅助装置. 浮雕剂部门在2025年占据了最大的收入份额为45.8%的市场主导地位,其驱动力在于它们在精确地吞噬定向血管方面的关键作用。 显微镜,线圈等嵌入剂和液化栓被广泛用于肿瘤学和血管干预,提供了高效和可预期的结果. 不断进行的创新,包括药物消除和生物可降解剂,促进了越来越多地采用这些药物,从而可以进行目标明确的治疗,而系统效果则微乎其微。 此外,由于肿瘤、神经系统紊乱和肠胃出血等多种症状具有多面性,因此倾向于使用胚胎剂。 医院和专科诊所往往优先使用胚胎制剂,因为它们有既定的临床记录,有能力提高病人的安全性和程序成功率。
预计辅助装置段将见证2026至2033年最快的CAGR,其驱动力是对高级导管、导线、微摄像头以及增强程序精度的相相容装置的需求不断增加。 辅助设备提高了栓接程序的效率,使临床医生能够导航复杂的血管解剖并更准确地提供栓接剂。 这些装置的技术进步,如灵活性的提高、辐射快感以及与导航系统的结合,正在进一步加快发达和新兴市场的采用。 这些装置还便利了最低侵入性程序,减少了病人的康复时间和总体保健费用。 设备制造商和保健机构之间日益加强的合作正在促进下一代支助工具的开发。 该部分正受益于培训方案和医生对精密治疗工具重要性的认识。
- 疾病指数
根据疾病征兆,市场分为癌症,外周血管疾病(PVD),神经病,泌尿和肾病,胃肠道病等. 2025年,由于肝脏、肾脏和子宫肿瘤发病率高,以及肿瘤治疗越来越多地采用侵入性最小的栓塞疗法,癌症部分在市场上占主导地位。 干预性放射科医生更倾向于用模具疗法来进行肿瘤去血管化,缓和护理,并作为化疗的辅助,为患者提供更好的结果并减少并发症. 目前,人们日益认识到将胚胎疗法作为开放外科手术和系统性化疗的更安全的替代方法,正在全球肿瘤中心扩大其利用率。 越来越多的研究举措、临床试验和肿瘤学方面的保健开支进一步支持了该部分的主导地位。 医院和专科诊所将癌症乳胶疗法列为优先事项,因为其成功率高并有针对性地提供治疗。 越来越多地采用图像制导程序可以提高准确性并减少癌症患者的不利影响。
周边血管疾病部分预计在预测期间增长最快,其原因是周边动脉疾病、糖尿病血管并发症和相关心血管疾病病例增多。 胚胎疗法正在获得牵引力,作为一种最小的入侵性替代品,用于抑制有病的血管并控制不正常的血液流动。 早期诊断、不断增长的老年人口以及将图像指导干预纳入外周血管程序,都进一步推动了市场扩张。 该部分受益于为外围应用而设计的浮雕剂和微型容器的技术创新。 提高医生和病人对非手术治疗选择的认识正在推动收养。 越来越多的政府心血管疾病管理举措也在支持市场增长。
- 根据程序
根据程序,市场被分割为:转动动动脉栓接(TAE),转动动脉放射栓接(TARE)/选择性内辐射疗法(SIRT)和转动化生栓接(TACE). TACE部分在2025年占据了市场主导地位,其驱动力在于它在治疗肝细胞癌和其他肝肿瘤时被广泛使用. TACE将化疗与胚胎剂相结合,允许局部治疗,降低系统毒性,提高存活率. 越来越多的临床证据支持其疗效,同时癌症治疗中心越来越多地采用这种疗法,从而支持其支配地位。 医院和专科诊所将TACE程序列为优先事项,因为它们的成功率很高,能够与现有的干预放射基础设施相融合。 增加研究和开发活动,以改进药物释放和导管系统,进一步加强了分块增长。 对门诊和最低侵入性手术的偏好也促使收养率上升。
由于对肝癌和中性肿瘤的放射化的兴趣不断提高,预计TARE/SIRT部分在2026至2033年期间将出现最快的CAGR。 这一程序将放射性微球直接传递给肿瘤,提供定向疗法,对周围组织的损害最小. 同位素创新,个性化剂量测定,改进成像指导等,正在进一步加快肿瘤重点医疗机构的采用. 医院与设备制造商之间日益加强的合作正在改善无障碍性和程序效率。 人们对SIRT优于常规疗法的认识不断提高,这正促使它受到欢迎。 新的放射物剂的管制批准也支持该部分的发展。
- 按终端用户
在最终用户的基础上,市场分为医院和诊所、流动外科中心和其他最终用户。 2025年,医院和诊所部分在市场上占据了最大的收入份额,原因是基础设施完善,有训练有素的干预放射学家,以及可以获得先进的成像和浮雕装置。 医院往往成为复杂的血管和肿瘤治疗程序的主要治疗中心,确保程序量增加,并采用尖端的治疗方法。 医院设有多学科小组,能够提供综合护理和更好的病人管理。 医院程序报销支助和保险的提高进一步推动了收养。 医院还投资于医生培训方案和先进设备,加强了他们在市场上的支配地位。
预计流动外科中心部分在预测期间增长最快,原因是越来越偏好门诊最低侵入性手术。 服务中心提供成本效益高、效率高和对病人友好的治疗选择,使这些治疗方法具有吸引力。 便携式成像系统的提供日益增多,加上程序工作流程的简化,有助于在这些中心迅速采用模具疗法。 在新兴市场扩大服务标准有助于更快地采用。 提高医生和病人对最低侵入性同一天程序的好处的认识正在加速收养。 技术进步减少程序时间和复杂性会进一步增加部分增长。
哪个地区拥有安博洛治疗市场的最大份额
- 2025年,北美主导了胚胎治疗市场,收入份额最大,为38.9%,其特点是保健基础设施先进,高水平地采用干预放射程序,主要医疗器械制造商众多,美国目睹了由微摄像头、胚胎剂和图像指导技术创新所驱动的胚胎治疗程序大幅增长。
- 本区域的保健提供者优先采用最轻微的侵入性程序,如:乳房疗法,因其精度高;病人康复时间缩短;与常规外科手术相比,并发症率更低
- 普遍采用这一方法还得到以下因素的进一步支持:主要医疗器械制造商的存在、高保健开支、以及大力注重研究和开发、将胚胎疗法确立为肿瘤学和血管干预的首选治疗方案
美国胚胎疗法市场透视
2025年,由于广泛采用最低侵入性程序和先进的干预放射学基础设施,美国胚胎疗法市场在北美获得了79%的最大收入份额。 保健提供者越来越优先考虑肿瘤学、血管和神经学干预的模具疗法,因为其精确性、减少并发症并缩短恢复时间。 肝、肾和子宫肿瘤以及外周血管疾病的发病率不断上升,大大地推动了程序量。 此外,图像制导系统、微型摄像头和浮雕剂日益融合,提高了程序成功率。 政府支持最低侵入性疗法的举措,加上高额保健开支,也正在促进市场增长。
欧洲胚胎疗法市场透视
在整个预测期间,由于癌症和血管疾病发病率上升以及越来越多地采取侵扰性最小的干预措施,欧洲的治疗方案市场预计将在相当大范围内扩大。 不断增长的城市化、高水平的保健支出和政府对干预程序的支持正在促进市场增长。 欧洲保健提供者在先进的成像技术和专业医生培训的支持下,正在对肿瘤学和血管应用采用模具疗法。 本区域各医院和专科诊所正在出现显著增长,其中将治疗方案纳入复杂病例的治疗方案。 此外,提高对病人安全的认识并缩短住院时间正在鼓励收养。
英国安博洛治疗市场透视
预计在预测期间,由于对最低侵入性疗法和癌症及血管疾病先进治疗选择的需求增加,英国的乳化疗法市场将在值得注意的CAGR增长。 人们对程序安全、病人康复和疗效的关切正在鼓励医院和专科诊所采用模具疗法解决办法。 国家完善的保健基础设施,以及干预性放射学家的培训方案,预计将继续支持市场扩张。 增加临床证据和有利的补偿政策会进一步刺激采纳。 患者对侵犯性较小的治疗方案的认识日益提高,这也促进了市场增长。
德国安博洛治疗市场透视
在预测期间,由于人们日益认识到最低侵入性程序以及技术先进的浮雕剂和辅助装置的供应,德国的浮雕疗法市场预计将在相当大的CAGR扩展。 德国完善的保健基础设施,加上对研究和创新的大力强调,促进在肿瘤学和血管干预中采用模具疗法。 医院和专科诊所正在越来越多地将胚胎疗法纳入复杂血管和肿瘤病例的治疗方案。 此外,对先进成像技术、病人教育和临床培训的投资不断增加,进一步支持了市场的扩大。 对精准疗法的需求和病人结果的改善与当地保健优先事项相一致,促进了市场增长。
亚太胚胎疗法市场透视
在2026至2033年的预测期间,由于癌症和血管疾病发病率上升、医疗开支增加以及中国、日本和印度等国的技术进步,亚太的乳化疗法市场将增长最快,达到25%。 本区域越来越倾向于在推动先进医疗程序的政府倡议的支持下,采取最低程度的侵入性干预措施,这正在推动采纳。 拥有现代干预放射设施的医院和专科诊所的扩大正在加速接收。 此外,医生和病人对 " 胚胎疗法 " 的好处的认识得到提高,再加上具有成本效益的器具的提供,有助于市场迅速增长。 APAC的新兴市场也正在目睹与全球装置制造商日益加强的合作,从而增加获得创新的治疗方案的机会。
日本绣球疗法市场透视
由于日本先进的保健基础设施、血管和肿瘤疾病的高发率、以及关注最低侵入性干预措施,日本的乳房治疗市场正在发展势头。 日本医院和专科诊所越来越多地采用肿瘤管理、动脉瘤治疗和外周血管疾病等口腔疗法。 与先进成像模式和导航系统的结合正在推动程序的准确性和结果。 此外,政府倡导创新疗法和老年人问题的举措也刺激了对更安全、方便门诊的程序的需求。 对精确医学和专门干预培训方案的日益重视正在进一步促进市场增长。
印度安博洛治疗市场透视
印度的乳房疗法市场占2025年亚太地区最大的市场收入份额,原因是该国癌症和血管疾病发病率上升,保健基础设施扩大,以及对最低侵入性治疗的认识得到提高。 印度越来越多的医院和专科诊所配备了干预放射设施,这正在加速采用模具疗法。 支持先进医疗技术和负担得起的保健的政府举措正在进一步推动增长。 医生和病人对程序安全、疗效和住院减少的认识不断提高,这推动了市场需求。 此外,来自国内和国际制造商的成本效益高的浮雕剂和辅助装置正在扩大患者群体。
哪个顶级公司在安博洛治疗市场
胚胎疗法行业主要由老牌公司领导,包括:
- 波士顿科学公司(美国).
- 医疗系统(美国).
- 特鲁莫公司(日本)
- 梅德罗尼克(爱尔兰)
- Johnson & Johnson服务公司(美国)
- 斯特莱克(美国).
- 库克 (美国).
- Penumbra股份有限公司(美国)
- Sirtex医疗公司(澳大利亚)
- 阿博特 (美国).
- 巴尔特集团(法国)
- 凯恩卡公司(日本)
- 梅里尔生命科学有限公司(印度)
- 阿坎迪斯股份有限公司(德国)
- 瓦里安医疗系统(美国).
- 外形记忆医学股份有限公司(美国)
- Artio Medical Inc.(美国)
- 快速医疗(美国)
- 微港科学公司(中国)
- Emberx Inc. (美国).
全球胚胎疗法市场的最新发展是什么
- 2025年7月,Asenal Medical报告了临床试验EMBO-02试验的结果,显示他们的下一代液溶液NeoCast实现了完全目标-活塞隔离,没有非目标栓塞,并导致慢性下膜出血瘤(cSDH)迅速被再吸收,在注射期间没有疼痛,标志着在分解-渗入,非粘膜出血栓材料方面取得重大进展。
- 2025年6月,Embolization公司获得FDA 510(k)许可,购买了NED Vascular Coil这一新型非金属线圈装置。 NED Vascular Coil是一种聚合物--基于聚合物的线圈,用于外缘线圈的动脉和毒血栓,可减少成像文物,并可能在许多应用中取代常规金属线圈。
- 2025年1月,Instylla公司宣布其Tembo Embolic System公司获得美国食品和药品管理局(FDA)的510(k)许可,使用由不规则干燥-凝固氨酸颗粒(85-255微米)组成的可活性活化活化剂,从而得以将高血管肿瘤和外周血管血管血管血管血管栓塞。
- 2024年7月,Arsenal Medical宣布,在第一次"人"试验中,EMBO-01对NeoCast进行超血管脑瘤的试验中,该剂满足了初级安全和可行性终点,实现了88%的肿瘤去血管分解,并使得能用良好的容器封存来进行彻底的分解,突出其作为更有效液体栓子的潜力.
- 2024年5月,Merit Medical Systems宣布FDA 510(k)清关并推出其Siege Vascular Plug和Bincent nsPVA Expressed Syringe Expressed Syringe来扩展其浮雕组合,并使用快速吞噬血管塞和预填PVA微层送出系统来简化栓接程序.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











