


适应症(结膜炎、干眼症、青光眼、屈光不正、其他)、类型(抗生素、激素、人工泪液、其他)、给药途径(口服、外用、其他)、最终用户(医院、家庭护理、专科诊所、其他)、分销渠道(医院药房、网上药房、零售药房)—— 2029 年行业趋势和预测。
眼滴和润滑剂
- 根据数据桥市场研究分析,全球眼滴和润滑剂市场规模被估价为2025年224.8亿美元并可望达到到2033年达到332.1亿美元, 以美元计CAGR为5.00%预测期间
- 由于干眼综合症、过敏结膜炎和其他眼球表面紊乱,加上屏幕接触和环境污染增加,导致对眼滴水和润滑剂的需求增加,市场增长在很大程度上受到刺激。
- 此外,越来越多的老年人口、越来越多的使用隐形眼镜、以及无防腐剂和长效眼科制剂的进步,正在建立眼滴和润滑剂,作为日常眼科护理的重要组成部分。 这些趋同因素正在加速采用滴眼液和润滑剂药物解决方案,从而大大地推动了该行业的增长。
市场规模和预测:
- 全球市场价值(2025):224.8亿美元
- 预期市场价值(2033年):332.1亿美元
- 预测CAGR(2026-2033):5.00%
眼滴和润滑剂药物市场分析
- 眼滴和润滑剂药物,包括人造眼泪,抗西胺眼滴,抗生素眼滴和抗炎眼膜溶液,由于在管理干眼综合征,刺激,过敏,以及整体视光面健康等方面的作用,是现代眼科护理中越来越重要的成分.
- 对滴眼液和润滑剂药物的需求不断上升,主要原因是干眼病发病率上升、屏幕时间暴露增加(数字眼压力)、老年人口增加、以及视力过敏和感染的发生率增加,从而推动了常规眼科治疗的采用。
- 北美主导了眼跌和润滑剂药品市场,2025年收入份额最大,为38.9%,原因是眼疾发病率高、保健基础设施强、OTC眼科产品广泛提供以及患者对眼科护理的认识高
- 由于污染水平上升、屏幕接触增加、获得保健服务的机会扩大以及对眼卫生管理的认识提高,预计亚太区域在预测期内将成为眼药水和润滑剂市场增长最快的区域。
- 主题部分占据了2025年最大的市场收入份额,约为82.5%,其驱动力是直接和局部地提供药物,以提高治疗效果
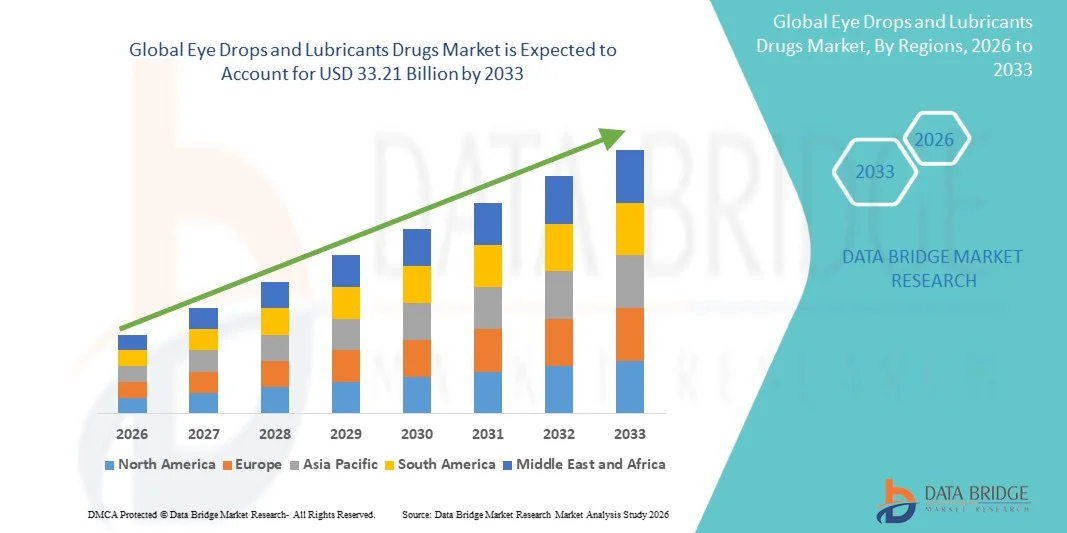
5.00%
|
属性 |
眼滴和润滑剂 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分割、地理覆盖和主要角色等市场假设的深刻见解外,由数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
眼滴和润滑剂药物市场趋势
“......在无防腐剂制剂和数字眼护理意识方面的进步“
- 全球滴眼液和润滑剂市场的一个显著而加速的趋势是,日益发展无防腐剂和先进的眼润滑剂,以改善病人的舒适性和长期眼安全性。
- 例如,治疗干眼综合症广泛采用单剂量防腐剂无人造眼泪和脂类眼润滑剂,特别是在长期受数码屏幕照射的患者中。
- 数字眼菌株和干眼病病例增多,促使人们需要先进的润滑眼滴,以提供更持久的水分和增强泪膜稳定性
- 制药公司日益注重纳米配制和持续放出眼滴技术,以延长在外表保持药物的时间
- 日益提高对眼科健康和预防性眼科护理的认识,正在鼓励青年人和老年人及早接受润滑眼滴。
- 此外,增加眼科咨询和改善获得OTC眼科护理产品的机会,进一步支持了全球市场增长。
眼滴和润滑剂药物市场动态
驱动程序
“扩大干眼疾发病率并增加接触数字屏幕”
- 干眼病、过敏结膜炎和其他眼球表面紊乱日益普遍,是眼滴和润滑剂药品市场的一个主要驱动力
- 例如,长期使用数字设备,如智能手机、计算机和平板电脑,使全世界的眼刺激和干燥病例大幅增加
- 老年人口也导致需求增加,因为老年人更容易被减少的催泪和长期干眼病所感染
- 人们对眼部健康的认识日益提高,眼部出现露出露出,进一步支持了市场扩张。
- 此外,增加眼科诊疗和例行眼科检查正在提高诊断率,促使产品采用率提高
- 总体而言,日益需要有效和快速缓解的眼水分解办法,这有力地推动了全球市场的增长。
限制/挑战
“......长期使用和优先选择替代治疗办法的副作用“
- 眼滴水和润滑剂药品市场面临挑战,因为长期或不适当地使用某些制剂,包括刺激、视力模糊和反弹红度,可能造成副作用。
- 例如,过度使用去钩眼滴入会导致一些病人的依赖和症状恶化。
- 提供其他治疗方法,如处方防炎眼滴、穿孔插口和高级眼科疗法,可以减少对润滑眼滴的依赖
- 此外,缺乏对正确使用和剂量频率的适当认识可能限制最佳治疗结果
- 在某些情况下,患者更喜欢自然补救或延迟治疗,这会限制市场渗透.
- 通过耐心教育、更安全的配方和改进产品标签来应对这些挑战,对于市场持续增长至关重要
眼滴和润滑剂药物市场范围
市场按指示、类型、管理路线、最终用户和分销渠道划分。
• 通过指示
根据指示,"眼滴子"和"润滑剂"药品市场被分解为结膜炎,干眼,青光眼,折射错误等. 干眼部分在2025年占据了大约38.6%的最大市场收入份额,其驱动力是数字眼菌株的不断上升、环境污染和与年龄有关的泪膜不稳定。 智能手机、计算机和数字设备的屏幕曝光率不断提高,这对全球干眼病例做出了重大贡献。 老年人口不断增加,进一步加快了对润滑眼滴的需求. 视力卫生和眼科护理意识的提高正在促进早期诊断和治疗。 扩大人工催泪剂的提供范围有助于市场渗透。 增加使用隐形眼镜正在助长与刺激有关的案件。 东方木材公司提供大量润滑油,正在增强可获取性。 越来越多的门诊眼科访问正在提高诊断率。 生活方式的改变和城市化正在恶化眼部不适的状况. 保健宣传运动正在支持预防性保健的采用。 不断增加的保健开支进一步加大了需求。 润滑剂制剂的持续创新正在提高治疗效果.
青光眼部分预计将在2026至2033年期间以7.8%的速度出现最快的CAGR,其动力是全球与年龄有关的视力障碍负担日益加重。 慢性眼病发病率的上升有力地支持了增长。 对青光眼早期筛查的认识正在提高诊断率。 降低内出血压的药物的进步正在提高治疗的有效性。 扩大老年人口是增长的主要动力。 增加眼科咨询是证明处方率的依据。 越来越多地采用长期疾病管理疗法正在刺激需求。 政府主导的视力护理方案正在提高认识。 越来越多的复方滴眼疗法正在改进遵守情况。 新兴经济体扩大保健基础设施正在增加获得保健服务的机会。 持续释放制剂的技术进步支持了创新。 眼科保健开支的增加正在进一步加快增长。
• 按类型
基于类型,"眼滴子"和"润滑剂"药物市场被分解为抗生素,激素,人造眼泪等. 由干眼综合症高发和全球数字设备使用量增加所推动,2025年人工眼泪占市场收入份额最大,约为44.2%。 屏幕时间曝光率上升,对润滑眼滴的需求大大增加。 人口老化正在造成与催泪弹有关的状况。 东方木材公司的强劲可用性使消费者容易获得人工眼泪。 提高对眼部健康的认识正在促进预防性使用。 扩大药店和零售销售正在扩大产品覆盖面。 越来越多的隐形眼镜的使用正在增加眼刺激病例。 环境污染和过敏反应正在恶化。 无防腐剂制剂的技术改进正在加强安全。 强有力的医生建议有助于收养。 日益增长的自药化趋势正在推动销售. 产品创新的增加正在提高救济的有效性和期限。
由于细菌眼感染和手术后并发症的发病率上升,预计抗生素部分在2026年至2033年期间最快的CAGR约为8.3%. 结膜炎的日益流行正在刺激对抗生素眼药水的需求。 人们对早期感染治疗的认识正在提高。 广义抗生素制剂方面的进步正在增强治疗结果。 越来越多的门诊眼科手术正在增加预防使用。 在发展中区域扩大获得保健服务的机会有助于增长。 与个人卫生有关的感染不断增加,助长了需求。 眼科医生的严格处方率支持使用。 越来越多的儿科眼科感染病例导致收养。 污染水平的上升正在加剧感染风险。 混合抗生素制剂供应量的增加正在提高效力。 扩大药品研发支持创新.
• 按行政路线
按照管理路线,市场分为口述,专题等. 主题部分占据了2025年最大的市场收入份额,约为82.5%,其驱动力是直接和局部地提供药物,以加快治疗效果。 眼疾日益普遍,大大增加了对局部制剂的需求。 患者对眼滴水的强烈偏好比系统疗法更偏好,有利于收养。 视力表面生物利用率高正在推动临床有效性。 扩大开放机会的提供正在改善无障碍环境。 对自我护理眼科治疗的认识正在提高。 老年人口不断增长,视力疾病负担日益加重. 经常开出润滑剂和防炎药的处方正在增强需求。 管理便利有助于病人遵守规定。 越来越多的眼科咨询正在推动处方。 持续放出眼液的技术进步正在改善结果。 越来越多的数字眼压力病例正在进一步助长使用。
口腔部分预计将在2026至2033年达到6.9%左右的速度最快的CAGR,受重度和慢性眼球病的系统治疗要求所驱动. 青光眼管理中越来越多的使用支持着需求。 炎症眼病发病率的上升正在促进增长。 系统眼科疗法的进步正在提高疗效。 在复杂情况下,越来越多的临床收养正在促进使用。 扩大保健基础设施有助于提供保健服务。 增加口服视力药物提供方面的研究正在加强创新。 慢性病负担不断增加,有助于长期治疗。
• 最终用户
在最终用户的基础上,将眼滴和润滑剂药品市场分为医院、家庭护理、专科诊所等。 家庭护理部分占2025年市场收入的最大份额,约为56.7%,其驱动力是越来越多的自我用药做法和容易获得的眼外润滑油。 干眼综合症的发病率不断上升,极大地推动了需求。 越来越多的数字屏幕使用正在增加眼刺激病例. 扩大零售药店网络正在改善获得药品的机会。 提高对预防性眼科护理的认识有助于使用。 对方便治疗选择的强烈偏好正在推动收养。 老龄化人口的增加正在促使家庭护理需求增加。 越来越多的无防腐剂眼药水支持使用。 智能手机普及率的提高间接助长了眼部紧张病例. 提高保健意识的运动正在促进自我护理行为。 扩大电子商务平台正在扩大产品覆盖面。
由于对高级眼科诊断和治疗的需求不断增加,预计专科诊所部分在2026年至2033年期间的CAGR最快,约为8.1%。 综合眼疾发病率的上升正在推动诊所的出诊。 人们对早期疾病检测的认识日益提高,这有利于收养。 扩大眼科基础设施正在改善获取途径。 越来越多的专门眼科护理服务正在推动需求。 越来越多的普通医生转诊正在支持增长。 诊断技术的进步正在提高治疗的准确性。 老年人口的增加有助于增加诊所的利用率。
• 按分发渠道
根据分销渠道,市场分为医院药房,在线药房,零售药房. 零售药店占2025年最大市场收入份额的49.3%左右,其动力是容易获得OTC眼滴和润滑油。 眼部刺激和干燥的流行程度不断上升,极大地推动了需求。 强大的药店网络渗透正在改善获取途径。 越来越多的自我护理趋势正在支持市场增长。 扩大品牌产品和通用产品的供应,正在加强采用。 消费者对即时购买的偏好日益增加,正在推动销售。 对眼睛健康的认识不断提高,这加强了使用。 越来越多的门诊处方正在刺激零售需求。 强大的分销网络正在支持市场支配地位。
在线药房部分预计将在2026至2033年出现最快的CAGR(约9.2%),其驱动力是医疗保健数字化的不断提高和电子商务的采用。 智能手机普及率的提高正在推动网上采购。 对门阶交付的日益偏好支持着需求。 扩大远程医疗咨询正在增加处方。 竞争性定价和折扣正在鼓励采用。 对数字保健平台的认识不断提高,支持增长。 网上订货越来越方便 正在驱动销售。 扩大物流网络正在提高交付效率。
滴眼和润滑剂药物市场区域分析
- 北美主导了眼跌和润滑剂药品市场,2025年收入份额最大,为38.9%,原因是眼疾发病率高、保健基础设施强、OTC眼科产品广泛提供以及患者对眼科护理的认识高
- 该区域得益于完善的眼科护理系统、大量采用润滑眼滴进行干眼治疗,以及大量获得处方和场外眼外保健产品
- 这种支配地位还得到以下方面的进一步支持:与屏幕接触有关的眼部菌株增加、先进的保健支出以及本区域主要眼科制药公司的大量存在。
美国眼滴和润滑剂药物市场透视
美国滴眼液和润滑剂药品市场在2025年收获了北美最大的收入份额,其驱动力是干眼病高发,过敏等眼球表面失调,同时大量获得先进的眼科护理. 国家拥有完善的卫生保健系统,广泛提供OTC和处方眼滴。 此外,对眼部健康的高度认识、屏幕时间的增加以及主要制药公司的大量存在,进一步支持了美国市场的增长。
欧洲眼滴和润滑剂市场透视
在整个预测期间,由于干眼病发病率上升,公共保健系统强大,对预防性眼科护理的认识得到提高,欧洲眼药和润滑剂市场预计将在相当大范围内扩大。 越来越多地采用润滑眼滴来治疗屏幕引起的眼花和与老化有关的视力障碍,进一步支持了整个欧洲国家的市场扩张。
英国眼滴和润滑剂药物市场透视
预计在预测期间,联合王国的眼滴和润滑剂药品市场将在一个值得注意的CAGR增长,原因是干眼综合症病例增多和NHS支持的眼科护理服务强劲。 屏幕曝光率上升和视力健康意识提高,进一步鼓励了青年和老年人使用润滑眼滴。
德国眼滴和润滑剂市场透视
预计在预测期间,德国的眼滴和润滑剂药品市场将在一个相当可观的CAGR市场扩大,这得益于强有力的保健系统、对眼科保健的高度认识以及越来越多的人采用OTC眼科护理产品。 德国强调预防保健和早期诊断眼疾,支持了稳定的市场增长.
亚太眼滴和润滑剂药物市场透视
由于污染水平上升、屏幕接触增加、获得保健服务的机会扩大和对眼部健康管理的认识提高,亚太眼滴和润滑剂药品市场预计将是预测期间增长最快的区域。 迅速的城市化和生活方式变化使整个区域的干眼综合症和相关的视力障碍病例大幅增加。
日本眼滴和润滑剂市场透视
日本眼滴水和润滑剂药品市场由于人口老化、保健标准高和干眼病的日益流行而呈现出势头。 对眼睛健康的强烈认识和广泛使用润滑眼滴来治疗与年龄有关的和与屏幕有关的眼压,正在支持稳定的市场增长。
中国眼滴和润滑剂市场透视
中国滴眼和润滑剂药品市场占2025年亚太地区最大的市场收入份额,其原因是人口基础庞大、污染水平上升、屏幕时间增加以及对眼科护理的认识不断提高。 扩大保健基础设施,增加负担得起的OTC眼科产品的供应,以及强劲的国内药品生产,是推动中国市场增长的关键因素。
眼滴和润滑剂药品市场上的顶级公司
眼滴子和润滑剂毒品行业主要由地位良好的公司领导,其中包括:
- 诺华集团(瑞士)
- Bausch + 伦布公司(加拿大)
- 阿尔康公司. (瑞士)
- Santen制药有限公司(日本)
- 约翰逊和约翰逊展望护理(美国).
- 太阳制药工业有限公司(印度)
- 鲁平有限公司(印度)
- 西普拉有限公司(印度)
- Reddy博士实验室有限公司(印度)
- 弗雷塞尼乌斯·卡比集团(德国)
- Akorn运营公司有限责任公司(美国)
- 罗赫托制药有限公司(日本)
- 西米拉桑公司(瑞士)
- I-MED Pharma Inc.(加拿大)
- 尼科克斯·萨(法国)
- Teva制药工业有限公司(以色列)
- 艾丽制药(美国)
- 乌萨帕姆·阿尔兹奈米特尔(德国)
- Entod制药有限公司(印度)
全球眼滴和润滑剂药物市场的最新动态
- 2021年3月,特瓦制药公司宣布在美国推出首个通用版AZOPT(brinzolamide ophysic slimit)1%,为青光眼和视力高血压患者拓展了负担得起的治疗方案. 产品引进加强了眼科药物的获得,并支持全球眼滴水市场对成本效益高的眼科治疗的需求日益增加
- 2024年3月,美国食品药品管理局(FDA)批准Eynovia的APP13007眼滴(clobetasol propionate ophensic programme)来治疗白内障手术后发作后发炎和疼痛. 这一批准标志着以类固醇为基础的眼科疗法取得重要进展,改善了患者在外科后眼科护理中的结果并扩大了处方眼滴的治疗范围。
- 2025年5月,美国FDA批准了Alcon的新作"干眼病治疗"(Tryptyr),这是下一代的眼球溶液,旨在刺激天然催泪弹的生产. 该疗法在临床试验中表现出了快速的疗效,眼泪生产早在使用第一天就有所改善。 批准大大加强了Alcon与Systane和Eysuvis等现有产品的干眼投资组合,加强了润滑油和人造眼泪部分的创新
- 2025年10月,美国FDA批准克劳克斯公司(Glaukos Corporation)的"伊皮奥克萨眼科治疗"(Epioxa eye therapy),用于治疗可导致视力丧失的一种进步性眼病. 与早期的治疗相比,该疗法引入了侵犯性较低的角膜交叉连接方法,减少了患者的不适和康复时间. 这项批准是眼科药物-消毒复方疗法的一项重大进步,并在更广泛的眼科药物市场中扩大了治疗选择。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











