


全球饲用磷酸盐市场分割,按类型(磷酸钙、磷酸钠、磷酸铵等)、牲畜(家畜(家禽、斯温、侏儒、水产养殖等)、形式(粉末和颗粒)、应用(家禽饲料、斯温饲料、家畜饲料、奶油饲料、水产养殖饲料、宠物饲料等) -- 2033年工业趋势和预测
饲料磷酸盐市场规模和增长率是什么
- 根据数据桥市场研究分析,磷酸饲料市场的价值为:2025年29.7亿美元预计将达到4.15亿美元,生长在一个2026年至2033年的CAGR为4.30%.
- 由于对高质量动物营养的需求不断增加,牲畜和家禽产量不断上升,对矿物质补充的认识不断提高,以及更多地使用磷酸盐饲料来支持动物生长、骨骼发育、生育力和饲料效率,市场正在经历持续增长。
- 全球肉类、奶制品、鸡蛋和水产养殖产品的消费日益增加,加上商业性畜牧业的扩大和提高动物生产力的需要,正在鼓励饲料制造商加入以磷酸盐为基础的矿物补充剂。 磷酸二钙,磷酸单钙等饲料磷酸能提供生物可得到的磷和钙,支持健康的骨骼发育和动物的整体性能.
市场大小和预测
- 全球市场价值(2025年):2.97亿美元
- 预期市场价值(2033年):4.15亿美元
- CAGR(2026-2033年):4.30%
- 2025年主要区域:北美
- 快速增长区域:亚太
食用磷酸盐市场的主要外卖是什么
- 北美主导了磷酸饲料市场,2025年收入份额最大,为38.18%,辅以高肉类消费,技术先进的畜牧养殖,动物饲料补充品需求强劲,并建立了饲料制造基础设施.
- 亚太区域预计在2026至2033年的CAGR增长最快,为5.1%,因为畜牧业生产扩大、动物蛋白需求增加、家禽和水产养殖部门不断增长以及越来越多地采用矿物补充剂。
- 由于磷酸钙在动物饲料配方中被广泛用作钙和磷的来源,2025年磷酸钙部分以70%的比重带动了市场.
- 磷酸铵是增长最快的类型,预计其CAGR为5%,反映了对专门动物饲料配方中聚磷源的需求激增。
- 2025年,家禽业以家禽业为主,收入份额为48.3%,以广泛的全球家禽生产基地为首,家禽肉蛋需求也不断增加.
- Granule在2025年占了市场份额的55%,更受它有利的处理特性的青睐,减少了灰尘的产生,适合大规模饲料制造。
- 粉末段是生长速度最快的形态类,CAGR为5.9%,由它在不同动物饲料配方中容易混合和灵活所驱动.
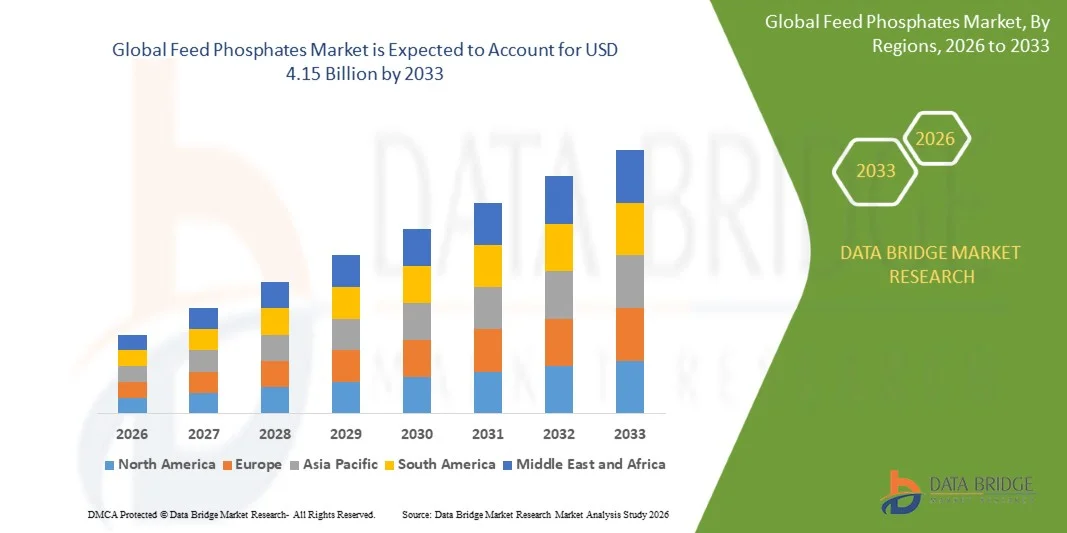
报告和饲料磷酸盐市场分割
|
属性 |
Feed Phosphates 关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括进口出口分析、生产能力概览、生产消费分析、价格趋势分析、气候变化假设、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
饲用磷酸盐市场的关键趋势是什么
- 磷酸饲料市场正日益转向精准磷营养,饲料制造商采用高度生物化的磷酸源、活性酶技术以及优化配方来改进磷的利用,同时减少不必要的补充。
- 例如,2025年4月,Phosphea在NutriForum 2025中介绍了研究,表明其磷酸钙(HumIPHORA)在经过测试的光酶剂量(P<0.001)中比在溴化炉中单钙磷酸酯(MCP)的可消化性更好,支持转向生物利用率更高的磷酸溶液和精准磷营养。
- 减少磷排出和养分径流的环境压力越来越大,这加强了这一趋势,鼓励制造商开发磷酸盐产品,在较低的包容性水平上提供更高的营养价值。
- 颗粒饲料磷酸盐在大型饲料厂中也越来越受青睐,因为可流性得到提高,出尘量减少,处理更便捷,在饲料生产过程中进行更精确的自动用药.
- 制造商同时投资于实用和创新的磷酸盐配方,这些配方可提高磷的可消化性并更高效地帮助动物利用养分,特别是在家禽和猪营养方面。
- 例如,2025年3月,磷酸盐强调颗粒大小、颗粒测量和产品稳定性等技术参数是选择和转换无机饲料磷酸盐时的重要考虑因素,反映出该行业日益重视优化磷酸盐配方和高效饲料制造。
- 越来越强调磷的效率、环境可持续性和精密饲料配制,预计会加快对更高生物利用率磷酸盐解决方案的需求,从而逐步从常规量补充转向注重性能的产品。
饲用磷酸盐市场的关键驱动器是什么
- 全球对包括家禽、猪肉、奶制品和海鲜在内的动物蛋白质的需求不断增长,这正在增加商业牲畜生产,从而驱动对含有生物可获取磷和钙的矿物质平衡饲料的需求。
- 例如,2025年10月,德赫斯在印度帕蒂亚拉开办了一所新的动物饲料厂,其初始生产能力为每年180 000吨,扩展潜力为240 000吨,表明继续投资于工业动物饲料生产,以支持该国日益增长的牲畜和家禽营养需求。
- 工业家禽、猪、奶和水产养殖业务的迅速扩大,对支持骨骼发育、生长、生殖性能、新陈代谢和饲料转化效率的科学配方饲料的需求日益增加。
- 越来越多的采用活性酶和精准营养也刺激了对更优质的磷酸盐产品的需求,使营养学家能够在保持动物性能和控制饲料成本的同时优化可消化磷.
- 例如,2026年2月,Cargill India宣布对旁遮普第二家乳制品饲料制造厂投资3,175万美元,计划年生产能力为40万吨,反映了印度商业乳制品产量和营养平衡的动物饲料需求不断增加。
- 随着全球肉类和水产养殖生产继续扩大,饲料制造商越来越注重营养效率,对可靠、生物可用和配制精准的磷酸盐饲料的需求预计将仍然是增长的主要动力
哪些因素挑战了饲料磷酸盐市场的增长
- 磷酸盐饲料制造商面临重大的原材料价格波动和供应链风险,因为磷酸盐的岩石供应在地理上是集中的,生产成本受到能源、硫磺、磷酸、物流和贸易条件的影响。
- 例如,2026年7月,《饲料战略》报告说,饲料-磷酸盐价格上涨和供应受限正在给饲料配方器造成压力,磷酸盐成本较高,硫和硫酸盐供应收紧,生产商报价有限,出口供应减少,增加了多氯乙烯、多氯乙烯和多氯乙烯的成本和不确定性。
- 关于磷排放和养分径流的环境法规也越来越严格,鼓励畜牧生产者减少过量的磷补充,并可能限制一些成熟市场的无机磷酸盐量。
- 越来越多地使用活性酶和精准喂养可以减少饲料配方所需的无机磷酸盐数量,给常规的DCP,MCP,和MDCP供应商带来量增长挑战.
- 此外,制造商必须满足关于氟、镉、重金属、溶解性、颗粒大小和生物利用率的日益严格的规格要求,提高整个供应链的质量控制要求和生产成本。
- 例如,欧洲联盟委员会于2026年2月重申,动物饲料必须满足对不良物质的严格安全要求,而欧盟的规则则规定了饲料和磷酸盐中包括镉、铅和氟在内的污染物的最高限值,提高了磷酸盐供应商的遵守和质量控制要求。
- 这些成本、监管和替代压力会限制磷酸盐消费的增长,特别是在成熟的市场上,在成熟的市场上,磷酸盐的采用和精准配制已经很普遍,这使得成本低廉和生物利用率高的磷酸盐产品对供应商越来越重要。
饲料磷酸盐市场如何分割
饲料磷酸盐市场根据种类,牲畜,形态,应用进行分化.
- 按类型
根据类型,饲用磷酸盐市场被分出分出为磷酸钙,磷酸钠,磷酸铵等. 由于磷酸钙在动物饲料配方中被广泛用作钙和磷的来源,2025年磷酸钙部分占了市场70%的比重. 这些产品被广泛融入了家禽、猪和反胃饮食,以支持骨骼发育、生长和代谢功能。 磷酸二钙和磷酸一钙特别重要,因为它们的营养性能已经确定,并广泛应用于商业饲料配方。 它们的高可用性和与复合饲料制造的相容性进一步支持了广泛采用。 对动物营养平衡的需求不断增加,继续增强磷酸钙产品的地位.
磷酸铵部分预计在预测期间增长最快,为5%的CAGR,其动力是专用动物饲料配方对磷浓缩源的需求不断增加。 这些产品提供了现成的磷,可以支持牲畜饮食中的矿物质营养. 越来越强调高效的营养利用,鼓励饲料制造商根据物种要求考虑不同的磷酸盐来源。 增加商业牲畜生产进一步支持了对富矿饲料成分的需求。 饲料配制技术的改进也为替代磷酸盐产品创造了机会。 对饲料效率和动物性能的日益重视,预计会支持部分的扩展。
- 牲畜
以牲畜为基础,饲料磷酸盐市场被分入家禽,猪肉,反刍动物,水产养殖等. 家禽业在2025年占了48.3%的市场份额,全球家禽生产基础广泛,对家禽肉和鸡蛋的需求不断增加。 家禽饮食需要平衡水平的磷和钙来支撑骨骼发育,生长,代谢和生产力. 饲用磷酸二钙和磷酸单钙等磷酸盐被广泛用于溴化物和地层饲料配方. 家禽的快速生产周期也提高了高效营养利用的重要性. 商业家禽养殖的扩大正在增加对含有基本矿物的配方饲料的需求。
预计在预测期间,由于鱼和虾产量增加,水产养殖业扩大,水产养殖业增长最快,为5.4%。 商业性水产养殖业务越来越依赖含有均衡矿物质水平和其他基本养分的成品饲料。 饲用磷酸盐支持骨骼发育,磷代谢,生长,以及水生物种的整体动物性能. 海产食品消费不断增加,鼓励生产者扩大主要生产区域的水产养殖能力。 因此,更多地使用商业性水生饲料正在引起对磷酸盐成分的额外需求。 亚太因其广泛的水产养殖和不断扩大的饲料工业而仍然是一个重要的增长领域.
- 按表单
根据形态,饲料磷酸盐市场被分入粉末和颗粒. 颗粒地段在2025年占据了55%的市场份额,原因是其有利的处理特点、灰尘生成减少以及适合大规模饲料制造。 颗粒磷酸盐可以被高效地运输、储存并融入动物饲料混合物。 其物理特征有助于改善饲料加工过程中磷酸盐分配的统一性. 它们特别适合自动化的饲料搅拌和混合作业。 与非常精细的粉末材料相比,粉尘形成减少还可以改善工作场所的处理条件. 动物饲料生产的日益工业化正在支持采用颗粒磷酸盐产品。
粉末部分预计在预测期间增长最快,为5.9%的CAGR,同时它还容易混合和灵活使用不同的动物饲料配方。 粉末磷酸盐可以被高效地融入预混合物和完全饲料配体. 其细微的颗粒特性使制造商能够实现磷和钙在整个饲料混合物中的一致分布. 它们广泛适用于家禽,猪,朗米纳特等动物饲料应用. 粉制品也为制造商开发特定物种和定制饲料配方提供了灵活性。 对精密矿物补充的需求日益增加,这进一步支持了精密矿物补充的使用。
- 以 应用
根据应用情况,将磷酸盐饲料市场分入家禽饲料,猪饲料,牛饲料,乳用饲料,水产养殖饲料,宠物饲料等动物饲料. 家禽饲料部门在2025年占了45%的市场份额,辅以在布鲁尔和分层饮食中广泛使用磷酸盐补充剂。 磷和钙对骨骼的发育,生长,代谢,和蛋的生产至关重要,使磷酸补充在家禽营养中占有重要地位. 饲料制造商广泛使用磷酸盐成分来制作营养平衡的商业家禽饮食. 对家禽肉和鸡蛋的需求不断增加,这正鼓励继续扩大商业性家禽生产。 越来越多地采用复合饲料,进一步加强了对磷酸饲料的需求。
在预测期间,由于鱼和虾产量的增加以及越来越多的水生饲料的采用,水产养殖饲料部门预计将增长最快,达到6.0%。 磷酸盐是平衡水生饮食的重要组成部分,因为它们有助于磷营养和骨骼发育. 水产养殖业的日益强化正在鼓励生产者依赖科学制作的饲料而不是传统饲料做法。 海产食品消费不断增加,进一步支持了商业水产养殖业务的扩展. 对有效利用饲料的需求日益增加,这也鼓励纳入优化矿物资源。 亚太和其他新兴市场水产养殖生产的扩大正在创造出更多机会。
哪个地区拥有饲用磷酸盐市场的最大份额
- 北美主导了磷酸饲料市场,2025年收入份额最大,为38.18%,辅以高肉类消费,技术先进的畜牧养殖,动物饲料补充品需求强劲,并建立了饲料制造基础设施.
- 本区域还得益于动物营养精准化、动物饲料制造商的建立,以及家禽、猪和反刍动物生产的严格饲料质量标准。 强有力的商业耕作做法和日益强调饲料效率,继续支持磷酸盐消费。 成熟的畜牧业和先进的饲料加工能力的存在,进一步加强了北美在全球市场上的地位.
美国饲料磷酸盐市场透视
美国的磷酸盐饲料市场正在强劲增长,原因是该国大规模畜牧生产,动物饲料制造业发达,对动物营养平衡的需求也不断增加. 国内成熟的家禽、猪、乳制品和牛等部门,以及越来越多的精准营养做法,正在推动对磷酸盐饲料的需求,贯穿商业饲料应用。 此外,越来越强调磷可消化性、饲料效率和动物健康,正在加速将优化磷酸盐来源纳入牲畜饮食。
亚太饲料磷酸盐市场透视
预计亚太磷酸盐饲料市场将迅速增长,其推动力是畜牧和水产养殖生产增加,肉类和海鲜消费增加,以及中国、印度和日本等国商业饲料制造业的扩大。 越来越多地采用科学配制的动物膳食,提高对动物营养的认识,以及对高效饲料成分的需求不断增长,这些都有利于扩大区域市场。 此外,大规模家禽、猪、乳制品和水产养殖业日益猖獗,正在加速整个区域的磷酸盐饲料消费。
日本饲料磷酸盐市场透视
日本的磷酸盐饲料市场由于对优质动物营养的需求不断增加、牲畜养殖方法先进以及日益强调饲料效率而持续增长。 家禽、猪、奶和水产养殖业生产者越来越多地使用含有磷酸盐补充剂的营养平衡的饲料配方,以支持动物生长和健康。 此外,越来越多地采用精确喂养技术和该国注重高效的牲畜生产,进一步促进了市场增长。
中国饲料磷酸盐市场透视
中国饲料磷酸盐市场正在快速增长,其驱动力是该国广泛的畜牧业和水产养殖业,扩大了复合饲料生产,动物蛋白的需求也不断增长. 越来越多地采用科学配制的家禽、猪、牛和水生饲料,大大推动了对磷酸盐成分的需求。 此外,增加对现代饲料制造业的投资,更加注重动物健康和饲料效率,水产养殖业迅速发展,使中国成为全球磷酸饲料增长最快的市场之一.
英国饲料磷酸盐市场透视
英国的磷酸盐饲料市场正在稳步增长,同时越来越多地采用先进的动物营养做法,建立了牲畜生产,对营养平衡的复合饲料的需求也越来越大。 对磷的利用、动物健康和可持续饲料配方的日益重视正有助于在家禽、猪、牛和奶制品的应用中使用高效的磷酸盐来源。 此外,严格的饲料质量要求和越来越多地采用精密营养技术正在提高饲料配制效率并支助联合王国的市场增长。
德国饲用磷酸盐市场透视
德国的磷酸盐饲料市场正在稳步扩大,原因是该国家畜部门强大,饲料制造能力先进,动物营养精准技术日益被采用. 家禽、猪、牛和乳制品生产商越来越多地利用磷酸盐补充剂来维持平衡的矿物质营养并改进动物的性能。 饲料配制的持续进步,对磷可消化性的日益重视,以及高度注重饲料质量和环境可持续性的监管,正在进一步推动德国的市场增长。
饲料磷酸盐市场哪家顶级公司
饲料磷酸盐工业主要由历史悠久的公司主导,包括:
- 摩赛克公司(美国).
- 努特里安有限公司.(加拿大)
- OCP 办公室(摩洛哥)
- 磷酸盐(法国)
- 亚拉国际协会(挪威)
- 欧洲化学品集团公司(瑞士)
- PhosAgro(俄罗斯)
- Fosfitalia S.p.A.(意大利)
- J.R. Simplot公司(美国)
- ICL集团有限公司(以色列)
- 普拉扬(比利时)
- KEMAPCO(约旦)
- 马登(沙特阿拉伯)
- TIMAB 工业(法国)
- Wengfu集团有限公司(中国)
- 云南磷化工集团有限公司 (中国).
- (中国)
- 四川禄口磷化工有限公司(中国).
- 江苏霍诺化学有限公司(中国)
饲用磷酸盐市场的最新发展是什么
- 2025年12月,Phosphea重点介绍了HumIPHORA在家禽营养方面的新研究,显示出与传统的磷酸盐来源相比,它有可能提高磷和钙的利用率. 研究的重点是改善养分吸收并减少对家禽饮食中传统磷酸盐的依赖。 HumIPHORA旨在与胃肠道中的营养物相互作用并改进以植物为主的磷的使用. 这一发展支持更广泛地走向更可持续、营养效率更高的磷酸盐饲料解决方案。
- 2025年10月,Phosphea发表了关于动物饲料中使用的有机和无机磷源特征的研究,强调了高可消化性的无机饲料磷酸盐在动物精准营养中的作用. 研究研究了常用的磷酸单钙,磷酸单钙和磷酸二钙的来源及其在磷和钙含量上的差异. 发展强调根据可消化性和营养要求选择磷酸盐来源。 这项工作表明,该行业越来越注重优化磷酸盐的选择,而不是仅仅增加矿物质补充。
- 2024年12月,Phosphea和MOFVET组织了一次活动,在阿尔及利亚市场推出HumIPHORA,扩大了公司在北非的磷酸盐创新. 发布会向客户介绍该产品并突出其作为动物营养替代磷酸盐溶液的应用. HumIPHORA旨在提供高质量的磷,同时改善以植物为主的磷的使用. 阿尔及利亚的发射表明,创新的磷酸饲料产品已扩展到更多的国际市场。
- 2025年3月,Phosphea发表了对无机饲料磷酸盐技术参数的评估,强调了饲料制造过程中pH值等特性和粒子特性的重要性. 该公司指出,磷酸盐特性的差异会影响饲料加工条件和设备性能. 研究强调,制造商在从一个磷酸盐来源转变为另一个磷酸盐来源时需要考虑技术参数。 发展凸显出饲料-磷酸盐创新如何越来越多地满足营养和制造业需求。
- 2022年4月,Phosphea将HumIPHORA作为以磷酸钙为原料进行动物营养的磷酸盐新发明. 该产品是为提供高质量的磷源而研制的,同时改善了以植物为原料的磷在饲料配方中的使用. 其发展标志着向磷酸盐解决办法的转变,其目的是提高营养效率,而不是仅仅依靠常规矿物补充。 这次启动标志着产品开发朝着更可持续和更精准的磷酸饲料解决方案迈出了重要一步。
SKU-

目录
1 引言
1.1 研究目標
1.2 市場定義
1.3 全球飼料磷酸鹽市場概況
1.4 貨幣和定價
1.5 限制
1.6 覆蓋市場
2 市場區隔
2.1 關鍵要點
2.2 全球飼料磷酸鹽市場規模
2.2.1 供應商定位網格
2.2.2 技術生命線曲線
2.2.3 市場引導
2.2.4 公司定位網格
2.2.5 公司市佔率分析
2.2.6 多變量建模
2.2.7 需求方和供給方變量
2.2.8 終端產品消費趨勢
2.2.9 自上而下的分析
2.2.10 測量標準
2.2.11 供應商份額分析
2.2.12 來自關鍵主要訪談的資料點
2.2.13 來自關鍵二級資料庫的資料點
2.3 全球飼料磷酸鹽適口劑市場:研究快照
2.4 假設
3 市場概覽
3.1 驅動程式
3.2 限制
3.3 機遇
3.4 挑戰
4 執行摘要
5 項優質見解
5.1 價值鏈分析
5.2 供應鏈分析
5.3 波特五力分析
5.3.1 供應商的議價能力
5.3.2 買家/消費者的議價能力
5.3.3 新進入者的威脅
5.3.4 替代產品的威脅
5.3.5 競爭對手的強度
5.4 主要市場參與者所採用的成長策略
5.5 技術創新概述
5.6 產業趨勢與未來展望
5.7 影響最終使用者購買決策的因素
6 監管框架和指南
7 全球飼料磷酸鹽市場(按類型)
7.1 概述
7.2 磷酸鈣
7.2.1 磷酸鈣(依類型)
7.2.1.1. 磷酸一鈣(MCP)
7.2.1.2. 磷酸氫鈣(DCP)
7.2.1.3. 其他(如有)
7.2.2 磷酸鈣(依形態)
7.2.2.1. 乾燥
7.2.2.2. 液體
7.2.2.3. 磷酸鈉
7.2.3 磷酸鈉(依形態)
7.2.3.1. 乾燥
7.2.3.2. 液體
7.2.3.3. 磷酸銨
7.2.4 磷酸銨(依形態)
7.2.4.1. 乾燥
7.2.4.2. 液體
7.2.4.3. 磷酸鎂
7.2.5 磷酸鎂,依形態
7.2.5.1. 乾燥
7.2.5.2. 液體
7.2.5.3. 其他
8 全球飼料磷酸鹽市場(依形態)
8.1 概述
8.2 乾燥
8.2.1 乾式,依類型
8.2.1.1. 粉末
8.2.1.2. 顆粒
8.2.1.3. 其他(如有)
8.3 液體
9 全球飼料磷酸鹽市場(按牲畜)
9.1 概述
9.2 反芻動物
9.2.1 反芻動物(依磷酸鹽類型)
9.2.1.1. 磷酸鈣
9.2.1.2. 磷酸鈉
9.2.1.3. 磷酸銨
9.2.1.4. 磷酸鎂
9.2.1.5. 其他
9.3 豬
9.3.1 豬,依磷酸鹽型
9.3.1.1. 磷酸鈣
9.3.1.2. 磷酸鈉
9.3.1.3. 磷酸銨
9.3.1.4. 磷酸鎂
9.3.1.5. 其他
9.4 污染
9.4.1 污染,依磷酸鹽類型劃分
9.4.1.1. 磷酸鈣
9.4.1.2. 磷酸鈉
9.4.1.3. 磷酸銨
9.4.1.4. 磷酸鎂
9.4.1.5. 其他
9.5 水產養殖
9.5.1 水產養殖,依磷酸鹽型
9.5.1.1. 磷酸鈣
9.5.1.2. 磷酸鈉
9.5.1.3. 磷酸銨
9.5.1.4. 磷酸鎂
9.5.1.5. 其他
9.6 其他
10 全球飼料磷酸鹽市場(依分銷管道)
10.1 概述
10.2 直接
10.3 間接
11 全球飼料磷酸鹽市場(依國家)
11.1 全球飼料磷酸鹽市場,(本章所有細分市場均按國家/地區劃分)
11.2 北美
11.2.1 美國
11.2.2 加拿大
11.2.3 墨西哥
11.3 歐洲
11.3.1 德國
11.3.2 英國
11.3.3 義大利
11.3.4 法國
11.3.5 西班牙
11.3.6 瑞士
11.3.7 荷蘭
11.3.8 比利時
11.3.9 俄羅斯
11.3.10 丹麥
11.3.11 瑞典
11.3.12 波蘭
11.3.13 土耳其
11.3.14 歐洲其他地區
11.4 亞太地區
11.4.1 日本
11.4.2 中國
11.4.3 韓國
11.4.4 印度
11.4.5 澳大利亞
11.4.6 新加坡
11.4.7 泰國
11.4.8 印度尼西亞
11.4.9 馬來西亞
11.4.10 菲律賓
11.4.11 紐西蘭
11.4.12 越南
11.4.13 亞太其他地區
11.5 南美洲
11.5.1 巴西
11.5.2 阿根廷
11.5.3 南美洲其他地區
11.6 中東和非洲
11.6.1 南非
11.6.2 阿聯酋
11.6.3 沙烏地阿拉伯
11.6.4 阿曼
11.6.5 卡達
11.6.6 科威特
11.6.7 中東和非洲其他地區
12 全球飼料磷酸鹽市場、公司格局
12.1 公司份額分析:全球
12.2 公司份額分析:北美
12.3 公司份額分析:歐洲
12.4 公司份額分析:亞太地區
12.5 合併與收購
12.6 新產品開發與審批
12.7 擴張與合作
12.8 監管變化
13 全球飼料磷酸鹽市場、SWOT 和 DBMR 分析
14 全球飼料磷酸鹽市場,公司簡介
14.1 馬賽克公司
14.1.1 公司概況
14.1.2 收入分析
14.1.3 地理分佈
14.1.4 產品組合
14.1.5 近期發展
14.2 NUTRIEN有限公司
14.2.1 公司概況
14.2.2 收入分析
14.2.3 地理分佈
14.2.4 產品組合
14.2.5 近期發展
14.3 OCP集團
14.3.1 公司概況
14.3.2 收入分析
14.3.3 地理分佈
14.3.4 產品組合
14.3.5 近期發展
14.4 雅苒國際
14.4.1 公司概況
14.4.2 收入分析
14.4.3 地理分佈
14.4.4 產品組合
14.4.5 近期發展
14.5 歐洲化學集團
14.5.1 公司概況
14.5.2 收入分析
14.5.3 地理分佈
14.5.4 產品組合
14.5.5 近期發展
14.6 PHOSAGR 集團公司
14.6.1 公司概況
14.6.2 收入分析
14.6.3 產品組合
14.6.4 地理分佈
14.6.5 最近的發展
14.7 魯利爾集團
14.7.1 公司概況
14.7.2 收入分析
14.7.3 產品組合
14.7.4 地理分佈
14.7.5 近期發展
14.8 ECOPHOS集團
14.8.1 公司概況
14.8.2 收入分析
14.8.3 產品組合
14.8.4 地理分佈
14.8.5 近期發展
14.9 福斯菲塔利亞集團
14.9.1 公司概況
14.9.2 收入分析
14.9.3 產品組合
14.9.4 地理分佈
14.9.5 近期發展
14.1 JR辛普洛特公司
14.10.1 公司概況
14.10.2 收入分析
14.10.3 產品組合
14.10.4 地理存在
14.10.5 近期發展
14.11 蒂瑪布工業
14.11.1 公司概況
14.11.2 收入分析
14.11.3 產品組合
14.11.4 地理存在
14.11.5 近期發展
14.12 PHOSAGRO
14.12.1 公司概況
14.12.2 收入分析
14.12.3 產品組合
14.12.4 地理存在
14.12.5 近期發展
14.13 AG CHEMI 集團有限公司
14.13.1 公司概況
14.13.2 收入分析
14.13.3 產品組合
14.13.4 地理存在
14.13.5 近期發展
14.14 ELIXIR集團
14.14.1 公司概況
14.14.2 收入分析
14.14.3 產品組合
14.14.4 地理存在
14.14.5 近期發展
14.15 巴菲德
14.15.1 公司概況
14.15.2 收入分析
14.15.3 產品組合
14.15.4 地理存在
14.15.5 近期發展
14.16 RA企業
14.16.1 公司概況
14.16.2 收入分析
14.16.3 產品組合
14.16.4 地理存在
14.16.5 近期發展
14.17 北汽集團製藥
14.17.1 公司概況
14.17.2 收入分析
14.17.3 產品組合
14.17.4 地理存在
14.17.5 近期發展
14.18 雲南磷化工集團有限公司
14.18.1 公司概況
14.18.2 收入分析
14.18.3 產品組合
14.18.4 地理存在
14.18.5 近期發展
14.19 河北康達利藥業有限公司
14.19.1 公司概況
14.19.2 收入分析
14.19.3 產品組合
14.19.4 地理存在
14.19.5 近期發展
14.2 ROTEM 土耳其
14.20.1 公司概況
14.20.2 收入分析
14.20.3 產品組合
14.20.4 地理存在
14.20.5 近期發展
*註:以上公司並非詳盡無遺,僅根據我們先前客戶的要求而列出。我們的研究涵蓋了超過100家公司,因此,公司名單可根據相關報告的要求進行修改或替換。
15份相關報告
16 問卷
17 關於數據橋市場研究
18 關於數據橋市場研究

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











