


全球鑄造化學品市場細分,按類型(苯、甲醛、萘、苯酚、二甲苯等)、產品類型(黏合劑、添加劑、塗料、助焊劑等)、鑄造類型(黑色金屬和有色金屬)、鑄造工具類型(澆注刀、抹刀、升降器、手動篩網、排氣線、夯錘、棉籤、澆口銷和切割器等)、鑄造工藝類型(熱鍍鋅和化學鍍鎳)、鑄造系統類型(砂型鑄造系統和化學粘合砂型鑄造系統)、應用(鑄鐵、鋼、鋁等)、分銷渠道(電子商務、專賣店、B2B/第三方分銷商等) - 產業趨勢和預測到 2032 年
创始化学品市场规模和增长率是多少
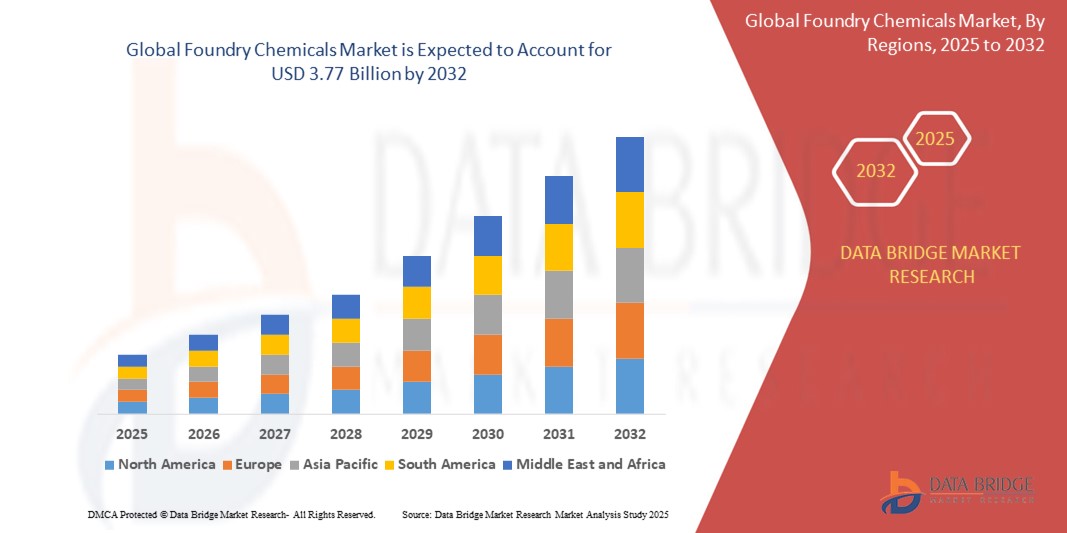
- 根据数据桥市场研究分析,全球铸造化学品市场规模估价如下:2024年26.1亿美元并可望达到到2032年达到37.7亿美元, 以美元计CAGR为4.7%.预测期间
- 工业化程度的提高和汽车、建筑和重型机械部门对高精度铸造金属组件的需求的上升,促使有色和有色铸造厂更广泛地采用先进的铸造化学品,为市场增长提供了动力。
- 此外,日益强调节能生产,减少铸造缺陷并遵守环境条例,正在加速使用生态友好的粘合剂、特有添加剂和树脂系统,从而大大地推动了工业的增长。
市场大小和预测
- 全球市场价值(2024年):2.61亿
- 预期市场价值(2032年):3.77亿美元
- CAGR预测(2025-2032年): 4.7%
化学品市场分析
- 铸造化学品是铸造工艺中使用的必要化合物,可以提高模具强度,提高表面完好度,确保冶金完整性,并优化金属固化过程中的性能. 其中包括用于各种金属和铸造技术的粘合剂、涂层、通量和添加剂
- 对轻而易举、复杂的金属组件的需求日益增加,特别是在汽车和航空航天工业,随着铸造业务的现代化和可持续、低VOC解决方案的推动,正在推动全球铸造化学品市场向前发展。
- 北美主导了铸造化学品市场 份额2024年超过40%,原因是汽车、航空航天和工业机械部门的需求强劲,这些部门严重依赖高质量的金属铸造
- 由于中国、印度和日本等国家的工业化速度快、基础设施发展和生产能力不断提高,预计亚太区域在预测期间将成为铸造化学品市场增长最快的区域。
- 由于汽车发动机、建筑设备、铁路部件和工业机械中使用的以钢铁为原料的铸造产品在全球占主导地位,2024年的市场份额为62.3%。 热铸造依靠广泛的化学品——包括氧化铁添加剂、核心油和耐腐涂层——以确保适当的冶金特性、铸造强度和模具稳定性
报告范围和创始化学品市场分割
|
属性 |
化学品关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括进口出口分析、生产能力概览、生产消费分析、价格趋势分析、气候变化假设、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
创始化学品市场的关键趋势是什么
“增加生态友好产品需求”
- 可持续性目前处于铸造化学品市场的前列,在低毒性、可再循环和可生物降解的产品线上增加投资,以解决环境问题和监管要求
- 例如,ASK化学品公司率先推出生态友好型树脂粘合剂和低VOC涂层,支持铸币局遵守严格的环境条例,并为该行业的业绩和可持续性制定基准
- 先进的化学工程使传统、以石化为基础的剂能被高性能、以水为基和以碱为基的溶液所取代
- 自动化和工艺控制创新装备铸造厂以优化化学用量,最大限度减少浪费,提高效率,加快采用绿色解决方案.
- 跨部门合作,包括化学专业、初创企业和研究组织之间的伙伴关系,正在加速下一代对环境负责的粘合剂和添加剂的商业化
- 客户偏好和采购政策正转向其产品具有经核实的“绿色”认证并符合新的可持续性标准的供应商
化学品市场动态
驱动程序
“汽车和航空工业需求的增长”
- 汽车和航空航天部门的增长和持续创新是铸造化学品的主要需求驱动力,这两个行业都需要精确、高质量的铸造——改进效率和产品质量的必要的先进配方
- 例如,Vesuvius公司向BMW和Ford等主要汽车电子设备供应高脂粘合剂和特制涂层。 在航空航天方面,Vesuvius与OEMs和一级供应商合作,为净零倡议所要求的复杂合金铸造提供生态友好的解决办法。
- 车辆和飞机生产中的轻量级和电气化能增强对能可靠地生产铝和镁组件的铸造化学品的需求
- 快速原型化和复杂而成熟的设计的必要性促使供应商采用先进的捆绑化学工艺进行创新,满足全球铸造市场不断变化的需要
- 新兴经济体的工业扩张进一步刺激了对优质铸造的需求,加强了铸造化学品的市场增长
限制/挑战
“监管压力和环境关切”
- 铸造化学品生产商正受到日益严格的监管审查,全球和区域框架加强了对危险排放、工人接触和化学废物的控制,迫使广泛采用更安全、环境意识强的配方
- 例如,BASF对严格的欧洲联盟VOC排放限制作出了反应,迅速重新制定和推出新的符合要求的涂层和粘合剂产品,具体用于在严格管制的市场上运作的铸造厂
- 对污染、废物产生和碳足迹进行公共、政府和市场监督,提高了在绿色转型中滞后的公司的业务和声誉风险
- 适应不断演变的标准,需要对重新制定、认证和流程升级进行投资,由此带来的成本尤其给中小市场参与者带来挑战
- 技术障碍和经济制约可能减缓成本敏感或管制不严的区域全面采用绿色化学剂的速度,尽管主要行为者正在以主动举措来调整步伐
化学品市场范围
市场按照类型,产品类型,铸造类型,铸造工具类型,铸造工艺类型,铸造系统类型,应用,发行渠道划分.
- 按类型
根据类型,铸造化工市场被分入苯,甲醛,甲苯,苯酚, x等. 苯酚部分在2024年以最大的收入份额支配了市场,其驱动力在于它在生产苯酚树脂中的广泛应用,这些树脂作为砂铸中的核心粘合剂. 这些树脂因其出色的热阻性能,强相接性能和维相稳定性而得到高度评价,这对于汽车,国防,重型机械等部门生产出高精度,复杂的金属铸造物至关重要. 以酚为原料的配方的多用途性使得它们能够因地制宜地适应各种发霉密度和治愈条件,从而进一步加强了它们在全球铸造厂中的支配地位。
甲醛分解预计将在2025年至2032年期间增长最快,因为它在合成苯酚-甲醛和尿素-甲醛等关键铸造树脂方面发挥着关键作用. 越来越多的采用以甲醛为原料的绑定剂得到了高容量铸造部件产量的增加和冷箱和无烟泡工艺的进步的支持,这些工艺需要快速加工,化学稳定的绑定系统. 此外,鼓励减少甲醛排放的监管变化正在推动生态友好配方的创新,进一步加快了分块增长。
- 按产品类型
根据产品类型,将市场分解为粘合剂,添加剂,涂料,通量等. 绑定器部分在2024年以收入份额最高的市场为首,这主要是因为它们的核心作用是将沙子粘住一起来制造耐用而准确的模具. 无论是用在冷箱,热箱,还是用在无斑点的工艺中,绑定剂都会影响模具强度,气体通透性,以及整体铸造质量,使它们在有色和有色铸造中都是不可或缺的. 汽车和航空航天工业对复杂和轻量级铸造的需求不断增长,这也促使人们更加需要支持高性能铸造结果的先进粘接器技术。
添加剂部分预计将在预测期间出现最快的CAGR. 这些剂能增强模具和核心材料的具体特性,例如相撞性、折叠性、表面完好和抗活性能,从而达到较高的铸造精度。 由于转向精益制造、将缺陷降到最低程度以及生产耐受性更强的高性能部件,所以专用添加剂的使用有所增加。
- 按创建类型
根据铸造类型,将市场分入有色和有色铸造厂. 在汽车发动机、建筑设备、铁路部件和工业机械中使用的以钢铁为主的铸造产品在全球占主导地位的驱动下,有色车辆占2024年收入的最大份额为62.3%。 热铸造依靠广泛的化学品——包括氧化铁添加剂、核心油和可折叠涂层——确保适当的冶金特性、铸造强度和模具稳定性。
在2025年至2032年期间,有色金属部分预计将以最快的速度增长,其燃料来自对轻量级、抗腐蚀金属如铝、镁和锌的需求日益增加。 这些金属在电动飞行器、航空航天器和电子设备中日益突出,需要专门的铸造化学品,如去气剂、谷物精炼器和非铅通量,以便在有色铸造作业中实现精密和冶金纯度。
- 按创建工具类型
以铸造工具类型为基础,将市场分入,包括铲子,tro子,起重机,手谜,通气管线,斜拉机,斯瓦布,斯普尔接针和切口等. 2024年,斯普尔披针和切口因其在塑造地标系统和控制模具内的金属流量方面起不可或缺的作用而占了最大的收入份额. 这些工具的性能在与适当的涂层和释放剂相结合后会得到显著提高,这些剂会减少积聚和穿戴,延长工具寿命并保持铸造完整性.
手谜和起重器部分预计将在预测期间迅速增长,原因是在沙地处理过程中机械化和人机学升级增加。 随着对劳动效率和安全的日益关注,对耐用和耐用化学品的工具的需求正在增加,这些工具能够有效地协助混合、过滤和运输经过化学处理的模具材料。
- 按创建进程类型
根据工艺类型,市场分为热激发和无电镀镍. 热激发部分在2024年占据了市场主导地位,主要原因是它在建筑、汽车框架和能源基础设施中使用抗腐蚀锌涂层。 这一工艺得益于一套化学品,如脱脂剂、腌取剂和通量等,这些化学品能加强粘合和涂层的统一性,确保室外和高穿戴应用中的寿命。
无电镀镍部分预计将在2025年至2032年注册最高的CAGR,其驱动力在于其不使用电流而沉淀出统一高硬度涂层的能力. 这种技术在电子、航空航天和工具工业中越来越受欢迎,在复杂的地美图上进行精密涂层至关重要。 它越来越受欢迎,这推动了对高纯度还原剂、稳定剂和pH值控制化学品的需求,以确保电镀的一致性和性能。
- 按创建系统类型
以铸造系统为基础,将市场分解为砂铸系统和化工捆绑砂铸系统. 2024年沙子铸造系统段占据了市场主导地位,因为沙子铸造系统长期使用并适合大量生产大型而简单的铸造. 这些系统广泛使用硅砂、天然粘合剂和涂层,并继续因其成本效益和适应不同的铸造环境而受到青睐。
由于精度要求增加,废料率降低,表面完成率提高,因此,化学捆绑的沙子铸造系统部分预计将以最快的速度增长。 这些系统利用了由化学治愈的粘合剂,如呋喃、苯甲酸氨酯和烷基树脂,这些树脂提供了极佳的维稳定性和更快的治愈时间——现代高通量铸造操作的关键因素。
- 通过应用程序
根据应用情况,市场分为铸铁,钢铁,铝等. 铸铁部分由于广泛用于汽车部件,工业机械,市政管线和农业设备,在2024年占有了最大的市场份额. 铸造化学品通过将含料最小化,改善模具释放,并提炼谷物结构来增强铸造性能,这对重而复杂的铸造物特别重要.
由于全球转向轻量级、节能载体和航空航天部件,铝片段预计将在2032年增长最快。 铝铸造需要以熔融处理剂,抗氧化剂等形式提供先进的化学支持,并需要专门的放出涂层来提高铸造质量,降低孔隙度,并符合严格的行业规格.
- 按发行频道
以发行渠道为基础,将市场分入电子商务,特色商店,B2B/第三方经销商等. B2B/第三方经销商部分在2024年主导了市场,这归功于其广泛的供应商网络、现场技术支持以及提供量产量定制化学解决方案的能力。 这些经销商常常提供后勤、库存管理和合规服务,以适应具有复杂采购需要的大型铸造厂。
由于工业供应链数字化程度不断提高,以及寻求灵活、透明采购渠道的中小型铸造厂越来越多,预计电子商务部门在预测期间增长最快。 在线平台可以更容易地比较产品规格、更快的订货周期、以及获得有及时交货好处的特有或专门化学品。
化学品市场区域分析
- 北美主导了铸造化学品市场,2024年收入份额最大,超过40%,受汽车、航空航天和工业机械部门强劲需求驱动,这些部门严重依赖高质量的金属铸造
- 本区域受益于成熟的制造基础设施、广泛使用技术先进的铸造工艺以及高浓度的需要专门化制剂的铸造厂。
- 正在对轻量级金属铸造、环境合规和精密部件进行投资,继续推动对有色和有色铸造厂的高级粘合剂、添加剂和涂层的需求。
美国铸币局化学品市场透视
美国铸币化学品市场获得了2024年北美最大的收入份额,这得益于该国广泛的工业基础和铸币业务的持续现代化. 汽车和重型设备制造商越来越多地采用高性能的铸造化学品,以满足严格的耐久性和排放标准。 推动节能生产,加上电动车辆的兴起,带动了对铝铸造化学品和低VOC绑定剂的需求. 此外,冷箱和无烟泡技术的创新正在支持转向更可持续和高精度的发型过程。
欧洲化工市场透视
预计在预测期间,欧洲铸造化学品市场将稳步扩大CAGR,主要依靠严格的环境条例、强劲的工业产出和对轻量级和耐腐蚀铸造物的日益增长的需求。 本区域各国正在投资于下一代金属成型技术,越来越倾向于采用有利于生态的粘合剂和低排放涂层。 主要的汽车、机械和能源部件制造商的存在促进了对特种铸造化学品的持续需求,特别是在德国、法国和意大利。
英国铸币局化学品市场透视
由于航空航天、国防和可再生能源部门对铸造金属组件的需求不断增长,预计英国铸造化学品市场将在温和的CAGR增长。 英国的铸币局正越来越多地转向先进的化学配方来减少材料浪费并改进铸造精度. 此外,注重去碳化工业过程正在促使更多地采用低排放粘合器系统和节能热处理化学品。
德国铸币局化学品市场透视
德国的铸造化学品市场预计将在强大的CAGR扩展,得到该国高度先进的制造生态系统的支持并重视工程卓越. 德国铸造厂率先采用可持续的铸造做法,越来越多地使用符合性能和环境基准的树脂系统和添加剂。 汽车和机械应用中对铝和高档钢铸造的需求日益增加,进一步助长了对可靠高纯度化学溶液的需求.
亚太化学品市场洞察
亚太铸造化学品市场预计将以2025至2032年最快的速度增长,其动力是迅速工业化、基础设施发展以及中国、印度和日本等国家不断增长的生产能力。 汽车、建筑和电子部门对铸造金属部件的需求激增,正在加快先进铸造化学品的吸收。 本区域具有成本效益的生产能力和日益采用现代铸造技术正在将亚太航天中心转变为铸造创新的全球中心。
日本创始化学品市场透视
由于日本注重精密铸造和清洁制造做法,日本铸造化学品市场正获得更大的吸引力。 日本铸币局以汽车、电子和机器人工业的强大基础,正在优先考虑高性能的化学解决方案,以确保维度准确并尽量减少环境影响。 对小型、无缺陷的铸造部件的需求日益增加,这驱动了对先进涂层、粘合剂和地表处理化学品的需求。
中国铸币局化学品市场透视
中国铸币化学品市场占2024年亚太地区收入份额最大,得到该国庞大铸币基地,基础设施快速增长,政府支持工业现代化的支持. 中国仍然是世界上最大的铸造厂,铝、铁和钢铸造厂使用的化学品消费量不断上升。 该国强有力的国内供应链,加上对质量、可持续性和自动化的日益强调,正在大大地刺激对先进的铸造化学解决方案的需求。
化学品市场份额
铸币化工行业主要由历史悠久的公司领导,包括:
- 圣戈班性能陶瓷和反射器(PCR)(法国)
- 木匠兄弟公司(美国)
- Compax工业系统有限公司(印度)
- 科尔希尔铝 (英国).
- CS Additive GmbH(德国)
- CAGroup (AMC Group的子公司)(美国)
- 曼库索化学品有限公司(加拿大)
- Ceraflux India Pvt. Ltd. (印度)
- Forace Polymers(P)有限公司(印度)
- 苏格兰化学 (英国).
- 杜邦 (美国).
- 约翰·温特 (英国).
- 格鲁吉亚-太平洋化学品(美国)
- Ultraseal India Pvt. Ltd. (印度)
- 胡特内斯-阿尔贝图斯(德国)
- 维苏威斯 (英国).
- ASK化学品公司(阿什兰分公司)(德国)
- 伊梅尔斯(法国)
- 山东冠化工股份有限公司(中国)
- 卡韦纳吉·斯皮克(意大利)
全球创始化学品市场的最新动态
- 2024年6月,全球领先的特产化工公司Clariant宣布参加2024年7月4-7日在上海国家展览会和会展中心举办的"金属中国". 作为中国乃至全球铸币部门的主要参与者,克拉里安特展示其最新创新,有望通过提高铸币流程效率、可持续性和业绩对市场产生重大影响。 公司深厚的行业专长和对下一代化学解决方案的重视,有可能加速在关键制造中心采用专门的铸造配方
- 2024年1月,洛拉门迪在印度铸币市场引起了人们的期待,即将推出最先进的产品,旨在重新确定工业基准。 预计这一创新将通过印度铸造业务引入更高的自动化、精准度和生产率,对市场产生积极影响。 因此,对符合新一代铸造技术的先进化学解决方案的需求有可能增加,从而支持了本区域的市场增长
- 2021年1月,ASK Chemicals(Assubsite of Ashland)引入了新的聚氨酯自导自导自导系统,该系统在性质上对环境有利,从而产生了良好的铸造效果和高生产率. 更新帮助公司提高公司商誉,未来提高销量.
- 2020年11月,Vesuvius参加了在土耳其伊斯坦布尔举行的ANKIROS 2020贸易博览会,旨在将与冶金工业相关的不同产品放在一个单一的屋顶下. 公司希望通过参加这次展览来改善其消费基础和销售
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











