



全球醫療保健互通性市場細分,按類型(軟體解決方案、服務及其他)、軟體類型(整合式和獨立式)、模型類型(集中式、混合式和分散式)、互通性等級(基礎互通性、結構互通性和語義互通性)、部署方式(雲端和本地部署)、應用領域(診斷、治療及其他)、最終
什么是保健互操作性市场规模和增长率
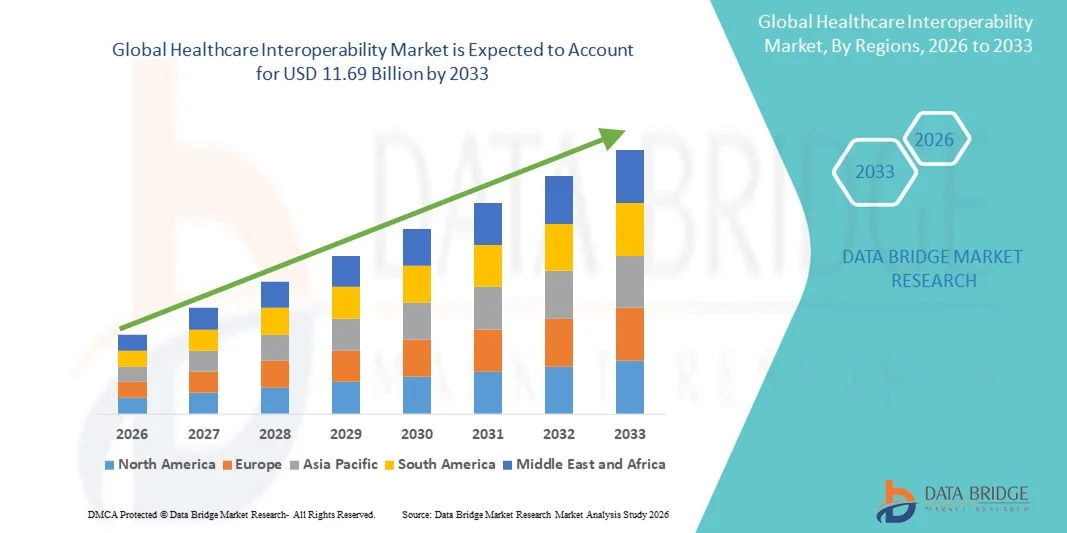
- 根据数据桥市场研究分析,全球保健互操作性市场规模被估价为:2025年44.7亿美元并可望达到到2033年11.69亿美元, 以美元计CAGR为12.75%.预测期间
- 市场增长在很大程度上是由于越来越多地采用电子健康记录数字保健平台和连通的保健系统,从而增进保健提供者之间的数据交流和业务效率
- 此外,医院、诊所和病人之间对无缝、安全和实时信息共享的需求日益增加,这正在将互操作性解决方案定位为现代保健基础设施的重要组成部分。 这些趋同因素正在加速采用保健互操作性解决方案,从而大大地推动了该行业的增长。
市场大小和预测
- 全球市场价值(2025):4.4亿
- 预期市场价值(2033年):11.69亿美元
- CAGR预测(2026-2033): 12.75%
医疗互操作性市场的主要外卖是什么
- 保健互操作性使各系统和提供者之间能够无缝地以电子方式交换病人保健信息,由于在临床和行政环境下有可能改善保健协调、病人结果和业务效率,这种互操作性正在成为现代保健服务的一个关键组成部分
- 对保健互操作性解决方案的需求不断上升,这主要是由于广泛采用电子保健记录、日益强调基于价值的护理以及医院、诊所和其他护理设施对实时获得准确的病人数据的需求日益增加。
- 北美主导了医疗互操作性市场,2025年收入份额最大,为39.5%,其动力是先进的医疗基础设施,数字保健技术的高采用率,以及关键解决方案提供者的强大存在,美国在政府规章和AI驱动的数据交换创新的支持下,在互操作性举措,特别是在综合提供网络和医院系统方面,出现了大幅增长
- 在预测期间,由于保健系统数字化增加、政府采取国家卫生信息交流举措以及对连通卫生技术的投资增加,预计亚太区域将是保健互操作性市场增长最快的区域。
- 软件解决方案部分主导了医疗互操作性市场,2025年的市场份额为42.7%,其驱动力是日益需要综合和独立平台,以促进在医疗生态系统之间安全、标准化和实时地交换病人数据
《范围和保健互操作性报告》
|
属性 |
保健互操作性关键市场观察 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
保健互操作性市场的主要趋势是什么
通过 AI-Driven 数据交换促进
- 全球保健互操作性市场的一个重要和正在加速的趋势是一体化。人工智能(AI)拥有健康信息交流平台,加强数据分析,预测洞察,实时临床决策.
- 例如,基于云的互操作性解决方案,例如InterSystems IRIS for Health利用AI对多个系统的病人数据进行汇总和分析,帮助提供者发现模式并优化护理工作流程.
- AI集成可以实现预测患者风险分数,异常实验室结果自动提示等功能,以及识别护理缺口,提高临床效率和患者结果.
- 互通平台与紧急医疗服务、实验室系统和病人监测装置的无缝连接有助于集中管理保健数据,使临床医生能够从单一界面获取全面的病人信息
- 这种智能化,AI驱动,互联互通的医疗保健系统的趋势,从根本上改变了对临床决策的期望,促使甲骨文健康等公司开发AI驱动的互操作平台,并带有预测分析功能和自动护理提示功能.
- 各个医院、诊所和综合交付网络对AI增强互操作性解决方案的需求正在迅速增长,因为提供商日益重视效率、准确性和协调的病人护理
- 对患者参与的日益重视正在推动互操作性解决方案,使患者能够安全地查阅其健康记录、预约时间安排和远程保健一体化,加强以患者为中心的护理
- 扩大跨机构和跨境卫生数据共享正在成为一种趋势,支持医学研究、临床试验和国际护理协调
保健互操作性市场动态
驱动程序
由于数字保健的采用和监管推动而增加的需求
- 数字保健平台日益被采用,加上政府授权进行保健信息交流,是增加保健互操作性解决方案需求的一个重要驱动因素
- 例如,2025年3月,Epic Systems宣布扩大互操作性能力,以遵守美国联邦信息屏蔽规则,使多个提供者之间能够无缝的病人数据交换
- 由于保健提供者注重改进护理协调和病人结果,互操作性解决方案可提供实时获得准确的病人记录的机会,减少重复检查和医疗出错
- 此外,基于价值的护理模式和人口健康管理举措日益得到实施,使相互操作的系统对业绩跟踪和报告至关重要
- 将紧急保健方案、以云为基础的保健平台和远程保健解决办法有助于统一数据管理,推动在大型医院网络和小型诊所之间采用保健互操作性
- 保健提供者、付款者和技术供应商之间日益加强的协作正在推动对互操作平台的需求,以简化整个保健生态系统的数据交换和分析
- 新兴经济体对保健信息技术基础设施的投资不断增加,为应用互操作性解决方案创造了新的机会,加快了跨渗透不足市场的采用
限制/挑战
数据安全关切和执行费用高
- 有关病人数据隐私的担忧,网络安全脆弱性,以及遵守《投资促进法》等条例对市场增长构成重大挑战
- 例如,高调的保健数据被破坏,使一些提供者对采用基于云的互操作性解决方案犹豫不决,担心未经授权的访问或赎金软件被攻击
- 通过高级加密、安全认证协议和定期系统审计解决这些安全问题,对于在保健组织之间建立信任至关重要
- 此外,实施包括软件、硬件和培训在内的综合互操作性平台的初期费用高昂,可能妨碍采用,特别是在较小的诊所或资源有限的地区。
- 虽然基于云的解决方案正在逐步降低前期成本,但高级特征,如人工智能分析仪表板和实时人口健康仪表板,往往具有很高的价值,限制了一些保健提供者的无障碍性。
- 通过强有力的安全措施、提供者教育和成本效益高的解决办法来克服这些挑战,对保健互操作性市场的持续增长至关重要
- 保健工作人员对变革的抵制,以及将遗留系统与新的互操作性平台相结合的复杂性,会减缓采用的速度,需要广泛的培训和支持
- 区域条例、标准和合规要求的可变性可能会对全球互操作性解决方案造成实施挑战,限制可扩展性和跨国界采用
保健互操作性市场如何分割
市场按照类型,软件类型,型号类型,互操作性水平,部署,应用,终端用户划分.
- 按类型
根据类型,保健互操作性市场被分割成软件解决方案,服务等. 软件解决方案部分主导了市场,2025年收入份额最大,为42.7%,其动力是,对综合和独立平台的需求日益增加,这些平台有助于在保健生态系统之间安全、标准化和实时地交换病人数据。 提供商正在优先考虑软件解决方案,以便它们能够无缝地连接紧急保健方案、实验室系统和病人监测装置,从而加强临床工作流程。 由于政府条例和倡议促进电子健康记录的采用和互操作性标准,市场在这一部分出现强劲增长。 此外,软件解决方案可以使医院网络和较小的诊所实现可扩展的一体化,使它们具有高度的多能性,对现代保健基础设施至关重要。 提供以云为基础的、由AI驱动的软件的公司正在进一步推动这一部分的通过。 软件解决方案还支持分析、报告和决策支持功能,使其对基于价值的护理和人口健康管理不可或缺。
由于对与互操作性平台有关的咨询、实施、培训和维护服务的需求不断增加,预计服务部分在2026年至2033年期间的增长速度将最快。 保健组织,特别是较小的提供者,依靠专业服务,高效率地部署复杂的互操作性系统,并确保遵守规章制度。 管理下的服务和技术支助提高了互操作平台的性能、安全和采用率。 信息技术外包对保健互操作性的投资不断增加,这进一步支持扩大这一服务部门。 保健信息技术生态系统日益复杂,需要不断优化系统,这也促使对服务提供者的需求增加。 此外,服务有助于定制、集成和不断升级,使其对持续互操作性能至关重要。
- 按软件类型
以软件类型为基础,将市场分割成集成和独立的软件. 2025年的集成软件部分主导了市场,因为它能够提供跨多个系统和护理环境的无缝获取病人数据. 综合平台使保健提供者能够将来自紧急保健方案、实验室系统和成像设备的信息整合成一个统一的接口,加强护理协调和减少冗余。 对基于价值的护理模式和人口健康管理的日益强调正在推动采用综合软件,因为它支持在整个病人生命周期进行分析和报告。 与远程保健、人工智能分析以及临床决策支持系统相结合,进一步加强了这一环节。 供应商更倾向于采用综合解决方案,建立大型网络和医院系统,这些系统需要标准化、可互操作的工作流程。 综合平台还简化了遵守政府规定的数据共享标准,并减少了业务上的复杂性.
独立的软件部分由于其灵活性和实施复杂性降低,预计在预测期间增长最快。 独立的解决方案允许较小的医院,诊所,以及专业提供者采用互操作性平台,而无需对现有系统进行检修. 该部分受益于对成本效益高、模块化解决方案的需求,这些解决方案可以迅速部署,以达到互操作性标准。 越来越多地采用云托管的独立平台和人工智能辅助分析工具,有助于这一子区的快速增长。 此外,独立的软件提供更方便的定制,可以针对具体的部门需求,如实验室或药房的整合. 发展中区域的保健组织也倾向于独立的解决方案,因为前期费用较低,维护更简便。
- 按型号
以型号为基础,将市场分为集中型,混合型,分散型. 集中模式在2025年占据了市场主导地位,因为它有条理地将多种来源的病人数据汇总到一个单一的存储处,从而能够在整个医疗网络中安全地获取和分析。 集中模型减少数据重复,提高患者记录准确性,并简化遵守监管框架. 大型医院和综合交付网络更倾向于全企业互操作性和标准化工作流程的集中解决方案. 集中化系统还有利于报告、人口健康管理和AI驱动的分析。 该部分受益于政府促进统一卫生信息交流的奖励措施。 集权模式因其运作效率和数据安全能力,仍然是大规模保健网络的首选。
混合模式预计将在预测期间出现最快的增长率,因为越来越需要灵活的互操作性平台,将集中控制与本地化数据存储结合起来。 混合模式在多地点医院和跨机构合作中越来越受欢迎,既具有可扩展性,也具有安全性。 采用混合解决方案的供应商可以保持对敏感数据的控制,同时利用以云为基础的分析和远程访问能力。 混合模式还支持分阶段采用,使保健组织能够在不干扰现有工作流程的情况下整合新系统。 政府支持的促进卫生信息交流的举措有助于通过这些举措。 混合模型对数据隐私监管严格的地区特别有吸引力,兼顾合规性和可访问性.
- 根据互通性水平
在互操作性水平的基础上,将市场分为基础互操作性,结构互操作性,语义互操作性. 结构互操作性部分在2025年占据了市场主导地位,因为它能够使数据的格式和组织标准化,以便在电子人力资源和其他系统之间进行一致和可使用的交流。 结构互通性确保了患者信息能够在多个平台上得到准确的共享,显示和解释,改善临床决策并减少出错. 它在医院和大型保健网络中得到广泛采用,以支持护理协调和报告要求。 结构互操作性还有利于与临床决策支持和分析平台的结合. 该部分受益于政府要求标准化保健数据交换的举措。 医院和卫生系统优先安排结构互操作性,以精简工作流程并增强患者安全.
语义上的互操作性部分预计将在预测期间出现最快的增长率,因为日益需要使机器和供应商能够有意义地解释和利用所交换的数据。 通过将临床信息转化为可操作的洞察力,语义互通性允许高级分析,AI驱动的决策支持,以及个性化的护理. 由于人们越来越重视精确医学、预测性分析以及人口健康倡议,其通过速度正在加快。 语义互通性确保了复杂的医学概念在系统之间得到一致的理解. 实施语义互通的提供者可以加强护理协调和临床结果。 其增长得到国际标准和新兴AI保健平台的支持.
- 按部署
根据部署,将市场划分为以云为主和以地为主. 以云为基础的部署部分在2025年占据了市场主导地位,因为它具有可扩展性,前期投资较少,而且容易与多种保健系统相融合。 云溶法可以使患者在医院、诊所和远程护理环境中实时获取数据,同时支持人工智能分析、远程保健一体化和灾后恢复。 云层部署有助于迅速遵守互操作性标准并安全地分享数据。 该部分还得益于医院网络外包信息技术基础设施管理这一日益增长的趋势。 基于云的平台降低维护成本并简化系统升级. 可扩展性和多站点接入是推动采用云部署的主要优势。
由于对数据隐私、遵守监管规定和控制敏感病人信息的关切,预计现场部署部分在预测期间的增长速度将最快。 医院和专科诊所在有严格保健数据条例的地区更倾向于建立现场系统,因为这些系统允许当地对基础设施和数据安全政策进行管理。 对数据存储、备份和访问管理进行完全控制。 该部分得到一些组织的支持,这些组织要求在偏远或低连接地区离线获取病人记录。 现场系统往往与混合部署相结合,以提高灵活性。 对网络安全和信息技术基础设施的投资不断增加,正在加速实际采用。
- 通过应用程序
根据应用情况,市场分为诊断,治疗等部分. 诊断部分在2025年占据了市场主导地位,因为迫切需要准确的实时病人信息,为诊断决定提供信息. 互操作系统使临床医生能够高效地获取实验室结果、成像和历史健康数据,减少诊断错误和延误。 与AI诊断工具和决策支持系统相融合会增强临床结果. 该部分得益于对远程保健和远程监测一体化需求的增加。 医院和诊所优先考虑诊断方面的互操作性,以提高效率和病人的满意度. 需要及时、准确的诊断信息的基于价值的护理倡议也推动了收养。
预计在预测期间,由于采用了精确的药物、个性化治疗计划以及多个提供者之间的护理协调,治疗部分的增长速度将最快。 互操作平台可以使治疗数据与专家、药房和护理团队无缝地共享,改善病人的结果并支助基于价值的护理举措。 远程医疗和远程监测一体化也有助于增加治疗应用的需求。 AI带动的分析和预测工具进一步加快了处理工作流程中的采用. 该部分受益于越来越多的以病人为中心的护理模式和慢性病管理方案。 医院和诊所越来越多地部署互操作性平台,以加强治疗规划和后续护理。
- 按终端用户
在最终用户的基础上,市场被划分为保健提供者、保健支付者、药店等。 2025年,由于医院网络、诊所和专科护理中心高度依赖互操作系统,保健提供者部分主导了市场。 提供商利用互操作性解决方案整合患者信息,改善临床工作流程,并确保遵守医疗保健条例. 该部分受益于越来越多地采用紧急保健、远程保健和基于价值的护理模式。 综合平台允许各部门之间以及与外部专家的无缝沟通。 大型保健网络优先考虑采用提供者,以优化业务效率。 该部分还支持人口健康管理和预测分析举措。
预计在预测期间,保健付款者部分的增长率将最快,因为对高效索偿处理、人口健康管理和预测分析的需求不断增加。 付款人正在采用互操作性平台,以便从临床和行政数据中获得深刻见解,降低成本并改进决策者的成果。 与供应商网络和紧急人力资源的整合可提高业务效率。 该部分还得到政府促进卫生信息交流的奖励措施的支持。 付款人越来越多地利用互操作性数据进行欺诈侦查和利用管理。 由于越来越重视病人的结果和成本效益高的护理,因此采用了先进的互操作性解决办法。
哪个地区拥有医疗保健互操作性市场的最大份额
- 北美主导了保健互操作性市场,2025年收入份额最大,为39.5%,其驱动力是先进的保健基础设施、数字保健技术的高采用率以及主要解决方案提供者的强大存在
- 本区域提供商优先提供无缝、实时的病人数据,改善护理协调,减少检测重复,加强医院、诊所和专科中心的临床决策
- 先进的保健基础设施、对保健信息技术的高投资、以及主要互操作性解决方案提供者的强大存在进一步支持了这种广泛采用,使该区域成为部署综合和AI辅助保健数据平台的领导者。
美国保健互操作性市场透视
美国的医疗保健互操作性市场在2025年占北美最大的收入份额为82%,这得益于迅速采用电子健康记录、数字健康平台和远程健康解决方案。 提供商日益优先进行无缝数据交换,以改善护理协调,减少检测重复,加强临床决策。 基于价值的护理模式和政府卫生信息交流任务的增长趋势进一步推动了市场增长。 此外,与AI驱动的分析和预测工具的结合,极大地促进了互操作性解决方案的扩展. 强有力的保健信息技术基础设施和私营及公共利益攸关方的高额投资继续推动医院和诊所的收养。
欧洲保健互操作性市场透视
在整个预测期间,欧洲医疗保健互操作性市场预计将在相当规模的CAGR扩展,这主要取决于严格的数据共享条例,如GDPR,以及日益需要高效的病人护理协调。 加强医院和诊所的数字化,加上政府促进国家卫生信息交流的举措,正在促进收养。 欧洲保健提供者还被吸引到操作效率、减少出错以及由互通平台提供的实时分析。 本区域的公共和私人保健设施都在增长,新的和现有的保健信息技术基础设施都采用了互操作性解决办法。
英国医疗保健互操作性市场透视
预计联合王国的保健互操作性市场在预测期间将在一个值得注意的CAGR增长,因为国家强调数字保健和加强病人安全。 人们对医疗错误、数据分散以及需要全面的电子健康记录的关切,正在鼓励提供者采用互操作系统。 英国完善的保健信息技术基础设施,加上政府对保健信息交流和远程保健服务的大力支持,预计将继续刺激市场增长。 AI分析、患者接触门户和临床决策支持工具的整合进一步加强了收养。
德国保健互操作性市场透视
在预测期间,德国的保健互操作性市场预计将在相当大的CAGR扩展,这得益于数字保健倡议的增加、严格的遵守标准以及对有效病人护理协调的需求。 德国先进的医疗基础设施,强调创新,并注重安全、符合隐私的解决方案,促进医院和专科诊所采用互通平台。 与国家卫生网络、紧急保健网和远程医疗解决方案的结合日益普遍,支持实时临床决策。 当地供应商优先考虑符合监管要求和患者安全标准的互操作性解决方案.
亚太保健互操作性市场透视
亚太医疗互操作性市场在2026-2033年的预测期间将增长最快,达到23%的CAGR,其驱动力是数字化程度的提高、政府的国家卫生信息交流举措以及中国、日本和印度等国越来越多地采用远程医疗解决方案。 本区域日益重视提高护理质量和业务效率,这推动了互操作性平台的采用。 此外,在保健信息技术基础设施和人工智能辅助分析方面的新投资正在促进各医院和诊所获得实时数据。 APAC正在扩大医疗服务市场并增强患者对数字保健工具的认识,这进一步支持了增长。
日本保健互操作性市场透视
日本的医疗保健互操作性市场正因该国技术先进的医疗保健系统、人口老化和对无缝数据获取的需求而获得势头。 提供商越来越多地采用互操作性解决办法,以加强病人的护理,整合紧急保健,并与远程保健和远程监测系统相接。 互操作性平台与AI和分析工具的融合正在推动增长。 日本重视预防护理及协调的医疗保健网络, 此外,对数字保健倡议的监管支助和政府鼓励措施有助于扩大市场。
印度保健互操作性市场透视
印度的保健互操作性市场在2025年占亚太地区最大的收入份额,其原因是数字化速度快,医院网络扩大,以及EHRs和远程医疗平台日益被采用。 印度正在成为互操作性解决方案的关键市场,其驱动力是政府关于国家卫生数据交换和智能保健系统的倡议。 提供商正在利用互操作性平台改善护理协调,减少出错,并允许实时患者数据访问. 不断增长的中产阶级、不断增加的保健信息技术投资以及对数字保健效益的认识的提高是推动印度市场增长的关键因素。 国内和国际提供者的负担得起的解决方案进一步支持医院、诊所和农村保健中心的收养。
在医疗保健互操作性市场中,哪些是顶级公司
保健互操作性行业主要由地位良好的公司领导,包括:
- Epic系统公司(美国)
- 国际系统公司(美国)
- 甲骨文健康 (美国).
- 所有标注保健解决方案(美国)
- NextGen医疗保健股份有限公司(美国)
- 医疗信息技术股份有限公司(美国)
- 猎户座健康小组(新西兰)
- eClinical Works (美国).
- IBM (美国).
- Infor, Inc. (美国)
- Koninklijke Philips N.V.(荷兰)
- 改变保健(美国)
- 雷多克斯股份有限公司(美国)
- 林尼亚特 (美国).
- Rhapsody国际有限公司(美国)
- iNTERFACEWARE公司(加拿大)
- 奥普通 (美国).
- 健康催化剂 (美国).
- ViSolve股份有限公司(美国)
- GE 保健(美国)
保健互操作性市场的最新发展是什么
- 2025年11月,InterSystems在其统一护理记录平台上推出了保健共享AI助理,使临床医生和管理人员能够使用自然语言提示查询和总结复杂的纵向病人数据,提高健康数据检索的可获取性和效率。
- 2025年10月,Epic Systems发布了新的互操作性功能(包括“MyChart Central”用于统一记录存取),扩展了开发者生态系统(Open.Epic),并引入了用于事先授权的API,以及工作人员的安全警报,简化了供供应商和病人跨机构的数据共享。
- 2025年10月,InterSystems还宣布将其健康共享平台与Google Cloud医疗保健API进行战略整合,为AI启用的分析提供实时,统一的数据基础,此举旨在解决分散的医疗保健数据并实现可扩展,安全,统一的数据基础设施.
- 2025年9月,NextGen医疗保健与Kno2(联邦指定的QHIN)合作,使100 000多个专业提供者能够根据国家信任交流框架和共同协定建立联系,大大扩大全国数据交换基础设施的覆盖面。
- 2024年12月,使用Epic作为EHR系统的网络在一年之内将625所医院与TEFCA连接起来,这个里程碑大大提高了全美国卫生系统的互操作性,特别是帮助农村医院和服务不足的医院以前无法交流电子健康信息.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











