


全球氫氣感測器市場細分,按技術(電化學、金屬氧化物半導體、熱導率、鈀和催化)、終端應用產業(汽車、製造、石油和天然氣、醫療保健、採礦、航空航太和國防及其他)劃分-產業趨勢及至2033年的預測
氢传感器市场规模和增长率是什么
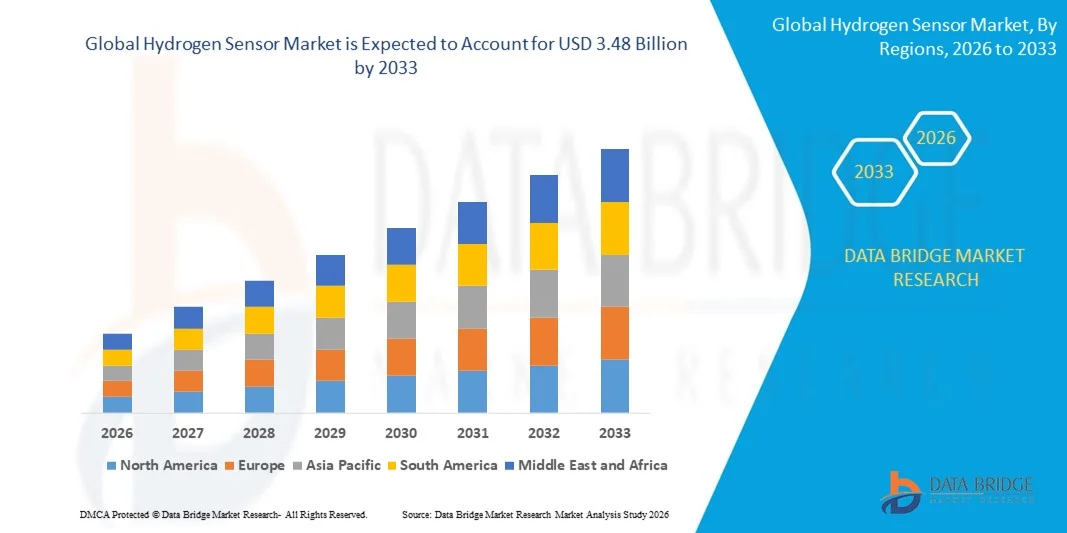
- 全球氢能传感器市场规模2025年27.2亿美元并可望达到2033年前为34.8亿美元, 以美元计CAGR为3.1%.预测期间
- 在工业、汽车和发电应用中日益采用氢作为清洁能源,这在很大程度上促进了市场增长。
- 制造厂、炼油厂和储存设施中氢检测安全条例和标准不断提高,支持稳步扩大市场
市场大小和预测
- 市场价值(2025年):27.2亿美元
- 预期市场价值(2033年):34.8亿美元
- CAGR预测(2025-2033):3.10%
氢能传感器市场的主要外卖是什么
- 市场的特点是稳步的技术进步,目的是在恶劣的操作条件下提高传感器的敏感性、反应时间和耐久性
- 日益强调工业安全和漏泄探测正在推动化学品加工、石油和天然气以及能源部门的采用
- 北美主导了氢传感器市场,2025年收入份额最大,其驱动力是清洁能源基础设施的有力投资,早期采用氢技术,以及严格的工业安全监管.
- 预计亚太区域的增长率将达到全球最高水平。氢传感器在大规模投资氢基础设施、快速城市化、支持性政府政策以及汽车、工业和能源部门日益采用的情况下推动的市场
- 在2025年,金属氧化物半导体部分因其对氢气的高度敏感性、成本效益和工业安全应用的适宜性而占据了最大的市场收入份额。 这些传感器因其性能强、反应时间快和在恶劣环境条件下运行的能力而得到广泛采用,使其成为制造业和与能源有关的行业的首选。
范围和氢传感器市场分割报告
|
属性 |
氢感应键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值,增长率,分化,地域覆盖,主要角色等市场情景的深刻认识外,由"数据桥市场研究"负责的市场报告还包括深入的专家分析,地域代表性的公司生产和能力,经销商和合作伙伴的网络布局,详细更新的价格趋势分析和供应链和需求赤字分析等. |
氢传感器市场的关键趋势是什么
日益采用氢作为清洁能源
- 全球对清洁能源过渡的日益重视正在显著地影响着氢传感器市场,因为氢越来越多地被应用于能源、运输和工业应用。 氢能传感器在探测出漏水、确保操作安全以及支持氢的生产、储存和分配系统遵守监管方面的作用正变得越来越重要。 这一趋势正在加强燃料电池系统、加油站和工业加工单位的需求,鼓励制造商开发高度敏感和可靠的遥感技术。
- 增加对包括电解液、管道和加油网络在内的氢基础设施的投资,正在加快对先进氢检测解决方案的需求。 政府和私人行为者正在优先考虑安全和监测系统,以尽量减少爆炸风险和操作故障。 这导致在能源公用设施、汽车型OEMs和工业设施之间更多地采用固定和便携式氢传感器。
- 传感器技术的进步,例如基于MEMS的传感器、固态传感器和IoT启用的监测系统,正在提高准确性、反应时间和实时数据整合。 这些创新有助于预测性维护和持续监测,支持高效运作并减少故障时间。 制造商还注重微型化和能源效率,以扩大应用
- 例如,2024年,德国和日本的氢基础设施项目在燃料电池设施和加油站之间增加了先进的氢传感器的部署,以遵守严格的安全标准。 这些装置支持实时发现漏水并改进操作可靠性,增强对以氢为基础的能源系统的信心
- 在采用的同时,市场持续增长取决于持续的创新、安全规范的标准化以及成本效益高的传感器解决方案的发展。 制造商越来越多地投资于研发、认证和战略合作,以满足不断变化的工业需要并拓展全球覆盖面
氢传感器市场动态
驱动程序
对氢安全和漏泄探测的需求日益增加
- 工业、汽车和能源部门越来越多地使用氢,是氢传感器市场的主要驱动力。 氢的高可燃性要求强有力的监测系统在早期阶段检测出漏水情况,从而迫使生产厂、储存设施和运输系统强制采用传感器。 监管机构正在执行严格的安全标准,进一步支持市场增长
- 氢燃料电池车辆和再燃料基础设施的扩大正在大大地增强对氢传感器的需求。 这些传感器在确保燃料分配和储存期间的安全运行、支持消费者信心和遵守监管方面发挥着关键作用。 更多部署有氢动力的公交车、卡车和客车,加强了这一需求
- 石油与天然气,化学加工,发电等工业应用日益融合了氢传感器,以提高工作场所的安全性和运行效率. 公司投资于自动监测系统,以降低事故风险并更好地遵守职业安全规范
- 例如,2023年,美国和韩国的汽车制造商和氢加油运营商扩大了燃料电池车辆平台和加油站对氢传感器的使用。 这些部署支持了更安全的运作,并与国家氢经济路线图保持一致,有助于更广泛地采用
- 尽管驱动力强大,但市场增长依赖持续实施监管、扩大基础设施和技术进步,在恶劣的操作环境中提高传感器的可靠性和寿命
限制/挑战
高级传感器的高成本和技术复杂性
- 先进的氢传感器的成本相对较高,这仍然是一项关键的挑战,对小型工业和新兴市场来说尤其如此。 精密的感应材料、校正要求和认证程序提高了系统的总体成本。 这限制了成本敏感应用和氢基础设施有限的区域的采用
- 与传感器耐久性、跨敏感度和极端温度和压力下的性能有关的技术挑战也限制了更广泛的部署。 在恶劣的工业环境中保持长期准确性和稳定性,需要经常维修和再调整,增加业务开支.
- 发展中经济体的认识有限,缺乏标准化的安全条例,进一步阻碍了市场渗透。 不一致地执行氢安全标准减少强制性采用,使某些地区的增长放缓
- 例如,2024年,东南亚部分地区的氢项目开发商报告说,由于成本高和认证产品有限,传感器部署出现延误。 关于传感器寿命和维护要求的技术关切也影响到采购决定
- 应对这些挑战需要优化成本、实现技术标准化并提高对氢安全惠益的认识。 传感器制造商、管理机构和基础设施开发商之间的合作对于提高可负担性、可靠性和全球采用氢感测解决方案至关重要
氢能传感器市场如何分割
市场以技术和终端使用行业为基础进行分割.
- 按技术分列
根据技术,全球氢感应市场被分解成电化学,金属氧化物半导体,热导体, Pa和催化剂. 在2025年,金属氧化物半导体部分因其对氢气的高度敏感性、成本效益和工业安全应用的适宜性而占据了最大的市场收入份额。 由于这些传感器性能强,反应时间快,环境条件恶劣,因此被广泛采用,使它们成为制造业和与能源有关的行业的首选。
由高精度,低能耗,以及氢能检测的强烈选择性所驱动的电化学段预计将出现从2026到2033年最快的增长率. 在精确度和能效至关重要的汽车、保健和便携式检测应用中,电化学氢传感器越来越受欢迎。 它们的紧凑设计和可靠性支持了新兴氢燃料电池系统中越来越多的被采用.
- 按终端使用行业
在终端使用工业的基础上,全球氢传感器市场被分割成汽车、制造、石油和天然气、保健、采矿、航空航天和国防等部门。 石油和天然气部分占2025年市场份额最大,这得益于严格的安全条例和在炼油厂、管道和加工设施持续检测氢泄漏的迫切需要。 氢传感器在防止爆炸和确保高风险环境中的操作安全方面发挥着至关重要的作用。
由于氢燃料电池车辆日益被采用并扩大了加油基础设施,汽车车辆段预计将在2026至2033年出现最快的增长率。 增加对清洁机动性的投资和支持氢能运输的政府举措正在加速对车辆系统和加油站之间可靠的氢感应解决方案的需求。
哪个地区拥有氢能传感器市场的最大份额
- 北美主导了氢传感器市场,2025年收入份额最大,其驱动力是清洁能源基础设施的有力投资,早期采用氢技术,以及严格的工业安全监管.
- 本区域的工业高度评价氢传感器提供的准确性、可靠性和实时监测能力,以进行漏泄探测和安全保障
- 这种广泛采用得到了先进的制造能力、高额的研发开支以及跨越能源、汽车和工业应用越来越多地部署氢传感器的进一步支持,并将氢传感器确立为关键的安全解决方案。
美国氢能传感器市场透视
美国氢能传感器市场在2025年收获了北美最大的收入份额,由氢能生产项目和燃料电池技术的迅速扩张所推动. 通过部署先进的氢检测系统,工业正越来越多地优先考虑安全和遵守问题。 政府大力支持氢能经济举措,同时越来越多地采用远程监测和IOT式传感器,继续推动市场增长。 此外,主要传感器制造商和技术供应商的存在支持了持续的创新。
欧洲氢传感器市场透视
欧洲氢能传感器市场预计将在2026年至2033年增长最快,其动力是积极的去碳化目标和严格的安全条例. 增加对绿色氢能项目和可再生能源一体化的投资正在加速传感器的采用。 欧洲各行业正注重先进的监测解决方案,以确保在生产、储存和运输过程中安全地处理氢气。 在工业、汽车和能源应用方面都观察到增长。
英国氢传感器市场透视
英国的氢能传感器市场预计将见证2026年至2033年受国家氢能战略和日益部署氢能系统所驱动的最快增长率. 日益强调工业安全和减少排放有助于对可靠的氢检测技术的需求。 氢能试点项目和智能能源基础设施的扩大正在进一步促进市场增长。
德国氢传感器市场透视
德国氢能传感器市场预计将出现从2026年到2033年由氢能技术和采用再生能的强大领导所推动的最快增长率. 德国已建立完善的工业基础并注重安全和精密工程,促进广泛使用氢传感器。 燃料电池制造、汽车和工业加工设施之间的部署日益增加,正在推动持续的需求。
亚太氢传感器市场透视
由快速工业化、扩大氢基础设施以及政府支持性政策所驱动的亚太氢传感器市场预计将出现从2026到2033年最快的增长率。 中国,日本,韩国等国家大力投资氢能生产和燃料电池技术. 日益重视工业安全和清洁能源过渡正在加速整个区域的传感器采用。
日本氢传感器市场透视
由于日本对以氢为基础的经济的坚定承诺,日本的氢感应市场预计将在2026年至2033年出现最快的增长率. 燃料电池车辆、加油站和氢能系统的大量部署正在驱动对先进感知解决方案的需求。 日本重视安全、精确和技术创新,支持广泛采用住宅、工业和运输应用。
中国氢传感器市场透视
由于工业迅速扩张、政府支持的氢能倡议和大规模制造能力,2025年中国氢能传感器市场占了亚太地区最大的市场收入份额。 氢传感器越来越多地部署在工厂、加油基础设施和能源项目之间。 向智能城市和清洁能源发展的推动,加上国内制造商提供成本效益高的传感器解决方案,继续推动市场增长。
氢能传感器市场上的哪家顶级公司
氢能传感器行业主要由历史悠久的公司领导,包括:
- 城市科技有限公司 (英国).
- 纪念会(瑞士)
- 费加罗工程公司(日本)
- 西门子(德国)
- Honeywell国际公司(美国)
- 马克尔工程公司(美国)
- 空气qual(新西兰)
- Nisha FIS公司(日本)
- (美国)
- 欧-加斯 (英国).
- Toshiba India Pvt. Ltd.(日本)
- 内克塞斯 (美国).
- 氢心科技有限公司(中国)
- 郑州温森电子科技有限公司(中国).
- 焦点技术有限公司(中国)
- Prosense技术有限公司(土耳其)
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











