


按产品类型(塑料屏障拉姆特(PBL)、铝屏障拉姆特(ABL)、同型拉姆特管等),全球拉姆特管市场分化能力(50毫升以下,50毫升至100毫升以下,101毫升至150毫升以上),层(3-莱尔、5-莱尔、7-莱尔等),Cap类型(Stand-up Cap、Nozzle Cap、Fez Cap、Flip Top等),最终用途(化妆、口腔保健、商业、制药、家庭和其他个人护理、食品等) -- -- 2033年工业趋势和预测
什么是Lamient Tubes市场规模和增长率
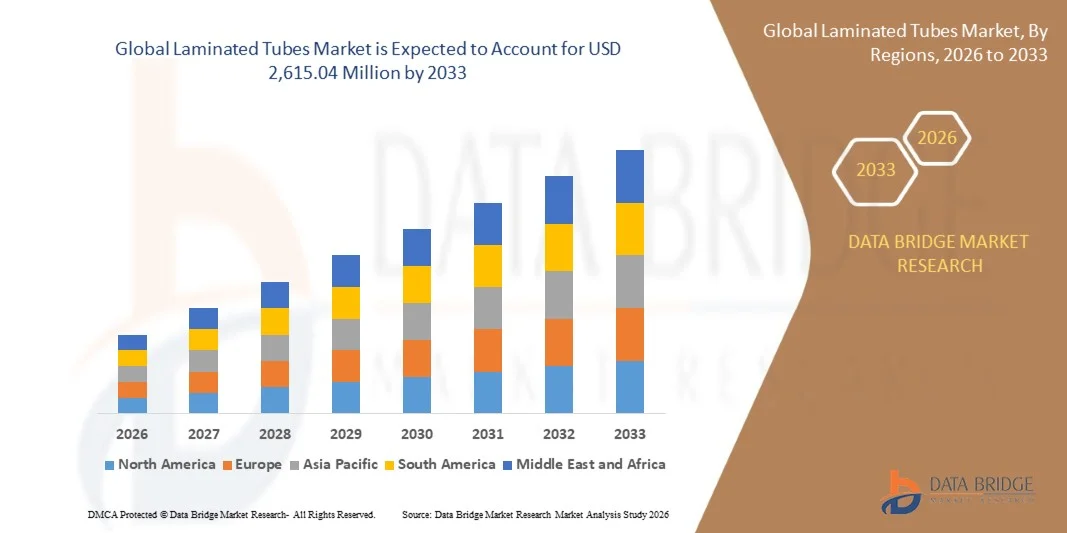
- 根据"数据桥"市场研究分析,被压膜管市场价值为:2025年94287万美元预计将达到(b) 截止2033年,共计26.154亿美元,生长在一个从2026年到2033年,CAGR为13.60%..
- 由于对方便和优惠包装格式的需求不断增长,口腔护理和个人护理产品的消费增加,以及薄膜管制造的技术进步,市场正在经历持续增长。 灯泡管能提供强力防护,防止氧气、水分、光和污染,同时提供灵活性、有控制的配给和高质量的印刷,使其适合需要功能保护并具有强架吸引力的产品。
- 牙膏、皮肤护理、化妆品、药用奶油、膏剂和凝胶的消费日益增加,加上消费者越来越倾向于卫生、可携带和易于使用的包装,正在鼓励制造商扩大使用被包裹的管子。 塑料屏障灯管(PBL)和铝屏障灯管(ABL)被广泛采用,因为它们提供了更强的屏障性能和产品稳定性,而随着品牌对可持续性要求的响应,更新的可回收性和单材料结构正得到人们的注意.
市场大小和预测
- 全球市场价值(2025):942.87万美元
- 市场预期价值(2033):2,615.04美元 百万个
- CAGR(2026-2033年): 13.60%
- 2025年主要区域:北美
- 快速增长区域:亚太
拉姆特管子市场的主要外卖是什么
- 北美主导了薄膜管市场,2025年收入份额最大,为33.4%,辅以对保费包装的强劲需求,建立了个人护理和化妆品行业,并越来越多地采用定制和可持续的薄膜管解决方案。
- 亚太区域预计将是增长最快的区域,在2026至2033年间达到7.48%的CAGR,其推动力包括扩大个人护理和制药业,增加可支配收入,增加城市化,以及越来越多地采用可持续的包装解决方案。
- 由轻量级建筑、灵活性、障碍性能和成本效率驱动的塑料屏蔽层(PBL)部分在2025年以52.6%的比重带动了市场。
- 混合增压膜管是增长最快的产品类型,预计CAGR为6.7%,反映出对轻量级、高性能和高成本效益包装的需求激增
- 50毫升至100毫升部分在2025年占了38.4%收入份额的产能类别中占主导地位,主要体现在牙膏、皮肤护理、化妆品、药用奶油和凝胶等广泛使用。
- 5-Layer公司占2025年市场份额的40.45%,其优势在于它兼顾了屏障防护、机械强度、灵活性和制造效率。
- 站起式帽口部分是增长最快的帽口类型类别,CAGR为6.8%,由对人工基因组和方便的包装格式日益增长的需求所驱动.
报告范围和拉热管市场分割
|
属性 |
淡化管键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括进口出口分析、生产能力概览、生产消费分析、价格趋势分析、气候变化假设、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
灯塔市场的关键趋势是什么
- 随着品牌力求减少包装废物,提高可回收性,并遵守不断变化的环境要求,同时保持屏障性能、产品防护和溢价美学,可持续和可回收的可回收的可循环管结构日益被采用。
- 例如,在2025年5月,Neopac为Colgate的Elmex品牌开发的多福多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能多能
- 制造商正在越来越多地开发单材料PBL管、可再循环的薄膜结构以及轻量级包装格式,以减少材料强度,同时保持化妆品、口腔护理、药品和食品应用所需的屏障特性。
- Premium个人护理和化妆品品牌正在利用高分辨率印刷、定制精品和可回收管结构,将可持续性与更强的货架吸引力、产品差异化和消费者方便结合起来。
- 例如,2024年7月,Albéa Tubes宣布,北美正在生产其绿叶再生循环准备的全塑料薄膜网,支持为化妆品包装开发可再循环薄膜管,同时保持高屏蔽性能
- 随着品牌所有者越来越多地将可回收性、材料效率、溢价美学和循环包装列为优先事项,预计可加速采用可回收性和单材料结构,将其作为整个全球市场的核心创新方向。
喇叭市场的主要驱动者是什么
- 个人护理、化妆品、药品和口腔护理产品的迅速扩大,大大增加了对能提供强大屏障保护、方便分发、产品稳定性和各种配方的有吸引力包装的薄膜管的需求。
- 例如,2025年5月,Neopac在纽约Luxe Pack公司展示了其SpringTube Oval和Polyfoil 感应管,突出显示在皮肤护理、化妆品和个人护理方面对高性能和有视觉吸引力的包装日益增长的需求。 Neopac称,其多油感应管提供高阻力防护和支持化妆品、皮肤护理、发型护理和药物应用。
- 消费者品牌、制药厂商和口腔护理公司正在将有膜管纳入其包装组合,以延长产品储存期,将污染降到最低程度,改进配给,并通过高质量的图形和定制格式加强品牌区别。
- 例如,在2024年5月,Neopac宣布在美国设施建造了一个新的化妆品管生产线,每年增加7 000万管的容量,直径为25-40毫米,容量为15-150毫升。 投资表明,北美的化妆品和个人保健品牌对先进管包装的需求日益增加。
- 随着制造商越来越需要将产品保护、方便、轻量级建筑、高额品牌和可持续性结合起来的包装,薄膜管对于个人护理、化妆品、口腔护理、药品和食品应用仍然很重要。
哪些因素挑战了灯塔市场的增长
- 复杂的多层结构和再循环限制带来了重大挑战,因为传统的成膜管可能结合了塑料、铝、粘合物和障碍材料,使材料分离和再循环在消费者使用后复杂化。
- 例如,在2024年10月,Albéa Tubes宣布了三个可持续包装解决方案,这些解决方案得到ETMA Tube年度奖的认可,包括使用再生材料和降低塑料含量的设计。 这些事态发展突出表明,该行业正在不断努力应对与传统成膜管有关的再生利用和材料复杂性挑战。
- 这些结构复杂性可能增加物料回收方面的挑战、回收成本和对专门加工基础设施的要求,特别是因为政府和品牌所有人采用了更严格的包装循环和再生成分预期。
- 与传统多层建筑有关的再生挑战继续鼓励制造商重新设计管状结构,以采用单材料的PBL、可再循环的平板和降低材料强度。
- 与常规塑料管相比,制造复杂度较高,可限制采用,因为被薄膜管需要多层材料、专用屏障薄膜、粘合剂、印刷工艺和精确转换技术。
- 例如,2025年5月,Neopac宣布,其为Colgate的Elmex牙膏而设的Polyfoil Mono-Matrial Bullet Tube获得了2025年世界之星奖,该奖的特点是减重可回收的单材料结构,旨在保留高阻力性能。 发展表明制造商努力克服传统多层接层管的回收限制。
- 这种过渡需要投资于材料开发、制造工艺、屏障技术以及回收的相容性,这可能会增加开发成本并减缓较小包装厂家的采用。
灯塔市场如何分割
成膜管市场按产品种类,容量,地层,花帽型和最终用途分出.
- 按产品类型
根据产品类型,被层膜管市场分出为塑料屏障层膜(PBL),铝屏障层膜(ABL),并联层膜管等. 塑料屏蔽层(PBL)部分在市场占据了主导地位,2025年估计占52.6%,其支撑力量是轻量级建筑、灵活性、屏蔽性能和成本效益。 PBL管被广泛用于化妆品,个人护理,口腔护理和药物应用. 其以聚乙烯为原料的构造使制造商能够将可挤压性与强防水分和氧气结合. 随着制造商开发可回收和单材料包装解决方案,PBL结构也越来越受欢迎. 塑料层与高质量印刷和溢价装饰的相容性进一步支持了它们被广泛采用.
据预测,由对轻量级、高性能和高成本效益包装的需求所驱动的同宽膜管部分的增长最快,估计在整个预测期间CAGR为6.7%。 并排结构融合了多层聚合物,提供了更好的屏障和机械特性. 这些管子适用于需要强化保护以免受氧气、水分、光和外污染的产品。 聚合物和挤压技术的进步使制造商能够降低材料厚度而不损害结构性能。 对以聚合物为基础的可持续包装的需求日益增加,这也鼓励发展更可循环的同型结构。 预计在个人护理、药物和口腔护理应用中越来越多的使用将进一步加速收养。
- 按容量
以容量为基础将被包接的管子市场分出为50毫升以下,50毫升至100毫升,101毫升至150毫升以上. 50毫升至100毫升部分在2025年占了38.4%的市场份额,辅以在牙膏、皮肤护理、化妆品、药用奶油和凝胶中的广泛使用。 该格式在产品数量、可携带性、消费者方便和包装成本之间提供了有效的平衡。 它特别适合需要足够数量的日用产品,而不会使包装过大。 标准牙膏和皮肤护理格式是这一能力范围内的重要需求应用。
预计50毫升以下部分在预测期间增长最快,达到6.98%的CAGR,这是对旅行规模、样本规模、溢价和集中的个人护理产品需求的增加所驱动的。 更小的管子对皮肤护理,化妆品,皮肤制品以及特有药用配方特别有吸引力. 其紧凑的层面为通过旅行和电子商务渠道购买产品的消费者提供了便捷性和方便。 美容品牌越来越多地使用小管来做试装包和促销产品. 更小的格式还可以在适当设计时减少每个包件使用的材料数量. 因此,对方便的即时产品的需求增加可望加强这一部门。
- 按层
在地层的基础上,被层状管市场被分出为3层,5层,7层等. 据估计,5层部分占市场主导地位,占2025年需求的40.45%,因为它平衡兼顾了屏障防护、机械强度、灵活性和制造效率。 五层结构可以结合聚合物,粘合物和屏障层来保护配体免受外部环境条件的影响. 它们广泛适用于口腔保健、化妆品、个人保健、药品和食品。 该结构允许制造商根据产品敏感性和货架寿命要求定制出屏障性能. 它还为先进性能和生产复杂性提供了实际平衡.
7层的路段预计将增长最快,为6.5%的CAGR,同时,对尖端屏障结构的需求会增加,产品保护也会得到加强。 七层管可以包含多个功能层来提高对氧气,水分,光,化工的耐受性并进行芳香迁移. 这些特点对药品、食品、高价化妆品和敏感的个人护理制剂特别有价值。 更长的货架寿命要求正在鼓励制造商使用更先进的多层结构. 挤压和加压技术的改进也使复杂的地层布局越来越切合实际。 对配方相容性较强的高性能包装的需求预计将支持这一部分的继续扩展.
- 按Cap类型
根据盖子类型,被层起的管子市场被分出为站立起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起起 据估计,翻起的顶帽部分在2025年占据了35.40%的市场份额,其支持是方便、有控制的配给以及大量使用于高产量消费品。 翻顶封口被广泛用于牙膏、护肤霜、凝胶、香水等个人护理产品。 它们的附着构造使消费者能够轻松地打开并关闭管子而无需完全去除盖. 它们还支持单枪匹马,帮助改善消费者的总体便利。 制造商可以根据产品粘度和应用要求,定制封闭形状并配发孔片。
站起式封顶部分预计将是增长最快的封顶类别,占CAGR的6.8%,其驱动力是对人工基因组和方便包装格式的需求日益增加. 站立式管仍然直立地位于货架和浴室表面,改善了存储便利和产品无障碍性. 这种设计越来越多地用于高额个人护理、化妆品、口腔护理和家用产品。 起立格式还可以提高品牌和装饰元素在零售架上的能见度. 它们与更厚的奶油,凝胶等粘性配方的相容性进一步支持了被采用. 消费者越来越倾向于易用和有空间效率的包装,预计会加快对站立式关闭的需求。
- 按最终用途
在最终使用的基础上,被包裹的管子市场被分割成化妆品,口腔护理,商业,药品,家居等个人护理,食品等. 化妆品部门在2025年占了33.7%的市场份额,对皮肤护理、美容、发型护理、防晒霜和调制产品的需求强劲。 灯泡管提供化妆品品牌,结合了高品质的装饰,屏障保护,有控制的配给,和轻量级建筑. 格式对需要强烈的货架吸引力和区别的溢价产品特别有吸引力。 增加皮肤护理和美容产品的消费正在产生对灵活管包装的额外需求。 对可再循环和可持续的化妆品包装的兴趣日益增加,这也鼓励制造商发展改进的薄膜结构。
由于对奶油、膏剂、凝胶和特有药品的需求不断增加,预计药品部门增长最快,为7%。 发光管能提供强有力的保护,防止水分、氧气、光和污染,支持制剂稳定性和产品完整性。 制药厂商也重视其受控制的配给和卫生包装特性。 对皮肤病和专题治疗的需求日益增加,正在创造更多机会。 高阻力ABL和PBL结构与需要强化保护的制剂特别相关。 保健消费的上升和对方便的热点药品包装的需求预计将保持这一部门的强劲增长。
哪个地区拥有拉姆德管子市场的最大份额
- 北美主导了薄膜管市场,2025年收入份额最大,为33.4%,辅以对保费包装的强劲需求,建立了个人护理和化妆品行业,并越来越多地采用定制和可持续的薄膜管解决方案。
- 本区域还获益于先进的包装技术、品牌的强大存在、消费者对高额个人护理产品的高需求,以及日益重视可回收和可持续的管式解决方案。 对高屏障的PBL和ABL结构、定制印刷和方便配发格式的投资正在进一步加强北美的市场地位。 由于美国拥有庞大的消费基础并建立了包装制造基础设施,美国仍然是主要贡献国.
美国Lamined Tubes市场透视
由于化妆品、个人护理、口腔护理和药物应用对方便、轻量级和高保值包装的需求不断增长,美国薄膜管市场正在强劲增长。 国内成熟的消费品和医药生态系统,以及越来越多的可回收的多溴联苯和高阻层溶液的采用,正在推动主要终端使用行业的需求。 此外,越来越强调可持续的包装、产品保护和有吸引力的管子设计,正在加速品牌和包装制造商的采用。
亚太灯塔市场透视
亚太区域的成膜管市场预计将迅速增长,其驱动力是城市化程度的提高、个人护理消费的扩大以及中国、印度和日本等国对现代包装基础设施的投资的增加。 消费者对高价化妆品、口腔护理和药品的认识日益提高,可回收包装技术日益被采用,正在支持区域市场的扩大。 此外,家用美容品牌的不断增多和制造业能力的不断增强正在加速在消费者和保健应用中采用压膜管。
日本灯塔市场透视
由于对高价化妆品、先进个人护理产品、口腔护理解决方案和药品包装的需求不断增长,日本的膜管市场持续增长。 化妆品制造商和保健公司越来越多地采用高质量的薄膜管进行产品保护、方便配发和保费列报。 此外,可持续材料、高分辨率印刷和先进屏障技术日益融合,再加上日本注重对环境负责的包装,正在进一步促进市场增长。
中国灯塔市场透视
由扩大化妆品和个人护理消费,增加药品产量,对方便和高保值包装格式的需求不断增长等驱动,中国的薄膜管市场正在快速发展. 越来越多的人采用可回收的PBL、高屏障结构以及先进的印刷技术,跨越化妆品、口腔护理和保健应用,大大地推动了市场需求。 此外,国内包装制造业投资增加,电子商务销售扩大,消费者对品牌个人护理产品的偏好增加,使中国成为全球增长最快的薄膜管市场之一.
英国 Lamined Tubes 市场透视
在化妆品、个人护理、口腔护理和药品应用方面越来越多地采用可持续包装技术,支持了联合王国的膜管市场稳步增长。 增加对可回收的薄膜结构的投资以及对轻量级、方便和溢价包装解决方案的不断增长的需求正在推动市场增长。 此外,高质量的印刷、创新的包装和再生材料的整合正在改善包装功能和可持续性,使联合王国成为先进的薄膜管解决方案的重要市场。
德国 Lamined Tubes 市场透视
由于德国有很强的化妆品、医药、口腔护理和包装制造业,并越来越多地采用可持续的包装技术,德国的薄膜管市场正在稳步扩大。 消费者品牌和包装厂商越来越多地利用被包裹的管来进行产品保护、保费列报和各种应用的方便分发。 在可再循环的单材料结构、屏障技术和轻量级包装方面的持续进步,以及强有力的环境可持续性要求,正在进一步推动德国的市场增长。
Lamined Tubes 市场上的顶级公司是什么
薄膜管行业主要由地位良好的公司领导,包括:
- ESL 有限公司(印度)
- 全图布(法国)
- 霍夫曼·尼欧帕克公司(瑞士)
- Pirlo 控股股份有限公司(奥地利)
- 阿尔贝服务(法国)
- 萨莱斯·卢哈乔维奇(捷克共和国)
- Scandolara S.p.A.(意大利)
- 普里沙图布斯(印度)
- 上海皋公司(中国)
- (中国)
- 广州丽仙包装材料有限公司(中国).
- 管口优势股份有限公司(美国)
- 安提拉·普罗帕克(印度)
- 上海通达克实业有限公司(中国)
- 金派有限公司(斯洛文尼亚)
- Permapack AG(瑞士)
- SkyPack(印度)
- Mauni Moon多技术有限公司(印度)
Lamined Tubes市场的最新发展是什么
- 2025年5月,阿尔贝亚展示了其不断扩大的美容和个人护理部门可持续塑料和薄膜管解决方案组合,并重点介绍了以减重、再生含量和改善可回收性为重点的包装设计。 该公司继续开发将产品保护与可持续性要求相结合的薄膜管,支持品牌寻求减少包装影响,同时保持溢价外观和功能. 发展反映了该行业向可回收和低材料管结构的转变。
- 2024年10月,Albéa Tubes在ETMA Tube被表彰为"2024年"的"活管创新"奖项,包括由L ' Occitane开发出的一个圆柱管解决方案. 这一认识突出表明,继续发展更轻而更可持续的管式,包括采用回收材料和提高材料效率的解决方案。 这一发展表明,如何越来越多地重新设计被包裹的管子,以满足可持续性和保费包装要求。
- 2023年10月,Amcor和Ocean Potion揭幕了为儿童防晒霜而开发的薄膜管,展示了将薄膜管技术用于日照和个人护理应用的情况. 合作的重点是创造出适合防晒霜配方的实用管式,同时提供弹性管包装所期望的保护和便利。 这一事态发展表明,在传统口腔护理应用之外,膜管继续被扩展为专门的个人护理产品
- 2022年1月,阿尔贝亚推出了其EcoFusion Top 二入一闭塞系统,旨在将管肩和盖子合并为一元件并减少包装材料. 该溶液可与阿尔贝亚的"绿叶叠接管"和"细瓦"技术相结合,支持轻量级更高效的管设计. 这一发展加强了该行业减少塑料消耗,同时保留了被层膜管包装的功能和美学。
- 2021年11月,ESL Limited与Vicco Labs合作,为Vicco Turmeric推出可持久的管状包装,使用ESL的Platina膜管技术. 普拉蒂纳是作为注重可回收性和材料效率的生态友好型薄膜管溶液而开发的,支持向个人护理产品的更可持续包装过渡。 此次发射表明,印度市场上已有的消费品牌越来越多地采用可回收的可回收薄膜管
SKU-

目录
1 引言
1.1 研究目標
1.2 市場定義
1.3 全球層壓管市場概況
1.4 貨幣和定價
1.5 限制
1.6 覆蓋市場
2 市場區隔
2.1 關鍵要點
2.2 全球層壓管市場規模
2.3 供應商定位網格
2.4 覆蓋市場
2.5 地理範圍
研究需時 2.6 年
2.7 研究方法
2.8 技術生命線曲線
2.9 多變量建模
2.1 與關鍵意見領袖的主要訪談
2.11 DBMR 市場地位網格
2.12 市場應用覆蓋網格
2.13 DBMR 市場挑戰矩陣
2.14 進出口數據
2.15 次要來源
2.16 全球層壓管市場:研究快照
2.17 假設
3 市場概覽
3.1 驅動程式
3.2 限制
3.3 機遇
3.4 挑戰
4 執行摘要
5 項優質見解
5.1 原材料覆蓋範圍
5.2 生產消耗分析
5.3 波特五力模型
5.4 供應商選擇標準
5.5 佩爾斯特分析
5.6 法規覆蓋範圍
5.6.1 產品代碼
5.6.2 認證標準
5.6.3 安全標準
5.6.3.1. 材料處理與儲存
5.6.3.2. 運輸及注意事項
5.6.3.3. 哈拉德識別
6 定價分析
7 生產能力概覽
8 供應鏈分析
8.1 概述
8.2 物流成本情景
8.3 物流服務提供者的重要性
9 氣候變遷情景
9.1 環境問題
9.2 產業反應
9.3 政府的作用
10 全球層壓管市場,依產品類型,2022-2031 年(百萬美元)(單位)
(將提供所有細分市場的平均售價、價值和數量)
10.1 概述
10.2 塑膠阻隔層壓(PBL)管
10.2.1 塑膠阻隔層壓管(PBL)依類型
10.2.1.1. 乙烯乙烯醇 (EVOH)
10.2.1.2. 聚醯胺(PA)
10.2.1.3. 聚酯(PET)
10.2.1.4. 其他
10.2.2 塑膠阻隔層壓管 (PBL),依容量劃分
10.2.2.1. 少於50毫升
10.2.2.2. 51-100毫升
10.2.2.3. 101-150毫升
10.2.2.4. 超過150毫升
10.2.3 塑膠阻隔層壓管(PBL)依封蓋類型分類
10.2.3.1. 直立蓋
10.2.3.2. 噴嘴蓋
10.2.3.3. FEZ 帽
10.2.3.4. 翻蓋
10.2.3.5. 旋上蓋子
10.2.3.6. 分配
10.2.3.7. 無蓋
10.2.3.8. 其他
10.3 鋁阻隔層壓(ABL)管
10.3.1 鋁阻隔層壓 (ABL) 管,依容量
10.3.1.1. 少於 50 毫升
10.3.1.2. 51-100毫升
10.3.1.3. 101-150毫升
10.3.1.4. 超過 150 毫升
10.3.2 鋁阻隔層壓管(ABL)依封蓋類型分類
10.3.2.1. 直立蓋
10.3.2.2. 噴嘴蓋
10.3.2.3. FEZ 帽
10.3.2.4. 翻蓋
10.3.2.5. 旋上蓋子
10.3.2.6. 分配
10.3.2.7. 無蓋
10.3.2.8. 其他
11 全球層壓管市場,按容量,2022-2031(百萬美元)
11.1 概述
11.2 少於50毫升
11.3 51-100毫升
11.4 101-150毫升
11.5 超過 150 毫升
12 全球層壓管市場,按封蓋類型,2022-2031 年(百萬美元)
12.1 概述
12.2 直立蓋
12.3 噴嘴蓋
12.4 菲茲帽
12.5 翻蓋
12.6 旋入式瓶蓋
12.7 分配
12.8 無蓋
12.9 其他
13 全球層壓管市場,按層,2022-2031(百萬美元)
13.1 概述
13.2 2層
13.3 三層
13.4 5層
14 全球層壓管市場,依最終用途,2022-2031 年(百萬美元)
14.1 概述
14.2 化妝品及個人護理品
14.2.1 化妝品和個人護理品(按類型)
14.2.1.1. 頭髮護理
14.2.1.2. 皮膚護理
14.2.1.3. 指甲護理
14.2.1.4. 指甲油
14.2.1.5. 其他
14.2.2 化妝品和個人護理品(依產品類型)
14.2.2.1. 塑膠阻隔層壓(PBL)管
14.2.2.1.1. 塑膠阻隔層壓管(PBL)依材質分類
14.2.2.1.1.1 乙烯乙烯醇 (EVOH)
14.2.2.1.1.2 聚醯胺(PA)
14.2.2.1.1.3 聚酯(PET)
14.2.2.1.1.4 其他
14.2.2.2. 鋁阻隔層壓(ABL)管
14.3 口腔護理
14.3.1 口腔護理,依產品類型
14.3.1.1. 塑膠阻隔層壓(PBL)管
14.3.1.1.1. 塑膠阻隔層壓管(PBL)依材質分類
14.3.1.1.1.1 乙烯乙烯醇 (EVOH)
14.3.1.1.1.2 聚醯胺(PA)
14.3.1.1.1.3 聚酯(PET)
14.3.1.1.1.4 其他
14.3.1.2. 鋁阻隔層壓(ABL)管
14.4 商業
14.4.1 商業,依類別
14.4.1.1. 密封劑和黏合劑
14.4.1.2. 潤滑劑
14.4.1.3. 特種潤滑脂
14.4.1.4. 其他
14.4.2 商業,依產品類型
14.4.2.1. 塑膠阻隔層壓(PBL)管
14.4.2.1.1. 塑膠阻隔層壓管(PBL),依材質分類
14.4.2.1.1.1 乙烯乙烯醇 (EVOH)
14.4.2.1.1.2 聚醯胺(PA)
14.4.2.1.1.3 聚酯(PET)
14.4.2.1.1.4 其他
14.4.2.2. 鋁阻隔層壓(ABL)管
14.5 藥品
14.5.1 藥品(依產品類型)
14.5.1.1. 塑膠阻隔層壓(PBL)管
14.5.1.1.1. 塑膠阻隔層壓管(PBL)依材質分類
14.5.1.1.1.1 乙烯乙烯醇 (EVOH)
14.5.1.1.1.2 聚醯胺(PA)
14.5.1.1.1.3 聚酯(PET)
14.5.1.1.1.4 其他
14.5.1.2. 鋁阻隔層壓(ABL)管
14.6 家庭護理
14.6.1 家庭護理(按類型)
14.6.1.1. 洗衣凝膠
14.6.1.2. 盥洗用品
14.6.1.3. 洗手凝膠
14.6.1.4. 其他
14.6.2 家庭護理,依產品類型
14.6.2.1. 塑膠阻隔層壓(PBL)管
14.6.2.1.1. 塑膠阻隔層壓管(PBL),依材質分類
14.6.2.1.1.1 乙烯乙烯醇 (EVOH)
14.6.2.1.1.2 聚醯胺(PA)
14.6.2.1.1.3 聚酯(PET)
14.6.2.1.1.4 其他
14.6.2.2. 鋁阻隔層壓(ABL)管
14.7 食物
14.7.1 食品(依產品類型)
14.7.1.1. 塑膠阻隔層壓(PBL)管
14.7.1.1.1. 塑膠阻隔層壓管(PBL)依材質分類
14.7.1.1.1.1 乙烯乙烯醇 (EVOH)
14.7.1.1.1.2 聚醯胺(PA)
14.7.1.1.1.3 聚酯(PET)
14.7.1.1.1.4 其他
14.7.1.2. 鋁阻隔層壓(ABL)管
14.8 油漆
14.8.1 油漆(依產品類型)
14.8.1.1. 塑膠阻隔層壓(PBL)管
14.8.1.1.1. 塑膠阻隔層壓管(PBL)依材質分類
14.8.1.1.1.1 乙烯乙烯醇 (EVOH)
14.8.1.1.1.2 聚醯胺(PA)
14.8.1.1.1.3 聚酯(PET)
14.8.1.1.1.4 其他
14.8.1.2. 鋁阻隔層壓(ABL)管
14.9 鞋油
14.9.1 鞋油,依產品類型
14.9.1.1. 塑膠阻隔層壓(PBL)管
14.9.1.1.1. 塑膠阻隔層壓管(PBL)依材質分類
14.9.1.1.1.1 乙烯乙烯醇 (EVOH)
14.9.1.1.1.2 聚醯胺(PA)
14.9.1.1.1.3 聚酯(PET)
14.9.1.1.1.4 其他
14.9.1.2. 鋁阻隔層壓(ABL)管
14.1 其他
15 全球層壓管市場,按地區,2022-2031(百萬美元)(單位)
全球層壓管市場(本章中以上提供的所有細分均按國家/地區劃分)
15.1 北美
15.1.1 美國
15.1.2 加拿大
15.1.3 墨西哥
15.2 歐洲
15.2.1 德國
15.2.2 英國
15.2.3 義大利
15.2.4 法國
15.2.5 西班牙
15.2.6 俄羅斯
15.2.7 瑞士
15.2.8 土耳其
15.2.9 比利時
15.2.10 荷蘭
15.2.11 歐洲其他地區
15.3 亞太地區
15.3.1 日本
15.3.2 中國
15.3.3 韓國
15.3.4 印度
15.3.5 新加坡
15.3.6 泰國
15.3.7 印度尼西亞
15.3.8 馬來西亞
15.3.9 菲律賓
15.3.10 澳大利亞
15.3.11 紐西蘭
15.3.12 亞太其他地區
15.4 南美洲
15.4.1 巴西
15.4.2 阿根廷
15.4.3 南美洲其他地區
15.5 中東和非洲
15.5.1 南非
15.5.2 埃及
15.5.3 沙烏地阿拉伯
15.5.4 阿拉伯聯合大公國
15.5.5 以色列
15.5.6 中東和非洲其他地區
16 全球層壓管市場、公司格局
16.1 公司份額分析:全球
16.2 公司份額分析:北美
16.3 公司份額分析:歐洲
16.4 公司份額分析:亞太地區
16.5 合併與收購
16.6 新產品開發和批准
16.7 擴展
16.8 夥伴關係和其他策略發展
17 SWOT 分析與資料橋市場研究分析
18 全球層壓管市場-公司簡介
18.1 貝瑞環球公司
18.1.1 公司概況
18.1.2 收入分析
18.1.3 產品組合
18.1.4 最近更新
18.2 阿爾貝亞集團
18.2.1 公司概況
18.2.2 收入分析
18.2.3 產品組合
18.2.4 最近更新
18.3 胡塔瑪基
18.3.1 公司概況
18.3.2 收入分析
18.3.3 產品組合
18.3.4 最近更新
18.4 CTL PACK(被 SHAW KWEI & PARTNERS 收購)
18.4.1 公司概況
18.4.2 收入分析
18.4.3 產品組合
18.4.4 最近更新
18.5 霍夫曼NEOPAC股份公司
18.5.1 公司概況
18.5.2 收入分析
18.5.3 產品組合
18.5.4 最近更新
18.6 CCL工業
18.6.1 公司概況
18.6.2 收入分析
18.6.3 產品組合
18.6.4 最近更新
18.7 PRECISION CONCEPTS INTERNATIONAL(被 ONCAP 收購)
18.7.1 公司概況
18.7.2 收入分析
18.7.3 產品組合
18.7.4 最近更新
18.8 TUBOPRESS 義大利有限公司
18.8.1 公司概況
18.8.2 收入分析
18.8.3 產品組合
18.8.4 最近更新
18.9 蒙特貝羅包裝公司
18.9.1 公司概況
18.9.2 收入分析
18.9.3 產品組合
18.9.4 最近更新
18.1 完善的輸卵管
18.10.1 公司概況
18.10.2 收入分析
18.10.3 產品組合
18.10.4 最近更新
18.11 ALLTUB
18.11.1 公司概況
18.11.2 收入分析
18.11.3 產品組合
18.11.4 最近更新
18.12 拉約維奇‧圖巴
18.12.1 公司概況
18.12.2 收入分析
18.12.3 產品組合
18.12.4 最近更新
18.13 圖巴帕克,AS
18.13.1 公司概況
18.13.2 收入分析
18.13.3 產品組合
18.13.4 最近更新
18.14 皮爾洛控股有限公司
18.14.1 公司概況
18.14.2 收入分析
18.14.3 產品組合
18.14.4 最近更新
18.15 挪威包
18.15.1 公司概況
18.15.2 收入分析
18.15.3 產品組合
18.15.4 最近更新
18.16 EPL LIMITED(前身為 Essel PROPACK LIMITED)
18.16.1 公司概況
18.16.2 收入分析
18.16.3 產品組合
18.16.4 最近更新
18.17 BURHANI包裝解決方案有限責任公司
18.17.1 公司概況
18.17.2 收入分析
18.17.3 產品組合
18.17.4 最近更新
18.18 安蒂拉公司
18.18.1 公司概況
18.18.2 收入分析
18.18.3 產品組合
18.18.4 最近更新
18.19 廣州市瑞高包裝實業有限公司
18.19.1 公司概況
18.19.2 收入分析
18.19.3 產品組合
18.19.4 最近更新
18.2 奧伯包裝
18.20.1 公司概況
18.20.2 收入分析
18.20.3 產品組合
18.20.4 最近更新
18.21 PREMIER PLUS 有限公司
18.21.1 公司概況
18.21.2 收入分析
18.21.3 產品組合
18.21.4 最近更新
18.22 NEUUV PACK(馬)有限公司
18.22.1 公司概況
18.22.2 收入分析
18.22.3 產品組合
18.22.4 最近更新
18.23 ABDOS LAMITUBE
18.23.1 公司概況
18.23.2 收入分析
18.23.3 產品組合
18.23.4 最近更新
18.24 金派拉米管
18.24.1 公司概況
18.24.2 收入分析
18.24.3 產品組合
18.24.4 最近更新
18.25 印度TUBECON有限責任公司
18.25.1 公司概況
18.25.2 收入分析
18.25.3 產品組合
18.25.4 最近更新
19 問卷
20 結論
21份相關報告
22 關於數據橋市場研究

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











