


全球雷射加工市場細分,按雷射類型(氣體雷射器、固體雷射器、液體雷射器及其他)、配置(雷射加工配置和雷射切割雕刻配置)、收入(雷射收入及系統收入)、應用(切割、鑽孔、焊接、打標及雕刻、微加工、先進加工及其他)、終端用戶產業(微電子、微機械加工、航空航太及
什么是激光加工市场规模和增长率
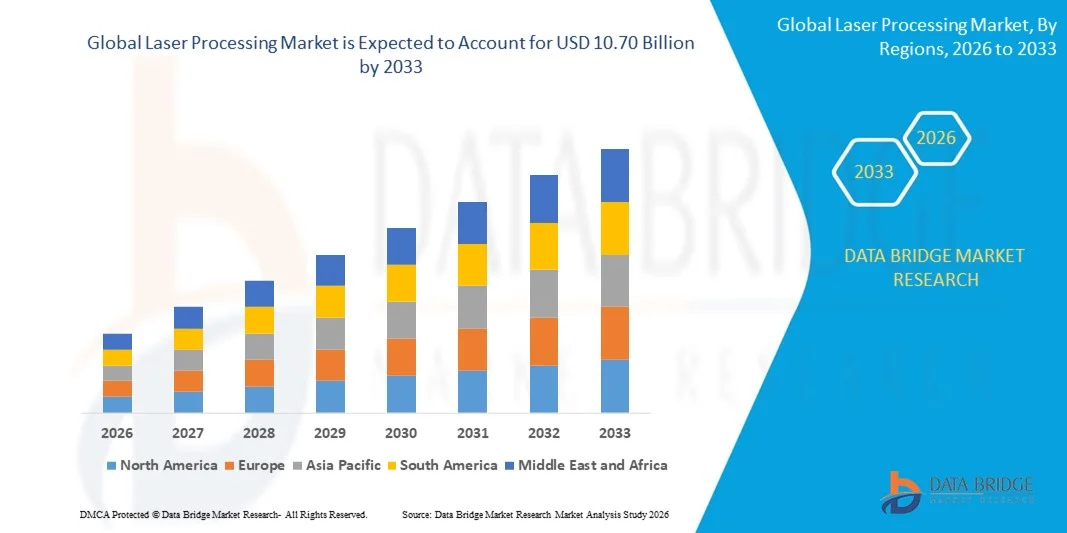
- 根据数据桥市场研究分析, 全球激光处理市场规模2025年57.8亿美元并可望达到到2033年10.70亿美元, 以美元计CAGR为7.99%.预测期间
- 由于在材料加工方面需要高精度、高速度和自动化,在汽车、电子、航空航天和医疗器械行业越来越多地采用以激光为基础的制造技术,市场增长在很大程度上得到了推动。
- 此外,对小型部件、较高的地表质量和节能生产工艺的需求正在增加,将激光处理定位为切割、焊接、标记和雕刻应用的首选解决办法。 这些趋同因素正在加速工业向先进激光系统的过渡,从而大大推动了工业的增长。
市场大小和预测
- 全球市场价值(2025):57.8亿美元
- 预期市场价值(2033年):10.7亿美元
- 预测CAGR(2026-2033):7.99%
激光加工市场的主要外卖是什么
- 激光处理系统利用有重点的激光束进行切割、钻探、焊接、标记和地表处理,由于其准确性、灵活性、最少的材料浪费以及处理各种材料的复杂地貌测量的能力,在现代制造环境中已变得至关重要。
- 对激光加工解决方案的需求不断增长,主要由工业快速自动化,电力机车和半导体制造的扩展所驱动,以及全球各行业日益重视高速,非接触,高成本效益的生产技术.
- 亚太区域主导了激光加工市场 份额2025年49.7%,原因是汽车制造业强劲增长,电子产品生产扩大,主要经济体工业自动化迅速
- 由于迅速采用智能制造技术并增加电动车辆和先进飞机系统的生产,预计北美在预测期间将是激光加工市场增长最快的区域
- 天然气激光部分在2025年占据了市场份额为65.5%的市场主导地位,因为它们在工业切割、雕刻和标识应用方面得到广泛采用,特别是用于加工金属的二氧化碳激光以及塑料、玻璃和木材等非金属材料。 它们能够提供稳定的高功率产出、成本效益高的操作以及适合大格式制造环境,从而支持了汽车、包装和制造行业的强劲需求。
报告范围和激光处理市场分割
|
属性 |
激光处理键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
|
激光加工市场的关键趋势是什么
在微镜中越来越多地采用超快激光系统
- 激光处理市场的一个重要趋势是,由于先进制造部门需要极高的精度和最小的热能影响,在微机应用中越来越多地采用超快激光系统。 这些系统正在提高电子、医疗器械和半导体制造的材料处理精度。
- 例如,TRUMPF开发了超短脉冲激光系统,广泛用于电子和医疗技术制造中的细微扫描和精密结构。 这种系统使清洁材料在受热区得到最低限度的清除,提高产品质量并减少加工后需求
- 电子工业正越来越多地部署超快激光来钻取微管,并在精度和可重复性至关重要的地方组织灵活的印刷电路。 这加强了激光处理在支持微型和高密度电子组件方面的作用
- 医疗设备制造商正在整合超快激光技术,以生产复杂部件,如需要无胸罩边缘和精确几何美图等外科仪器。 这一趋势正在加速生产可靠性和病人安全性得到提高的高性能装置
- 半导体部门正在采用超快激光,用于需要非接触和高速处理能力的瓦费尔定位和高级包装工艺。 这些系统支持提高产量并减少制造过程中的机械压力
- 市场在精密驱动的行业中稳步扩展,而超快激光系统则提供更好的控制、灵活性和效率。 这种不断增长的采用正在加强全球工业环境向高准确、低损害的制造工艺的过渡。
激光处理市场动态
驱动程序
汽车和航空航天对精密制造的需求日益增加
- 汽车和航空航天工业对精密制造日益增长的需求是激光加工市场的一个主要驱动力,因为制造商寻求能够提供高精度和可重复性的先进解决方案. 激光系统支持切割、焊接、雕刻和表面处理,尽量减少材料扭曲并增强结构完整性
- 例如,IPG光子公司提供汽车制造商用于精确焊接车体结构和电动车辆电池组件的高功率纤维激光器。 这些系统提高了生产效率,同时确保能达到严格性能标准的强而轻的组件
- 在航空航天制造中,激光加工被广泛用于切割和钻取需要精确维度控制的轻量级复合材料和高强度合金. 这种能力确保飞机生产遵守严格的安全和性能规定
- 向电动车辆的过渡正在进一步加快精确激光焊接和电池制表处理,以支持可靠的能源储存系统。 激光技术能够一致地结合质量,支持高容量制造要求
- 持续强调轻质材料、结构精度和制造效率继续强化这一驱动力。 对一致、高质量生产工艺的要求是,将激光处理溶液定位为先进汽车和航空航天制造的关键推进剂。
限制/挑战
先进激光设备高资本投资
- 激光处理市场面临挑战,因为先进的激光系统需要大量资本投资,其中包括复杂的源、运动控制装置和冷却基础设施。 这些庞大的前期费用可以限制中小制造商的采用。
- 例如,Coherent公司提供高性能的工业激光系统,涉及精密切割和焊接应用的重大采购和集成费用。 购买这种先进设备所需的财政承诺可以延长最终用户的投资回报时限
- 安装激光处理系统往往需要设施升级、安全封口和专门的操作员培训,这进一步增加了所有者的总成本。 这些额外要求给预算受限的公司造成了财务和业务上的障碍。
- 大功率激光设备的维修和服务需要技术专长和关键部件的更换,这促成了持续的业务支出。 这增加了制造商长期成本管理战略的复杂性
- 高昂的购置成本、基础设施投资和维护费用等因素继续制约着更广泛的市场渗透。 这些财政制约迫使制造商在保持业务利润的同时兼顾技术进步和成本效益
激光加工市场怎么样
市场按激光类型,配置,收入,应用,终端用户行业划分.
- 按激光类型
以激光类型为基础,激光加工市场被分解为气体激光,固体激光,液体激光等. 天然气激光部分主导了市场,2025年收入份额最大,为65.5%,其驱动力是在工业切割、雕刻和标记应用方面广泛采用,特别是用于加工金属的二氧化碳激光以及塑料、玻璃和木材等非金属材料。 它们能够提供稳定的高功率产出、成本效益高的操作以及适合大格式制造环境,从而支持了汽车、包装和制造行业的强劲需求。 既有的基础设施和工业上对天然气激光系统的长期熟悉进一步加强了它们的市场支配地位。
由于精密制造和高速生产线的纤维和磁盘激光技术的迅速发展,预计固体激光部分在2026年至2033年期间的增长速度将最快。 与传统系统相比,固体激光提供了更高的光束质量,更高的能效,紧凑的结构,并减少了维护要求,使它们成为先进的焊接,微加工,电子制造的理想. 智能工厂自动化程度不断提高,高精度,低热能影响加工需求不断增长,正在加速跨多行业采用固态激光解决方案.
- 通过配置
在配置的基础上,激光处理市场被分解成激光处理配置和激光切割和雕刻配置. 激光切割和雕刻配置部分在2025年占据了市场主导地位,因为它广泛用于薄板金属制造、消费品制造和标志生产。 这些系统在处理各种材料方面提供了高精度、可重复性和灵活性,使它们在现代生产环境中必不可少。 它们与计算机数字控制系统的结合提高了操作效率并减少了材料浪费. 对定制设计和高速制造工艺的需求不断增加,进一步支持了该部分的领先地位。
激光处理配置部分预计将出现从2026到2033年最快的增长率,其驱动力是越来越多地采用能够剪接,焊接,并在单一设置内作标记的综合多流程系统. 制造商正在投资于先进的配置,以精简工作流程并改进生产吞吐量。 智能工厂对紧凑自动化系统的需求正在加速跨工业部门的部署。 日益强调业务灵活性并减少停机时间有助于迅速扩大分部。
- 按收入分列
根据收入,激光加工市场被分入激光收入和系统收入. 系统收入部分在2025年主导了市场,其驱动力是对配备有运动控制、软件和安全系统的全集成激光处理机的强劲需求。 终端用户倾向于完整的系统,以确保兼容性,优化性能,并简化安装流程. 制造业增加资本支出使生产设施现代化,大大支持了系统一级的销售。 汽车和电子部门越来越多地采用统包自动化解决办法,进一步加强了这一部门的支配地位。
激光收入部分预计将出现从2026年到2033年最快的增长率,同时对高性能激光源的更换需求不断上升并升级到现有机器。 纤维和超快激光的技术进步正在鼓励制造商用更高效的激光模块来改造旧系统. 扩大微加工和精密制造中的应用也驱动着独立的激光销售. 动力输出和光束控制能力的持续创新正在加速这一环节的增长.
- 通过应用程序
以应用为基础,将激光加工市场分解为切割,钻探,焊接,标识和雕刻,微加工,高级加工等. 2025年,切割部分由于广泛用于金属制造、汽车车体制造和重型机械生产而主导了市场。 与传统切割方法相比,激光切割提供了更高的精度,减少了材料浪费,以及高速操作. 工业制造业对轻量级部件和复杂地貌的需求日益增加,进一步支持了部分增长。 基础设施和建筑活动的扩大也促进了对激光切割系统的持续需求。
由于对微型电子元件和精密医疗器械的需求不断增加,预计微型加工部分的增长速度会从2026年增长到2033年最快。 微处理可以进行超细材料去除和复杂模式的产生,并尽量减少热能损害。 越来越多的半导体制造和先进电子投资正在加速采用超快激光技术。 采用紧凑和高性能的消费电子技术的趋势进一步支持了迅速扩展的部件。
- 按终端用户行业
以终端用户产业为基础,激光加工市场被分割成微电子,微机,航空航天和国防,医疗和生命科学,汽车,建筑,机具等. 汽车部分在2025年占据了市场主导地位,其驱动力是在车体焊接、切割和部件标记过程中越来越多地使用激光系统。 汽车制造商依靠激光技术进行高速生产,联动强度得到提高,电力机车部件制造精度得到提高. 转向轻质材料和先进的电池系统,进一步加速了激光处理溶液的采用. 车辆组装线的持续自动化加强了该段的领先地位.
由于半导体制造和先进电路设计要求的迅速扩展,微电子机段预计将出现从2026到2033年最快的增长率. 激光处理在瓦费尔定距、钻探和微型定距应用中发挥着关键作用。 对高性能计算设备、5G基础设施和紧凑的消费电子产品的需求日益增加,越来越依赖精确激光技术。 超快和Femtosecond激光器的不断技术进步进一步支撑了部分增长。
哪个地区拥有激光加工市场的最大份额
- 亚太区域主导了激光加工市场,2025年收入份额最大,为49.7%,其驱动力是汽车制造业强劲增长,电子产品生产不断扩大,主要经济体工业自动化迅速
- 本区域成本效率高的制造生态系统、大规模金属制造活动以及对智能工厂投资的增加正在加速采用先进的激光切割、焊接和标记系统
- 新兴经济体拥有技术熟练的技术人员、支持性工业政策和持续发展基础设施,这正在推动在重工业和精密工业中越来越多地部署激光加工设备。
中国激光加工市场透视
中国在2025年的亚太激光加工市场占有最大份额,因为它是汽车部件、消费电子和工业设备制造的全球枢纽。 强劲的国内需求加上广泛的出口能力,使纤维激光系统大规模地融入了生产线。 推动高端激光技术先进制造和本地化的政府举措正在进一步加强国内生产能力. 对工厂自动化和电力车辆制造的持续投资也在推动持续增长。
印度激光加工市场透视
印度正目睹亚太区域增长最快,加速工业化、扩大汽车和电子装配业务以及不断增长的基础设施发展项目推动了增长。 旨在促进国内制造和加强工业走廊的政府举措正在增加对先进制造技术的需求。 金属加工,铁路,国防生产,精密工程等投资不断增加,进一步扩大了激光切割和焊接系统的采用. 在印度建立生产设施的全球制造商越来越多,这也有利于扩大市场。
欧洲激光加工市场透视
欧洲激光加工市场正在稳步扩大,在汽车工程,航空航天制造,高精度工业机械生产的强大基础上得到支撑. 本区域强调节能和高性能的制造系统,鼓励采用纤维和超快激光技术。 严格质量标准和以自动化为重点,正在推动激光系统融入数字控制生产线. 设备制造商和工业参与者之间的持续技术创新和研究合作正在加强稳定的市场增长。
德国激光加工市场透视
德国的激光加工市场是由其在机器工具,汽车工程,和先进制造技术方面的领导所驱动. 该国受益于高技能的劳动力、强大的工业基础设施以及生产设施自动化的深度融合。 在汽车车体制造、重型机械和航空航天部件方面,对高精度激光切割和焊接系统的需求仍然很大。 目前对智能工厂和数字制造平台的投资正在进一步加强先进激光系统的采用。
英国激光处理市场透视
英国的市场通过扩大航空航天,国防,医疗器械制造等需要高精度加工能力的产业来支持. 日益重视以创新为主导的生产和先进材料加工,鼓励使用激光微处理和标识系统. 对研究机构的投资和学术界与工业界之间的协作正在促进发展下一代激光技术。 中小企业越来越多地采用自动制造解决方案,这也促进了市场的扩大。
北美激光加工市场透视
北美预计从2026年到2033年CAGR增长最快,其动力是快速采用智能制造技术并增加电动车辆和先进飞机系统的产量. 航空航天、国防、医疗器械和半导体工业的强大存在正在推动对精确激光切割、钻探和微加工应用的需求。 制造业活动的复苏和对自动化基础设施的投资正在加速系统安装。 大功率纤维和超快激光的技术进步进一步支撑了区域增长.
美国激光处理市场透视
美国在2025年北美市场中占有最大份额,其巩固的工业基础和制造业技术的持续创新为支撑. 在汽车、航空航天和重型设备生产中大量采用激光焊接和切割系统,支持一致的需求。 强大的研发能力,领先的激光系统制造商的存在,以及对精密工程的日益重视,正在加强市场领导. 扩大对半导体制造和医疗器械制造的投资将进一步促进持续增长。
激光加工市场哪家顶级公司
激光加工业主要由历史悠久的公司领导,包括:
- (美国)
- Gravotech(法国)
- 激光星技术公司(美国)
- 卢米布里德(法国)
- Epilog激光(美国)
- CO.、L.D.、AMADA CO.、L.D.(日本)
- 协调公司(美国).
- 图瓦卢(德国)
- 汉族激光技术工业集团有限公司(中国)
- IPG 光子公司(美国).
- 延普蒂克公司(德国)
- 新港公司(美国)
- (意大利)
- 世界激光系统公司(美国)
- 欧元激光GmbH(德国)
- 拜斯特罗尼克(瑞士)
- (德国)
- 达奈尔 (美国).
- Panasonic公司(日本)
- Nonanta股份有限公司(美国)
激光加工市场的最新发展是什么
- 2024年2月,TRUMPF引入了经过改造的高功率纤维激光平台,该平台被设计用于交付更高的加工速度,提高能效,并增强先进工业切割和焊接作业的梁稳定性. 这一创新使制造商能够增加吞吐量,同时降低运营成本和能耗,并适应对可持续和自动化生产系统日益增长的需求。 这一发展加强了TRUMPF在智能工厂一体化方面的领导作用,并加强了全球激光加工市场的竞争强度.
- 2024年1月,Coherent推出了OBIS 640 XT红激光模块,以高输出功率,低噪声特性为特色,并具有特殊光束质量,支持精密驱动的科学与工业应用. 这个模块被添加到其可见激光组合中会增强高分辨率成像和高级测量系统中的系统性能. 这一进步加强了Coherent在高性能激光片段中的地位并刺激了整个研究和制造环境对紧凑、稳定和应用的激光模块的需求。
- 2024年1月,Novatta Inc.完成了Motion Solutions的收购,以扩大其在以激光为主和光子系统内部的运动控制和智能子系统集成的能力. 这种整合使Novanta能够提供更先进、更定制和更能优化的解决方案,以适应医疗、工业和精密制造的应用。 这一战略举措加强了产品差异化,加强了技术协同,支持了高价值激光加工部门更广泛的市场渗透。
- 2023年11月,IPG Photonics与米勒电气Mfg. LLC形成战略合作,以推进手持式激光焊接技术,重点提高精度,可移植性,操作效率. 该伙伴关系将IPG的激光专业知识与米勒的焊接系统能力结合起来,以创造出下一代的手持解决方案来达到现代制造要求. 预计这一举措将加快在中小型工业环境中采用激光焊接,同时加强便携式激光设备市场的竞争。
- 2023年10月,nLIGHT引入了高功率光束-成形激光溶液,旨在为材料加工提供更大的灵活性并改进要求高的工业应用的焊接质量. 该系统使制造商能够动态地控制光束剖面,提高切割和焊接任务的精度和一致性. 这一发展支持了对适应性和高性能激光技术日益增长的需求,加强了nLIGHT的竞争地位并推动了激光加工市场由创新驱动的增长.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











