


全球发光二极管 (LED) 封装市场,按封装类型(板上芯片 (COB)、表面贴装器件 (SMD)、芯片级封装 (CSP) 等)、应用(通用照明、汽车照明、背光、闪光灯、工业等)、功率范围(低功率和中功率 LED 封装和高功率 LED 封装)、波长(可见光、红外和深紫外线)、封装材料(塑料、纳米陶瓷、陶瓷、硅树脂材料、环氧模塑料、金属合金、聚合物、玻璃复合材料等)、国家(美国、加拿大、墨西哥、巴西、阿根廷、南美洲其他地区、德国、法国、意大利、英国、比利时、西班牙、俄罗斯、土耳其、荷兰、瑞士、欧洲其他地区、日本、中国、印度、韩国、澳大利亚、新加坡、马来西亚、泰国、印度尼西亚、菲律宾、亚太其他地区、阿联酋、沙特阿拉伯、埃及、南非、以色列、中东和非洲其他地区)行业趋势和预测2028
全球光照二极管包装市场规模和增长率是多少
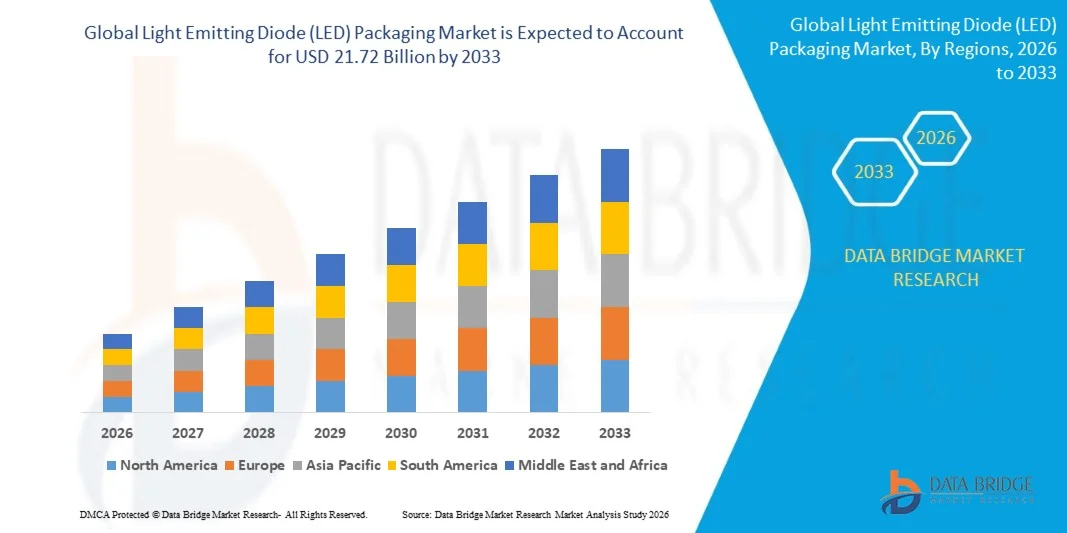
- 根据数据桥市场研究分析, 全球发光二极管包装市场规模2025年15.63亿美元并可望达到至2033年2172亿美元, 以美元计CAGR为4.20%预测期间
- 日益重视采用由IoT驱动的照明装置,智能照明解决办法将成为推动市场增长的主要因素
- 不断增长的工业化和政府促进使用LED的倡议将进一步加剧市场价值
市场大小和预测
- 全球市场价值(2025):15.63亿美元
- 预期市场价值(2033年):21.72亿美元
- 预测CAGR(2026-2033):4.20%
光启迪德包装市场的主要外卖是什么
- 汽车部门越来越多地采用芯片规模包(CSP),COVID-19对消毒系统的需求激增,这将进一步为市场增长铺平道路。
- 然而,由于covid-19危机,制造业速度放缓,将对市场造成增长限制。 由于大量制造商的存在而饱和将进一步抑制市场的增长率。 欠发达经济体缺乏技术专长是另一个市场增长制约因素
- 2025年,受电子制造业强劲增长、半导体生产迅速扩大以及中国、日本、韩国和印度等主要经济体越来越多地采用节能照明解决方案的驱动,亚太区域在发光二极管包装市场占主导地位,收入份额为44.8%
- 由于大力采用节能照明系统、先进的汽车照明技术,以及对智能照明基础设施的需求不断增长,预计北美在2026年至2033年期间将登记最快的6.59%的CAGR。
- 2025年地表架装置部分占了市场45.8%的份额,因为它仍然是消费电子、商业照明和显示应用中最广泛使用的LED包装配置
包装市场分块
|
属性 |
轻度嵌入二极管( LED) 包装密钥市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
|
光照二极管包装市场的关键趋势是什么
“......越来越多地采用先进的微型和高效LED包装技术“
- 光照二极管(LED)包装市场正在大力采用紧凑、高效和热能优化的包装解决方案,以提高照明和显示应用中的发光效率、散热和装置寿命
- 制造商越来越多地采用芯片尺寸的包装、翻转芯片包装和瓦片级包装技术来改进光输出、缩小包装尺寸并增强光学性能。
- 对节能照明系统,智能显示器,紧凑电子设备的需求不断增长,正在加快发展先进的LED包装架构.
- 例如,Nichia Corporation、OSRAM GmbH、Lumileds、首尔半导体和三星等公司正在采用先进的LED包装解决方案,改进了热管理,提高了亮度,提高了可靠性。
- 越来越多地采用小型LED和微型LED技术进行高分辨率显示、汽车照明和下一代消费电子产品,进一步推动了LED包装的创新
- 由于对节能照明和先进展示技术的需求继续增加,LED包装技术仍将是提高设备性能、耐用性和能源效率所必不可少的
光照二极管包装市场的关键驱动器是什么
- 住宅、商业和工业部门对节能照明解决方案和先进展示技术的需求不断增长,大大推动了LED包装市场的增长
- 例如,2025年,三星、尼西亚公司和Everlight Electronics等公司扩展了LED包装组合,采用高亮度和热能优化的解决方案,用于汽车照明和智能显示应用
- 在汽车前灯、街道照明、消费电子显示器和建筑照明中越来越多地采用以LED为基础的照明系统,这推动了全球对先进的LED包装技术的需求。
- 热管理材料、光学透镜集成和紧凑的半导体包装的进步提高了LED的效率、耐久性和整体装置性能
- 在电视机、智能手机和可穿戴电子设备中越来越多地使用小型LED和微型LED显示技术,正在产生对高效和紧凑的LED包装解决方案的强烈需求。
- 在半导体创新、展示技术发展和节能照明基础设施持续投资的支持下,LED包装市场预计将出现强劲的长期增长
哪个因素挑战了光照二极管(LED)包装市场的增长
- 与先进的LED包装技术、精确半导体制造和专门热管理材料有关的高制造成本仍然是市场增长的关键挑战
- 例如,在2024至2025年期间,半导体材料价格波动、供应链中断和生产成本上升影响了若干全球公司的LED包装制造。
- 与散热、光学效率优化和包装可靠性有关的技术挑战增加了开发高性能LED设备的复杂性
- 某些新兴市场对先进的LED包装技术的认识有限,采用速度较慢,可能限制工业扩展的步伐
- 低成本照明技术的激烈竞争和消费电子行业的价格压力可减少LED包装制造商的利润幅度
- 为克服这些挑战,各公司正注重成本-效益高的制造技术、先进的热管理材料和创新的包装设计,这将支持全世界更广泛地采用LED包装技术。
" 淡出二极管(LED)包装市场 " 如何分割
市场按包件类型、应用、功率范围、波长和包装材料.
• 按包件类型
在包型的基础上,轻度 Emitting 二极管(LED)包装市场被分出为Chip-on-board(COB),Surface-mount设备(SMD),Chip Scale套件(CSP)等. 2025年,地表架装置(SMD)部分占了市场的45.8%的份额,因为它仍然是消费电子、商业照明和显示应用中最广泛使用的LED包装配置。 SMD LED包提供了紧凑的尺寸,高亮度,高效的散热等优点,以及与自动化地表架制造工艺相容. 这些特性使制造商能够生产节能照明产品和高性能显示,提高可靠性并降低生产成本. SMD LED由于具有灵活性和高发光效率而被广泛用于LED面板,电视机,智能手机,街上照明等汽车内部照明系统.
芯片缩放套件(CSP)部分预计将以最快的CAGR速度从2026年发展到2033年,其驱动力是越来越多地采用超共通LED解决方案用于高级显示,汽车前灯和下一代照明技术.
• 通过申请
以应用为基础,将市场分为"通用照明","汽车照明","回光","闪光","工业"等. 一般照明部分在2025年占了40.6%的市场份额,在住宅、商业和公共基础设施应用中普遍采用LED照明解决方案。 全世界各国政府和组织正在用节能LED照明系统来取代传统的照明技术,以减少电力消耗和碳排放。 LED包装技术被广泛用于LED灯泡,街灯,建筑照明和智能照明系统. 它们的运行寿命长,能耗更低,亮度更强,使得它们成为大规模照明设施的理想.
汽车照明部分预计从2026年到2033年增长最快的CAGR,其驱动力是汽车前灯,尾灯,日间跑灯以及室内环境照明系统等LED技术日益融合.
• 按权力范围
根据功率范围,光电 Emitting Diode (LED) 包装市场被分割成中低功率LED包和高功率LED包. 中低功率LED套件部分在2025年以52.4%的比重占据了市场主导地位,因为这些LED被广泛用于一般照明,消费电子显示,标志,和装饰照明应用. 这些一揽子方案提供高效照明,同时维持较低的能耗和成本效益高的制造业. 它们紧凑的设计和灵活性使得它们能够被广泛应用,包括电视机,笔记本电脑,数字告示牌,以及智能家庭照明系统等.
在汽车前灯、工业照明系统、体育场照明和室外基础设施照明方面,对高强度照明解决方案的需求不断增加,因此,高功率LED套件部分预计将在2026年至2033年期间以最快的速度增长。
• 按波长
在波长的基础上,光相模二极管(LED)包装市场被分入可视,红外和深紫外. 可见波长部分在2025年占了63.7%的市场份额,这主要是由于它在照明、显示、标志和汽车照明系统中的广泛应用。 可见LED覆盖了广泛的颜色,被广泛用于消费电子,建筑照明,娱乐照明,以及智能照明解决方案. LED芯片技术和包装效率的持续进步使得亮度更高,色彩渲染性能得到改进.
深紫外线部分预计将在2026至2033年期间以最快的速度增长,其动力是越来越多地采用紫外线LED技术来进行水净化、消毒、空气消毒和医疗设备应用。
• 包装材料
在包装材料的基础上,光模二极管(LED)包装市场被分解成可塑、纳米-致癌、陶瓷、硅酮材料、Epoxy Molding化合物、金属合金、多聚物、玻璃复合物等。 塑料部分在2025年占了34.9%的市场份额,由于具有成本效益、轻量级和很强的机械耐久性,在LED包装中得到了广泛使用。 塑料包装材料通常用于消费电子的LED模块,照明系统和显示应用,因为它们在保持生产效率的同时为半导体组件提供了充分的保护.
纳米-心电图段预计将在2026年至2033年CAGR最快的速度增长,由它的上等热导能所驱动,能增强耐热性能,能增强光学性能,在高功率和高级LED照明应用中越来越需要.
哪个地区拥有"光接二极管"包装市场的最大份额?.
- 2025年,受电子制造业强劲增长、半导体生产迅速扩大以及中国、日本、韩国和印度等主要经济体越来越多地采用节能照明解决方案的驱动,亚太区域在光排放二极管包装市场占主导地位,收入份额为44.8%。 大规模生产消费电子产品、展示品、汽车照明系统和一般照明产品,继续推动整个区域对先进的LED包装技术的需求。
- 亚太的主要制造商正在注重高性能LED包、改进的热管理材料、小型芯片设计以及具有成本效益的制造技术,以加强该区域的全球竞争力。 持续投资智能照明,微LED显示,汽车照明系统,工业照明等,进一步支持长期市场扩张.
- 供应链网络强大,制造能力高,政府采取更多举措促进节能照明和半导体创新,进一步加强了区域市场引领.
中国轻量级二极管(LED)包装市场透视
中国因其在全球LED制造和半导体包装工业中的支配地位而成为亚太最大的贡献国. 该国拥有许多LED芯片制造商、包装设施以及支持LED照明产品高产量生产的电子装配厂。 对智能照明、汽车LED系统和显示技术的需求正在加快采用先进的LED包装解决方案。 政府支持的促进国内半导体制造的举措,以及LED照明产品出口的增加,继续加强了中国在全球LED包装市场的领导.
日本轻放二极管(LED)包装市场透视
日本在先进半导体技术、高质量电子产品制造和光学部件的强大创新的支持下,为区域增长作出了重大贡献。 日本公司因生产高价LED包装材料和汽车前灯、工业照明系统和消费电子产品中使用的高性能照明技术而获得认可。 不断投资于微型LED显示、汽车电子和智能照明技术,进一步推动了全国各地对先进的LED包装解决方案的需求。
印度轻量级二极管包装市场透视
由于城市化速度快,对节能照明的需求增加,以及政府支持的LED采用方案,印度正在成为一个关键的增长市场。 大型LED街灯更换和智能城市发展项目等举措正在加快对LED照明产品的需求. 增加电子产品制造投资、扩大国内装配装置、以及增加住宅和商业基础设施采用LED照明,正在促使全国对LED包装技术的需求增加。
韩国轻量级二极管(LED)包装市场透视
韩国由于在展示技术、半导体创新和消费电子产品制造方面发挥领导作用,对区域市场做出了重大贡献。 主要电子制造商继续投资于下一代显示解决方案,例如依赖先进的LED包装工艺的OLED和微LED技术. 电视机,智能手机,汽车照明,智能显示中高亮度LED的需求不断增长,进一步加强了全国高性能LED包装解决方案的采用.
北美轻量级二极管(LED)包装市场
由于大力采用节能照明系统、先进的汽车照明技术,以及对智能照明基础设施的需求不断提高,预计北美的CAGR在2026年至2033年间将最快达到6.59%. 本区域受益于持续的技术创新、强大的研发能力以及对可持续照明解决方案的投资增加。 在商业建筑、工业设施和公共基础设施中越来越多地采用LED技术,进一步促进了区域市场的增长。
美国轻量级二极管(LED)包装市场透视
美国是北美最大的贡献国,在住宅、商业和工业部门大力采用LED照明技术。 加大智能建筑,汽车LED照明,高性能展示技术等投资力度,加快了对先进LED包装解决方案的需求. 主要照明技术公司的存在,强大的创新生态系统,以及对可持续能源高效基础设施的日益重视,继续推动着该国的LED包装市场.
加拿大轻量级二极管(LED)包装市场透视
由于越来越多地采用节能照明系统,扩大智能城市倡议,并日益重视可持续基础设施发展,加拿大为区域市场增长作出了稳步贡献。 政府促进商业建筑、道路和公共设施采用LED照明的方案正在加强市场需求。 人们对建筑照明、公共交通基础设施和工业设施的先进照明技术日益感兴趣,这进一步支持了加拿大LED包装解决方案的增长。
光启迪德(LED)包装市场中哪家顶级公司
发光二极管(LED)包装行业主要由历史悠久的公司领导,其中包括:
- 三星(韩国)
- OSRAM GmbH(德国)
- 尼西亚公司(日本)
- 首尔半导体有限公司(韩国)
- 卢米莱兹控股公司(荷兰)
- 珠光电子有限公司(台湾)
- Cree LED (美国).
- Lite-On Technology公司(台湾)
- Epistar公司(台湾)
- 斯坦利电气有限公司(日本)
- Hongli Zhihui集团有限公司(中国)
- Lextar电子公司(台湾)
- Prolight Concept (UK) Limited (U.K.) (英国).
- Edison Opto公司(台湾)
- 学校(德国)
- 公民电子有限公司(日本)
- 丰田高世有限公司(日本)
- TSLC (Tyntek半导体有限公司)(台湾)
- 维奥卢马斯 (美国).
- 深圳新月光电子有限公司 (中国).
全球光照二极管包装市场的最新发展是什么
- 2025年5月,沃尔夫斯比德获得了由阿波罗信贷基金牵头的12.5亿美元的资金担保票据,以扩大其硅-碳化物(SiC)发蜡生产能力,加强了公司满足电力车辆和电力电子工业不断增长的需求的能力,从而支持了先进半导体制造的长期增长.
- 2025年4月,尼希亚公司赢得了对德国Everlight Electronics Co., Ltd.的专利侵权裁决,确保了250万欧元的损失,加强了LED行业内的知识产权保护,并增强了尼希亚在全球照明技术市场的竞争地位.
- 2025年4月,Signify对Nanoleaf提起诉讼,指控他侵犯六项智能照明专利,强调竞争日益激烈,以及专利创新在快速发展的智能照明生态系统中的重要性,最终影响未来产品开发和技术许可行业.
- 2025年3月,沃尔夫斯皮德概述了资本结构措施,这些措施旨在保持对200毫米硅-碳化物瓦费尔开发的战略重点,尽管半导体部门周期性地软化了市场,支持了该公司下一代电力电子产品和高效益能源应用的长期路线图.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











