



全球物流自動化市場細分,按組件(硬體、軟體和服務)、功能(庫存和儲存管理以及運輸物流)、物流類型(銷售物流、生產物流、恢復物流和採購物流)、組織規模(大型企業和中小型企業(SME))、軟體應用(庫存管理、訂單管理、堆場管理、運輸管理、勞動力管理、供應商管理、客戶支援等)、貨運方式(空運、公路和海運)、應用(運輸、資訊娛樂系統、安全和警報系統等)、最終用戶(零售和電子商務、製造、石油、天然氣和能源、食品和飲料、郵政和包裹、雜貨、日用百貨、服裝、快速消費品、製藥和醫療保健、物流和運輸、汽車、航空航天和國防、食品和飲料、化學品等) - 產業趨勢和預測到 2032 年
什么是物流自动化市场规模和增长率
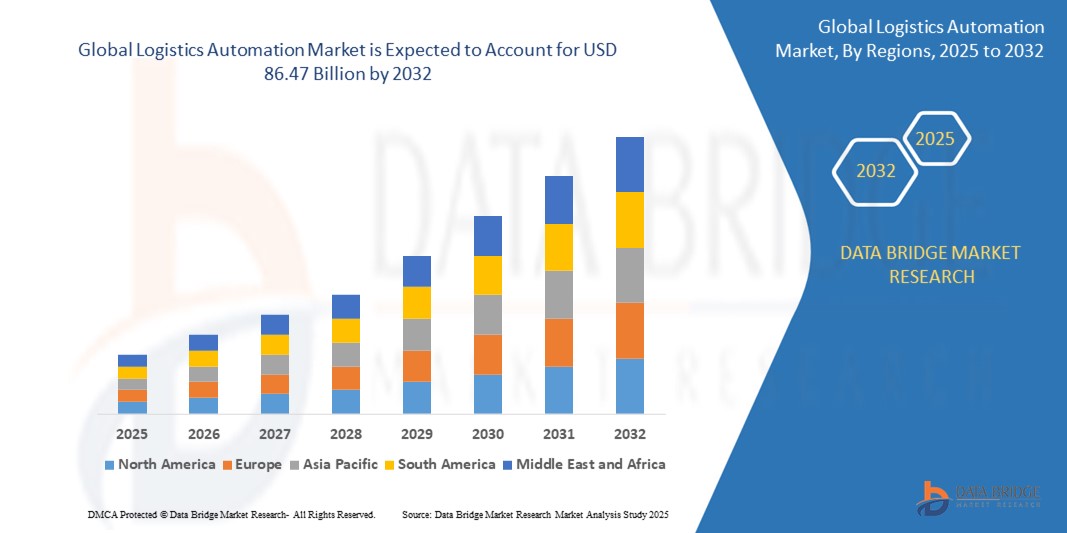
- 根据数据桥市场研究分析,全球物流自动化市场规模估价为:2024年364.3亿美元并可望达到到2032年达到864.7亿美元, 以美元计CAGR为11.41%.预测期间
- 市场增长的驱动力主要是在供应链和仓库业务中越来越多地采用先进技术,如IOT、AI和机器人,从而能够提高效率,降低运营成本并实时了解数据。
- 此外,特别是电子商务和零售部门对更快、无出错和无接触物流流程的需求日益增加,这促使企业投资于自动化材料处理、分类和运输系统。 这些趋势正在大大地加快物流自动化解决方案的部署,从而推动全球市场扩张
市场大小和预测
- 全球市场价值(2024年):36.43亿美元
- 预期市场价值(2032年):86.47亿美元
- CAGR预测(2025-2032年):11.41%
物流自动化市场的主要外卖是什么
- 物流自动化涉及使用机器人、AI和IOT来精简供应链和仓库业务,由于能够提高业务效率、减少人为错误并能够进行实时数据分析,因此正在迅速成为工业和零售部门的一个关键要素。
- 对物流自动化的需求日益增加,主要是由于需要更快、成本效益高的供应链运作,电子商务平台日益被采用,全球贸易网络日益复杂。
- 预计北美将主导物流自动化市场,拥有40%的最大收入份额,原因是其先进的基础设施、技术的早日采用以及私营公司和政府在自动化和智能物流解决方案方面的高水平投资
- 预计在预测期间,由于迅速工业化、扩大电子商务以及中国和印度等国对高效物流解决方案的需求激增,亚太区域将是物流自动化市场增长最快的区域。
- 硬件部分预计会主导物流自动化市场,市场份额最大,为67.1%,由于自动化运输需求增加,自主机器人类在硬件解决方案中占据了最大的市场份额. 自主制导车辆预计将吸引大部分自主机器人支出
范围和后勤自动化市场分割报告
|
属性 |
后勤自动化键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了市场价值,增长率,市场部分,地域覆盖,市场主体,市场假设等市场见解外,由数据桥市场研究组负责的市场报告还包括了深入的专家分析,进出口分析,定价分析,生产消费分析,虫害分析等内容. |
物流自动化市场的关键趋势是什么?.
“更多地采用人工智能和机器人促进供应链效率”
- 全球物流自动化市场中一个迅速增长的关键趋势是日益一体化。人工智能(AI)和机器人,以优化供应链管理和运营效率。 这些技术的结合正在通过减少体力劳动、尽量减少出错和加强决策进程来改变物流业务。
- 例如,AI动力机器人和自主移动机器人正在仓库和配送中心部署,使库存管理、订单执行和包装自动化。 亚马逊等公司已经实施了机器人系统来改进仓库业务,而其他公司也在效仿,增加了对自动化解决方案的需求.
- AI在物流自动化中的整合使得预测分析等功能能够优化路线和交货时间表,降低运输成本并改进交货准确性. AI系统的实时数据也可表明仓库布局、库存水平和劳动力分配方面的改进,以提高整个供应链的业绩
- AI和机器人与IOT设备和以云为基础的平台的无缝集成正在推动实时能见度进入供应链运营,使公司能够快速应对干扰并精简工作流程. 通过纳入高级分析,企业可以加强供应链预测并确保更好的需求规划
- 这种提高自动化,效率和实时决策水平的趋势正在重塑物流业,由Dematic,Zebra Technologies,Kiva Systems等公司在自动化创新方面领先.
- 随着企业努力降低成本、提高业务效率并增强客户经验,对人工智能和机器人驱动的解决方案的需求正在迅速扩展到包括电子商务、零售、制造业和药品在内的各个部门。
物流自动化市场动态
驱动程序
“供应链业务对提高效率和降低成本的需求不断增长”
- 物流和供应链业务日益需要提高效率并降低成本,这推动了对物流自动化解决方案的需求
- 例如,在2024年1月,DHL推出了AI动力的机器人分拣系统,以提高包裹处理效率,减少出错,并尽量减少人类劳动. 预计这些创新将推动物流自动化工业前进
- 随着企业努力精简其供应链,自动化可提供大量好处,例如更快的加工、降低劳动力成本和提高准确性等。 仓储、运输和库存管理方面的自动化解决办法有助于降低业务费用,同时满足电子商务和全球贸易不断增长的需求
- 由全球化和实时交货需求所驱动的供应链日益复杂,导致公司寻求能够提高业务效率的自动化解决办法。 自动化系统使企业能够更快和更可靠地交付货物,提高客户的总体满意度
- 需要可扩展和适应性强的后勤业务来支持越来越多的货物,这也正在加速采用自动化。 诸如自主车辆、无人驾驶飞机和机器人分类系统等关键技术正在成为物流业数字化转型的核心
- 这种追求效率和成本效益高的解决方案的动力促使物流公司,包括联邦快递公司、UPS公司和Maersk公司等领导人采用尖端技术保持竞争力,为物流自动化市场的增长提供动力。
限制/挑战
“重大初始投资和一体化挑战”
- 阻碍广泛采用物流自动化的主要挑战之一是自动化系统,包括机器人、AI解决方案和自主车辆所需的大量初始投资。 许多中小型企业可能难以证明这种投资是合理的,特别是如果它们的预算有限或投资回报较低的话。
- 例如,实施自动化系统,如机器人分类解决方案或自动运载工具,往往需要大量设备、软件和基础设施的资本支出。 这些费用对于没有财力承担这些费用的公司来说是一个障碍。
- 将新的自动化技术同现有的遗留系统结合起来可能既复杂又费时,进一步助长了对全面自动化的抵制. 公司可能需要整顿其整个物流和供应链基础设施,这需要大量努力、专门知识和持续维护
- 另一个挑战是缺乏管理和维护先进物流自动化系统的熟练劳动力。 随着该行业越来越依赖AI和机器人,对员工队伍尚未广泛获得的专门技能的需求也越来越大,对顺利实施和持续运行构成挑战.
- 尽管具有长期的成本效益,但实施物流自动化解决方案的先期复杂性和费用往往使公司犹豫不决,特别是在利润更小的行业。 这导致市场某些部门的采用率降低
- 通过成本效益高的解决办法、更好的一体化战略和人才培养来克服这些挑战,对于推动更广泛地采用物流自动化技术至关重要
物流自动化市场如何分割
市场按照组件,功能,物流类型,组织规模,软件应用,货运方式,应用,终端用户划分.
按构成部分
在组件的基础上,物流自动化市场被分入到硬件,软件,和服务中. 由于机器人、传送器、自主车辆和无人机等自动化设备日益被采用,硬件部分预计将获得67.1%的最大收入份额。 这些硬件系统对于精简仓储、运输和分拣设施的业务、提高效率并降低人工成本至关重要。
服务部门,包括咨询、系统整合和维护服务,也准备大幅度扩展。 随着更多的公司采用物流自动化,对这些复杂系统进行整合和维护的专门服务的需求将增加。 公司正在寻求端到端的支持,包括战略咨询,以确保自动化解决方案能无缝地融入其现有的基础设施.
按函数
根据功能,物流自动化市场被分入库存和仓储管理,以及运输物流. 由于对高效仓储和库存管理解决方案的需求日益增加,预计库存和储存管理部分在2025年将占有最大的市场收入份额。 自动化系统,如机器人取取系统、传送带和自动储存和检索系统,被越来越多地采用来简化库存管理并优化仓库业务。
运输物流部分预计将是2025至2032年最快的CAGR,而运输网络自动化和最后一英里交货解决方案的需求日益增加,为这一增长提供了燃料。 正在将自动车辆、无人驾驶飞机和自动化货运系统等技术纳入物流价值链,以优化货物运输。 这些解决办法提供了更好的路线规划、降低成本和更快的交货时间,使它们在依赖快速和高效运输的行业,如电子商务和全球贸易中受到极大的追求。
按后勤类型
根据物流类型,将物流自动化市场分入销售物流,生产物流,回收物流,采购物流等行业. 销售物流部门预计将在2025年占有最大的市场收入份额,这是由于对有效订单的满足和及时交货的需求日益增加,特别是在电子商务部门。 自动化系统,如机器人分类、自动包装和仓库管理系统,在加快订单执行进程、提高库存准确性并降低业务费用方面发挥着至关重要的作用。
由于制造业和生产工艺对自动化的需求日益增加,预计生产物流部门将出现显著增长。 自动化解决方案,包括自动制导车辆、机器人武器和运输系统,正在生产设施中被广泛采用,以简化材料处理、装配流程和产品移动。
按组织大小
根据组织规模,物流自动化市场分入大型企业,中小企业. 大型企业部分在2024年占据了最大的市场收入份额,其驱动力是它们对先进自动化技术的大量投资,以简化整个全球供应链的复杂物流业务。 这些组织受益于规模经济,需要综合解决库存管理、运输自动化和仓库优化等问题。
预计中小企业部分将见证2025至2032年最快的CAGR,其动力是云自动化解决方案的承受能力和可获取性不断提高。 中小企业正在越来越多地采用可扩展的物流技术,如自动化库存工具、运输管理系统和机器人流程自动化,以提高竞争力,提高交付准确性并降低运营成本。
通过软件应用程序
基于软件应用, 页:1 物流自动化市场分为库存管理、订单管理、货场管理、航运管理、劳动力管理、供应商管理、客户支助等。 库存管理部分占2024年市场收入份额最大,原因是对仓库和分销中心货物进行准确、实时跟踪的需求日益增加。 库存管理自动化有助于企业通过条码扫描、RFID和自动存储和取回系统等技术,最大限度地减少库存和超库存,减少手工出错并改进业务效率。
订单管理和航运管理部门也越来越有吸引力,电子商务和全渠道零售的迅速增长为辅助。 这些应用程序有利于高订单量的无缝处理、更快的实现和更好的客户满意度。
院子管理和劳工管理部分正在大型仓库和物流中心得到越来越多的采用,在这些中心,业务的复杂性需要精确协调和优化资源。 自动化系统有助于管理码头调度、车辆跟踪、员工队伍规划和生产力监测。
供应商管理和客户支助部门预计将稳步增长,因为各公司力求通过实时通信和服务更新实现采购程序自动化并增强客户经验
按货运方式
根据货运方式, 页:1 物流自动化市场分为空运、陆运和海运。 道路运输部分占2024年市场收入份额最大,其动力是国内和区域货运量大,特别是在电子商务、零售和妇联部门。 在这一模式下,自动化技术被广泛采用,以加强路线优化、车队跟踪和交付调度。 实时数据分析和远程数据学解决办法正在提高司机的性能和货运能,有助于提高效率和降低业务费用。
空运部分正越来越多地采用自动化技术,用于时间敏感和高价值的货运,主要机场和后勤枢纽的自动化货物装卸系统、AI驱动需求预测和智能行李解决方案等技术也日益增强。
在港口自动化、智能集装箱和基于IoT的跟踪系统一体化的支持下,海运段也在显著增长。 随着全球贸易的继续扩大,航运公司正在利用物流自动化来优化装卸业务,缩短周转时间并改进供应链的透明度
通过应用程序
依托应用,物流自动化市场被分入运输,信息娱乐系统,安全警报系统等. 2024年,由于对端到端能见度,线路优化,货运实时跟踪的需求不断增长,运输部分占市场收入份额最大. 本段的自动化解决方案包括先进的运输管理系统(TMS),自主车辆,以及AI驱动的路由规划工具,这些工具能显著地提高交付速度,准确度和成本效率.
在2025至2032年的预测期间,由于需要加强业务安全、遵守监管和实时危险探测,安全和警报系统部分正在显著增长。 自动警报、预测维护工具以及IoT式传感器正在帮助物流运营商减少事故、故障时间和相关费用。
按终端用户
在终端用户的基础上,物流自动化市场分为零售和电子商务、制造业、石油、天然气和能源、食品和饮料、邮递和包裹、杂货、一般商品、服装、快件消费品、药品和保健、物流和运输、汽车、航空航天和国防、食品和饮料、化学品等。 零售和电子商务部分占2024年市场收入份额最大,因为网上购物激增,需要快速、准确和可扩展的物流解决方案。 自动化使这些部门能够快速和精确地处理大量订单,使用自动化分拣、机器人和实时库存跟踪等技术
在2025至2032年的预测期间,药品和保健部门正出现大幅增长,其驱动力是严格监管、对温度敏感的物流和可追踪性的需求。 这一部分自动化有助于确保准确、及时地交付医疗产品,同时尽量减少人为错误
哪个地区拥有物流自动化市场的最大份额
- 北美主导了物流自动化市场,收入份额最大,为40%,由在物流和供应链运营中迅速采用AI,机器人等先进技术所驱动. 主要产业参与者的存在和完善的电子商务生态系统极大地促进了本区域的市场增长。
- 美国和加拿大的公司越来越多地投资于自动化,以提高效率,降低运营成本,并满足消费者对更快交付和订单准确性日益增长的期望.
- 本区域强调数字化转型,加上劳动力成本高和劳动力熟练,加快了储存、库存管理和运输物流自动化系统的部署。 这些因素使北美成为跨行业纵向物流自动化的领先者。
美国物流自动化 市场透视
美国物流自动化市场在2025年获得了北美最大的收入份额,其驱动力是供应链快速数字化以及机器人,AI,IOT等先进技术的高采用率. 主要物流商和第三方物流(3PL)供应商正越来越多地投资于自动化,以提高业务效率并减少劳动力依赖. 亚马逊和沃尔玛等电子商务巨头正在进一步加快实现中心和交付业务的自动化应用,将美国定位为物流创新的全球领先者.
欧洲物流自动化 市场透视
欧洲物流自动化市场预计将在预测期间以大量的CAGR增长,同时受到严格的环境法规、劳动力短缺以及大力推动物流数字化转型的支持。 德国,英国,法国等关键市场正在积极部署仓库自动化,自主车辆,并推进分析,以满足消费者日益增长的期望. 本区域对可持续性和效率的承诺正在推动整个零售、制造业和汽车部门对智能物流基础设施的投资。
英国物流自动化 市场透视
预计在预测期间,英国物流自动化市场将在一个值得注意的CAGR扩展,同时日益需要优化最后一英里交货和仓库业务。 电子商务和全尼道零售的迅速增长,加上劳动力短缺和运营成本上升的压力,正在鼓励企业投资于自动化存储系统、机器人和AI驱动的软件解决方案。 政府促进数字创新和智能基础设施的举措也促进了市场增长
德国物流自动化 市场透视
由于德国作为欧洲的制造业和物流中心的地位,预计德国的物流自动化市场将取得相当大的增长。 拥有强大的工业基础,德国正在主导在物流业务中采用工业4.0技术. 由于对自动化材料处理、智能仓库和预测性分析的需求增加,提高了供应链的透明度和反应能力,市场正在得到推动。 强调能源效率和可持续性进一步鼓励采用绿色自动化解决方案
亚太物流自动化 市场透视
亚太物流自动化市场预计将在2025年全球最快的CAGR市场,其驱动力是电子商务渗透率不断提高、城市化速度快以及中国、印度和东南亚等国家制造业部门不断扩大。 政府主导的数字化转型举措,加上对物流基础设施的外国直接投资增加,正在刺激对自动化解决方案的需求。 APAC还正在成为自动化设备的生产中心,有助于在后勤业务中以成本效益高的方式实施
日本物流自动化 市场透视
日本的物流自动化市场由于劳动力老化,劳动成本高,技术实力高而呈现出势头。 该国正在利用机器人、人工智能和自主移动机器人来解决劳动力短缺问题并改进仓库效率。 特别是在城市地区和保健物流方面,对精确、高速物流流程的需求正在加快自动化的部署。 日本注重智能城市发展和先进基础设施,支持整个供应链的自动化物流系统一体化
中国后勤自动化 市场透视
在电子商务、制造业和城市物流强劲增长的推动下,2025年,中国在亚太物流自动化市场获得了最大的收入份额。 政府在其“2025年中国市场”倡议下推动智能物流和数字基础设施,正在刺激对仓库机器人、自主运载工具和AI驱动的物流平台的需求。 强大的国内技术提供者和快速的城市发展正在使中国成为物流自动化创新和部署的主导力量
物流自动化市场中哪些是顶级公司
智能锁行业主要由地位良好的公司主导,包括:
- SAP SE 系统(德国)
- 变形(美国).
- ek机器人股份有限公司(德国)
- 哈迪斯集团(法国)
- 猎鹰汽车技术(印度)
- 甲骨文(美国).
- Grey Orange Pte.有限公司(美国)
- 东芝公司(日本)
- 大福集团有限公司(集团)(日本)
- 村田机械有限公司(日本)
- 国际Honeywell公司(美国).
- 斑马科技公司(美国).
- HighJump (美国).
- Jungheinrich AG(德国)
- KNAPP AG(奥地利)
- 洛克斯机器人学(美国).
- 曼哈顿联营公司(美国).
- 系统物流公司(意大利)
- GMBH(奥地利)
- Seegrid Corporation (美国).
物流自动化市场的最新发展是什么
- 2023年,Dematic在新开发的KION物流设施中引入了先进的自动化技术,旨在大大地提高全欧洲的客户交货效率. 部署的中心部分是一个动态性很强的Dematic Multishuttle系统,由110 000个储存地点和150个高速穿梭机组成,能够以更高的精度和吞吐量进行自动化的储存和检索。 这一战略实施反映了全球物流自动化市场的更广泛趋势,主要公司越来越多地采用智能高能系统,以提高业务灵活性和可扩展性。
- 2023年,Swisslog揭幕了其增强的机器人HallPick移动系统,其中包含了大幅提升的运行速度和创新性的起起动转盘. 这一升级的系统便利了货物对人物流工作流程中更快、更适应性的储存和取回业务,最终提高了总的仓库效率和吞吐量。 这一发展与全球对后勤方面灵活、高性能自动化解决方案的日益增长的需求相吻合。 由于公司面临更大的压力,需要优化实现速度和劳动效率,特别是在电子商务和全尼渠道分配方面,采用先进的机器人系统,如ColdPick,反映了市场向可扩展、灵活自动化的转变。
- 2022年,o9解决方案引入了"供应感知"(Supplement Sensition),这是一种突破性解决方案,旨在帮助企业主动发现并缓解潜在的供应链中断. 通过将宏观层面的冲击转化为与公司具体供应链相关的局部洞察力,该平台能够作出更知情的决策并加快反应时间。 这一创新凸显出预测分析和实时数据在物流自动化格局中日益重要. 随着全球供应链变得更加复杂并易于被打乱, " 供应感知 " 等解决方案在促成灵活、自动化的对策方面起着重要作用
- 2021年,SAP推出SAP场站物流,这是一个旨在优化场站管理流程的综合解决方案,使企业能够高效地处理所有场站业务. 通过促进院内无缝规划和实施,SAP场站物流公司提供了简单而复杂的情景,促进了可持续性和无未来的管理做法。 这一进展突出表明,后勤业务对综合、自动化解决办法的需求日益增加。 随着物流业日益优先重视效率和可持续性,SAP场站物流成为更聪明、更可持续的庭院管理的关键推动者
- 2021年,曼哈顿联营公司揭幕了曼哈顿活仓库管理,这是首个云母企业级仓库管理系统(WMS),旨在整合分销的各个方面. 这种开创性的解决办法通过提高能见度、灵活性和可扩展性来改变仓库业务,有效地满足现代商业环境不断变化的需要。 曼哈顿积极仓库管理是物流自动化演变中的一大跃进,因为企业越来越多地寻求以云为基础的可扩展解决方案来提高业务效率
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











