



全球淋巴水腫治療市場細分,依治療類型(壓迫療法、手術、藥物療法、雷射療法等)、類型(繼發性淋巴水腫和原發性淋巴水腫)、患處(下肢、上肢及生殖器)、年齡組(成人、老年及兒童)、給藥途徑(口服、注射及外用)、最終用戶(院內、專科診所、經銷手術及門診手術中心
淋巴肿治疗市场规模和增长率是多少
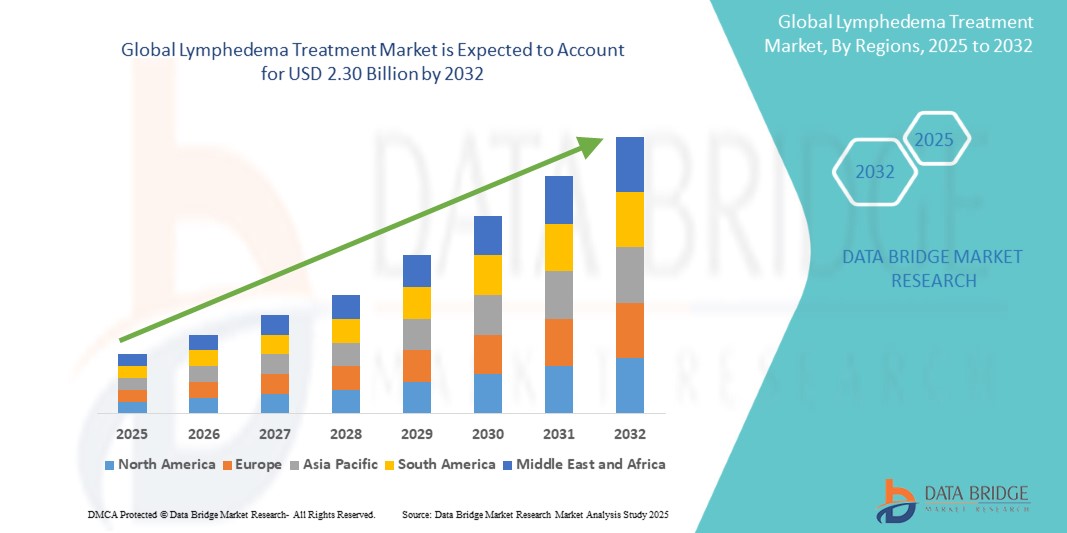
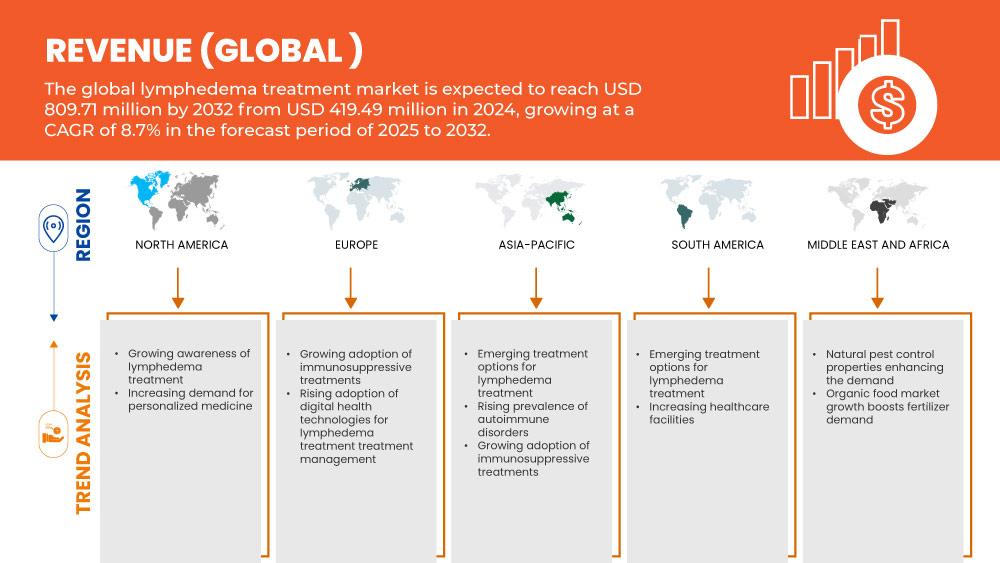
- 根据Data Bridge 市场研究分析,全球淋巴肿治疗市场规模被估价为:2024年10.5亿美元并可望达到到2032年达到23亿美元, 以美元计CAGR为10.6%.预测期间
- 市场增长主要是由淋巴肿和与癌症有关的淋巴肿的全球先发性日益增加,加上诊断成像模式和创新治疗方法方面的重大技术进步所推动的,从而改进了病情的识别和管理。
- 此外,越来越多的病人和临床医生要求采取更有效、更方便和综合的解决方案来管理慢性肿胀和提高生活质量,正在建立先进的压缩疗法、淋巴排水技术和微观手术干预措施,作为淋巴保健的现代标准。 这些趋同的因素正在加速采用淋巴管理解决方案,从而大大地推动了该行业的增长。
市场大小和预测
- 全球市场价值(2024年):1.05亿美元
- 预期市场价值(2032年):230亿美元
- CAGR预测(2025-2032年):10.6%
淋巴瘤治疗市场的主要外卖是什么
- 淋巴肿的特点是淋巴系统功能受损而引起慢性肿胀,由于淋巴肿对病人生活质量有重大影响,因此是现代保健中日益重要的重点领域,这常常是因并发症引起的。癌症治疗或遗传倾向。
- 淋巴肿和与癌症有关的淋巴肿在全球流行,保健专业人员和病人的认识得到提高,诊断和治疗方法不断得到技术进步,这些都促使淋巴肿治疗的需求不断上升。
- 北美在全球淋巴治疗市场占据了主导地位,2024年收入份额高达53.30%,其特点是癌症发病率负担高,保健基础设施完善,可支配收入高,主要产业参与者多,美国在先进的诊断工具和提高认识方案的推动下取得了显著增长。
- 预计在预测期间,由于保健支出增加、大量病人老化、对早期诊断和管理的认识得到提高,以及中国和印度等新兴经济体的保健服务改善,亚太区域将成为淋巴市场增长最快的区域。
- 压缩疗法部分主导了2024年的淋巴治疗市场,其驱动力在于其作为管理肿胀的一线和最常用的治疗方法的既定声誉,其非侵入性,以及不断创新的压缩服装和器械,提供了更好的舒适和功效.
范围和淋巴肿治疗市场分割报告
|
属性 |
淋巴肿治疗关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的见解之外,数据桥市场研究所编写的市场报告还包括深入的专家分析、定价分析、品牌份额分析、消费者调查、人口分析、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
淋巴肿治疗市场的关键趋势是什么
通过AI和数字融合加强患者护理
- 全球淋巴血浆市场的一个重要和加速趋势是,深化了与人工智能(AI)和数字保健平台,包括远程监测、个性化治疗算法和远程保健解决方案。 这种技术的融合大大地增强了病人的方便性、坚持治疗和对慢性病的全面管理。
- 例如,2014年11月,根据美国癌症协会的统计,400多万名乳腺癌幸存者生活在美国,估计20-40%的乳腺癌幸存者有可能在治疗后发展淋巴瘤,这凸显出一个关键的病人群体驱动对长期淋巴瘤管理解决方案的需求。
- AI在淋巴管护理中的整合使诸如分析大量患者数据以预测潜在的发光,根据个人反应优化压缩成衣压力水平,为早期干预提供更智能的警报等功能. 例如,正在探索一些由人工智能驱动的解决方案,以通过分析成像数据提高早期淋巴检查的准确性,并指导患者进行个性化康复活动。 此外,具有综合通信能力的数字平台为患者提供了虚拟咨询的便利,使他们能够讨论症状并远程接受指导
- 淋巴监测装置和自我管理工具与更广泛的数字保健生态系统的无缝结合,有助于集中控制病人护理的各个方面。 通过单一的界面,用户可以管理自己的肢体测量,坚持治疗,并与护理团队沟通,形成统一而更主动的健康管理经验.
- 这种更聪明,更直观,更互相连接的淋巴管理系统的趋势,从根本上重塑了病人对慢性病护理的期望. 因此,公司正在开发AI化诊断工具和数字平台,具有自动化数据分析、个性化警报和远程治疗调整等功能。
- 由于临床医生和病人日益优先有效、方便和全面地管理这种终生状况,因此在医疗保健环境和病人人口统计方面对提供无缝人工智能和数字融合的淋巴病解决方案的需求正在迅速增长。
淋巴肿治疗市场动态
驱动程序
因疾病发病率上升和诊断能力增强而增加的需求
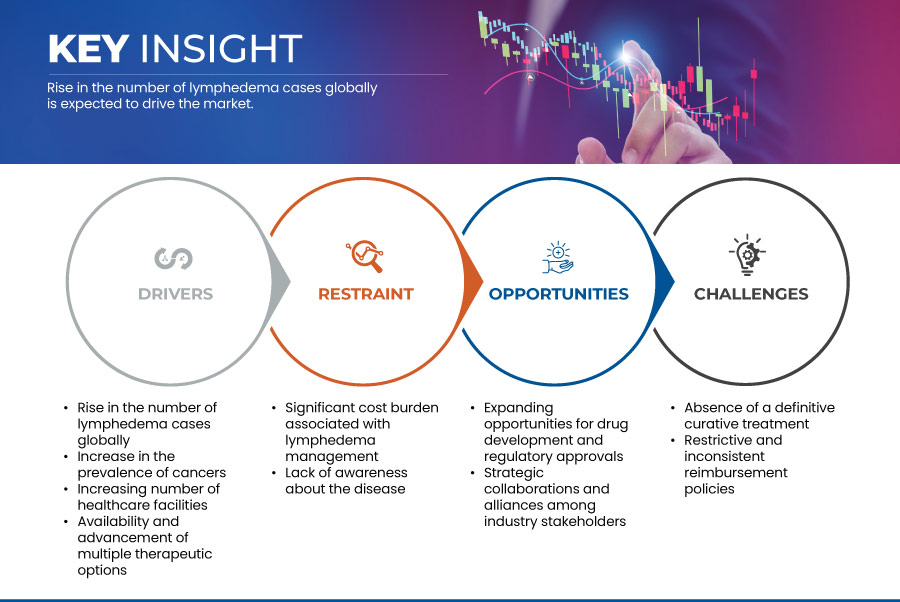
- 全球淋巴肿、特别是由癌症治疗引起的次级淋巴肿的发病率不断上升,加上诊断技术的加速进步和意识的不断提高,是淋巴肿管理解决方案需求增加的重要驱动因素。
- 例如,2020年4月,ResearchGate GmbH发表的一篇文章称,臂部淋巴瘤的集合流行率为27%,具有相当的异质性. 臂部淋巴瘤的总发病率为21%,也相当可观。 有证据表明,较高的体质指数( > 25)与手臂淋巴瘤的风险增加有关。
- 随着医护专业人员和患者日益意识到未经治疗的淋巴瘤的长期影响并寻求更早的干预,生物障碍分光镜(BIS)和精密成像(例如导航卫星委员会淋巴)等先进的诊断工具提供了精确的测量和早期检测,比传统的磁带测量提供了令人信服的优势.
- 此外,越来越重视以病人为中心的护理,希望改善慢性病患者的生活质量,使全面的淋巴肿管理成为癌症后护理和慢性病管理的一个组成部分,提供与康复方案和辅助疗法的无缝结合。
- 早期诊断的便利性、数字保健工具所促进的个性化治疗计划,以及通过高级压缩和锻炼疗法自我管理症状的能力,都是推动在临床和家庭护理环境中采用淋巴肿解决方案的关键因素。 主动筛选的趋势和方便用户的自我管理产品的增加进一步促进了市场增长。
限制/挑战
关于诊断不足和高治疗费用的关切
- 人们对淋巴肿普遍诊断不足和误诊以及持续治疗的巨大财政负担所感到的关切,对更广泛的市场渗透和病人的有效护理构成重大挑战。 由于淋巴瘤往往在早期阶段潜入,而且常常被保健提供者所忽视,导致该疾病的干预延迟并发展,使患者对长期健康结果产生焦虑。
- 例如,在澳大利亚,妇女承担的淋巴病护理的自付费用平均为澳大利亚每年977美元,从临床下淋巴病207美元到中度或重度淋巴病1400多美元不等。
- 通过加强医疗教育、标准化筛查程序和公众认识运动来解决这些诊断不足问题,对于改善病人的结果至关重要。 莱姆巴蒂克教育和研究网络(LE&RN)和全国淋巴网络(NLN)等组织强调其倡导和教育举措,以改善早期发现和护理。 此外,专业压缩服装、气泵和手动淋巴排水疗法的相对高而持续的费用可能严重阻碍对价格敏感的消费者进行持续治疗,特别是在保险覆盖面有限的地区或面临财政压力的病人。 最近的立法努力,例如美国的《淋巴治疗法》,旨在改善某些物品的报销,但终身管理自付费用仍然很大。
- 虽然人们的认识正在逐渐提高,但人们所认为的缺乏“负担”和这种疾病的长期性仍然会阻碍积极主动的管理,对那些没有足够的保险或得不到专门护理的人来说尤其如此。
- 通过加强保健提供者和公众的教育举措来克服这些挑战,改进保险偿还政策,制定更负担得起和更容易获得的淋巴管理办法,对于市场持续增长和提高受淋巴肿影响的数百万人的生活质量至关重要
淋巴肿治疗市场如何分割
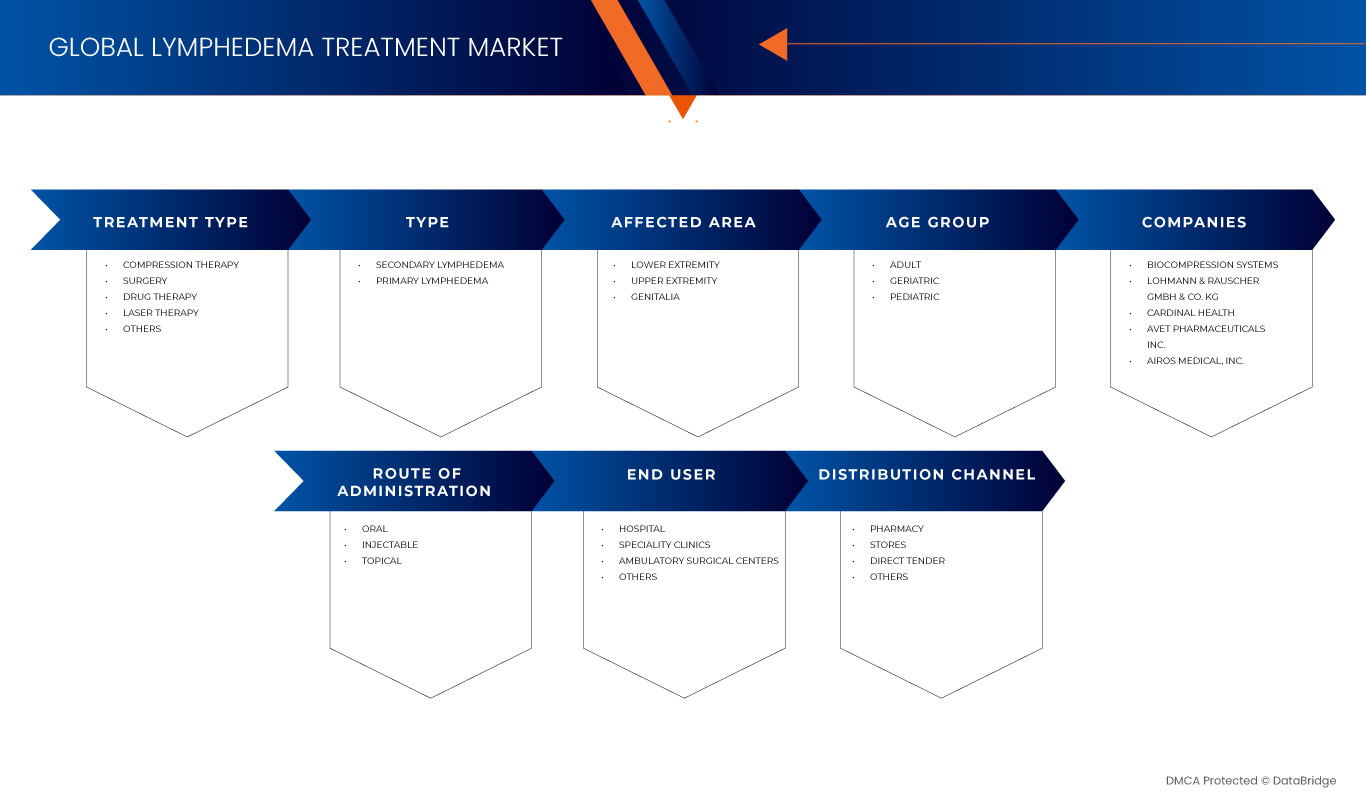
全球淋巴肿治疗市场分为七个值得注意的部分,分别是根据治疗类型、类型、受影响地区、年龄组、管理路线、最终用户和分发渠道。
按处理类型
根据治疗类型,淋巴市场被分为压缩疗法,外科手术程序,药物疗法,手动淋巴排水等(如激光疗法,物理疗法). 压缩疗法部分占据了最大的市场收入份额(2025年估计超过68.04%的压缩疗法市场,淋巴瘤是其中的主要应用),其驱动力在于其作为淋巴管理金本位的既定声誉及其非侵入性,使得广大患者都能进入. 患者往往会优先使用压缩疗法,使其能有效减少肿胀并增加舒适度. 由于材料和设计不断进步,增加了舒适性和坚持性,市场也看到了对压缩服装和泵的强烈需求.
预计外科手术部分在预测期间的增长率会最快,因为微外科手术技术,如淋巴肛门硬化(LVA)和血管化淋巴结转移(VLNT)的不断提高,以及病人对严重病例中这些潜在治疗方案的认识得到提高,从而推动了这一增长。 外科干预为肢体体积的大幅长期减少提供了前景,使其适合患者对保守治疗缺乏反应. 专门淋巴外科中心的数目日益增多,对外科疗效的认识也日益提高,这也促使它们日益受欢迎。
按类型
根据类型,全球淋巴治疗市场被分入初级淋巴和二级淋巴. 次级淋巴分泌在2025年占最大市场收入份额79.26%的主导地位,其驱动力是其在全球的流行率显著高,主要归因于淋巴节分泌和辐射疗法等癌症治疗. 保健提供者和病人往往将次级淋巴肿管理作为优先事项,因为它与挽救生命的癌症干预措施和更容易识别的发作有关。 市场还发现,由于癌症存活率的提高和对其治疗后并发症的认识的提高,对针对次级淋巴肿的解决方案的需求很大。
预计在预测期间,初级淋巴瘤的生长速度会加快,因为对这种经常是遗传和早期发作的疾病的认识和诊断能力得到提高,而且遗传检测和专科儿科淋巴瘤护理也取得了进展。 更深入地了解与初级淋巴瘤有关的基因突变导致更早的诊断和干预. 对罕见疾病的日益重视和专科诊所的发展也促使人们日益关注和治疗初级淋巴瘤。
按受影响地区划分
根据受感染地区,全球淋巴治疗市场被分解为下层,上层,头部和颈部,生殖器等(如干道,乳房等). 下游部分在2025年占最大市场收入份额的53.61%,这是由于腿部淋巴瘤发病率较高,经常与慢性阴道不足、肥胖和妇科或前列腺癌治疗有关。 出现下垂性淋巴瘤的患者往往因严重的出行问题和不适而寻求治疗. 市场还发现,由于病人池很大,腿部专用压缩服装和装置不断得到发展,因此对下游淋巴肿的解决方案需求很大。
在预测期间,乳癌幸存者人数不断增加,这是继轴突淋巴结分解和放射疗法后上下游淋巴瘤的主要风险因素,因此,上游部分预计将出现显著增长。 肿瘤患者和医护人员对臂部淋巴瘤的筛查和早期干预的认识得到提高,这推动了对有针对性的解决方案的需求。 为上肢所设计的专用臂袖和气压压缩装置的发展也促进了其不断增长的市场存在.
按年龄组
根据年龄组,全球淋巴治疗市场分为成人、老年和儿科。 成人部分占据了最大的市场收入份额,在2025年,往往占市场51.72%,其驱动因素是与癌症治疗有关的次级淋巴瘤发病率较高,在成年人中更为普遍,以及与年龄有关的因素导致淋巴功能失调. 由于各种既得原因,成人病人常常是寻求淋巴病治疗的最大人口。 市场还发现,由于现有大量病人,以及开发出各种适合成年人的产品,对针对成年人的解决方案的需求很大。
预计老年部分的增长速度最快的是CAGR 10.1%,这是由于全球老龄化人口的增加,而老龄化人口更容易受与年龄有关的淋巴病下降、慢性阴道不足等共同疾病以及导致淋巴瘤的治疗条件的影响。 随着预期寿命的提高,包括淋巴瘤在内的慢性病在老年人中的负担也随之增加. 日益重视改善老年人的生活质量,在管理这一人口的复杂淋巴病方面有所进展,也促进了老年人的加速增长。
按行政路线分列
根据管理途径,全球淋巴治疗市场,特别是药物干预市场,分为口服、注射和专题。 这个口头例如,在2025年一些区域分析中,由于方便在家使用辅助药物(如用于症状管理的双尿素、用于预防细胞内炎的抗生素、防炎药物或正在调查的淋巴功能的新兴口服疗法),部分部门通常占有相当大的市场份额。 患者往往偏好口服药物,以方便自我管理和在临床环境外坚持. 市场还看到对口服配方的需求,因为口服配方可以使用并融入日常活动。
这个可注入预计部分的增长速度最快,CAGR为9.31%,而新的生物疗法、生长因子或基因疗法的研发正在推动这一增长,这些疗法需要通过亲缘管理来刺激淋巴再生或减少炎症。 虽然目前规模较小,但通过注射方式提供目标明确、能改变疾病的治疗,特别是针对严重或可逆病例的治疗,正在推动大量投资。 药物供应系统的进步和更加直接的治疗效果的希望,也促进了预期的迅速扩展。
按终端用户
在最终用户的基础上,淋巴治疗市场分为医院、专科诊所、流动外科中心等。 医院部分预计将拥有最大的市场份额。 这种支配地位归因于医院能够提供一整套淋巴治疗方案——从早期的保守疗法,如手动淋巴排水和压缩疗法,到淋巴解毒和血管化淋巴结转移等先进的外科手术程序。 医院也是复杂或后期病例的主要转诊点,需要多学科护理,包括成像、诊断和外科干预。
专科诊所部分预计在预测期间增长最快。 这一增长的动力是越来越多的以淋巴肿为重点的康复中心和门诊护理中心提供非侵入性治疗和慢性病管理。 这些诊所特别为需要定期治疗的中度和中度淋巴瘤患者提供服务,使其具有成本效益并方便地替代住院治疗。 越来越多的提高认识运动和政府主导的慢性水肿管理倡议,特别是在城市环境中,进一步支持了这些水肿的上升。
按发行频道
根据配送渠道,将全球淋巴治疗市场分入药店,商店,直销等. 预计直接招标部分将主导市场。 主要原因是公立医院、康复中心和政府卫生机构大量采购了压缩泵、服装和外科手术包等医疗器械。 直接招标渠道确保采购过程的简化、遵守管理标准和优惠定价,使它们成为大型机构购买者的首选选择。
商店部分,包括零售和在线渠道,预计将是预测期间增长最快的部分。 这种快速扩张归因于患者行为向家庭淋巴管理转变,特别是COVID-19后. 在线采购的便利性、电子商务的日益渗透、以及诸如压缩袖子和包装等自我管理设备的提供,都加速了部分的增长。 此外,远程保健服务的兴起使患者能够在家里管理早期淋巴瘤,越来越依赖场外和电子商务治疗工具。
哪个地区拥有淋巴肿治疗市场的最大份额
- 北美预计将在全球淋巴肿治疗市场占据主导地位,收入份额最大,在2025年,由于淋巴肿病例(尤其是与癌症有关的淋巴肿)高发,保健基础设施健全,以及医疗研发方面的大量投资等原因,通常持有约53.56%。
- 本区域的保健提供者和病人高度评价随时可用的先进诊断工具、综合治疗选择以及专业诊所和医院开展的提高认识的运动。
- 这种普遍采用得到了以下因素的进一步支持:可支配收入高、健康保险渗透率高、对慢性疾病管理采取积极主动的做法,将淋巴病护理作为癌症幸存者和其他淋巴病患者的患者途径的一个组成部分。
美国淋巴治疗市场透视
美国淋巴市场在北美获得了相当可观的收入份额,在2024年往往超过92.24%,而先进诊断工具的迅速接受和淋巴综合护理的扩大趋势也为这一市场提供了燃料。 保健专业人员和病人正越来越多地通过综合治疗程序,优先及早发现并有效管理淋巴肿。 临床医生日益认识到这一状况,同时对专用压缩疗法、肺泵和数字保健监测进一步推动淋巴水产业。
此外,随着生物障碍分光学和远程病人监测平台的技术进步,《淋巴治疗法》等支助政策的日益一体化,极大地促进了市场的扩大,增加了病人获得长期护理的机会并坚持长期护理。
欧洲淋巴治疗市场透视
在整个预测期间,欧洲淋巴瘤市场预计将以大约9.1%的CAGR大幅扩张,这主要是由于淋巴瘤的流行日益普遍、促进早期诊断的严格保健准则以及各国卫生系统对全面病人管理的需求不断增长。 意识的提高,加上对先进的、非侵入性诊断和治疗设备的需求,正在促进采用淋巴肿解决办法。 欧洲的保健系统和病人还受到这些管理战略所提供的对综合护理途径和病人教育的重视。 本区域在医院、专科诊所和家庭护理场所都出现了显著增长,淋巴病治疗已被纳入既定的护理规程和新兴的专门中心。
英国淋巴肿治疗市场透视
英国淋巴瘤市场预计将在预测期间以约10.60%的显著CAGR增长,其动力是淋巴瘤病例,特别是癌症后治疗的发病率不断上升,以及希望改善病人的结果和生活质量。 此外,提高病人和保健专业人员对早期诊断和管理的认识正在鼓励对专门的淋巴瘤服务的需求。 英国国家卫生服务(NHS)倡议的重点是慢性病管理,同时正在进行淋巴保健方面的研究与发展,预计将继续刺激市场增长。
德国淋巴肿治疗市场透视
德国淋巴瘤市场预计将在2025年至2032年期间以约10.3%的CAGR规模扩大,这得益于对该病情的认识不断提高,在强有力的保健系统内大力强调全面护理,以及对技术先进、高质量治疗解决方案的需求。 德国专业诊所和专家治疗师的完善基础设施,加上其强调创新和淋巴治疗补偿,促进了采用先进的管理战略,特别是在慢性和术后病人护理方面。 将淋巴病诊断和治疗纳入标准医学实践也越来越普遍,强烈倾向于以证据为基础的以病人为中心的解决办法,与当地消费者和医疗期望相一致。
亚太淋巴肿治疗市场透视
亚太淋巴肿治疗市场在2018至2032年间将增长最快,约为12.80%,其动力是提高认识、增加保健支出以及中国、日本和印度等国的重大技术进步。 该区域对淋巴肿的认识日益加深,政府资助保健以及控制淋巴丝虫病(继发性淋巴肿的一个常见原因)的举措也支持了这种认识,这推动了诊断和治疗解决方案的采用。 此外,随着APAC的保健基础设施的不断发展和专科护理的扩大,淋巴管管理的可负担性和可获取性正在扩展到更广泛的病人群体,特别是在中国等主要经济体,由于政府资金不断增加,预计中国将增长最快。
日本淋巴肿治疗市场透视
日本淋巴市场正因该国先进的医疗保健系统、人口迅速老化、对高质量有效治疗办法的强烈需求而获得势头。 日本市场十分重视早期诊断和综合护理,采用淋巴病管理是因为专科诊所越来越多,对癌症后并发症的认识也有所提高。 先进诊断技术与尖端外科和保守治疗技术的结合正在推动增长。 此外,日本的老龄人口越来越容易患上导致淋巴肿的慢性病,这刺激了居民(家庭护理)和临床部门对无障碍、高标准管理解决方案的需求。
中国淋巴肿治疗市场透视
中国淋巴市场占了亚太地区主要市场收入份额,原因是该国人口众多,癌症发病率上升,以及保健基础设施迅速扩大。 中国是最大的医疗保健服务市场之一,淋巴管理在医院、专科诊所和社区保健中心中正变得越来越重要。 政府推动改善公共卫生成果,增加传统中医药和先进的西医解决方案的供应,是推动中国市场的关键因素。
淋巴肿治疗市场哪家顶级公司
淋巴治疗行业主要由地位良好的公司领导,包括:
- Tactile 医疗(美国).
- Lohmann & Rauscher GmbH & Co. KG(德国)
- 保罗·哈特曼恩·阿格(德国)
- Medi GmbH & Co. KG(德国)
- Essity Aktiebolag (publ) (西班牙语).(瑞典)
- ConvaTec公司(英国)
- 3M级(美国).
- 朱佐(德国)
- Smith + Nephew (英国).
- 枢机医疗(美国).
- 西格瓦里斯集团(瑞士)
- 萨尼列格·谢尔(意大利)
- 阿维特制药公司(美国)
- 瑟莫泰克股份有限公司(美国)
- Huntleigh 保健有限公司(英国)
- 高雅医学 (美国).
- AIROS医疗股份有限公司(美国)
- 生化系统(美国)
- 梅戈·阿费克·特德(以色列)
- 西格瓦里斯集团(瑞士)
- 萨尼列格·谢尔(意大利)
- 库沙内(法国)
淋巴肿治疗市场的最新发展是什么
- 2025年3月,ConvaTec宣布与伤者,骨科和大陆护士协会(WOCN)开展全球合作,以改善骨科护理教育. 该伙伴关系发起了两项免费方案——高级骨科护理方案和骨科护理协理方案——以培训全世界750多名保健专业人员。 该倡议的目的是提高护理标准并增加患者获得骨科专家护理的机会。
- 2025年4月,Lohmann & Rauscher (L&R) Group收购了英国主要定制程序包和外科产品供应商Unisurge International Ltd. 这一战略收购加强了L&R进入英国医院部门的市场准入. Unisurge将独立运作,保留领导和员工,同时受益于L&R的全球专业知识和对医疗创新的承诺.
- 2025年2月,Tactile Medical将美国所推出的Nimbl气压压缩装置扩大,用于治疗下垂性淋巴瘤,后因上肢状况而首次出院. Nimbl是同类中最小的,蓝牙驱动的PCD,被设计为舒适,可携带性,并改进了坚持性. 它与Kolee应用集成,增强患者体验和在家自我管理护理.
- 2024年10月,Tactile Medical推出了Nimbl,即它的下一代气压压缩装置,用于治疗上垂体淋巴瘤. FDA批准和CMS批准,尼姆布勒比之前的型号更轻68%,更小40%. 为家用和日常方便而设计,与Kylee应用集成以加强病人监测. 预计下限版本不久将在全国推出。
- 202年7月,Tactile Medical为其"Flexitouch Plus"系统推出了"舒适衣"(ComfortEase Case Cloades),重新设计后改进了相容性,舒适性并方便使用. 公司同时推出Kolee移动应用,赋予患者追踪淋巴病症状,记录治疗情况,获取教育资源的能力. 这两项创新都旨在加强家庭治疗的坚持性和病人参与管理慢性肿胀情况。
SKU-

目录
1 引言
1.1 研究目標
1.2 市場定義
1.3 全球淋巴水腫治療市場概覽
1.4 限制
1.5 覆蓋市場
2 市場區隔
2.1 覆蓋市場
2.2 地理範圍
研究需時 2.3 年
2.4 貨幣和定價
2.5 DBMR三腳架資料驗證模型
2.6 多變量建模
2.7 產品類型生命線曲線
2.8 與關鍵意見領袖的初步訪談
2.9 DBMR 市場地位網格
2.1 市場最終用戶覆蓋網格
2.11 供應商份額分析
2.12 第二手資料
2.13 假設
3 執行摘要
4 項優質見解
4.1 波特五力模型
4.2 佩爾斯特分析
4.3 產業洞察 –
4.3.1 微觀和宏觀經濟因素
4.3.2 滲透和成長前景圖
4.3.3 主要定價策略
4.3.4 分析與建議
4.4 創新追蹤與策略分析
4.4.1 重大交易及策略聯盟分析
4.4.1.1 合併與收購
4.4.1.2 技術合作
4.4.2 正在開發的產品數量
4.4.3 發展階段
4.4.4 時間表和里程碑
4.4.5 創新策略與方法
4.4.6 風險評估與緩解
4.4.7 未來展望
4.5 管道分析-全球淋巴水腫治療市場
4.5.1 臨床試驗與階段分析
4.5.2 藥物治療管線
4.5.3 第三階段候選人
4.5.4 第二階段候選人
4.5.5 第一階段候選藥物
4.5.6 其他(臨床前和研究)
4.5.7 結論
4.6 流行病學-
4.6.1 淋巴水腫發生率(全球及性別)
4.6.2 淋巴水腫發生率(依性別劃分)
4.6.3 治療率
4.6.4 死亡率
4.6.5 藥物依從性和治療轉換模型
4.6.6 患者治療成功率
4.7 關稅
4.7.1 概述
4.7.2 關稅結構
4.7.2.1 全球與區域關稅結構
4.7.2.2 美國:醫療保險/醫療補助關稅政策、CMS 定價模型
4.7.2.3 歐盟:跨境關稅法規與補償政策
4.7.2.4 亞太地區:政府對進口醫療產品徵收關稅
4.7.2.5 新興市場:關稅實施的挑戰
4.7.3 藥品關稅及貿易壁壘
4.7.3.1 處方藥與仿製藥的進口關稅
4.7.3.2 對藥物可負擔性和可近性的影響
4.7.3.3 影響藥品關稅的關鍵貿易協定
4.7.4 醫療費用對醫療服務提供者和病人的影響
4.7.4.1 醫院和醫療機構的成本負擔
4.7.4.2 對病人負擔能力和保險覆蓋範圍的影響
4.7.4.3 關稅及其在醫療旅遊中的作用
4.7.5 貿易協定與醫療關稅
4.7.5.1 WTO關於醫療關稅的規定
4.7.5.2 貿易戰對醫療保健供應鏈的影響
4.7.5.3 自由貿易協定(FTAS)在降低關稅方面的作用
4.7.6 關稅對醫療保健成本和可近性的影響
4.7.7 關稅在醫療保健領域的重要性
5 監理架構–
5.1 北美
5.2 南美洲
5.3 歐洲
5.4 亞太地區
5.5 中東和非洲
6 市場概覽
6.1 驅動程式
6.1.1 全球淋巴水腫病例數上升
6.1.2 癌症發生率上升
6.1.3 醫療機構數量增加
6.1.4 多種治療方案的可用性和進展
6.2 限制
6.2.1 淋巴水腫管理相關的巨大成本負擔
6.2.2 缺乏對疾病的認識
6.3 機遇
6.3.1 擴大藥物開發和監管審批的機會
6.3.2 產業利害關係人之間的策略合作與聯盟
6.4 挑戰
6.4.1 缺乏確定性的治癒方法
6.4.2 限制性且不一致的報銷政策
7 全球淋巴水腫治療市場(依治療類型)
7.1 概述
7.2 壓迫療法
7.3 手術
7.4 藥物治療
7.5 雷射治療
7.6 其他
8 全球淋巴水腫治療市場(按類型)
8.1 概述
8.2 繼發性淋巴水腫
8.3 原發性淋巴水腫
9 全球淋巴水腫治療市場(依受影響區域劃分)
9.1 概述
9.2 下肢
9.3 上肢
9.4 生殖器
10. 全球淋巴水腫治療市場(依年齡層劃分)
10.1 概述
10.2 成人
10.3 老年病
10.4 兒科
11 全球淋巴水腫治療市場(依給藥途徑)
11.1 概述
11.2 口頭
11.3 注射劑
11.4 主題
12 全球淋巴水腫治療市場(依最終使用者)
12.1 概述
12.2 醫院
12.3 專科診所
12.4 門診手術中心
12.5 其他
13 全球淋巴水腫治療市場,依通路劃分
13.1 概述
13.2 藥局
13.3 直接投標
13.4 其他
14 全球淋巴水腫治療市場(按地區)
14.1 概述
14.2 北美
14.2.1 美國
14.2.2 加拿大
14.2.3 墨西哥
14.3 歐洲
14.3.1 德國
14.3.2 法國
14.3.3 英國
14.3.4 義大利
14.3.5 俄羅斯
14.3.6 西班牙
14.3.7 土耳其
14.3.8 荷蘭
14.3.9 瑞士
14.3.10 比利時
14.3.11 波蘭
14.3.12 奧地利
14.3.13 匈牙利
14.3.14 挪威
2015年3月14日 愛爾蘭
14.3.16 立陶宛
14.3.17 歐洲其他地區
14.4 亞太地區
14.4.1 中國
14.4.2 日本
14.4.3 印度
14.4.4 韓國
14.4.5 澳大利亞
14.4.6 印度尼西亞
14.4.7 新加坡
14.4.8 菲律賓
14.4.9 泰國
14.4.10 馬來西亞
14.4.11 越南
14.4.12 亞太其他地區
14.5 中東和非洲
14.5.1 南非
14.5.2 沙烏地阿拉伯
14.5.3 埃及
14.5.4 阿聯酋
14.5.5 以色列
14.5.6 科威特
14.5.7 中東和非洲其他地區
14.6 南美洲
14.6.1 巴西
14.6.2 阿根廷
14.6.3 秘魯
14.6.4 南美洲其他地區
15 全球淋巴水腫治療市場、公司格局
15.1 公司份額分析:全球
15.2 公司份額分析:北美
15.3 公司份額分析:歐洲
15.4 公司份額分析:亞太地區
16 SWOT分析
17 公司簡介
17.1 觸覺醫療
17.1.1 公司概況
17.1.2 收入分析
17.1.3 公司股份分析
17.1.4 產品組合
17.1.5 最近的發展
17.2 ESSITY AKTIEBOLAG(上市公司)
17.2.1 公司概況
17.2.2 收入分析
17.2.3 公司股份分析
17.2.4 產品組合
17.2.5 最近的發展
17.3 3M
17.3.1 公司概況
17.3.2 收入分析
17.3.3 公司股份分析
17.3.4 產品組合
17.3.5 近期發展
17.4 康德樂
17.4.1 公司概況
17.4.2 收入分析
17.4.3 公司股份分析
17.4.4 產品組合
17.4.5 最近的發展
17.5 洛曼與勞舍兩合公司
17.5.1 公司概況
17.5.2 公司股份分析
17.5.3 產品組合
17.5.4 最近的發展
17.6 AIROS 醫療公司
17.6.1 公司概況
17.6.2 產品組合
17.6.3 最近的發展
17.7 阿爾喬
17.7.1 公司概況
17.7.2 收入分析
17.7.3 產品組合
17.7.4 近期發展
17.8 AVET 製藥公司
17.8.1 公司概況
17.8.2 產品組合
17.8.3 最近的發展
17.9 鮑爾芬德
17.9.1 公司概況
17.9.2 產品組合
17.9.3 近期發展
17.1 生物壓縮系統
17.10.1 公司概況
17.10.2 產品組合
17.10.3 最近的發展
17.11 康維泰克公司
17.11.1 公司概況
17.11.2 產品組合
17.11.3 最近的發展
17.12 ENOVIS 公司
17.12.1 公司概況
17.12.2 收入分析
17.12.3 產品組合
17.12.4 近期發展
17.13 亨特利醫療保健有限公司
17.13.1 公司概況
17.13.2 產品組合
17.13.3 最近的發展
17.14 阻礙有限公司
17.14.1 公司概況
17.14.2 收入分析
17.14.3 產品組合
17.14.4 最新動態/新聞
17.15 JODAS EXPOIM PVT. 有限公司
17.15.1 公司概況
17.15.2 產品組合
17.15.3 最近的發展
17.16 JUZO
17.16.1 公司概況
17.16.2 產品組合
17.16.3 最近的發展
17.17 科雅醫療
17.17.1 公司概況
17.17.2 產品組合
17.17.3 最近的發展
17.18 有限責任公司 BINNOPHARM 集團
17.18.1 公司概況
17.18.2 產品組合
17.18.3 最近的發展
17.19 麥凱森醫療外科公司
17.19.1 公司概況
17.19.2 收入分析
17.19.3 產品組合
17.19.4 最近的發展
17.2 MEDI 有限公司
17.20.1 公司概況
17.20.2 產品組合
17.20.3 最近的發展
17.21 美敦力
17.21.1 公司概況
17.21.2 收入分析
17.21.3 產品組合
17.21.4 近期發展
17.22 MEGO AFEK有限公司
17.22.1 公司概況
17.22.2 產品組合
17.22.3 最近的發展
17.23 保羅哈特曼股份公司
17.23.1 公司概況
17.23.2 收入分析
17.23.3 產品組合
17.23.4 最近的發展
17.24 績效健康
17.24.1 公司概況
17.24.2 產品組合
17.24.3 近期發展
17.25 PURETECH健康公司
17.25.1 公司概況
17.25.2 管道組合
17.25.3 最近的發展
17.26 SANYLEG SRL 社會聯合公司
17.26.1 公司概況
17.26.2 產品組合
17.26.3 最近的發展
17.27 絲維亞集團
17.27.1 公司概況
17.27.2 產品組合
17.27.3 近期發展
17.28 史密斯+外甥
17.28.1 公司概況
17.28.2 收入分析
17.28.3 產品組合
17.28.4 最近的發展
17.29 熱電偶
17.29.1 公司概況
17.29.2 產品組合
17.29.3 最近的發展
17.3 THUASNE
17.30.1 公司概況
17.30.2 產品組合
17.30.3 最近的發展
17.31 VIATRIS公司
17.31.1 公司概況
17.31.2 收入分析
17.31.3 產品組合
17.31.4 最近的發展
17.32 白天鵝藥業
17.32.1 公司概況
17.32.2 產品組合
17.32.3 近期發展
18 問卷
19份相關報告
表格列表
表 1 產品及其開發階段。
表 2 分階段分佈:臨床試驗
表 3 第 2 階段候選人
表 4 全球淋巴水腫治療市場,依治療類型,2018-2032 年(千美元)
表 5 全球淋巴水腫治療市場,依治療類型,2018-2032 年(千單位數)
表 6 2018 年至 2032 年全球淋巴水腫治療市場壓迫療法(按地區劃分)(千美元)
表 7 全球淋巴水腫治療市場中的壓迫療法,依產品分類,2018-2032 年(千美元)
表 8 2018-2032 年淋巴水腫治療市場中依產品劃分的壓力衣(千美元)
表 9 全球淋巴水腫治療市場壓迫療法(依技術分類),2018-2032 年(千美元)
表 10 全球淋巴水腫手術治療市場,按地區,2018-2032(千美元)
表 11 2018-2032 年全球淋巴水腫手術治療市場(依治療類型劃分)(千美元)
表 12 2018-2032 年全球淋巴水腫治療藥物治療市場(按地區劃分)(千美元)
表 13 全球淋巴水腫治療藥物治療市場,依治療類型,2018-2032 年(千美元)
表 14 全球淋巴水腫治療市場雷射治療,按地區,2018-2032(千美元)
表 15 全球淋巴水腫治療市場其他產品,按地區,2018-2032(千美元)
表 16 全球淋巴水腫治療市場,按類型,2018-2032(千美元)
表 17 全球淋巴水腫治療市場繼發性淋巴水腫,按地區,2018-2032(千美元)
表 18 全球淋巴水腫治療市場原發性淋巴水腫,按地區,2018-2032(千美元)
表 19 全球淋巴水腫治療市場原發性淋巴水腫,依類型,2018-2032(千美元)
表 20 全球淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表21 全球下肢淋巴水腫治療市場,按地區,2018-2032(千美元)
表22 全球上肢淋巴水腫治療市場,按地區,2018-2032(千美元)
表23 全球生殖器淋巴水腫治療市場,按地區,2018-2032(千美元)
表 24 全球淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表 25 全球成人淋巴水腫治療市場,按地區,2018-2032(千美元)
表 26 全球老年淋巴水腫治療市場,按地區,2018-2032(千美元)
表27 全球兒科淋巴水腫治療市場,按地區,2018-2032(千美元)
表 28 全球淋巴水腫治療市場,依給藥途徑,2018-2032(千美元)
表29 全球口服淋巴水腫治療市場,按地區,2018-2032(千美元)
表30 全球淋巴水腫治療注射市場,按地區,2018-2032(千美元)
表 31 全球局部淋巴水腫治療市場,按地區,2018-2032(千美元)
表 32 全球淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表 33 全球醫院淋巴水腫治療市場,按地區,2018-2032(千美元)
表 34 全球淋巴水腫治療專科診所市場,按地區,2018-2032(千美元)
表35 全球淋巴水腫治療市場門診手術中心,按地區,2018-2032(千美元)
表 36 全球淋巴水腫治療市場其他產品,按地區,2018-2032(千美元)
表 37 全球淋巴水腫治療市場,按分銷管道,2018-2032(千美元)
表 38 全球淋巴水腫治療藥局市場,按地區,2018-2032(千美元)
表 39 2018-2032 年全球淋巴水腫治療市場直接招標(千美元)
表40 全球淋巴水腫治療市場其他產品,按地區,2018-2032(千美元)
表41 全球淋巴水腫治療市場,按地區,2018-2032(千美元)
表 42 北美淋巴水腫治療市場,依國家,2018-2032(千美元)
表43 北美淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表44 2018-2032年北美淋巴水腫治療市場依治療類型(千單位)
表 45 北美淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表46 北美淋巴水腫治療市場中的壓迫療法,依產品,2018-2032(千美元)
表47 北美淋巴水腫治療市場的壓力服,依產品,2018-2032(千美元)
表48 2018-2032年北美淋巴水腫治療市場中的壓迫療法(依技術分類)(千美元)
表49 2018-2032年北美淋巴水腫手術治療市場(依治療類型) (千美元)
表50 北美淋巴水腫治療市場藥物治療,依治療類型,2018-2032(千美元)
表51 北美淋巴水腫治療市場,按類型,2018-2032(千美元)
表52 2018-2032年北美原發性淋巴水腫治療市場(按類型)(千美元)
表53 北美淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表54 北美淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表55 北美淋巴水腫治療市場,依給藥途徑,2018-2032(千美元)
表56 北美淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表57 北美淋巴水腫治療市場,依通路,2018-2032(千美元)
表 58 美國淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表59 美國淋巴水腫治療市場,依治療類型,2018-2032(千單位數)
表 60 美國淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表61 美國淋巴水腫治療市場中的壓迫療法,依產品,2018-2032(千美元)
表62 美國淋巴水腫治療市場的壓力服,依產品,2018-2032(千美元)
表63 美國淋巴水腫治療市場中的壓迫療法,依技術,2018-2032(千美元)
表64 美國淋巴水腫治療市場手術,依治療類型,2018-2032(千美元)
表65 美國淋巴水腫治療市場藥物治療,依治療類型,2018-2032(千美元)
表66 美國淋巴水腫治療市場,依類型,2018-2032(千美元)
表67 美國原發性淋巴水腫治療市場淋巴水腫,依類型,2018-2032(千美元)
表68 美國淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表69 美國淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表70 美國淋巴水腫治療市場,依給藥途徑,2018-2032(千美元)
表 71 美國淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表 72 美國淋巴水腫治療市場,依通路,2018-2032(千美元)
表73 加拿大淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表74 加拿大淋巴水腫治療市場,依治療類型,2018-2032(千單位數)
表 75 加拿大淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表76 加拿大淋巴水腫治療市場的壓迫療法,依產品,2018-2032(千美元)
表77 加拿大淋巴水腫治療市場中的壓縮服裝,依產品,2018-2032(千美元)
表78 加拿大淋巴水腫治療市場中的壓迫療法,依技術,2018-2032(千美元)
表79 加拿大淋巴水腫治療市場的外科手術,依治療類型,2018-2032(千美元)
表80 加拿大淋巴水腫治療市場藥物治療,依治療類型,2018-2032(千美元)
表81 加拿大淋巴水腫治療市場,按類型,2018-2032(千美元)
表82 加拿大原發性淋巴水腫治療市場(依類型),2018-2032(千美元)
表83 加拿大淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表84 加拿大淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表85 加拿大淋巴水腫治療市場,依給藥途徑,2018-2032(千美元)
表86 加拿大淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表87 加拿大淋巴水腫治療市場,依通路,2018-2032(千美元)
表88 墨西哥淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表89 墨西哥淋巴水腫治療市場,依治療類型,2018-2032(千單位數)
表 90 墨西哥淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表91 墨西哥淋巴水腫治療市場中的壓迫療法,依產品,2018-2032(千美元)
表92 墨西哥淋巴水腫治療市場中的壓縮服裝,依產品,2018-2032(千美元)
表93 墨西哥淋巴水腫治療市場中的壓迫療法,依技術,2018-2032(千美元)
表94 墨西哥淋巴水腫治療市場的外科手術,依治療類型,2018-2032(千美元)
表95 墨西哥淋巴水腫治療市場藥物治療,依治療類型,2018-2032(千美元)
表96 墨西哥淋巴水腫治療市場,依類型,2018-2032(千美元)
表97 墨西哥淋巴水腫治療市場原發性淋巴水腫,依類型,2018-2032(千美元)
表98 墨西哥淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表99 墨西哥淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表100墨西哥淋巴水腫治療市場,依給藥途徑,2018-2032(千美元)
表101 墨西哥淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表102墨西哥淋巴水腫治療市場,依通路,2018-2032(千美元)
表103 歐洲淋巴水腫治療市場,依國家,2018-2032(千美元)
表104 歐洲淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表105 歐洲淋巴水腫治療市場,依治療類型,2018-2032(千單位數)
表 106 歐洲淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表107 歐洲淋巴水腫治療市場中的壓迫療法,依產品,2018-2032(千美元)
表108 歐洲淋巴水腫治療壓力衣市場,依產品,2018-2032(千美元)
表109 歐洲淋巴水腫治療市場中的壓迫療法,依技術,2018-2032(千美元)
表110歐洲淋巴水腫治療手術市場,依治療類型,2018-2032(千美元)
表111 歐洲淋巴水腫治療市場藥物治療,依治療類型,2018-2032(千美元)
表112 歐洲淋巴水腫治療市場,依類型,2018-2032(千美元)
表113 歐洲淋巴水腫治療市場原發性淋巴水腫,依類型,2018-2032(千美元)
表114 歐洲淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表115歐洲淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表116 歐洲淋巴水腫治療市場,依給藥途徑,2018-2032(千美元)
表117 歐洲淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表118歐洲淋巴水腫治療市場,按分銷管道,2018-2032(千美元)
表119德國淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表120德國淋巴水腫治療市場,依治療類型,2018-2032(千單位數)
表121 德國淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表122 德國淋巴水腫治療市場中的壓迫療法,依產品,2018-2032(千美元)
表123 德國淋巴水腫治療市場的壓力服,依產品,2018-2032(千美元)
表124 德國淋巴水腫治療市場中的壓迫療法,依技術,2018-2032(千美元)
表125 德國淋巴水腫治療市場的外科手術,依治療類型,2018-2032(千美元)
表126 德國淋巴水腫治療市場藥物治療,依治療類型,2018-2032(千美元)
表127 德國淋巴水腫治療市場,依類型,2018-2032(千美元)
表128 德國淋巴水腫治療市場的原發性淋巴水腫,依類型,2018-2032(千美元)
表129德國淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表130德國淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表131 德國淋巴水腫治療市場,依給藥途徑,2018-2032(千美元)
表132 德國淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表133 德國淋巴水腫治療市場,依通路,2018-2032(千美元)
表134 法國淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表135 法國淋巴水腫治療市場,依治療類型,2018-2032(千單位數)
表 136 法國淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表137 法國淋巴水腫治療市場中的壓迫療法,依產品,2018-2032(千美元)
表138 法國淋巴水腫治療市場中的壓縮服裝,依產品,2018-2032(千美元)
表139 法國淋巴水腫治療市場中的壓迫療法,依技術,2018-2032(千美元)
表140 法國淋巴水腫治療市場手術,依治療類型,2018-2032(千美元)
表141 法國淋巴水腫治療市場藥物治療,依治療類型,2018-2032(千美元)
表142 法國淋巴水腫治療市場,依類型,2018-2032(千美元)
表143 法國淋巴水腫治療市場的原發性淋巴水腫,依類型,2018-2032(千美元)
表144 法國淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表145 法國淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表146 法國淋巴水腫治療市場,依給藥途徑,2018-2032(千美元)
表147 法國淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表148法國淋巴水腫治療市場,依通路,2018-2032(千美元)
表149英國淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表150英國淋巴水腫治療市場,依治療類型,2018-2032(千單位數)
表151 英國淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表152 英國淋巴水腫治療市場中的壓迫療法,依產品,2018-2032(千美元)
表153 英國淋巴水腫治療市場中的壓縮服裝,依產品,2018-2032(千美元)
表154 英國淋巴水腫治療市場中的壓迫療法,依技術,2018-2032(千美元)
表155 英國淋巴水腫治療市場的外科手術,依治療類型,2018-2032(千美元)
表156 英國淋巴水腫治療市場藥物治療,依治療類型,2018-2032(千美元)
表157 英國淋巴水腫治療市場,依類型,2018-2032(千美元)
表158 英國淋巴水腫治療市場原發性淋巴水腫,依類型,2018-2032(千美元)
表159英國淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表160英國淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表161 英國淋巴水腫治療市場,依給藥途徑,2018-2032(千美元)
表162 英國淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表163 英國淋巴水腫治療市場,依通路,2018-2032(千美元)
表164 義大利淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表165義大利淋巴水腫治療市場,依治療類型,2018-2032(千單位數)
表 166 義大利淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表167 義大利淋巴水腫治療市場中的壓迫療法,依產品,2018-2032(千美元)
表168 義大利淋巴水腫治療市場中的壓縮服裝,依產品,2018-2032(千美元)
表169 義大利淋巴水腫治療市場中的壓迫療法,依技術,2018-2032(千美元)
表170義大利淋巴水腫治療市場的外科手術,依治療類型,2018-2032(千美元)
表171 義大利淋巴水腫治療市場藥物治療,依治療類型,2018-2032(千美元)
表172 義大利淋巴水腫治療市場,依類型,2018-2032(千美元)
表173 義大利淋巴水腫治療市場的原發性淋巴水腫,依類型,2018-2032(千美元)
表174 義大利淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表175義大利淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表176 義大利淋巴水腫治療市場,依給藥途徑,2018-2032(千美元)
表177 義大利淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表178義大利淋巴水腫治療市場,依通路,2018-2032(千美元)
表179俄羅斯淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表180俄羅斯淋巴水腫治療市場,依治療類型,2018-2032(千單位數)
表 181 俄羅斯淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表182 俄羅斯淋巴水腫治療市場中的壓迫療法,依產品,2018-2032(千美元)
表183 俄羅斯淋巴水腫治療市場的壓力服,依產品,2018-2032(千美元)
表184 俄羅斯淋巴水腫治療市場中的壓迫療法,依技術,2018-2032(千美元)
表185 俄羅斯淋巴水腫治療市場手術,依治療類型,2018-2032(千美元)
表186 俄羅斯淋巴水腫治療市場藥物治療,依治療類型,2018-2032(千美元)
表187俄羅斯淋巴水腫治療市場,按類型,2018-2032(千美元)
表188 俄羅斯淋巴水腫治療市場原發性淋巴水腫,依類型,2018-2032(千美元)
表189俄羅斯淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表190俄羅斯淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表191俄羅斯淋巴水腫治療市場,依給藥途徑,2018-2032(千美元)
表192 俄羅斯淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表193俄羅斯淋巴水腫治療市場,按分銷管道,2018-2032(千美元)
表194 西班牙淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表195西班牙淋巴水腫治療市場,依治療類型,2018-2032(千單位數)
表196西班牙淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表197 西班牙淋巴水腫治療市場中的壓迫療法,依產品,2018-2032(千美元)
表198西班牙淋巴水腫治療市場中的壓縮服裝,依產品,2018-2032(千美元)
表199 西班牙淋巴水腫治療市場中的壓迫療法,依技術,2018-2032(千美元)
表200西班牙淋巴水腫治療手術市場,依治療類型,2018-2032(千美元)
表201西班牙淋巴水腫治療市場藥物治療,依治療類型,2018-2032(千美元)
表202西班牙淋巴水腫治療市場,按類型,2018-2032(千美元)
表203 西班牙淋巴水腫治療市場原發性淋巴水腫,依類型,2018-2032(千美元)
表204西班牙淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表205西班牙淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表206西班牙淋巴水腫治療市場,依給藥途徑,2018-2032(千美元)
表207西班牙淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表208西班牙淋巴水腫治療市場,依通路,2018-2032(千美元)
表209 土耳其淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表210土耳其淋巴水腫治療市場,依治療類型,2018-2032(千單位數)
表 211 土耳其淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表212 土耳其淋巴水腫治療市場中的壓迫療法,依產品,2018-2032(千美元)
表213 土耳其淋巴水腫治療市場中的壓力服,依產品,2018-2032(千美元)
表214 土耳其淋巴水腫治療市場中的壓迫療法,依技術,2018-2032(千美元)
表215 土耳其淋巴水腫治療市場手術,依治療類型,2018-2032(千美元)
表216土耳其淋巴水腫治療市場藥物治療,依治療類型,2018-2032(千美元)
表217土耳其淋巴水腫治療市場,按類型,2018-2032(千美元)
表218土耳其淋巴水腫治療市場原發性淋巴水腫,依類型,2018-2032(千美元)
表219土耳其淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表220土耳其淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表221 土耳其淋巴水腫治療市場,依給藥途徑,2018-2032(千美元)
表222 土耳其淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表223 土耳其淋巴水腫治療市場,依通路,2018-2032(千美元)
表224 荷蘭淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表225荷蘭淋巴水腫治療市場,依治療類型,2018-2032(千單位數)
表226 荷蘭淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表227 荷蘭淋巴水腫治療市場中的壓迫療法,依產品,2018-2032(千美元)
表228荷蘭淋巴水腫治療市場中的壓縮服裝,依產品,2018-2032(千美元)
表229 荷蘭淋巴水腫治療市場中的壓迫療法,依技術,2018-2032(千美元)
表230荷蘭淋巴水腫治療市場的外科手術,依治療類型,2018-2032(千美元)
表231 荷蘭淋巴水腫治療市場藥物治療,依治療類型,2018-2032(千美元)
表232 荷蘭淋巴水腫治療市場,依類型,2018-2032(千美元)
表233 荷蘭原發性淋巴水腫治療市場(依類型),2018-2032(千美元)
表234 荷蘭淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表235荷蘭淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表236 荷蘭淋巴水腫治療市場,依給藥途徑,2018-2032(千美元)
表237 荷蘭淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表238荷蘭淋巴水腫治療市場,按分銷管道,2018-2032(千美元)
表239 瑞士淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表240 瑞士淋巴水腫治療市場,依治療類型,2018-2032(千單位數)
表 241 瑞士淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表242 瑞士淋巴水腫治療市場中的壓迫療法,依產品,2018-2032(千美元)
表243 瑞士淋巴水腫治療市場中的壓縮服裝,依產品,2018-2032(千美元)
表244 瑞士淋巴水腫治療市場中的壓迫療法,依技術,2018-2032(千美元)
表245 瑞士淋巴水腫治療市場手術,依治療類型,2018-2032(千美元)
表246 瑞士淋巴水腫治療市場藥物治療,依治療類型,2018-2032(千美元)
表247 瑞士淋巴水腫治療市場,依類型,2018-2032(千美元)
表248 瑞士原發性淋巴水腫治療市場(淋巴水腫類型,2018-2032)(千美元)
表249 瑞士淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表250瑞士淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表251 瑞士淋巴水腫治療市場,依給藥途徑,2018-2032(千美元)
表252 瑞士淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表253 瑞士淋巴水腫治療市場,依通路,2018-2032(千美元)
表254 比利時淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表255比利時淋巴水腫治療市場,依治療類型,2018-2032(千單位數)
表 256 比利時淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表257 比利時淋巴水腫治療市場的壓迫療法,依產品,2018-2032(千美元)
表258比利時淋巴水腫治療市場的壓縮服裝,依產品,2018-2032(千美元)
表259 比利時淋巴水腫治療市場的壓迫療法,依技術,2018-2032(千美元)
表260比利時淋巴水腫治療市場手術,依治療類型,2018-2032(千美元)
表261 比利時淋巴水腫治療市場藥物治療,依治療類型,2018-2032(千美元)
表262 比利時淋巴水腫治療市場,按類型,2018-2032(千美元)
表263 比利時淋巴水腫治療市場的原發性淋巴水腫,按類型,2018-2032(千美元)
表264 比利時淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表265比利時淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表266 比利時淋巴水腫治療市場,依給藥途徑,2018-2032(千美元)
表267比利時淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表268比利時淋巴水腫治療市場,依通路,2018-2032(千美元)
表269波蘭淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表270波蘭淋巴水腫治療市場,依治療類型,2018-2032(千單位數)
表 271 波蘭淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表272 波蘭淋巴水腫治療市場中的壓迫療法,依產品,2018-2032(千美元)
表273 波蘭淋巴水腫治療市場中的壓縮服裝,依產品,2018-2032(千美元)
表274 波蘭淋巴水腫治療市場中的壓迫療法,依技術,2018-2032(千美元)
表275 波蘭淋巴水腫治療市場的外科手術,依治療類型,2018-2032(千美元)
表276 波蘭淋巴水腫治療市場藥物治療,依治療類型,2018-2032(千美元)
表277波蘭淋巴水腫治療市場,依類型,2018-2032(千美元)
表278波蘭淋巴水腫治療市場原發性淋巴水腫,依類型,2018-2032(千美元)
表279波蘭淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表280波蘭淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表281波蘭淋巴水腫治療市場,依給藥途徑,2018-2032(千美元)
表282 波蘭淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表283 波蘭淋巴水腫治療市場,依通路,2018-2032(千美元)
表284 奧地利淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表285奧地利淋巴水腫治療市場,依治療類型,2018-2032(千單位數)
表 286 奧地利淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表287 奧地利淋巴水腫治療市場中的壓迫療法,依產品,2018-2032(千美元)
表288 奧地利淋巴水腫治療市場中的壓縮服裝,依產品,2018-2032(千美元)
表289 奧地利淋巴水腫治療市場中的壓迫療法,依技術,2018-2032(千美元)
表290 奧地利淋巴水腫治療市場手術,依治療類型,2018-2032(千美元)
表291 奧地利淋巴水腫治療市場藥物治療,依治療類型,2018-2032(千美元)
表292 奧地利淋巴水腫治療市場,依類型,2018-2032(千美元)
表293 奧地利淋巴水腫治療市場原發性淋巴水腫,依類型,2018-2032(千美元)
表294 奧地利淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表295 奧地利淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表296 奧地利淋巴水腫治療市場,依給藥途徑,2018-2032(千美元)
表297 奧地利淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表298奧地利淋巴水腫治療市場,依通路,2018-2032(千美元)
表299匈牙利淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表300匈牙利淋巴水腫治療市場,依治療類型,2018-2032(千單位數)
表 301 匈牙利淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表302 匈牙利淋巴水腫治療市場中的壓迫療法,依產品,2018-2032(千美元)
表303 匈牙利淋巴水腫治療市場中的壓縮服裝,依產品,2018-2032(千美元)
表304 匈牙利淋巴水腫治療市場中的壓迫療法,依技術,2018-2032(千美元)
表305 匈牙利淋巴水腫治療手術市場,依治療類型,2018-2032(千美元)
表306 匈牙利淋巴水腫治療市場藥物治療,依治療類型,2018-2032(千美元)
表307 匈牙利淋巴水腫治療市場,依類型,2018-2032(千美元)
表308 匈牙利淋巴水腫治療市場原發性淋巴水腫,依類型,2018-2032(千美元)
表309匈牙利淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表310匈牙利淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表311匈牙利淋巴水腫治療市場,依給藥途徑,2018-2032(千美元)
表312 匈牙利淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表313 匈牙利淋巴水腫治療市場,依通路,2018-2032(千美元)
表314挪威淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表315挪威淋巴水腫治療市場,依治療類型,2018-2032(千單位數)
表 316 挪威淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表317 挪威淋巴水腫治療市場的壓迫療法,依產品,2018-2032(千美元)
表318挪威淋巴水腫治療市場的壓縮服裝,依產品,2018-2032(千美元)
表319挪威淋巴水腫治療市場的壓迫療法,依技術,2018-2032(千美元)
表320挪威淋巴水腫治療市場手術,依治療類型,2018-2032(千美元)
表321挪威淋巴水腫治療市場藥物治療,依治療類型,2018-2032(千美元)
表322挪威淋巴水腫治療市場,按類型,2018-2032(千美元)
表323 挪威淋巴水腫治療市場原發性淋巴水腫,依類型,2018-2032(千美元)
表324 挪威淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表325挪威淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表326挪威淋巴水腫治療市場,依給藥途徑,2018-2032(千美元)
表327 挪威淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表328挪威淋巴水腫治療市場,按分銷管道,2018-2032(千美元)
表329愛爾蘭淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表330 愛爾蘭淋巴水腫治療市場,依治療類型,2018-2032(千單位數)
表 331 愛爾蘭淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表332 愛爾蘭淋巴水腫治療市場中的壓迫療法,依產品,2018-2032(千美元)
表333 愛爾蘭淋巴水腫治療市場中的壓縮服裝,依產品,2018-2032(千美元)
表334 愛爾蘭淋巴水腫治療市場中的壓迫療法,依技術,2018-2032(千美元)
表335 愛爾蘭淋巴水腫治療市場的外科手術,依治療類型,2018-2032(千美元)
表336 愛爾蘭淋巴水腫治療市場藥物治療,依治療類型,2018-2032(千美元)
表337 愛爾蘭淋巴水腫治療市場,按類型,2018-2032(千美元)
表338 愛爾蘭淋巴水腫治療市場原發性淋巴水腫,依類型,2018-2032(千美元)
表339 愛爾蘭淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表 340 愛爾蘭淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表341 愛爾蘭淋巴水腫治療市場,依給藥途徑,2018-2032(千美元)
表342 愛爾蘭淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表 343 愛爾蘭淋巴水腫治療市場,依通路,2018-2032(千美元)
表344 立陶宛淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表345立陶宛淋巴水腫治療市場,依治療類型,2018-2032(千單位數)
表 346 立陶宛淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表347 立陶宛淋巴水腫治療市場的壓迫療法,依產品,2018-2032(千美元)
表348立陶宛淋巴水腫治療市場中的壓縮服裝,依產品,2018-2032(千美元)
表349 立陶宛淋巴水腫治療市場的壓迫療法,依技術,2018-2032(千美元)
表350立陶宛淋巴水腫治療市場手術,依治療類型,2018-2032(千美元)
表351 立陶宛淋巴水腫治療市場藥物治療,依治療類型,2018-2032(千美元)
表352立陶宛淋巴水腫治療市場,按類型,2018-2032(千美元)
表353 立陶宛淋巴水腫治療市場原發性淋巴水腫,依類型,2018-2032(千美元)
表354 立陶宛淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表355立陶宛淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表356立陶宛淋巴水腫治療市場,依給藥途徑,2018-2032(千美元)
表357 立陶宛淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表358立陶宛淋巴水腫治療市場,依通路,2018-2032(千美元)
表359 歐洲其他地區淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表 360 歐洲其他地區淋巴水腫治療市場(依治療類型),2018-2032(千單位數)
表 361 歐洲其他地區淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表362 亞太淋巴水腫治療市場,依國家,2018-2032(千美元)
表363 亞太淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表364 2018-2032年亞太淋巴水腫治療市場依治療類型(千單位)
表 365 亞太淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表366 亞太地區淋巴水腫治療市場壓迫療法,分產品,2018-2032(千美元)
表367 亞太地區淋巴水腫治療壓力衣市場,依產品,2018-2032(千美元)
表368 亞太地區淋巴水腫治療市場壓迫療法,依技術,2018-2032(千美元)
表369 亞太地區淋巴水腫手術治療市場,依治療類型,2018-2032(千美元)
表370 亞太地區淋巴水腫治療藥物治療市場,依治療類型,2018-2032(千美元)
表371 亞太淋巴水腫治療市場,依類型,2018-2032(千美元)
表372 亞太地區原發性淋巴水腫治療市場(按類型),2018-2032(千美元)
表373 亞太淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表374 亞太淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表 375 亞太淋巴水腫治療市場,依給藥途徑,2018-2032(千美元)
表376 亞太淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表 377 亞太淋巴水腫治療市場,依通路,2018-2032(千美元)
表378中國淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表379 中國淋巴水腫治療市場,依治療類型,2018-2032(千單位數)
表 380 中國淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表381 中國淋巴水腫治療市場中的壓迫療法,依產品,2018-2032(千美元)
表382 中國淋巴水腫治療壓力衣市場,依產品,2018-2032(千美元)
表383 中國淋巴水腫治療市場中的壓迫療法,依技術,2018-2032(千美元)
表384 中國淋巴水腫治療手術市場,依治療類型,2018-2032(千美元)
表 385 中國淋巴水腫治療市場藥物治療,依治療類型,2018-2032(千美元)
表386 中國淋巴水腫治療市場,按類型,2018-2032(千美元)
表387 中國原發性淋巴水腫治療市場,依類型,2018-2032(千美元)
表388中國淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表389中國淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表390中國淋巴水腫治療市場,依給藥途徑,2018-2032(千美元)
表391 中國淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表392 中國淋巴水腫治療市場,按分銷管道,2018-2032(千美元)
表393 日本淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表394 日本淋巴水腫治療市場,依治療類型,2018-2032(千單位數)
表 395 日本淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表396 日本淋巴水腫治療市場中的壓迫療法,依產品,2018-2032(千美元)
表397 日本淋巴水腫治療壓力衣市場,依產品,2018-2032(千美元)
表398 日本淋巴水腫治療市場中的壓迫療法,依技術,2018-2032(千美元)
表399日本淋巴水腫治療手術市場,依治療類型,2018-2032(千美元)
表400日本淋巴水腫治療市場藥物治療,依治療類型,2018-2032(千美元)
表401日本淋巴水腫治療市場,依類型,2018-2032(千美元)
表402 日本淋巴水腫治療市場原發性淋巴水腫,依類型,2018-2032(千美元)
表403 日本淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表404 日本淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表405日本淋巴水腫治療市場,依給藥途徑,2018-2032(千美元)
表406日本淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表407日本淋巴水腫治療市場,按分銷管道,2018-2032(千美元)
表408印度淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表409印度淋巴水腫治療市場,依治療類型,2018-2032(千單位數)
表410印度淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表411印度淋巴水腫治療市場中的壓迫療法,依產品,2018-2032(千美元)
表412 印度淋巴水腫治療市場中的壓縮服裝,依產品,2018-2032(千美元)
表413 印度淋巴水腫治療市場中的壓迫療法,依技術,2018-2032(千美元)
表414 印度淋巴水腫治療市場的外科手術,依治療類型,2018-2032(千美元)
表415印度淋巴水腫治療市場藥物治療,依治療類型,2018-2032(千美元)
表416印度淋巴水腫治療市場,按類型,2018-2032(千美元)
表417印度原發性淋巴水腫治療市場(淋巴水腫型),2018-2032(千美元)
表418印度淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表419印度淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表420印度淋巴水腫治療市場,依給藥途徑,2018-2032(千美元)
表421印度淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表422印度淋巴水腫治療市場,按分銷管道,2018-2032(千美元)
表423 韓國淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表424韓國淋巴水腫治療市場,依治療類型,2018-2032(千單位數)
表425韓國淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表426 韓國淋巴水腫治療市場中的壓迫療法,分產品,2018-2032(千美元)
表427 韓國淋巴水腫治療市場中的壓力服,分產品,2018-2032(千美元)
表428韓國淋巴水腫治療市場中的壓迫療法,依技術,2018-2032(千美元)
表429韓國淋巴水腫治療手術市場,依治療類型,2018-2032(千美元)
表430韓國淋巴水腫治療市場藥物治療,依治療類型,2018-2032(千美元)
表431韓國淋巴水腫治療市場,按類型,2018-2032(千美元)
表432 韓國淋巴水腫治療市場原發性淋巴水腫,依類型,2018-2032(千美元)
表433 韓國淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表434 韓國淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表435韓國淋巴水腫治療市場,依給藥途徑,2018-2032(千美元)
表436韓國淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表437韓國淋巴水腫治療市場,按分銷管道,2018-2032(千美元)
表438 澳洲淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表439 澳洲淋巴水腫治療市場,依治療類型,2018-2032(千單位數)
表 440 澳洲淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表441 澳洲淋巴水腫治療市場中的壓迫療法,分產品,2018-2032(千美元)
表442 澳洲淋巴水腫治療市場中的壓縮服裝,依產品,2018-2032(千美元)
表443 澳洲淋巴水腫治療市場中的壓迫療法,依技術,2018-2032(千美元)
表444 澳洲淋巴水腫治療手術市場,依治療類型,2018-2032(千美元)
表445 澳洲淋巴水腫治療市場藥物治療,依治療類型,2018-2032(千美元)
表446 澳洲淋巴水腫治療市場,依類型,2018-2032(千美元)
表447 澳洲原發性淋巴水腫治療市場(按類型),2018-2032(千美元)
表448 澳洲淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表449 澳洲淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表450 澳洲淋巴水腫治療市場,依給藥途徑,2018-2032(千美元)
表451 澳洲淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表452 澳洲淋巴水腫治療市場,依通路,2018-2032(千美元)
表453 印尼淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表454 印尼淋巴水腫治療市場,依治療類型,2018-2032(千單位數)
表455 印尼淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表456 印尼淋巴水腫治療市場中的壓迫療法,依產品,2018-2032(千美元)
表457 印尼淋巴水腫治療市場中的壓縮服裝,依產品,2018-2032(千美元)
表458 印尼淋巴水腫治療市場中的壓迫療法,依技術,2018-2032(千美元)
表459 印尼淋巴水腫治療手術市場,依治療類型,2018-2032(千美元)
表460 印尼淋巴水腫治療市場藥物治療,依治療類型,2018-2032(千美元)
表461 印尼淋巴水腫治療市場,依類型,2018-2032(千美元)
表462 印尼原發性淋巴水腫治療市場,依類型,2018-2032(千美元)
表463 印尼淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表464 印尼淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表465 印尼淋巴水腫治療市場,依給藥途徑,2018-2032(千美元)
表466 印尼淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表467 印尼淋巴水腫治療市場,依通路,2018-2032(千美元)
表468 新加坡淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表469 新加坡淋巴水腫治療市場,依治療類型,2018-2032(千單位數)
表470 新加坡淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表471 新加坡淋巴水腫治療市場中的壓迫療法,依產品,2018-2032(千美元)
表472 新加坡淋巴水腫治療市場中的壓力服,按產品,2018-2032(千美元)
表473 新加坡淋巴水腫治療市場中的壓迫療法,依技術,2018-2032(千美元)
表474 新加坡淋巴水腫治療手術市場,依治療類型,2018-2032(千美元)
表475 新加坡淋巴水腫治療市場藥物治療,依治療類型,2018-2032(千美元)
表476 新加坡淋巴水腫治療市場,依類型,2018-2032(千美元)
表477 新加坡淋巴水腫治療市場原發性淋巴水腫,依類型,2018-2032(千美元)
表478 新加坡淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表479 新加坡淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表480新加坡淋巴水腫治療市場,依給藥途徑,2018-2032(千美元)
表481 新加坡淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表482 新加坡淋巴水腫治療市場,依通路,2018-2032(千美元)
表483 菲律賓淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表484菲律賓淋巴水腫治療市場,依治療類型,2018-2032(千單位數)
表 485 菲律賓淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表486 菲律賓淋巴水腫治療市場中的壓迫療法,依產品,2018-2032(千美元)
表487菲律賓淋巴水腫治療市場的壓力服,依產品,2018-2032(千美元)
表488菲律賓淋巴水腫治療市場的壓迫療法,依技術,2018-2032(千美元)
表489菲律賓淋巴水腫治療手術市場,依治療類型,2018-2032(千美元)
表490菲律賓淋巴水腫治療市場藥物治療,依治療類型,2018-2032(千美元)
表491菲律賓淋巴水腫治療市場,按類型,2018-2032(千美元)
表492 菲律賓原發性淋巴水腫治療市場(按類型),2018-2032(千美元)
表493菲律賓淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表494菲律賓淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表495菲律賓淋巴水腫治療市場,依給藥途徑,2018-2032(千美元)
表496菲律賓淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表497菲律賓淋巴水腫治療市場,依通路,2018-2032(千美元)
表498泰國淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表499泰國淋巴水腫治療市場,依治療類型,2018-2032(千單位數)
表500泰國淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表501 泰國淋巴水腫治療市場中的壓迫療法,依產品,2018-2032(千美元)
表502 泰國淋巴水腫治療市場中的壓縮服裝,依產品,2018-2032(千美元)
表503 泰國淋巴水腫治療市場中的壓迫療法,依技術,2018-2032(千美元)
表504 泰國淋巴水腫治療市場手術,依治療類型,2018-2032(千美元)
表505 泰國淋巴水腫治療市場藥物治療,依治療類型,2018-2032(千美元)
表506 泰國淋巴水腫治療市場,按類型,2018-2032(千美元)
表507 泰國淋巴水腫治療市場原發性淋巴水腫,依類型,2018-2032(千美元)
表508泰國淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表509 泰國淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表510泰國淋巴水腫治療市場,依給藥途徑,2018-2032(千美元)
表511泰國淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表512泰國淋巴水腫治療市場,按分銷管道,2018-2032(千美元)
表513 馬來西亞淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表514 馬來西亞淋巴水腫治療市場,依治療類型,2018-2032(千單位數)
表515馬來西亞淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表516 馬來西亞淋巴水腫治療市場中的壓迫療法,依產品,2018-2032(千美元)
表517 馬來西亞淋巴水腫治療市場的壓力服,依產品,2018-2032(千美元)
表518 馬來西亞淋巴水腫治療市場中的壓迫療法,依技術,2018-2032(千美元)
表519 馬來西亞淋巴水腫治療市場手術,依治療類型,2018-2032(千美元)
表520馬來西亞淋巴水腫治療市場藥物治療,依治療類型,2018-2032(千美元)
表521 馬來西亞淋巴水腫治療市場,依類型,2018-2032(千美元)
表522 馬來西亞淋巴水腫治療市場原發性淋巴水腫,依類型,2018-2032(千美元)
表523 馬來西亞淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表524 馬來西亞淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表525 馬來西亞淋巴水腫治療市場,依給藥途徑,2018-2032(千美元)
表526 馬來西亞淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表527 馬來西亞淋巴水腫治療市場,依通路,2018-2032(千美元)
表528越南淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表529 越南淋巴水腫治療市場,依治療類型,2018-2032(千單位數)
表530 越南淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表531 越南淋巴水腫治療市場中的壓迫療法,分產品,2018-2032(千美元)
表532 越南淋巴水腫治療市場中的壓縮服裝,依產品,2018-2032(千美元)
表533 越南淋巴水腫治療市場中的壓迫療法,依技術,2018-2032(千美元)
表534 越南淋巴水腫治療市場手術,依治療類型,2018-2032(千美元)
表535 越南淋巴水腫治療市場藥物治療,依治療類型,2018-2032(千美元)
表536 越南淋巴水腫治療市場,按類型,2018-2032(千美元)
表537 越南淋巴水腫治療市場原發性淋巴水腫,依類型,2018-2032(千美元)
表538 越南淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表539 越南淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表540 越南淋巴水腫治療市場,依給藥途徑,2018-2032(千美元)
表541 越南淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表542 越南淋巴水腫治療市場,依通路,2018-2032(千美元)
表543 亞太其他地區淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表544 亞太其他地區淋巴水腫治療市場(依治療類型),2018-2032(千單位數)
表 545 亞太其他地區淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表546中東及非洲淋巴水腫治療市場,依國家,2018-2032(千美元)
表547 中東和非洲淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表548中東及非洲淋巴水腫治療市場,依治療類型,2018-2032(千單位數)
表549中東和非洲淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表550中東和非洲淋巴水腫治療市場中的壓迫療法,按產品,2018-2032(千美元)
表551中東和非洲淋巴水腫治療市場中的壓縮服裝,按產品,2018-2032(千美元)
表552 中東和非洲淋巴水腫治療市場中的壓迫療法,依技術,2018-2032(千美元)
表553 中東和非洲淋巴水腫治療市場手術,依治療類型,2018-2032(千美元)
表554 中東和非洲淋巴水腫治療市場藥物治療,依治療類型,2018-2032(千美元)
表555中東及非洲淋巴水腫治療市場,依類型,2018-2032(千美元)
表556 中東和非洲淋巴水腫治療市場原發性淋巴水腫,按類型,2018-2032(千美元)
表557 中東和非洲淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表558中東及非洲淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表559中東及非洲淋巴水腫治療市場,依給藥途徑,2018-2032(千美元)
表560中東及非洲淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表561中東及非洲淋巴水腫治療市場,依通路,2018-2032(千美元)
表562 南非淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表563 南非淋巴水腫治療市場,依治療類型,2018-2032(千單位數)
表 564 南非淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表565 南非淋巴水腫治療市場中的壓迫療法,依產品,2018-2032(千美元)
表566 南非淋巴水腫治療市場的壓縮服裝,依產品,2018-2032(千美元)
表567 南非淋巴水腫治療市場中的壓迫療法,依技術,2018-2032(千美元)
表568 南非淋巴水腫手術治療市場,依治療類型,2018-2032(千美元)
表569南非淋巴水腫治療市場藥物治療,依治療類型,2018-2032(千美元)
表570南非淋巴水腫治療市場,按類型,2018-2032(千美元)
表571 南非原發性淋巴水腫治療市場(淋巴水腫類型,2018-2032)(千美元)
表572 南非淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表573 南非淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表574 南非淋巴水腫治療市場,依給藥途徑,2018-2032(千元)
表575 南非淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表576南非淋巴水腫治療市場,依通路,2018-2032(千美元)
表577 沙烏地阿拉伯淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表578沙烏地阿拉伯淋巴水腫治療市場,依治療類型,2018-2032(千單位數)
表 579 沙烏地阿拉伯淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表580 沙烏地阿拉伯淋巴水腫治療市場中的壓迫療法,依產品,2018-2032(千美元)
表581 沙烏地阿拉伯淋巴水腫治療市場中的壓縮服裝,依產品,2018-2032(千美元)
表582 沙烏地阿拉伯淋巴水腫治療市場中的壓迫療法,依技術,2018-2032(千美元)
表583 沙烏地阿拉伯淋巴水腫治療市場的外科手術,依治療類型,2018-2032(千美元)
表584 沙烏地阿拉伯淋巴水腫治療市場藥物治療,依治療類型,2018-2032(千美元)
表585沙烏地阿拉伯淋巴水腫治療市場,按類型,2018-2032(千美元)
表586 沙烏地阿拉伯淋巴水腫治療市場原發性淋巴水腫,依類型,2018-2032(千美元)
表587 沙烏地阿拉伯淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表588沙烏地阿拉伯淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表589沙烏地阿拉伯淋巴水腫治療市場,依給藥途徑,2018-2032(千美元)
表590沙烏地阿拉伯淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表591沙烏地阿拉伯淋巴水腫治療市場,依通路,2018-2032(千美元)
表592 埃及淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表593 埃及淋巴水腫治療市場,依治療類型,2018-2032(千單位數)
表594埃及淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表595 埃及淋巴水腫治療市場中的壓迫療法,依產品,2018-2032(千美元)
表596 埃及淋巴水腫治療市場中的壓力服,按產品,2018-2032(千美元)
表597 埃及淋巴水腫治療市場中的壓迫療法,依技術,2018-2032(千美元)
表598 埃及淋巴水腫治療市場的外科手術,依治療類型,2018-2032(千美元)
表599埃及淋巴水腫治療市場藥物治療,依治療類型,2018-2032(千美元)
表600埃及淋巴水腫治療市場,按類型,2018-2032(千美元)
表601 埃及原發性淋巴水腫治療市場,依類型,2018-2032(千美元)
表602埃及淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表603 埃及淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表604 埃及淋巴水腫治療市場,依給藥途徑,2018-2032(千美元)
表605埃及淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表606埃及淋巴水腫治療市場,依通路,2018-2032(千美元)
表607阿聯酋淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表608阿聯酋淋巴水腫治療市場,依治療類型,2018-2032(千單位數)
表609阿聯酋淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表610阿聯酋淋巴水腫治療市場中的壓迫療法,依產品,2018-2032(千美元)
表611阿聯酋淋巴水腫治療市場中的壓縮服裝,依產品,2018-2032(千美元)
表612阿聯酋淋巴水腫治療市場的壓迫療法,依技術,2018-2032(千美元)
表613 阿聯酋淋巴水腫治療市場手術,依治療類型,2018-2032(千美元)
表614阿聯酋淋巴水腫治療市場藥物治療,依治療類型,2018-2032(千美元)
表615阿聯酋淋巴水腫治療市場,按類型,2018-2032(千美元)
表616阿聯酋淋巴水腫治療市場原發性淋巴水腫,依類型,2018-2032(千美元)
表617阿聯酋淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表618阿聯酋淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表619阿聯酋淋巴水腫治療市場,依給藥途徑,2018-2032(千美元)
表620阿聯酋淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表621阿聯酋淋巴水腫治療市場,依通路,2018-2032(千美元)
表622 以色列淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表623 以色列淋巴水腫治療市場,依治療類型,2018-2032(千單位數)
表 624 以色列淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表625 以色列淋巴水腫治療市場中的壓迫療法,依產品,2018-2032(千美元)
表626 以色列淋巴水腫治療市場中的壓縮服裝,依產品,2018-2032(千美元)
表627 以色列淋巴水腫治療市場中的壓迫療法,依技術,2018-2032(千美元)
表628 以色列淋巴水腫治療市場的外科手術,依治療類型,2018-2032(千美元)
表629 以色列淋巴水腫治療市場藥物治療,依治療類型,2018-2032(千美元)
表630 以色列淋巴水腫治療市場,按類型,2018-2032(千美元)
表631 以色列淋巴水腫治療市場原發性淋巴水腫,依類型,2018-2032(千美元)
表632 以色列淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表633 以色列淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表634 以色列淋巴水腫治療市場,依給藥途徑,2018-2032(千美元)
表635 以色列淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表636 以色列淋巴水腫治療市場,依通路,2018-2032(千美元)
表637 科威特淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表638 科威特淋巴水腫治療市場,依治療類型,2018-2032(千單位數)
表 639 科威特淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表640 科威特淋巴水腫治療市場中的壓迫療法,依產品,2018-2032(千美元)
表641 科威特淋巴水腫治療市場的壓縮服裝,依產品,2018-2032(千美元)
表642 科威特淋巴水腫治療市場的壓迫療法,依技術,2018-2032(千美元)
表643 科威特淋巴水腫治療市場手術,依治療類型,2018-2032(千美元)
表644 科威特淋巴水腫治療市場的藥物治療,依治療類型,2018-2032(千美元)
表645 科威特淋巴水腫治療市場,依類型,2018-2032(千美元)
表646 科威特淋巴水腫治療市場中原發性淋巴水腫的治療,依類型,2018-2032(千美元)
表647 科威特淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表648 科威特淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表649 科威特淋巴水腫治療市場,依給藥途徑,2018-2032(千元)
表650 科威特淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表651 科威特淋巴水腫治療市場,依通路,2018-2032(千美元)
表652 中東和非洲其他地區淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表653 中東和非洲其他地區淋巴水腫治療市場,依治療類型,2018-2032(千單位數量)
表 654 中東和非洲其他地區淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表655 南美淋巴水腫治療市場,依國家,2018-2032(千美元)
表656 南美淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表657 南美淋巴水腫治療市場,依治療類型,2018-2032(千單位數)
表 658 南美淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表659 南美淋巴水腫治療市場的壓迫療法,依產品,2018-2032(千美元)
表660 南美淋巴水腫治療市場中的壓力服,按產品,2018-2032(千美元)
表661 南美淋巴水腫治療市場的壓迫療法,依技術,2018-2032(千美元)
表662 南美淋巴水腫治療手術市場,依治療類型,2018-2032(千美元)
表663 南美淋巴水腫治療市場藥物治療,依治療類型,2018-2032(千美元)
表664 南美淋巴水腫治療市場,依類型,2018-2032(千美元)
表665 南美洲原發性淋巴水腫治療市場(淋巴水腫類型,2018-2032)(千美元)
表666 南美淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表667 南美淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表668 南美淋巴水腫治療市場,依給藥途徑,2018-2032(千美元)
表669 南美淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表670 南美淋巴水腫治療市場,依通路,2018-2032(千美元)
表671 巴西淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表672 巴西淋巴水腫治療市場,依治療類型,2018-2032(千單位數)
表 673 巴西淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表674 巴西淋巴水腫治療市場中的壓迫療法,依產品,2018-2032(千美元)
表675 巴西淋巴水腫治療市場中的壓力服,按產品,2018-2032(千美元)
表676 巴西淋巴水腫治療市場中的壓迫療法,依技術,2018-2032(千美元)
表677 巴西淋巴水腫治療市場手術,依治療類型,2018-2032(千美元)
表678 巴西淋巴水腫治療市場藥物治療,依治療類型,2018-2032(千美元)
表679 巴西淋巴水腫治療市場,依類型,2018-2032(千美元)
表680 巴西原發性淋巴水腫治療市場(按類型),2018-2032(千美元)
表681 巴西淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表682 巴西淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表683 巴西淋巴水腫治療市場,依給藥途徑,2018-2032(千美元)
表684 巴西淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表 685 巴西淋巴水腫治療市場,依通路,2018-2032(千美元)
表 686 阿根廷淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表687 阿根廷淋巴水腫治療市場,依治療類型,2018-2032(千單位數)
表 688 阿根廷淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表689 阿根廷淋巴水腫治療市場中的壓迫療法,依產品,2018-2032(千美元)
表690 阿根廷淋巴水腫治療市場中的壓縮服裝,依產品,2018-2032(千美元)
表691 阿根廷淋巴水腫治療市場中的壓迫療法,依技術,2018-2032(千美元)
表692 阿根廷淋巴水腫治療市場的外科手術,依治療類型,2018-2032(千美元)
表693 阿根廷淋巴水腫治療市場藥物治療,依治療類型,2018-2032(千美元)
表694 阿根廷淋巴水腫治療市場,依類型,2018-2032(千美元)
表695 阿根廷原發性淋巴水腫治療市場(按類型),2018-2032(千美元)
表696 阿根廷淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表697 阿根廷淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表698 阿根廷淋巴水腫治療市場,依給藥途徑,2018-2032(千美元)
表699阿根廷淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表700阿根廷淋巴水腫治療市場,依通路,2018-2032(千美元)
表701 秘魯淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表702 秘魯淋巴水腫治療市場,依治療類型,2018-2032(千單位數)
表703 秘魯淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
表704 秘魯淋巴水腫治療市場中的壓迫療法,依產品,2018-2032(千美元)
表705 秘魯淋巴水腫治療市場中的壓力服,按產品,2018-2032(千美元)
表706 秘魯淋巴水腫治療市場中的壓迫療法,依技術,2018-2032(千美元)
表707 秘魯淋巴水腫治療市場的外科手術,依治療類型,2018-2032(千美元)
表708 秘魯淋巴水腫治療市場藥物治療,依治療類型,2018-2032(千美元)
表709秘魯淋巴水腫治療市場,按類型,2018-2032(千美元)
表710秘魯原發性淋巴水腫治療市場,依類型,2018-2032(千美元)
表711秘魯淋巴水腫治療市場,依受影響區域,2018-2032(千美元)
表712秘魯淋巴水腫治療市場,依年齡組,2018-2032(千美元)
表713 秘魯淋巴水腫治療市場,依給藥途徑,2018-2032(千美元)
表714秘魯淋巴水腫治療市場,依最終用戶,2018-2032(千美元)
表715秘魯淋巴水腫治療市場,依通路,2018-2032(千美元)
表716 南美洲其他地區淋巴水腫治療市場,依治療類型,2018-2032(千美元)
表717 南美洲其他地區淋巴水腫治療市場,依治療類型,2018-2032(千單位數量)
表 718 南美洲其他地區淋巴水腫治療市場,依治療類型,2018-2032(ASP,美元/單位)
图片列表
圖 1 全球淋巴水腫治療市場:細分
圖 2 全球淋巴水腫治療市場:數據三角測量
圖 3 全球淋巴水腫治療市場:DROC 分析
圖 4 全球淋巴水腫治療市場:全球與區域分析
圖 5 全球淋巴水腫治療市場:公司研究分析
圖 6 全球淋巴水腫治療市場:訪談人口統計
圖 7 全球淋巴水腫治療市場:DBMR 市場地位網格
圖 8 全球淋巴水腫治療市場:市場最終用戶覆蓋網格
圖 9 全球淋巴水腫治療市場:供應商份額分析
圖 10 執行摘要
圖 11 全球淋巴水腫治療市場由五大細分市場組成(依治療類型劃分)(2024 年)
圖 12 戰略決策
圖 13 全球淋巴水腫治療市場:細分
圖 14 預計北美將佔據主導地位,亞太地區預計將在預測期內實現最高複合年增長率
圖15 預計2025年至2032年預測期內癌症盛行率的增加將推動全球淋巴水腫治療市場的發展
圖 16 預計壓迫療法將在 2025 年和 2032 年佔據全球淋巴水腫治療市場的最大份額
圖 17 亞太地區是預測期內全球淋巴水腫治療市場成長最快的地區
圖 18 印尼沸石市場的驅動因素、限制因素、機會與挑戰
圖 19 全球淋巴水腫治療市場:依治療類型,2024 年
圖 20 全球淋巴水腫治療市場:依治療類型,2025-2032 年(千美元)
圖 21 全球淋巴水腫治療市場:依治療類型、複合年增長率(2025-2032)
圖 22 全球淋巴水腫治療市場:依治療類型、生命線曲線
圖 23 全球淋巴水腫治療市場:依類型,2024 年
圖 24 全球淋巴水腫治療市場:按類型,2025-2032 年(千美元)
圖 25 全球淋巴水腫治療市場:按類型、複合年增長率(2025-2032)
圖 26 全球淋巴水腫治療市場:依類型、生命線曲線
圖 27 全球淋巴水腫治療市場:依受影響區域劃分,2024 年
圖 28 全球淋巴水腫治療市場:依受影響區域,2025-2032 年(千美元)
圖 29 全球淋巴水腫治療市場:依受影響區域、複合年增長率(2025-2032)
圖 30 全球淋巴水腫治療市場:依受影響區域、生命線曲線
圖 31 全球淋巴水腫治療市場:依年齡組,2024 年
圖 32 全球淋巴水腫治療市場:依年齡組,2025-2032 年(千美元)
圖 33 全球淋巴水腫治療市場:依年齡組,複合年增長率(2025-2032)
圖 34 全球淋巴水腫治療市場:依年齡層、生命線曲線
圖 35 全球淋巴水腫治療市場:依給藥途徑,2024 年
圖 36 全球淋巴水腫治療市場:依給藥途徑,2025-2032 年(千美元)
圖 37 全球淋巴水腫治療市場:依給藥途徑,複合年增長率(2025-2032)
圖 38 全球淋巴水腫治療市場:依給藥途徑、生命線曲線
圖 39 全球淋巴水腫治療市場:依最終使用者劃分,2024 年
圖 40 全球淋巴水腫治療市場:以最終用戶劃分,2025-2032 年(千美元)
圖 41 全球淋巴水腫治療市場:依最終用戶、複合年增長率(2025-2032)
圖 42 全球淋巴水腫治療市場:依最終使用者、生命線曲線
圖 43 全球淋巴水腫治療市場:按分銷管道,2024 年
圖 44 全球淋巴水腫治療市場:按分銷管道,2025-2032 年(千美元)
圖 45 全球淋巴水腫治療市場:按分銷管道,複合年增長率(2025-2032)
圖 46 全球淋巴水腫治療市場:依通路、生命線曲線
圖 47 全球淋巴水腫治療市場:快照(2024 年)
圖48 全球淋巴水腫治療市場:2024年公司佔有率(%)
圖49 北美淋巴水腫治療市場:2024年公司佔有率(%)
圖50歐洲淋巴水腫治療市場:2024年公司佔有率(%)
圖51 亞太淋巴水腫治療:2024年公司份額(%)

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











