



全球中耳植入市場細分,按換能模式(壓電式、電磁式和機電式)、產品(人工耳蝸、骨錨式助聽系統 (BAHS) 和聽覺腦幹植入物)、應用(感音神經性聽力損失、傳導性聽力損失和混合性聽力損失)、最終用戶(醫院和診所、門診手術中心 (ASC) 及其行業劃分303 年的行業劃分趨勢
中耳植入市场规模和增长率是什么
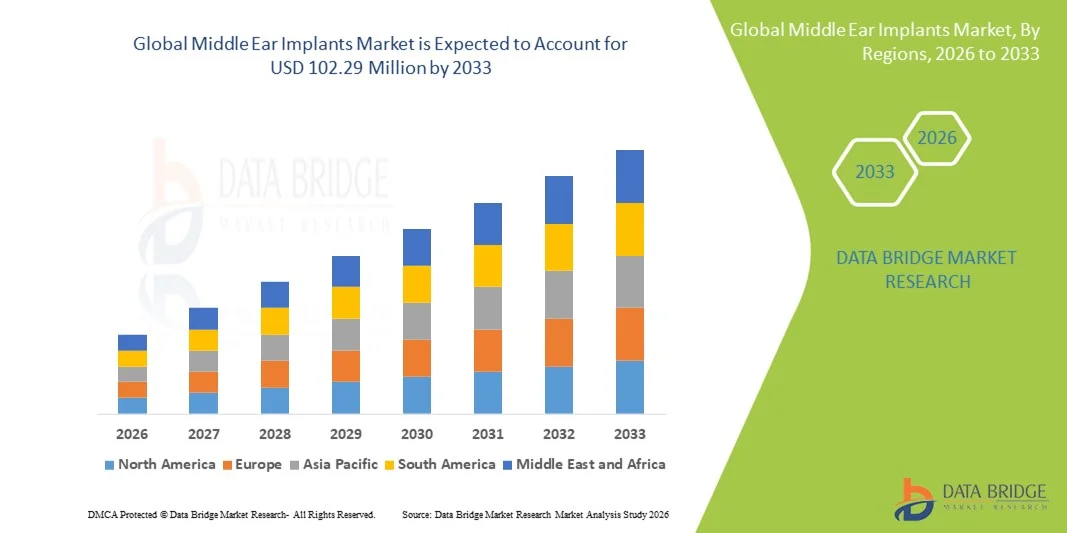
- 根据数据桥市场研究分析,全球中耳植入的市场规模被估价为:2025年5,535万美元并可望达到到2033年达到10229万美元, 以美元计CAGR为7.98%.预测期间
- 世界各地,特别是老年人的听力障碍和听力损失日益普遍,以及可植入听觉装置的不断技术进步,提高了声音质量、舒适度和病人的疗效,这在很大程度上推动了市场增长。
- 此外,人们对传统助听器的先进听力解决方案的认识不断提高,优惠的偿还政策,新兴经济体扩大保健基础设施,对最低侵入性和数字连接植入物的需求不断增加,这些都正在推动发达和发展中区域采用。 这些趋同因素正在加速采用中耳植入溶液,从而大大地推动了工业的增长。
市场大小和预测
- 全球市场价值(2025):5,535万美元
- 预期市场价值(2033年):1.029亿美元
- 预测CAGR(2026-2033):7.98%
中耳植入市场的主要外卖是什么
- 中耳植入为通过直接刺激骨骼或耳蜗提供恢复听力的外科手术解决方案,由于声音质量的提高、最低侵入性程序以及与先进的数字听力技术相容,对中度至严重听力损失的患者越来越重要
- 对中耳植入的需求不断上升,主要是由于全世界听力丧失的日益普遍、对先进听力解决方案而不是常规助听器的认识得到提高,以及不断提高能增强病人舒适度和听力结果的技术进步等原因。
- 北美在中耳植入市场占据了主导地位,2025年收入份额最大,为38.9%,特点是保健基础设施先进,人均保健支出高,以及关键的植入厂商众多,美国在植入程序上,特别是在人工耳蜗和派佐电植入方面,经历了大幅增长,其动力是充分植入系统的创新和入侵性最小的手术。
- 由于听力障碍发病率上升、医疗保健服务增加、城市化以及中国和印度等新兴经济体的可支配收入增加,预计亚太区域在预测期内将成为中耳植入市场增长最快的区域。
- Cochlear Implants在2025年占据了中耳植入市场的45.2%的市场份额,其驱动力是它们在临床上广泛应用于感官听力丧失,广泛患者被收养,以及不断改进技术以改善听觉结果.
报告和中耳植入物市场分割
|
属性 |
中耳植入关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
中耳植入品市场的关键趋势是什么?.
全面可移植和数字听力系统的进展
- 全球中耳植入市场的一个重要和正在加速的趋势是开发完全可植入的装置和数字听觉解决方案,以提高声音质量,减少维护,改善病人的舒适度。
- 例如,Cochlear完全可以植入的系统可以让病人听到没有外部组件的声音,提供谨慎和方便的听觉恢复。 类似地,Med-El的振动声桥提供了与外部音频处理器的无缝集成,以改善听力性能
- 中耳植入中的数字信号处理能够使适应频率响应,降噪,个性化听觉剖面等特征得到提升,使患者的满意度得到提高. 例如,Oticon医疗设备可以根据周围环境自动调整声音放大,以达到最佳听觉感知.
- 将中耳植入与智能手机应用软件和远程编程平台相融合,使得审计师能够监测患者的表现并进行实时调整,增强可用性和手术后护理.
- 植入处理器中新出现的基于AI的算法允许实时环境适应和预测听觉增强,为患者提供更自然的听觉体验. 例如,一些Cochlear模型可以在吵闹的环境中检测出语音,并自动优化放大.
- 这种智能、可定制和完全可植入的听力解决方案正在改变病人对听力康复的期望。 因此,MED-EL和Cochlear等公司正在推进安装系统,加强连接和数字编程。
- 成人和儿科人群对提供完全可移植和数字连接的解决方案的中耳植入的需求正在迅速增长,因为患者越来越重视方便、美学吸引力和改善听觉结果
中耳植入市场动态
驱动程序
增加听力损失和技术进步的发生率
- 全世界感知和传导性听力损失的发生率不断上升,加上可植入听觉装置方面的不断创新,是越来越多地采用中耳植入的一个重要动力
- 例如,在2025年3月,Cochlear推出了一个经过升级的人工耳蜗植入系统,加强了声音处理和无线连接,旨在改善病人的结果和使用能力。
- 随着患者和医护人员更加意识到传统助听器的局限性,中耳植入可以提供更好的听力恢复,改善话语感知,以及长期利益,推动市场增长.
- 此外,越来越多的人利用先进的保健设施和专门的听觉服务,使中耳植入更加普及,为发达和新兴市场的收养提供便利。
- 越来越多的政府倡议和补偿政策支持先进的听力解决方案,鼓励医院和诊所采用中耳植入。 例如,一些欧洲保健方案现在包括合格病人的植入手术。
- 由主要厂商持续研发以提高设备可靠性,寿命和病人舒适度,正在扩大可植入式听觉解决方案市场. 例如,Med-El的新处理器降低了设备更换频率,吸引了更多的用户
- 技术改进、提高患者意识和增加可负担性相结合,正在推动医院、诊所和外科中心采用中耳植入法。
限制/挑战
先进设备的外科风险和高成本
- 对手术复杂性、潜在并发症和中耳植入程序侵入性的关切对更广泛的市场采用构成重大挑战
- 例如,关于术后感染或装置故障的报告使一些病人不愿选择植入手术而不是常规助听器
- 通过最低侵入性外科技术、提高设备可靠性和病人教育来解决这些问题,对于建立信任和鼓励收养至关重要
- 此外,高级中耳植入(包括完全可植入的人工耳蜗和骨血管听觉系统)的高昂成本对价格敏感或发展中区域的病人来说可能是一个障碍,限制了市场渗透。
- 在新兴市场缺乏训练有素的学者和专业外科医生进一步限制了中耳植入,因为适当的植入和术后护理对成功至关重要
- 各国监管审批程序的差异可能延误产品发布和市场进入,影响制造商的全球扩展战略
- 通过手术创新、加强患者咨询以及开发更具成本效益的植入解决方案来克服这些挑战,对于中耳植入市场的持续增长至关重要。
中耳植入市场如何被分割?.
市场按转接方式、产品、应用和最终用途划分。
- 通过传送模式
以转接模式为基础,中耳植入市场被分出为派佐电能,电磁能,电能能能. 皮耶佐电能部分在2025年以最大的收入份额支配了市场,其驱动力在于其在音响传动,可靠性和精确振动控制方面的高效率. 在临床环境中,Piezo电植入因其长期稳定性和与人工耳蜗和中耳植入的相容性而得到广泛青睐. 外科医生喜欢派佐电动装置,因为其最小的扭曲性,在感觉听力丧失的病人中,语音感知得到改善. 植入式设备中的比佐电能技术的既定记录也使它成为医院和专业诊所的首选。 此外,持续的研发提高了比佐电传动器的耐久性和性能,支持了更广泛的采用.
受完全可植入系统和无线连接创新的驱动,电磁段预计将从2026年增长到2033年最快。 电磁传动器可以更好地与数字处理器和外部音频设备相融合,使适应性声音放大成为可能。 它们越来越多地被用于包括儿科和老年病人在内的不同病人群体身上的骨质固化和半可栽培的装置中,有利于快速吸收。 电磁植入也由于能源效率的提高,设备尺寸的缩小,病人的舒适度的提高而获得牵引力,使它们非常适合下一代中耳溶液.
- 按产品分列
在产品的基础上,市场被分割成人工耳蜗植入,骨血管听觉系统(BAHS)和听觉脑质植入. Cochlear Implants部分在2025年占据了市场主导地位,市场份额最大,为45.2%,因为这些设备被广泛用于治疗严重到深刻的感官听力损失. Cochlear植入提供了更高的语音感知,改进了听觉结果,并与先进的信号处理技术相兼容. 他们广泛的临床接受,广泛的手术后支助方案,以及Cochlear和MED-EL等公司的持续创新,进一步推动了它们的采用。 成人和儿童也更喜欢这些装置,这加强了他们的市场支配地位。 与智能手机应用软件和远程编程平台集成的能力为患者和学者都增加了方便.
骨-安乔德听力系统(BAHS)部分预计将出现从2026年到2033年增长最快的情况,因为对导电和混合听力损失治疗的认识得到提高。 BAHS装置提供直接的骨导刺激,绕出中耳,这对有慢性口炎介质或先天性耳畸形的患者有利. 植入设计方面的技术进步、最低侵入性外科手术程序以及化妆品吸引力的改善,都有助于迅速采用。 此外,扩大偿还范围并扩大到新兴市场正在支持该部门的增长轨迹。
- 通过应用程序
根据应用情况,市场分为感知听力损失,导听力损失和混合听力损失. 感官听力损失部分在2025年占据了最大份额的市场主导地位,其驱动力是全球感官条件的高度流行,特别是在老龄人群中. 中耳植入为发细胞受损或听觉神经受损的患者提供有效的听觉修复,提高语音识别和生活质量. 先进的可植入技术允许个性化地绘制声音图,减少噪声,甚至在吵闹的环境中也能有更好的语音感知,提高病人的满意度. 持续开展的提高认识运动和政府支持听力康复的举措,进一步加强了该患者群体的植入。
混合听力损失部分预计将从2026年增长到2033年最快,因为越来越多的混合植入解决方案能够解决导电和感官缺陷。 技术革新可以同时管理复杂的听力障碍,这以前对传统装置具有挑战性。 患者越来越喜欢这些解决方案,因为它们具有双重功能,非侵入性,以及优异的听觉效果. 患有先天性畸形的儿科患者的收养越来越多,而且学者的认识也不断提高,这些都有助于这一阶层的迅速发展。
- 按最终使用
根据最终用途,市场分为医院和诊所、流动外科中心等。 2025年,医院和诊所部分占市场份额最大,因为这些设施提供全面的外科手术护理、手术后康复以及中耳植入手术所需的专门听觉服务。 医院常常是复杂病例的转诊中心,包括人工耳蜗和听觉脑膜植入,并拥有高级植入手术的专门知识和设备。 训练有素的外科医生的存在、康复支助和后续护理使医院成为成人和儿科病人的首选。
由门诊手术和最小侵入性植入程序呈上升趋势所驱动,预计2026年至2033年,门诊手术中心部分增长最快。 ASC提供成本效益高的解决方案,缩短恢复时间,为患者提供方便,特别是在患者流入量高的地区. 植入系统的技术改进和门诊程序保险的扩大进一步支持该部分的迅速采用。 在新兴市场扩大服务中心也促使人们越来越偏爱这些设施而不是传统医院的植入程序。
中耳植入物市场区域分析
- 北美主导了中耳植入市场,2025年收入份额最大,为38.9%,其特点是先进的保健基础设施、人均保健支出高以及关键的植入厂商数量众多
- 本区域的病人和保健提供者高度评价高超的听觉结果、最低程度的侵入性程序以及中耳植入术后康复支助,使他们成为比常规助听器更可取的选择
- 这种广泛采用得到了既定的报销政策、技术先进的医疗生态系统以及主要植入厂商的出现的进一步支持,将中耳植入作为医院和专业诊所中成年和儿科病人的标准解决办法。
美国中耳植入市场透视
美国中耳植入市场在2025年收获了北美最大的82%的收入份额,其驱动力是先进的医疗保健基础设施,对听力损失治疗的高度认识,以及早期采用创新的植入式听力装置. 患者由于高超的听觉结果,最小的入侵程序,以及与数字音频平台相容,越来越喜欢人工耳蜗和派佐电植入. 门诊和门诊手术的日益增长趋势,加上完全可植入装置和远程编程应用的整合,正在进一步推动市场增长。 此外,政府补偿方案和植入程序保险也支持更广泛地采用。 美国继续得益于Cochlear,MED-EL,Oticon Medical等主要制造商的存在,它们积极引进了技术创新来提高性能和病人的舒适度.
欧洲中耳植入市场观察
在整个预测期间,欧洲中耳植入市场预计将在相当规模的CAGR扩展,主要动力是提高对听力损失解决方案的认识、有利的补偿政策和严格的保健质量标准。 感官和传导性听力障碍日益普遍,加上植入系统的技术进步,正在促进医院和专业诊所的收养。 欧洲患者还被吸引到完全可植入和数字连接的听觉器的审美和功能优势. 该区域在住宅、儿科和老年学应用方面有了显著增长,新治疗规程和现有助听器使用者的升级都纳入了植入物。
英国中耳植入市场透视
预计在预测期间,英国的中耳植入市场将在一个值得注意的CAGR增长,其动力是提高了对高级听力康复的认识,增加了听力损失的发生率,以及对高质量音频服务的需求。 对长期听力恶化的关切鼓励成年人和儿科病人选择可植入的解决方案。 英国的医疗保健系统、保险的强大覆盖和对病人的植入方案教育的强调,预计将继续刺激市场增长。 此外,植入厂商与NHS医院正在进行的临床试验和协作支持引进尖端设备。
德国中耳植入市场观察
预计在预测期间,德国的中耳植入市场将在相当规模的CAGR扩展,技术创新、对数字听觉解决方案的认识提高以及老年人口的增长为市场提供动力。 德国完善的保健基础设施,加上对精密医学和康复的重视,促进采用人工耳蜗和骨架听力系统。 与远程教学平台和数字编程系统的整合越来越普遍,强烈倾向于可靠、最低侵入性和以病人为中心的解决方案。 政府支持早期干预听力损失的举措进一步促进了市场增长。
亚太中耳植入物市场透视
亚太中耳植入市场将在2026年至2033年以25%的CAGR增长最快,其驱动力是听力障碍发病率上升、城市化、可支配收入增加、以及中国、日本和印度等国获得先进保健设施的机会增加。 该区域对听力康复的认识正在扩大,加上政府倡议促进采用保健技术,正在加速采用中耳植入。 此外,随着APAC成为可植入装置的消费者和制造中心,可负担性和可获取性正在改善,扩大了患者群体。
日本中耳植入市场观察
日本的中耳植入市场正因该国先进的保健生态系统、人口老化以及对技术先进的听力解决方案的需求而日益强劲。 病人越来越喜欢完全可植入的人工耳蜗和比佐电能系统,以改善方便、美学和听觉性能。 与远程编程和数字音频工具的结合正在推动在住宅和临床环境中的收养。 此外,支持老年病人听力护理的政府方案以及植入厂商和医院之间的持续合作正在进一步刺激增长。
印度中耳植入市场观察
印度的中耳植入市场在2025年占了亚太地区最大的收入份额,原因是该国对听力损失解决方案、快速城市化以及扩大保健基础设施的认识日益提高。 印度正在成为成人和儿科人群中人工耳蜗和骨架听力系统的重要市场。 推动智能保健、增加可植入装置的可负担性以及国内和国际制造商的积极参与是推动收养的关键因素。 在城市和半城市地区,政府和私人增加改善视听服务的举措正在进一步推动市场增长。
中耳植入市场哪家顶级公司
中耳植入业主要由地位良好的公司领导,包括:
- Cochlear有限公司(澳大利亚)
- 医疗电子设备(奥地利)
- 索诺娃控股集团(瑞士)
- 高级 Bionics AG(瑞士)
- 努罗特龙生物技术(中国)
- Oticon医疗公司(丹麦)
- 特使医疗公司(美国)
- SeboTek听力系统,有限责任公司(美国)
- Audina听力仪器公司(美国)
- Ototronix (美国).
- GN Store Nord(丹麦)
- 威克斯·阿/西(丹麦)
- 聆听医疗有限公司(中国)
- Rion有限公司(日本)
- 赫尔福尔姆股份有限公司(美国)
- 内接听技术(美国).
- 高级音响技术(ASTI) (美国).
- 纽雷克(法国)
- HHTM (美国).
- (原始内容存档于2017-10-29). Hearindaidsolution (美国).
全球中耳植入物市场近况如何
- 2025年12月,MED‐EL的人工耳蜗植入成为FDA‐唯一为7个月及更年长且有双边感觉听力丧失的儿童核准的选择(SNHL),从而可以更早地进入声音和批判性语音开发期. 这一扩大的儿科诊断大大地扩大了以前没有资格接受植入治疗的婴儿的就诊范围。
- 2025年7月,Cochlear Limited宣布推出并批准其Nucleus-NexaTM系统,这是首个有可升级固件的人工耳蜗植入系统,使接收者能够通过植入更新而不是仅通过外部处理器获得未来的技术改进. 该系统还设有一个较小、更轻的音效处理器,其全天电池寿命和内存用于储存病人的听觉环境,标志着植入技术的重大创新。
- 2025年4月,MEDEEL USA在美国Cochlear Implant协会会议上介绍了其SONNET 3音频处理器,引入了集成无线连接,高级音频处理,以及IP68防水设计. 此次发布会支持针对单侧耳聋等条件的特制解决方案,并强化公司的临床服务.
- 2024年11月,MEDQEL公司宣布,FDA批准了其人工耳蜗植入系统的扩大候选指标,使语音识别缺陷较广的成年人有资格被植入,并给予该公司第一个与听力保存结果有关的FDA批准,这是一项重要的病人福利,表明植入后残留听力损失较少
- 2024年7月,Oticon Medical宣布其SentioTM系统(英语:SentioTM System)是一种活性的横切骨导听植入,获得了美国FDA的审核和CE标记批准,提供了目前最小的横切骨导取系统. 该系统为失去导听力或复发听力的个人提供了更好的听力选择,而无需先发制人,改善了舒适性和化妆性吸引力。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











