


全球非酒精啤酒市场分割,按酒精含量划分(无酒精含量(0.5% ABV),低酒精含量(0.5-% 1.2% ABV),啤酒样式(Lager, Wheet Beer, Stout & Porter, IPA, Flavored/Fruit-Infused),原材料(Malted Grains, Hops, Yeasts, Enzymes),包装类型(Botters, Cans, Kegs/Draugt),配送渠道(Supermarkeds and Hypermarkes), Special Berage Stores,在线零售/E-Commermerce,Con-Convenences,On-Trade/Horeca),生产过程(Dealcologers,有限/Arcrededededed, Dil-Economy,Premiumy, Craft/Super-Super-Prest),终端用户(Hous-Cons-Gent-Genters, 20-Gent-Gents
非酒精啤酒市场规模和增长率是什么
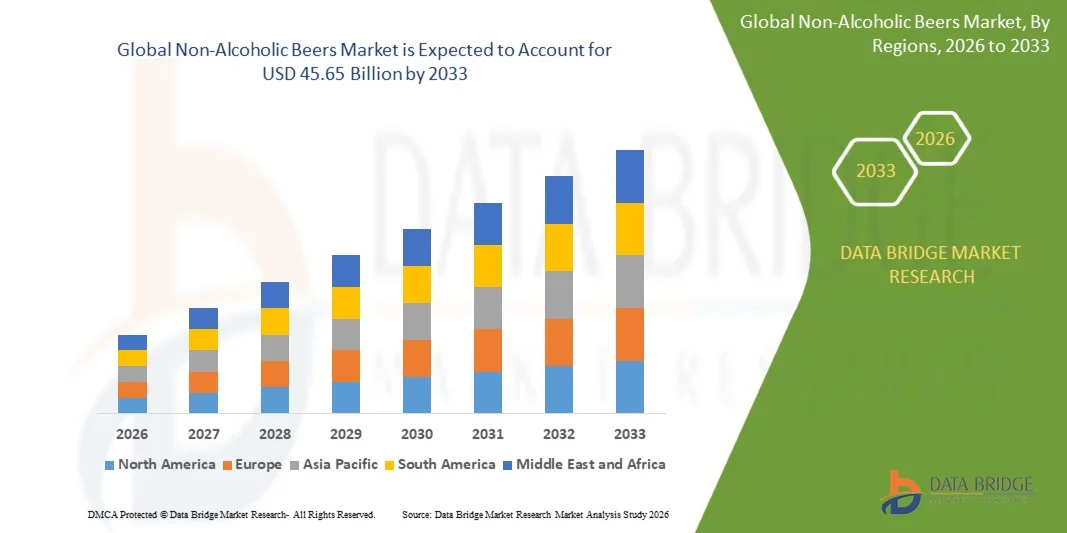
- 根据数据桥市场研究分析,非酒精啤酒市场的价值为:2025年237.7亿美元预计将达到到2033年达到456.5亿美元,生长在一个2026年至2033年CAGR为8.50%.
- 市场正经历着强劲增长,其驱动力是:清醒和注意的饮酒运动不断上升,消费者的健康和健康意识不断提高,全球主要酿酒商继续投资提高无酒精啤酒的口味和质量。
- 交易和被扣发酵酿造技术的进步正在缩小与传统啤酒的口味差距,同时扩大零售货架空间,增加酒吧和餐馆的精品供应,并不断上升的直通消费者品牌模式正在进一步扩大该类别的消费基础.
市场大小和预测
- 全球市场价值(2025):23.77亿美元
- 预期市场价值(2033年):45.65亿美元
- CAGR预测(2026-2033):8.50%
- 2025年主要区域:欧洲
- 最快增长区域:亚太
非酒精啤酒市场的主要外卖是什么
- 欧洲主导了全球非酒精啤酒市场,2025年收入份额最大,为40.35%,辅以消费者的强烈接受,已经形成的啤酒饮用文化,以及长期无酒精产品线的大型酿酒公司的存在.
- 亚太区域预计将是增长最快的区域,在2026至2033年间达到8.10%的CAGR,而城市化程度的提高、卫生意识的提高以及中国、日本和印度各地地方和国际酿酒厂投资的增加,为这一增长提供了动力。
- 无酒精部分在2025年占据了56.20%的市场份额,其驱动力是健康意识的提高和消费者对含有零或接近零酒精含量的饮料需求的增加。
- Stout & Porter啤酒风格是增长最快的类别,预计注册的CAGR为9.60%,反映了对丰富,全味无酒精格式的需求不断增长.
- 2025年,啤酒样式类别以37.30%的收入份额为主,其支持范围很广,主流是大多数非酒精啤酒消费者的入场格式。
- 超市和超市分销渠道在2025年占了市场份额的48.60%,由于这一类别已成为标准的杂货零售服务,因此得到了扩大专用货架空间的支持。
- 直通消费者(DTC)/订阅业务模式是增长最快的类别,CAGR为11.80%,由非酒精啤酒品牌驱动,与消费者建立直接关系并有社区驱动的品牌体验.
报告范围和非酒精啤酒市场分割
|
属性 |
非酒精啤酒关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的见解之外,数据桥市场研究所编写的市场报告还包括深入的专家分析、定价分析、品牌份额分析、消费者调查、人口分析、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
非酒精啤酒市场的关键趋势是什么
- 主要的全球酿酒商正越来越多地将旗下酒精品牌扩展至非酒精类,利用已确立的品牌股权来建立消费者信任并加快主流采纳.
- 例如,在2026年3月,海涅肯在美国和波兰推出由马萨诸塞州和新泽西州进行区域试点的"零卡路里"和"零糖非酒精啤酒",同时推出"冷压莱姆"(Cold Pressed Lime)和"Nectarine Juniper"两个新口味变体.
- 酿酒者正在越来越多地投资于口味创新,包括水果喷入和功能变体,以区别非酒精的提供,并吸引消费者寻求新的口味体验。
- 例如,在2022年11月,AB InBev强调了Corona Sunbrew 0.0%的推出,定位为世界上首个使用维生素D的非酒精酿造,反映了酿造者对功能性,健康导向的产品创新的兴趣不断增长.
- 随着消费者接受率的持续增长和旗舰品牌扩大无酒精投资组合,酿酒商有望持续对口味创新和溢价投资,强化品牌扩展为核心市场趋势.
非酒精啤酒市场的主要驱动者是什么
- 不断上升的清醒和自觉饮用运动,加上健康和健康意识的不断提高,正在推动消费者对非酒精啤酒的持续需求,将其作为主流饮料选择.
- 例如,根据布鲁斯协会的一项研究,美国非酒精啤酒类的销售额在2021年至2025年间上升了159%,体积增长了111%,目前该类别约占美国啤酒总量的2.5%.
- 全球主要酿酒商继续投资于交易集成技术和旗舰品牌扩展,正在提高产品质量并增加主流啤酒饮用商的类别信誉。
- 例如,2026年2月,Anheuser-Busch InBev报告说,其2025年的无酒精啤酒收入增长了34%,增长由Corona Cero主导,突出公司在快速增长的无酒精啤酒类别中持续扩张. AB InBev还预计无酒精和低酒精部分的增长速度会大大快于整体啤酒类别,支持对无酒精产品创新的持续投资.
- 尽管全球啤酒总量已经下降,但非酒精啤酒量仍在增长,因此酿酒商对生产能力、口味创新和分销扩展的持续投资预计将仍然是市场的主要增长动力。
哪些因素挑战了非酒精啤酒市场的增长
- 与传统啤酒制造相比,成交和被扣发酵酿造技术需要额外的加工设备和专业知识,这增加了生产成本.
- 这些高昂的生产成本可能导致一些市场上非酒精啤酒的价格与标准酒精啤酒相当或高于标准酒精啤酒,从而在对价格敏感的消费者中形成价值认知挑战。
- 实现能密切复制传统啤酒的口感特征在技术上仍然具有挑战性,对低口味的残余观念继续影响一些传统啤酒饮用者的接受,尽管最近质量有了显著的改善.
- 与传统啤酒相比,生产成本较高,价值认知挑战,以及完全复制传统啤酒口味的技术困难等因素的结合,继续减缓了某些价格敏感和传统上以啤酒为主的市场类别渗透速度.
非酒精啤酒市场如何分割
非酒精啤酒市场按酒精含量,啤酒风格,原料,包装类型,销售渠道,生产工艺,价格范围,终端用户,消费人口,经营模式进行分拆.
- 按酒精含量
根据酒精含量,全球非酒精啤酒市场分为无酒精(≤0.5%ABV)和低酒精(0.5%–1.2%ABV). 无酒精部分在2025年占了56.20%的市场份额,其驱动力是健康意识的提高和消费者对含有零或近零酒精含量的饮料需求的增加。
低酒精含量部分预计将在2026年至2033年7.60%的CAGR中增长最快,其驱动力是消费者寻求平衡的中间点,保持一些传统的啤酒特性,同时支持节制目标.
- 按啤酒样式
在啤酒风格的基础上,全球非酒精啤酒市场被分入了啤酒、小麦啤酒、Stoute和Porter、IPA和口味/果汁中。 啤酒部门在2025年以37.30%的股份支配了市场,这得到了其广泛的主流吸引力及其作为大多数消费者首先尝试非酒精啤酒的入场格式的地位的支持。
2026年到2033年,由于寻求更传统、更可选择的啤酒饮用经验的消费者对丰富、全味无酒精型式的需求不断上升,Stout & porter部分预计将出现9.60%的最快CAGR。
- 按原材料
在原料的基础上,全球非酒精啤酒市场被分出成麦芽谷类,hop,酵母和酶. 2025年,麦芽谷地占市场70.60%的份额,因为麦芽谷地仍然是提供可发酵糖、口味化合物、颜色、身体和口腔的基本成分,从而界定了啤酒的特有口味。
酶分解预计在2026至2033年间将出现8.90%的CAGR最快的CAGR,其动力是酿酒商对高级交易器化和阻滞发酵技术的投资不断增长,这些技术依赖专门的酶配方来提高口感并同时将酒精含量降到最低.
- 按包装类型
根据包装类型,全球非酒精啤酒市场被分割成瓶子,罐子和桶/桶. 瓶子部分在2025年占据了市场主导地位,占比为52.40%,辅以强烈的消费者偏好,建立了品牌熟悉度,并广泛提供零售.
罐头部分预计将在2026年至2033年期间最快达到7.24%的CAGR,原因是其方便性、可携带性、可回收性以及年轻消费者的吸引力不断提高。
- 按发行频道
根据分销渠道,全球非酒精啤酒市场被分割成超市和超市、特快饮料店、在线零售/电子商务、便利店和上行/HoreCa。 超市和超市部分在2025年占据了48.60%的市场份额,由于该类产品已经从优势产品发展成为全世界大多数杂货零售形式所储存的标准产品,因此增加了专用货架空间。
在线零售/电子商务部分预计将在2026年至2033年期间最快达到10.20%的CAGR,其驱动力是日益增长的直通消费者品牌模式,特别是在工艺品非酒精生产商中,以及扩大基于订阅的交付方案。
- 按生产工艺分列
在生产过程的基础上,全球非酒精啤酒市场被分解成交易(酒精在酿造后被移除),受限/被扣发酵,并被稀释. 成交部分在2025年以61.40%的股份占据了市场主导地位,这反映了酿酒商继续倾向于先出产全味啤酒再去除酒精,这更能保持传统的啤酒特性.
有限/被扣押的发酵部分预计将在2026至2033年达到8.30 %的最快CAGR,辅以酿造技术的进步,在一定的精确点上停止发酵,从而自然地限制酒精的开发,同时减少高能耗的后酿造加工.
- 按价格范围
根据价格范围,全球非酒精啤酒市场被分割成质量/经济、溢价和工艺/超高纯度。 大众/经济部分在2025年占了44.70%的股权上占据了市场主导地位,全球主要酿酒商提供的旗下非酒精品牌在方便价格点上得到了广泛的零售支持。
工艺/超高精度部分预计将在2026年到2033年达到9.10%的最快CAGR,其驱动力是消费者日益愿意为高档、小批量和创新的非酒精啤酒体验付费。
- 按终端用户
在最终用户的基础上,全球非酒精啤酒市场被划分为家庭/非精品消费和按精品/HoreCa消费。 2025年,由于零售量不断增长,消费者越来越多地将非酒精啤酒作为定期饮料选择,家庭/非住宅部分在市场上占有63.80%的份额。
由于酒吧和餐馆日益认识到非酒精啤酒的利润潜力及其在包容、温和的接待经验中的作用,预计在2026年至2033年期间,室内/HoReCa部分将最快达到8.70%的CAGR。
- 按消费人口统计
根据消费人口统计,全球非酒精啤酒市场被划分为"千年"(Gen Z),"Gen X"(Gen X)和"婴儿繁荣"(baby boomers). 千年和GenZ部分在2025年占了52.90%的市场份额,其驱动力是强烈的清醒和清醒的饮酒趋势,以及年轻消费者对无酒精社交场合的更开放。
预计Gen X部分将见证2026年至2033年7.90%的CAGR最快,这反映了日益温和、注重消费的习惯在老牌啤酒饮用者中蔓延。
- 按商业模式
根据商业模式,全球非酒精啤酒市场分为传统的零售/批发和直销/订货。 传统的零售/批发部门在2025年占据了市场的81.50%的股权,这得到了该行业主流扩展的支持,进入了标准杂货、便利和上市销售网络。
直通消费者(DTC)/订阅部分预计将见证2026至2033年11.80%的CAGR最快,由非酒精啤酒品牌驱动,与消费者建立直接关系,收集消费数据,并创造出由社区驱动的品牌体验.
哪个地区拥有非酒精啤酒市场的最大份额
- 欧洲主导了非酒精啤酒市场,在2025年占了40.35%的最大收入份额,这得到了消费者的强烈接受、一种已确立的啤酒饮用文化以及长期无酒精产品组合的主要酿酒公司的支持。
- 本区域还受益于完善的零售和上市分销基础设施、积极的酿酒商对交易集约化技术的投资,以及不断提高的由健康驱动的消费趋势,这些继续强化了欧洲在全球市场上的领导作用。
美国非酒精啤酒市场透视
美国非酒精啤酒市场正在快速增长,由不断上升的清醒的探究性消费趋势以及以工艺为主的品牌和主要酿酒商的旗舰提供品的强劲表现所支撑. 非酒精啤酒销量在2021至2025年间上升了159%,目前这一类别占美国啤酒总量的2.5%. 零售货架空间不断扩大,精品供应不断扩大,产品持续创新等,为美国市场增长做出了进一步贡献.
德国 非酒精啤酒市场透视
德国非酒精啤酒市场继续主导全球创新,支持这一市场的国家深酿传统和消费者对无酒精啤酒作为既定的主流类别十分熟悉。 国内酿酒厂继续将其无酒精投资组合扩展至各种啤酒、小麦啤酒和口味形式,而强大的零售和上市分销基础设施则支持了德国的继续类别增长。
亚太非酒精啤酒市场透视
亚太非酒精啤酒市场预计将在全球增长最快,其驱动力是城市化程度的提高、健康意识的提高以及中国、日本和印度各地地方和国际酿酒厂投资的增加。 以负责任的消费和健康趋势为重点的广告宣传,加上零售和电子商务渗透面的扩大,继续支持区域市场强劲扩张。
日本非酒精啤酒市场透视
日本非酒精啤酒市场在消费者对无酒精啤酒的强烈接受和国内主要酿酒商的持续创新的支持下持续增长。 日本主要酿酒厂继续扩大其非酒精产品线,跨越了啤酒和口味型,同时对以健康为导向和温和友好的饮料选择的需求不断增加。
中国非酒精啤酒市场透视
中国非酒精啤酒市场在可支配收入增加、年轻消费者健康意识提高、国内和国际酿酒厂投资增加等驱动下正在迅速增长。 扩大零售和电子商务分布,加之城市消费者对以健康为导向的生活方式产品的兴趣不断提高,继续支撑着全中国市场强劲增长.
非酒精啤酒市场哪家顶级公司
非酒精啤酒行业主要由地位良好的公司领导,包括:
- 安海瑟-布斯克 InBev SA/NV(比利时)
- (原始内容存档于2017-10-21). Heineken N.(荷兰)
- 太阳控股有限公司(日本)
- Asahi集团控股有限公司(日本)
- 卡尔斯贝格集团(丹麦)
- Molson Coors饮料公司(美国).
- 运动员酿造公司(美国).
- 迪亚高plc(吴.
- 布鲁道克平板电脑(吴.
- 克龙巴赫酿酒厂(德国)
- 埃丁格·魏斯布劳(德国)
- 拉德贝格·格鲁佩(德国)
- 保拉纳·布劳埃雷股份有限公司(德国)
- 基林控股有限公司(日本)
- 青岛酿酒股份有限公司.(中国)
非酒精啤酒市场的最新发展是什么
- 2026年3月,海涅肯在美国和波兰在马萨诸塞州和新泽西州进行区域试点后,推出了海涅肯0.0 Ultimate(英语:Heineken 0.0 Ultimate)一款零卡路里,零糖非酒精啤酒,其推广计划更加广泛,以消费者需求和市场准备为导向.
- 2025年,Anheuser-Busch InBev报道其非酒精收入当年增长34%,公司领导层称无酒精类别预计在2025至2029年间增长约三倍于整体啤酒类别的速度.
- 2025年,迪阿热奥宣布在其爱尔兰的Littleconnell设施进行酿酒厂扩建,以支持吉尼斯和吉尼斯0.0的未来全球增长,此前在2022年6月至2025年3月期间吉尼斯0.0的出行量增长了161%.
- 2024年6月,美国最畅销的非酒精啤酒品牌Athletic Brewing公司(Athletic Brewing Company)按销量购买了位于圣迭戈的一款107,000平方英尺的制造设施来将非酒精啤酒酿造能力增加一倍.
- 2025年,工业跟踪器IWSR预测,非酒精啤酒将超过啤酒量,成为世界第二大啤酒类别,全球非酒精啤酒总量增长约9%,即使啤酒总量下降约1%。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











