



全球門診實驗室市場細分,按模式(單一專科實驗室、多專科實驗室、混合實驗室)、服務(週邊血管介入、血管內介入、心臟、介入放射學、靜脈、其他)、專科醫生(血管外科醫生、眼科醫生、疼痛管理專家、胃腸病學家、介入心臟病專家、介入放射科醫生、骨科醫生、其他)劃分——行業趨勢及2033年的行業趨勢
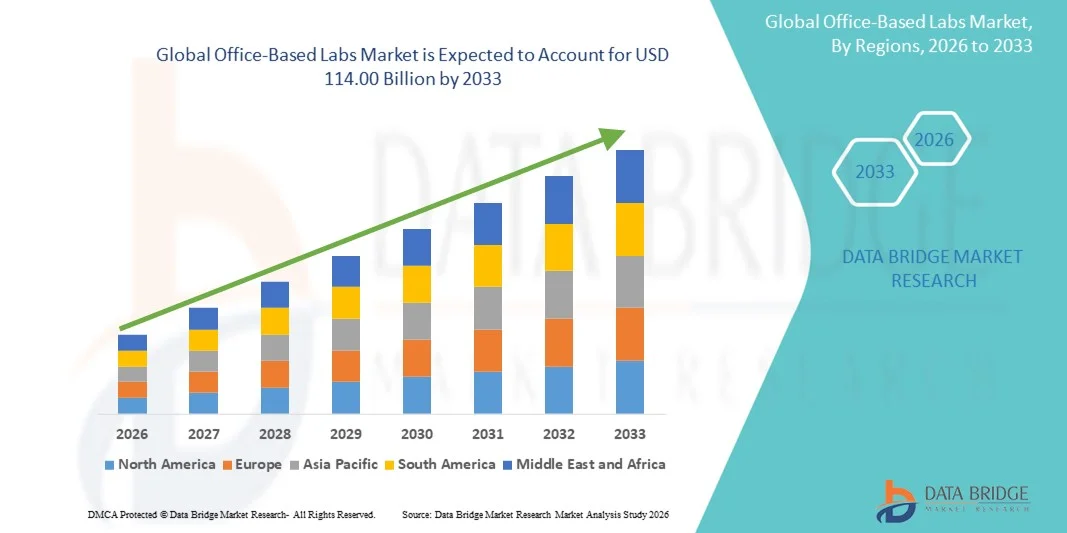
辦公室實驗室市場規模
- 2025年全球辦公室實驗室市場規模為551.6億美元 ,預計 2033年將達1,140億美元,預測期內複合年增長率 為9.50%。
- 市場成長的主要驅動力是先進診斷技術的日益普及,以及門診和診所等場所對高效、便捷的現場醫療檢測解決方案日益增長的需求。
- 此外,醫療機構越來越重視快速、準確且經濟高效的檢測,這加速了診所實驗室解決方案的部署,並顯著促進了市場擴張。
辦公室實驗室市場分析
- 在門診和診所環境中提供現場診斷和實驗室檢測服務的診室實驗室,由於能夠更快地提供檢測結果、提高患者便利性並提升整體臨床效率,在初級保健和專科診療中正變得越來越重要。
- 對辦公室實驗室日益增長的需求主要源於醫療服務提供者對快速診斷、經濟高效的檢測和改善患者管理的重視,以及對減少住院次數的分散式醫療保健解決方案的日益增長的需求。
- 北美地區在門診實驗室市場佔據主導地位,預計到2025年將佔據全球約39.1%的收入份額,這得益於其完善的醫療保健基礎設施、高額的醫療保健支出以及主要行業參與者的強大影響力。美國持續引領市場活動,門診實驗室的普及率顯著成長,這主要得益於診斷技術和門診手術服務的進步。
- 在預測期內,亞太地區預計將成為辦公室實驗室市場成長最快的地區,這主要得益於醫療保健服務的普及、人們對現場診斷益處的認識不斷提高、城市化進程加快以及可支配收入的增加,這些因素共同推動了辦公室實驗室的更廣泛應用。
- 到2025年,單一專科實驗室細分市場將以47.5%的收入份額佔據市場主導地位,這主要得益於其專注的服務產品和高效提供專業護理的能力。
報告範圍與辦公室實驗室市場細分
|
屬性 |
辦公室實驗室關鍵市場洞察 |
|
涵蓋部分 |
|
|
覆蓋國家/地區 |
北美洲
歐洲
亞太
中東和非洲
南美洲
|
|
主要市場參與者 |
• LabCorp (美國) |
|
市場機遇 |
|
|
加值資料資訊集 |
除了對市場狀況(如市場價值、成長率、細分、地理覆蓋範圍和主要參與者)的洞察之外,Data Bridge Market Research 精心編制的市場報告還包括深入的專家分析、患者流行病學、產品線分析、定價分析和監管框架。 |
辦公室實驗室市場趨勢
先進診斷和微創手術的日益普及
- 全球門診實驗室市場的一個關鍵且加速發展的趨勢是,先進診斷工具和微創手術的普及應用日益廣泛。這些解決方案使醫療機構能夠在門診環境中有效地進行各項診療程序,從而減少患者就診次數,並改善患者體驗。
- 例如,許多現代化的診所實驗室現在都配備了高解析度影像系統、即時檢測設備和便攜式診斷設備,使醫生能夠提供準確及時的診療服務,避免了住院治療過程中常見的延誤。
- 將電子病歷 (EMR) 和遠距醫療平台等數位健康工具整合到診所實驗室中,有助於更好地進行病患管理、預約安排和遠距會診。這提高了工作流程效率,並使醫護人員能夠提供更個人化的醫療服務。
- 提高診療效率、縮短恢復時間以及降低患者和醫療機構的整體成本,正促使包括皮膚科、心臟科、胃腸科和眼科在內的多個專科採用診室實驗室。
- 隨著越來越多的人傾向於在家附近獲得便利、易得且高品質的醫療服務,門診治療和微創手術的趨勢正在重塑患者的期望。像史密斯醫療(Smith & Nephew)和安博(Ambu)這樣的公司正在利用緊湊、易用的診斷和手術設備,拓展其在診間提供的解決方案。
- 在已開發市場和新興市場,隨著醫療保健系統致力於優化資源利用和提高患者滿意度,對能夠實現高效、以患者為中心的診室實驗室的需求正在迅速增長。
辦公室實驗室市場動態
司機
對經濟高效、以病人為中心的照護的需求日益增長
- 在維持高品質醫療服務的同時降低醫療成本的需求日益增長,這是推動門診實驗室發展的主要動力。透過將部分檢測流程從醫院轉移到門診診所,醫療機構可以最大限度地減少營運成本,並優化資源配置。
- 例如,2025年3月,Ambu推出了一款專為門診手術設計的便攜式內視鏡系統,凸顯了醫療診斷和介入治療向門診模式轉變的趨勢。預計此類創新將在預測期內推動門診實驗室解決方案的普及。
- 患者越來越追求便利、可近和及時的醫療服務,而診所實驗室恰好能滿足這些需求,因為它能減少等待時間,避免不必要的住院。
- 此外,微創手術和預防性護理的推廣也增加了對設備齊全的診間實驗室的需求。醫生可以在可控制且對患者友善的環境中進行常規介入治療、診斷和後續護理。
- 以門診為主的醫療服務模式日益普及,以及保險覆蓋範圍擴大至門診手術,這些因素進一步推動了市場成長。
克制/挑戰
監理合規性和基礎設施限制
- 嚴格的監管要求和完善的臨床基礎設施需求,可能對診所實驗室的推廣應用構成重大挑戰。確保符合當地衛生法規、品質標準和安全規程,需要對培訓、設備和設施管理進行大量投資。
- 例如,取得必要認證或達到衛生和安全標準的延誤可能會限制辦公室流程的可擴展性。
- 此外,規模較小的診所或醫療機構可能面臨資源限制,包括缺乏訓練有素的員工、專用設備或配套的IT基礎設施,這些都可能阻礙其採用新技術。
- 透過簡化監管指南、投資標準化的辦公室實驗室設施以及為臨床人員提供培訓計劃來應對這些挑戰,對於市場的持續成長至關重要。
- 雖然小型化和經濟高效的診斷和操作設備的進步有助於緩解一些基礎設施方面的挑戰,但克服監管和營運障礙對於辦公室實驗室的廣泛應用仍然至關重要。
辦公室實驗室市場範圍
市場按方式、服務和專家進行細分。
- 按模式
根據服務模式,診所實驗室市場可分為單一專科實驗室、多專科實驗室和混合實驗室。單一專科實驗室憑藉其專注的服務內容和高效提供專業護理的能力,在2025年佔據市場主導地位,收入份額達47.5%。這些實驗室使醫生能夠優化資源,並為特定類型的手術(例如心臟、血管或胃腸介入手術)提供高品質的護理。與多專科實驗室相比,單一專科實驗室操作簡便,更易於管理,並降低了營運成本。由於基礎設施投資較低,單一專科實驗室對小型診所和新興市場尤其具有吸引力。此外,人們對門診手術的日益青睞、就醫便利性以及對醫院依賴性的降低,也推動了單一專科實驗室的普及。針對特定手術的先進設備進一步鞏固了該細分市場的領先地位。患者對專業門診照護的認知度提高也促進了強勁的需求。支持門診手術的報銷政策提高了獲利能力。此外,精準的行銷和品牌推廣策略有助於專科實驗室保持競爭優勢。成熟的醫療網絡越來越傾向於選擇這些實驗室,因為它們能夠提供可預測的檢測結果和簡化的工作流程。更快的患者周轉速度和更低的預約難度也鞏固了該領域的領先地位。
由於混合實驗室能夠將多種專科整合於同一屋簷下,因此預計其在2026年至2033年間將以22.1%的複合年增長率實現最快增長。混合實驗室可同時進行診斷和介入治療,滿足患者一次就診的多樣化需求。其多功能性在城市中心和高流量門診機構中日益受到重視。患者對一站式治療方案的需求不斷增長是推動該領域成長的關鍵因素。混合實驗室能夠有效率地容納多學科團隊,從而提高手術效率。整合用於多種手術的先進設備可確保更好地利用空間和資源。此外,由於其提供的服務範圍廣泛,混合實驗室也為醫療機構帶來了更高的收入潛力。對先進基礎設施和技術應用的持續投入加速了混合實驗室的擴張。無需住院即可完成多項手術的能力降低了患者的整體醫療成本。門診混合手術的保險覆蓋也促進了混合實驗室的普及。醫療系統日益重視門診服務和病患便利性,進一步推動了該領域的成長。更高的手術效率和病患滿意度使混合實驗室成為現代醫療機構的首選。
- 按服務
根據服務類型,市場可細分為週邊血管介入、血管內介入、心臟介入、介入放射學、靜脈介入及其他。 2025年,心臟介入領域佔據最大的收入份額,達到41.8%,這主要得益於心血管疾病盛行率的上升以及門診微創心臟手術的普及。門診實驗室能夠有效率地進行導管插入術、電生理檢查和消融術等手術。心臟手術受益於先進的設備和技術,減少了住院需求。病人對預防性和擇期心臟照護意識的提高也促進了市場的發展。門診心臟介入治療的優惠報銷政策也為該領域提供了支持。醫生更傾向於選擇門診心臟實驗室,因為這樣可以簡化工作流程並提高預約安排的靈活性。患者快速康復和縮短住院時間有助於提高患者滿意度和手術量。成熟的醫療網絡會投資建造專業的門診心臟中心。完善的基礎設施和經驗豐富的醫護人員有助於提高手術成功率。持續的追蹤和監測能力增強了心臟實驗室的吸引力。與醫院介入治療相比,其成本效益也推動了其普及。整體而言,由於患者數量龐大且需求穩定,心臟領域仍是門診手術服務的支柱。
受微創血管治療技術進步的推動,週邊血管介入治療領域預計將在2026年至2033年間實現23.0%的複合年增長率,成為成長最快的領域。全球週邊動脈疾病盛行率的不斷上升,推動了對門診血管介入治療的需求。門診實驗室能夠進行血管成形術、支架植入術和其他血管手術,減少病患對醫院的依賴。患者對快速復健和門診治療的偏好日益增長,也促進了該領域的成長。對門診血管手術的報銷支持進一步推動了其普及。門診實驗室能夠進行多種手術,並提高了效率。門診實驗室配備的先進影像和診斷工具提高了手術成功率和病人安全性。醫生和患者對早期血管介入治療的認識不斷提高,也促進了需求的成長。城市醫療基礎設施的擴張加速了市場滲透。對便攜式高品質設備的投資提高了周邊血管介入治療的可及性。醫療機構受益於更高的患者吞吐量和更低的營運成本。專科醫生與門診機構之間日益增多的合作增強了該領域的成長潛力。整體而言,疾病盛行率上升、手術效率提高以及患者就醫便利性提升是推動該領域成長的主要因素。
- 由專家
根據專科領域,市場可細分為血管外科醫師、眼科醫師、疼痛管理專家、胃腸科醫師、介入性心臟科醫師、介入性放射科醫師、骨科醫生及其他專家。由於門診心臟介入手術量龐大,介入性心臟病專家細分市場在2025年將佔據39.6%的市場份額,成為市場主導。介入性心臟病專家受益於微創手術,這些手術可縮短住院時間並改善患者預後。專為門診心臟護理量身定制的先進診斷和手術設備促進了介入性心臟病專家的普及。患者對便利、及時的介入性心臟手術的需求也支撐了其市場主導地位。完善的門診心臟實驗室使專家能夠優化工作流程並提高手術效率。介入心臟科醫生的訓練和經驗增強了患者的信心。門診心臟手術的保險覆蓋進一步促進了介入性心臟科醫師的普及。與電子健康記錄的整合提高了醫療服務的連續性。專注的門診心臟服務減少了預約衝突並提高了手術效率。全球心血管疾病盛行率的不斷上升確保了持續的需求。心臟病專家與門診機構之間的策略合作提升了該領域的收入。患者的高度滿意度和復診率鞏固了市場主導地位。心臟手術技術的不斷升級確保了該領域的長期領先地位。
預計從2026年到2033年,疼痛管理領域將以21.5%的複合年增長率快速增長,主要受慢性疼痛發病率上升和患者對門診治療幹預日益增長的需求所驅動。門診實驗室能夠有效率地進行神經阻斷、脊椎注射和微創治療。與住院治療相比,門診治療成本更低、恢復更快,從而提高了患者的接受度。在全球範圍內,人們對非手術疼痛管理方案的認知度正在不斷提高。醫生越來越傾向於選擇門診模式,因為這種模式操作靈活,患者吞吐量更高。疼痛管理設備的科技進步提高了安全性和有效性。保險對門診疼痛介入的報銷也促進了該領域的成長。提供多模式疼痛治療的診所吸引了更多患者。城市中心正在建立疼痛管理實驗室以滿足不斷增長的需求。簡化的預約流程和後續護理提高了患者滿意度。多學科團隊的協作護理模式進一步推動了該領域的成長。微創手術在各專科的推廣應用也增強了該領域的競爭力。慢性疼痛的便利性、高效性和日益普遍性保證了疼痛管理領域的高速成長。
辦公室實驗室市場區域分析
- 北美地區在2025年將佔據辦公實驗室市場的主導地位,收入份額約為39.1%,這得益於其完善的醫療保健基礎設施、高額的醫療保健支出以及主要行業參與者的強大影響力。
- 該地區門診實驗室檢測的普及率正顯著增長,這主要得益於診斷技術、即時檢測和門診手術服務的進步。
- 對快速診斷、經濟高效的醫療服務和改善患者預後的日益重視,進一步推動了市場在診所、專科診所和門診機構的擴張。
美國門診實驗室市場洞察:
預計到2025年,美國門診實驗室市場將佔據北美地區最大的收入份額,這主要得益於門診診斷技術和門診手術服務的快速普及。醫療服務提供者優先考慮快速、準確的檢測和以患者為中心的護理,這推動了門診實驗室在初級保健診所、專科診所和門診中心的擴張。即時檢測、電子健康記錄和自動化診斷平台的整合也顯著促進了市場成長。
歐洲診所實驗室市場洞察:
預計在預測期內,歐洲診所實驗室市場將以顯著的複合年增長率 (CAGR) 增長,主要驅動因素是嚴格的醫療保健法規以及對快速、現場診斷日益增長的需求。完善的醫療保健體系、門診和專科診所對診所實驗室的日益普及以及對提高病患照護效率的重視,都為市場成長提供了支持。英國和德國等主要國家正在推動診所實驗室與專科中心的整合發展,從而促進市場擴張。
英國門診實驗室市場洞察:
預計在預測期內,英國門診實驗室市場將以顯著的複合年增長率增長,這主要得益於門診診所和專科診所對快速、準確的診斷服務需求不斷增長。此外,患者對便利診斷的需求、與數位化醫療系統的整合以及在保持高品質醫療服務的同時減少住院次數的努力,也進一步推動了門診實驗室市場的普及。
德國門診實驗室市場洞察:
在人們對先進診斷技術的認識不斷提高以及對高效門診診療流程的需求日益增長的推動下,德國門診實驗室市場預計將以顯著的複合年增長率 (CAGR) 增長。德國完善的醫療基礎設施、對創新的重視以及以病人為中心的醫療理念,都促進了門診實驗室在醫院和專科診所的普及應用。
亞太地區診室實驗室市場洞察:
預計在預測期內,亞太地區診室實驗室市場將成為全球診室實驗室市場成長最快的地區,這主要得益於醫療保健服務可及性的提高、城市化進程的加快、人們對現場診斷的認知度不斷提升以及可支配收入的增加。中國、日本和印度等國家的快速城市化,以及政府為提升醫療保健服務水準所採取的各項舉措,正在推動診間實驗室的普及。技術進步、價格合理的診斷解決方案以及對即時檢測需求的不斷增長,是亞太地區診室實驗室市場的主要成長驅動力。
日本診間實驗室市場洞察:
得益於日本先進的醫療基礎設施、快速的城市化進程以及對便捷、精準診斷的需求,日本診室實驗室市場正蓬勃發展。與電子健康記錄和專科門診的整合,以及對老年患者護理的日益重視,正在推動市場成長。
中國居家實驗室市場洞察:
預計到2025年,中國居家實驗室市場將佔據亞太地區最大的市場份額,這主要得益於快速的城市化進程、醫療服務覆蓋範圍的擴大以及醫療診斷技術的廣泛應用。政府推行分散式醫療服務的舉措、人們對現場檢測優勢的日益了解以及可支配收入的成長,都是推動中國市場發展的關鍵因素。
辦公室實驗室市場份額
辦公室實驗室行業主要由一些成熟企業引領,其中包括:
• LabCorp(美國)
• Quest Diagnostics(美國)
• BioReference Laboratories(美國)
• Sonic Healthcare (澳洲)
• Unilabs (瑞士)
• Eurofins Scientific(盧森堡)
• Fulgent Genetics(美國)• Invitae
Corporation (美國)
• Cerba健康(法國)• D.D.D.D. ACM Global Laboratories(美國)• Healthcare Global Enterprises(印度)• MedLabs(南非)• SRL Diagnostics(印度)• VivaDiag(美國)• iGenomix(美國)
全球辦公室實驗室市場最新發展
- 2025年9月,Quest Diagnostics和Epic宣布達成業界首創的合作,旨在透過將Epic的醫療保健技術套件整合到Quest的全國網路中,改善實驗室檢測體驗。此舉旨在簡化醫病雙方的實驗室檢測申請、結果報告、預約安排和計費流程,從而提升Quest在美國約2000個檢測點的便利性和營運效率。
- 2025年11月,Labcorp重點介紹了其透過旗下Getlabs等公司對居家和遠端診斷的策略投資,旨在擴大實驗室檢測和遠端樣本採集的覆蓋範圍。此策略專注於將診斷服務直接送到患者家中,提高便利性並增強患者對檢測流程的依從性,反映了去中心化診斷的更廣泛趨勢。
- 2025年8月,行業報告數據顯示,美國診所實驗室市場預計將顯著增長,預計到2033年,由於門診手術量增加和對微創醫療服務需求的增長,市場規模可能超過350億美元。這項預測凸顯了診所檢測和手術實驗室市場的強勁發展勢頭。
- 2024年,西門子醫療推出了一個整合式辦公室實驗室技術平台,據報道,該平台使其在北美的市場滲透率提高了約15%。這項發展凸顯了先進的實驗室技術和平台正日益被應用於辦公室環境中,以提高工作流程效率和診斷能力。
- 2025年8月,梅奧診所實驗室透過與一家歐洲大型醫療服務提供者建立策略聯盟,擴大了其國際業務版圖,拓展了服務範圍並進入了新市場。此類合作關係表明,關鍵參與者如何利用合作來擴大全球影響力並提升跨區域的服務水準。
- 2025年9月,Labcorp完成了對BioReference Health腫瘤及相關臨床檢測服務業務部分資產的收購,從而加強了其實驗室服務組合併擴展了其能力,尤其是在癌症及相關專業診斷方面。
- 2023年4月,產業報告預測,受醫療基礎設施投資增加、微創手術日益普及以及有利的報銷機制等因素推動,全球辦公室實驗室市場規模到2033年將達到522億美元。這一里程碑凸顯了市場研究公司所認可的長期成長趨勢。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











