全球口服HER途径定向药物市场划分,按药物类型(HER2 Tyrosine Kinase Inhibiters,泛HER Inhibiters等),指标(乳癌、非小细胞肺癌、胃癌、有色子癌等),行动机制(选择HER2抑制、双HER1/HER2抑制、不可逆的HER抑制等),以及分配渠道(医院药房、零售药店、在线药店等)——2033年行业趋势和预测
口述HER途径目标药物市场规模
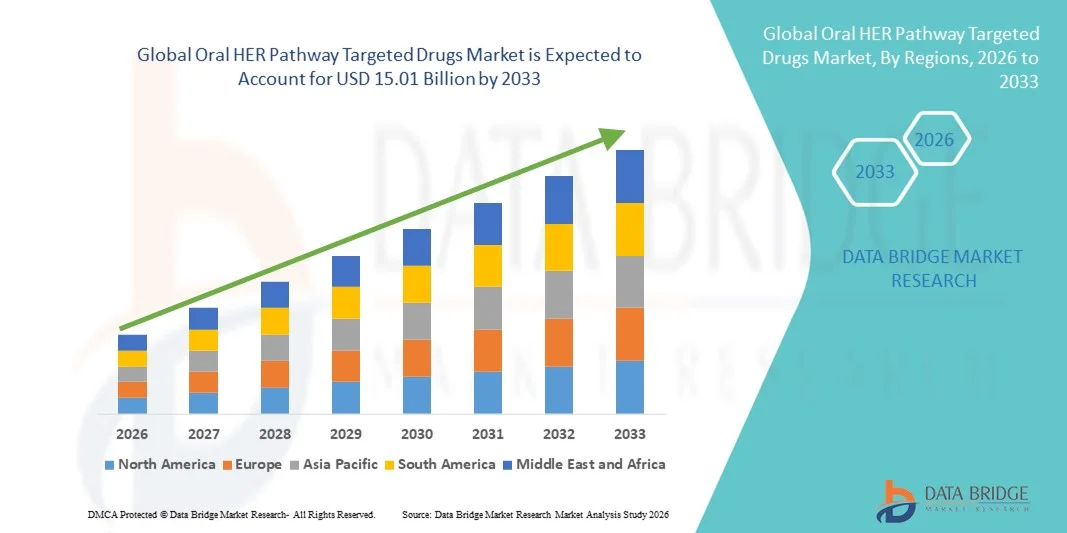
- 根据数据桥市场研究分析,全球口服HER途径针对毒品市场规模进行了评估。2025年62.4亿美元并可望达到到2033年达到150.1亿美元, 以美元计CAGR为11.60%.预测期间
- 由HER驱动的癌症日益流行,以及有针对性的肿瘤疗法的显著进步,导致在医院和门诊护理场所更广泛地采用精确医学方法,这在很大程度上推动了市场增长。
- 此外,对有效、方便病人和口服定点疗法的需求日益增加,正在建立口服HER治疗途径,将定点药物作为现代癌症管理中的优先治疗选择。 这些趋同因素正在加速采用口服HER途径定向药物解决方案,从而大大地推动该行业的增长。
市场大小和预测
- 全球市场价值(2025):62.4亿美元
- 预期市场价值(2033年):150.1亿美元
- 预测CAGR(2026-2033):11.60%
口述HER途径目标药物市场分析
- 通过方便口腔配方来抑制她家庭受体的口服HER途径,由于有针对性地采取行动,病人遵守规定的情况得到改善,并且减少了经常到医院就诊的需要,因此越来越成为医院和门诊肿瘤场所现代癌症治疗的组成部分。
- 对口服HER途径针对性药物的需求不断上升,主要是由于HER阳性癌症发病率上升、越来越多地采用精密肿瘤学方法,以及越来越偏好口服定向疗法,与常规静脉注射疗法相比,这些疗法提高了生活质量。
- 北美主导了口服HER途径定向药物市场,2025年收入份额最大,约为41.8%,得到先进的肿瘤学基础设施、大量采用定向癌症疗法、强有力的报销框架以及主要制药公司的支持,由于高治疗普及率和持续药物创新,美国占区域收入的大部分。
- 亚太区域预计将在预测期间成为口服HER途径定向药物市场中增长最快的区域,在快速扩大的癌症患者库的推动下,登记了约14.6%的CAGR,改善了获得定向疗法的机会,增加了保健开支,提高了对个性化癌症治疗的认识
- 乳腺癌部分占2025年市场收入份额最大,接近52.3%,全球HER2-阳性乳腺癌发病率高为后盾。
报告范围和口头途径
|
属性 |
口述HER途径 定向药物 关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分割、地理覆盖和主要角色等市场假设的深刻见解外,由数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
口述HER途径目标药物市场趋势
越来越多地采用精密肿瘤学和有针对性的口腔疗法
- 全球口服HER途径针对药物市场的一个关键和加速趋势是,日益转向精密肿瘤学,更多地使用有针对性的口服疗法,以抑制在肿瘤生长和发作过程中的HER信号途径。 与常规化疗相比,这些疗法提供了更好的特异性,减少了系统毒性并增强了患者的合规性
- 例如,在针对HER阳性癌症的复方疗法中,口服的HER靶药如Lapatinib和Neratinib越来越多地被开出处方,使患者能够在门诊或家庭环境中得到有效的治疗,同时保持治疗效果。
- 分子诊断和生物标志测试的进展使病人分层情况得到改善,确保为最有可能受益的病人开通口服HER途径。 这一趋势支持个性化治疗规划,并通过尽量减少无效治疗照射来改善临床结果.
- 病人和保健提供者越来越偏好口服药物制剂,这进一步推动了收养工作,因为口服疗法减少了住院治疗,降低了管理费用,提高了生活质量。 这对长期癌症管理和维持治疗特别有利
- 制药公司越来越多地投资开发下一代口服HER抑制剂,改进了生物利用率、抗药性管理和结合潜力。 目前正在进行的临床试验侧重于新的HER路径目标和双重拦截机制正在扩大治疗范围
- 因此,更有针对性的、以病人为中心的和方便的口腔肿瘤治疗趋势正在改变全HER阳性癌症的治疗模式,加强了HER口腔途径定向药物市场的长期增长前景。
口述HER途径目标药物市场动态
驱动程序
癌症发病率上升和对有针对性的治疗的需求增加
- 全球HER阳性癌症的发病率不断上升,包括乳腺癌和胃癌,是刺激对口服HER途径定向药物需求的一个主要驱动因素。 日益加重的癌症负担,特别是在老龄人口中,继续造成对有效、有针对性、有针对性疗法的强烈需要
- 例如,越来越多的临床证据支持口服HER抑制剂在改善无累进存活方面的功效,因此在早期和元静态癌症治疗环境中都得到了更广泛的采用。 这些药物越来越多地被纳入护理治疗标准准则。
- 肿瘤研究的持续进展和对生物标志驱动的治疗方法的认识的扩大正在鼓励保健提供者从传统的化疗转向有针对性、安全情况得到改善的口腔疗法
- 此外,口服治疗的方便性、住院治疗要求的减少以及治疗的遵守程度的提高,是推动病人和临床医生接受治疗的关键因素,特别是在门诊肿瘤护理环境中
- 增加保健支出,扩大先进癌症疗法的获得机会,以及发达区域的支助性报销政策,都进一步促进了口服HER途径定向药物市场持续增长
限制/挑战
高治疗费用和治疗阻力问题
- 口服HER途径定点药物费用高,这仍然是一大制约因素,限制了患者在成本敏感市场和低收入至中等收入地区获得药物的机会。 长期治疗期进一步加重了病人和保健系统的总体财政负担
- 例如,专利口服HER抑制剂的保费定价可能限制其广泛采用,尽管已经证明有临床好处,特别是在保险覆盖面或报销支助有限的地区。
- 另一个重大挑战是逐渐发展出抗药性,这可以降低治疗的功效并需要进行治疗切换或组合治疗。 获得抗药性机制仍然是长期针对HER的治疗战略所关注的一个关键问题
- 应对这些挑战需要继续投资于下一代药物开发、综合疗法和抗药性缓解战略。 此外,扩大获得成本效益高的通用版本的机会并改进偿还框架对于扩大市场渗透范围至关重要
- 通过创新、政策支持和患者就诊方案克服可负担性和与抗药性有关的挑战,对于维持口服HER途径定向药物市场的长期增长至关重要。
口述HER途径目标药物市场范围
市场按药物类型、指示、行动机制以及分销渠道划分。
- 按药物类型
根据药物类型,口服HER途径定向药物市场分为HER2 Tyrosine Kinase Inhibiters,Pan-HER Inhibiters等. HER2 Tyrosine Kinase Inhibitors分部在2025年占据了最大的市场收入份额,约为48.6%,因为它们在临床上的广泛使用以及HER2-阳性癌症的强烈疗效. 这些药物由于其针对性的行动和口服的方便,被广泛开具乳腺癌和非小细胞肺癌的处方. 医生更喜欢HER2 TKI,因为它们可以进行长期治疗,减少住院治疗。 越来越多的批准,例如扩大图卡蒂尼布和尼拉蒂尼布的表示,继续加强收养。 整个北美和欧洲的优惠偿还政策进一步支持支配地位。 全球HER2-阳性恶性肿瘤发病率上升也是增长的一个主要动力。 强有力的管道开发和正在进行的临床试验确保了这一部分的持续领导。 将治疗用法与化疗和单克隆抗体相结合,可以增强治疗结果. 由于口服药物,病人遵守规定的情况有所改善,进一步刺激了需求。 既有制药商的存在加强了市场渗透。 肿瘤学家日益提高认识,支持继续使用。 因此,HER2 TKI仍然是收入主导部分。
Pan-HER Inhibiters部分预计将出现最快的增长,在2026至2033年间登记了大约15.2%的CAGR,其驱动力在于它们能够同时抑制多个HER家族受体. 这些药物有助于克服与单一目标HER疗法有关的抗药性. 越来越多的临床证据支持其在高级和元病变癌症中的效力,正在加速采用。 越来越注重精密肿瘤学和个性化治疗方法,这推动了需求。 制药公司正积极投资下一代泛HER抑制剂. 扩大肠道癌和胃癌的应用有助于增长。 对创新肿瘤疗法的监管支持进一步加快了市场扩张. 增加全球临床试验活动有助于更快的核准。 在后期研究中观察到的生存结果有所改善,提高了医生的信心。 新兴市场的日益采用可促进数量增长。 药品设计的技术进步改善了安全情况。 这些因素共同推动CAGR快速增长。
- 通过指示
根据说明,口服HER途径定向药物市场分为乳腺癌、非小细胞肺癌、胃癌、结肠癌等。 在2025年,乳腺癌部分占市场收入份额最大,接近52.3%,全世界HER2-阳性乳腺癌的高发病率为后盾。 早期诊断和强有力的筛查方案能够及时启动有针对性的治疗。 口服HER通路药被广泛用于继发和元静脉乳癌治疗. 强有力的临床指导支持进一步推动了收养。 高患者意识和医生偏好加强了需求。 在发达区域,优惠偿还结构改善了无障碍环境。 包括口服HER药物在内的综合疗法改善了无累进存活率。 持续的产品创新扩大了治疗选择. 存活率的上升增加了长期治疗需求。 大型患者池维持了高处方量. 强有力的临床试验支持支持支配地位。 因此,乳腺癌仍然是主要迹象。
非小细胞肺癌部分预计将在2026至2033年以16.1%的速度增长,因为肺癌患者的HER2突变情况越来越多。 分子诊断和下一代测序的进步支持了早期检测. 精密医学的日益使用扩大了符合条件的患者人口. HER2-Mutant NSCLC中的有限治疗方案增加了对定向疗法的需求。 越来越多的核准和进行中的后期审判有助于迅速扩大。 全球肺癌发病率上升加速了增长。 临床结果的改善加强了医生的采纳。 不断增加的研究投资进一步支持了创新. 扩大亚太的准入可作出重大贡献。 提高肿瘤学家的认识会增加处方。 监管势头能加强市场进入. 这些因素推动了最快的CAGR.
- 根据行动机制
根据行动机制,口服HER途径定点药物市场分为选择性HER2阻塞、双重HER1/HER2阻塞、不可逆转的阻塞等。 选择性的HER2阻塞部分在2025年占据了市场主导地位,其收入份额为44.1%左右,因为它具有高度的特异性和有利的安全性。 这些药物在有效抑制肿瘤生长的同时将非目标效应最小化. 它们在HER2-阳性癌症中被广泛用作一线疗法. 强有力的临床验证支持广泛采用. 长期使用的可行性可加强病人的遵守。 列入标准治疗准则可推动持续的需求。 广泛的现实世界证据支持效力。 结合疗法相容性强化了结果. 较低的毒性提高了生活质量。 既定产品主导处方。 广泛熟悉的医生支持领导。 因此,选择性的HER2抑制作用导致分节.
2026年至2033年,由于其克服药物抗药性的能力,不可逆的HER Inhibition段预计将登记最快的CAGR,约为16.8%. 这些抑制剂提供持续的受体封锁,改善治疗耐久性. 对可逆抑制剂的抗药性增强能为需求提供动力。 下一代不可逆转物剂的管道不断增长,支持增长。 晚期癌症中越来越多的人被收养,加速了扩大。 有利的临床试验结果增加了信心。 药品创新提升了安全性能. 扩大复方疗法的使用,提高吸收率。 监管审批进一步推进传入. 越来越注重抗药性肿瘤,有利于收养。 肿瘤学投资的增长可以促进发展。 总的来说,这一部门呈现出快速增长。
- 按发行频道
根据分销渠道,口服HER途径定向药物市场分为医院药房、零售药房、在线药房等。 2025年,在集中提供癌症治疗的推动下,医院药房占市场收入份额最大,接近46.8%。 医院是初级诊断和治疗中心。 专门肿瘤药剂师的可用性支持支配地位。 直接获得先进疗法可加强收养。 大力调整报销待遇,为医院提供福利. 复杂的治疗监测需要医院进行。 多学科护理模式有利于医院的渠道。 高患者流入能维持体积增长. 机构采购确保供应稳定。 医师对处方的有力控制支持领导. 遵守规章制度有利于医院。 因此,医院药房占主导地位。
在线药店部分预计将以最快的速度增长,从2026年增长到2033年,CAGR约为17.6%,其动力是越来越多地采用数字保健平台。 方便在家分娩可加强病人的坚持。 远程肿瘤学的增长支持在线分配。 扩大电子药品监管范围,加快实施. 改进冷链物流保障了药品安全. 互联网渗透率的上升促进了无障碍。 对再充电便利的更偏好支持了增长. 成本竞争力吸引病人。 慢性癌症管理中越来越多的使用加速了需求。 新兴市场作出了重大贡献。 与数字处方相结合可加强吸收。 因此,网上药店增长最快。
口述HER途径目标药物市场区域分析
- 北美在口服HER治疗途径中占据主导地位,2025年以最大的收入份额为约41.8%,辅之以先进的肿瘤学基础设施、高水平地采用有针对性的癌症疗法、强有力的报销框架以及主要制药公司的存在。
- 该区域得益于广泛使用精密肿瘤学方法,包括HER途径 -- -- 有针对性口服药物,并辅以既定的诊断能力和及早采用生物标志驱动的治疗战略。
- 高额保健支出、有利的监管途径和有针对性的癌症治疗的持续创新进一步加强了这种强大的市场地位,使北美成为一个关键的创收区域。
美国口述HER途径目标药物市场透视
美国的口服HER途径针对毒品市场,在2025年北美收入份额最大,其动力是高治疗普及率,强临床上采用定向疗法,药物持续创新. 大型制药公司、先进的癌症研究机构的存在,以及针对HER的口服药物的广泛供应,支持了市场的增长。 此外,报销的覆盖面很强,同时越来越多地使用伴生诊断,以及日益强调个性化的癌症治疗,这些都进一步推动了美国的市场.
欧洲口述HER途径目标药物市场透视
预计在整个预测期间,欧洲口服HER药物市场将大幅度扩展,主要由癌症发病率增加、对个性化肿瘤的认识提高以及政府支持性保健政策所推动。 德国、法国和英国等国正在医院、肿瘤诊所和研究中心越来越多地采用针对HER的口服疗法。 分子诊断的扩大和创新型癌症药物的获得正在加强区域市场增长。
英国口述HER途径目标药物市场透视
预计在预测期间,英国的口服HER药物市场将在强有力的国家癌症方案、早期筛查举措以及更多将定向疗法纳入标准治疗协议的支持下,在值得注意的CAGR中增长。 越来越多的生物标志检测、扩大临床试验活动以及政府支持的医疗保健资金正在鼓励在公共和私人医疗保健机构采用口服HER途径 — — 有针对性的药物。
德国口述HER途径目标药物市场透视
在预测期间,由于先进的保健基础设施、强烈的肿瘤学研究重点以及精密医学的日益推广,德国的口服HER途径针对的药物市场预计将在相当规模的CAGR扩展。 越来越多地使用下一代测序、液体活检和个性化治疗方法正在支持早期诊断和定向治疗选择。 德国对创新和临床卓越的重视正在加速口服HER药物的摄取。
亚太口述HER途径目标药物市场透视
亚太口服艾滋病毒/艾滋病治疗途径的目标药物市场预计将在预测期间以最快的速度增长,约为14.6%,其动力是癌症患者人数迅速增加、获得针对性疗法的机会增加、保健开支增加并提高对个人化癌症治疗的认识。 肿瘤学基础设施投资的增加和先进癌症药物的供应的增加,大大地支持了整个区域的市场扩张。
日本口述HER途径目标药物市场透视
日本口服HER治疗途径针对药品市场, 癌症发病率的上升,加上早期诊断做法和对创新药物的强有力监管支持,正在驱动对口服HER治疗途径的需求 — — 有针对性地治疗。 此外,日本的老龄化人口正在推动长期癌症管理疗法的持续增长。
中国口述HER途径定向药物市场透视
2025年,由于癌症发病率上升、医保覆盖面扩大以及越来越多地采用有针对性的癌症疗法,中国的口服HER治疗途径针对的药物市场在亚太地区占了相当大的收入份额。 政府采取强有力的举措,改善肿瘤护理,提高国内药品制造能力,改善获得先进诊断的机会,是支持市场增长的关键因素。 对个性化药物的认识日益提高,这进一步加快了中国口服HER药物的吞吐速度。
口述HER途径目标药物市场份额
口述HER途径定向毒品行业主要由知名公司领导,包括:
- 罗什控股公司(瑞士)
- AstraZeneca plc (英国).
- 辉瑞股份有限公司(美国)
- 诺华公司(瑞士)
- 武田制药有限公司(日本)
- Eli Lily and Company (美国).
- 布里斯托·迈尔斯·斯基布(英语:Bristol Myers Squibb (U.S.
- 默克公司(美国)
- 拜耳公司(德国)
- 阿姆根股份有限公司(美国)
- 约翰逊 & Johnson (美国).
- BeiGene有限公司(中国)
- 江苏恒来制药股份有限公司(中国).
- 大一三京有限公司(日本)
- 皮埃尔·法布雷集团(法国)
- 海根股份有限公司(美国)
- 太阳制药工业有限公司(印度)
- Reddy博士实验室有限公司(印度)
- 鲁平有限公司(印度)
- 西普拉有限公司(印度)
全球口述Her途径定向药物市场的最新动态
- 2025年1月,美国食品和药物管理局(FDA)批准达托多塔马布德鲁斯特坎(英语:datopotamab deruxtecan (Datroway))用于美国和后期的欧盟医疗用途,扩大其指标,以包括本地先进或元化的非小细胞肺癌(NSCLC),之前有EGFR指导疗法和铂基化疗. 这一批准强调了抗体-药物共生物在肿瘤学中针对HER途径相关机制的作用越来越大,并强调指出,对各种类型肿瘤的口服和定向治疗方法的监管支持日益增加。
- 2025年8月,FDA加速批准由Boehringer Ingelheim开发的口服HER2-选择性特罗西内基酶抑制剂-Zongertinib(Hernexeos),用于无可挽救性或元静态的NSCLC窝藏HER2特罗西内基内基酶域突变的成年人. 这标志着一个重要的里程碑,因为第一个口服HER2-目标性肿瘤抑制剂为肺癌患者的这一特定基因分组所核准,与更广泛的作用剂相比,它提供了更具针对性和潜在毒性更低的治疗方法。
- 2025年9月,FDA批准了一种新型口服选择性雌激素受体降解剂(Inluriyo),适用于经后经后呈ER阳性的妇女和男子,HER2-阴性元静脉性乳癌在内分泌治疗后隐匿了ESR1突变. 尽管它不完全是针对HER的药物,但它的核准代表了影响癌症亚型治疗策略的口服定向疗法的扩大面貌,HER途径相互作用和受体交叉交谈在临床中的作用
- 2025年4月,在临床发展和监管进展方面,CAR-T和ADC-合并研究涉及Disitamab vedotin(RC48),通过多种迹象,包括乳腺癌和肉瘤,得到了对HER2目标疗法的关注。 虽然最初于2021年在中国批准了HER2-阳性胃癌,但其正在进行的与其他固体肿瘤的免疫检查抑制剂的结合试验,凸显了全球HER2-定向口服和相关定向药物疗法的持续扩张和优化.
SKU-
研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。