


全球飼料用有機酸市場細分,依種類(醋酸、檸檬酸、甲酸、乳酸、蘋果酸、琥珀酸、葡萄糖酸、抗壞血酸、富馬酸、丙酸及其他)、畜牧業(家禽、反芻動物、豬、水產動物及其他)、來源(生物質、糖蜜、澱粉、化學合成和農工殘渣)、最終用戶(食品飲料、動物飼料、化學和工業、製藥、個人護理和農業)劃分-產業趨勢及至2033年的預測
饲料市场规模和增长率的有机酸是什么
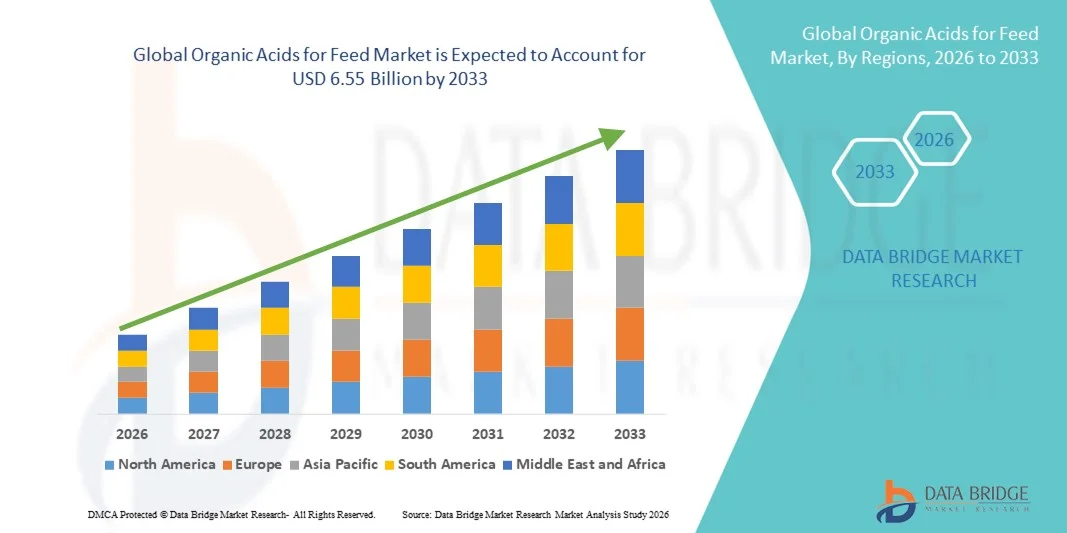
- 根据数据桥市场研究分析,用于饲料市场规模的全球有机酸被估价为:2025年46亿美元并可望达到截至2033年65.5亿美元, 以美元计CAGR为4.50%预测期间
- 对天然饲料添加剂的需求不断增加,改善了动物健康、肠道微生物平衡和养分吸收,这在很大程度上推动了市场增长。
- 在家禽、猪和水产养殖饲料中越来越多地采用有机酸来提高增长性能并减少对抗生素的依赖,正在支持稳步扩大市场。
市场大小和预测
- 全球市场价值(2025):4.60亿美元
- 预期市场价值(2033年):6.55亿美元
- 预测CAGR(2026-2033): 4.50%
饲料市场有机酸的主要外卖是什么
- 由于有机酸的多功能效益,包括改善饲料可消化性、病原体控制和减少牲畜生产中的氨排放,市场正在持续增长。
- 消费者对无生素肉类和乳制品越来越偏好,促使制造商将有机酸纳入饲料配方,以保持动物健康和性能
- 北美占据了饲料市场有机酸的主导地位,2025年收入份额最大,为35.80%,其动力是大量采用天然饲料添加剂,畜牧生产体系完善,对抗生素无活禽,猪,水产养殖饲料的需求强劲.
- 预计亚太区域的增长率将达到全球最高水平。用于饲料的有机酸由牲畜产量增加、动物健康和饲料效率意识提高、城市化速度快、政府倡议促进可持续和天然饲料添加剂驱动的市场
- 乳酸部分在2025年拥有最大的市场收入份额,其动力是其多功能效益,包括改善肠道健康、营养吸收以及家禽和猪的生长绩效。 乳酸被广泛用于其抗微生物性质,支持抗生素无活性饲料倡议并增强饲料效率. 它具有多种牲畜种类和饲料配方的多用途性,因此成为饲料制造商的首选。
饲料市场分割的范围和有机酸的报告
|
属性 |
供饲用关键市场观察用的有机酸 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括进口出口分析、生产能力概览、生产消费分析、价格趋势分析、气候变化假设、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
饲料市场有机酸的主要趋势是什么
对自然和可持续饲料添加剂的需求增加
- 对自然和可持续畜牧业做法的日益重视正在显著地形成供饲料市场使用的有机酸,因为生产者越来越喜欢加强肠道健康的饲料添加剂,改善营养吸收并减少对抗生素的依赖。 有机酸由于其多功能的好处,包括动物性能的改善、病原体的控制和饲料的可消化性,正在获得牵引力。 这一趋势加强了家禽、猪和水产养殖饲料的采用,鼓励制造商创新新酸混合物和配方,以适应不断变化的牲畜营养需要。
- 提高对动物健康、食品安全和环境可持续性的认识,加快了饲料中对有机酸的需求。 畜牧生产者正在积极寻找能提高生产力、减少氨排放和支持无生素生产系统的饲料解决方案。 这导致原料供应商和饲料制造商之间开展合作,以开发能优化动物生长和农场整体可持续性的混合物。
- 可持续性和清洁饲料趋势正在影响采购决定,制造商强调自然来源、生态友好型生产和遵守监管。 这些因素有助于品牌在竞争性市场上对饲料产品加以区分,并与生产者建立信任,同时推动采用有机饲料添加剂认证和质量标准。
- 例如,2024年,美国ADM动物营养公司和德国Evonik工业公司的ADM动物营养公司扩大了其饲料添加剂组合,为家禽和猪添加了有机酸. 这些启动是为了满足畜牧生产者对天然无生素饲料解决方案日益增长的需求,在饲料厂、商业农场和网上渠道之间分发。 这些产品还作为可持续和增强业绩的选择进行销售,提高品牌信誉,并在目标客户中重复采用
- 虽然对有机酸的需求正在增长,但持续的市场扩张依赖于持续的研发,具有成本效益的生产,并确保功能性能与常规添加剂相仿. 制造商还注重提高可扩展性、供应链可靠性并开发创新解决方案,兼顾成本、效率和可持续性,以更广泛地采用
供饲料市场动态使用的有机酸
驱动程序
增加自然和可持续饲料添加剂的偏好
- 对天然多功能饲料成分的需求不断增加,是饲料市场有机酸的一个主要驱动力。 家畜生产者越来越多地用有机酸来取代合成添加剂,以改善肠道健康、养分利用率和动物的整体性能,同时遵守监管标准和可持续性目标。 这一趋势还推动研究新型酸混合物和饲料配方的提供系统,支持产品多样化
- 家禽、猪、水产养殖和反胃饲料的应用扩大,正在影响市场增长。 有机酸能帮助控制致病菌,提高饲料效率,提高生长性能,同时保持饲料产品的自然定位. 全球日益转向无生素牲畜饮食,进一步加强了这一趋势。
- 饲料制造商正在通过产品创新、农场试验和认证,积极推广以有机酸为基础的解决方案。 这些努力得到了生产商日益偏好以健康为导向的可持续饲料解决方案的支持,它们还鼓励供应商和饲料公司建立伙伴关系,以优化配方并减少环境影响。
- 例如,2023年,德国的埃沃尼克工业和美国的ADM动物营养公司报告说,在家禽和猪饲料中增加了有机酸。 这一扩大是因为牲畜生产者对自然、抗生素和增强性能的饲料添加剂的需求增加,导致重复采用和产品区别。 这两家公司还着重指出了在营销活动中的可持续性、可追踪性和遵守监管,以加强生产者的信任和忠诚
- 虽然清洁饲料和可持续性趋势的不断提高支持了增长,但更广泛的采用取决于成本优化、成分可得性和可扩展生产工艺。 对供应链效率、可持续来源和先进配方技术的投资对于满足全球需要并保持竞争优势至关重要
限制/挑战
与常规饲料添加剂相比,成本较高,认识有限
- 与传统合成饲料添加剂相比,有机酸的成本相对较高,这仍然是一个关键的挑战,限制了对成本敏感的牲畜生产者的采用。 较高的原材料成本、复杂的生产流程和可变的纯度水平有助于提高定价。 此外,认证原材料供应的波动会影响成本稳定性和市场渗透率。
- 牲畜生产者和饲料制造商的认识仍然参差不齐,特别是在对天然饲料添加剂的需求仍在出现的发展中地区。 对功能利益了解有限,限制了某些动物物种和饲料类别的采用。 这也导致新兴经济体的吸收速度放慢,因为这些国家关于有机酸的教育举措很少。
- 供应链和分销挑战也影响到市场增长,因为有机酸需要来自经认证的供应商并遵守严格的质量标准。 一些有机酸的后勤复杂性、储存条件和较短的储存寿命增加了业务费用。 公司必须投资于适当的装卸、储存和高效率的运输网络,以保持产品的完整性
- 例如,2024年,巴西和印度供应家禽和猪饲料的经销商报告说,由于价格较高,而且与传统饲料添加剂相比对功能优势的认识有限,其吸收速度较慢。 储存要求和遵守认证是额外的障碍。 这些因素还促使一些饲料厂限制采用以有机酸为原料的优质产品,从而影响知名度和销售量。
- 要克服这些挑战,就必须进行具有成本效益的生产,扩大销售网络,并针对牲畜生产者和饲料制造商采取重点教育举措。 与饲料协会、认证机构和农业推广服务机构的合作有助于释放全球有机酸的长期增长潜力,供饲料市场使用。 此外,制定具有成本竞争力的提法和加强围绕职能和可持续性效益的营销战略对于广泛采用至关重要。
供饲料市场的有机酸如何切分
市场按类型、牲畜、来源和最终用户划分。
- 按类型
根据类型,供饲料市场使用的全球有机酸分化为醋酸、柠檬酸、福米酸、乳酸、马利克酸、苏奇尼克酸、葡萄酸、阿斯科尔比克酸、富米克酸、丙酸等。 乳酸部分在2025年拥有最大的市场收入份额,其动力是其多功能效益,包括改善肠道健康、营养吸收以及家禽和猪的生长绩效。 乳酸被广泛用于其抗微生物性质,支持抗生素无活性饲料倡议并增强饲料效率. 它在多种牲畜类型和饲料配方方面的多用途性使它成为饲料制造商的首选。
2026年至2033年,在强抗微生物活性、易入饲料以及增强饲料可消化能力的支持下,硫酸部分的增长速度预计将最快。 家禽和猪饲料越来越多地采用甲酸来控制致病细菌并改进生长性能。 人们对天然饲料添加剂的认识不断提高,对减少抗生素使用量的监管性推动也正在进一步推动牲畜营养中采用活性酸.
- 牲畜
以家畜为主,将市场分出为"禽","鲁米南特","斯温","水生动物"等. 由于全球对鸡和蛋生产的需求高,禽类部分在2025年占有最大份额. 有机酸有助于维持肠道健康,改善饲料转化比率并减少家禽的微生物污染,使它们对可持续生产至关重要。 家禽养殖和有组织生产体系迅速扩大,进一步支撑了市场增长.
由猪肉消费增加和越来越多地采用无生素饲料驱动,斯温地段预计将出现从2026年到2033年最快的增长率. 斯温生产者正在将有机酸加入到体内来,以改善营养吸收,减少胃肠道感染,并增强总体生长性能. 对饲料安全和可持续牲畜做法的认识正在加快市场采用。
- 按来源
根据来源,市场被分入生物质,莫拉斯,星克,化学合成和农用工业残余. 化学合成部分在2025年占有最大的市场份额,原因是质量、可扩展性和成本效益一致。 化学合成可以大规模地生产出具有标准化纯度的有机酸,支持在牲畜饲料行业中广泛采用. 制造商依赖这一来源获得可靠的供应和统一性能。
生物量部分预计将从2026年增长到2033年,增长最快,同时将更加重视可持续生产和再生原料利用。 作为化学合成酸的无害环境替代品,生物质产生的有机酸正日益受欢迎。 对天然饲料添加剂的监管支持和消费者的偏好日益增加,这进一步促使人们采用。
- 按最终用户
在最终用户的基础上,市场分为食品和饮料、动物饲料、化学品和工业、制药、个人护理和农业。 由于广泛使用有机酸来提高动物健康,生长性能和饲料效率,动物饲料部分在2025年主导了市场. 这一部门受益于家禽、猪、反刍动物和水产养殖部门的强劲需求。 饲料制造商日益整合有机酸,以遵守无生素生产趋势和监管标准。
由于兽用配方、补充剂以及健康促进饲料添加剂中使用了有机酸,制药部门预计将在2026至2033年期间增长最快。 有机酸有助于改善免疫力和总体动物健康,支持在药物应用中增加采用. 动物健康和营养意识的提高,进一步推动了市场扩张.
哪个地区拥有用于饲料市场的有机酸最大的份额
- 北美占据了饲料市场有机酸的主导地位,2025年收入份额最大,为35.80%,其动力是大量采用天然饲料添加剂,畜牧生产体系完善,对抗生素无活禽,猪,水产养殖饲料的需求强劲.
- 本区域的畜牧生产者高度评价有机酸在改善肠道健康、养分吸收和生长绩效、支持可持续和高效的饲料解决方案方面的益处
- 这种广泛采用还得到了有组织的饲料生产、先进的冷链基础设施、对食品安全和遵守监管规定的认识的提高的支持,将有机酸作为禽类、猪和水产养殖部门的优先解决方案。
美国有机酸供饲料市场透视
用于饲料市场的美国有机酸在2025年占北美地区收入份额最大,这是由于对天然的,抗生素无活性饲料添加剂的需求不断增长和牲畜营养的进步所推动. 生产者正注重提高动物性能和饲料效率,同时遵守关于抗生素使用的严格规定. 精准农业的日益增长趋势,加上对饲料研发和创新酸混合的投资,正在进一步推动市场增长。 此外,对食品安全、可持续畜牧做法和高价肉类生产的强烈认识,极大地促进了有机酸在美国的扩大。
加拿大供饲料市场观察用的有机酸
加拿大用于饲料市场的有机酸预计在2026年至2033年期间增长最快,主要原因是家禽和猪饲料中有机酸的采用量不断增加,对优质无生素牲畜产品的需求也不断增加。 有组织的耕作系统和饲料厂基础设施的扩大,加上对动物健康和环境可持续性的认识的提高,正在促进市场采用。 加拿大生产商还正在强调自然饲料解决办法,以提高增长业绩和改善健康状况,并进一步支持市场增长。
欧洲有机酸供饲料市场观察
欧洲用于饲料市场的有机酸预计将在2026年至2033年期间出现大幅增长,其动力是严格规范动物饲料中的抗生素使用,对有机和可持续饲料添加剂的需求增加,以及日益重视动物健康和生产力。 欧洲畜牧生产者越来越多地将有机酸纳入家禽、猪和水产养殖饲料,以遵守监管标准并改进饲料效率。 对饲料研发和可持续畜牧业做法的投资正在进一步加强该区域的市场。
德国供饲料市场观察用的有机酸
德国用于饲料市场的有机酸预计将在2026至2033年出现最快的增长率,这得益于对无生素饲料的强有力监管支持,对动物福祉的认识不断提高,以及饲料配制的技术进步. 德国生产商正在积极采用有机酸来改善营养吸收、肠道健康和牲畜的整体性能。 有机酸与精确喂养系统和可持续的牲畜做法相结合,也正在促进家禽和猪类部门的增长。
亚太有机酸供饲料市场观察
预计亚太用于饲料市场的有机酸将在2026至2033年间实现强劲增长,其动力是牲畜产品需求不断增长,动物健康意识不断提高,以及中国、日本和印度等国家的快速城市化。 本区域正在增长的畜牧业,加上政府促进可持续耕作的举措,正在推动采用有机酸盐。 此外,随着APAC成为一个主要的饲料生产中心,有机酸的可负担性、可获得性和可得性正在扩大,以满足小型和工业畜牧生产者的需要。
日本供饲料市场观察用的有机酸
日本用于饲料市场的有机酸预计在2026年至2033年增长最快,原因是日本高度关注家畜健康,对饲料添加剂的严格监管,对无生素禽类和猪类产品的需求也不断增加. 日本生产商将动物性能,肠道健康和饲料效率列为优先,推动有机酸的采用. 此外,与精准喂养和以可持续为重点的耕作做法相结合,正在支持家禽和猪肉部门的市场增长。
中国有机酸供饲料市场透视
中国用于饲料市场的有机酸在2025年占了亚太地区最大的市场收入份额,这归功于该国迅速扩张的畜牧业,对家禽和猪产品的需求不断增加,以及日益采用天然饲料添加剂. 中国生产商越来越多地使用有机酸来提高生长性能、肠道健康和饲料效率,同时遵守更严格的抗生素使用规定。 强大的国内生产能力、政府对可持续耕作的支持以及对饲料安全的认识的提高是推动中国市场的关键因素。
哪些是饲料市场有机酸的顶级公司
饲料工业的有机酸主要由历史悠久的公司领导,包括:
- ADM (美国).
- BASF SE(德国)
- BP Plc (英国).
- BioAmber Inc. (美国).
- 卡吉尔公司(美国)
- 塞拉尼西亚公司(美国)
- Corbion NV(荷兰)
- DOW (美国).
- 杜邦德 (美国).
- 伊斯特曼化工公司(美国)
- 埃莱凯罗斯·萨(巴西)
- 飞昌酸化工有限公司(中国)
- Fuso化学有限公司(日本)
- 河南金丹乳酸技术有限公司(中国).
- 江苏SOPO(集团)有限公司(中国)
- 瑞士股份有限公司(瑞士)
- 米里亚特公司(美国)
- 自然工程有限责任公司(美国)
- 山东辽源路西化工有限公司(中国).
- Tate & Lyle (英国).
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











