全球全血细胞减少症市场,按药物(免疫抑制剂、骨髓刺激剂等)、给药途径(口服、注射)、最终用户(医院、家庭护理、专科中心等)、分销渠道(医院药房、网上药房、零售药房)划分 - 行业趋势和预测至 2029 年。
Pancytopenia市场规模和增长率是什么
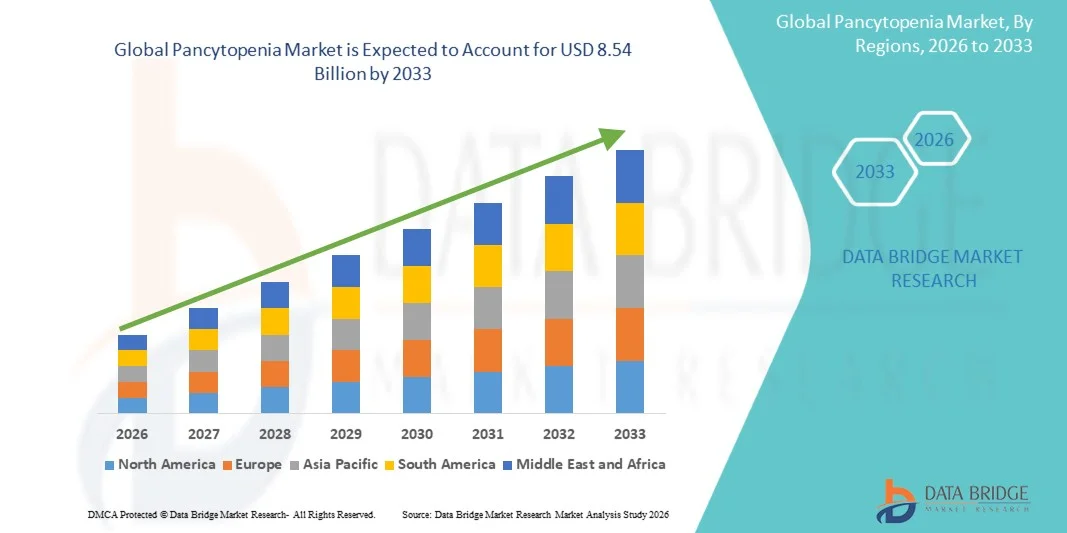
- 根据数据桥市场研究分析,全球市场规模被估价为:2025年47.2亿美元并可望达到截至2033年85.4亿美元, 以美元计CAGR为7.70%.预测期间
- 市场增长主要是由诸如塑料性贫血、白血病和骨髓衰竭综合征等血液紊乱症的日益流行以及诊断技术和治疗选择方面的进步所推动的,从而导致改进了对通俗药的检测和管理。
- 此外,对有效和有针对性的疗法,包括骨髓移植和辅助护理治疗的需求不断增长,这正将通俗疗法管理定位为血液学的一个关键领域。 这些因素正在加速采用通俗疗法,从而大大地促进市场增长。
市场大小和预测
- 全球市场价值(2025):4.72亿美元
- 预期市场价值(2033年):8.54亿美元
- 预测CAGR(2026-2033): 7.70%
Pancytopenia市场的主要外卖是什么
- Pancytopenia,一种以红血球、白血球和血小板减少为特征的血液疾病,由于它与诸如塑性贫血、白血病和骨髓衰竭等严重基础性疾病有关,正受到临床关注,因此早期诊断和治疗至关重要。
- 血症发病率上升、老年病人口增加、诊断技术的进步、以及获得血液护理和治疗选择的机会的改善,主要推动了对血清治疗的需求增加。
- 北美主导了普兴切特洛普尼亚市场,2025年收入份额最大,为35.9%,并得到了先进的保健基础设施、高诊断率、主要药品的强大存在和生物技术提供先进的治疗方案
- 预计在预测期间,亚太区域将是一个增长最快的区域,由庞大的病人库推动,改善保健基础设施,提高认识并增加保健支出
- 在2025年,可注射部分拥有最大的市场收入份额,为56.2%,其驱动力在于其在医院环境中广泛用于快速有效治疗
报告和市场分割
|
属性 |
Pancytopenia 关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分割、地理覆盖和主要角色等市场假设的深刻见解外,由数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
Pancytopenia市场的关键趋势是什么
“......诊断技术和定向治疗方法的进步“
- 全球通货市场的一个重要和正在加速的趋势是,日益重视先进的诊断技术和有针对性的治疗战略,以有效查明和管理疾病的根本原因,如骨髓失调、感染和自体免疫疾病。
- 例如,骨髓活检和全血清检测(CBC)等诊断工具被广泛用于确定斑点症的根源,而治疗方法可能包括Filgrastim等药物来刺激受影响患者的白血球出产.
- 越来越多地采用个性化药物,使保健提供者能够根据怀奇特openia的特有病症进行定制治疗,改善病人的结果并减少并发症。
- 增加血液学研究正在导致创新疗法的发展,包括免疫抑制疗法和干细胞移植,特别是针对严重或慢性病例
- 此外,实验室技术和早期筛查方法的进步正在促进更快的诊断和及时干预,这对于提高存活率至关重要
- 这种精确诊断和个性化治疗的趋势正在大大地影响着普兴切特诺皮亚管理环境的未来。
市场动态
驱动程序
“提高血液疾病流行率并提高认识”
- 肝性贫血、白血病和血小板病综合症等血小病症的发病率不断上升,是通心粉市场的主要驱动力,因为这些条件往往导致血球产量下降
- 例如,可塑性贫血等病症需要治疗,如免疫抑制疗法和对Filgrastim等药剂的支持性护理,以刺激白血球计数,从而增加对治疗解决方案的需求.
- 提高保健专业人员和病人对早期症状如疲劳、频繁感染和出血趋势的认识,鼓励及时诊断和治疗
- 先进诊断工具的不断增多和获得保健服务的机会的改善进一步支持了发达和发展中区域的市场增长
- 此外,癌症病例和化疗的使用日益增加,可导致副作用的发作,促使对辅助护理治疗的需求增加
- 扩大保健基础设施和增加对血液学研究的投资,也正在推动开发和采用新的治疗办法。
限制/挑战
“......复杂诊断、高治疗成本和获得高级治疗的机会有限“
- 诊断寄生虫病的复杂性,因为它与多种基本疾病有关,对有效的疾病管理构成重大挑战
- 例如,确认确切原因往往需要侵入性程序,如骨髓活检和多个实验室测试,这可以提高诊断成本并推迟治疗启动时间。
- 与先进治疗有关的高成本,包括干细胞移植和长期治疗,可能限制低收入和中等收入地区的患者获得治疗的机会
- 某些地区专门保健设施和训练有素的专业人员有限,进一步限制了有效的诊断和治疗。
- 与治疗有关的不利影响,包括免疫抑制药物,可能影响患者遵守和治疗结果
- 由于不同的根本原因,病人对治疗的反应可变性,增加了疾病管理的复杂性
- 应对这些挑战需要改进诊断的可获性、成本效益高的治疗选择、加强保健基础设施并增强病人和保健提供者的认识
Pancytopenia市场如何分割
市场按照药品,经营路线,最终用户,销售渠道划分.
• 毒品
在药物的基础上,Pancytopenia市场被分入免疫抑制剂,骨髓刺激剂等. 免疫抑制剂部分在2025年占了41.7%的最大市场收入份额,其驱动力在于其在治疗与自体免疫障碍有关的通心粉病和骨髓衰竭状况,如可塑性贫血的关键作用。 这些药物有助于抑制由免疫媒介破坏出血细胞,大大地改善了病人的疗效. 医生普遍开出免疫抑制剂,因为经证明,这些抑制剂能够有效恢复肝脏功能。 自我免疫疾病的发病率不断上升,进一步支持了局部增长。 提供完善的治疗方法可加强各种医疗保健环境的采用。 推荐出免疫抑制剂的强有力的临床指南有助于持续的需求。 提高保健专业人员的认识可确保早期干预。 制药公司继续投资提高药品疗效和安全性. 全球病人人数不断增加,有助于持续利用。 发达市场的优惠补偿政策进一步促进了无障碍。 增加重症病人的入院率,提高了处方率。 持续的监测和长期治疗要求加强了创收。 总体而言,强有力的临床依赖确保了这一部分的主导地位。
骨髓刺激器部分预计将出现从2026年到2033年最快的18.3%的增长率,因为对直接刺激出血细胞生产的疗法的需求不断增加而加剧。 这些药剂,包括刺激殖民地的因素,由于能够迅速改善血数而越来越受欢迎。 由化疗引起的通心粉病发病率上升,极大地推动了需求。 医生越来越倾向于在肿瘤患者中提供辅助性护理。 生物技术的进步正在导致更有效的刺激因素的发展。 在急性和慢性治疗中,越来越多的人被收养,支持增长。 提高对早期治疗干预的认识会进一步促进需求。 扩大新兴市场的保健基础设施可增加获得保健服务的机会。 制药公司注重创新和管道开发. 保健支出增加有助于增加使用。 病人结果的改善和更快的康复率鼓励收养。 临床研究的支持增强了对治疗的信心. 总体而言,有针对性治疗的好处使这部分人成为增长最快的人。
• 按行政路线
根据管理路线,Pancytopenia市场分为口服和注射。 2025年,可注射部分拥有最大的市场收入份额,为56.2%,其动力是它在医院环境中广泛用于快速而有效的治疗。 与口服药物相比,可注射疗法能确保更快的起效和更高的生物利用率。 医生更喜欢注射需要立即干预的严重病例。 增加phancytopenia的住院率,进一步需要支助。 提供可注射形式的生物学和先进疗法可加强分块生长。 医院严重依赖注射式治疗进行关键护理管理. 越来越多地采用输液疗法有助于提高利用率。 改进了药物提供技术,提高了安全性和有效性。 加强保健基础设施的政府倡议支持无障碍。 越来越多的化疗引起的通灵症病例刺激了需求。 保健专业人员倾向于由注射剂提供控制剂量。 可注入配方的持续创新支持了市场扩张. 总体而言,临床优势确保了分块优势.
预计口服部分将在2026年至2033年以16.5%的速度出现最快的CAGR,其动力是越来越偏好方便和非侵入性治疗方案。 患者倾向于口服药物进行长期治疗并方便服用. 日益转向门诊治疗有助于口服药物。 有效口服免疫抑制剂的提供可加强治疗的可得性。 制药公司正在集中力量开发改进口服配方。 对自用药的认识不断提高,支持了部门增长。 与可注射疗法相比,成本效益提高了需求。 扩大零售和网上药店可确保供应。 提高病人遵守水平会进一步加强收养。 技术进步提高了药物吸收和疗效. 保健费用的上升鼓励使用成本效益高的治疗方法。 越来越多的家庭护理需求支持口腔治疗的使用。 总体而言,方便驱动的趋势将这一部门定位为增长最快的部分。
• 最终用户
在最终用户的基础上,Pancytopenia市场分为医院、家庭护理中心、专科中心等。 由于有先进的诊断和治疗设施,2025年医院占市场收入份额最大,为52.4%。 医院是管理重症病人的主要中心。 熟练的保健专业人员的存在确保了准确诊断和有效治疗。 病人大量流入有助于增加药物的使用。 提供输血等辅助护理可提高治疗结果。 政府和私人投资加强了医院基础设施。 强有力的偿还框架提高了治疗能力。 先进技术的整合有助于病人更好的管理。 医院还参加了临床试验,促进了新疗法的采用. 血液疾病日益普遍,促使医院出诊。 多学科治疗方法提高了护理质量。 不断增加的保健开支进一步支持了增长。 总的来说,医院仍然是主要的最终用户部分。
家庭护理部分预计将在2026年至2033年期间达到15.9%的最快CAGR,其动力是越来越偏好家庭治疗和长期护理管理。 由于舒适和医院探访次数减少,病人更喜欢家庭护理。 口服治疗的使用日益增多,有助于家庭治疗。 人口老化在很大程度上助长了需求。 技术进步使远程监测和远程医疗服务成为可能。 保健系统正在推广成本效益高的护理模式。 提高对自我护理的认识有助于收养。 提供家庭保健服务可加强病人遵守规定。 慢性病管理趋势有利于家庭护理。 保健费用的上升鼓励转向家庭护理。 制药公司正在提供病人援助方案。 通过药店改善药物的获取,支持增长。 总体而言,以病人为中心的护理趋势促使这一部分迅速扩大。
• 按分发渠道
以发售渠道为基础,将平天通市场分入医院药房,在线药房,零售药房. 2025年,医院药房部分拥有最大的市场收入份额,为47.1%,由医院直接配药所驱动。 接受治疗的病人依靠医院药房立即获得药品。 保健提供者和药剂师之间的有力协调确保了有效的治疗。 专门药物的提供有助于部分增长。 报销政策提高了病人的承受能力。 住院人数的增加有助于销售量的增加。 药剂师监督可以提高病人的坚持程度. 扩大医院基础设施加强了分发网络。 可靠的供应链确保持续供应。 血液紊乱的日益普遍增加了需求。 医院仍然是严重疾病的主要治疗点。 与治疗协议的结合确保了稳定的使用。 总的来说,医院药房在市场上占主导地位。
在线药房部分预计将在保健服务快速数字化的推动下,在2026年至2033年期间最快达到18.7%的CAGR. 互联网普及率的提高支持在线药品采购。 病人更喜欢在家分娩,以方便和方便。 竞争性定价和折扣吸引了更多的消费者。 远程医疗的增长补充了网上药房的采用。 多种药物的提供可增加消费者的选择。 改善后勤保障了及时交付服务。 监管支持鼓励数字保健平台. 对在线服务的认识不断提高,促进了使用。 繁忙的生活方式驱动着对方便解决方案的需求. 制药公司正在与数字平台结成伙伴关系。 扩大保健方面的电子商务有助于增长。 总体而言,数字化转型将在线药店定位为增长最快的部分.
哪个地区拥有Pancytopenia市场的最大份额
- 北美主导了普兴切特洛普尼亚市场,2025年收入份额最大,为35.9%,得到先进保健基础设施、高诊断率、主要制药和生物技术公司的存在以及先进治疗选择的支持
- 例如,广泛使用诊断程序,如骨髓活检和治疗支持Filgrastim等药物管理中子肺病,突出了本区域强大的临床能力和获得高级护理的机会。
- 有利的报销框架、正在进行的血液学研究以及以血液疾病为重点的专门保健中心的存在进一步强化了这种支配地位。
美国Pancytopenia市场透视
美国平庸市场在2025年收获了北美最大的收入份额,其驱动力是血液疾病高发和保健提供者和病人的强烈认识. 该国受益于先进的诊断基础设施,能够及早发现诸如可塑性贫血、白血病和骨髓失调等根本原因。 此外,主要制药和生物技术公司的存在,以及对研发的持续投资,正在加速采用创新疗法。 优惠的报销政策和普遍获得专门护理进一步支持了美国市场的增长.
欧洲市场洞察
在整个预测期间,欧洲热血病市场预计将在大量CAGR市场扩大,主要动力是提高对血液紊乱的认识和建立完善的保健系统。 本区域受益于标准化的临床指南以及获得诊断和治疗服务的机会的改善。 此外,不断增加的对保健基础设施和研究活动的投资正在支持采用先进的治疗方法。 越来越注重早期诊断和以病人为中心的护理,进一步促进了整个欧洲市场的稳定增长。
英国Pancytopenia市场透视
在预测期间,由于通过国家卫生服务(NHS)改善获得保健服务的机会并提高对血液状况的认识,联合王国的通俗市场预计将在值得注意的CAGR增长。 国家重视早期诊断和结构化的临床路径,从而能够有效地管理通灵症。 此外,正在进行的研究举措和采用先进的治疗办法可望进一步刺激联合王国的市场增长。
德国 Pancytopenia 市场透视
在预测期间,由于保健系统强大和保健开支高,德国的CAGR市场预计将扩大。 德国强调临床研究和创新,支持采用先进的诊断和治疗方法。 提高保健专业人员的认识和提供专门的血液中心,进一步促进了市场的扩大。
亚太市场洞察
亚太区域的蓬西特openia市场预计将是预测期间增长最快的区域,其驱动力是庞大的病人群、改善保健基础设施、提高认识并增加保健支出。 迅速城市化和扩大获得保健服务的机会正在使整个区域更好地诊断和治疗血液疾病。 此外,旨在加强保健系统并增加医疗研究投资的政府举措正在支持市场增长。
日本市场透视
由于日本拥有先进的医疗保健系统,而且与年龄有关的血液条件日益普遍,日本的通俗市场正在发展势头。 越来越多的老年人口正在推动对有效诊断和治疗解决方案的需求。 日本十分重视研究和早期疾病检测,以及采用创新疗法,进一步支持了市场增长。
中国市场洞察
2025年,由于中国人口基础庞大,保健基础设施不断扩大,中国市场占了亚太地区最大的市场收入份额。 提高对血液紊乱的认识,加上保健开支增加,正在推动对有效诊断和治疗办法的需求。 此外,旨在改进医疗保健服务的政府举措以及国内和国际制药公司不断增多,为中国的市场增长作出了重大贡献。
谁是Pancytopenia市场的顶级公司
Pancytopenia工业主要由地位良好的公司领导,包括:
二. 支助辉瑞 (美国).
二. 支助诺华(瑞士)
• F. Hoffmann-La Roche(瑞士)
二. 支助GSK (英国).
二. 支助萨诺菲(法国)
• Johnson & Johnson(美国)
• Merck & Co.(美国)
二. 支助布里斯托·迈尔斯·斯基布(英语:Bristol Myers Squibb (U.S.
• Amgen(美国)
• 阿布维(美国)
• 泰瓦制药业(以色列)
• 太阳制药业(印度)
• 西普拉(印度)
• Reddy博士实验室(印度)
• 鲁平(印度)
• Aurobindo Pharma(印度)
• Zydus生命科学(印度)
• Biogen(美国)
• 武田制药公司(日本)
• Eli Lily和Company(美国)
Pancytopenia市场的最新发展是什么
- 2021年10月,Oncopeptides AB宣布Pepaxto(melphalan flufenamide)在第三期OCEAN试验结果未能显示整体生存状况改善后,自愿从美国市场退出,影响了细胞openia(包括pantitopenia)等相关血液疾病的治疗策略.
- 2022年3月,由美国出血学学会出版的临床研究强调,越来越多的血栓受体激动剂(TPO-RAs)用于管理化疗引发的细胞开放症,包括出血细胞开放症和更广泛的骨髓抑制症,导致血栓开放症,这表明在出血学上转向支持性护理创新.
- 2024年6月,欧洲药管局药典风险评估委员会启动了一项安全性审查,审查涉及谷氨酸细胞硬化的含有甲胺的药物,这是一种与通心粉有关的严重出血障碍,导致采取管制行动,包括某些国家的戒毒和加强药物安全监测。
- 2024年11月,在BMJ Case Reports上发表的临床案例研究发现,布丙酮是药物诱发的通心粉病的潜在原因,强化了药效的重要性并扩展了对与药物相关的血液不良事件的理解.
- 2025年2月,在Discovery Medicine上发表的一份系统评论记录了一起罕见但重要的pancytopenia病例,该病例是涉及甲氧基甲酸甲酯、拉莫特林和三甲磺胺-苯丙二醇的药物相互作用导致的,这突出表明临床上日益重视药物引起的血液并发症和风险管理。
- 2025年7月,更广泛的制药业数据表明,针对骨髓失调和细胞开肠病的血液学药物继续得到监管的认可和创新,这反映了对与平生开肠病管理有关的疗法的持续投资和进步
- 2026年1月,Zydus Lifesciences获得了美国食品和药物管理局的许可,获得通用的eltrombopag平板药,一个用于治疗血液紊乱中低血小板计数的血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血小血
SKU-
研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。