


全球聚乳酸(PLA)市場細分,按類型(外消旋PLLA(聚-L-乳酸)、常規PLLA(聚-L-乳酸)、PDLA(聚-D-乳酸)和PDLLA(聚-Dl-乳酸))、原料(玉米、木薯、甘蔗、甜菜等)、形式(薄膜和片材、塗料、纖維等)、應用(包裝、運輸、農業、醫療、電子、紡織、衛生等)、最終用戶(塑膠薄膜、瓶子和可生物降解醫療器材)、等級(熱成型、擠出、注塑和吹塑)-產業趨勢和預測到2032年
什么是多乳酸(PLA)市场规模和增长率
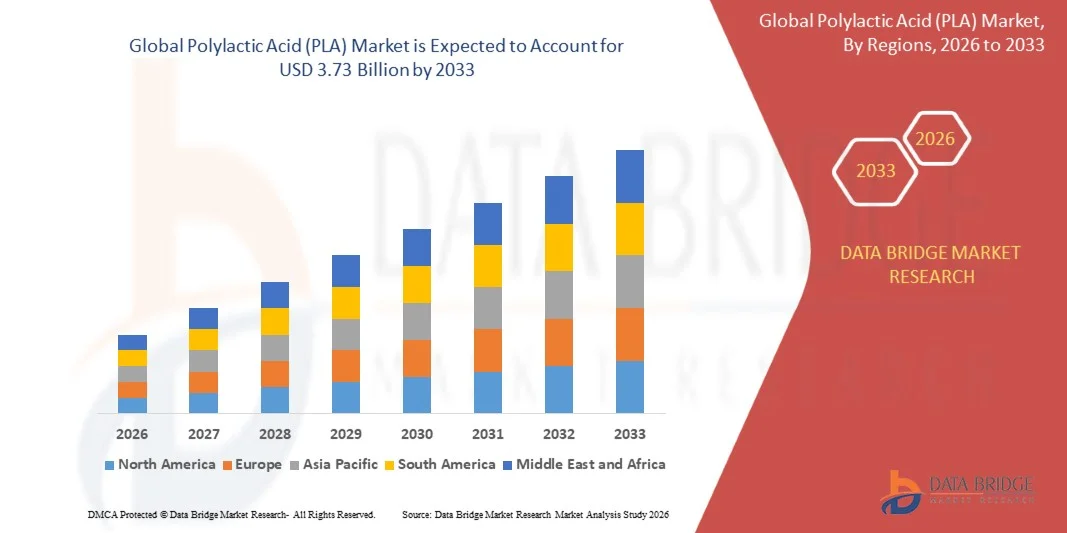
- 根据数据桥市场研究分析,全球多乳酸市场规模被估价为:2025年15.5亿美元并可望达到到2033年达到37.3亿美元,在一个CAGR为11.6%.预测期间
- 市场增长主要是由于对可持续和可生物降解材料的需求日益增加,而对环境的关切和对包装、农业和消费品部门传统塑料的监管限制日益增加。
- 此外,消费者对生态友好产品越来越偏好,生物聚合物技术也越来越先进,将多乳酸定位为石油塑料的可行替代品,从而加快其采用并大大促进市场增长。
市场大小和预测
- 全球市场价值(2025):15.5亿美元
- 预期市场价值(2033):37.3亿美元
- CAGR(2026-2033年):11.6%
聚乳酸(PLA)市场的主要外卖是什么
- 聚乳酸是一种由玉米淀粉,甘蔗,木薯等再生资源所衍生出的一种可生物降解的热塑性能,因其可合力性和低环境影响而被广泛用于包装,纺织品,农业胶片和3D打印应用.
- 对多乳酸(PLA)需求的增加主要是由于严格的环境条例、日益重视循环经济做法、以及扩大包装和生物医学部门的应用,以及不断在物质性能和生产效率方面进行创新。
- 北美主导了聚乳酸市场,2025年占41.8%,原因是对可生物降解塑料的强有力的监管支持以及包装和消费品行业对可持续材料的需求增加
- 由于工业化速度快、环境意识得到提高、对可持续材料的需求增加,预计亚太区域在预测期内将成为聚合酸市场增长最快的区域。
- 玉米地段在2025年占市场份额为63.2 %,因为玉米地段有丰富的可用性和淀粉提取和发酵的既定基础设施。 以玉米为原料的多乳酸生产得益于成熟的农业供应链,特别是在大规模种植玉米的地区。 玉米可发酵糖的成本效益和高产量,使其成为制造商的首选原料
范围和多聚性酸(PLA)市场分割报告
|
属性 |
关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括进口出口分析、生产能力概览、生产消费分析、价格趋势分析、气候变化假设、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
聚合酸(PLA)市场的关键趋势是什么
“鼓励在包装应用中采用可生物降解塑料”
- 聚乳酸市场的一个重要趋势是在包装应用中越来越多地采用可生物降解的塑料,其动力是环境关切和监管压力日益增加,以减少全球市场上单用石油塑料。 这一转变正在加强多乳酸作为食品、饮料和消费品行业可持续包装解决方案的首选材料的地位。
- 例如,NatureWorks LLC生产出由包装厂家广泛用于可堆肥食品容器和灵活包装格式的Ingeo Polylantic Acid(PLA)生物聚合物。 这些材料支持品牌所有人实现可持续性目标,同时减少与传统塑料相关的碳足迹
- 随着政府对单一用途塑料实施禁令和限制,对可堆肥包装材料的需求正在迅速增加,鼓励工业向可再生替代品过渡。 正在加速将多乳酸(PLA)纳入多个终端使用部门的硬化和灵活包装格式。
- 食品和饮料公司越来越多地采用以多乳酸为基础的包装解决方案,以符合消费者对环境负责产品的预期。 这有助于将多乳酸(PLA)在一次性餐具、杯子和食物托盘中更广泛地商业化
- 零售和电子商务部门正在扩大使用可生物降解的包装材料,以提高可持续性,并减少包装废物对环境的影响。 这正在产生对具有性能和生态友好特性的多乳酸胶片和容器的强烈需求。
- 日益强调循环经济做法和可持续物质创新,正在加强包装应用中长期采用多乳酸。 预计这一趋势将继续通过促进各行业更广泛地使用可生物降解聚合物来塑造市场。
市场动态
驱动程序
“对可持续和生物材料的不断需求”
- 全球越来越重视碳排放量的可持续性和减少,这正驱动着对生物原料的需求,如来自再生资源的多乳酸等。 工业正在积极转向减少对化石燃料的依赖和支持对环境负责的生产系统的替代品
- 例如,Corbion总能量开发出用于包装、纺织品和消费品以取代传统塑料的Luminy Polylantic Acid(PLA)树脂。 这些材料有助于制造商减少温室气体排放并符合监管和企业可持续性目标
- 消费者日益认识到塑料废物对环境的影响,鼓励公司在产品设计和包装中采用可生物降解的材料。 这加速了多乳酸在各种应用中的商业化
- 政府促进使用可堆肥和以生物为基础的塑料的条例正在通过建立有利的政策框架来进一步加强市场需求。 这些条例支持对多乳酸生产能力和创新的投资。
- 持续推动跨行业可持续采用物质,正在加强多乳酸市场的增长轨迹。 这一驱动力仍然是影响该行业长期扩展和创新的关键因素
限制/挑战
“人民解放军的耐热性和性能限制”
- 与传统的以石油为原料的塑料相比,多乳酸市场因耐热性和机械性能有限而面临挑战,限制了其在高温和高要求环境中的应用. 这些限制影响在需要耐久性和热稳定性的部门采用
- 例如,BASF SE侧重于开发经过改造的生物聚合物和混合物,以提高包括多乳酸在内的可生物降解塑料的性能特性。 尽管做出了这些努力,实现与传统塑料的性能均等仍然是一个重大的技术挑战
- 聚乳酸(PLA)材料在高温下往往会变形,这限制了其在热饮料容器和汽车组件等应用中的使用. 这一制约因素降低了它们在某些工业部门的多用途性
- 与其他塑料相比,多乳酸(PLA)的脆性可能影响产品的耐久性和寿命,特别是在需要灵活性和抗冲击力的应用方面。 这需要与其他材料相混合,使生产更加复杂
- 需要兼顾可持续性效益和业绩改善,这继续对多乳酸市场构成重大挑战。 解决这些限制对扩大其适用范围和确保更广泛的行业采用至关重要
市场范围如何分割多乳酸市场
市场按种类,原料,形式,应用,最终用户,等级划分.
• 按类型
根据类型,多肽酸(PLA)市场被分出成Racemic PLLA(Poly-L-Lectic Acid),常规PLLA(Poly-L-Lectic Acid),PDLA(Poly-D-Lectic Acid)和PDLLA(Poly-DL-Lectic Acid). 常规的PLLA部分在2025年占据了最大的市场收入份额,其驱动力在于其广泛的商业使用和多个行业的既定加工特征. 常规PLLA提供平衡的机械强度,生物可降解性和热性,使其适合包装,纺织品和消费品的应用. 其与传统塑料加工技术的相容性进一步支持了其规模的采用。 此外,具有成本效益的生产流程和强大的供应链的提供,也促进了其在市场上的领先地位。 该部门继续受益于对以石油为原料的塑料的可持续替代品日益增长的需求。
PDLA机段预计在2026至2033年出现最快的增速,其燃料来自其优越的热阻和增强PLA混合物结晶性的能力. PDLA越来越多地被用在高性能应用中,需要提高热稳定性,如汽车组件和高级包装. 它在形成具有强化机械特性的立体复合PLA方面的作用会进一步加强其需求前景. 旨在提高人民解放军业绩的研发活动不断增加,也支持了部分增长。 越来越重视将《法律援助法》的应用扩大到传统用途之外,正在加速采用《法律援助法》。
• 原材料
在原料的基础上,多乳酸(PLA)市场被分入玉米,卡萨瓦,甘蔗,糖甜菜等. 玉米地段占2025年市场收入份额的63.2 %,其驱动力是其大量可用性和淀粉提取和发酵的既有基础设施。 以玉米为基础的人民解放军生产从成熟的农业供应链中获益,特别是在大规模种植玉米的地区。 玉米可发酵糖的成本效益高和产量高,使其成为制造商的首选原料。 此外,玉米加工的技术进步提高了生产效率和可扩展性。 该部分由于与现有生物塑料制造生态系统的紧密结合而继续领先.
与传统原料相比,甘蔗部分的糖含量较高,环境足迹更低,预计2026至2033年的增长率将最快。 甘蔗能提高发酵过程的效率,从而减少能耗和温室气体排放。 对可持续来源和减少碳的日益强调正在加速在解放军生产中采用。 此外,新兴经济体扩大甘蔗种植有助于原材料的提供。 转向可再生和生态友好型投入正在加强这一部分的增长轨迹。
• 按形式
在形式上,多乳酸市场分为电影和薄片、成衣、纤维等。 在2025年,电影和电影片部分占市场收入份额最大的部分,其动力是广泛用于包装,如食品包装、集装箱和可支配产品。 PLA电影提供了透明度,可堆肥性,以及良好的屏障特性,使其适合可持续的包装解决方案. 减少单用塑料的监管压力越来越大,进一步加快了这些塑料的采用。 制造商还注重提高胶片强度和灵活性,以提高可用性。 随着各行业对生态友好包装材料需求的不断增长,这一部门继续扩大。
预计从2026年到2033年,纤维部分的增长速度将最快,而纺织和非编织应用的需求增加则为这一增长提供了动力。 PLA纤维具有生物降解性,轻量级,具有吸湿性能,因此适合服装和卫生产品. 向可持续纺织品的转变正在鼓励制造商采用基于共和党的纤维。 此外,纤维加工技术的创新正在提高产品性能和耐用性。 消费者对对环境负责的服装的认识日益提高,这进一步支持了部门增长。
• 通过申请
根据应用情况,多乳酸市场分为包装、运输、农业、医疗、电子、纺织、卫生等。 2025年,由于食品和消费品包装中广泛采用可生物降解材料,包装部门占了市场收入份额最大的部分。 PLA因其可相容性和遵守管理规定而被广泛用于容器,胶片和可支配包装. 对塑料废物的日益限制和消费者对可持续产品的日益偏好是驱动需求的关键因素。 制造商还注重改进解放军的屏障特性以扩大其适用范围。 该部门仍然是整个市场增长的主要促进因素。
由于生物可降解植入物、缝合物和药物输送系统的使用增加,预计医疗部分在2026年至2033年期间增长最快。 PLA的生物相容性和可控制的降解特性使它非常适合医疗应用. 生物医学工程的进步正在扩大其在组织工程和再生医学中的应用. 此外,不断增加的保健投资和对先进医疗材料的需求正在支持增长。 随着医用级解放军的创新不断演变,这一环节的动力正在增强。
• 最终用户
在终端用户的基础上,多乳酸(PLA)市场被分出成可塑胶片,瓶子和可生物降解的医疗器械. 塑料电影部分在2025年占了最大的市场收入份额,由包装业对可持续电影材料的高需求所驱动. 基于PLA的塑料胶片因其可生物降解性和功能性而被广泛用于食品包装,农业胶片和消费品. 越来越多的环境条例针对塑料废物,加快了各行业的采用。 片段还得益于电影表现和耐久性的不断改进. 发达和新兴市场的强劲需求支持其领先地位。
生物可降解医疗器械部分预计将在2026年至2033年期间出现最快的增长率,因为医疗应用中越来越多地采用公共法。 PLA由于能够安全地在体内降解而被用于植入,固定装置和外科产品. 对最低侵入性程序和先进生物材料的需求不断增加,正在推动部分增长。 此外,目前对医用级解放军的研究正在扩大其应用范围。 随着保健系统优先考虑可持续和生物兼容的解决办法,预计这一部门将迅速增长。
• 按职等分列
根据品级,多乳酸(PLA)市场被分入热成型,喷出物(Extrusion),喷出物(Injection Moding)和Blow Moling. 热成型部分在2025年占据了最大的市场收入份额,其驱动力是其广泛用于生产包装托盘、集装箱和可支配产品。 热成型级的PLA提供了加工方便,成本效率高,适合高产量生产. 对可持续食品包装解决方案的需求日益增加,进一步加强了这一解决方案的采用。 制造商还在优化热成型工艺,以提高产品质量并减少废物。 该部分由于与包装行业要求高度一致而继续领先.
2026年至2033年,由于消费品、电子产品和汽车部件的使用增加,注入式熔接部分预计将出现最快的增长率。 注射模具级PLA提供设计上的灵活性和精度,可以生产出复杂的外形和耐用产品. 在可持久应用中,对可生物降解替代品的需求日益增加,这正支持采用这一方法。 此外,制模工艺的技术进步正在提高材料性能和效率。 随着工业将PLA的使用范围扩大到传统包装应用之外,该部分的势头正在增强.
聚合酸(PLA)市场区域分析
- 北美主导了聚乳酸市场,2025年收入份额最大,为41.8%,其驱动力是对可生物降解塑料的强有力监管支持,以及包装和消费品行业对可持续材料的需求日益增加
- 本区域的工业优先考虑环境友好型替代品,与传统塑料相比,PLA因其相容性和碳足迹减少而获得牵引力
- 先进制造业基础设施的存在、消费者的高度认识和有利于促进生物产品的政府政策进一步支持了市场增长,将PLA确立为跨越多种应用的首选材料
美国多乳酸市场透视
2025年,由于包装、医疗和纺织部门的强劲需求,美国聚乳酸市场在北美获得了最大的收入份额。 公司越来越多地采用公法,以实现可持续性目标和与减少塑料废物有关的监管要求。 生物炼油厂的扩大和解放军生产技术的不断进步正在增强供应能力。 此外,人们越来越倾向于采用可替代的包装解决办法并增加对循环经济举措的投资,这进一步推动了该国的市场扩张。
欧洲多乳酸市场透视
在整个预测期间,欧洲多乳酸市场预计将在相当规模的CAGR市场扩大,这主要是由于严格的环境条例和禁止单用塑料。 本区域非常注重可持续性,鼓励各行业转向生物可降解和以生物为基础的材料,如解放军。 包装、农业和纺织业的采用不断增多,加上消费者对生态友好产品越来越偏好,正在支持欧洲各国稳定的市场增长。
英国多乳酸市场透视
预计在预测期间,英国聚乳酸(PLA)市场将在一个值得注意的CAGR增长,其驱动力是减少塑料废物并促进可持续替代品的监管压力越来越大。 企业正在积极向可生物降解材料过渡,以与国家可持续性目标和环境标准保持一致。 食品包装和零售部门的增长,以及消费者对生态友好产品的认识的提高,预计将支持市场的持续扩展。
德国多乳酸市场透视
在预测期间,由于工业需求强劲和对可持续制造做法的重视,预计德国的多乳酸市场将在相当大的CAGR扩展。 德国先进的工业基础和对创新的关注正在鼓励在汽车、包装和消费品部门采用人民解放军。 我国致力于循环经济原则和对环境负责的生产,进一步推动将解放军纳入各种应用。
亚太多乳酸市场透视
在2026至2033年的预测期内,由快速工业化、提高环境意识以及对可持续材料的需求增加所推动的亚太多乳酸市场正在以最快的速度增长。 本区域得益于玉米和甘蔗等原材料的充足供应,支持了大规模的解放军生产。 不断增长的包装、纺织和农业产业,以及政府促进可生物降解塑料的支持性举措,正在加速关键国家的市场增长。
日本多乳酸市场透视
由于强有力的环境政策以及包装和消费品越来越多地采用可生物降解材料,日本多乳酸市场的势头正在增强。 我国强调创新和优质材料,鼓励在电子和医疗器械等先进应用中使用解放军. 可持续材料融入制造业,加上消费者意识的提高,正在推动日本市场稳步增长。
中国多乳酸市场透视
2025年,中国多乳酸市场占了亚太地区最大的市场收入份额,这归因于大规模制造能力和政府对可生物降解塑料的支持增加。 中国不断扩大的包装和消费品产业正驱动着对以解放军为基础的产品的强劲需求. 国内主要生产商的存在,加上推广有利于生态的材料的有利政策以及工业的迅速增长,继续推动该国人民解放军市场的发展。
聚乳酸(PLA)市场上的哪些顶级公司
聚乳酸(PLA)工业主要由地位良好的公司领导,包括:
- 萨斯克(德国)
- 富特罗(比利时)
- 自然工作有限责任公司(美国).
- 能源总量(荷兰)
- 苏尔策有限公司(瑞士)
- 三菱化学公司(日本)
- (原始内容存档于2017-07-21). TORAY Industries, INC.(日本)
- 默克·克加阿(德国)
- Musashino化学实验室有限公司(日本)
- 埃沃尼克工业集团(德国)
- UNITIKA LTD (日本)
- 上海通杰生物材料有限公司(中国)
- 浙江恒生生物材料有限公司(中国).
- 拉迪西·帕特西帕齐奥尼·斯帕(意大利)
全球多乳酸市场的最新动态
- 2026年2月,NatureWorks LLC宣布了其亚太Ingeo PLA生产设施的能力扩张举措,旨在解决全球对可持续和生物塑料的快速增长的需求. 预计这一举措将提高区域供应链的效率,减少对进口的依赖并缩短制造商的生产周转时间。 这一扩展还有助于通过确保持续提供材料,在包装、纺织品和消费品部门中大规模采用人民解放军。 此外,生产能力的提高加强了公司的竞争地位,同时促进了市场的整体增长和价格的稳定
- 2025年4月,TotalEnergies Corbion与USEON建立了战略伙伴关系,开发并商业化了侧重于高性能泡沫应用的APLA模具产品. 这种协作使高级解放军材料能够开发出机械强度和热阻性得到提高的先进解放军材料,扩大其在要求保护性包装和绝缘等应用中的可用性. 联合努力还通过综合技术专长和全球分销网络来加快商业化时间表。 因此,伙伴关系加强了人民解放军市场内部的创新,支持其向高价值应用部分过渡
- 2024年8月,TotalEnergies Corbion任命Nagase & Co.,Ltd.为其在日本的Luminy PLA的经销商,加强了可堆肥包装解决方案的区域市场准入. 这一战略举措扩大了供应链的覆盖范围,使人民解放军产品更快地交付给日本市场的转换者和品牌所有者。 它还支持在监管框架和消费者意识的驱动下,对低碳和可持续的包装材料的需求日益增加。 该伙伴关系加强了地方存在,促进了更深入的市场渗透,促进了亚太区域的持续增长。
- 2023年4月,NatureWorks LLC与Jabil Inc.合作推出一款以Ingeo PLA为蓝本的小说"有选择性地用激光点燃3D打印平台"的粉末. 这一发展为PA-12等常规材料提供了成本效益高的替代品,从而扩大了PLA在先进制造业中的应用. 创新提高了设计的灵活性,支持生产复杂的地美图,同时保持了可持续性优势. 它还为添加剂制造业开辟了新的收入来源,加强了人民解放军市场的多样化和技术进步。
- 2020年11月,Total Corbion PLA发布了一份白皮书,概述了PLA生物塑料的首选报废选择,重点是回收和堆肥路径. 这一举措在教育利益攸关方了解可持续处置方法和改进解放军产品生命周期管理方面发挥着关键作用。 它还通过强调妥善处理废物的环境惠益,支持建立循环经济框架。 白皮书提高了工业透明度并建立了制造商和消费者之间的信任,加强了人民解放军作为传统塑料的可持续替代品的地位。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











