



全球聚合物生物材料市場細分,按類型(尼龍、矽、聚酯、聚乙烯、聚甲基丙烯酸甲酯、聚氯乙烯及其他)、應用(心血管、眼科、牙科、整形外科、傷口癒合、組織工程和骨科)劃分-產業趨勢及至2033年的預測
聚合生物材料市场规模和增长率是什么
- 根据数据桥市场研究分析,全球聚合生物材料市场规模被估价为:2025年85.6亿美元并可望达到到2033年达到132.9亿美元, 以美元计CAGR为5.66%.预测期间
- 在聚合物科学和生物材料工程的持续技术进步的支持下,在植入物、药物输送系统、组织工程和伤口护理等医疗应用中越来越多地使用聚合物生物材料,从而导致在医疗保健环境中更广泛地采用,这在很大程度上推动了市场的增长。
- 此外,医疗器械和再生医学对生物兼容性、轻量级、成本效益高和可定制的材料的需求日益增加,正在将聚合生物材料确定为首选解决办法。 这些趋同因素正在加速吸收聚合生物材料溶液,从而大大地促进该行业的增长。
市场大小和预测
- 全球市场价值(2025):85.6亿美元
- 预期市场价值(2033年):132.9亿美元
- 预测CAGR(2026-2033):5.66%
聚合生物材料市场的主要外卖是什么
- 广泛用于医疗器械、植入物、组织工程、伤口护理和药物运送系统的多聚生物材料,由于在临床和研究环境中具有生物兼容性、灵活性和成本效益,对现代保健越来越重要
- 对最低侵入性程序的需求日益增加,慢性疾病发病率上升,以及生物可降解和生物可抗体聚合技术的迅速发展,是加速全世界采用聚合生物材料的关键因素。
- 北美主宰了聚合生物材料市场,2025年收入份额最大,约为36.8%,辅以强大的保健基础设施、高研发支出、早期采用先进生物材料以及主要医疗器械和生物技术公司的存在,美国占区域收入的大部分。
- 亚太预计将是预测期间聚合生物材料市场增长最快的区域,在扩大医疗保健、增加外科手术量、增加医疗旅游以及中国、印度和韩国等国生物医学研究投资增加的推动下,CAGR增长了18.9%左右。
- 矫形动物部分占2025年市场收入份额最大,接近41.5%,原因是对用于联合重建、创伤修复和脊柱手术的聚合物植入物的需求很高
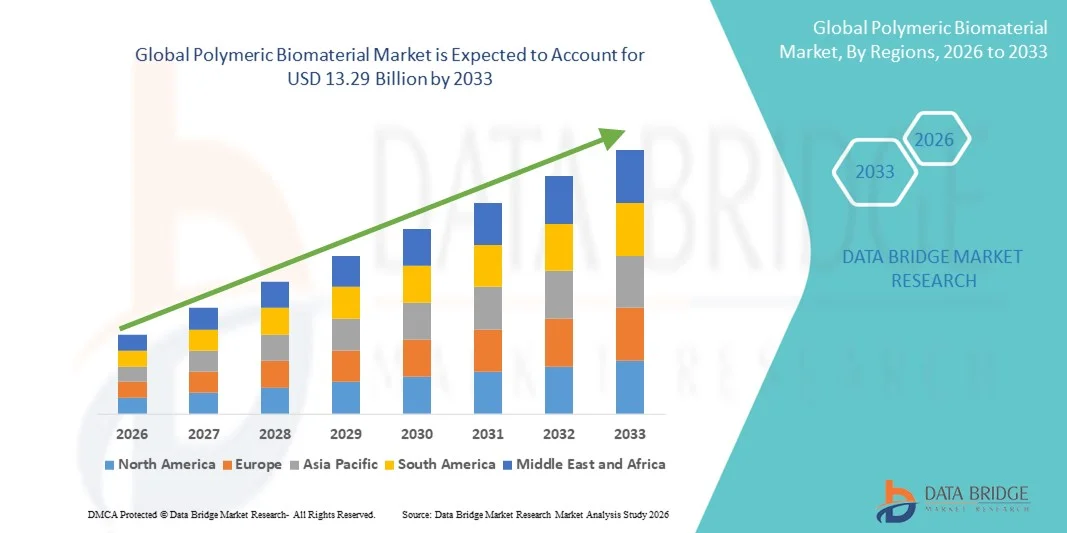
范围和聚合生物材料市场分割报告
|
属性 |
聚合生物材料关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分割、地理覆盖和主要角色等市场假设的深刻见解外,由数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
聚合生物材料市场的主要趋势是什么
通过高级聚合生物材料设计增强性能
- 全球聚合生物材料市场的一个显著而加速的趋势是聚合物设计的进步,以提高生物相容性、机械强度和医疗应用的可控降解特性。 这些创新正在改进整形、心血管装置、伤口护理和组织工程的临床结果。
- 例如,可活性聚合物,如多乳酸和聚糖酸(PGA)越来越多地用于缝合器、矫形固定装置和药物运载系统,在这些系统中,它们会逐渐在体内降解并消除进行二次外科手术的必要性。
- 先进的聚合物工程可以使细胞粘接性、灵活性和耐久性得到改进,支持它们用于长期植入和再生医学应用。 被修改的聚合物表面和复合配体也正在加强与生物组织的结合
- 聚合生物材料越来越多地被融入组织脚手架和可植入装置,从而能够更好地模仿自然细胞外基质,支持细胞生长和组织再生。
- 这种高性能和应用特异性聚合生物材料的趋势正在改变对医疗植入的预期。 因此,Evonik和Corbion等公司正在开发下一代医疗级聚合物,这些聚合物具有增强的生物功能和有控制的再吸收特性。
- 医院、研究机构和医疗器械制造商对先进聚合生物材料的需求继续增长,因为对最低侵入性和再生疗法的重视正在增强
生物质市场动态
驱动程序
由慢性疾病和医疗用药引起的需求增长
- 慢性病、矫形疾病、心血管疾病和外伤的发病率不断上升,是聚合生物材料市场的主要驱动力。 这些条件往往需要植入式医疗器械、假肢和再生解决方案,其中聚合生物材料发挥着关键作用。
- 例如,2024年3月,埃沃尼克工业扩大了其医疗级可生物抗腐蚀聚合物的生产能力,以支持矫形剂和药物交付应用中不断增长的需求,突出了以聚合物为基础的生物材料的强大市场势头。
- 与传统材料相比,多聚生物材料具有灵活性、轻质性能、耐腐蚀性和易制造性等优点,因此非常适合多种医学应用。
- 此外,全球老龄化人口对联合替代、心血管植入和伤口护理产品的需求正在增加,从而进一步加快了市场增长。
- 在药物运载系统和组织工程中扩大使用聚合生物材料正在加强其在现代保健中的重要性。
限制/挑战
关于监管的复杂性和高发展成本的关切
- 对医疗生物材料的严格监管要求对市场增长构成重大挑战,因为聚合生物材料必须经过广泛的测试,以确保安全、生物兼容性和长期性能
- 例如,美国和欧洲对可活性聚合物植入物的监管审批出现延误,增加了制造商的发展时限和成本,限制了更快的商业化。
- 各区域遵守不同监管标准的情况使情况更加复杂,对中小型公司尤其如此。
- 此外,与研发、临床试验和专门制造工艺有关的高成本可能限制收养,特别是在成本敏感的保健系统中。
- 虽然技术进步正在改善物质绩效,但平衡创新与承受能力仍然是持续扩大市场的关键挑战
聚合生物材料市场如何分割
市场根据类型和应用进行分割.
- 按类型
根据类型,聚合生物材料市场被分出为尼龙,硅,聚酯,聚乙烯,聚甲基丙烯酸酯(PMMA),聚氯乙烯等. 硅部分在2025年占据了最大的市场收入份额,约为36.8%,其驱动力在于其优越的生物相容性、灵活性、化学稳定性和医学应用的长期性能。 硅酮聚合物因其无反应性质和出色的患者耐受性而被广泛用于植入,导管,假肢和心血管装置. 这一段的主导地位进一步得到其广泛用于眼科和整形手术程序的支持,其中耐久性和柔软性至关重要. 最低侵入性手术数量不断增加,对可移植医疗器械的需求也不断增加,这加强了硅的强大市场地位。 此外,持续的产品创新和医用级硅酮材料的监管审批已将其推广到医院和专科诊所。 用于特定医疗用途的各种配方中的硅的供应进一步加强了它在聚合生物材料市场上的支配地位。
预计聚乙烯部分的增长最快,在2026年至2033年期间,其CAGR为23.1%,因为它广泛用于矫形和联合替换应用。 聚乙烯生物材料提供了极佳的耐磨性,机械强度和成本效益,使得它们对于臀部和膝盖植入是理想的. 骨关节炎、老龄人口和矫形外科手术量的增加,都极大地推动了对聚乙烯生物材料的需求。 高度交叉连接的聚乙烯等进步改善了植入寿命,加快了外科医生和保健提供者的收养。 此外,新兴经济体不断增加的保健支出以及扩大获得矫形护理的机会正在推动快速增长。 聚乙烯制造的可扩展性及其与先进植入设计相容性也促进了其全球高增长轨迹.
- 通过应用程序
根据应用情况,Polymeric生物材料市场分为心血管、眼科、牙科、整形外科、伤口愈合和组织工程以及矫形科。 由于在联合重建、创伤修复和脊椎手术中使用了以聚合物为基础的植入物需求高,矫形器官部分占2025年市场收入份额最大,接近41.5%。 在矫形动物中,多肽生物材料因其轻质,耐久性,能减少与磨损有关的并发症而被广泛取用. 肌肉骨骼疾病、运动伤害和与年龄有关的骨骼退化的发病率不断上升,大大地推动了这一阶层的主导地位。 聚合物加工和植入定制方面的技术进步正在进一步加强临床结果。 此外,发达区域的优惠偿还政策和外科手术量的增加也支持持续的需求。
由再生医学和以生物材料为基础的脚手架的进步所推动,伤口愈合和组织工程部分预计将以2026至2033年24.6%的速度增长。 聚合生物材料通过支持细胞粘附,扩散,以及受控药物的提供,在组织再生中起关键作用. 慢性伤口、糖尿病溃疡和烧伤等日益加重的负担正在加速采用以聚合物为基础的先进伤口护理解决方案。 增加对组织工程和干细胞疗法的研究投资正在进一步促进增长。 此外,转向生物可降解和生物可抗性聚合材料正在再生应用方面创造出新的机会。 扩大临床试验和下一代组织工程产品商业化预计能维持市场快速扩张.
哪个地区拥有聚合生物材料市场的最大份额
- 北美主导了聚合生物材料市场,2025年收入份额最大,约为36.8%,并得到了完善的保健基础设施、强有力的偿还制度和高水平采用先进的生物材料的临床应用的支持。
- 该区域受益于生物医学研发方面的大量投资,以及主要医疗器械制造商和生物技术公司的存在。 矫形科、心血管外科和外伤护理的手术量高,是市场支配地位的主要因素
- 及早采用植入,组织工程,再生医学中的创新聚合材料,进一步加强了区域市场地位. 此外,有利的监管框架和连续的产品审批有助于加快医院和专科诊所之间基于聚合物的先进医疗解决方案的商业化
美国聚合生物材料市场透视
美国聚合生物材料市场在2025年占北美聚合生物材料市场的大部分份额,在强劲的保健支出和大力注重创新的推动下,为区域收入做出了贡献. 该国率先开发和采用用于矫形植入、心血管装置和组织工程应用的聚合生物材料。 慢性病发病率高、人口老化和外科手术量增加是需求的主要驱动因素。 主要生物材料制造商、研究机构和临床试验活动的存在进一步加快了市场增长。 此外,生物可降解和可活性聚合物的持续进步正在扩大多个医学专业的应用区.
欧洲聚合生物材料市场透视
预计欧洲聚合生物材料市场在预测期间将稳步扩大CAGR,其动力是越来越多地采用先进的医疗材料并大力强调病人的安全和产品质量。 该区域各国对以聚合物为基础的植入和医疗器械的需求正在增长,矫形和心血管程序量正在增加。 欧洲对创新、可持续性和生物兼容材料的强烈关注正在鼓励下一代聚合生物材料的发展。 公共保健系统和增加对再生医学研究的投资进一步支持了整个区域的市场扩张。
英国聚合生物材料市场透视
英国聚合生物材料市场预计将在预测期间在显著的CAGR增长,其动力是整形动物对先进生物材料、伤口护理和组织工程的需求不断增加。 肌肉骨骼紊乱和慢性伤口的发病率正在加快采用以聚合物为基础的医疗解决方案。 该国强大的学术研究基础和大学与医疗器械公司之间的合作支持生物材料发展的创新。 此外,日益重视最低程度的侵入性程序和病人结果的改善,有助于市场持续增长。
德国 聚合生物材料市场透视
预计在预测期间,德国聚合生物材料市场将出现相当大的增长,其先进的保健基础设施和强大的制造能力将为其提供支持。 该国对矫形、心血管和牙科应用中的聚合生物材料的需求很高。 强调精密工程,质量标准和临床效率,促使采用高性能聚合物材料. 德国在医疗器械创新方面的领先地位和对再生医学研究的不断增加的投资,进一步加强了市场扩张.
亚太聚合生物材料市场透视
亚太聚合生物材料市场预计将在预测期间以最快的速度增长,大约为18.9%,其驱动力是扩大保健覆盖面和增加新兴经济体的外科手术量。 快速城市化、保健开支增加和医疗旅游增长是助长需求的关键因素。 中国、印度和韩国等国家正目睹矫形、心血管和组织工程应用的强劲增长。 政府改善保健基础设施和增加生物医学研究投资的举措正在加速采用整个区域先进的聚合生物材料。
日本聚合生物材料市场透视
日本的聚合生物材料市场由于人口老化和对先进医疗的高需求而呈现出稳定的势头。 该国大力采用以聚合物为基础的植入和医疗装置,特别是在矫形和心血管护理方面。 技术创新,精准制造,注重生物相容材料支撑市场增长. 此外,日本在再生医学和组织工程研究方面的领导作用正在推动临床和研究应用中对先进聚合生物材料的需求。
中国聚合生物材料市场透视
中国在2025年亚太聚合生物材料市场的收入份额最大,其动力是其医疗保健部门迅速扩大并越来越多地采用先进的医疗技术。 慢性病发病率上升、外科手术量增加以及获得医院护理的机会扩大,是需求的主要原因。 国内制造业能力强,政府对生物医学创新的支持增加,进一步推动了市场增长. 此外,中国在再生医学和组织工程方面不断增长的投资预计将能维持聚合生物材料市场的长期扩张.
聚合生物材料市场上的顶级公司是什么
Polymeric生物材料工业主要由历史悠久的公司领导,包括:
二. 支助埃沃尼克工业集团(德国)
• BASF SE(德国)
二. 支助(原始内容存档于2018-10-21). Corbion N.(荷兰)
• DSM-Firmenich(荷兰)
• 西兰公司(美国)
• DuPont de Nemours公司(美国)
二. 支助科韦斯特罗公司(德国)
• Lubrizol公司(美国)
• Arkema S.A.(法国)
• Solvay S.A.(比利时)
• Victrex plc(英国)
• 宙斯工业产品公司(美国)
二. 支助3M连(美国).
• Wacker Chemie AG(德国)
• Ashland全球控股公司(美国)
• 三菱化学集团(日本)
• 托雷工业公司(日本)
• RTP公司(美国)
• Kuraray有限公司(日本)
全球聚合生物材料市场的最新动态
- 2023年6月,国际活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化活化
- 2023年10月,Evonik Industries AG推出了其VESTAKEP iC4620 3DF高性能聚合物丝和其碳纤维活性对应物(VESTAKEP iC4612 3DF),为3D打印患者特有医学植入物而设计,其强度和生物相容性都比较强,支持了更强大的聚合生物材料添加剂制造,供临床使用.
- 2025年3月,BASF SE引入了HySorb B 6610 ZeroPCF,这是首个多晶体超吸收聚合物,产品碳足迹为零,扩展了其医疗级聚合物组合,用于先进的卫生和伤口护理应用,同时帮助客户实现可持续性目标.
- 2025年5月,Victrex PLC和Maxx Orthopedics获得了美国FDA IDE的核准,并使用Invibio的PEEK-OPTIMA 股骨成分为自由总膝盖系统进行了第一批临床试验,标志着在膝盖总节肢整形中高性能、无金属聚合植入的一个重要临床里程碑。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











