


全球Rack级GPU基础设施市场分割,按解决方案类型(计算机系统、联网系统、冷却系统和电力输送系统)、部署规模(Cluster-Scale AI工厂、多Rack Pod和单Rack)、冷却建筑(Air-Cooled Rack基础设施、直接对接Chip液压基础设施、混合冷却Rack基础设施和Immersion-Cooled Rack基础设施)、终端用户(Cloud服务提供商、企业、政府和研究机构、电信供应商和边缘基础设施运营商) 2033年工业趋势和预测
拉克规模的GPU基础设施市场规模和增长率是什么
- 根据数据桥市场研究分析,架式GPU基础设施市场的价值为:2025年,95亿美元预计将达到到2033年,97.06亿美元,生长在一个从2026年到2033年,CAGR为33.80%..
- 由于对高性能AI计算基础设施的需求不断增长,GPU技术和架平面结构的快速进步,以及跨基因AI、机器学习、高性能计算和超尺度的应用不断扩展,市场正在经历持续增长。数据中心。
- 全球人工智能工作量的迅速扩大,加之对超规模数据中心和加速计算基础设施的投资不断增加,迫使云服务提供者、企业和研究组织采用先进的架式GPU系统。 高密度GPU机架和液冷技术正日益取代传统的计算架构,为AI模型培训,推论,以及其他计算密集的工作量提供了可扩展,高性能和节能的环境.
市场大小和预测
- 全球市场价值(2025):945亿美元
- (2033年):97.06亿美元
- CAGR(2026-2033年): 33.80%
- 2025年主要区域:北美
- 快速增长区域:亚太
拉克规模的GPU基础设施市场的主要外卖是什么
- 北美主导了架子规模的GPU基础设施市场,2025年收入份额最大,为42.0%,同时对超规模数据中心、AI基础设施和加速计算技术进行了有力的投资。
- 亚太预计将是增长最快的区域,从2026年到2033年,CAGR增长为33.5%,其推动力包括扩大人工智能的采用,增加数据中心投资,以及在中国、印度、日本和韩国各地部署越来越多的GPU基础设施。
- 计算系统部分在2025年以52.0%的股权带动了市场,驱动者是越来越多的GPU服务器,AI加速器,以及高性能计算平台的部署.
- 冷却系统是增长最快的溶液类型,预计将登记34.2%的CAGR,反映了GPU密度的激增和热管理要求的不断提高
- 集群规模的AI工厂部分在部署规模类别中占了主导地位,2025年收入份额为44.0%,以加大对大规模AI计算基础设施的投资为首.
- 空气冷却机架基础设施占2025年市场份额的57.0%,这与其既定的部署基地和与现有数据中心基础设施的相容性一致。
- 混合冷却架基础设施段是增长最快的冷却架构类别,CAGR为33.6%,由不同数据中心环境的相容性能平衡的需要所驱动.
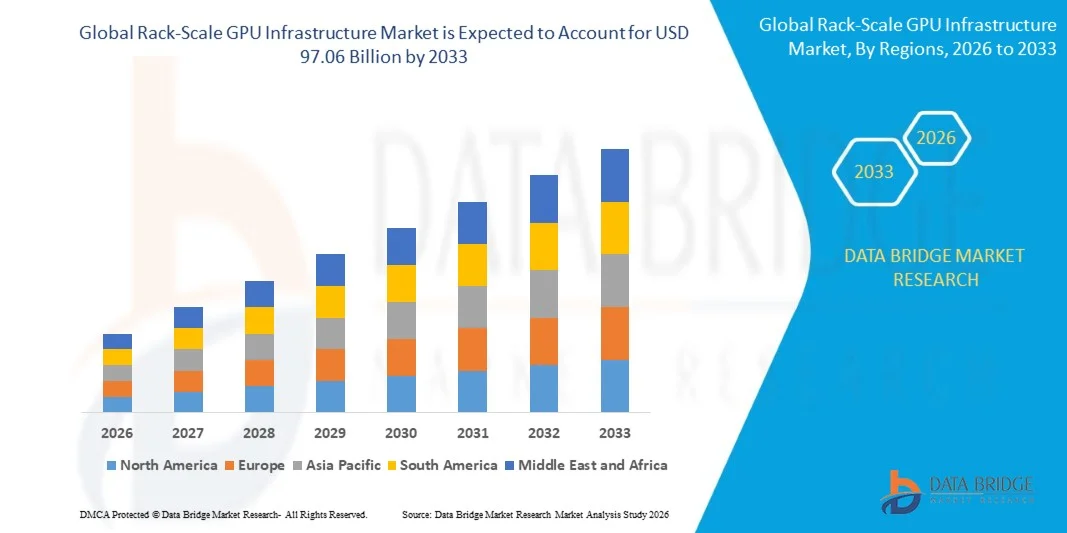
报告范围和Rack-scale GPU基础设施市场划分
|
属性 |
Rack-scale GPU 基础设施关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值,增长率,分化,地域覆盖,主要角色等市场情景的深刻认识外,由"数据桥市场研究"负责的市场报告还包括深入的专家分析,地域代表性的公司生产和能力,经销商和合作伙伴的网络布局,详细更新的价格趋势分析和供应链和需求赤字分析等. |
拉克规模GPU基础设施市场的关键趋势是什么
- Rack规模架构正越来越多地将高密度GPU,高级互联,和液体冷却整合到统一系统,以支持日益复杂的AI培训和推论工作量,同时提高计算效率和减少数据传输瓶颈.
- 例如,在2024年3月,NVIDIA引入了GB200 NVL72,将72个布莱克韦尔GPU和36个格蕾丝CPU整合到一个单一的液冷架尺度系统中,一个72-GPU NVLink域提供130个TB/s的GPU通信带宽.
- 高波段宽架规模互联使GPU能够作为一个统一的计算平台运行,使AI基础设施提供商能够高效地将万亿参数模型和其他在计算上集约的工作量缩放.
- 随着AI工作量转向大规模的基础模型培训、基因化AI和实时推论应用,需要紧密相联的加速器,云服务供应商和超规模机正在越来越多地部署架式GPU系统。
- 例如,2025年9月,微软报告说,其AI数据中心基础设施在一个单一的NVLink域内运行了包含72个NVIDIA Blackwell GPU的架子,提供1.8个TB/s的GPU到GPU带宽和14个TB的集合GPU内存.
- 随着AI模型在尺寸和计算要求上继续增加,转向具有高带宽网络,密集的GPU配置,以及高级冷却功能的综合架平面结构预计将加速,强化了架平面基础设施作为下一代AI数据中心的核心架构.
拉克规模GPU基础设施市场的关键驱动力是什么
- 基因AI,基础模型和高性能计算等的快速扩张,大大增加了对能以高带宽和低潜能连接出大量加速器的架式GPU基础设施的需求.
- 例如,在2025年11月,Google将其第七代Ironwood TPU提供给了云端客户,其加速器是为高容量,低纬度的AI推论而设计的,能够缩放为9,216个芯片在一个单超波多内.
- 超标机,云服务商,企业将高密度GPU机架整合到AI工厂,以加速模型培训,推论,科学计算,以及其他需要大量平行处理能力的工作量.
- 例如,在2026年6月,NVIDIA宣布Vera Rubin超级计算机能够在一个单机架中交付7个放出AI性能,自Dell Technologies,GIGABYTE,HPE,和Supermicro支持配置每个机架最多144个GPU.
- 由于人工智能工作量要求计算密度、内存带宽和互联性能越来越高,继续部署高密度的架子平台仍将是跨超规模和企业数据中心基础设施投资的主要驱动力。
是什么因素挑战着Rack-scale GPU基础设施市场的增长
- Rack规模的GPU基础设施需要大量资本投资GPU,高速联网,供电,液体冷却,以及专门的数据中心设施,比起传统的服务器架构,部署成本更高.
- 例如,2026年4月,国际能源机构报告说,AI服务器的功率密度在2020年至2025年期间增加了11倍,预计到2027年将再增加4倍,对电力基础设施和供应链造成额外压力.
- GPU机架功率密度的迅速增加也带来了与电力供应、电网连接、变压器和热管理能力有关的挑战,特别是在大型AI数据中心部署方面。
- 例如,在2024年10月,Vertiv为NVIDIA GB200 NVL72引入了7兆瓦的参考架构,每架支持可达132千瓦,说明了下一代架式GPU部署所需的大量功率和冷却基础设施.
- 资本需求高、电力密度受限以及对专用冷却和电网基础设施的依赖继续限制着快速部署,特别是在数据中心面临电力有限、电网连接时间长和基础设施瓶颈的情况下。
Rack-scale GPU基础设施市场如何分割
机架规模的GPU基础设施市场根据溶液类型,部署规模,冷却架构以及终端用户进行分解.
- 按解决方案类型
基于溶液类型,架式GPU基础设施市场被分入计算系统,联网系统,冷却系统,以及供电系统. 由于GPU服务器,AI加速器和高性能计算平台的部署越来越多,计算系统部分在2025年以52.0%的比重占据了市场主导地位. 计算系统构成架子尺度基础设施的核心组成部分,并支持AI模型培训,推论,高性能计算,以及大规模分析工作量. 基因AI和基础模型日益被采用,对高密度GPU配置的需求也越来越大. 这些系统集成了GPU,CPU,并计算模块,在紧凑的机架环境中提供大量的并行处理能力. 超规模云供应商和企业增加对加速计算基础设施的投资进一步支撑了需求。
冷却系统部分预计将在2026年至2033年的CAGR增长最快,为34.2%,其动力是GPU密度的提高和热能管理要求的提高。 下一代大赦国际加速器产生大量的热能,增加了在机架规模部署内对先进冷却技术的需求. 直取芯片液冷却因能高效地去除高性能GPU和CPU的热而逐渐被采用. 提高机架功率密度也鼓励数据中心操作员补充或取代传统的空气冷却系统. AI工厂和高性能计算集群的扩大进一步增加了对专门热管理基础设施的需求. 对数据中心能效的日益重视正在鼓励运营商投资于更高效的冷却架构.
- 按部署规模
根据部署规模,架子规模的GPU基础设施市场被分割成集群规模的AI工厂,多架吊舱,和单架. 集成规模的AI工厂部分在2025年占了44.0%的市场份额,同时加大了对大规模AI计算基础设施的投资. 集群规模的AI工厂将多个GPU机架整合到协调的计算环境中,能够支持高要求的AI工作量. 超规模者、人工智能开发者和企业越来越多地将这些架构用于基础模型培训、基因化人工智能和生产规模推论。 这些系统提供了高计算能力,同时使大量加速器能够作为一个集成平台运行. 先进的网络、电源分配、冷却和工作量安排进一步加强了它们对大型AI部署的适宜性。
由于对紧凑和可扩展的加速计算基础设施的需求不断增加,预计单机架部分在2026年至2033年的CAGR增长最快,为33.5%。 单架系统为企业和研究组织提供了专用的GPU能力而不需要大型集群的基础设施复杂性. 这些系统越来越适合AI推论,软件开发,分析,工程模拟,以及专门的计算工作量. 越来越多地采用本地化的人工智能处理也正在产生对紧凑的架式GPU部署的需求. 边际环境可以受益于单架系统,其中需要将计算资源定位在更接近数据源和用户的位置. 它们的模块化结构还使各组织能够根据工作量需求扩大计算能力。
- 通过冷却建筑
以冷却为主,将架子规模的GPU基础设施市场分入空气冷却机架基础设施,直通芯片液冷却机架基础设施,混合冷却机架基础设施,浸水冷却机架基础设施. 空气冷却架基础设施部分在2025年占据了市场57.0%的份额,其支持是其已建立的部署基地以及与现有数据中心基础设施的相容性。 空气冷却仍然被广泛使用,因为它可以在相对有限的基础设施改造下被整合到传统的数据中心环境中. 该技术还得益于既定的维修做法和广泛的辅助设备。 许多企业和低密度GPU部署继续使用空气冷却来加速计算工作量. 现有的数据中心在部署中密度GPU系统时,往往可以继续使用空气冷却基础设施. 然而,GPU功率密度的提高正在逐渐为空气冷却配置制造出限制.
混合冷却架基础设施部分预计将在2026至2033年达到33.6%的CAGR增长最快,因为需要平衡不同数据中心环境中的热能兼容性。 混合系统结合了空气和液体冷却,以适应高密度计算部署中不同热能要求. 这种结构使运营商能够在不完全取代现有空气冷却基础设施的情况下向液体冷却过渡。 增加GPU密度正在产生对能够支持常规和高性能计算组件的灵活冷却解决方案的需求. 混合结构还可以为混合生成数据中心设备提供更大的部署灵活性。 对人工智能基础设施的投资不断增加,这正在鼓励运营商采用随着计算要求增加而逐步形成的冷却技术。
- 按终端用户
在终端用户的基础上,架子规模的GPU基础设施市场被分割成云服务提供者,企业,政府和研究机构,电信供应商,以及边缘基础设施运营商. 云服务供应商部分在2025年占据了43.0%的市场份额,其驱动力是对GPU-as-a-Service、基因AI工作量以及超规模数据中心基础设施的需求不断增长。 云服务供应商需要具备大量的GPU能力,向客户提供AI培训,推论,机器学习和加速计算服务. 基因AI应用的迅速扩展正对云层环境中的按需GPU资源产生越来越大的需求. 超规模公司还投资于专门的AI基础设施,以支持日益复杂的基础模型和企业AI工作量. Rack-scale系统允许云提供商将计算,联网,冷却,和电力基础设施整合入可扩展的AI平台.
边缘基础设施运营商部分预计将在2026年至2033年的CAGR增长最快,为35.0%,其驱动力是对分布式AI处理和低纬度计算的需求不断增加. 边缘基础设施运营商正在部署更接近用户和数据源的加速计算资源,以降低延迟性并改进应用响应能力. 边缘AI的扩展,智能视频分析,自主系统,以及实时决策,正在增加对本地化GPU计算的需求. Rack规模的GPU系统可以在相对紧凑的基础设施环境中提供大量的计算能力.电信分布式数据中心操作员也越来越多地将人工智能工作量纳入边缘位置。 实时推算的需求日益增加,这加强了中央超规模设施外的高性能计算的需求.
哪个地区拥有Rack-scale GPU基础设施市场的最大份额
- 北美主导了架子规模的GPU基础设施市场,2025年收入份额最大,为42.0%,同时对超规模数据中心、AI基础设施和加速计算技术进行了有力的投资。
- 该区域还受益于广泛采用高密度GPU系统、先进的联网技术、液体冷却基础设施和大规模AI计算设施。 增加对基因AI、基础模型和超规模数据中心的投资,继续加强北美在全球市场的领导作用。
美国Rack级GPU基础设施市场透视
由于对超大规模数据中心、AI工厂和高密度GPU计算基础设施的投资不断增加,美国架式GPU基础设施市场正在出现强劲增长。 该国成熟的云计算生态系统,以及越来越多的先进的GPU架、高速网络和液冷技术的部署,正在推动云、企业和研究应用的需求。 此外,越来越多地采用遗传性人工智能、基础模型和人工智能推论工作量正在加速对可伸缩的架式计算基础设施的投资。
亚太Rack级全球PU 基础设施市场透视
亚太架式GPU基础设施市场预计将迅速增长,其动力是增加对AI数据中心的投资,扩大云基础设施,以及中国、印度和日本等国对高性能计算的需求增加。 越来越多地采用高密度GPU集群、液体冷却系统以及先进的联网技术,正在支持区域市场的扩大。 此外,对主权AI基础设施、超规模设施和本地化AI计算能力的投资正在加快云服务提供者、企业和研究机构的部署。
日本Rack级GPU 基础设施市场透视
日本架式GPU基础设施市场持续增长,原因是对AI中心、高性能计算和先进数字基础设施的投资不断增加。 云提供商,技术公司,和研究组织越来越多地采用高密度GPU系统进行AI模型培训,推论和科学计算应用. 此外,液体冷却、先进联网和标准化架式建筑的日益一体化,以及对大规模人工智能数据中心的重大投资,正在进一步促进日本的市场增长。
中国Rack级GPU基础设施市场透视
受AI计算需求增加,数据中心基础设施扩大,国内AI能力投资增加等驱动,中国架式GPU基础设施市场快速增长. 越来越多地采用大型GPU集群,液冷技术,高通量联网,以及跨云和技术公司的AI基础设施等,都极大地推动了市场需求. 此外,日益重视国内计算资源,AI模型开发,以及高级数据中心能力,正在将中国定位为亚太快克规模GPU基础设施产业中的领先市场.
英国Rack级GPU基础设施市场透视
在AI工厂投资增加、高性能计算和主权AI基础设施的支持下,英国的架式GPU基础设施市场正在稳步增长。 云供应商、技术公司和研究机构越来越多地部署先进的GPU系统正在推动市场增长,同时对可扩展和节能计算基础设施的需求继续增加。 此外,NVIDIA动力AI基础设施的扩大、先进的超级计算设施以及高密度GPU的部署正在加强英国作为欧洲AI关键基础设施市场的实力。
德国 Rack-scale GPU 基础设施市场透视
德国的架式GPU基础设施市场正在稳步扩张,因为德国工业基础强大,研究能力先进,并且越来越多地采用下一代AI计算基础设施。 企业、电信供应商和研究机构越来越多地利用高密度GPU系统进行工业AI、基础模型开发、科学计算和数字双子应用。 在液体冷却、AI云平台和rack-scale计算方面的持续进步,以及对主权AI基础设施的投资不断增加,进一步推动了德国的市场增长。
Rack-scale GPU 基础设施市场中哪些是顶级公司
架子规模的GPU基础设施产业主要由地位良好的公司主导,包括:
- NVIDIA公司(美国).
- 戴尔股份有限公司.(美国).
- 惠普企业发展有限公司(美国).
- 勒诺沃(香港)
- 超级微型计算机公司(美国).
- Cisco Systems股份有限公司(美国)
- (台湾)
- GIGA-BYTE技术有限公司(台湾)
- 藤津有限公司(日本)
- NEC公司(日本)
- Advantech有限公司(台湾)
- 泉田电脑股份有限公司(台湾)
- 威斯特龙公司(台湾)
- Wiwynn公司(台湾)
- Inventec公司(台湾)
- MiTAC计算技术公司(台湾)
- Hon Hai精密工业有限公司(台湾)
- Inspur电子信息产业有限公司(中国)
- 新H3C技术有限公司(中国)
- Vertiv集团公司(美国)
拉克规模GPU基础设施市场的最新发展是什么
- 2025年3月,NVIDIA宣布了它的"布莱克韦尔极地AI Factory"平台,以GB300 NVL72的架式解决方案为特色,旨在加速AI推理,代理AI,以及物理AI的工作量. GB300 NVL72将72个Blackwell Ultra GPU和36个NVIDIA Grace CPU集成到架式架构中,为大规模推论和培训提供了更高的计算能力. 这一发展凸显了该行业转向高度一体化的架式系统,能够支持日益复杂的人工智能工作量。
- 2024年10月,NVIDIA宣布正为"开放计算"项目提供其布莱克威尔平台设计的基础元素,包括GB200 NVL72机架结构的关键部分,计算和切换托盘设计,液体冷却规格,以及热环境要求等. 该倡议旨在支持开发开放、可扩展的数据中心技术并促成更高的计算密度和网络带宽。 这一发展支持了架式AI基础设施更广泛的标准化和创新.
- 2023年5月,NVIDIA公布了其MGX服务器规格,为系统制造商提供了一个模块化的参考架构,用于开发超过100个用于AI,高性能计算等加速工作量的服务器配置. 该架构被多家主要系统制造商所采用,旨在减少开发时间和成本,同时能灵活组合出GPU,CPU,联网和冷却技术. 这一启动加强了各数据中心之间可扩展的GPU部署所需的模块基础设施基础。
- 2022年9月,Supermicro推出其8U环球GPU服务器,包含8个NVIDIA H100 Tensor Core GPU,具有先进的气流,更高的热能,支持液冷. 该系统是为大规模AI培训,NVIDIA Omniverse,高性能计算工作量而设计的,同时支持了当前和下一代CPU和GPU. 这次发射表明,业界日益重视高密度GPU系统和AI基础设施的先进热管理技术。
- 2021年8月,NVIDIA宣布美国能源部阿尔贡国家实验室的"极地"超级计算机将使用跨越560个节点的2,240 NVIDIA A100 Tensor Core GPU来加速科学计算和AI工作量. 由惠普公司(Hewlett Packard Entertainment)所开发,该系统旨在将模拟和机器学习相结合,用于数据密集型的研究应用. 这一部署表明,AI和高性能计算工作量越来越多地使用大型GPU基础设施。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











