



全球呼吸一次性用品及可重複使用配件市場按產品類型(呼吸設備、監測設備、診斷設備以及耗材和配件)、最終用戶(醫院、診所、家庭護理機構和門診服務中心)進行細分——行業趨勢及至2033年的預測
全球呼吸器处置和可再利用的市场规模和增长率是什么
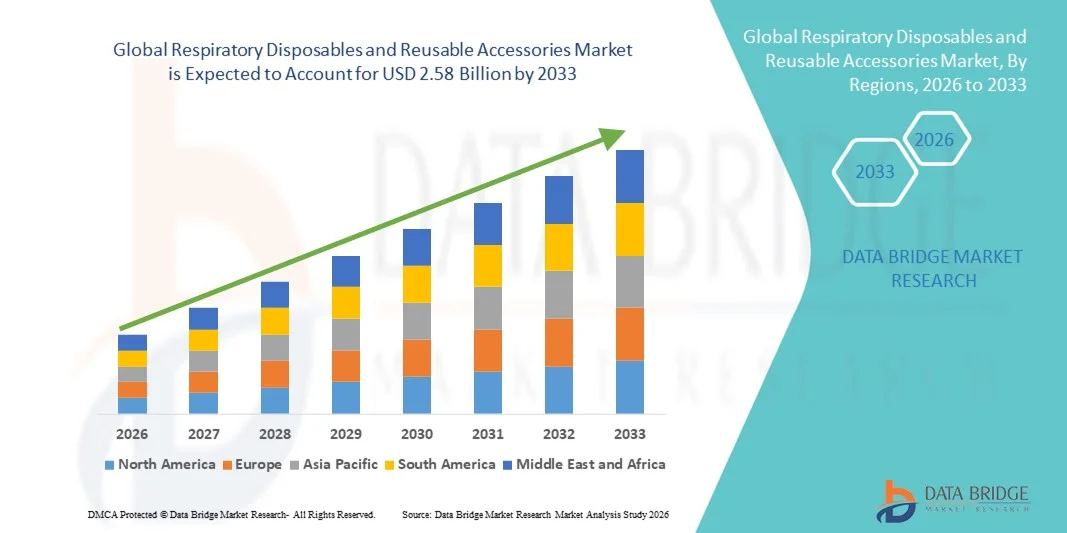
- 根据数据桥市场研究分析,全球呼吸道可支配性和可再用配件市场规模的价值为:2025年16.3亿美元并可望达到截至2033年25.8亿美元, 以美元计CAGR为5.91%.预测期间
- 呼吸道疾病日益流行、家庭护理和医院呼吸道疗法的采用增加以及呼吸道设备的技术进步,在很大程度上推动了市场增长。
- 此外,消费者和保健提供者对高质量、安全和方便的呼吸道消耗品和可再用配件的需求日益增加,这正在加速采用呼吸道处置和可再用辅助解决方案,从而大大促进该行业的增长。
市场大小和预测
- 市场价值(2025年):1.63亿美元
- 预期市场价值(2033年):2.58亿美元
- 预测 CAGR :5.91%
呼吸道可处置品和可再利用辅助产品市场的主要出口品是什么
- 呼吸一次性用品和可再用配件,包括口罩、管子、润滑剂包和其他相关消耗品,由于在控制感染、病人舒适度和治疗效率方面的作用,在家庭护理和医院环境中是呼吸护理中越来越重要的部分
- 呼吸道一次性用品和可重复使用配件的需求不断上升,主要是由于呼吸道疾病发病率上升,越来越多地采用家庭护理呼吸道疗法,以及对预防感染和病人安全的认识得到提高。
- 北美主导了呼吸道可支配性和可再利用配件市场,2025年收入份额最大,为43.5%,其驱动力是完善的保健基础设施、高额保健支出以及主要行业参与者的强劲出众,由于病人意识的提高和呼吸道护理设备的技术进步,美国呼吸道产品采用量大幅增长
- 亚太区域预计将是预测期内呼吸道可支配性和可再利用配件市场增长最快的区域,2025年市场份额为28%,而增加获得保健服务的机会、呼吸道疾病发病率上升、以及中国、印度和日本等国对家庭护理和医院呼吸道基础设施的投资增加则为这一增长提供了动力。
- 呼吸器部分在2025年占最大市场收入份额的46.5%,其驱动力是慢性呼吸道疾病(如COPD、哮喘和睡眠安眠等)的日益流行。
范围和呼吸处置以及可重复使用的辅助产品市场分割报告
|
属性 |
呼吸处理器和可再使用的辅助设备 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分割、地理覆盖和主要角色等市场假设的深刻见解外,由数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
呼吸处置和可再使用辅助市场的关键趋势是什么
由安全、舒适和效率驱动的强化收养
- 全球活性呼吸和可再用配件市场的一个重要和正在加速的趋势是越来越多地采用旨在提高病人安全、舒适和临床效率的产品。 这一趋势在医院、家庭护理场所和紧急护理中尤为突出,在这些地方,使用一次性和可再使用的呼吸道配件可最大限度地减少污染风险,同时确保病人持续护理
- 例如,鼻罐头、氧气口罩和通风电路越来越多地作为无菌可支配选项或可持久再利用的变体提供,使保健提供者在遵守严格的卫生规程的同时,能够根据病人的需要调整解决办法。
- 正在将先进材料、基因组设计和抗微生物涂层纳入呼吸道配件,以改善病人的舒适性、减少皮肤刺激并预防长期使用期间的微生物污染。
- 轻量级、灵活和可调整的组件的开发能够更好地适应不同的病人群体,包括新生儿、儿科、成人和老年病人,从而提高治疗坚持性和临床结果
- 与氧气流量仪表和CPAP/BipAP系统等监测设备的结合,正在进一步提高可用性和临床效率,使保健人员能够实时观察病人呼吸参数,并尽量减少处理
- 这种更加安全、舒适和高效的呼吸道配件的趋势从根本上改变了保健提供者的购买偏好,鼓励供应商创新和扩大产品供应
- 因此,Medline、Teleflex和ResMed等公司正在集中力量开发经人工设计、易于清理和临床验证的呼吸道配件,以提高病人的经验和业务效率。
- 越来越重视预防感染,特别是在重症监护单位和呼吸道大流行病期间,正在加速吸收一次性和单病人使用的呼吸道配件。
- 此外,环境可持续性方面的考虑正在推动采用寿命和消毒兼容性较长的可再使用产品,平衡临床安全和成本效益
- 家庭护理使用者越来越了解卫生、易于使用的呼吸道装置,这些装置在提供家庭有效治疗的同时需要最低限度的维修,这进一步加剧了这一趋势。
- 林业发展局、标准化组织和世卫组织等组织的监管准则和标准正在强化产品安全和质量,促使制造商创新并遵守严格的规格
- 总体而言,注重以病人为中心的设计、卫生和临床效率正在推动发达和新兴市场的增长,将呼吸器处置器和可再用辅助器件部分定位为呼吸护理解决方案的重要组成部分
呼吸处置和可再利用的附属设备
驱动程序
呼吸系统疾病发病率上升和保健开支增加
- 慢性呼吸道疾病,如COPD、哮喘和睡眠性阿普内亚等的发病率不断上升,加上急性呼吸道感染,是呼吸道可处置性和可再利用性市场的主要驱动力。 患者需要持续的氧气治疗、通风支持和其他呼吸干预,这为对高质量配件的持续需求提供了燃料。
- 例如,2024年3月,Teleflex为美国家庭护理患者扩展了氧气疗法配件组合,包括鼻罐头、氧气口罩和管套等,以适应患者人数不断增加的需要。
- 日益强调家庭护理解决方案和以病人为中心的疗法,正在推动采用方便用户的一次性和可再使用的呼吸道产品,以确保在医院环境外进行有效治疗
- 政府和私人保健支出在全球不断增加,使医院和诊所能够投资于先进的呼吸道护理配件,包括可再使用的通风线路和单用氧气输送系统
- 在发达区域,医院越来越多地用一次性单病人配件取代传统的多病人用具,以减少交叉污染风险,从而加强感染控制
- 轻量级材料的技术进步、人类工程设计和抗微生物涂层通过提高病人的舒适性和临床效率,进一步推动市场扩张
- 此外,公众认识运动和呼吸道健康教育正在鼓励早期诊断和治疗,间接支持对呼吸道配件的需求。
- 多个国家家庭护理氧气治疗和呼吸道干预的医疗保险覆盖面正在提高,使患者更容易获得优质一次性用品和可再使用的装置
- 医院感染控制协议、ICU扩展和新兴市场通风机的使用正在促使更多采用可靠的呼吸道配件
- COVID-19大流行病突出表明了呼吸辅助产品的重要性,导致加快采购和储存全球医院的一次性和可再用配件
- 总体而言,疾病发病率上升、保健开支增加以及强调病人的安全和舒适性是呼吸系统可处置性和可再用辅助性市场的主要增长驱动力
- 在医院基础设施和家庭护理解决方案持续投资的推动下,该部分预计将在2026年至2033年保持9.2%的强大CAGR
限制/挑战
高成本和监管合规挑战
- 与基本替代品相比,先进呼吸道一次性用品和可再用配件的成本相对较高,这可能会限制采用,特别是在新兴市场和对成本敏感的保健设施中。
- 例如,2023年8月,Medline强调指出,单病人使用通风线路和高档氧气管套带保费,这可能会限制较小的诊所或农村保健机构的采购。
- 遵守严格的管理标准,包括林业发展局的核准、ISO认证和CE标识,在时间、成本和产品开发周期方面对制造商构成挑战
- 此外,对可重复使用的配件进行绝育和维护的要求增加了操作的复杂性并需要工作人员培训,这可能会妨碍在资源有限的环境中广泛采用
- 环境可持续性与一次性使用一次性用品之间的平衡是另一个挑战,因为医院力求减少医疗废物,同时维持感染控制标准。
- 与先进的人类基因组设计、抗微生物涂层和与监测装置相融合有关的高成本进一步造成预算受限制的保健设施中的收养障碍
- 制造商还必须应对监管框架、进口限制和地方标准方面的全球变化,这些变化会减缓某些地区的市场进入
- 尽管存在这些挑战,病人对高质量、安全和有效的呼吸道配件的需求日益增加,迫使保健提供者采取创新解决办法。
- 对培训、绝育基础设施和合规管理的投资对克服收养障碍至关重要
- 正在逐步解决市场限制问题
- 持续创新,加上政府奖励和偿还支助,预计将在预测期间缓解成本和合规方面的挑战
总体而言,解决成本和监管挑战对于持续增长至关重要,确保不同医疗保健环境的患者能够获得安全有效的呼吸一次性用品和可重复使用的配件
呼吸处理器和可再利用的辅助产品市场如何分离
市场按产品类型和最终用户划分。
- 按产品类型
根据产品类型,呼吸器处置器和可再用辅助器件市场被分入呼吸器件,监测器件,诊断器件,以及消耗器和辅助器件. 呼吸器部分在2025年占了最大市场收入份额(46.5%),其动力是COPD、哮喘和睡眠安眠等慢性呼吸道疾病日益普遍。 医院和家庭护理机构正在优先考虑高质量的呼吸器设备,包括氧气集中器、CPAP/BipAP机器、照明器和通风器,以确保有效的病人护理。 先进材料、人类工程设计和预防感染技术的日益采用,进一步加强了需求。 此外,该部分的增长得到了医院扩建、家庭护理基础设施增加以及政府促进呼吸道护理无障碍的举措的支持。 由于呼吸器在维持生命的治疗和广泛的临床接受中发挥着关键作用,所以呼吸器仍然是首选. 由于持续的技术革新和保健设施的扩大,该部分预计将在2026年至2033年期间保持8.7%的CAGR。
2026至2033年,由于数字监测、远程保健解决方案和实时病人数据跟踪的日益一体化,监测设备部分的增长率预计将达到22.3%。 这些装置包括氧气饱和监测器、呼吸速率监测器和可穿戴的装置,这些装置可加强病人的安全并允许保健专业人员远程管理治疗。 预防护理意识的提高、非侵入性监测的技术进步以及家庭护理和诊所的收养有助于强劲增长。 对连通性保健解决方案的需求日益增加,特别是在扩大后远程医疗期间,进一步加快了采用。 此外,监测装置为个性化呼吸道疗法提供了重要的见解,使其在医院和家庭护理环境中日益重要。 它们与以云为基础的病人管理系统和电子健康记录相结合的能力提高了临床效率和病人的结果。
- 按最终用户
在最终用户的基础上,呼吸器处置器和可再利用辅助器械市场分为医院、诊所、家庭护理设施以及救护车服务中心。 2025年,医院占最大市场收入份额,为52.1%,原因是患者足出率高、ICU扩张以及需要高级护理的呼吸道紊乱病例日益增多。 医院大量投资于呼吸器、消耗品和监测设备,以确保病人不间断地接受治疗并遵守严格的感染控制规程。 保健开支增加、政府对医院基础设施的支持以及越来越多地采用先进的呼吸道技术是主要贡献者。 医院还得益于集中采购,使其能够获得各种高质量的呼吸道产品。 慢性病管理方案、应急准备倡议和监管合规要求进一步强化了该部分的主导地位。 随着呼吸器和以医院为重点的解决方案的持续创新,预计该部分在2026年至2033年期间将稳步增长7.8%。
由于以病人为中心的护理、远程监测和远程保健解决方案呈上升趋势,家庭护理设置部分预计将在2026年至2033年期间最快达到20.9%的CAGR。 家庭护理的采用得到以下方面的支持:改善家庭用氧疗法的保险覆盖面;增加易用呼吸道装置的供应;提高对呼吸道健康管理的认识。 便携式氧气集聚器,CPAP设备,以及家庭监测系统,使患者能够高效地管理睡眠阿普内亚或COPD等条件,减少出院. 老年人口的增加和慢性病的流行促进了家庭护理的大力采用。 方便、成本效益和病人的舒适是驱动需求的主要因素。 此外,远程医疗的整合使临床医生能够远程跟踪病人的进展,确保及时干预和优化治疗。 该部分的强劲增长反映了全球日益转向分散和个性化的呼吸道护理解决方案。
哪个地区拥有呼吸器处置和可再使用辅助市场的最大份额
- 北美主导了呼吸道可支配性和可再利用配件市场,2025年收入份额最大,为43.5%
- 受该区域完善的保健基础设施、大量保健支出和主要工业参与者的大力参与所驱动
- 市场正在大力采用先进的呼吸道护理装置,这得益于患者对呼吸道健康的认识的提高、便携式和医院级呼吸道产品的技术进步,以及对家庭护理和医院呼吸道解决方案的投资增加
美国呼吸器处置和可再用辅助产品市场透视
2025年,美国呼吸道可支配性产品和可再使用配件市场占北美最大的收入份额。 这一增长主要是由于广泛采用先进的呼吸道装置,包括一次性和可再使用的产品,以及病人对呼吸道健康的认识得到提高。 慢性呼吸道疾病发病率不断上升,加上家庭护理和以医院为基础的解决办法的技术进步,大大促进了市场的扩大。
欧洲呼吸器处置和可再用辅助产品市场透视
预计在预测期间,欧洲呼吸道可支配性和可再利用配件市场将大幅扩大。 增加保健支出、政府牵头的呼吸道疾病管理举措、慢性呼吸道疾病发病率上升以及医院和诊所对先进呼吸道设备的大量投资,主要促进了增长。
英国呼吸器处置和可再用辅助产品市场透视
预计在预测期间,联合王国的呼吸道一次性用品和可再使用的配件市场将稳步增长,辅以慢性呼吸道疾病病例增加,医院越来越多地采用技术先进的呼吸道装置,以及对家庭护理呼吸道解决办法的认识也不断提高。 强有力的保健系统和扩大家庭护理基础设施进一步推动了市场增长。
德国 呼吸器处置和可再用辅助产品市场透视
预计在预测期间,德国的呼吸道一次性用品和可再利用配件市场将在一个显著的CAGR市场扩大,辅以完善的保健系统,及早采用先进的呼吸道装置,并增加对医院和家庭护理呼吸道解决办法的投资。 病人意识的提高和政府对呼吸道疾病管理的倡议是关键的增长动力。
亚太呼吸器处置和可再用辅助产品市场透视
在2026-2033年的预测期内,亚太呼吸道一次性用品和可再使用配件市场将增长最快,达到24%。 中国、日本和印度等国的城市化程度不断提高,可支配收入不断增加,呼吸道装置技术进步等,推动了增长。 政府对保健基础设施的支持以及对医院和家庭护理呼吸系统解决方案的投资正在加速市场采用。
日本呼吸器处置和可再使用辅助产品市场透视
日本呼吸道一次性用品和可重复使用的配件市场正在稳步增长,原因是高度关注保健技术、人口老化以及医院和家庭护理机构对先进、方便用户的呼吸护理解决方案的需求不断增加。 提高病人对呼吸道健康的认识也正在推动市场增长。
中国呼吸道处置和可再用辅助产品市场透视
中国呼吸道人均可支配和可再利用配件市场占2025年亚太收入份额最大. 快速城市化、中产阶级人口不断上升、对呼吸道健康的认识不断提高、医院和家庭护理场所大力采用先进的呼吸道装置,推动了增长。 支持保健基础设施的政府举措和强大的国内制造商的存在正在进一步推动市场的发展。
哪些是呼吸处置和可再利用辅助市场中的顶级公司
呼吸处置和可再利用辅助工业主要由有良好基础的公司领导,包括:
- 解析器(美国).
- 飞利浦呼吸系统(荷兰)
- 地中海工业(美国).
- 贝克通·迪金森(美国).
- 希尔-罗姆控股(美国)
- 爱心融合 (美国).
- Drägerwerk(德国)
- 入侵公司(美国).
- 尼洪·科赫登(日本)
- Fisher & Paykel 保健(新西兰)
- Teleflex公司(美国)
- 马西莫公司(美国).
- 尼普罗公司(日本)
- 史密斯医学 (英国).
- 汉密尔顿医疗(瑞士)
全球呼吸处置和可再利用辅助市场的最新发展情况是什么
- 2023年4月,Masimo宣布,带有温度手持显示器的Rad‐G®获得了美国FDA 510(k)许可. 该装置将脉冲氧测量、呼吸率和无接触红外热测量结合在一个紧凑的单元,目的是加强多种护理环境的呼吸监测
- 2024年10月,外科间分公司推出了新的VT Select Bag-Valve-Mask(BVM)复苏器,用于应急和关键护理环境,其特点是临床精准,可使用性得到提高,可支配呼吸道配件的患者安全增强
- 2024年1月,ResMed启动了美国FDA I级召回因超过2 000万个设备的标签问题(磁铁干扰)而准备用于非入侵性PAP疗法的某些口罩;尽管不是彻底清除产品,召回强调了影响呼吸消耗品和配件的监管和质量考虑。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











