



全球一次性醫療器材再處理市場細分,按產品類型(I 類器械和 II 類器械)、價格範圍(高端和低/經濟型)、應用(普通外科、麻醉科、關節鏡和骨科、心臟病學、胃腸病學、泌尿科、婦科等)、類型(內部和外包)、最終用戶(醫院、 門診手術中心等)、分銷渠道(B2B 203 年和行業 203 年)
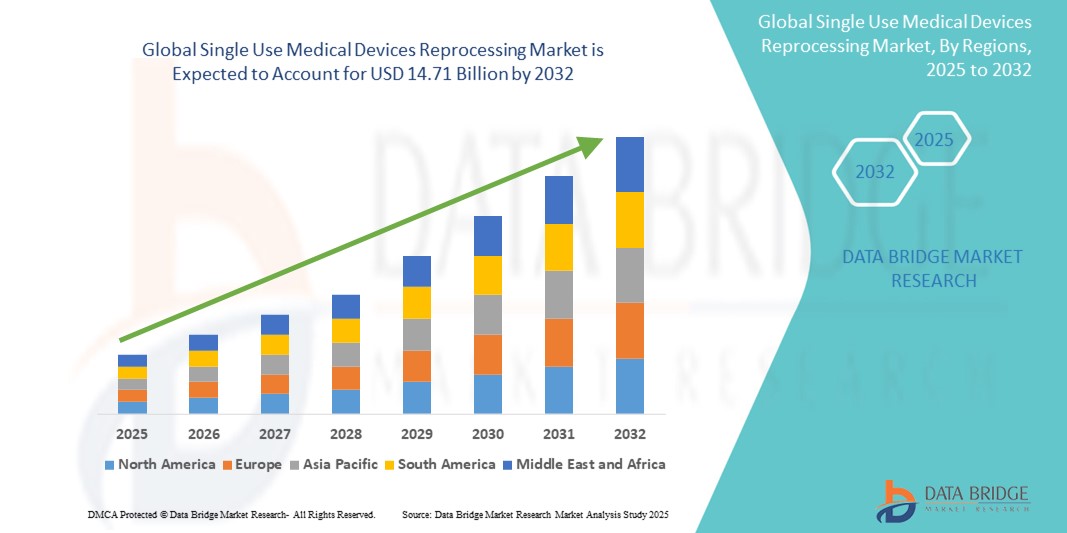
一次性醫療器材再處理市場規模
- 2024 年全球一次性醫療器材再處理市場規模為43.6 億美元 ,預計 到 2032 年將達到 147.1 億美元,預測期內 複合年增長率為 16.40%。
- 市場成長主要得益於成本效益型醫療保健解決方案的日益普及以及再處理技術的技術進步,從而導致醫院和臨床環境中對一次性醫療器械再處理的接受度不斷提高
- 此外,對可持續、合規且環保的醫療保健實踐的需求日益增長,使得一次性醫療器材再處理成為減少醫療廢棄物和優化資源利用的可行解決方案。這些因素共同加速了一次性醫療器材再處理解決方案的普及,從而顯著促進了該行業的成長。
一次性醫療器材再處理市場分析
- 一次性醫療器材再處理,包括對標有一次性使用的器械進行清潔、滅菌、檢測和重新包裝,由於其成本效益、安全性和環境效益,正日益成為醫院和外科中心現代醫療成本控制策略的重要組成部分
- 一次性醫療器材再處理需求不斷增長,主要原因是醫療保健提供者降低成本的壓力越來越大,醫療保健環境可持續性意識的增強,以及促進安全再處理實踐的有利監管框架
- 北美在一次性醫療器材再處理市場佔據主導地位,2024年其收入份額最高,達42.6%。其特點是醫療保健基礎設施廣泛、再處理方案的早期採用以及主要市場參與者的存在。美國在該地區處於領先地位,再處理器械利用率大幅增長,這得益於其成本效益措施和嚴格遵守FDA指南。
- 預計亞太地區將成為一次性醫療器材再處理市場成長最快的地區,預測期內複合年增長率為 17.5%,這得益於醫療保健支出的增加、越來越多地採用再處理來管理醫療廢物,以及中國和印度等新興經濟體的私人醫院網絡的擴張
- II 類設備在一次性醫療器材再處理市場中佔據主導地位,2024 年的市場份額為 57.4%,這歸因於這些設備為醫療保健提供者提供的更高的再處理潛力和顯著的成本節約,特別是在心臟病學和骨科等高容量專業領域
報告範圍及一次性醫療器材再處理市場細分
|
屬性 |
一次性醫療器材再處理關鍵市場洞察 |
|
涵蓋的領域 |
|
|
覆蓋國家 |
北美洲
歐洲
亞太
中東和非洲
南美洲
|
|
主要市場參與者 |
|
|
市場機會 |
|
|
加值資料資訊集 |
除了對市場價值、成長率、細分、地理覆蓋範圍和主要參與者等市場情景的洞察之外,Data Bridge Market Research 策劃的市場報告還包括深入的專家分析、定價分析、品牌份額分析、消費者調查、人口統計分析、供應鏈分析、價值鏈分析、原材料/消耗品概述、供應商選擇標準、PESTLE 分析、波特分析和監管框架。 |
一次性醫療器材再處理市場趨勢
“提高再處理方案的效率和自動化程度”
- 全球一次性醫療器材再處理市場的一個重要且正在加速發展的趨勢是智慧自動化技術與數位追蹤系統的整合,以簡化再處理工作流程並確保合規性。這種技術融合顯著提高了醫療機構的營運效率和可追溯性。
- 例如,先進的再處理系統現在可以透過條碼或RFID技術實現自動記錄和設備追踪,使醫院能夠監控每台設備的再處理週期,並確保其符合安全標準。同樣,智慧滅菌裝置可以向技術人員提供即時數據和警報,確保精準度並最大限度地減少人為錯誤。
- 整合到再處理工作流程中的數位工具可以學習使用模式,並幫助優化週期時間和資源分配,從而縮短週轉時間並減少設備停機時間。例如,一些集中再處理中心利用軟體驅動的系統來預測維護計劃並減少瓶頸。此外,自動警報和即時儀表板使醫療管理人員能夠快速做出明智的決策。再處理單元與醫院管理系統的無縫整合有助於集中控制滅菌、庫存和使用資料。透過單一介面,醫療服務提供者可以管理再處理設備的整個生命週期,追蹤成本節省,並確保遵守監管協議。
- 這種更智慧、直覺、連結的再處理系統趨勢正在從根本上重塑醫院處理醫療器械再利用的方式。因此,企業正在開發配備追蹤、分析和自動驗證系統的再處理技術,以滿足日益增長的品質、安全和成本效益需求。
- 隨著醫療保健系統越來越重視永續性、合規性和營運效率,已開發市場和新興市場對能夠與醫院 IT 基礎設施無縫整合的再處理解決方案的需求正在快速增長
一次性醫療器材再處理市場動態
司機
“醫療機構安全問題日益普遍”
- 醫療機構對安全問題的日益關注以及先進醫療基礎設施的加速採用是一次性醫療器材再處理市場需求成長的重要驅動力
- 例如,2024年4月,Onity公司(霍尼韋爾國際公司)宣布了基於物聯網的自助儲存安全技術的進展,並計劃將最先進的感測器整合到Passport鎖解決方案中。預計主要公司的此類策略將在預測期內推動一次性醫療器材再處理市場的成長。
- 隨著醫院和診所越來越意識到潛在的醫療相關風險,並尋求透過具有成本效益和可持續性的措施來加強保護,再處理的一次性醫療器材提供了品質保證、法規遵循和減少環境影響等先進優勢,為新的一次性設備提供了一個引人注目的替代品。
- 此外,永續醫療保健解決方案的日益普及,以及醫療實踐中對成本控制的追求,使得再處理設備成為現代醫院採購策略中不可或缺的組成部分。這些設備與現有系統無縫相容,並促進更環保的醫療保健運作。
- 低成本、最大程度減少醫療廢棄物以及在不犧牲性能的情況下符合監管標準等便利性,是推動公共和私人醫療保健領域採用再處理一次性醫療器材的關鍵因素。環保實踐的趨勢以及用戶友好的一次性醫療器材再處理解決方案的日益普及,進一步促進了市場的成長。
克制/挑戰
“對網路安全和高昂初始成本的擔憂”
- 圍繞互聯醫療系統(包括再處理管理平台)網路安全漏洞的擔憂,對更廣泛的市場滲透構成了重大挑戰。由於許多一次性醫療器材再處理市場解決方案依賴網路連接和軟體來追蹤使用情況和合規性,它們很容易受到駭客攻擊和資料洩露,這引發了醫院和監管機構對資料隱私和病患安全的擔憂。
- 例如,有關醫療保健物聯網系統漏洞的報告引人注目,導致一些機構不願採用與醫院 IT 網路整合的先進再處理和追蹤系統
- 透過強大的加密技術、安全的身份驗證協議和定期的軟體更新來解決這些網路安全問題,對於在醫療機構之間建立信任至關重要。 Stryker Sustainability Solutions 和 Vanguard AG 等公司在行銷中強調其安全合規的基礎設施,以安撫潛在客戶。
- 此外,與傳統採購流程相比,一些先進的一次性醫療器材再處理市場系統的初始成本相對較高,這可能會阻礙對成本敏感的醫療保健機構(尤其是在發展中地區或規模較小的診所)的採用。雖然基本的再處理方案已經變得更加經濟實惠,但諸如自動追蹤、品質驗證或機器人清潔系統等高級功能通常價格更高。
- 雖然成本正在逐漸下降,但可持續和先進的後處理技術的溢價仍然可能阻礙其廣泛採用,特別是對於那些沒有立即意識到長期成本節約和環境效益的供應商而言
- 透過加強網路安全措施、永續醫療保健實踐教育以及開發更實惠的一次性醫療器材再處理市場解決方案來克服這些挑戰對於持續成長至關重要
一次性醫療器材再處理市場範圍
全球一次性醫療器材再處理市場根據產品類型、價格範圍、應用、類型、最終用戶和分銷管道進行細分。
• 依產品類型
根據產品類型,一次性醫療器材再處理市場分為 I 類器材和 II 類器材。 II 類器材在 2024 年佔據了最大的市場收入份額,達到 57.4%,這得益於這些器材更高的再處理潛力以及為醫療保健提供者帶來的顯著成本節約。
受再處理簡單器械的接受度不斷提高的推動,I 類器械領域預計將在 2025 年至 2032 年間實現最快的複合年增長率 19.2%。
• 按價格範圍
根據價格區間,一次性醫療器材再處理市場細分為高端和低端/經濟型。由於中小型醫療機構的需求旺盛,低端/經濟型細分市場在2024年佔據了最大的市場收入份額,達到61.8%。
受優質再加工產品需求不斷增長的推動,預計 2025 年至 2032 年間,高端市場將以 17.5% 的最快複合年增長率成長。
• 按應用
根據應用,一次性醫療器材再處理市場細分為一般外科、麻醉科、關節鏡和骨科、心臟科、胃腸科、泌尿科、婦科等。由於可再處理器械的頻繁使用,一般外科領域在2024年佔據了最大的收入份額,達到26.9%。
預計心臟病學領域在 2025 年至 2032 年期間的複合年增長率將達到 20.1%,手術量大、成本節省,心血管疾病盛行率高。
一次性醫療器材再處理市場區域分析
- 北美在一次性醫療器材再處理市場佔據主導地位,2024 年的收入份額最大,為 42.6%,其特點是醫療保健基礎設施廣泛、再處理協議的早期採用以及主要市場參與者的存在。
- 受成本效益措施和嚴格遵守 FDA 指南的推動,美國在再處理設備利用率方面大幅成長,引領該地區
- 該地區受益於 FDA 的支持性指導方針和對減少醫療廢物日益增長的關注,這鼓勵醫院和外科中心採用再處理的一次性設備,以實現可持續性和成本效益
美國一次性醫療器材再處理市場洞察
2024年,美國一次性醫療器材再處理市場佔北美市場收入份額的80%,成為該地區最大的貢獻者。成長的動力源於醫院對經濟高效的手術器械需求的不斷增長、強大的第三方再處理公司以及對I類和II類器械再處理的監管支持。此外,由於醫院優先考慮成本控制和環境永續性,美國醫院內部和外包再處理專案的採用率較高。
歐洲一次性醫療器材再處理市場洞察
預計歐洲一次性醫療器材再處理市場在整個預測期內將以顯著的複合年增長率擴張,這主要得益於醫療支出控制和可持續性要求的不斷提高。歐洲各國都在積極採用再處理解決方案,以實現歐盟的廢棄物減量目標,尤其是在採用循環經濟實踐的醫院。外科部門的需求尤其突出,因為再處理的導管和骨科器械在經過驗證後會被廣泛重複使用。
英國一次性醫療器材再處理市場洞察
英國一次性醫療器材再處理市場預計在預測期內將實現顯著的複合年增長率,這得益於英國國家醫療服務體系 (NHS) 與第三方再處理商日益增長的合作關係,以及對可持續醫療實踐的投資不斷增加。人們對設備生命週期管理的認識不斷提高,以及英國藥品和保健產品監管局 (MHRA) 的監管愈加清晰,鼓勵醫院採用再處理技術來降低採購成本。
德國一次性醫療器材再處理市場洞察
預計在預測期內,德國一次性醫療器材再處理市場將以可觀的複合年增長率擴張,這得益於其強大的醫療保健體系、高水平的技術創新以及對醫療器材再處理標準(例如 DIN EN ISO 13485)的嚴格遵守。越來越多的醫院和診所選擇再處理的心臟和骨科器械,以降低營運成本,同時維持臨床療效。
亞太地區一次性醫療器材再處理市場洞察
預計2025年至2032年間,亞太地區一次性醫療器材再處理市場將以17.5%的複合年增長率維持最快成長。該地區的成長動力源於人們對永續醫療實踐的日益重視、成本敏感的醫療保健體係以及印度和中國等國政府的優惠政策。私立醫院的快速擴張以及第三方再處理服務的日益普及,共同構成了強大的市場潛力。
日本一次性醫療器材再處理市場洞察
2024年,日本一次性醫療器材再處理市場佔亞太地區市場份額的18.5%,這得益於高科技醫療基礎設施、人口老化以及對醫療器材安全性和再利用的強烈需求。再處理的手術和診斷器材在三級醫院廣泛應用,以減少醫療廢棄物,並符合國家永續發展目標。
中國一次性醫療器材再處理市場洞察
由於醫療改革的深入推進、快速城鎮化以及強大的國內製造能力,中國一次性醫療器材再處理市場在2024年佔據亞太地區42.6%的市場份額,佔據主導地位。對經濟高效的醫療服務的追求,加上一線城市集中式再處理中心的建設,正在加速公立和私立醫院對再處理技術的採用。
一次性醫療器材再處理市場份額
一次性醫療器材再處理產業主要由知名公司主導,包括:
- 強生服務公司(美國)
- 史賽克(美國)
- Medline Industries, Inc.(美國)
- 創新健康(美國)
- 阿爾霍(瑞典)
- SureTek Medical(美國)
- 先鋒集團(美國)
- NEScientific, Inc.(美國)
- ReNu Medical(美國)
- Jade Life Sciences Private Limited(印度)
全球一次性醫療器材再處理市場的最新發展
- 2023年2月,美國再處理商Northeast Scientific Inc.獲得FDA 510(k)批准,可對飛利浦IVUS Eagle Eye Platinum RX數位導管進行再處理。這使其成為首個獲得FDA批准的再處理數位血管內超音波導管,可在不影響臨床表現的情況下,為導管室顯著節省成本。
- 2022 年6 月,醫療器材再處理商協會 (AMDR) 發布了《一次性醫療器材再處理和再製造全球監管標準》。這份全面的路線圖協調了國際法規,並授權超過 19 個國家的監管機構將再處理安全地納入醫療保健系統。
- 2025年1月1日,丹麥頒布了一項經修訂的行政命令,正式允許根據MDR第17條重新處理一次性醫療器材。該法規要求再處理商必須加施CE標誌,使丹麥成為最早推廣永續再處理實務的國家之一。
- 2024年11月,歐盟委員會發布了第一份關於歐盟成員國MDR第17條實施的報告。該評估重點介紹了各國如何根據國家法律,採用安全合規的一次性器械再處理框架。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











