


全球存储区人工智能(AI)网络市场分割,通过提供(硬件和软件)、存储架构(仓储、物品存储和块存储)、存储中型(硬盘驱动和固态驱动)、终端用户(企业、政府机构、云服务供应商和电信公司)- 2033年工业趋势和预测
储存区人工智能网络市场规模和增长率是什么
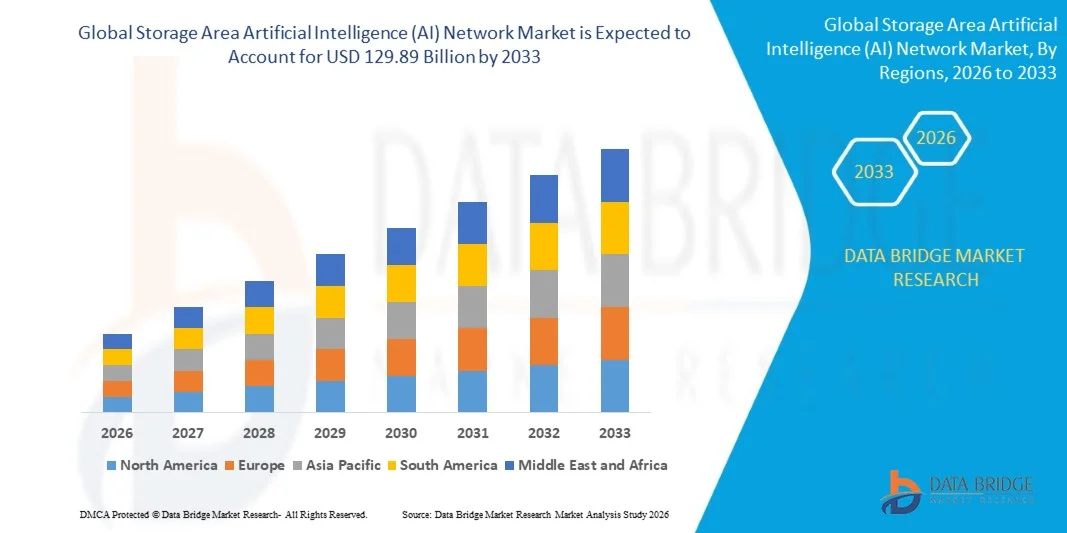
- 根据数据桥市场研究分析,存储区人工智能网络市场的价值为:2025年364.9亿美元预计将达到截至2033年,1,298.9亿美元,生长在一个从2026年到2033年CAGR为17.20%..
- 市场正经历着由AI驱动的数据存储解决方案日益被采用,企业数据量不断上升,云计算和数据中心迅速扩张,对可扩展、灵活和高性能的存储基础设施的需求不断增加所驱动的持续增长。
- 越来越需要更快的数据处理、自动化数据管理和智能存储优化,加之企业、云服务供应商、电信和政府组织越来越多地部署人工智能工作量,迫使企业采用先进的人工智能存储网络。 AI驱动的存储解决方案正在提高存储性能,可扩展性,预测性管理,以及总体数据基础设施的效率.
市场大小和预测
- 全球市场价值(2025):36.49亿美元
- (2033年):129.89亿美元
- CAGR预测(2026-2033):17.20%
- 2025年主要区域:北美
- 快速增长区域:亚太
储域人工智能(AI)网络市场的主要外卖是什么
- 北美主导了存储区人工智能(AI)网络市场,2025年收入份额最大,为40.1%,辅以先进的数据中心基础设施,强大的人工智能被采纳,以及主要技术供应商的存在.
- 亚太区域预计将是增长最快的区域,从2026年到2033年CAGR达到27.3%,由快速数字化转型、扩大数据量以及增加对AI和云基础设施的投资所推动
- 硬件部分在2025年占据了58.0%的市场份额,其驱动力是对能够支持密集AI工作量和大规模数据处理的高性能存储基础设施的需求不断增加
- 软件是增长最快的供货类型,预计将登记27.8%的CAGR,反映了对智能存储管理、自动化、预测分析以及软件定义的基础设施的需求激增。
- 文件存储部分主导了2025年33.3%收入份额的存储架构类别,主导者是广泛用于管理非结构企业数据,文档,媒体文件,以及AI数据集.
- 硬盘驱动器占2025年市场份额的46.3%,因其储存能力高、成本效益高和在大型企业和数据中心环境中的既定用途而更受欢迎
- 固态驱动部分是增长最快的存储介质类别,CAGR为27.6%,由AI工作量对高速和低常态存储日益增长的需要所驱动.
网络市场分割
|
属性 |
存储区域人工智能(AI) 网络关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值,增长率,分化,地域覆盖,主要角色等市场情景的深刻认识外,由"数据桥市场研究"负责的市场报告还包括深入的专家分析,地域代表性的公司生产和能力,经销商和合作伙伴的网络布局,详细更新的价格趋势分析和供应链和需求赤字分析等. |
什么是存储区人工智能网络市场的关键趋势
- 存储基础设施正从传统的数据储存库逐渐演变成AI-内在平台,能够加速数据存取,支持AI推论,并能够在企业环境中进行智能数据处理.
- 例如,2025年3月,NVIDIA推出了NVIDIA AI数据平台,这是一个将加速计算、联网和企业存储相结合的参考架构,以支持AI查询代理和企业数据的近实时推理。
- 该平台可以整合NVIDIA Blackwell GPU, Blue Field DPU,和 Spectrum-X 网络,NVIDIA报告最高可达1.6x更高存储性能,从BlueField基于存储处理的能耗降低50%.
- 存储提供商越来越多地将AI能力直接嵌入存储基础设施,以改善数据发现、工作量优化、安全和智能获取非结构企业数据。
- 例如,在2025年5月,NVIDIA宣布,DDN, Dell Technologies, HPE, Hitachi Vantara, IBM, NetApp, Nutanix, 纯存储, VAST Data,以及WEKA 正在基于NVIDIA AI Data平台开发由AI驱动的存储解决方案.
- 随着企业越来越多地部署代理AI和数据密集型的工作量,向AI本地存储架构的转变,数据管道的加速,以及智能存储管理预计将会加快,使AI能力成为下一代存储-区域网络的核心组成部分.
什么是存储区人工智能网络市场的关键驱动器
- AI工作量和企业数据量的迅速扩大,大大地增加了对高性能存储网络的需求,这些网络能够提供对AI培训、推论和分析所需的数据的可伸缩、低纬度访问。
- 例如,2025年11月,NVIDIA强调指出,预计企业到2028年每年生成近400个zattabytes的数据,预计新数据中约90%将无法结构化,对可扩展的AI-即期存储基础设施的需求会增加。
- 企业,云提供商,数据中心运营商正在整合高速联网,加速存储,智能数据管理,以减少计算资源与数据日益密集的AI应用之间的瓶颈.
- 例如,2025年3月,NVIDIA扩展了其NVIDIA认证存储程序,根据AI和高性能计算工作量的性能和可扩展性要求验证企业存储系统,并支持AI工厂更快的部署.
- 随着企业采用AI的速度加快,非结构化数据的数量不断增加,AI启用的存储网络仍将是改善数据获取、工作量绩效、可扩展性和基础设施效率的关键。
哪些因素挑战了储存区人工智能网络市场的增长
- 高级AI启用存储网络需要大量投资高性能存储硬件,GPU,DPU,高速网络,软件,以及专门的数据中心基础设施,部署成本不断提高.
- 例如,在2026年9月,NVIDIA对AI服务器系统的较高定价据报道可能会在印度将AI数据中心开发成本提高8-12%,AI服务器占AI数据中心建设总成本的一半以上. 硬件成本的提高可能给部署AI准备仓储和基础设施的小型运营商和组织带来额外的财政压力。
- 这些高昂的基础设施和集成成本可能限制中小企业的采用,特别是那些缺乏足够的信息技术预算、专业知识或现有高性能数据中心基础设施的组织。
- AI-ready存储的部署也带来了与电力消耗,冷却要求,网络升级,网络安全,数据迁移,以及与现有存储环境的整合相关的额外挑战.
- 例如,2025年2月,路透社报道,AI数据中心的快速增长给美国电网带来压力,数据中心电力需求预测到2028年将增加一倍,新的电网连接面临长时间的延误. 这些电力供应方面的限制增加了与部署能源密集型AI存储和数据中心系统有关的基础设施和操作挑战。
- 大量资本支出、基础设施的复杂性和对专门硬件、电力、联网和技术专门知识的持续需求继续制约着采纳,特别是在成本敏感的企业和经营遗留储存环境的组织中。
存储区人工智能(AI)网络市场如何分割?.
存储区人工智能网络市场在提供、存储架构、存储介质和终端用户的基础上进行分块
- 通过提供
在提供的基础上,存储区人工智能(AI)网络市场被分割成硬件和软件. 2025年,由于对能够支持密集AI工作量和大规模数据处理的高性能存储基础设施的需求日益增加,硬件部分占了市场的58.0%的份额。 专用硬件,包括高性能存储系统和加速联网组件,能使数据更快地在存储和计算资源之间移动. AI模型和数据密集型分析学的日益采用,正在增加对可缩放存储硬件的要求. 企业还正在投资于先进的存储基础设施,以降低耐用性并改进AI的工作量绩效. 在SSD,非挥发性内存,和以NVMe为基础的技术方面持续的创新进一步支持了硬件的采用. 数据量的增加和AI基础设施需求的扩大继续加强了该部分的支配地位。
由于对智能存储管理、自动化、预测分析以及软件定义的基础设施的需求不断增加,软件部分预计将在预测期间以27.8%的CAGR增长最快。 AI启用的存储软件可以优化数据放置,实现能力管理自动化,并改进工作量性能. 混合式和多云存储环境日益复杂,鼓励企业采用智能管理平台. 软件解决方案还可以提供预测性维护能力,帮助识别潜在的故障后再中断运行. AI和机器学习日益融入存储管理,进一步加强了采用
- 通过存储架构
基于存储架构,存储区人工智能(AI)网络市场被分入文件存储,对象存储和块存储. 文件存储部分在2025年以33.3%的股权支配了市场. 文件存储被广泛用于管理企业文件,数据集,媒体文件等无结构化信息. 其熟悉的分级结构使各组织能够很容易地将其与现有的企业应用程序和基础设施相结合。 越来越多的非结构数据正在产生对可获取和可扩展的文件存储的持续需求。 文件存储还支持跨业务功能和分布式环境的集中数据访问. 依赖大量企业文件集的AI应用程序日益被采用,这进一步支持了这个部分.
由于无结构数据和AI/ML数据集的迅速扩展,预计在预测期间,天体存储段的CAGR增长最快,为26.9%。 对象存储提供了高可伸缩性和耐久性,使其非常适合AI应用程序生成的大规模数据集. 其元数据能力还能够有效地组织和检索大量收集的图像、录像、文件和其他无结构的信息。 与云和混合储存环境的日益融合正在进一步加快采用。 AI在保健、金融、自主系统和其他数据密集型行业的应用正在产生对可扩展对象储存库的大量需求。
- 通过存储介质
在存储介质的基础上,存储区域人工智能(AI)网络市场被分割成硬盘驱动器和固态驱动器. 硬盘驱动器部分在2025年占了46.3%的市场份额,这得到了其高存储能力、成本效益和在大型企业和数据中心环境中的既定使用的支持。 对于储存大量数据而言,六氯代二苯仍然很重要,因为每兆字节的容量和成本是主要考虑因素。 越来越多的非结构化企业数据继续支持对高容量存储解决方案的需求。 基于HDD的基础设施也被广泛用于存档、备份和二次存储应用。 企业和数据中心运营商继续将HDD与性能较高的存储技术相结合,以优化基础设施成本.
固态驱动部分预计将在预测期间以27.6%的CAGR增长最快,其驱动力是AI工作量对高速和低常态存储的需求增加。 SSD提供比HDD更快的数据访问,使其特别适合AI培训,推断,分析,以及其他性能密集的应用. 以NVMe为基础的技术的日益应用正在进一步改善存储吞吐量并减少数据获取瓶颈。 云供应商和超规模数据中心越来越多地采用以闪光为基础的基础设施,以支持要求很高的人工智能应用。 对实时分析和快速处理大型数据集的需求日益增加,这正在进一步加快SSD的采用。
- 按最终用户
在最终用户的基础上,储存区人工智能网络市场被分割成企业、政府机构、云服务提供者和电信公司。 2025年,企业部门占了市场40%的份额,同时对高效数据管理、自动化和可扩展的AI-ready存储基础设施提出了越来越多的要求。 金融服务、保健、制造业、零售业和其他行业的企业正在迅速生成越来越多的结构化和非结构化数据。 AI-动力存储网络使各组织能够改善数据的可获取性并优化存储利用. AI驱动的分析技术的采用也增加了对高性能存储环境的需求. 数字转换和云层迁移举措正在进一步加强企业对智能存储基础设施的要求。
云服务供应商部分预计将在预测期间以28%的CAGR增长最快,其动力是云计算、基因AI和数据密集型工作量的迅速扩展。 云提供商需要高度可扩展的存储基础设施来适应日益增长的企业数据集和AI培训工作量. 越来越多地使用以云为基础的人工智能服务正在鼓励供应商扩大其数据中心存储能力。 人工智能存储还可以帮助云操作员优化容量利用,工作量布置,以及基础设施性能. 对灵活的现成存储模式的需求日益增加,这进一步支持了云平台的采用。
哪个地区拥有存储区域人工智能网络市场的最大份额
- 北美主导了存储区人工智能(AI)网络市场,2025年收入份额最大,为40.1%,辅以先进的数据中心基础设施,强大的人工智能被采纳,以及主要技术供应商的存在.
- 本区域还受益于对人工智能基础设施的大量投资、超规模数据中心的迅速扩展、高企业采用云计算,以及为人工智能工作量越来越多地部署高性能存储系统。 对可扩展数据基础设施和智能存储管理的需求不断增加,特别是在美国各地,这继续加强了北美在全球市场上的领导地位.
美国存储区人工智能(AI)网络市场透视
美国存储区人工智能(AI)网络市场因AI基础设施投资增加,超规模数据中心和高性能存储技术而出现强劲增长. 该国成熟的云计算生态系统,以及领先的AI、存储和技术公司的存在,正在推动企业、云、政府和电信应用的需求。 此外,AI生成和无结构的数据量不断增加,对低纬度和可扩展存储基础设施的需求也不断增加,正在加快采用AI驱动的存储网络,跨越数据中心和企业。
亚太存储区人工智能(AI)网络市场透视
亚太存储区人工智能网络市场预计将迅速增长,其驱动力是数字化程度的提高、数据中心能力的扩大以及中国、日本和印度等国对人工智能基础设施的投资增加。 云计算、基因AI和数据密集型应用日益被采用,对可扩展和高性能存储解决方案的需求也日益增加,这些都支持了区域市场的扩大。 此外,超规模数据中心的迅速发展和企业越来越多地采用人工智能技术,正在加速在商业和技术部门部署智能存储网络。
日本存储区人工智能(AI)网络市场透视
日本储存区人工智能(AI)网络市场由于AI技术投资增加、先进的数据中心基础设施和企业数字化转型而持续增长。 技术公司、企业和研究组织越来越多地采用高性能存储网络来支持AI的工作量、分析以及大规模数据处理。 此外,随着日本对先进数字基础设施的重视,云计算、先进联网和智能存储管理技术的日益融合,正在进一步促进市场增长。
中国储域人工智能 (AI)网络市场透视
中国储放区人工智能(AI)网络市场正在快速发展,其驱动力是AI的采纳增加,数据中心基础设施扩大,政府日益重视数字化转化和计算能力. 在云服务,企业,电信,技术等部门,AI带动的存储平台的部署越来越多,极大地推动了市场需求. 此外,国内人工智能基础设施投资的增加、非结构数据数量的增加以及超规模数据中心的迅速发展,使中国成为全球储域人工智能网络增长最快的市场之一。
英国存储区人工智能(AI)网络市场透视
英国存储区人工智能(AI)网络市场正在稳步增长,同时越来越多地采用AI基础设施、云计算和先进的企业存储技术。 增加对数据中心能力的投资以及对可扩展、安全和高性能存储解决方案的需求日益增加,正在推动市场增长。 此外,集成AI、自动化和智能数据管理技术正在提高存储效率和基础设施性能,使英国成为欧洲AI驱动存储解决方案的关键市场。
德国储存地区人工智能(AI)网络市场透视
德国储存区人工智能(AI)网络市场正在稳步扩大,原因是该国工业基础强大,数据中心能力先进并越来越多地采用AI和数字技术。 企业,云服务提供者,电信公司,研究机构越来越多地利用人工智能化存储网络进行数据管理,分析,高性能计算应用. 智能存储、云基础设施以及高速联网技术的持续进步,加上对工业数字化和数据基础设施的高度重视,正在进一步推动德国的市场增长。
储域人工智能(AI)网络市场的顶级公司是哪些
库区人工智能(AI)网络产业主要由地位良好的公司主导,包括:
- DNA(美国).
- NVIDIA公司(美国).
- NetApp股份有限公司(美国).
- 纯储股份有限公司.(美国).
- VAST 数据(美国).
- WekaIO有限公司(美国)
- Dell Inc. (美国).
- 惠普企业发展LP(美国)
- IBM公司(美国).
- 勒诺沃(中国)
- Hitachi Vantara有限责任公司(美国)
- 华伟科技有限公司(中国)
- 量子公司 (美国).
- 海口科技有限责任公司(美国)
- 微信科技股份有限公司(美国).
- Solidigm (美国).
- 阿里斯塔网络股份有限公司(美国)
- 超级微电脑股份有限公司 (美国).
- scality (美国).
- 库穆洛股份有限公司(美国)
储域人工智能(AI)网络市场的最新动态是什么?.
- 2025年5月,NVIDIA宣布,包括DDN,Dell Technologies,Hewlett Packard Entertainment,IBM,NetApp,Nutanix,纯存储,VAST数据,和WEKA在内的主要存储供应商正在以NVIDIA AI数据平台为基础开发由AI驱动的存储解决方案. 参考架构结合了加速计算,联网,和软件,帮助企业处理,索引,分类,并检索大量数据用于代理AI应用.
- 2025年2月,DDN引入了Infinia 2.0,这是一个软件定义的AI数据智能平台,旨在将数据统一跨数据中心和多云环境. 开发该平台是为了解决AI数据分析,模型培训,推论,和GPU效率要求,同时也为企业和云AI工作量提供智能自动化和实时数据服务.
- 2024年3月,NVIDIA演示了加速以太网联网与网络连接存储可如何改善企业取回-增强生成(RAG)的工作量. 测试显示,使用亚马逊S3的网络连接存储加速了数据摄入的36%,而DGX系统上直接附加的存储则凸显出高性能网络存储对企业AI应用越来越重要.
- 2023年11月,DDN推出了"Infinia",即下一代软件自定义存储平台,为企业AI,基因AI,大语言模型,和云工作量所设计. 该平台引入了多租期,自动提供数据,可缩放元数据管理,安全特性,以及对亚马逊S3对象存储的支持等功能,为数据日益密集的AI应用提供了基础设施基础.
- 2021年2月,华威在MWC上海推出了"Telco OneStorage解决方案"来帮助电信运营商建设面向未来的数据存储网络. 该解决方案提供了一个集中的存储资源库,高度自动化的智能数据管理,以及一个开放的架构,旨在随着电信数据量的不断扩大而减少存储仓并支助多云环境。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











