


按类型(Xenon光源、LED光源、卤光光源等)、产品配置(天花板上型外科照明系统、移动外科照明系统、墙上型外科照明系统、紧凑外科照明系统和模块外科照明系统)、终端用户(医院手术室、救护车外科中心等)、应用(心外科、神经外科、ENT外科、牙科外科、胃肠外科、妇科外科、Ano-回肠外科等) -- -- 2033年工业趋势和预测
外科光源市场概览
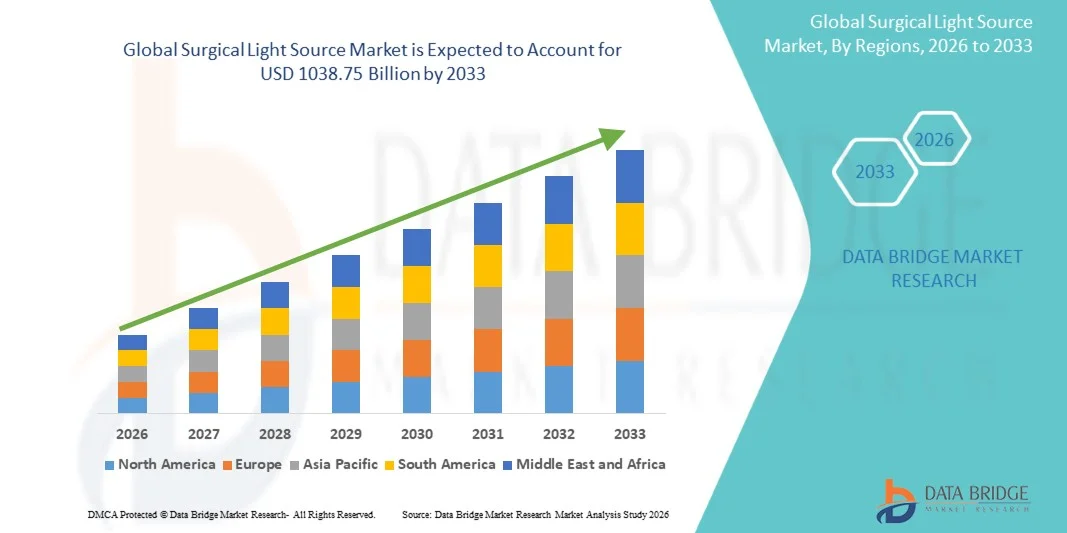
外科光源市场价值2025年820亿美元预计将达到截至2033年共计1038.75亿美元,生长在一个从2026年到2033年,CAGR为3.00%.由于对先进外科基础设施的需求不断增长,入侵性最小的程序数量增加,以及医院、流动外科中心和专科诊所迅速采用高性能照明系统,市场正经历持续增长。 外科光源在一般外科、矫形科、妇科、神经外科和心血管干预等复杂程序期间,在确保最佳可见度、精度和安全方面发挥着关键作用。 以LED为基础的照明系统、光纤技术和减少阴影能力方面的进步正在大大提高外科手术结果和业务效率。
慢性病的发病率不断上升、人口老龄化以及全球外科干预数量的增加,迫使保健提供者和医院管理人员从传统的卤素系统升级到先进的LED外科光源。 这些系统提供了更高的亮度,能效,更长的寿命,并减少了热能排放,使它们非常适合现代操作室. 此外,严格的感染控制标准和混合手术室的扩大正在进一步加快在发达和新兴的保健市场采用。
主要市场趋势和见解
- 北美主导了外科光源市场,2025年收入份额最大,为36.28%,辅以高度先进的保健基础设施,快速采用以LED为基础的外科照明系统,主要医疗器械制造商的强大存在,以及对手术室现代化和最低侵入性外科技术的持续投资.
- LED光源部分在2025年以48.67%的收入份额支配了市场,原因是能效较高、寿命延长、热能排放低、现代外科手术所需的照明质量提高
- 2026年至2033年,由于医院迅速扩张、外科手术量增加、保健开支增加以及中国、印度和日本的收养增加,亚太区域的CAGR增长最快,为7.4%。
- 天花板外科照明系统主导了产品配置部分,2025年占42.15%的比重,辅以其优化的阴影控制,增强外科能见度,并被广泛应用于高级手术室.
- 2025年,医院手术室仍是主要的最终用户部分,收入份额为46.38%,原因是病人大量流入,外科手术程序增加,三级保健医院基础设施不断升级。
- 心外科在2025年成为主要应用部分,占21.54%,这是因为在复杂和长时间的外科手术过程中需要高精度照明。
市场大小和预测
- 全球市场价值(2025):82.0亿美元
- (2033年):1038.75亿美元
- CAGR预测(2026-2033):3.00%
- 2025年主要区域:北美
- 最快增长区域:亚太
范围和外科光源市场报告分块
|
属性 |
外科光源密钥市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美 · 美国。 加拿大 墨西哥 欧洲 德国 法国 英国。 荷兰 瑞士 比利时 · 俄罗斯 · 意大利 • 西班牙 土耳其 · 欧洲其他地区 亚太 中国 * 日本 • 印度 韩国 新加坡 马来西亚 澳大利亚 泰国 印度尼西亚 菲律宾 亚太其他地区 中东和非洲 沙特阿拉伯 · 美国 南非 • 埃及 • 以色列 中东其他地区和非洲 南美洲 • 巴西 阿根廷 南美洲其他地区 |
|
关键市场玩家 |
• Getinge AB(瑞典) |
|
市场机会 |
· 集成LED和智能照明技术 扩大门诊手术中心 · 逐步采用小型入侵和机器人外科手术 |
|
添加数据信息集的值 |
除了对市场价值,增长率,分化,地域覆盖,主要角色等市场情景的深刻认识外,由"数据桥市场研究"负责的市场报告还包括深入的专家分析,地域代表性的公司生产和能力,经销商和合作伙伴的网络布局,详细更新的价格趋势分析和供应链和需求赤字分析等. |
外科光源市场趋势
趋势:LED和智能外科照明系统的技术进步
医院和外科中心越来越多地采用先进的LED型外科光源,结合了智能照明控制、阴影管理系统和色温调整功能,以提高外科手术精度并减少外科医生的疲劳。 现代操作室正在整合数字控制照明系统,允许无触摸调整,并与操作室管理平台无缝地整合. Stryker、STERIS和Dräger等主要制造商正在积极开发寿命超过5万小时的下一代LED外科照明系统,大大减少了维护成本、能耗和在高容量外科环境中的运行故障时间。 此外,越来越多地采用侵入性最小的外科手术,进一步加快了全球医院和专科外科中心对高性能外科照明解决方案的需求。
外科光源市场动态
主要市场驱动器:外科手术量增加和最小侵入程序扩展
全球外科手术程序迅速增加,特别是入侵性最小和精确的外科手术,大大推动了对提供高强度、无阴影照明的先进外科光源的需求。 根据保健利用趋势,慢性病发病率上升、人口老化以及获得保健服务的机会增加,每年造成数百万人接受外科手术。 医院和流动外科中心正在日益升级到以LED为基础的天花板外科照明系统,以支持心脏、神经外科、矫形和肠胃外科等复杂程序。 例如,美国和欧洲的主要医院网络正在迅速用先进的LED外科灯来取代常规卤素系统,以提高能见度,将能耗降低至60%,并提高手术室的外科精度。
关键限制/挑战:资本成本高和基础设施升级要求
外科光源市场的一个主要制约因素是先进外科照明系统,特别是集成天花板和模块化操作室照明解决方案带来的高额前期成本. 安装经常需要手术室的结构改造,与外科隆起相融合,并遵守严格的保健基础设施标准,大幅提升总体部署成本. 例如,具有成像和相机集成的完全一体化的外科照明系统,每个手术室可花费几千美元,使得中小型医院难以采用。 此外,持续的维护、绝育要求和定期系统升级进一步增加了所有权的总成本,限制了对价格敏感的保健设施的渗透,特别是在新兴经济体。
关键市场机会:智能OR系统的整合和AI-Enabled外科视觉
人工智能,IoT辅助操作室的整合,以及智能外科环境,为外科光源制造商提供了显著的增长机会. 目前正在开发AI辅助外科照明系统,以根据外科阶段和仪器检测,自动调整亮度,焦点和色温,提高精度并减少外科医生的工作量. 领先的医疗技术公司还注重将外科照明系统与实时成像平台,机器人外科系统,数据驱动的OR管理解决方案相融合. 例如,德国、日本和美国的先进医院越来越多地采用完全一体化的数字手术室,手术灯与内视成像和机器人辅助外科系统同步,使手术工作流程非常精确、高效和相通。
外科光源市场范围
外科光源市场根据类型,产品配置,终端用户,应用进行分解.
按类型
根据类型,外科光源市场被分入克能光源,LED光源,卤光源等. LED光源部分在2025年以48.67%的收入份额占据了市场主导地位,原因是能效较高、寿命更长、热能排放低、现代外科手术所需的照明质量得到提高。 医院和流动外科中心由于维护费用降低,业务可靠性提高,越来越多地从卤素和克农系统转向以LED为基础的外科照明。 该部分还受益于整个北美和欧洲的大规模运营室现代化方案。 对最低侵入性手术和高精度程序的需求日益增加,这进一步加强了收养。 此外,LED系统与智能OR技术和相机辅助外科环境的结合正在增强功能. 主要行为者不断进行产品创新,支持市场领导。 新兴经济体保健基础设施发展的不断增长也促进了需求。
Xenon光源部分预计将出现最快的增长,从2026年到2033年的CAGR为6.2%,其驱动力在于其高强度发光和在专业外科应用中的高色渲染能力. Xenon系统被广泛用于神经外科和心血管外科等复杂程序,其中深腔可见度至关重要. 尽管转向了LED技术,但是在高精度外科环境需要有重点地进行密集照明时,Xenon灯仍然很受青睐. 混合操作室中越来越多的采用支持需求增长。 新兴市场正在逐步采用Xenon系统,因为它们在专门环境下表现强劲。 对先进外科基础设施的投资不断增加,进一步支撑了增长。 x能灯效率的技术改进正在延长产品寿命周期. 三级保健医院的需求日益增加,也推动了全球范围的收养。
按产品配置
根据产品配置,市场分为天花板安装外科照明系统、移动外科照明系统、墙壁安装外科照明系统、紧凑外科照明系统和模块外科照明系统。 天花板外科照明系统部分在2025年以42.15%的收入份额主导了市场,其驱动力是其优越的定位灵活性,减少阴影能力,无缝地融入了现代操作室. 这些系统被广泛用于需要高精度照明的先进医院和外科中心. 它们支持心脏和神经外科等复杂的外科手术程序. 增加对医院基础设施升级的投资,支持了强劲的需求。 在拥有先进保健设施的发达地区,收养率特别高。 与外科相机和智能OR系统的整合正在增强功能. 这些系统为外科团队提供了改进后的人机工程学. 对最低侵入性手术的需求日益增加,这进一步加强了收养。
移动外科照明系统部分预计将增长最快,从2026年到2033年的CAGR增长为6.8%,其驱动力是对灵活和有成本效益的照明解决方案需求的不断增长. 这些系统在流动外科中心和急诊室得到广泛采用。 它们的可携带性和安装方便,使它们非常适合中小型保健设施。 增加门诊手术正在增加需求。 移动系统在农村和偏远医疗保健环境中也更受欢迎。 全球ASC不断扩大,进一步加快了增长。 技术进步正在提高亮度和流动性。 对分散的保健服务日益增长的需求正在支持收养。
按终端用户
在最终用户的基础上,市场分成医院手术室、流动外科中心等。 2025年,医院手术室部分占了市场的46.38%的收入份额,这是由于病人大量流入、基础设施先进和大力采用现代外科技术。 大型医院进行大量复杂的外科手术,需要先进的照明系统。 手术室的持续现代化正在驱动对LED外科灯的需求。 发达经济体强劲的保健支出支持部分领导。 医院越来越多地将智能照明与数字外科系统相结合。 高等教育和专科医院的需求特别大。 慢性病发病率的上升正在增加。 多专科医院的扩大进一步支持了增长。
救护车外科中心部分预计将增长最快,2026年至2033年的CAGR为7.1%,其动力是日益转向门诊和同日外科手术。 由于业务成本降低,ASC正在采用紧凑和移动外科照明系统。 病人越来越倾向于缩短住院时间,这增加了需求。 对亚足联基础设施投资的增加正在加速全球的采用。 这些中心正在新兴经济体迅速扩大。 成本效益和更快的恢复时间是关键的增长驱动因素。 增加最低程度的入侵程序进一步支持扩张。 政府对门诊护理模式的支持也有助于增长。
通过应用程序
根据应用情况,市场分为心外科,神经外科,ENT外科,口腔外科,胃肠道外科,妇科外科,无心外科等. 心血管外科部分在2025年以21.54%的收入份额支配了市场,这是由于复杂的心血管程序对精度和发光的要求很高. 心脏外科手术需要不间断的、无阴影的长时间照明。 心血管疾病的日益流行正在推动全球的外科手术。 医院正在投资建造先进的心脏手术室照明系统。 由于视觉效果较好,LED外科灯被广泛使用. 越来越多地采用最低侵入性心脏程序,进一步支撑着需求。 专业心脏中心的强大存在正在推动使用。 老年人口的增加正在增加心血管干预。
神经外科部门预计增长最快,2026年至2033年的CAGR为6.9%,由神经功能失调和与脑有关的疾病发生率上升所驱动. 神经外科手术程序需要极其精确和高强度的照明. 越来越多地采用最低侵入性脑和脊椎手术正在刺激需求。 医院正在整合先进的可视化和成像系统。 对神经外科基础设施的投资不断增加,有助于扩展。 肿瘤和脊髓损伤病例增加,手术程序也增加。 LED外科照明技术的进步提高了精度. 对专门神经外科中心的需求正在进一步推动增长
外科光源市场区域分析
北美主导了外科光源市场,2025年收入份额最大,为36.28%,辅以高度先进的保健基础设施,对外科技术现代化的大力投资,以及主要的医疗器械制造商的存在. 本区域还受益于高水平采用LED型外科照明系统、完善的医院网络以及使用综合可视化技术不断升级的手术室。 日益重视最小入侵手术、精确程序以及智能操作室解决方案,继续加强北美在全球市场上的领导地位。 此外,美国和加拿大各地的优惠偿还框架和强劲的保健开支正在进一步加快市场扩张。
美国外科光源市场透视
由于对先进外科基础设施的投资不断增加,复杂的外科手术程序日益增多,以及LED和混合外科照明系统的迅速采用,美国外科手术光源市场正在出现强劲增长。 国内发达的保健生态系统,加上全球医疗设备公司的强大存在,正在推动操作室技术的持续创新。 此外,日益强调病人安全、外科手术精确度和高能效的医院基础设施正在支持在医院和流动外科中心大规模采用先进的外科手术光源。
欧洲外科光源市场透视
欧洲外科光源市场仍然是全球收入的主要提供者,其驱动力是先进的保健系统、强有力的监管标准以及对医院现代化的持续投资。 该区域医院和专科外科中心越来越多地采用以LED为基础的综合外科照明系统。 德国、法国和意大利等国日益重视最低侵入性程序和高手术量,进一步支持了市场增长。 此外,主要医疗器械制造商的强大存在和对节能保健基础设施的强调继续强化了欧洲强大的市场地位。
英国外科光源市场透视
英国外科光源市场正在稳步增长,国家卫生服务基础设施投资增加、外科手术程序增加以及越来越多地采用先进的LED外科照明系统。 医院越来越多地利用现代照明技术更新手术室,以提高手术精度和效率. 此外,对最低侵入性手术和智能操作室解决方案的整合的需求日益增加,进一步推动了全国各地的市场扩张。
德国外科光源市场透视
德国外科光源市场由于强大的保健基础设施、先进的医院系统以及高水平采用创新医疗技术而稳步扩大。 德国医院和外科中心正在越来越多地整合以LED为基础的外科照明系统,以提高精度和能源效率。 医疗器械制造商的强大存在和对手术室现代化的持续投资进一步支撑了市场的增长。 此外,日益重视手术准确性和病人安全性,正在加强全国各地的需求。
亚太外科光源市场透视
亚太外科光源市场预计将在扩大保健基础设施、增加外科手术数量以及增加整个中国、印度和日本的保健支出的推动下迅速增长。 日益提高对先进外科技术的认识并增加获得保健服务的机会,大大推动了对现代外科照明系统的需求。 此外,私人医院和流动外科中心迅速扩大,有助于市场渗透。 政府加强保健系统并增加全球医疗器械公司投资的举措正在进一步加快区域增长。
日本外科光源市场透视
日本外科光源市场由于先进的医疗保健系统、越来越多地采用精密外科技术、以及对最低侵入性程序的需求增加而呈现出持续增长。 日本医院正在日益整合LED外科照明系统,以提高外科手术的准确性和业务效率. 大力搞好技术创新,机器人辅助外科手术,智能医院基础设施建设等,为市场平稳拓展作出了进一步贡献.
中国外科光源市场透视
中国外科光源市场在大规模医院建设,外科数量上升,政府大力支持医疗现代化的推动下,发展迅速. 城市和二级医院越来越多地采用以LED为基础的外科照明系统,极大地推动了需求。 此外,私人保健设施的迅速扩大、医疗旅游的增长以及对先进外科技术的持续投资,使中国成为全球增长最快的外科光源市场之一。
外科光源市场份额
外科光源产业主要由地位良好的公司主导,包括:
- Getinge AB(瑞典)
- STERIS plc(爱尔兰)
- 希尔-罗姆控股股份有限公司(美国)
- Stryker公司(美国)
- B. 布劳恩·梅尔松根集团(德国)
- Drägerwerk AG & Co. KGaA(德国)
- 菲利普·保健(荷兰)
- GE 保健技术公司(美国)
- 控制感染(瑞典)
- 天通有限责任公司(美国)
- Integra生命科学控股公司(美国)
- 明德雷国际医学有限公司(中国)
- 深圳明德瑞生物医学电子有限公司(中国).
- Eschmann设备(英国)
- 梅里瓦拉公司(芬兰)
- TRUMPF Medizin Systeme GmbH + Co. KG(德国)
- A-Dec Inc. (美国).
- Shinva医疗器械有限公司(中国)
- 美地兰企业公司(台湾)
- 马克特(Getinge集团的一部分)(瑞典)
- KLS Martin集团(德国)
- STERIS仪器管理服务(美国)
- 博维医疗公司(美国).
- 亚米克公司集团(加拿大)
- 医院医疗技术股份有限公司(德国)
- Simeon Medical GmbH & Co. KG(德国)
- Oricare Inc. (美国).
- 天生欧洲(德国)
- 鹰口集团 (美国).
- 泽克纳克医疗系统(德国)
外科光源市场的最新动态
- 2024年1月,Getinge AB宣布推出一款以改进LED技术为特色的新型先进外科照明系统,强化了亮度控制,以及手术室的机能设计. 该解决方案的目的是提高手术可见度,减少热能排放,支持精准程序,加强Getinge在综合手术室解决方案中的组合
- 2025年9月,希尔-罗姆控股股份有限公司引入了与以IOT为主的控制整合的智能外科照明系统,使外科医生能够远程地调整光强度,色温,定位. 该系统的开发是为了在医院和流动外科中心的复杂手术过程中提高工作流程效率并增强可视化能力
- 2025年10月,Skytron LLC推出了下一代节能天花板挂起外科光线,设计上改进了色渲染,延长了运行寿命并推进了影子管理. 该产品针对心血管和矫形外科应用,其中精密照明对程序的成功至关重要
- 2025年11月,Getinge AB将其移动外科照明系统的部署范围扩大到了亚太市场,重点是手术室基础设施有限的医院. 这一扩展旨在改善外科手术的可获性,支持新兴保健系统对灵活和便携式照明解决方案的不断需求
- 2025年12月,Drägerwerk AG & Co. KGaA推出了一个综合手术室照明解决方案,将外科灯光与先进的可视化技术相结合,用于最小侵入外科手术. 该系统旨在提高外科手术精度和支持数字连接手术室环境
- 2026年1月,Stryker Corporation推出下一代LED外科照明系统,具有可调整强度并增强阴影控制能力. 该系统的开发是为了提高复杂外科手术的照明质量,并加强Stryker在先进手术室技术方面的领导作用。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











