



全球醫用聚丙烯網片市場細分,按產品類型(不可吸收醫用網片和可吸收醫用網片)、類型(造口袋、腰帶和束帶、粘合噴劑、造口保護罩)、疾病類型(癌症、憩室炎、潰瘍性結腸炎、克羅恩病及其他)、應用(疝氣修復術、創傷或手術
外科聚丙烯的市场规模和增长率是什么
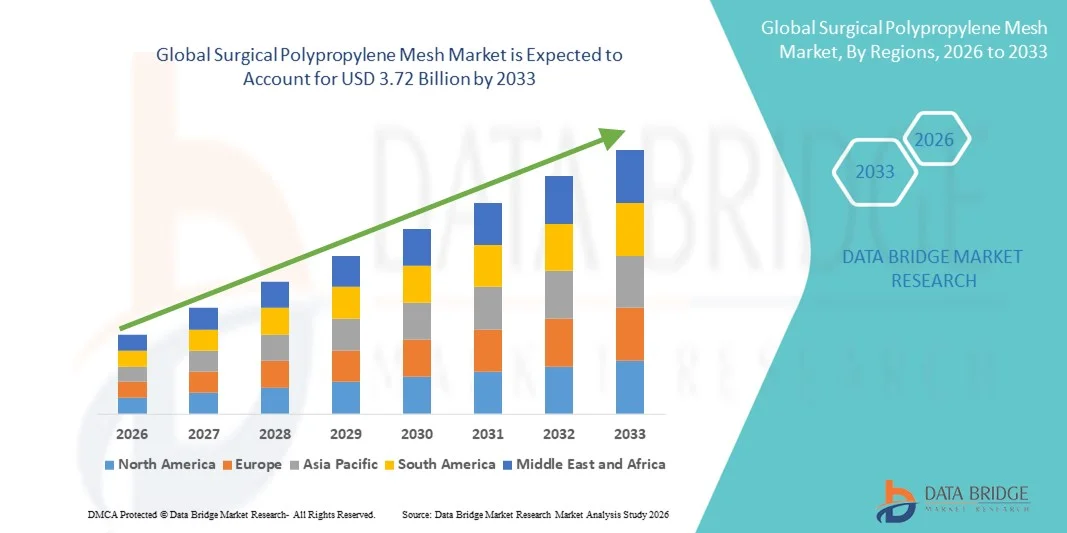
- 全球外科多丙烯市场规模2025年26.8亿美元并可望达到到2033年,达到37.2亿美元, 以美元计CAGR为4.20%预测期间
- 市场增长主要是由于外科修复和瘘管治疗程序的日益采用和技术进步,导致对医院和流动外科中耐用、轻量和生物相容的网状植入的需求增加
- 此外,外科医生和医护人员对有效、成本效益高和耐久的瘘管修补方法的需求日益增加,这正在建立手术聚丙烯网,作为草管和软组织强化程序的首选。 这些趋同因素正在加速采用外科聚丙烯杂酚溶液,从而大大地推动了该行业的增长。
外科多丙烯市场的主要外出品是什么
- 外科多丙烯网(外科多丙烯网膜)是一种被广泛使用的合成植入物,用于修复hernia和软组织强化,由于其强度,耐久性以及支持医院和门诊外科机构组织整合的能力,在现代外科手术程序中越来越重要.
- 对外科聚丙烯甲状腺素的需求不断上升,主要由以下因素所助长:肝炎病例增加;侵入性最小的外科手术数量增加;越来越偏好提供更快恢复和降低复发率的网状修复技术
- 北美在外科聚丙烯网球市场占主导地位,2025年收入份额最大,为42.3%,得到先进的保健基础设施、大量外科手术程序、主要医疗器械制造商的大力出众以及医院和外科中心越来越多地采用侵入性最小的外科瘘修复技术的支持
- 预计在预测期间,由于保健投资增加、外科手术量增加、对网状修复福利的认识提高,以及新兴经济体扩大获得先进外科护理的机会,亚太区域将成为外科聚丙烯网膜市场增长最快的区域。
- 2025年,由于长期耐久性和强力组织整合,非吸收性外科网路段广泛用于肝脏修复手术,占市场收入份额的68.4%。
范围与外科聚丙烯
|
属性 |
外科聚丙烯酸酯 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分割、地理覆盖和主要角色等市场假设的深刻见解外,由数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
外科多丙烯市场的关键趋势是什么
通过高级网格设计和最小侵入技术增强外科结果
- 全球外科聚丙烯网球市场的一个显著而加速的趋势是,越来越多地采用先进的网球材料并改进外科技术,以支持最低侵入性手术和病人更快的康复
- 例如,全世界外科医生越来越多地使用轻量级、大型聚丙烯甲酸酯来修复肝炎并重建盆盖,这比起更古老的网盖设计,提供了更好的组织整合和减少术后并发症。
- 生物吸收和复合网状材料的开发也越来越具有牵引力,改善了生物相容性并减少了长期疼痛和发炎的风险。
- 此外,人们越来越倾向于手帕和机器人辅助的网状植入,从而可以进行更小的切口,减少住院时间并更快地恢复正常活动。
- 改进网状涂层、加强固定方法以及解剖设计网状结构的趋势,正在使草药和盆腔底部手术得到更精确的放置和更长期的结果。
- 总的来说,这些创新正在通过支持更安全、更有效的外科手术结果和提高病人的生活质量来加强市场。
外科多丙烯市场的主要驱动力是什么
全球Hernia和Pelvic地板疾病发病率上升
- 全世界日益增多的发作性肝炎和骨盆底部疾病是手术多丙烯市场的主要驱动因素。
- 例如,皮炎、腹壁缺陷和骨盆器官发作等病例增加,特别是在老年人口中,增加了对外科网路产品的需求。
- 病人和保健专业人员对早期诊断和有效外科治疗的认识得到提高,这也支持了市场的增长。
- 此外,医院和流动外科中心越来越多地采用侵扰性最小的泌尿修复程序,因此需要提供耐久性和灵活性的高级聚丙烯网膜产品。
- 发展中区域外科基础设施的扩大和选择性外科手术数量的增加也促进了市场的增长。
- 总体而言,这些因素正在增加全球保健系统对高品质外科聚丙烯杂质产品的需求。
限制/挑战
B. 监管问题和再生后并发症
- 与外科网路产品有关的监管检查和安全问题对市场增长构成重大挑战
- 例如,关于慢性疼痛、感染、网状迁移和粘合等与网状有关的并发症的报告引起了患者和保健提供者的关切。
- 在一些区域,严格的监管要求和产品召回导致制造商的遵守成本增加,产品批准速度放慢
- 此外,针对网状并发症的病人诉讼和负面宣传影响了某些地区的市场信心。
- 需要广泛的临床数据和长期结果研究来证明安全和有效性,这也限制了某些市场的快速采用
- 通过改进网目设计、加强临床证据和严格质量控制来克服这些挑战,对于全球外科聚丙烯市场持续增长至关重要
外科聚丙烯甲基苯丙烯市场如何分离?.
市场按产品种类,种类,疾病种类,应用,最终用户划分.
- 按产品类型
根据产品类型,外科聚丙烯甲苯市场被分出为非自取性外科网和可吸收外科网. 2025年,由于长期耐久性和强力组织整合,非吸收性外科网路段在草腺修复手术中广泛使用,占市场收入份额的68.4%。 外科医生普遍倾向于使用不可吸收的聚丙烯杂交药,因为它们的抗拉强度高,在腹膜修复过程中的复发率也很低. 该部分得益于既定的临床指南和各种网格尺寸和配置的广泛提供。 此外,在开口和腹腔性肝炎修复中通常使用非吸收性中枢,导致需求量高。 在全球范围,日益增多的母乳腺外科手术和发达和新兴市场越来越多的采用进一步支持了增长。 外科医生对产品很熟悉,长期临床数据也加强了市场支配地位。 总体而言,由于经证实的性能和高临床接受度,非吸收网仍为领先部分.
预计可吸收的外科网路段将在2026年至2033年期间最快达到19.8%的CAGR,其动力是越来越倾向于临时加固并减少长期并发症. 被污染或高风险的外科手术环境中越来越多地使用可防腐膜,永久植入可能导致感染或并发症。 生物吸收材料的进步和越来越多的临床证据也支持这一部分,支持它们在特定的hernia修复病例中使用。 对最低侵入性手术的需求不断增加,病人更喜欢减少术后并发症,这进一步助长了收养工作。 此外,制造商增加研究和产品开发预计将扩大产品组合。 总体而言,由于安全情况改善和临床应用扩大,可吸收网状物预计会迅速增长。
- 按类型
根据型号,外科聚丙烯甲基化市场被分出为斯托玛袋,皮带和rd,胶体喷雾,以及斯托玛卫士. 骨骼袋部分占2025年最大市场收入份额的45.7%,原因是骨骼外科手术数量上升和结肠道疾病发病率上升。 Stoma 袋是骨髓切除术或麻痹切除术患者必需的术后配件,通过提高患者的认识和获得保健服务,支持他们的需求。 该部分受益于持续的产品创新,包括气味控制和皮肤友好材料,改善病人的舒适性和坚持性. 增加家庭保健支助和提供各种类型的服务也有助于市场主导。 此外,越来越注重病人的生活质量和便利性,支持持续的需求。 总体而言,骨骼袋仍然是主要部分,因为它们在骨骼切除护理方面发挥着关键作用。
皮带和带状部分预计将在2026至2033年间出现17.6%的最快CAGR,受手术后支持和腹部压缩产品需求上升所驱动. 腰带和腰带被广泛使用,经过了hernia修复和腹部外科手术,以提供支撑,减轻疼痛,改善恢复. 病人越来越喜欢非侵入性支助装置,外科手术后康复方案中越来越多地采用这种装置,这些都有助于市场的增长。 此外,加强外科医生和病人对手术后护理的认识正在刺激需求。 由于有先进的材料和人类基因组设计可以改善舒适性和可用性,这一段也得到了加强。 总体而言,由于日益重视术后恢复和支持,皮带和rd会快速增长.
- 按疾病类型
根据疾病类型,外科聚丙烯甲基苯丙烯市场被分化为癌症、分泌性肺炎、溃疡性胆炎、克罗恩病等。 2025年,由于腹部hernia病例高发和临床上强烈倾向于在修复过程中强化网状体,与hernia有关的疾病部分占据了最大的市场收入份额52.1%。 Hernia修复是聚丙烯网膜最常见的应用,全球越来越多的hernia外科手术支持了分块支配. 各种网状图的提供和强烈的临床结果进一步促成了高采纳率。 此外,老年人口不断增加,肥胖和身体紧张等生活方式因素也使患上癌症的人数增加。 总体而言,由于外科手术量大,而且有既定的治疗规程,与遗传有关的疾病仍然是网状需求的主要驱动因素。
癌症部分预计将在2026年至2033年达到15.9%的最快CAGR,其驱动力是需要进行腹壁重建和加固的癌症手术不断增加. 子宫颈癌发病率的上升和外科手术的增多,促使癌症相关手术对聚丙烯网膜的需求增加。 此外,外科手术技术的进步以及更加注重改善术后结果,都有助于收养。 增加获得保健服务的机会和增加对癌症治疗基础设施的投资也促进了增长。 总体而言,由于外科手术增加,在重建程序中扩大使用网格,预计癌症部分将迅速增长。
- 通过应用程序
根据应用情况,外科聚丙烯甲基苯丙烯市场被分解为肝脏修复,外伤或外科外伤等. 肝脏修补部分占2025年市场收入份额最大,为61.3%,原因是肝脏手术量大,临床上强烈倾向于网状强化. 聚丙烯网膜因其耐久性和强的组织结合性而被广泛用于开口和大肠道外膜修复程序。 这部分人受益于日益增加的发作、肥胖率的上升以及老年人口的增加。 此外,提高对侵入性最小的草药修复技术的认识有助于收养。 强有力的临床证据和长期成功率进一步强化了市场支配地位。 总的来说,由于大手术量和既定的治疗规程,治疗性肝炎仍然是主要的应用。
创伤或外科外伤部分预计将在2026年至2033年达到14.7%的最快CAGR,其驱动力是对腹壁重建和伤口加固程序的需求不断增长. 需要组织支持的外伤和外科并发症的增多正在助长收养。 此外,外科网路技术的进步和先进网路产品供应的增加也支持了增长。 对改善伤口愈合结果和减少术后并发症的日益重视也促进了局部增长。 总体而言,创伤或外科手术的应用预期会迅速增长,原因是增加了外科手术干预,在重建外科手术中扩大了使用网格。
- 按终端用户
在最终用户的基础上,外科多丙烯市场被分成医院和诊所、流动外科中心等。 2025年,医院和诊所部分占市场收入份额最大,为72.5%,原因是在医院环境中做了大量外科手术,并大力采用网状草药修复。 医院由于其先进的外科基础设施、训练有素的外科医生和高病人数量,是主要的终端用户。 该部分受益于强有力的采购系统和对外科护理设施的持续投资。 此外,越来越多的肝脏外科手术和腹部重建程序支持了增长。 专门的外科手术队和高病人流入进一步加强了市场支配地位。 总的来说,医院仍然是主要的最终用户,因为它们有能力进行复杂的手术和大量手术。
流动外科手术中心部分预计将在2026年至2033年期间最快达到16.2%的CAGR, 其动力是门诊性hernia修复程序日益增多并日益转向日托手术。 急救中心正在扩大外科手术能力,并由于成本效益和提高病人的方便性而采用先进的网状产品。 越来越偏好最低侵入性程序和更快的恢复时间支持增长。 此外,增加获得保健服务的机会和增加门诊设施的数量也增加了需求。 总体而言,由于门诊手术量增加和越来越多的采用先进的外科网路产品,流动外科中心预计将迅速发展。
哪个地区拥有外科多丙烯市场的最大份额
- 北美在外科聚丙烯网球市场占主导地位,2025年收入份额最大,为42.3%,得到先进的保健基础设施、大量外科手术程序、主要医疗器械制造商的大力出众以及医院和外科中心越来越多地采用侵入性最小的外科瘘修复技术的支持
- 该区域的高保健支出和完善的外科设施有助于广泛使用聚丙烯网膜来修复家颈和修复腹壁。 北美还受益于对外科医生的强有力的临床采纳和高级培训方案,这些方案提高了对网状产品的需求。 此外,主要市场参与者的存在和强大的分销网络进一步支持了市场增长
- 由于人口老化和肥胖率而导致的发作率上升,导致外科手术量增加。 网格技术,包括轻量级和复合网格技术的持续创新也正在推动收养。 总体而言,北美仍然是主要市场,原因是临床接受能力强,外科护理基础设施先进
美国外科聚丙烯甲基市场透视
美国外科聚丙烯网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间网间 美国是聚丙烯网状物的主要市场,因为高水平地采用了入侵性最小的草酰胺修复程序并进行了有力的临床研究,支持了网状物的使用. 增加外科手术量,提高对网状修复效益的认识,以及更加注重改善手术后结果,正在推动市场扩张。 此外,强有力的报销政策和先进的医院系统支持了更高的利用率。 主要设备制造商的存在和广泛的分销渠道进一步加强了市场增长。 总体而言,由于先进的保健设施和高手术率,美国领先市场.
欧洲外科聚丙烯
在整个预测期间,欧洲外科聚丙烯网膜市场预计将在相当大的CAGR扩展,其动力是外科手术量的增加、强大的保健基础设施以及越来越多地采用最低侵入性程序。 本区域受益于先进的医疗设施和外科医生对网状肝炎修复的高度认识。 此外,老年人口不断增长并出现越来越多的发病病例,也支持需求。 欧洲国家还看到对保健和外科技术的投资不断增加,为市场增长作出了贡献。 此外,支持将聚丙烯甲基丙烯用于草酰胺修复的强有力的临床证据可加强收养。 总体而言,由于手术量大和临床接受程度高,欧洲仍然是一个关键市场.
英国外科聚丙烯
预计在预测期间,英国的外科多丙烯杂交市场将在一个值得注意的CAGR市场增长,其动力是越来越多的外科手术和越来越多地采用先进的外科技术。 英国强大的医疗基础设施以及日益强调改进外科手术结果,支持了使用聚丙烯网膜来修复肝脏。 此外,提高病人的认识和增加保健开支有助于市场增长。 主要的医用设备公司的存在和对网基修理的强有力的临床支持,也是燃料的采用。 总体而言,由于外科手术量增加和对网状疾病福利的认识提高,预计英国市场将稳步增长.
德国外科聚丙烯
预计在预测期间,德国的外科聚丙烯网膜市场将在相当大的CAGR扩展,这得益于强大的保健基础设施,外科手术程序增加,以及越来越多地采用侵入性最小的外科瘘修复。 德国的先进医疗设施和对创新的强调,支持采用聚丙烯网膜产品. 此外,外科医生的认识不断提高和患上风疹病例的发生率也不断上升,导致需求增加。 该国强大的医疗器械制造生态系统也支持了市场增长. 总体而言,由于外科手术量高和先进的保健基础设施,德国仍然是一个重要的市场。
亚太外科手术多丙烯
亚太外科聚丙烯网球市场预计将是预测期间增长最快的区域,其驱动力是增加保健投资、增加外科手术数量、提高对网球维修福利的认识以及扩大新兴经济体获得先进外科护理的机会。 在中国、印度和东南亚国家等国家,保健基础设施的迅速发展正在支持更多地采用聚丙烯网目。 越来越多的发作者接受肾上腺外科手术,病人对最低侵入性程序的认识得到提高,这进一步刺激了需求。 此外,医疗器械制造商的不断增加和分销渠道的改善也促进了市场的增长。 总的来说,由于外科护理设施的扩大和保健开支的增加,APAC预计将迅速增长。
日本外科聚丙烯
日本的外科聚丙烯网球市场由于外科手术量增加,保健基础设施较强,以及越来越多地采用先进的草药修复技术而日益强劲。 日本人口老化和高医疗标准支持了市场增长。 此外,增加外科医生的认识并增加采用最低侵入性程序,也增加了需求。 总体而言,日本由于其先进的保健生态系统,仍然是亚太卫生理事会的主要市场。
中国外科多丙烯
2025年,中国外科聚丙烯网球市场占亚太市场收入份额最大,原因是保健投资增加,外科手术量增加,以及痔病发病率上升。 保健基础设施的迅速扩大和越来越多地采用侵袭性最小的草药修复技术正在推动市场增长。 此外,强大的国内制造业和越来越多的先进外科手术器械的获取支持了更高的需求. 总体而言,由于患者众多,外科护理能力不断扩大,中国仍然是APAC的主要市场.
谁是外科聚丙烯市场顶级公司
外科聚丙烯甲基苯丙烯工业主要由历史悠久的公司领导,包括:
- 美敦诺尼(爱尔兰)
- 缩写(丹麦)
- 特鲁莫公司(日本)
- 戈尔医疗(美国).
- 强生公司(美国).
- 波士顿科学 (美国).
- 库克医学(美国).
- Acelity (美国).
- Attrium Medical (美国).
- ConvaTec (英国).
- Zimmer Biomet (美国).
- 贝克通·狄更生 (美国).
- 斯特克 (美国).
全球外科聚丙烯市场的最新发展是什么
- 2024年4月,"深蓝医学进步"推出T-Line-mini Mesh,这是一种创新的外科网格,以专利的张力分配技术为主来修复小脐部和上腺部的hernia,旨在与常规网格相比改进固定并降低重现风险.
- 2024年3月,TELA Bio股份有限公司在美国引进了OviTex Inguinal Hernia修复(IHR)强化组织矩阵,这是一种机器人兼容的外科网面产品,结合了生物和最小聚合物材料的强化结构支持,旨在改进腹腔和guinal hernia修复的结果.
- 2025年3月,Medtronic宣布与Mayo Clinic公司开展战略合作,共同开发出下一代内皮内侧hernia修复网格,以新型生物相容涂层和增强强度-体重比为特色,以提升外科手术性能和患者结果.
- 2025年4月,Becton,Dickinson and Company (BD)推出"Phasix ST Umbilical Hernia Patch",获得FDA 510(k)许可,可完全吸收的网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网状网
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











