



全球電信雲端計費市場細分,按計費類型(整合、預付費、後付費、互連、漫遊、嵌入式和其他)、應用程式(收入管理、帳戶管理、客戶管理、流量管理、計費和配置和其他)、雲端平台(業務連續性即服務 (BCaaS)、軟體即服務 (SaaS)、平台即服務設施 (PaaS)、基礎設施服務 (PaaS)和其他)、部署(公共、私人和混合)、收費模式費率(基於訂閱和基於使用情況)、服務(專業和託管)、用戶類型(個人和企業)、最終用戶(交通、政府、媒體和娛樂、醫療保健、BFSI、零售和其他) - 行業趨勢和預測到 2032 年
电讯云账单大小和增长率是多少
- 根据数据桥市场研究分析, 全球电信云计算市场规模2024年12.61亿美元并可望达到到2032年达到703.5亿美元, 以美元计CAGR为23.96%.预测期间
- 推动这一增长的因素包括越来越多地采用以云为基础的解决办法,对数字变换电信服务,以及日益需要高效率的账单和收入管理系统。
市场大小和预测
- 全球市场价值(2024年):126.1亿美元
- 预期市场价值(2032年):703.5亿美元
- CAGR预测(2024-2032):23.96 %
电讯云帐号的主要外卖是什么
- 由于电信运营商越来越多地转向云基解决方案,以提高收费业务的可扩展性和灵活性,因此电信云计费市场正在大幅增长。 正在采用云计费制度来提高效率并降低电信公司的费用
- 电讯云计费解决方案越来越受欢迎,因为它们支持诸如实时计费、自动化和数据分析等先进功能。 这一增长趋势正促使整个电信部门对更先进的云基计费平台的需求增加。
- 北美由于技术基础设施先进、主要电信运营商的存在以及5G网络的迅速采用,预计将主导电信云帐市场。
- 由于电信网络迅速扩大,智能手机和互联网渗透率不断提高,对数字服务的需求也不断增长,预计在预测期间,亚太区域将成为电信云计市场增长最快的区域。
- 软件作为一个服务部分预计将在电信云计费市场上占据主导地位,2025年最大的份额为56.2% 由于其可扩展性、成本效益和部署方便,电信运营商无需大量基础设施投资即可迅速启动和管理复杂的计费业务。
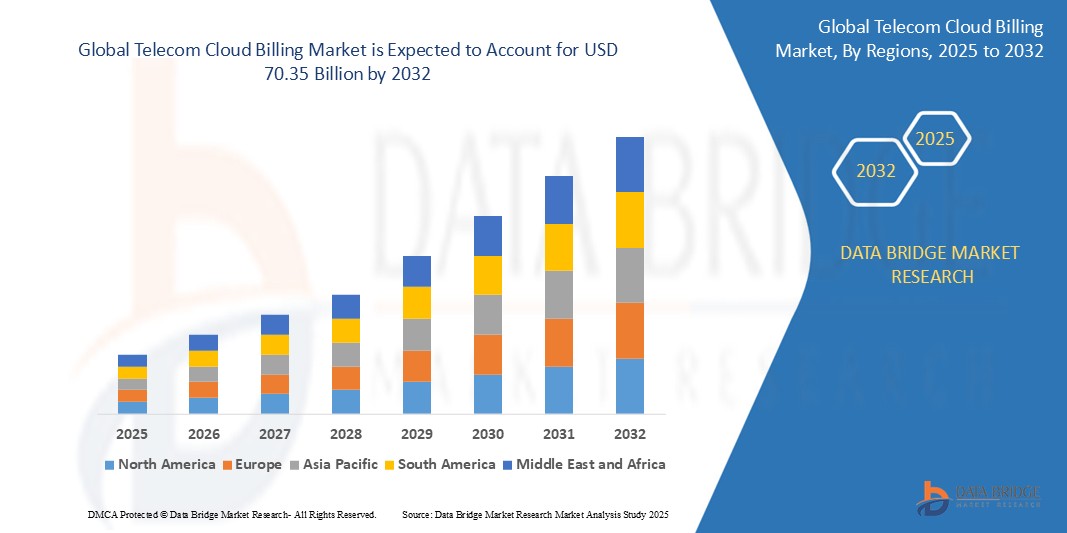
报告范围和电信云账单市场分割
|
属性 |
电讯云计费关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
|
电讯云账单里的关键趋势是什么
“逐步采用以订阅和使用为基础的计费模式”
- 电信供应商正在从统一收费模式转向使用计费模式,使用户能够支付其消费的费用
- 例如,AT&T提供使用上限的数据计划,而T-Mobile提供基于实际数据使用量的灵活计费
- 基于订阅的账单越来越吸引人,因为它有助于电信公司确保稳定的收入。
- 例如,Vodafone的红色计划以及Verizon的每月服务包说明了经常性付款如何支持财务可预测性。
- 云计费平台使这些模型能够自动开具发票和实时跟踪,从而更容易管理复杂的计费系统,如Amdocs的云计费解决方案和Netcracker的以云计的货币化工具
- AT&T和Vodafone等领先电信采用混合计费方式创建适应客户行为和喜好的个性化报价.
- 这一趋势提高了用户的满意度,让用户更能控制开支,增加收费透明度,如Verizon的可定制移动计划以及T-Mobile的实时使用提示等。
电信云账单市场动态
驱动程序
“对实时账单和客户透明度的不断增长的需求”
- 随着电信服务的扩大,实时收费越来越重要。云存储,内容流和基于IOT的提供
- 客户期望立即更新传统计费系统无法有效提供的服务使用情况和收费
- 云基计费使用户能够实时监测消费和成本,改善控制和透明度
- 例如,Verizon的实时数据使用跟踪器和T-Mobile的账单通知帮助用户了解情况
- 电信供应商受益于更快地将新服务货币化,以及由于准确、最新信息而减少的计费纠纷
- 如AT&T的自助计费工具和Vodafone的个性化计费提示所示,这种做法提高了客户的满意度和信任度,有助于更好地保留服务
机会
“扩大新兴数字服务和5G货币化”
- 5G网络的推出产生了对灵活计费系统的需求,以支持诸如超低档游戏和连接车辆等服务
- 传统的计费系统缺乏管理先进数字服务所需的定制定价和微观交易的灵活性
- 云计费平台提供可扩展性和实时处理,对处理大量数据和动态定价至关重要
- 例如,Amdocs支持对智能城市部署进行实时计费,Netcracker允许对5G动力工业自动化进行计费
- 越来越多的数字服务,如OTT内容和云存储,推动了适应性计费模式的需求,这些模式可以随着使用趋势而发展
- 电信公司可以利用云端收费来创造新的收入流和与第三方服务供应商的战略伙伴关系,从Verizon与亚马逊网络服务公司的伙伴关系和Vodafone与微软Azure公司合并可以看出这一点。
限制/挑战
“数据安全和合规问题”
- 由于电信账单涉及付款细节和用户行为等敏感数据,安全和合规问题仍然是一个重大挑战
- 将这一信息移入云中,可能会造成数据被违反和未经授权的访问,特别是没有适当的保障措施
- GDPR等严格监管要求电信供应商确保其计费伙伴符合数据保护的高标准.
- 例如,欧洲运营商必须坚持遵守GDPR,印度电信公司必须与个人数据保护法案保持一致
- 不遵守规定可能导致法律处罚、名誉损害和客户信任的丧失,使安全成为一个重大关切问题
- 数据居住法通过限制可以存储或处理客户数据的地方,使云帐的通过更加复杂,如巴西的LGPD和加拿大的PIPEDA条例所示。
电讯云计费系统如何
市场按照计费,应用,云平台,部署,充电模式的收费率,服务,用户类型,终端用户等类型进行分拆.
|
分块 |
分区 |
|
按账单类型 |
|
|
通过应用程序 |
|
|
按"云"平台 |
|
|
按部署 |
|
|
按充电模式 |
|
|
按服务 |
|
|
按用户类型 |
|
|
按终端用户 |
|
2025年,软件作为服务(SaaS)预计将以最大的份额在云平台段占据市场主导地位.
软件作为一个服务部分预计将在电信云计费市场上占据主导地位,2025年最大的份额为56.2% 由于其可扩展性、成本效益和部署方便,电信运营商无需大量基础设施投资即可迅速启动和管理复杂的计费业务。
预计在预测期间,私营部门在部署市场上所占的份额最大
预计在2025年,私营部分将主导市场,市场份额最大,为56.9%,原因是其安全性得到增强,对数据的控制得到改进,以及合规能力得到提高,使其成为电信公司处理敏感客户信息和遵守严格监管标准的首选。
Hich地区拥有最大的份额 电讯云计费如何分割
“北美在电讯云账单市场上拥有最大份额”
- 北美占据电信云账单市场主导地位,拥有35%的市场份额
- 北美强大的电信业和云技术的广泛采用将它定位为电信云计费市场的主导者
- 对先进计费办法的需求由5G网络的迅速部署和对灵活、综合的计费模式的需要所驱动,这些模式可以支持综合服务
- 本区域受益于阿姆多克、甲骨文和努特拉克等主要云计费供应商的存在,它们提供了适合电信运营商的创新解决方案
- 北美成熟的监管环境确保了电信运营商符合数据隐私和安全要求,增强了对云计费解决方案的信任.
- 北美电信公司技术创新率高并及早采取数字化转型举措,支持了市场的持续增长.
“预计亚太将在电信云帐市场上登记最高的CAGR”。
- 亚太区域预计将成为增长最快的电信云计费市场,其驱动力是迅速扩大的电信网络和本区域大量技术丰富的人口。
- 中国和印度等国智能手机使用量激增,互联网渗透率高,对数字服务的需求不断增长,因此非常需要灵活、可扩展的云基计费解决方案。
- 本区域5G网络的采用和智能技术的整合为电信供应商实施先进的计费办法提供了新的机会
- 支持数字化转型和推动电信部门现代化的政府举措加快在整个区域采用云计费技术
- 亚太区域的新兴市场具有巨大的增长潜力,因为电信运营商的目标是为其不断扩大的客户群体提供更个性化、更有效的收费服务。
电信云帐的哪家顶级公司
市场竞争的地貌提供了竞争对手的详细信息. 详细情况包括公司概况、公司财务、创收、市场潜力、研发投资、新市场举措、全球存在、生产地点和设施、生产能力、公司优势和弱点、产品推出、产品宽度和广度、应用优势。 上述数据点仅涉及公司与市场有关的重点。
市场的主要市场领导人是:
- 阿姆多克 (美国).
- 甲骨文 (美国).
- CGI Inc.(加拿大)
- Telefonaktiebolaget LM 爱立信(瑞典)
- 网球 (美国).
- Cerillion技术有限公司(英国)
- 亚洲信息技术有限公司(中国)
- Optiva有限公司(加拿大)
- 华伟科技有限公司(中国)
- 马欣德拉和马欣德拉有限公司(印度)
- DXC技术公司(美国)
- 沃达丰集团 (英国).
- 维利松 (美国).
- NTT通讯公司(日本)
- 德国电信公司(德国)
- 世纪林克 (美国).
- BT (英国).
- AT&T 知识产权(美国)
- SAP(德国)
电讯云帐的最新发展是什么
- 2023年9月,Optiva在Google Cloud上推出了其MVNO枢纽,提供BSS(商业支持系统)作为服务. 这一开发旨在为移动虚拟网络运营商(MVNOs)提供云内可扩展平台,用于计费,客户管理和提供服务. 通过利用Google Cloud的基础设施,Optiva使MVNOs能够更快地部署解决方案,降低运营成本,并增强客户实时数据和分析的经验. 预计这一启动将简化MVNO业务,通过在电信业提供更有效和灵活的服务模式来推动市场增长。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











