


全球跨臨界二氧化碳市場細分,按功能(冷氣、暖氣、空調)、最終用戶(零售、家用電器、船舶、食品加工行業、運輸、溜冰場等)——行業趨勢和預測至 2032 年
跨临界二氧化碳规模和增长率是什么
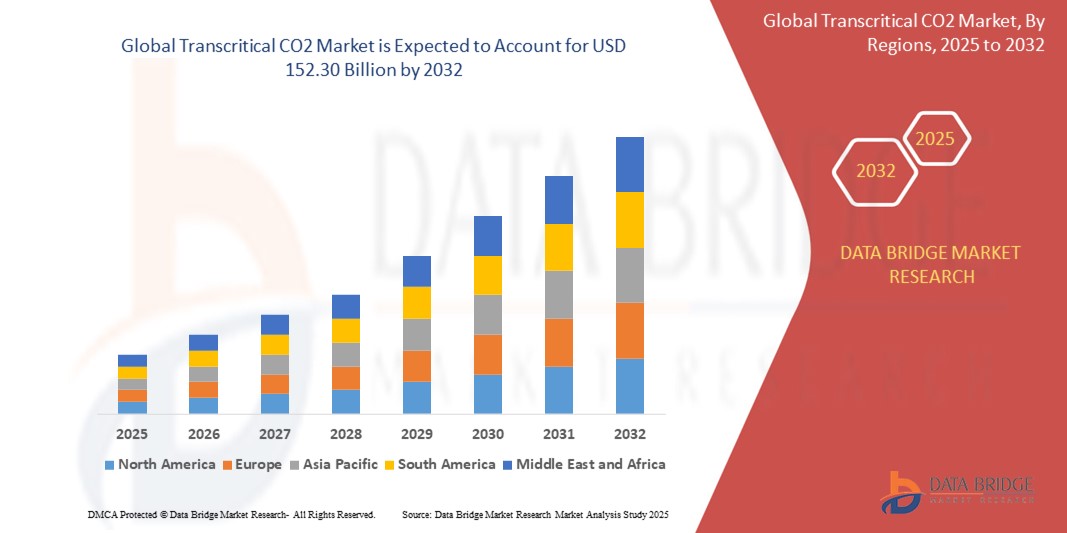
- 根据数据桥市场研究分析, 全球跨临界二氧化碳 市场价值2024年34.60亿美元并可望达到到2032年达到152.3亿美元
- 在2025年到2032年的预测期内,市场很可能以CAGR为17.9%,主要受黄油生产对超临界Co2的激增需求所驱动
- 推动这种增长的因素包括制造商越来越多地投资跨临界二氧化碳,用于高容量多区冷却马加林线。
市场大小和预测
- 全球市场价值(2024年):34.6亿美元
- 预期市场价值(2032年):152.3亿美元
- CAGR预测(2024-2032):17.9%
跨临界二氧化碳的主要外出者是什么
- 跨临界CO2被定义为一种环境友好而可靠的系统,在此系统下,CO2被冷却,但不在气体冷却口收缩并运行于临界点以上. 这些系统适合中到大型冷藏设施,超市和轻工业加工.
- 黄麻生产、冰作和啤酒酿造业对跨临界二氧化碳的需求激增,是助长跨临界二氧化碳市场增长率的根本原因。
- 由于政府严格管制和取消使用氟氯化碳,预计欧洲将主导跨临界二氧化碳市场。
- 预计北美在预测期间将成为跨临界CO2市场增长最快的区域,因为该区域对跨临界CO2系统的需求会增加,因为它具有不毒性和可燃性,从而进一步增加了对跨临界CO2市场的需求。
- 由于严格的环境条例逐步淘汰了高全球升温潜能值的制冷剂,如欧盟的f-gas条例,预计制冷部门将在市场中占90.2%的市场份额。
报告范围和跨临界二氧化碳市场分割
|
属性 |
跨临界CO2关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
|
跨临界二氧化碳中的关键趋势是什么
“对空调和制冷应用的不断需求”
- 随着全球对高全球升温潜能值制冷剂(如R-404A和R-134a)的严格管制,跨临界二氧化碳系统——即全球升温潜能值为1的天然制冷剂——越来越受到青睐,特别是在商业制冷中。
- 正在扩大的零售部门——特别是便利店和城市地区的超市——正在刺激对可持续制冷的需求。 ALDI和METRO等品牌在欧洲和北美的上百个出入口实施了跨临界二氧化碳系统.
- 平行压缩和弹出技术等创新使得CO2系统能够在温暖地区高效运行.
- 例如,澳大利亚的伍尔沃思公司成功地在位于高环境温度的商店安装了跨临界二氧化碳系统。
- 日益需要生态友好、高效和符合规章制度的冷却办法,使跨临界CO2技术成为制冷和空调方面的首选——推动全球市场强劲增长。
跨临界二氧化碳市场动态
驱动程序
“Margarine生产对跨临界二氧化碳的预测需求”
- 跨临界二氧化碳系统为马加林冷却和结晶提供了更高的能效,降低了运行成本.
- CO2是无毒的并被归类为天然制冷剂(R-744),因此它对于直接接触的应用来说是理想的,比如玛格琳加工.
- 食品公司面临减少碳足迹的压力. 跨临界CO2系统是气候友好型(GWP=1),与可持续性倡议相配合。
比如说,
- 联合利华公司实施了CO2个- 在若干设施进行基于制冷,以提高工艺效率和减少排放。
- Upfield等欧洲生产商采用了CO2个* 符合欧盟F-Gas条例规定的系统。
- 雀巢公司加入了CO2个- 基于制冷,以履行其2050年净零承诺。
- 在工业吸收、环境政策和成本驱动的采用的支持下,黄麻工业向可持续、高效制冷的转变加强了全球二氧化碳市场的跨临界增长。
机会
“开发与机器学习相融合的自动流动综合系统”
- 机器学习与自动流合成相结合,可以快速筛选出新的CO2混合物和性能增强器.
- ML制导合成平台可以快速地测试地表涂层和纳米增强剂,在CO2系统中能改善热传导并减少霜形成.
- 自动流合成有助于评价高压跨临界CO2应用中使用的金属和封条的防腐蚀性能并穿戴其特性.
- 机器学习可以在系统测试期间实时地动态地优化流量率,温度和压力,提高能效并减少浪费.
比如说,
- 麻省理工学院和ETH苏黎世大学的研究人员利用AI模型优化了制冷剂成分,以促进环境效率和热力学性能.
- Kebotix和IBM Research等AI驱动的实验室为材料发现开创了类似的自动化工作流程.
- 自动流动合成与ML的结合加快了CO2系统材料和制冷剂混合物的创新,推动了在效率、环境合规性和系统可靠性方面的竞争优势——这是正在扩大的跨临界CO2市场的关键因素。
限制/挑战
“很少玩家参与二氧化碳系统的净化”
- 在高纯度CO2供应链中占主导地位的专业角色很少。 这种集中导致净化系统的溢价,从而增加了跨临界二氧化碳制冷装置的资本成本,特别是在发展中区域。
- 由于竞争者较少,净化技术(如膜分离,吸附)的创新发生得更慢. 这妨碍了对更广泛地采用跨临界CO2系统至关重要的绩效改善和能源效率提高。
- 并非所有主要的二氧化碳净化供应商都覆盖全球。 例如,欧洲零售商可能比非洲或东南亚的用户更容易获得先进的净化技术,从而限制了跨临界系统的全球市场渗透。
- 二氧化碳净化厂商数量之少造成了一个战略瓶颈——影响价格承受能力、创新和可得性——这反过来又减缓了跨临界二氧化碳制冷系统的全球扩展,尽管对可持续冷却解决方案的需求不断增加。
超临界二氧化碳如何分离
市场按功能和最终用户划分.
|
分块 |
分区 |
|
按函数 |
|
|
按终端用户 |
|
2025年,预计制冷部门将主导市场,在功能部门中所占的份额最大。
由于严格的环境条例逐步淘汰了高全球升温潜能值的制冷剂,如欧盟的氟气条例,预计制冷部门将在2025年占市场支配地位,最大份额为90.2%。 食品加工和零售等部门需要节能和可持续的制冷解决方案。 技术进步提高系统性能和可靠性。
在技术市场的预测期内,制冷部分预计将占CAGR的最高份额。
2025年,制冷部分预计将占CAGR最高,因为超市和方便店应用部分最大,其驱动力是需要节能和环保的制冷解决方案。
跨临界CO2市场区域分析
“欧洲是跨临界二氧化碳市场的主导地区”
- 欧洲主导跨临界二氧化碳市场氟氯化碳的使用
- 由于符合欧盟F-Gas条例的强有力的环境政策,法国占有了26%的相当大份额,该条例旨在逐步淘汰氢氟碳化合物等高全球升温潜能值制冷剂。 这种监管环境鼓励采用二氧化碳等天然制冷剂。
- 该国拥有大量超市和超市,这些超市和超市是跨临界二氧化碳系统的主要最终用户。 这一部门的广泛采用推动了市场增长。
“预计北美将登记最高增长率”
- 北美预计该区域增长率将最高。跨临界二氧化碳市场由本区域对跨临界CO2系统日益增长的需求所驱动,因为其无毒性和可燃性
- 由于美国主要零售商越来越多地在超市和便利店实施跨临界CO2系统,以提高能源效率并减少碳足迹,预计美国将率先增长。
- 美国环境保护局(EPA)和重大新替代品政策等举措促进采用天然制冷剂,包括二氧化碳来逐步淘汰高全球升温潜能值物质。
哪些是超临界二氧化碳的顶级公司
市场竞争的地貌提供了竞争对手的详细信息. 详细情况包括公司概况、公司财务、创收、市场潜力、研发投资、新市场举措、全球存在、生产地点和设施、生产能力、公司优势和弱点、产品推出、产品宽度和广度、应用优势。 上述数据点仅涉及公司与市场有关的重点。
市场的主要市场领导人是:
- 承运人(美国).
- SCM Frigo S.p.A(意大利)
- Emerson Electric Co. (美国).
- 丹福斯(丹麦)
- 多林特别助理(意大利)
- 巴尔的摩空气石油公司(美国)
- BITZER 英国限制 (英国)
- LMP系统(加拿大)
- M. MFG. LTD.(日本)
- 亨利集团工业(中国)
- Panasonic公司(日本)
- Carel工业公司(意大利)
- 帕克·汉尼芬公司(美国)
- GEA集团Aktiengesellschaft(德国)
- 胡斯曼公司(美国)
- Epta S.p.a.(意大利)
- LU-VE S.p.A(意大利)
- ALFA LAVAL(瑞典)
- (原始内容存档于2013-10-10). Yellow Jacket (U.
- 热能转让技术有限公司(吴克.
跨临界二氧化碳的最新动态是什么
- 2023年3月,爱默生引入了Copeland转录CO2半生体回转压缩机,型号为4MTLS28ME,提供了其类别中最高的放行. 这个单元既作为标准的中温压缩机,又作为跨临界CO2增压系统的并行压缩机. 容量为303克BTU/小时,可以提供更大的设计灵活性,并可能减少跨临界CO2机架系统所需的压缩机数量.
- 2022年12月,Carrier Commercial Refrigeration在欧洲庆祝了它第2万个二氧化碳跨临界制冷机架的生产,这是通过其PROFROID和Green & Cool品牌而实现的一个重要里程碑.
- 2022年10月,丹福斯和贝耶尔·Ref续签了他们的战略伙伴关系,加强了他们对可持续性的联合关注.
- 2022年10月,印度领先的不锈钢生产商Jindal Stainless Limited(JSL)与林德扩展了对工业气体供应的长期协议.
- 2022年1月,德国食品零售商EDEKA Beckesepp实施了由Teko GmbH提供的跨临界CO2(R744)制冷系统.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











