



全球獸醫人工授精市場,依動物類型(牛、豬、羊、犬、馬)、依產品(正常精液、性別精液)、依最終用途(獸醫院、畜牧業、其他)、依技術(子宮腔內輸精管腹腔授精、子宮頸內授精、子宮內授精、輸卵管內授精)、國家(美國、加拿大、墨西哥班牙、荷蘭、比利時、瑞士、土耳其、俄羅斯、歐洲其他地區、日本、中國、印度、韓國、澳洲、新加坡、馬來西亞、泰國、印尼、菲律賓、亞太其他地區、巴西、阿根廷、南美洲其他地區、南非、沙烏地阿拉伯、阿聯酋、埃及、以色列、中東和非洲其他地區)產業趨勢及預測到2029 年。
什么是兽医人工受精市场规模和增长率
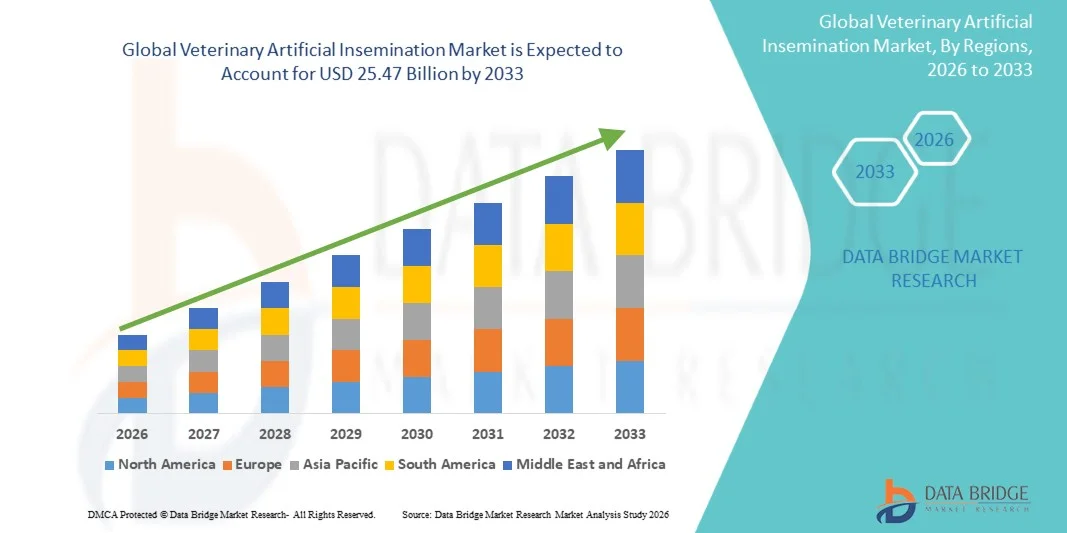
- 全球兽医人工授精市场规模被估价为:2025年82.7亿美元并可望达到截至2033年共254.7亿美元, 以美元计CAGR为15.10%.预测期间
- 市场增长主要得益于先进畜禽饲养技术日益被采用,对优质畜禽遗传学的需求不断增长,奶畜养殖系统日益注重提高生产率和生殖效率.
- 此外,正在增加对畜牧业做法的投资,扩大商业牲畜生产,并提高对育种方案中基因改良和疾病控制的认识。人工受精作为一种关键的现代生殖技术。 这些趋同因素正在加速采用兽医人工授精解决方案,从而大大地推动了该行业的增长。
兽医人工受精市场的主要外卖是什么
- 兽用人工受精,是一种用于提高动物繁殖效率和基因改良的受控生殖生物技术,由于能提高繁殖率,加快遗传进展,支持大型动物生产,因此正日益成为现代牲畜管理系统的重要组成部分.
- 对兽医人工授精的需求不断上升,主要是由于全球对动物蛋白的需求不断上升,越来越注重提高牲畜生产力,以及越来越多地采用先进的生殖技术来提高繁殖结果并减少对自然交配的依赖等.
- 北美主导了兽医人工授精市场,2025年收入份额最大,为38.6%,辅以先进的畜牧业做法,强大的兽医,高水平地采用基因改良方案,由美国在精液加工和保存技术不断进步的推动下,在牛和猪饲养系统中广泛使用人工智能技术.
- 由于牲畜人口增长、奶制品和肉类生产系统迅速现代化、政府采取更多举措促进农业基因改善和生产力提高,预计在预测期内,亚太区域将成为兽医人工受精市场增长最快的区域。
- 畜牧部门主导了兽用人工受精市场,2025年市场份额为46.8%,受乳制品和牛肉生产需求高,基因选择方案被大力采用,人工受精技术被广泛使用来提高畜牧质量和生殖效率等驱动.
范围和兽用人工受精市场分割报告
|
属性 |
兽用人工受精关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
兽医人工受精市场的关键趋势是什么?.
“精密育种和遗传优化技术的改进”
- 全球兽医人工受精市场的一个重要而正在加速的趋势是越来越多地采用精密育种技术和基因选择工具来提高牲畜生产力和生殖效率。
- 例如,在养牛方案中使用了有性别的精液和基因组选择技术,使农民能够生产具有更高价值的后代,其牛奶产量和抗病特性得到改善。
- 整合先进的生殖技术,如自动精液分析、低温保护增强和人工智能辅助育种时间,正在提高受孕率并优化牲畜群的授精结果。
- 越来越多地使用数字牲畜管理平台和IoT启用的监测系统,从而能够集中跟踪动物的生殖周期,提高整个农场授精程序的规划和效率
- 这种高度精确、由技术驱动的育种系统的趋势正在改变传统的牲畜繁殖做法,并日益依赖由兽医专家支持的受控人工授精方法。
- 乳制品和肉类生产部门对先进的人工授精解决方案的需求正在迅速增加,因为生产者越来越优先考虑遗传质量、生产力的提高和畜群的可持续性。
- 生物技术公司与兽医服务提供者之间日益加强的协作正在加速生殖效率方面的创新,并在全球范围内扩大获取先进授精解决方案的机会。
兽用人工受精市场动态
驱动程序
“对高品质畜牧生产和基因改良方案的不断需求”
- 全球对高质量动物蛋白质的日益增长的需要和牲畜生产力的提高是日益采用兽医人工授精技术的重要动力
- 例如,2025年4月,若干畜牧业发展举措支持扩大使用有控制的育种方案,以提高奶制品产量和提高牛群的遗传质量
- 由于畜牧生产者面临提高产量效率和抗病能力的压力,人工授精提供了加快基因改良和提高生殖性能的可靠方法
- 此外,农民日益认识到提高育种效率和减少对自然交配的依赖的经济效益,正在加强市场采纳。
- 兽医服务、精液加工技术和政府支持的牲畜改良方案越来越多,这正在进一步加快在发达和新兴市场使用人工受精。
- 乳制品和肉类生产系统的商业化不断提高,鼓励大型农场采用结构化的育种方案,以保持产出一致性并改进畜群管理
- 扩大畜牧养殖的保险和财政支持计划,进一步激励农民投资于人工授精等先进生殖技术.
限制/挑战
“农村农业地区的高技术要求和准入有限”
- 对熟练兽医专业人员的要求和准确处理技术的关切,对在牲畜管理中更广泛地采用人工受精提出了重大挑战。
- 例如,精液处理不当或授精程序时间不当,可大大减少受孕率,使农民生产力降低
- 农村和欠发达地区获得兽医基础设施和先进生殖技术的机会有限,限制了人工授精做法的广泛实施
- 此外,精液储存设备、培训和育种服务的成本相对较高,可能成为中小型畜牧农采用这些技术的障碍。
- 虽然人们日益认识到基因改良的好处,但缺乏技术专长和基础设施差距继续阻碍全球牲畜人口的不断采用
- 通过兽医培训方案、改善农村基础设施和成本效益高的授精解决办法来克服这些挑战,对于持续扩大市场至关重要
- 某些地区对传统自然育种方法的文化偏好也减缓了向人工授精做法的过渡
- 精液储存和运输的冷链物流不足进一步限制了偏远地区人工授精服务的可获得性和有效性
兽医人工受精市场如何分割?.
市场根据动物类型、产品、最终用途和技术划分。
- 按动物类型
根据动物种类,兽用人工受精市场被分出为牛,猪,羊,犬等分出,并分出等分出. 由于全球对乳制品和牛肉生产的需求高,以及牛生殖中广泛采用基因改良方案,牛类部门在2025年占了市场收入份额最大的46.8%. 由于牛人工受精在提高牛奶产量、抗病性和畜群生产力方面已证明是有效的,因此广泛采用牛人工受精。 该部门还受益于主要乳制品生产国强有力的兽医基础设施和政府支持的牲畜改良举措。 越来越多地使用有性别的精液和先进的隐蔽技术,进一步加强了牛在市场上的支配地位。 大型商业乳品养殖场更喜欢人工受精,以进行可控育种周期和可预计的遗传结果. 牛的生殖管理方面的持续技术进步进一步加强了牛在这一环节的领先地位。
由于全球猪肉消费量不断上升,猪养殖系统日益商业化,猪类部门预计将在2026年至2033年实现16.4%的最快增长率。 斯温人工受精由于能够改善牲畜的垃圾大小、生殖效率和遗传质量而变得具有吸引力。 与自然交配相比,该部分得益于成本效益高的育种管理并减少疾病传播。 越来越多的集中养殖场和基因选择方案正在进一步支持市场扩张。 增加对集约生猪生产系统的投资,特别是在亚太,正在加速采用。 精液保存和运输物流的技术改进也使得猪养殖中能够更广泛地使用人工受精。
- 按产品分列
在产品的基础上,将市场分入普通精液和有性别的精液. 正常的精液部分占据了市场主导地位,2025年收入份额最大,为62.5%,原因是其广泛提供,成本较低,所有主要牲畜品种都有既定用途. 普通精液为中小型农民所偏好,因为它为常规育种方案提供了成本效益高的解决办法。 在大多数仍在出现先进生殖技术的发展中区域,这仍然是标准选择。 该部分还得益于强大的分销网络和完善的精液加工设施. 它在传统人工授精做法方面的高成功率支持它继续占据主导地位. 此外,与所有动物类型的相容性使它成为全球使用最广泛的产品类别.
由于对转基因优化的牲畜的需求不断增加,生产率提高,预计从2026年到2033年,性别精液部分的增长速度最快,为18.9%。 性别精液可以让农民预先决定后代的性别,这在乳制品养殖中对于出产雌性小牛特别有价值. 该部门正在大型商业农场中获得强大的牵引力,重点是最大限度地提高牛奶生产效率。 流动细胞测量等先进分拣技术日益被采用,这正在提高精液精度和成功率。 提高对基因选择惠益的认识会进一步促进需求。 政府支持的乳制品改良方案和商业育种倡议也正在全球加速采用有性别的精液。
- 按最终使用
根据最终用途,将市场分入兽医医院,畜牧业等. 畜牧业部门主导了市场,2025年收入份额最大,为68.3%,由大规模畜牧养殖作业和广泛使用人工受精进行商业育种所驱动. 畜牧业设施广泛依靠受控育种技术来提高生产力并保持牧群的遗传质量. 这一部门受益于全球对乳制品、肉类和家禽产品日益增长的需求。 在乳品养殖场和有组织畜牧生产体系中大力采用,进一步支撑了支配地位. 获得训练有素的兽医专业人员和生殖技术可提高这一部门的效率。 政府对提高牲畜生产力方案的支持也加强了其领导地位。
由于对专业生殖保健服务和先进育种援助的需求不断增加,预计兽医医院部分在2026年至2033年期间的增长率将达到15.7%的最快。 兽医医院越来越多地提供人工授精服务,作为动物生殖综合护理的一部分. 越来越多的宠物所有权和对犬类和等离子种育服务的需求正在扩大。 熟练兽医和高级诊断设施的可用性提高了授精成功率。 提高牲畜所有者对专业育种服务的认识也在推动增长。 新兴市场兽医基础设施的扩大进一步支持了这一部门的快速增长。
- 由技术
根据技术,市场被分割成子宫内输卵管受精,子宫内受精,子宫内受精,以及子宫内受精等. 宫内受精部分在2025年占据了最大的收入份额,为52.6%,原因是其效率高,受孕率提高,牛饲养方案广泛采用. 这一技术允许将精液直接放入子宫,与其他方法相比,大大地提高了受精成功率. 由于它的可靠性和成本效益,它在商业乳制品种植业中被广泛取用. 该部分还得益于强有力的兽医专门知识和标准化程序。 越来越多地使用被冻结和有性别的精液会进一步提高其有效性. 它对多种牲畜的适应性支持继续在市场上占主导地位。
宫内受精部分预计将在2026至2033年实现17.2%的最快增长率,其驱动力是简单、成本低和最低的设备要求。 这一技术被广泛用于猪和小型反刍动物的繁殖,因为大群群中易于应用并具有可扩展性. 在兽医基础设施有限的发展中区域,越来越多的人采用兽医,支持兽医的增长。 与先进的授精方法相比,它需要的技术专门知识较少,因此适合中小型农民。 生猪养殖商品化程度不断提高,进一步拉动了需求. 精液处理和提供技术的持续改进也加强了全球对宫内受精的采用。
哪个地区持有兽用人工受精市场的最大份额?.
- 北美主导了兽医人工受精市场,2025年收入份额最大,为38.6%,得到了先进的畜牧业做法、强大的兽医保健基础设施和高水平的基因改良方案的支持
- 本区域的生产者高度评价人工授精带来的生产力的提高、受孕率的提高和牲畜质量的提高,特别是在先进的生殖管理做法支持下的牛和猪饲养系统中
- 这种广泛采用得到了进一步的支持,在商业乳制品和肉类生产方面的投资能力高,政府支持的牲畜改良方案有力,以及越来越多地使用有性别的精液和精密育种工具等技术,将人工授精确立为现代畜牧业系统的首选解决方案.
美国兽医人工受精市场透视
美国兽医人工受精市场在2025年收获了北美最大的收入份额,其驱动力是商业奶和牛肉生产系统的强大存在和生殖生物技术的先进采用. 国家受益于高度发达的兽医基础设施,广泛使用基因选择方案,以及精密畜牧养殖技术的有力融合。 农民越来越多地优先考虑人工授精,以提高牛奶产量、肉质和畜群遗传学。 越来越多地使用有性别的精液和自动育种管理系统,进一步提高生产力。 此外,私营畜牧公司和生物技术公司的大力投资正在加速精液加工和生殖效率解决方案的创新。
欧洲兽医人工受精市场透视
预计在整个预测期间,欧洲兽医人工受精市场将稳步扩大,主要受严格的动物福利条例、对可持续牲畜生产的大力强调以及对高质量动物蛋白的需求增加所驱动。 本区域受益于先进的兽医保健系统和已确立的乳制品养殖做法,特别是在法国、德国和荷兰等国家。 欧洲畜牧生产者越来越多地采用人工授精方法来提高基因质量,减少疾病传播并增强繁殖效率. 通过优化畜牧业生产力,日益注重减少环境影响,进一步支持了市场扩张。 此外,大力采用有性别的精液和精密育种技术正在加速整个商业农场的市场增长。
英国兽医人工受精市场透视
预计在预测期间,英国兽医人工受精市场将在一个显著的CAGR增长,其驱动力是,对提高乳制品生产力的需求日益增加,对先进牲畜饲养技术的采用也越来越多。 农民越来越多地转向人工授精,以提高遗传性能并减少对自然交配系统的依赖。 与牲畜疾病控制和生物安保有关的关切也鼓励采用受控制的繁殖做法。 我国强大的兽医服务网络和发达的乳业进一步支撑了市场的增长. 此外,提高对有性别的精液惠益和畜群优化战略的认识,有助于在养牛活动中更广泛地采用。
德国兽医人工受精市场透视
在预测期间,德国兽医人工授精市场预计将在相当规模的CAGR扩展,其动力是大力强调牲畜效率、动物饲养的技术进步和以可持续性为重点的农业做法。 德国组织严密的乳制品和肉类生产系统提倡采用人工受精来提高基因质量和生产力. 农民越来越多地将生殖生物技术同精密的耕作工具结合起来,以便更好地管理牲畜。 对高品质牛奶和肉类产品的需求日益增加,进一步加强了市场吸收。 此外,德国重视动物福利和减少抗生素使用,正在鼓励人工受精等有控制的育种方法.
亚太兽医人工受精市场透视
亚太兽医人工受精市场在2026至2033年的预测期内将增长最快,达到15.10%的CAGR,其动力是牲畜人口增长、肉类和乳制品消费增加以及畜牧业做法的快速现代化。 中国、印度和日本等国正在大力采用人工授精,以提高牲畜生产力和遗传质量。 支持奶制品发展和提高农村收入的政府举措正在进一步加快市场增长。 此外,越来越多的负担得起的兽医生殖服务和精液产品在中小型农场推广。 该区域也正在成为扩大牲畜生产、支持长期市场增长的关键枢纽。
日本兽医人工受精市场透视
日本兽医人工受精市场由于拥有先进的畜牧育种技术,高度注重基因改良,兽医基础设施较强等原因,势头日益强劲. 该国十分重视精准的繁殖,特别是在牛中,以提高牛奶产量和肉类质量。 由于农田有限,需要高效的畜牧生产系统,人工授精被广泛采用. 数字监测工具和生殖管理系统的整合正在进一步加强育种结果。 此外,日本老化的农业人口越来越依赖自动化和有控制的育种技术来维持畜牧业的生产力。
印度兽医人工受精市场透视
印度兽医人工受精市场在2025年占了亚太最大的市场收入份额,其原因是乳制品养殖业迅速增长,农村牲畜人口增长,以及政府主导的强有力的育种改良方案。 印度是最大的乳品生产国之一,推动广泛采用人工受精来提高牛产量和遗传质量. 提高农民对有控制的育种收益的认识,进一步支持了市场增长。 以奶制品发展和提高农村收入为重点的政府举措正在加速在大小农场采用。 此外,改进兽医基础设施和提供负担得起的精液服务正在扩大农村地区获得人工受精的机会。
兽用人工受精市场份额
兽医人工受精产业主要由老牌企业主导,包括:
- genus plc (英语:(英国.
- ABS全球公司.(美国).
- 选择爵士乐公司.(美国).
- CRV控股B.V.(荷兰)
- IMV技术公司(法国)
- 塞姆克斯联盟(加拿大)
- STgenetics Inc. (美国).
- URUS集团LP(美国)
- Alta遗传学公司(加拿大)
- Swine遗传国际有限公司(美国)
- 维京遗传学(丹麦)
- Cogent Breeding有限公司(英国)
- Minitube国际有限公司(德国)
- 内源公司(美国)
- 佐伊蒂斯股份有限公司(美国)
- Merck & Co. (美国)
- Elanco动物健康公司(美国)
- Bovine Elite有限责任公司(美国)
- Topigs Norsvin N.V.(荷兰)
- Hendrix Genetics B.V.(荷兰)
全球兽医人工受精市场近况如何
- 2026年4月,印度宣布在古鲁·安加德·德夫兽医大学建立第一家国家犬类精液库,以支持伴生动物的高级育种和遗传保护方案. 该设施利用低温防护和人工授精技术来保护精英犬遗传学,并改进可控繁殖结果
- 2025年9月,人工智能和基因组选择工具被越来越多地纳入牛人工受精方案,以提高生殖效率和遗传质量. 这些技术有助于更好的生育预测、精液质量评价和畜群性能优化
- 2025年6月,日本扩大了人工受精的使用范围,人工受精得到了人工受精协助的养牛生殖监测和基因改良方案的支持. 国家通过控制受精系统,重点提高牛奶产量、抗病性和育种效率
- 2024年8月,以人工智能为基础的技术,如计算机视觉和机器学习,被越来越多地用于牲畜养殖场的动物识别和生殖监测. 这些系统通过改进对繁殖周期的跟踪和基因选择的准确性来支持人工授精方案。
- 2021年3月,人工智能模型被引入,以提高人工授精等辅助育种系统中的胚胎选择和生殖成功率. 这些系统有助于评价胚胎的可行性,并优化受控制环境中的繁殖结果。
SKU-

目录
1 引言
1.1 研究目標
1.2 市場定義
1.3 全球獸醫人工授精市場概況
1.4 貨幣和定價
1.5 限制
1.6 覆蓋市場
2 市場區隔
2.1 關鍵要點
2.2 全球獸醫人工授精市場規模
2.2.1 供應商定位網格
2.2.2 技術生命線曲線
2.2.3 三腳架資料驗證模型
2.2.4 市場引導
2.2.5 多變量建模
2.2.6 自上而下的分析
2.2.7 挑戰矩陣
2.2.8 應用覆蓋網格
2.2.9 測量標準
2.2.10 供應商份額分析
2.2.11 來自關鍵主要訪談的資料點
2.2.12 來自關鍵二級資料庫的資料點
2.3 全球獸醫人工授精市場:研究快照
2.4 假設
3 市場概覽
3.1 驅動程式
3.2 限制
3.3 機遇
3.4 挑戰
4 執行摘要
5 項優質見解
5.1 佩爾斯特分析
5.2 波特五力模型
5.3 每個國家接受藥物治療的患者數量
6 行業洞察
7 流行病學
8 監理框架
9 定價分析
10 全球獸醫人工授精市場(依產品類型)
(將提供所有細分市場的市場規模(百萬美元)、銷售量(單位)和平均售價(美元))
10.1 概述
10.2 精液
10.2.1 正常精液
10.2.2 性控精液
10.3 授精設備
10.3.1 按類型
10.3.1.1. 授精槍
10.3.1.2. 人工授精施藥器
10.3.1.3. 溫度計
10.3.1.4. 解凍裝置
10.3.1.5. 導管
10.3.1.6. 窺器裝置
10.3.1.7. 顯微操作移液器
10.3.1.8. 儲罐
10.3.1.9. 其他
10.3.2 按方式
10.3.2.1. 獨立
10.3.2.2. 手持式
10.3.2.3. 便攜式
10.4 消耗品
10.4.1 套件
10.4.2 液態氮
10.4.3 注射器
10.4.4 護套
10.4.5 手套
10.4.6 板條箱
10.5 其他
11 全球獸醫人工授精市場(依動物型態)
11.1 概述
11.2 陪伴動物
11.2.1 犬科動物
11.2.2 兔子
11.2.3 其他
11.3 牲畜
11.3.1 牛
11.3.2 馬
11.3.3 豬
11.3.4 綿羊/山羊
11.3.5 家禽
11.3.6 其他
12 全球獸醫人工授精市場(依技術)
12.1 概述
12.2 子宮腔內輸精管腹腔授精
12.3 子宮頸內授精
12.4 子宮腔內授精
12.5 輸卵管內授精
13 全球獸醫人工授精市場(依最終用戶)
13.1 概述
13.2 獸醫院
13.2.1 精液
13.2.2 授精設備
13.2.3 消耗品
13.3 獸醫診所
13.3.1 精液
13.3.2 授精設備
13.3.3 消耗品
13.4 畜牧業
13.4.1 精液
13.4.2 授精設備
13.4.3 消耗品
13.5 農場
13.5.1 精液
13.5.2 授精設備
13.5.3 消耗品
13.6 學術與研究機構
13.6.1 精液
13.6.2 授精設備
13.6.3 消耗品
13.7 其他
14 全球獸醫人工授精市場,依通路
14.1 概述
14.2 直接投標
14.2.1 精液
14.2.2 授精設備
14.2.3 消耗品
14.3 零售額
14.3.1 精液
14.3.2 授精設備
14.3.3 消耗品
14.4 網上銷售
14.4.1 精液
14.4.2 授精設備
14.4.3 消耗品
14.5 其他
15 全球獸醫人工授精市場、SWOT 和 DBMR 分析
16 全球獸醫人工授精市場、公司格局
16.1 公司份額分析:全球
16.2 公司份額分析:北美
16.3 公司份額分析:歐洲
16.4 公司份額分析:亞太地區
16.5 合併與收購
16.6 新產品開發與審批
16.7 擴展
16.8 監管變化
16.9 夥伴關係和其他策略發展
17 全球獸醫人工授精市場(按地區)
全球獸醫人工授精市場(本章所有細分市場均按國家/地區劃分)
17.1 北美
17.1.1 美國
17.1.2 加拿大
17.1.3 墨西哥
17.2 歐洲
17.2.1 德國
17.2.2 英國
17.2.3 義大利
17.2.4 法國
17.2.5 西班牙
17.2.6 俄羅斯
17.2.7 瑞士
17.2.8 土耳其
17.2.9 比利時
17.2.10 荷蘭
17.2.11 丹麥
17.2.12 瑞典
17.2.13 波蘭
17.2.14 挪威
17.2.15 芬蘭
17.2.16 歐洲其他地區
17.3 亞太地區
17.3.1 日本
17.3.2 中國
17.3.3 韓國
17.3.4 印度
17.3.5 新加坡
17.3.6 泰國
17.3.7 印度尼西亞
17.3.8 馬來西亞
17.3.9 菲律賓
17.3.10 澳大利亞
17.3.11 紐西蘭
17.3.12 越南
17.3.13 台灣
17.3.14 亞太其他地區
17.4 南美洲
17.4.1 巴西
17.4.2 阿根廷
17.4.3 南美洲其他地區
17.5 中東和非洲
17.5.1 南非
17.5.2 埃及
17.5.3 巴林
17.5.4 阿拉伯聯合大公國
17.5.5 科威特
17.5.6 阿曼
17.5.7 卡達
17.5.8 沙烏地阿拉伯
17.5.9 其他MEA地區
17.6 主要主要見解:按主要國家
18 全球獸醫人工授精市場,公司簡介
18.1 約根森實驗室
18.1.1 公司概況
18.1.2 收入分析
18.1.3 地理分佈
18.1.4 產品組合
18.1.5 近期發展
18.2 URUS集團有限合夥公司
18.2.1 公司概況
18.2.2 收入分析
18.2.3 地理分佈
18.2.4 產品組合
18.2.5 近期發展
18.3 維京遺傳學
18.3.1 公司概況
18.3.2 收入分析
18.3.3 地理分佈
18.3.4 產品組合
18.3.5 近期發展
18.4 選擇SIRES公司
18.4.1 公司概況
18.4.2 收入分析
18.4.3 地理分佈
18.4.4 產品組合
18.4.5 近期發展
18.5 IMV技術集團
18.5.1 公司概況
18.5.2 收入分析
18.5.3 地理分佈
18.5.4 產品組合
18.5.5 近期發展
18.6 希普利豬遺傳學
18.6.1 公司概況
18.6.2 收入分析
18.6.3 地理分佈
18.6.4 產品組合
18.6.5 最近的發展
18.7 STALLION AI 服務
18.7.1 公司概況
18.7.2 收入分析
18.7.3 地理存在
18.7.4 產品組合
18.7.5 近期發展
18.8 INGURAN LLC DBA STGENETICS
18.8.1 公司概況
18.8.2 收入分析
18.8.3 地理存在
18.8.4 產品組合
18.8.5 最近的發展
18.9 農業科技公司
18.9.1 公司概況
18.9.2 收入分析
18.9.3 地理存在
18.9.4 產品組合
18.9.5 近期發展
18.1 TEK-EVENT 有限公司
18.10.1 公司概況
18.10.2 收入分析
18.10.3 地理存在
18.10.4 產品組合
18.10.5 近期發展
18.11 漢密爾頓索恩公司
18.11.1 公司概況
18.11.2 收入分析
18.11.3 地理存在
18.11.4 產品組合
18.11.5 近期發展
18.12 ARQUIMEA 農業技術
18.12.1 公司概況
18.12.2 收入分析
18.12.3 地理存在
18.12.4 產品組合
18.12.5 近期發展
18.13 微光
18.13.1 公司概況
18.13.2 收入分析
18.13.3 地理存在
18.13.4 產品組合
18.13.5 近期發展
18.14 GENEPRO公司
18.14.1 公司概況
18.14.2 收入分析
18.14.3 地理存在
18.14.4 產品組合
18.14.5 近期發展
18.15 精子處理器
18.15.1 公司概況
18.15.2 收入分析
18.15.3 地理存在
18.15.4 產品組合
18.15.5 近期發展
18.16 IVFSYNERGY
18.16.1 公司概況
18.16.2 收入分析
18.16.3 地理存在
18.16.4 產品組合
18.16.5 近期發展
18.17 蛋科技有限公司
18.17.1 公司概況
18.17.2 收入分析
18.17.3 地理存在
18.17.4 產品組合
18.17.5 近期發展
18.18 庫布斯
18.18.1 公司概況
18.18.2 收入分析
18.18.3 地理存在
18.18.4 產品組合
18.18.5 近期發展
18.19 馬加波 SL
18.19.1 公司概況
18.19.2 收入分析
18.19.3 地理存在
18.19.4 產品組合
18.19.5 近期發展
18.2 LABIVF 亞洲私人有限公司
18.20.1 公司概況
18.20.2 收入分析
18.20.3 地理存在
18.20.4 產品組合
18.20.5 近期發展
18.21 庫柏外科公司
18.21.1 公司概況
18.21.2 收入分析
18.21.3 地理存在
18.21.4 產品組合
18.21.5 近期發展
18.22 禮來
18.22.1 公司概況
18.22.2 收入分析
18.22.3 地理存在
18.22.4 產品組合
18.22.5 近期發展
18.23 勃林格殷格翰國際股份有限公司
18.23.1 公司概況
18.23.2 收入分析
18.23.3 地理存在
18.23.4 產品組合
18.23.5 近期動態
18.24 英國碩騰有限公司。
18.24.1 公司概況
18.24.2 收入分析
18.24.3 地理存在
18.24.4 產品組合
18.24.5 近期動態
18.25 默克集團
18.25.1 公司概況
18.25.2 收入分析
18.25.3 地理存在
18.25.4 產品組合
18.25.5 最新動態
18.26 ABS全球
18.26.1 公司概況
18.26.2 收入分析
18.26.3 地理存在
18.26.4 產品組合
18.26.5 近期動態
18.27 大陸塑膠公司
18.27.1 公司概況
18.27.2 收入分析
18.27.3 地理存在
18.27.4 產品組合
18.27.5 近期動態
18.28 紐金公司
18.28.1 公司概況
18.28.2 收入分析
18.28.3 地理存在
18.28.4 產品組合
18.28.5 近期動態
18.29 可靠
18.29.1 公司概況
18.29.2 收入分析
18.29.3 地理存在
18.29.4 產品組合
18.29.5 近期動態
18.3 XCELL 育種與獸醫服務
18.30.1 公司概況
18.30.2 收入分析
18.30.3 地理存在
18.30.4 產品組合
18.30.5 近期動態
19份報告
20 結論
21 問卷
22 關於數據橋市場研究

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











