تقسيم سوق علاج عمى الألوان العالمي، حسب النوع (عمى الألوان المكتسب أو خلل بصر الألوان، عمى الألوان الدماغي، عمى الألوان الخلقي، وغيرها)، والإدارة (العلاج الجيني، والمعينات البصرية (آيبورغ)، وغيرها)، والمستخدمين النهائيين (المستشفيات، والرعاية المنزلية، والعيادات المتخصصة، وغيرها)، وقناة التوزيع (صيدليات المستشفيات، والصيدليات الإلكترونية، وصيدليات البيع بالتجزئة، وغيرها) - اتجاهات الصناعة وتوقعاتها حتى عام 2033
سوق المعاملة
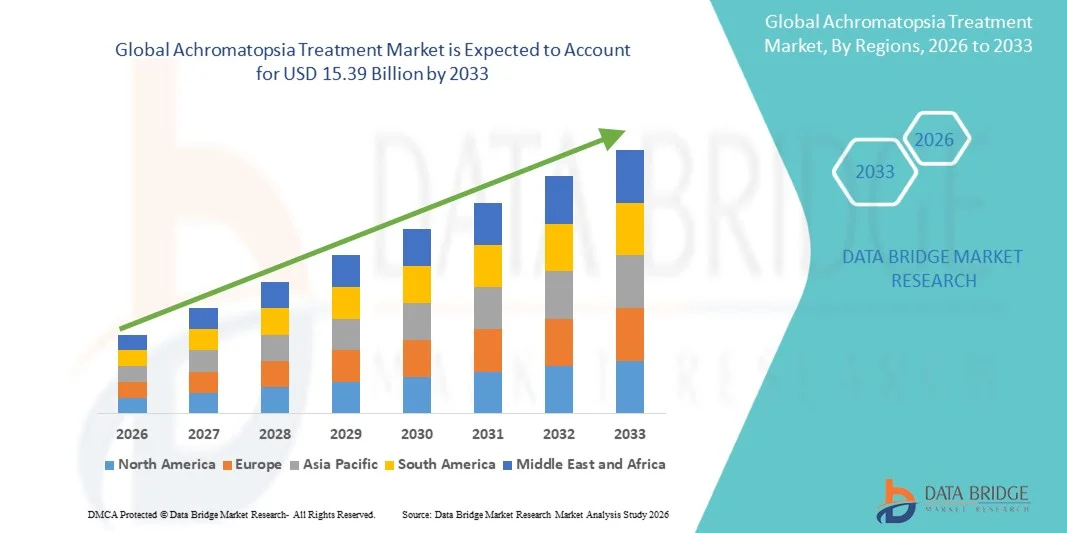
- وفقاً لتحليلات بحثية لسوق سوق جسر البيانات، قُيِّر حجم السوق العالمية لمعالجة الكرومومات - تُقيَّم بـمبلغ قدره مليار دولار من دولارات الولايات المتحدة في عام 2025ومن المتوقع أن يتم ذلك15.39 مليار دولار من دولارات الولايات المتحدة, ما(أ)خلال الفترة التي
- ومما يغذي نمو السوق إلى حد كبير تزايد انتشار الاضطرابات الموروثة في الشبكية، ولا سيما من قبيلة الكرومات توبسيا، التي تسبب العمى الكامل بالألوان والضعف البصري، مما يدفع الطلب إلى إيجاد حلول علاجية فعالة.
- وعلاوة على ذلك، فإن الطلب المتزايد على العلاج الجيني المتقدم، والصيدلة، وخيارات العلاج الداعم والمعالجة الداعمة، هي التي تنشئ علاجاً من نوع Chchromatotopsia بوصفها حلولاً أساسية لتحسين رؤية ونوعية حياة المرضى المتضررين، مما يعزز نمو السوق بدرجة كبيرة.
سوق الحجم و توقّر
- قيمة السوق العالمية (25):ألف -
- القيمة السوقية المتوقعة (2033):15.39 مليار
- التنبؤات المتوقعة لـ CAGR (2026-2033):6.50%
تحليل سوق المعاملة
- وأصبحت علاجات التشكروم، بما في ذلك علاجات الجينات، والتدخلات الدوائية، والحلول الداعمة للرعاية، ضرورية بشكل متزايد في كل من الأوساط السريرية والبحثية نظراً لتزايد انتشار اضطرابات الشبكية الموروثة والحاجة إلى تحسين علاجات ترميم الرؤية.
- ويُعزى الطلب المتزايد على العلاج بسرطان الكروم أساساً إلى التقدم المحرز في العلاج الجيني والعلاجات الدوائية المستهدفة، وزيادة الوعي بين المرضى ومقدمي الرعاية الصحية، وزيادة الاستثمارات في العلاجات بالأمراض النادرة.
- هيمنت أمريكا الشمالية على سوق العلاج في منطقة الشطرة بأكبر حصة من الإيرادات بلغت 38.4 في المائة في عام 2025، بدعم من البنية التحتية المتقدمة للرعاية الصحية، والاعتماد المبكر للعلاجات الجينية المبتكرة، والوجود القوي للاعبي الصناعة الرئيسيين، مع شهدت الولايات المتحدة نموا كبيرا في التجارب السريرية وتوافر العلاج
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع المناطق نمواً في سوق العلاج في منطقة الشطروم خلال الفترة المتوقعة، بسبب زيادة الوعي بالعلاجات الوراثية، وزيادة الاستثمارات في الرعاية الصحية الصحية، وتحسين إمكانية الحصول على الرعاية المتخصصة في طب العيون في بلدان مثل الصين والهند واليابان.
- ويهيمن القطاع الخلقي من الكرومو توستسيا على أكبر حصة من إيرادات السوق بلغت 52.3 في المائة في عام 2025، مدفوعا بانتشاره مدى الحياة وأصله الوراثي.
التقرير المتعلق بنطاق التقرير وسوق المعاملة
|
الصفات الأولى |
سوق مفاتيح السوق |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
• نوفارتس أ. (سويسرا) |
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، واللاعبين الرئيسيين، فإن تقارير السوق التي تُقيِّمها بحوث سوق جسر البيانات تشمل أيضاً تحليلاً متعمقاً للخبراء، وعلم وبائيات المرضى، وتحليل خطوط الأنابيب، وتحليل الأسعار، والإطار التنظيمي. |
الاتجاهات في سوق المعاملة
"تعزيز مشاركة المرضى من خلال منظمة العفو الدولية ونظم العلاج بالصوت"
- تشهد سوق المعالجة العالمية في العالم اتجاهاً واضحاً نحو الأجهزة التي تعمل بأجهزة حديثة جداً وإدارة الرعاية الصحية بمساعدة الصوت. وهذه التكنولوجيات تعمل بشكل متزايد على تمكين المرضى من رصد مدى تقيدهم بالعلاج بنشاط، وتلقي رسائل التذكير في الوقت المناسب، وتتبع التحسينات في الوظيفة البصرية مع الحد الأدنى من التدخل اليدوي، وتحسين كفاءة العلاج بشكل عام.
- على سبيل المثال، هناك العديد من الأجهزة التي تندمج الآن بشكل سلس مع شركة Amazon Alexa، ومساعد جوجل، و Apple Homekit، مما يسمح للمرضى بتلقي الإخطارات لدورات العلاج المقبلة، واستكمال العلاج تلقائياً، وحتى إرسال تنبيهات إلى مقدمي الرعاية أو الأطباء في حالة اكتشاف أنماط غير عادية أو جلسات غير عادية. وهذا التكامل يقلل العبء على مقدمي الرعاية الصحية ويعزز ثقة المرضى.
- كما تلعب المحللات القائمة على قياسات قياسات قياسية متعامِلة عِلْم دوراً تحويلياً أيضاً من خلال تقديم رؤى تنبؤية في نتائج العلاج. وبوسع هذه النظم أن تحلل أنماط سلوك المرضى، وتقيدهم التاريخي، ومقاييس الاستجابة لاقتراح تعديلات شخصية لخطط العلاج، وتعزيز عملية صنع القرار السريري.
- وعلاوة على ذلك، فإن السمات التي تتحكم فيها الأصوات آخذة في التوسع إلى أبعد من مجردات التذكير لتشمل التوجيه التفاعلي أثناء جلسات العلاج، والوصول دون أيدي إلى سجلات العلاج، والتغذية المرتدة الفورية بشأن استخدام الأجهزة، وهو أمر مفيد بشكل خاص للمرضى الذين يعانون من قيود على الحركة أو الذين يديرون العلاج بشكل مستقل في المنزل.
- وهذا الاتجاه مشجع أيضاً على إمكانية التشغيل المشترك مع منصات صحية رقمية أخرى وأجهزة قابلة لللبس، مما يسمح للمرضى برصد حالتهم إلى جانب بارامترات صحية أخرى مثل معدل ضربات القلب، أو نوعية النوم، أو مقاييس العين، مما يتيح لهم إجراء تجربة شاملة في مجال الرعاية الصحية المنزلية.
Achrorostops Cre المعاملات
سائق
"الحاجة المتزايدة إلى حلول ميسة ومشخصة ومعالجات عن بعد"
- إن ارتفاع معدلات انتشار العاهات البصرية، إلى جانب تفضيل المرضى للرعاية المنزلية، يدفع الطلب إلى الحلول العلاجية الشاملة للتشوماتوتوبسيا المكيفة بشكل غير عادي. إن المرضى يفضلون بشكل متزايد الأجهزة التي تسمح بالعلاج المريح والمتسق والشخصي دون زيارات متواترة للمستشفيات.
- فعلى سبيل المثال، في نيسان/أبريل 2025، أعلنت شركة أونييتي Inc. (Honywell International, Inc.) عن أوجه تقدم في أجهزة الرصد الصحي القائمة على تكنولوجيا المعلومات، بما يدمج تتبع الامتثال الذي تقوده منظمة العفو الدولية لتوفير التغذية المرتدة الآلية وتكييف العلاج حسب الطلب. ومن المتوقع أن تؤدي هذه الابتكارات إلى تغذية نمو السوق طوال الفترة المتوقعة.
- تمكين أجهزة المعالجة من تكييف كثافة العلاج أو مدته أو جدولته وفقاً للاحتياجات الخاصة بالمريض تحديداً، وتحسين النتائج مع الحد في الوقت نفسه من خطر الإفراط في العلاج أو التعرض له
- وتسمح سمات الرصد عن بعد لمقدمي الرعاية الصحية بالإشراف على المرضى فعلياً، وتيسير التدخلات في الوقت المناسب، وتقليل الحاجة إلى الاستشارات المادية. وإلى جانب التحكم في الصوت، يعزز ذلك الملاءمة، واستقلال المريض، والمشاركة، وخاصة بالنسبة للمسنين أو السكان الذين يواجهون تحديات في مجال التنقل.
- ويكمِّل هذا النمو الاعتماد السريع لمنهاجيات الرعاية الصحية عن بعد والتطبيقات الصحية المتنقلة، مما يمكِّن المرضى من مواءمة أجهزتهم مع الهواتف الذكية والأقراص والبوابات القائمة على سحاب من أجل تبادل البيانات والتحليليات في الوقت الحقيقي
- :: زيادة الوعي بفوائد التدخل المبكر في الاضطرابات البصرية، إلى جانب زيادة الاستثمار في الهياكل الأساسية الصحية الرقمية، مما يزيد من تعزيز اعتماد نظم علاج أكرومو تُعَدُّ
التعرّض/التحديي
"الشواغل المتعلقة بأمن البيانات، وقابلية الاعتماد على الأجهزة، وارتفاع التكاليف الأولية"
- ولا تزال خصوصية البيانات وأمن الفضاء الحاسوبي يشكلان تحديين بالغي الأهمية بالنسبة لأجهزة المعالجة المرتبطة بالأجهزة المعالجة ذات الصلة التي تعمل بنظامي معالجة التسمّم بالموجات الدقيقة والمناصات ذات الصلة بالسحاب والنظم القائمة على الأجهزة المضادة للضوء عرضة للوصول غير المأذون به أو لمحاولات الاختراق، مما يمكن أن يعرض للخطر المعلومات الحساسة المتعلقة بالمريض ويقلل من الثقة في التكنولوجيات الصحية الرقمية.
- على سبيل المثال، أدت العديد من الانتهاكات الأمنية البارزة في أجهزة الرعاية الصحية في مجال تكنولوجيا المعلومات والاتصالات إلى جعل المرضى ومقدمي الخدمات حريصين على تبني حلول مترابطة تماماً. وتتصدى شركات مثل آب/أغسطس ودار المنزل المحلي لهذه المخاوف باستخدام التشفير من نقطة إلى نقطة، والتوثيق المتعدد العوامل، وتحديثات روتينية لبرمجيات المؤسسة.
- • تتطلب نظم العلاج التي تقودها منظمة العفو الدولية معايرة دقيقة ورصداً مستمراً لضمان دقة العلاج.
- والواقع أن التكلفة الأولية المرتفعة نسبياً لأجهزة المعالجة المتقدمة في مجال العلاج بالأكرومات، ولا سيما الأجهزة التي تعمل في مجال التحليل والتكامل الصوتي، من شأنها أن تحد من إمكانية وصول المرضى الذين يتسمون بحساسية الأسعار أو صغار مقدمي الرعاية الصحية. ورغم أن أجهزة العلاج الأساسية أكثر تكلفة، فإن أنظمة التأمين كثيراً ما تكون أعلى كثيراً من حيث الأسعار بسبب السمات المتطورة.
- وقد يواجه المرضى في المناطق النامية أو أولئك الذين يفتقرون إلى قدرة مستقرة على الاتصال بالإنترنت حواجز إضافية تحول دون اعتماد حلول قائمة على مبادرة العفو الدولية ومتكاملة الصوت، مما قد يحد من دخول الأسواق
- ويتطلب التغلب على هذه التحديات استراتيجيات متعددة الجوانب، بما في ذلك بروتوكولات قوية لأمن الفضاء الحاسوبي، وحملات تثقيف المرضى بشأن الاستخدام المأمون للأجهزة، وتعزيز الدعم التقني، ووضع خيارات علاجية فعالة من حيث التكلفة ومستندة إلى المعاملة.
سوق المعاملة
وتقسم سوق معالجة الأكروماتو توستوبسيا على أساس النوع والإدارة والمستعمل النهائي وقناة التوزيع.
• حسب النوع
وعلى أساس النوع، فإن سوق المعاملة في منطقة الشطر الآخر مقسمة إلى سوق مجزأة إلى سوق لمعالجة الشطر الأكبر من الإيرادات السوقية تبلغ 52.3 في المائة في عام 2025، بسبب انتشارها مدى الحياة وأصلها الوراثي.() وكثيراً ما يحتاج المرضى إلى الرصد المستمر والتدخلات التكيفية والأجهزة المساعدة من مرحلة الطفولة المبكرة، مما يدعم الطلب.() وتعتمد المستشفيات وعيادات التخصص على نطاق واسع حلولاً تشخيصية وإدارية لتحسين نوعية حياة المرضى.() وتساهم برامج بحوث العلاجات الوراثية التي تستهدف الحالات الخلقية في اعتماد العلاج المتقدم.() وتؤدي التحسينات التكنولوجية في وسائل المساعدة البصرية، وأجهزة تتبع العين، وأدوات الدعم العصبي - العيون إلى تعزيز نتائج المرضى.() ويزيد الوعي السريري وبرامج الفحص الوراثي من تعزيز هيمنة السوق.() ويؤدي دعم الحكومة والقطاع الخاص للرعاية الصحية للاضطرابات الخلقية النادرة إلى تعزيز إمكانية الوصول.() وتساهم التغطية التأمينية للتدخلات المتخصصة أيضاً في نمو الإيرادات.() وتسهم البحوث المستمرة والتجارب السريرية في مجال علم الوراثة في المحافظة على معدلات اعتماد قوية.() كما أن دعم المنظمات المعنية بالوعي السريري وتحسين البنية التحتية للرعاية السريرية يزيد من تعزيزاً لمعالجة المرضى.() كما أن منظمات الدعم تساهم في زيادة الوعي.
ومن المتوقع أن يشهد الجزء الذي تم الحصول عليه من هذا القسم أسرع نسبة لها 18.5 في المائة من عام 2026 إلى عام 2033، ويغذيه الوعي بأوجه القصور في رؤية اللون الناجم عن الصدمات أو الأمراض، وزيادة تشخيص الإصابات في الدماغ أو في الشبكية، إلى جانب متطلبات السلامة في مكان العمل والسلامة في العين، والطلب على السائقين، وتعتمد المستشفيات، ومقدمي الرعاية المنزلية، والعيادات المتخصصة أدوات بصرية وتكنولوجيات مساعدة للمرضى البالغين، وتيسر الابتكارات التكنولوجية في الأجهزة القابلة لللبس، والتطبيقات القائمة على الهاتف، والعدسات التكيفية عملية التبني، ويستفيد هذا الجزء أيضا من النمو في علم العيون عن بعد ورصد المرضى عن بعد. ويساهم البحث السريري الذي يحدد الأسباب القابلة للعكس أو المعالجة في التدخلات المبكرة. وتدعم حملات التوعية بين أطباء الأعصاب وأخصائيي طب العيون زيادة التشخيص. وتدعم الاقتصادات الناشئة النمو بقدر أكبر من خلال الاستثمار في الرعاية العيونية. والتوسع في البرامج الإلكترونية لتثقيف المرضى وتوزيع الأجهزة يعجل من عملية تبني المرضى. ويتزايد عدد المرضى الذين يلتمسون حلولاً غير قابلة للتنقيل وعلاجاً جينياً حيثما أمكن ذلك. ويدعم الابتكار المستمر في برامج التأهيل والتدريب البصري نمو القطاع.
م خ م م
وعلى أساس الإدارة، فإن السوق مقسمة إلى علاجات جينية ومعينات بصرية (Eyeborg) وغير ذلك، وسيطر قطاع المعينات البصرية على أكبر حصة من إيرادات السوق قدرها 47.8 في المائة في عام 2025، مدفوعة بطبيعته غير النابضة وبالفوائد المباشرة للتعويض عن رؤية اللون. وتعتمد المستشفيات والعيادات المتخصصة ومقدمي الرعاية المنزلية وسائل بصرية مثل أجهزة Eeeborg، والتنقيحات الطيفية، وتطبيقات الواقع المعززة للاستخدام اليومي. ويساهم ارتفاع مستوى الوعي بين المرضى ومقدمي الرعاية في تحقيق الطلب المتسق. وتعزز التحسينات التكنولوجية قابلية الأجهزة للاستخدام، والتنقل، وتكييف الألوان في الوقت الحقيقي. وتعزز المبادرات الحكومية لدعم الأمراض النادرة وإمكانية حصول المرضى على الاعتماد. وتوصى على نطاق واسع باستخدام وسائل المساعدة البصرية للأطفال والكبار غير القادرين على الحصول على العلاج الجيني. كما أن التكامل مع الهواتف الذكية، والتطبيقات، والأدوات المساعدة يزيد من تعزيز الملاءمة. وكثيراً ما يؤدي ارتفاع معدل الانتشار للسموم الوراثية إلى تعزيز هيمنة السوق. ويحسن التوجيه السريري ورصد علم التلفزيون من الامتثال والنتائج. وتحافظ البحوث في مجال العدسات التكيفية والحلول القابلة لللبس في مجال التصوير البصري على الابتكار. ويحرص صانعو الأجهزة المتعددة الجنسيات على التوزيع الجغرافي الواسع. وكثيراًاًاًاًاًاًاً
ومن المتوقع أن يشهد قطاع العلاج الجيني أسرع نسبة من العلاج الجيني تتراوح بين 21.2 في المائة من عام 2026 إلى عام 2033، الذي يغذيه التقدم في البحوث الوراثية التي تستهدف الطفرات المسببة للتسمم. فالتجارب السريرية والموافقة التنظيمية في أسواق البلدان المتقدمة تعجل من عملية التبني. وتتزايد المستشفيات والعيادات المتخصصة في اعتماد العلاج الجيني للحلول الطويلة الأجل. ويؤدي ارتفاع الاستثمار في علاج الأمراض النادرة من جانب شركات التكنولوجيا الحيوية إلى النمو. ويدعم طلب المرضى على الحلول العلاجية، بدلاً من التدخلات التكيفية، الاعتماد السريع. ويعزز التوسع في البحوث في تحرير الجينات وتسليم ناقلات الأمراض الفيروسية الفعالية والسلامة. وتعمل الاقتصادات الناشئة تدريجياً على إدخال العلاج الجيني في إطار برامج تجريبية. وتؤدي زيادة الوعي بين علماء العيون وعلماء الأعصاب إلى تيسير التبني. ويكفل التكامل مع الاختبارات الوراثية استهداف المرضى بدقة. ويكمل التطبيب عن بعد والرصد عن بعد إدارة العلاج. وتؤدي دراسات الحالات والمنشورات الناجحة إلى تعزيز ثقة الأطباء. كما أن التغطية التأمينية في مناطق مختارة تدعم كذلك الاستيعاب.
& مستخدم
واستناداً إلى المستخدم النهائي، فإن السوق مقسمة إلى مستشفيات، ورعاية منزلية، وعيادات متخصصة، وغيرها، وكان الجزء الخاص بالمستشفيات يسيطر على أكبر حصة من إيرادات السوق بلغت 55.4 في المائة في عام 2025، مدفوعة بتدفق المرضى العالي إلى الداخل، وتوافر أقسام متخصصة في طب العيون، وإمكانية الحصول على العلاج الجيني والهياكل الأساسية للتشخيص. وتوفر المستشفيات الرعاية الشاملة، بما في ذلك الاختبار الوراثي، ووصفة المساعدة البصرية، وإعادة التأهيل. ويعزز الدعم الحكومي والخاص للرعاية الصحية للاضطرابات الخلقية النادرة تبني المستشفيات. ويؤدي إدماج الرعاية المتعددة التخصصات، بما في ذلك طب العيون وعلم الأعصاب، إلى تعزيز نتائج المرضى. وتدعم السياسات المتعلقة برد التكاليف والتغطية التأمينية للتدخلات القائمة على المستشفيات هيمنة السوق. كما تؤدي التجارب السريرية التي تجرى في المستشفيات إلى زيادة تعزيز التبني. كما تؤدي المستشفيات دوراً رئيسياً في توعية المرضى ورصد ما بعد العلاج. كما تؤدي أوجه التقدم التكنولوجي المدمج داخل المستشفيات إلى تحسين دقة التشخيص. ويستفيد الجزء من المتابعة الطويلة الأجل للمرضى والتعاون الأكاديمي. وتعزز المبادئ التوجيهية السريرية التي توصي بإدارة منظمة لمكافحة مرض الإيدز استخدام المستشفيات.
ومن المتوقع أن يشهد قطاع العيادات المتخصصة أسرع عدد من هذه العيادات حيث بلغ 19.8 في المائة من عام 2026 إلى عام 2033، مدفوعاً بارتفاع الطلب على الرعاية الشخصية غير الاقتحامية والأجهزة التكيفية. وتوفر العيادات الخاصة وسائل مساعدة بصرية، وتكنولوجيا قابلة لللبس، وخدمات استشارية في مجال العلاج الجيني. ويفضل المرضى العيادات على التدخلات المستهدفة، والوصول الأسرع، وتوجيه الخبراء. ويعجل تبني طب العيون وإدماج الرعاية المنزلية بالنمو. وتوفر العيادات التدريب على تقنيات التعويض البصري، وتعزيز امتثال المرضى. وتشهد الأسواق الناشئة ارتفاعاً في المراكز المتخصصة المتخصصة المخصصة في طب العيون والتخصصات العصبية. وتتعاون العيادات أيضاً مع صانعي الأجهزة من أجل العرض العملي والتوزيع. ويدعم التوسع في برامج تثقيف المرضى والمشاورات على شبكة الإنترنت الاعتماد السريع. وتخدم العيادات الخاصة الأطفال والكبار على حد سواء. ويستفيد القطاع من زيادة تفضيل المرضى للحلول القائمة على المرضى الخارجيين. وتعجِّل العلاجات المبتكرة والمعينات البصرية القابلة لللبس التي تقدمها العيادات من دخول الأسواق.
• حسب التوزيع قناة
وعلى أساس قناة التوزيع، ينقسم السوق إلى صيدلية المستشفيات، والصيدلة الإلكترونية، والصيدلة بالتجزئة، وغيرها، ويهيمن قطاع صيدلية المستشفى على أكبر حصة من إيرادات السوق بلغت 50.6 في المائة في عام 2025، مدفوعة بالوصول المباشر إلى مرضى المستشفيات والاندماج في العلاج الجيني أو وسائل المساعدة البصرية المنصوص عليها. وتكفل صيدليات المستشفيات التوزيع المنظم، وإسداء المشورة للمرضى، ورصد العلاج. ويعزز التعاون الوثيق مع أقسام طب العيون وعلم الأعصاب الاعتماد. ويعزز توافر البرامج المدعومة وسياسات السداد هيمنة السوق. وتظل المستشفيات نقطة الرعاية الرئيسية لكل من الإدارة الحادة والمزمنة للمرض.
ومن المتوقع أن يشهد قطاع الصيدليات على الإنترنت أسرع عدد من الصيدليات من 20.9 في المائة في الفترة من 2026 إلى 2033، ويغذيه تزايد اعتماد التجارة الإلكترونية، وتفضيل المرضى على التسليم المنزلي، وتكامل الرعاية الصحية الرقمية. وتوزع الصيدليات الإلكترونية الوسائل المساعدة البصرية، والأجهزة المساعدة، والمكملات الداعمة. ومن شأن سهولة الطلب، والوصول إلى استعراضات المنتجات، وتسليم العتبات أن تشجع على تبني المرضى. ويعزز التكامل مع منصات التطبيب عن بعد من دقة الوصفات والامتثال. وتتيح القنوات الإلكترونية أيضاً إمكانية الوصول إلى مناطق جغرافية أوسع نطاقاً، لا سيما في المناطق الريفية والنائية. وتدعم النمو زيادة محو الأمية الرقمية وتوسيع نطاق الوصول إلى الإنترنت على الصعيد العالمي. وتزيد الشراكات بين صانعي الأجهزة والصيدليات الإلكترونية من تعزيز نمو القطاعات. وتعتمد الأسواق الناشئة بشكل متزايد على التوزيع على الإنترنت لدعم الأمراض النادرة. ويستفيد المرضى من القدرة على تحمل التكاليف، والملاءمة، والوصول إلى نسخ مستكملة من الأجهزة. وتكمل المنصات الإلكترونية خدمات الرعاية المنزلية والعيادات المتخصصة، بما يكفل استمرار الرعاية.
ألف- تحليل إقليمي
- لقد سيطرت أميركا الشمالية على سوق العلاج بأكبر حصة من الإيرادات بلغت 38.4% في عام 2025، بدعم من البنية الأساسية المتقدمة للرعاية الصحية، واعتماد علاجات جينية مبتكرة في وقت مبكر، ووجود قوي للاعبي الصناعة الرئيسيين. وتشهد الولايات المتحدة نمواً كبيراً في التجارب السريرية، وتوسيع نطاق توافر العلاج، وحصول المرضى على العلاجات الجديدة، الأمر الذي يدفع إلى تبني العلاجات وتوسيع السوق.
- ويتزايد وعي المستهلكين في المنطقة بالوراثة والخيارات العلاجية المتقدمة، وإعطاء الأولوية للوصول إلى المراكز المتخصصة لطب العيون وبرامج التدخل المبكر
- ومن الأمور المشجعة بدرجة أكبر اعتماد علاجات متقدمة في كل من المناطق الحضرية والمناطق شبه الحضرية ارتفاع الدخول المتاحة، وسياسات سداد التكاليف الداعمة، والسكان المرضى الذين يميلون إلى التكنولوجيا، وزيادة تشجيع اعتماد علاجات متقدمة في كل من المناطق الحضرية وشبه الحضرية
سوق الولايات المتحدة الأمريكية للمعالجة
لقد استولت سوق العلاج في الولايات المتحدة الأمريكية على أكبر حصة من الإيرادات في عام 2025 داخل أميركا الشمالية، والتي تغذيها سرعة استيعاب الحلول المبتكرة لعلاج الجينات وبرامج التجارب السريرية. ويركز المرضى ومقدمو الرعاية الصحية بشكل متزايد على التدخل المبكر، وخطط العلاج الشخصي، وبرامج إعادة التأهيل البصري الطويلة الأجل. فضلاً عن ذلك فإن التعاون القوي بين شركات التكنولوجيا الحيوية، ومؤسسات البحوث، وعيادات علم العيون يعمل على التعجيل بتوفر العلاج واعتماده.
أوروبا
ومن المتوقع أن تتوسع سوق أوروبا للعلاج من الأمراض الكرومية إلى حد كبير خلال الفترة المتوقعة، وذلك بسبب زيادة وعي المرضى بالعلاجات الوراثية، ونظم الرعاية الصحية الراسخة، وارتفاع عدد المراكز المتخصصة لطب العيون. وتشهد بلدان مثل ألمانيا وفرنسا وإيطاليا نمواً في تسجيل المرضى في التجارب السريرية واعتماد علاجات الجينات الجديدة.
المملكة المتحدة لبريطانيا العظمى وأيرلندا الشمالية
ومن المتوقع أن ينمو سوق العلاج في المملكة المتحدة بشكل مطرد، بدعم من تركيز دائرة الصحة الوطنية على الاضطرابات العُضوية النادرة، وزيادة الاستثمارات في برامج العلاج الوراثي، والطلب على خطط العلاج الشخصية. كما تعمل حملات الدعوة والتوعية التي يقوم بها المرضى على زيادة تبني العلاج.
ألمانيا
الواقع أن سوق العلاج في ألمانيا في مرحلة العلاج الكرومية آخذة في التوسع بسبب البنية الأساسية القوية للرعاية الصحية، والتركيز على الطب الدقيق، والوصول الواسع النطاق إلى التجارب السريرية. إن تركيز البلاد على الإبداع وسلامة المرضى يشجع على الاعتماد المبكر للعلاجات الناشئة في مجال العلاجات في إطار نظام "آكروماتوتوبسيا".
(بآلاف دولارات الولايات المتحدة)
ومن المتوقع أن تكون سوق العلاج في منطقة آسيا والمحيط الهادئ أسرع المناطق نمواً خلال الفترة المتوقعة، وذلك بسبب زيادة الوعي بالعلاجات الوراثية، وزيادة الاستثمارات في الرعاية الصحية، وتحسين فرص الحصول على الرعاية المتخصصة في مجال طب العيون في بلدان مثل الصين والهند واليابان. وتتسارع المبادرات الحكومية الرامية إلى تعزيز علاج الأمراض النادرة، وتطوير البنية الأساسية الخاصة للرعاية الصحية، وزيادة تثقيف المرضى في تبني العلاجات المتقدمة.
جيم - سوق المعاملة
الواقع أن سوق العلاج في اليابان في مرحلة العلاج الكرومية تكتسب زخماً بسبب النظام الإيكولوجي للرعاية الصحية العالية التقنية، والتوسع الحضري الواسع النطاق، والتركيز المتزايد على إعادة التأهيل البصري القائم على العلاج الجيني. إن شيخوخة السكان وزيادة فرص الوصول إلى الرعاية المتخصصة في طب العيون يدعمان تبني العلاج في كل من الأوضاع السكنية والإكلينيكية.
(بآلاف دولارات الولايات المتحدة)
إن سوق العلاج في الصين تشكل أكبر حصة من عائدات السوق في آسيا والمحيط الهادئ في عام 2025، بدعم من التوسع الحضري السريع، وارتفاع الإنفاق على الرعاية الصحية من الطبقة المتوسطة، وزيادة فرص الحصول على الرعاية المتقدمة في مجال طب العيون. إن التوسع في مراكز العلاج المتخصصة، وزيادة وعي المرضى، والمبادرات الحكومية لإدارة الأمراض النادرة، تشكل عوامل أخرى تزيد من قوة الدفع لنمو الأسواق. كما أن وجود شركات محلية للتكنولوجيا الحيوية تعمل على تطوير حلول علاج الجينات يعزز أيضاً من إمكانية الحصول على العلاج والقدرة على تحمل تكاليفه.
حصة سوق سوق المعاملة
وتقود صناعة المعالجة في أكروماتو توستوبسيا أساسا شركات راسخة، من بينها:
• •نوفارتس أ. (سويسرا)
• ميرا غ تكس Holdings Plc (المملكة المتحدة)
• البيولوجيا العلمية (فرنسا)
• سبارك العلاجي (الولايات المتحدة الأمريكية)
• التكنولوجيات المنزلية، Inc. (الولايات المتحدة)
• شركة Retrossuse Inc. (الولايات المتحدة)
• •(الولايات المتحدة الأمريكية)
• شركة Such Handing AG (سويسرا)
• تحرير الطب (الولايات المتحدة الأمريكية)
• •)الولايات المتحدة الأمريكية(
• شركة Adentes Inc. (الولايات المتحدة)
• 4D جزيئي (الولايات المتحدة الأمريكية)
• Biogen Inc. (الولايات المتحدة الأمريكية)
• شركة MeraGTx US US Inc. (الولايات المتحدة الأمريكية)
• Jansssen Mededics (الولايات المتحدة الأمريكية)
• •(الولايات المتحدة الأمريكية)
• شعبة نوفارتيز جين لمعالجة المعالجة (سويسرا)
• شركة Appledologican Teangs Ltd. (الولايات المتحدة الأمريكية)
آخر التطورات في السوق العالمية للمعالجة
- وفي حزيران/يونيه 2024، أكملت الشركة تسجيلها في المرحلة الأولى/التجربة السريرية الثانية من المرحلة الأولى/التجربة السريرية لتقييم تقييم AGTCS402 للأكرومتوبزيا المرتبطة بـ CNGBGB3، ومعالجة 21 مريضا عبر مواقع سريرية متعددة، وأعلنت خططا لبدء تجربة المرحلة الثالثة المحورية في أوائل عام 2025 استنادا إلى تشجيع إشارات السلامة والفعالية التي لوحظت في الدراسة الجارية
- وفي آذار/مارس 2024، تلقت شركة Nanosable Instureutics من هيئة التنمية الحرجية عملية تحديد المسار السريع لعلاجها الجيني الجيني الذي يستهدف علاجا من نوع " MCO " ، مع الاعتراف بإمكانية المعالجة في تلبية الاحتياجات الهامة غير الملباة في اضطرابات الشبكية الموروثة والتعجيل بالتفاعلات التنظيمية.
- في كانون الثاني/يناير 2024، أعلنت مؤسسة بروك آر العلاجيات عن شراكة استراتيجية مع مختبر Téa لتطوير وتسويق العلاجات القائمة على RNA لمعالجة أمراض الشبكية الموروثة، بما في ذلك التسمم، بالتعاون مع ما يصل إلى 200 مليون يورو في شكل مدفوعات هامة ومسؤوليات إنمائية مشتركة.
- وفي تشرين الثاني/نوفمبر 2023، أكملت شركة Coave Instureutics جولة تمويلية من السلسلة ألف بقيمة 38 مليون يورو من أجل النهوض بمنصة إيصال الجينات المزدوجة لحاملي ناقلات الأمراض، مع برامج رائدة تستهدف CNGB3 وchromattopsia وغيرها من الأمراض الشبكية الموروثة التي تتطلب إيصال جينات علاجية كبيرة.
- وفي حزيران/يونيه 2024، أفادت استعراضات البحوث السريرية أن خمس تجارب سريرية للعلاج الجيني قد سُجلت في حالة الشطروم توبتسيا اعتباراً من منتصف عام 2020(24)، بما في ذلك برامج المرحلة الأولى/الثانية المتعددة التي تختبر علاجات الاستبدال الجيني القائمة على أساس AAV التي تستهدف النيتروجين الثالث أو الطفرات في النيتروجين، مما يبين السلامة الأولية والنتائج المبكرة.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم
- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.