


السوق العالمية لعلاج نقص الكريات البيضاء المكتسبة، حسب العلاج (المضادات الحيوية، مضادات الفطريات، الكورتيكوستيرويدات، فيلجراستيم، الأدوية المثبطة للمناعة، زرع نخاع العظم، أخرى)، التشخيص (اختبار الدم والبول، الاختبار الجيني، اختبار نخاع العظم، الفحص البدني، أخرى)، الجرعة (قرص، حقنة، غسول فم، أخرى)، طريق الإعطاء (عن طريق الفم، عن طريق الوريد، عن طريق العضل، أخرى)، الأعراض (التعب، الحمى، التهاب الحلق، نزيف اللثة، تقرحات الفم، أخرى)، المستخدمون النهائيون (العيادة، المستشفى، أخرى)، قناة التوزيع (صيدلية المستشفى، صيدلية التجزئة، صيدلية الإنترنت)، الدولة (الولايات المتحدة، كندا، المكسيك، البرازيل، الأرجنتين، بيرو، بقية أمريكا الجنوبية، ألمانيا، فرنسا، المملكة المتحدة، هولندا، سويسرا، بلجيكا، روسيا، إيطاليا، إسبانيا، تركيا، المجر، ليتوانيا، النمسا، أيرلندا، النرويج، بولندا، بقية أوروبا، الصين، اليابان، الهند، كوريا الجنوبية، سنغافورة، ماليزيا، أستراليا، تايلاند، إندونيسيا، الفلبين، فيتنام، بقية دول آسيا والمحيط الهادئ، المملكة العربية السعودية، الإمارات العربية المتحدة، مصر، إسرائيل، الكويت، جنوب أفريقيا، بقية دول الشرق الأوسط وأفريقيا) اتجاهات الصناعة والتوقعات حتى عام 2028
ما هو حجم ونسبة النمو في سوق علاج التناسل الانتقائي؟
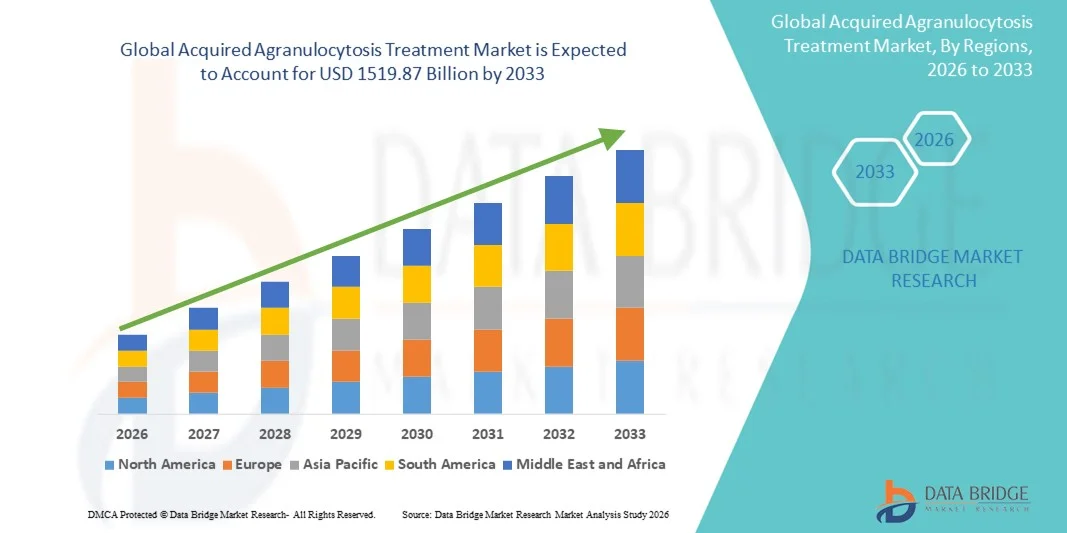
- قُيِّر حجم سوق المعالجة العالمية المقتاة لمعالجة التسمم الكوني005.5 1 مليار دولار في عام 2025ومن المتوقع أن يتم ذلك(أ) 1519.87 مليار دولار, ماالنسبة المئويةخلال الفترة التي
- ويغذي نمو السوق إلى حد كبير زيادة الوعي باضطرابات الدم النادرة، والتقدم التكنولوجي في التشخيص، وتزايد اعتماد العلاجات المستهدفة، مما يؤدي إلى تحسين نتائج المرضى في كل من الأوضاع السريرية والمستشفيات.
- وعلاوة على ذلك، فإن الطلب المتزايد على خيارات العلاج الفعال والسريع التوقيت والشخصي للمرضى المصابين بداء الانحلال الكبدي الانحلالي الانسيابي يدفع إلى اعتماد علاجات متقدمة، مما يؤدي إلى زيادة كبيرة في نمو هذه الصناعة.
سوق الحجم و توقّر
- قيمة السوق العالمية (25):3- 005,5 مليار
- القيمة السوقية المتوقعة (2033):1519.87 مليار
- التنبؤات المتوقعة لـ CAGR (2026-2033):5.30%
ما هي أهم عمليات النقل من سوق معالجة التناسل؟
- إن علاجات التصحُّر الرئوي، التي تقدِّم خيارات علاجية محدَّدة الأهداف لإدارة النيوتروبينيا الشديدة والاضطرابات الدموية النادرة، هي على نحو متزايد مكوِّنات حيوية لنظم الرعاية الصحية الحديثة في أوساط البالغين والأطفال على السواء، نظراً لفعاليتها وسلامتها وإمكانات تحسين نتائج المرضى.
- ويغذي الطلب المتزايد على العلاجات المقتناة لمعالجة التصحُّر في داء السكري، أساساً، بتزايد وعي المرضى، ومبادرات التشخيص المبكر، واعتماد بروتوكولات علاجية متقدمة، مما يؤدي إلى زيادة تفضيل التدخلات المثبتة سريرياً وفي الوقت المناسب.
- هيمنت أمريكا الشمالية على سوق المعالجة بداء التصحُّر الكبدي الدمي المغنّي المقتنى بأكبر حصة من الإيرادات بلغت نحو 39.5 في المائة في عام 2025، وهي سوق تتميز بالهياكل الأساسية القوية للرعاية الصحية، والوعي العالي بالاضطرابات الدموية النادرة، ووجود مراكز رائدة للأدوية والتخصصات في أمراض الدم، حيث تستأثر الولايات المتحدة بغالبية الحالات المعالجة بسبب التشخيص المبكر واعتماد علاجات متقدمة.
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع المناطق نمواً في سوق المعالجة بداء التناسل الدموي المقتناة خلال الفترة المتوقعة، حيث ستسجل معدلاً متوقعاً لدخل متوقع قدره نحو 9.2 في المائة، مدفوعاً بارتفاع نفقات الرعاية الصحية، وتحسين خدمات أمراض الدم، وتوسيع نطاق الوصول إلى التشخيصات المتقدمة، وزيادة الوعي باضطرابات الدم النادرة.
- وقد غلب على الجزء داخل الوريد الوريدي حصة قدرها 55.1 في المائة في عام 2025، نظراً لصلاحيته لمعالجة التصحُّر الجَرْنُي الحادّ والأثر العلاجي السريع
تقرير عن نطاق نظام
|
الصفات الأولى |
(أ) الأسواق الرئيسية |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، واللاعبين الرئيسيين، فإن تقارير السوق التي تُقيِّمها بحوث سوق جسر البيانات تشمل أيضاً تحليلاً متعمقاً للخبراء، وعلم وبائيات المرضى، وتحليل خطوط الأنابيب، وتحليل الأسعار، والإطار التنظيمي. |
ما هو الاتجاه الرئيسي في سوق علاج التناسل الانسيابي؟
زيادة التركيز على التشخيص المبكر والعلاجات الشخصية
- وهناك اتجاه رئيسي في سوق المعالجة العالمية المكتسبة لمعالجة داء داء داء الكريات الخلوية المغرية هو التركيز المتزايد على التشخيص المبكر وبروتوكولات العلاج الفردي. ويتبنى الأطباء السريريون اختبارات مختبرية أكثر حساسية، بما في ذلك عمليات عد الدم الكامل، وتقييم نخاع العظم، والفحص المضاد للأجسام، للكشف عن النيتروبينيا في مرحلة مبكرة.
- فعلى سبيل المثال، أوصت الرابطة الأوروبية لطب الدم في آذار/مارس 2023 بإدماج الاختبار الروتيني للأجسام المضادة للنيوتروفيل والتقييم المبكر لنخاع العظام للمرضى الذين يتناولون أدوية عالية الخطورة، مما يمكّن من بدء العلاج الشخصي على نحو أسرع.
- إدماج أفرقة الرعاية المتعددة التخصصات، بما في ذلك أخصائيو أمراض الدم، وعلم المناعة، والصيادلة، آخذة في الانتشار، بما يكفل إدارة أكثر دقة وفعالية
- ويتزايد الزخم في مجال البحوث في مجال العلاجات البيولوجية الجديدة والعلاجات الداعمة، مما يعكس الاتجاه نحو اتباع نهج أكثر استهدافا
- ويشمل الاتجاه أيضاً زيادة اعتماد المبادئ التوجيهية الموحدة للعلاج من قبل المجتمعات الرائدة في مجال أمراض الدم، وتحسين الاتساق في الرعاية
- :: التوسع العالمي في برامج تثقيف المرضى بشأن أعراض الرصد الذاتي، والالتزام بالعلاج
- الجهود الرامية إلى تطوير أساليب لمعالجة الشفاه والعلاجات الملائمة للمرضى الخارجيين هي جهود لزيادة سهولة الملاءمة وإمكانية الوصول إليها
- :: تعزز الابتكارات التشخيصية التشخيصية، بما في ذلك الاختبارات الجزيئية واللوحات المضادة للأجسام المضادة، دقة اختيار العلاج
سوق لديناميات معالجة التصح
سائق
تزايد معدل انتشار ووعي داء
- زيادة انتشار النيتروبينيا المقتاة بسبب الأدوية، أو اضطرابات المناعة الذاتية، أو العلاج الكيميائي، هي أحد العوامل الرئيسية المحركة لنمو السوق
- فعلى سبيل المثال، في تموز/يوليه 2022، أبلغ نوفارتيس عن ارتفاع في عدد الإحالات إلى العلاج بـ G-CSF في أعقاب دراسة متعددة المراكز في الولايات المتحدة الأمريكية أبرزت ارتفاع معدل الإصابة بالتصحّر في الدم الناتج عن المخدّرات بين مرضى الأورام.
- :: زيادة الوعي بين الأطباء والمرضى فيما يتعلق بالأعراض المبكرة، مثل الحمى والإصابة بالعدوى المتكررة، مما يؤدي إلى تغذية الاستشارات الطبية الفورية والشروع في العلاج
- يشجع توافر العلاجات الفعالة، بما في ذلك العلاجات الفعالة من نوع G-CSF ومثبطات المناعة، على اعتماد بروتوكولات العلاج على نطاق أوسع؛
- :: زيادة الدعم التنظيمي والتغطية التأمينية لمعالجة العلاجات الجديدة في المناطق المتقدمة النمو وزيادة التوسع في السوق
- إدخال تحسينات على الهياكل الأساسية للرعاية الصحية وإنشاء مراكز متخصصة في أمراض الدم
- :: تنظيم حملات تثقيفية وحلقات عمل مهنية لمساعدة الأطباء على تحديد الحالات النادرة وإدارتها بمزيد من الفعالية.
- :: زيادة الطلب على برامج إدارة المستشفيات والخارجين من المرضى في برامج إدارة المستشفيات والخارج من المرضى
- :: تعزيز أهمية العلاج في الوقت المناسب من خلال حملات التوعية التي تبرز خطر إصابة المرضى غير المعالجين بالمرضى غير المعالجين
- وإجمالاً، فإن تزايد عبء الأمراض المقترن بتحسين إمكانية الحصول على العلاج يدعم نمو السوق
التعرّض/التحديي
تكاليف العلاج العالي ومحدودية إمكانية الحصول على الرعاية المتخصصة
- ومن شأن ارتفاع تكلفة العلاجات البيولوجية، والحقن بمضادات البارافينات التي تعمل بالموجات التي تعمل بالموجات التي تعمل بالموجات التي تعمل بالموجات التي تعمل بالموجات التي تعمل بالموجات التي تعمل في المستشفيات أن يحد من الاعتماد في البلدان النامية أو بين السكان غير المؤمن عليهم.
- فعلى سبيل المثال، في شباط/فبراير 2024، أبرز تقرير لمنظمة الصحة العالمية محدودية فرص الحصول على العلاج بالمعالجة بالموجات غير المتماثلة التي تعمل بالموجات الجينية في المناطق المنخفضة الدخل في أفريقيا جنوب الصحراء الكبرى، مشيراً إلى حواجز التكلفة وعدم كفاية الهياكل الأساسية للمستشفيات من أجل إدارة النيوتروبينيا الشديدة.
- الوصول إلى الخدمات المتخصصة في أمراض الدم ومرافق الرصد محدود في المناطق الريفية أو المناطق التي تعاني نقصاً في الخدمات، مما يقيد العلاج في الوقت المناسب
- :: إضافة نظم معقدة للجرة والحاجة إلى الرصد المستمر لإضافة النيوتروبينيا الشديدة إلى التحديات اللوجستية
- ويمكن أن تؤدي الآثار الضارة المحتملة للعلاجات المناعية الاكتئابية، مثل الالتهابات أو السايت فونسايتاس، إلى تردد العلاج بين المرضى ومقدمي الرعاية
- وقد تفتقر نظم الرعاية الصحية في بعض المناطق إلى بروتوكولات موحدة لمعالجة داء الانسيب السكري المعوي المحتَزَز، مما يؤثر على اتساق تقديم الرعاية.
- يمكن أن يؤدي تأخير التشخيص بسبب تداخل الأعراض مع سائر اضطرابات الدم إلى إعاقة العلاج في الوقت المناسب
- :: قد يؤدي عدم تقيد المرضى بشكل جيد بالمتابعة والعلاج في أماكن المرضى الخارجيين إلى الحد من الفعالية
- لا يزال توافر العلاجات المتقدمة يتركز في المراكز الحضرية الرئيسية، مما يحد من الاستخدام الواسع
- وفي حين توجد عقاقير غير تجارية داعمة، فإن إمكانية الحصول على العلاجات الجديدة المستهدفة غير متساوية على الصعيد العالمي.
- ويتطلب التصدي لهذه التحديات توسيع الهياكل الأساسية للرعاية الصحية، ونماذج العلاج الفعالة من حيث التكلفة، وزيادة تثقيف الأطباء والمريضين على الصعيد العالمي.
كيف يتم ترتيب سوق علاج التناسل الانسيابي؟
وتقسم السوق على أساس العلاج والتشخيص والجرعة ومسار الإدارة والاعراض والمستعمل النهائي وقناة التوزيع.
- المعاملة
وعلى أساس العلاج، تُقسم سوق علاج التوحدالمضاداتويسيطر قطاع فيلغريستريم على أكبر حصة من إيرادات السوق قدرها 48.5 في المائة في عام 2025، نظراً لفعاليته المؤكدة في حفز إنتاج السلوى ومنع حدوث إصابات شديدة.() وكثيراً ما تقوم المستشفيات والعيادات المتخصصة بإدارة حالات الرئويات في العلاج الكيميائي الناجم عن العلاج أو عن المخدرات.() ويعمل عمله السريع في الظروف الحرجة على ضمان سلامة المرضى والتقليل إلى أدنى حد من مدة الاستشفاء.() ويؤدي توافر المحاقن المعبأة مسبقاً إلى تعزيز الملاءمة وتقليل الأخطاء في التدبيس.() ويُعزى ارتفاع مستوى التبني إلى النتائج السريرية القوية والتوصيات التوجيهية الصادرة عن مجتمعات علم الدم.() كما أن التغطية التأمينية وسياسات السداد تزيد من دعم استيعابه.() كما أن استخدام العلاجات في حالات فرط التغذية يتوسع أيضاً في برامج المرضى الخارجيين والرعاية المنزلية.() كما أن الإدارة المتكررة للحالات المزمنة تعزز هيمنة السوق.() ويسهم ازدياد الوعي بين المهنيين العاملين في مجال الرعاية الصحية بشأن إدارة الرئويات في انتشاره.() ويكفل وجود موظفي التمريض المدربين إدارة آمنة.() وتواصل الدراسات السريرية تثبيت الفعالية عبر الفئات العمرية.() والطلب في المناطق المتقدمة يظل الطلب على العلاج في المناطق المتقدمة مرتفعاً بسبب بروتوكولات العلاج الراسخة.
ومن المتوقع أن يشهد قطاع المضادات الحيوية أعلى نسبة في سجل مكافحة الأمراض السرطانية من 12.3 في المائة في الفترة من 2026 إلى 2033، وذلك بسبب تزايد حالات الإصابة بالتهاب الكبد لأسباب متصلة بالإصابة والاستخدام الوقائي. وتصف المستشفيات ومراكز المرضى الخارجيين مضادات طيف واسعة لمنع المضاعفات الشديدة. وتوفر التركيبات الشفهية والورقية مرونة في الإدارة الحادة والمزمنة. ويعزز النمو في التطبيب عن بعد والرعاية المنزلية التزام المرضى بالأنظمة المضادة للأحياء. وزيادة الوعي بالتهاب الأمراض الثانوية في وقود المرضى الرئويين. ويحسن الابتكارات الصيدلانية القدرة على التحمل والراحة. ويساهم ارتفاع عدد السكان المصابين باعتلالات كبيرة في زيادة الاستخدام. ويؤدي التعاون الاستراتيجي بين شركات الأدوية وتوزيع المستشفيات إلى تعزيزها. ويتزايد التوصية بالمضادات الحيوية في المبادئ التوجيهية السريرية للمرضى المعرضين لمخاطر عالية. ويؤدي انخفاض التكلفة مقارنة بالبيولوجيا إلى تعزيز القدرة على تحمل التكاليف في الأسواق الناشئة. وبرامج التثقيف بشأن بدء العلاج في الوقت المناسب لكشف العدوى المبكرة. وتشهد المضادات الحيوية نموا سريعا على الصعيد العالمي.
- حسب التشخيص
وعلى أساس التشخيص، يتم تقسيم السوق إلى اختبار الدم والبول،اختبار الجينيويغلب على جزء اختبار الدم والبول حصة قدرها 55.2 في المائة في عام 2025، مدفوعة ببساطته وسرعته وفعاليته في تحديد النيتروربينيا. وتعد عمليات عد الدم الكامل الروتيني وتحليل البول معيارياً في المستشفيات والخارج على حد سواء. ويمكّن الكشف المبكر من العلاج في الوقت المناسب، ومنع الإصابات الشديدة. ويُلاحظ ارتفاع مستوى التبني في برامج الأورام، والتحصين الذاتي، والصيدلة. ويدعم التكامل مع السجلات الطبية الإلكترونية الرصد بشكل أفضل. وتكفل الهياكل الأساسية للمختبرات في المناطق المتقدمة اختباراً موثوقاً. وتعتمد هذه الهياكل على هذه الاختبارات لتقييم الأعراض الحادة. وتُفضَّل اختبارات الدم والبول، التي يمكن الحصول عليها والحصول عليها على نطاق واسع، على الإجراءات الغازية. ويُعزِّز التوحيد القياسي والمبادئ التوجيهية الاستخدام الواسع النطاق. ويُعد رصد عدد الدم أمراً حاسماً في التكيف مع العلاج في الحالات المزمنة. وتشجع حملات التوعية العامة على إجراء الاختبارات في الوقت المناسب. وتركز المستشفيات والعيادات على التشخيص المبكر لسلامة المرضى.
ومن المتوقع أن يشهد قطاع الاختبار الجيني أسرع مستويات النمو في النظام الإيكولوجي العالمي بنسبة 13.1 في المائة من عام 2026 إلى عام 2033، مع تزايد أهمية الطب الدقيق. ويساعد التنميط الجيني على تحديد المرضى الأكثر تعرضاً لخطر الإصابة بتهاب الدم الناتج عن المخدرات. وتتيح الابتكارات في الجيل المقبل الكشف السريع والدقيق عن الطفرات الجينية. ويستخدم الأطباء الاختبارات الجينية لتوجيه العلاج الشخصي والحد من الأحداث الضارة. ويدعم النمو في مختبرات التشخيص وزيادة الوعي بين أطباء الدم تبني التبني. وييسر التكامل مع نظم تكنولوجيا المعلومات في المستشفيات الإبلاغ السلس. وتشجع البرامج الممولة من الحكومة في البلدان المتقدمة النمو الفحص الجيني. وتتزايد المراكز الخارجية في تقديم المشورة الجينية إلى جانب الاختبار. ويؤدي توسيع مرافق الاختبار في الأسواق الناشئة إلى دفع النمو. وتؤدي الحملات التعليمية إلى تحسين قبول المرضى. ويُطلع الاختبار على التعديلات في مجال العلاجات البيولوجية وأجهزة ضغط المناعة. وعموماً، فإن الاختبارات الجينية تكتسب بسرعة قدرة على التلقيح عالمياً.
- ما يُبْس من عمل
وعلى أساس الجرعة، تُقسم السوق إلى حصن، وحقن، وضوء، وكائنات فؤوس، وغير ذلك، وتهيمن شريحة الحقن على حصة قدرها 52.7 في المائة في عام 2025، بسبب الفعالية السريعة في حالات التسمم الشديد أو الحاد. وتسمح العلاجات القابلة للحقن باستيعاب مجرى الدم المباشر من أجل مراقبة الأعراض بشكل أسرع. وتتولى المستشفيات ووحدات الرعاية في حالات الطوارئ إعطاء الأولوية للعقاقير القابلة للحقن لأغراض الإدارة الحرجة. وتُدار المحاقن في كثير من الأحيان عن طريق الحقن. وتعزز المحاقن المملوءة سلفاً سهولة الاستعمال وتحد من الأخطاء في القيام بالجرعات. ويتسع نطاق الوصول في برامج المرضى الخارجيين وبرامج الحقن المنزلية. ويدعم المهنيون المدربون في مجال الرعاية الصحية الإدارة المأمونة. ويُعزز تكرار القيام بعمليات في الحالات المزمنة حصة السوق. ويُفضل ارتفاع معدلات السداد استخدام الحقن. وتكفل النتائج السريرية القوية تفضيل الأطباء. وتعتمد بروتوكولات الرعاية الحرجة في كثير من الأحيان على العلاج بالحقن. ويُعد التبني مرتفعاً في البلدان المتقدمة ذات البنية التحتية المتقدمة للرعاية الصحية.
ومن المتوقع أن يشهد الجزء المتعلق بالمائدة المستديرة أسرع نسبة لـ 10.5 في المائة من عام 2026 إلى عام 2033، مدفوعة بالملاءمة للعلاج الطويل الأجل ورعاية المرضى الخارجيين. فالجداول تمكن من الإدارة الذاتية وتحسين التزام المرضى. وتُفضَّل التركيبات الفموية للحالات المعتدلة أو المستقرة. ويزيد التوسع في تجارة التجزئة والصيدليات على شبكة الإنترنت من توافرها. وتعزز الابتكارات في أشكال جرعات القدرة على التحمل، وخاصة للمرضى الأطفال. وتشجع برامج العلاج المنزلية الاستخدام المتسق. ويدعم تزايد الوعي بين مقدمي الرعاية التبني. وتخفض الجداول الاعتماد على الهياكل الأساسية في المستشفيات. وتجتذب فعالية التكاليف مقارنة بالحقن المناطق النامية. ويعجل التطبيب عن بُعد والرصد عن بُعد من سرعة تقيد المرضى. وتتضمن المبادئ التوجيهية السريرية بصورة متزايدة خيارات شفهية لعلاج الصيانة.
- عن طريق طرق
وعلى أساس الطريق، تُقسم السوق إلى أجزاء من الفون، والإنترافيون، والإنتراموسوكل، وغيرها، ويغلب على الجزء داخل الجسم حصة قدرها 55.1 في المائة في عام 2025، نظراً لملاءمة هذا الجزء منه للتهاب شديد في الكريات الجلدية، والأثر العلاجي السريع. ويمكّن العلاج من إيصال العقاقير بالجرعات العالية ومراقبة الأعراض المباشرة. وتستخدم المستشفيات ووحدات أمراض الدم المتخصصة على نطاق واسع الإدارة الرابعة. ويكفل الرصد المستمر سلامة المرضى. وكثيراً ما تدار العلاجات من الدرجة الأولى، بما في ذلك فيغراسمت والكوريكبات القشرية، وكثيراً ما تدار من الدرجة الرابعة. وتيسر الهياكل الأساسية والموظفون المدربون عملية الضخ الآمن. وتمنع الاستجابة السريعة في مجال الرعاية الحرجة المضاعفات المتصلة بالإصابة. والتبني مرتفع في حالات الطوارئ والأورام. ويكفل العلاج الرابع إجراء فحص دقيق لمعالجة الحالات الحادة. وتعزز الفعالية السريرية الاستخدام المتكرر. وتدعم الإدارة الرابعة بروتوكولات المستشفيات الخاصة بالتهاب الكبدي الحاد.
ومن المتوقع أن يشهد الجزء الشفوي أسرع نسبة لـ 11.1 في المائة من عام 2026 إلى عام 2033، نظرا لملاءمة العلاج للمرضى الخارجيين والعلاج الطويل الأجل. وتتيح الجداول البيانية والكبسولات للمرضى إدارة العلاج في المنزل. ويقلل العلاج الفموي من زيارات المستشفيات ويقلل من تكاليف الرعاية الصحية. ويعجل التطبيب عن بعد وإدارة الوصفات الطبية الرقمية من عملية التبني. ويوسع نطاق توزيع الأدوية ويكفل سهولة الوصول إليها. ويحسن الابتكارات الصيدلانية من المذاق والاستيعاب والامتثال. وتدعم برامج الإدارة المنزلية العلاج المستمر. ويعزز تثقيف المرضى الالتزام. ويتزايد التوصية بالأدوية الفموية لأوضاع معتدلة أو مستقرة. وتحبذ فعالية التكاليف والتخزين السهل الاستخدام الواسع النطاق. ويتسع نطاق العلاج الفموي بسرعة في الأسواق الناشئة.
- بواسطة
وعلى أساس الأعراض، فإن السوق مقسمة إلى فاتيغي، وحمى، وسوري ثروت، وبلاء الغم، وفوط سورس، وغيرها. ويهيمن قطاع الحمى على حصة قدرها 46.8 في المائة في عام 2025، لأنه أكثر الأعراض شيوعاً وحرجاً من الناحية السريرية التي تدفع إلى التدخل الطبي. وتشير الحمى إلى العدوى بسبب انخفاض عدد النيوتروبهيل. وتعطي المستشفيات الأولوية للتشخيص السريع والعلاج في المرضى. وتقلل إدارة الحمى المبكرة من خطر التسمم. وتوصي المبادئ التوجيهية السريرية بالبدء في العلاج الفوري. وتقود الحمى دخول المستشفيات واستخدام العلاج بالحقن. ويكفل الرصد المستمر فعالية العلاج. ويعزز ارتفاع معدل الانتشار بين المرضى المصابين بالأورام والآلام الذاتية الهيمنة. فالثثثات القائمة على الحمى معيارية في أقسام علم الدم. ويركز تعليم المرضى على التغيرات في درجات الحرارة. ويحسن التدخل الفوري النتائج السريرية. ويتركز رصد الحمى على برامج الرعاية الخارجية والرعاية المنزلية.
ومن المتوقع أن يشهد قطاع فاتيغيه أسرع نسبة لـ 12.2 في المائة من عام 2026 إلى عام 2033، مدفوعا بتزايد الاعتراف بإدارة الأعراض المبكرة. وكثيراً ما يكون هذا الجزء أول علامة على وجود النيتروبينيا. وتشجع برامج توعية المرضى على التشاور المبكر. ويسهل التطبيب عن بُعد الرصد والتوجيه. ويزيد الفرز بقيادة فاتيغي من اعتماد اختبارات التشخيص. ويصف الأطباء العلاج الداعم، بما في ذلك فيلغراستم والمكملات. ويساعد في تتبع أجهزة الرصد عن بُعد. ويمنع التدخل المبكر التقدم إلى حالات خطيرة. وتدعم إدارة الفتيج نمو الرعاية المقدمة للمرضى الخارجيين. وتسلط حملات التوعية الضوء على الصلة بين الإجهاد وداء الرئتين. ويتزايد الاعتماد في أوساط الأطفال والمسنين. وتتسع التدخلات الصيدلانية للإرهاق.
- بواسطة مُستخدِم
وعلى أساس المستخدم النهائي، تُقسم السوق إلى مستوصف ومستشفى وغير ذلك، ويحتل قطاع المستشفيات حصة قدرها 61.3 في المائة في عام 2025، وذلك بسبب المرافق المتخصصة، والرعاية في حالات الطوارئ، والحصول على العلاجات المتقدمة. وتوفر المستشفيات التشخيص المتكامل والعلاج والرصد. وتدعم وحدات العناية المركزة ووحدات علم الدم العلاج بالحقن والعلاجات الرابعة. ويكفل توافر أطباء الدم المدربين إدارة الحالات على النحو السليم. وتوفر المستشفيات المراقبة والرصد المستمرين للمرضى الأساسيين. وتقوم أفرقة الرعاية المتعددة التخصصات بتحقيق نتائج العلاج على النحو الأمثل. وتدعم التغطية التأمينية استيعاب العلاج. وتكفل الصيدليات في المستشفيات توافر الأدوية فوراً. وتوفر المستشفيات أيضاً المتابعة بعد انتهاء الحمل وتقديم المشورة إلى المرضى. وتقود شبكات المستشفيات الحضرية معدلات عالية للتبني. وتُفضَّل المستشفيات بالنسبة لحالات التسمم الحاد أو الحاد بالبول. وتسيطر الحكومة والمؤسسات الخاصة على عملية التسليم.
ومن المتوقع أن يشهد قطاع العيادة أسرع نسبة لـ 13.4 في المائة من عام 2026 إلى عام 2033، بسبب ارتفاع عدد مراكز المرضى الخارجيين المتخصصة لطب الدم وإعادة التأهيل. وتوفر العيادات الرعاية المناسبة للمتابعة والإدارة المزمنة. ويدعم التكامل عن بعد التشاور عن بعد. وتعزز برامج التدخل المبكر النتائج بالنسبة للمرضى الأطفال والكبار. وتتيح العيادات إمكانية الحصول على العلاج الفموي وبرامج الحقن المنزلي. ويحسن التزام المريض بسبب المرونة في الجدولة. ويدعم التوسع في القدرات التشخيصية في العيادات الرعاية المحلية. ويساعد زيادة الوعي بين مقدمي الرعاية الذين يقومون بالتبني. وتساعد العيادات على الحد من الاكتظاظ في المستشفيات. وتعزز برامج إدارة المرضى الخارجيين استمرارية العلاج على المدى الطويل. والتعاون مع الصيدليات يكفل الحصول على الأدوية في الوقت المناسب. وتعزز العيادات الخاصة نوعية الرعاية ورضا المرضى.
- حسب التوزيع
وعلى أساس التوزيع، تنقسم السوق إلى صيدلية المستشفيات، وصيدليات التجزئة، وصيدلة الإنترنت، ويسيطر قطاع صيدلية المستشفيات على حصة قدرها 58.7 في المائة في عام 2025، مما يتيح الوصول الفوري إلى الأدوية الحيوية. وتحتفظ المستشفيات بتخزين سلسلة التبريد للبيولوجيا. وتدعم صيدليات المستشفيات التوزيع السريع في الحالات الحادة. ويكفل التكامل مع نظم إدارة المستشفيات كفاءة الإمداد. ويكفل التكامل مع نظم إدارة المستشفيات كفاءة سلسلة الإمداد. ويكفل التكامل مع نظم إدارة المستشفيات كفاءة الإمداد. ويكفل التكامل مع نظم إدارة المستشفيات الكفاءة في الحالات الحادة. ويكفل تدريب الموظفين توجيه الإدارة المأمونة. وتحبذ سياسات التأمين وسداد التكاليف المشتريات من المستشفيات. ويحافظ الطلب على تكرار وصفات العلاج المزمن. وتتعاون المستشفيات مع شركات الأدوية من أجل برامج الوصول إليها. ويحافظ الامتثال التنظيمي بصرامة. ويقلل التوزيع المركزي للمستشفيات إلى الحد الأدنى من المخزون. وتقود الصيدليات في المستشفيات الحضرية هيمنة السوق. وتعزز الشراكات القوية مع الموردين الموثوقية.
ومن المتوقع أن يشهد قطاع الصيدلة على الإنترنت أسرع نسبة في حصة الصيدلة على الإنترنت وهي 16.2 في المائة من عام 2026 إلى عام 2033، ويغذيها اعتماد التطبيب عن بعد، ونمو التجارة الإلكترونية، والطلب على الرعاية المنزلية. ويتزايد تفضيل المرضى لتسليم العلاجات المزمنة عند العتبة. ويتسع نطاق المنصات الإلكترونية ليشمل المناطق الريفية والمناطق النائية. وتوفر الأدوات الرقمية رسائل تذكيرية آلية. وتكفل التجارة الإلكترونية إتاحة المنتجات على نطاق أوسع وتسعير تنافسي. وتعجل الهواتف الذكية والإنترنت بالتبني في الأسواق النامية. ويتزايد عرض الأدوية المتخصصة، بما فيها الحقن، مع تسليمها من المنزل. وتعزز العبوات الصديقة للمرضى إمكانية استخدامها. ويحسن التعاون مع مقدمي الخدمات اللوجستية سرعة التسليم. ويحسن الوعي بنمو محركات الرعاية المنزلية. وتدعم الصيدليات الإلكترونية إدماج الوصفات الطبية عن بعد. ويكتسب القطاع بسرعة حصة من السوق العالمية.
:: ما هي المنطقة التي تملك أكبر حصة من سوق علاج داء داء النسل؟
- وقد هيمنت أمريكا الشمالية على سوق العلاج من التصحُّر الجَرْنُاني المُقتَنَى بأكبر حصة من الإيرادات بلغت نحو 39.5 في المائة في عام 2025.
- مدعومة ببنية أساسية قوية ومستقرة للرعاية الصحية، ووعي عال بالاضطرابات الدموية النادرة، ومدى توافر مرافق التشخيص المتقدمة على نطاق واسع
- وجود شركات صيدلانية رائدة ومراكز متخصصة لمعالجة أمراض الدم في جميع أنحاء المنطقة
سوق علاج التصحّر
الواقع أن سوق علاج التسمم الدموي الذي اكتسبته الولايات المتحدة كان مسؤولاً عن أغلب حصة أميركا الشمالية بسبب اعتمادها المبكر لبروتوكولات العلاج المتقدمة، والتركيز القوي على إدارة الأمراض النادرة، وتوافر علماء الدم ذوي الخبرة. وتستفيد البلاد من أنشطة البحث السريري القوية وشبكات المستشفيات الجيدة التنظيم، والتي تدعم التشخيص المبكر، والتدخل السريع، والإدارة الفعالة للمريض بالنسبة لحالات التسمم الدماغي المحتازة.
:: أوروبا
ومن المتوقع أن يتسع نطاق سوق أوروبا لمعالجة داء التسمم القلبي العظمي الذي تم الحصول عليه في ظل معدل كبير للوفيات الحادة خلال الفترة المتوقعة، وذلك بفضل زيادة الوعي العام والإكلينيكي فيما يتعلق باضطرابات الدم، ومبادرات الرعاية الصحية الحكومية الداعمة، وتحسين إمكانية الحصول على الاختبارات المختبرية، وتزايد توافر العلاجات المتقدمة في المستشفيات والعيادات المتخصصة.
المملكة المتحدة لبريطانيا العظمى
ومن المتوقع أن ينمو سوق العلاج من داء داء الكسيلات الهوائية الذي حصلت عليه المملكة المتحدة في إطار نظام علاجي جدير بالملاحظة، تدعمه نظم رعاية صحية قوية تمولها الحكومة، واستثمارات متزايدة في بحوث الأمراض النادرة، وقدرات تشخيصية محسنة، وزيادة اعتماد بروتوكولات موحدة للعلاج في المستشفيات ومؤسسات البحوث.
ألمانيا
ومن المتوقع أن يتوسع سوق ألمانيا المقتناة للعلاج من التسمم السيكّي الدمّي المتجلّي بدرجة كبيرة من النموّ الحادّ، مدفوعاً بالهياكل الأساسية الطبية المتقدمة، والتركيز القوي على البحوث السريرية والابتكارات، والتركيز المتزايد على تحسين نتائج العلاج للمرضى الذين يعانون من اضطرابات الدم الناجمة عن المخدرات أو من المناعة الذاتية.
رابطة أمريكا اللاتينية
ومن المتوقع أن تنمو سوق علاج التناسل الدموي الذي اكتسبته آسيا والمحيط الهادئ بأسرع ما يمكن خلال الفترة المتوقعة (2026-2033)، حيث بلغت 9.2 في المائة تقريبا خلال الفترة المتوقعة، وذلك بسبب التحسن السريع في نظم الرعاية الصحية، وارتفاع نفقات الرعاية الصحية، وزيادة توافر أخصائيي أمراض الدم، وزيادة الوعي بالأوضاع النادرة للدم، وتوسيع نطاق الوصول إلى مرافق التشخيص والعلاج الحديثة في بلدان مثل الصين والهند واليابان.
اليابان
وتكتسب سوق اليابان لمعالجة التسمم القلبي الحراري المستنير زخماً مطرداً بسبب نظامها للرعاية الصحية المتطور جداً، والتركيز القوي على سلامة المرضى، والاعتماد المبكر لأدوات التشخيص المتقدمة، والاستثمارات المستمرة في البحوث الرامية إلى تحسين إدارة أمراض الدم النادرة.
الصين محصلة
واستأثرت سوق الصين لمعالجة التصحُّر الجشع بأكبر حصة من إيرادات السوق في آسيا والمحيط الهادئ في عام 2025، بدعم من التوسع السريع في البنية التحتية للرعاية الصحية، وزيادة عدد المستشفيات المتخصصة، وارتفاع المبادرات الحكومية لإدارة الأمراض النادرة، وتوسيع نطاق توافر خيارات العلاج الميسور التكلفة، وزيادة الوعي لدى مقدمي الرعاية الصحية والمرضى على حد سواء بالتشخيص المبكر والعلاج الفعَّال.
من هي الشركات الكبرى في سوق علاج داء داء الايدز؟
وتقود صناعة معالجة التصحُّر المغنطيسي في المقام الأول شركات راسخة، بما في ذلك:
- فريزنيوس كابي)ألمانيا(
- شركة تاكيدا المحدودة(اليابان)
- س. أ. (فرنسا)
- بريستول - مايرز سكويب (الولايات المتحدة الأمريكية)
- نوفارت(سويسرا)
- هوسبيرا، In Inc. (الولايات المتحدة)
- شركة Teva Add الصيدليا Industrisings Ltd. (إسرائيل)
- Amgen Inc)الولايات المتحدة الأمريكية(
- (الولايات المتحدة الأمريكية)
- مُعَيَّنَة)الولايات المتحدة الأمريكية(
- AppVie Inc. (الولايات المتحدة)
- أستيلاس فارما Inc. (اليابان)
- يانسسن صيد الصيدليات (بلجيكا)
- شركة باير AG (ألمانيا)
- Shire Ad الصيدلانيات (المملكة المتحدة)
ما هي آخر التطورات في سوق علاج داء داء التناسل؟
- وفي أيلول/سبتمبر 2024، أوصت لجنة السلامة التابعة لهيئة تقييم مخاطر مخاطر مخاطر الصيدلة (لجنة تقييم مخاطر مخاطر التعرض للخطر) بتحديث معلومات السلامة للعقاقير المحتوية على الميثاميزول، وكان الهدف من هذا التحديث هو زيادة الوعي بمخاطر التسمم بفرط الكريات، وتوجيه المهنيين العاملين في مجال الرعاية الصحية إلى رصد الأعراض المبكرة (مثل الحمى، والتهاب الحلق) ووقف العلاج فوراً إذا ما تطور مرض التسمم الجشعي.
- في يناير/كانون الثاني 2024، نُشر تقرير حالة يصف مريضاً طفلاً كان قد طور مرضاً نفسياً غير مباشر بعد أن عُولج مع الميثيمازول لعلاجه من فرط فرط التدرُّج الرئوي. ولقد نجح علاج المريض في إدارة العلاج بنجاح باستخدام مجموعة من العلاجات الداعمة بما في ذلك عامل تحفيز الجُدَلَلَة-المُدمِكة، الذي يوضح استراتيجيات الإدارة في العالم الحقيقي لداء داء الغدة الدرقية الناجمة عن المخدرات.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











