


تجزئة سوق وقود الطيران والدفاع العالمي، حسب نوع المنتج (غاز الطائرات، وقود الطائرات، وقود الصواريخ، وقود الطائرات الحيوي، وقود الطائرات، والغاز الطبيعي المضغوط والغاز الطبيعي المسال)، والتطبيق (المراقبة، والطائرات، والعسكرية المدنية) - اتجاهات الصناعة وتوقعاتها حتى عام 2033
ما هو حجم سوق وقود الفضاء الجوي والدفاع ومعدل النمو؟
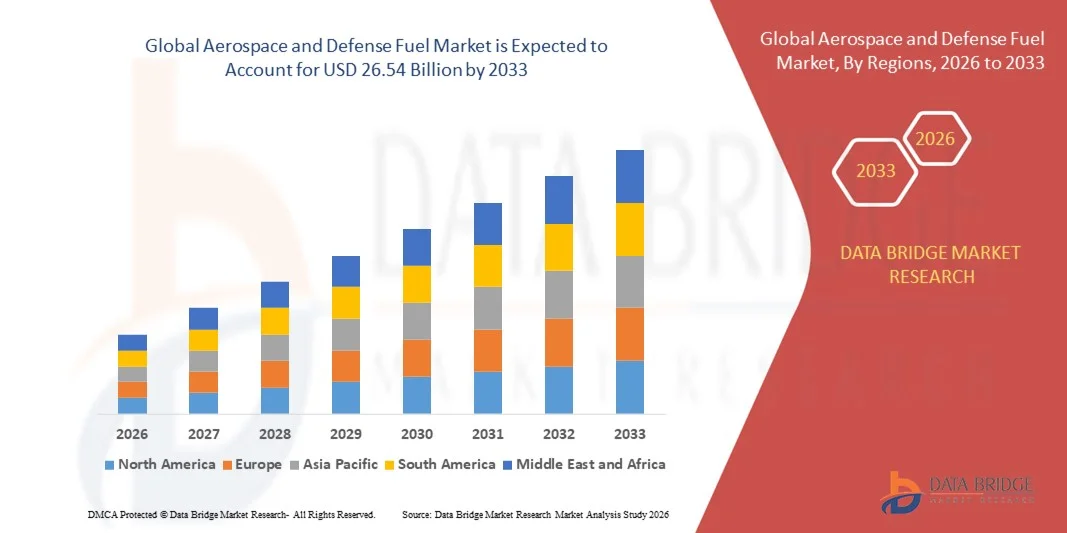
- حسب بيانات قاعدة البيانات قُدِّر حجم السوق العالمية للفضاء الجوي والوقود الدفاعي بقيمة18.52 مليار دولار أمريكي في عام 2025ومن المتوقع أن يتم ذلك26.54 بليون دولار بحلول عام 2033, ماالنسبة المئوية المئويةخلال الفترة التي
- ويغذي نمو السوق إلى حد كبير الطلب المتزايد على أنواع الوقود الفعالة والعالية الأداء من خلال قطاعي الطيران والدفاع التجاريين، مدفوعاً بتزايد عدد عمليات الطائرات وتحديث الأساطيل العسكرية.
- وعلاوة على ذلك، فإن التركيز المتزايد على الاستدامة ومبادرات الحد من الكربون يشجع على اعتماد أنواع بديلة وحيوية من أنواع الوقود الجوي.
سوق الحجم و توقّر
- قيمة السوق العالمية: مبلغ قدره 18.52 بليون
- القيمة السوقية المتوقعة (2033)المبلغ: 26.54
- )٢٠٢٦-٢٠٣٣(: 4.60%
تحليل أسعار الوقود في الفضاء الجوي والدفاع
- ويُعتبر الوقود الفضائي الجوي والمنظومات الدفاعية، بما في ذلك وقود الطائرات النفاثة، ووقود الطائرات، والوقود الأحيائي، وغير ذلك من أنواع الوقود العالي الطاقة، أمراً حاسماً لضمان الكفاءة التشغيلية والسلامة والموثوقية في الطيران المدني والعسكري على السواء
- ويعزى الطلب المتزايد على هذه الأنواع من أنواع الوقود أساساً إلى توسيع شبكات الطيران التجاري، وتحديث أساطيل الدفاع، والولايات التنظيمية لأنواع الوقود الأنظف، وزيادة الاستثمارات فيوقود الوقودفي الإنتاج والتوزيع
- أمريكا الشمالية هيمنت على سوقي الفضاء الجوي والوقود الدفاعي مع حصة من42.4 في المائة في عام 2025، بسبب ارتفاع الطلب على عمليات الطائرات العسكرية ووقود الطائرات التجارية
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع المناطق نمواً في سوق الفضاء الجوي ووقود الدفاع الدفاعي خلال الفترة المتوقعة بسبب التحضر السريع، وتوسيع نطاق الطيران التجاري، وتحديث الدفاع في بلدان مثل الصين والهند واليابان.
- وسيطر قطاع الطائرات على السوق بحصة سوقية بلغت 51.7 في المائة في عام 2025، بسبب تزايد عدد عمليات الطائرات التجارية والدفاعية على الصعيد العالمي. وتعتمد الخطوط الجوية وأساطيل الدفاع اعتماداً كبيراً على الوقود العالي الجودة في الرحلات الجوية الطويلة المدى، وبعثات التدريب، والاستعداد التشغيلي، مع التأكيد على معايير الكفاءة والسلامة. ويستفيد هذا القطاع من البنية التحتية العالمية الواسعة النطاق لإعادة التزود بالوقود والشبكات اللوجستية القائمة، بما يكفل استمرار سلاسل الإمداد والأداء المتسق لأساطيل الطيران.
التقرير المتعلق بالنطاق وبسوق الوقود في الفضاء الجوي والدفاع
|
الصفات الأولى |
أسواق مفاتيح الطيران |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، والجهات الفاعلة الرئيسية، فإن تقارير السوق التي تُعدها بحوث سوق جسر البيانات تشمل أيضاً تحليل صادرات الواردات، واستعراض القدرة الإنتاجية، وتحليل استهلاك الإنتاج، وتحليل اتجاهات الأسعار، وسيناريو تغير المناخ، وتحليل سلسلة التوريد، وتحليل سلسلة القيمة، واستعراض المواد الخام/الأصناف الاستهلاكية، ومعايير اختيار البائعين، وتحليل البرنامج، وتحليل بورتر، والإطار التنظيمي. |
ما هو الاتجاه الرئيسي في سوق وقود الفضاء الجوي والدفاع؟
رفع مستوى اعتماد أنواع وقود الطيران المستدام
- تشهد سوق وقود الفضاء الجوي والدفاعي انتقالاً قوياً نحو أنواع وقود الطيران المستدام كجزء من الجهود العالمية الجارية لإزالة الكربون من النقل الجوي والعمليات العسكرية. وتتزايد أولوية الخطوط الجوية ووكالات الدفاع للقوات المسلحة السودانية لخفض انبعاثات غازات الاحتباس الحراري وتحقيق الأهداف الدولية الحيادية الكربونية التي حددتها هيئات مثل منظمة الطيران المدني الدولي والاتحاد الدولي للملاحة الجوية والفضاء.
- فعلى سبيل المثال، في عام 2024، تعاونت بوينغ مع نيستي والقوات الجوية للولايات المتحدة لاختبار 100 في المائة من المزيج المستدام من وقود الطيران للطائرات العسكرية والتجارية.
- وتقوم حكومات من أسواق الطيران الرئيسية مثل الولايات المتحدة والاتحاد الأوروبي واليابان بإدخال حوافز ضريبية وولايات للخلط لتشجيع إنتاج واستخدام القوات المسلحة السودانية. وتدعم هذه التدابير مبادرات تمويل لمصافي الوقود الأحيائي وتكنولوجيات الوقود القائمة على الهيدروجين التي تتماشى مع السياسات الطموحة للانبعاثات الصافية الصفرية.
- وتعمل شركات مثل رولز رويس وجي جي آر أي (GE Aira) على تعزيز برامج الاختبار للتصديق على المحركات للاستخدام الممتد من جانب القوات المسلحة السودانية، بما يضمن اتساق الأمان والأداء في جميع الظروف التشغيلية.
- وهذا الاتجاه يعزز أيضاً الشراكات بين منتجي الوقود ومنظمات الدفاع الرامية إلى إدماج أنواع الوقود المنخفضة الكربون في سلاسل الإمداد الاستراتيجية.
- ومع استمرار قطاعي الطيران والدفاع العالميين في التحول نحو الاستدامة، يمثل اعتماد القوات المسلحة السودانية تحولاً أساسياً في استراتيجية الوقود. ومن المتوقع أن يؤدي هذا الاتجاه إلى إعادة تعريف معايير الأداء، والكفاءة التشغيلية، والمساءلة البيئية عبر المناظر الطبيعية للفضاء الجوي والدفاع.
ألف - ديناميات كل من الفضاء الجوي وسوق الوقود الدفاعية
سائق
الطلب المتزايد على الوقود العالي الأداء في مجال الطيران والدفاع
- إن الطلب المتزايد على أنواع الوقود العالية الأداء في قطاعي الطيران والدفاع على حد سواء يشكل محركاً رئيسياً لتشكيل السوق. إن الحاجة إلى أنواع الوقود المتقدمة التي توفر كثافة طاقة أعلى، والاستقرار في ظل ظروف بالغة الشدة، والتأثير البيئي المنخفض آخذة في النمو تمشياً مع المتطلبات التشغيلية المتطورة.
- وعلى سبيل المثال، وقعت شركة إكسون موبيل في عام 2024 اتفاقا للإمداد مع البحرية الأمريكية لتوفير وقود عالي الطاقة من طرازي JP-5 و F-76 للطائرات البحرية والسفن السطحية.
- تتطلب محركات الطائرات الحديثة وقوداً يحافظ على كفاءة الاحتراق الثابتة والاستقرار الحراري لتحقيق نواتج دفع أعلى وانخفاض تكاليف الصيانة، ويستثمر صانعو الوقود استثماراً كبيراً في تكنولوجيات التكرير لإنتاج تركيبات أنظف ومستقرة حرارياً وملائمة للارتفاع العالي والأداء العالي السرعة
- وقد أدى التوسع السريع في المناورات العسكرية، والشبكات العالمية للنقل الجوي، وتطوير الجيل القادم من الطائرات المقاتلة النفاثة والطائرات بدون طيار إلى زيادة تكثيف الحاجة إلى نظم وقود فعالة.
- ويشير الإدماج المتزايد للزخرفة الهجينة والمزيج القائم على أساس القوات المسلحة السودانية في الأساطيل الدفاعية والتجارية إلى تطور سوقي هام، ومن المتوقع أن يؤدي التقارب بين متطلبات الأداء وأهداف الاستدامة إلى دفع الابتكار المستمر وتأمين الطلب المستقبلي على أنواع الوقود المتقدمة للطيران والدفاع.
التعرّض/التحديي
أسعار النفط الخام
- ولا تزال أسعار النفط الخام المتقلبة تشكل تحدياً بالغ الأهمية بالنسبة لسوقي الطيران الجوي والوقود الدفاعي. فاعتماد الصناعة على المواد الأولية المعتمدة على النفط يجعلها شديدة التعرض للتغيرات في أسواق الخام العالمية، الأمر الذي يؤثر على تكاليف الإنتاج واستقرار أسعار الوقود.
- فعلى سبيل المثال، خلال عامي 2023 و 2024، أدت التقلبات الكبيرة في أسعار النفط الخام التي نجمت عن التوترات الجيوسياسية إلى تعطيل سلاسل توريد الوقود النفاث، مما أثر على الموردين الرئيسيين مثل شركة شل للطيران وشركة شيفرون.
- ويعوق ارتفاع تقلب الأسعار التصنيع المستمر لأنواع الوقود الصالحة للطيران، مما يؤدي إلى زيادة ضغط الميزانية على كل من شركات النقل التجارية ووزارات الدفاع. وتواجه مصافي التصحُّر تحديات في الحفاظ على الهوامش أثناء فترات الانكماش، بينما يكافح المستعملون النهائيون مع تكاليف المشتريات غير المتوقعة طوال العقود الطويلة الأجل.
- ومما يزيد من تفاقم الوضع عدم اليقين في مجال إمدادات النفط والقدرة على تكرير النفط، خلق اختناقات قصيرة الأجل وزيادة النفقات اللوجستية، مما يؤخر أيضاً الانتقال إلى أنواع بديلة من الوقود، حيث يوازن المنتجون بين التعرض المالي وأولويات الإنتاج.
- وسوف يعتمد الاستقرار الطويل الأجل في تسعير الوقود والإمداد به على تنويع مصادر الطاقة، وتوسيع نطاق القدرات المحلية في مجال التكرير، وزيادة الإنتاج في المناطق الساحلية. وسوف يكون إنشاء سلاسل إمداد مرنة واعتماد آليات تحوط مرنة للطاقة أمراً أساسياً للتخفيف من تأثير تقلب أسعار النفط الخام على العمليات الفضائية والعمليات الدفاعية.
ألف - نطاق سوق الوقود في الفضاء الجوي والدفاع
وتقسم السوق على أساس نوع المنتج وتطبيقه.
- حسب النوع
وعلى أساس نوع المنتج، فإن سوق وقود الطيران الجوي والدفاعي مقسمة إلى أفيغاس، وأفتور، ووقود صاروخي، والطيران، ووقود الطائرات النفاثة، وساونت شركة CNG & LNG. ويهيمن قطاع وقود الطائرات النفاثة على السوق بأكبر حصة من عائدات السوق في عام 2025، مدفوعاً باستخدامه الواسع النطاق عبر الطائرات التجارية والعسكرية بسبب كثافة الطاقة العالية والبنية الأساسية الثابتة لإعادة التزويد بالوقود. وكثيراً ما تعطي شركات الخطوط الجوية ومنظمات الدفاع الأولوية للوقود النفاث من أجل موثوقيته وكفاءته وتوافقه مع تكنولوجيات المحركات القائمة. كما يستفيد هذا القطاع من الاستثمارات الجارية في تكنولوجيات التكرير والبنية الأساسية، بما يضمن الجودة والتوافر المتسقين لتلبية الطلب المتزايد في عمليات الطيران. وعلاوة على ذلك، فإن تنوع وقود الطائرات النفاثة في دعم تطبيقات الطيران المدني والدفاعي على حد سواء يعزز موقفه المهيمن في السوق.
ومن المتوقع أن يشهد قطاع الوقود الأحيائي الجوي أسرع معدل نمو من 2026 إلى 2033، والذي تغذيه زيادة مبادرات الاستدامة والولايات الحكومية للحد من الانبعاثات الكربونية. على سبيل المثال، تقوم شركات مثل Nestte وWorld Energy بتوسيع نطاق الإنتاج وسلاسل الإمداد بوقود الطيران المستدام لدعم أهداف إزالة الكربون التي تسعى إليها شركات الطيران. ويوفر الوقود الحيوي للطيران بديلاً ملائماً للبيئة من دون إدخال تعديلات كبيرة على المحركات، وجذب الاهتمام من شركات الطيران التجارية ومشغلي الدفاع على حد سواء. ومن المتوقع أن يؤدي التركيز المتزايد على المسؤولية البيئية، إلى جانب التقدم التكنولوجي في تجهيز المواد الوسيطة، إلى التعجيل باعتماده في السنوات القادمة.
- ألف -
وعلى أساس التطبيق، فإن سوق وقود الفضاء الجوي والدفاعي مقسمة إلى مراقبة، وطائرات، وعسكرية مدنية. وكان قطاع الطائرات يمتلك أكبر حصة من إيرادات السوق بلغت 51.7 في المائة في عام 2025، وذلك بسبب تزايد عدد عمليات الطائرات التجارية والدفاعية على الصعيد العالمي. وتعتمد الخطوط الجوية وأساطيل الدفاع اعتماداً كبيراً على الوقود العالي الجودة في الرحلات الجوية الطويلة المدى، وبعثات التدريب، والاستعداد التشغيلي، مع التأكيد على معايير الكفاءة والسلامة. ويستفيد هذا القطاع من البنية التحتية العالمية الواسعة النطاق لإعادة التزويد بالوقود والشبكات اللوجستية القائمة، بما يضمن سلاسل الإمداد غير المنقطعة والأداء المتسق لأساطيل الطيران. ويزيد الطلب المتزايد على السفر الجوي وتحديث الطائرات العسكرية من تعزيز سيطرة هذا القطاع على السوق.
ومن المتوقع أن يشهد قطاع المراقبة أسرع ما يشهده برنامج CAGR من عام 2026 إلى عام 2033، الذي يغذيه تزايد نشر المركبات الجوية غير المأهولة ونظم الاستطلاع لأغراض الرصد الدفاعي والتجاري. فعلى سبيل المثال، تقوم شركات مثل جنرال أتوماتس ونورثروب غروممان على نحو متزايد بإدماج نظم الطاقة التي تتسم بالكفاءة في استهلاك الوقود من أجل توسيع نطاق قدرة هذه المركبات وقدراتها التشغيلية. وكثيراً ما تتطلب تطبيقات المراقبة أنواع وقود متخصصة ذات كثافة عالية من الطاقة والموثوقية لدعم البعثات الطويلة الأمد، وقيادة الابتكارات واعتماد حلول متقدمة للوقود. ومن المتوقع أن يؤدي الدور المتزايد للطائرات غير المأهولة في مجالات الاستخبارات، ورصد الحدود، وإدارة الكوارث إلى إحداث نمو كبير في هذا القطاع.
ألف - التحليل الإقليمي
- سيطرت أمريكا الشمالية على سوقي الفضاء الجوي والوقود الدفاعي بأكبر حصة من الإيرادات بلغت 42.4 في المائة في عام 2025، وذلك بسبب ارتفاع الطلب على عمليات الطائرات العسكرية ووقود الطائرات التجارية
- إعطاء منظمات المستهلكين والدفاع في المنطقة الأولوية لموثوقية الوقود وكفاءته ومدى توافره، مع ضمان استمرارية العمليات للأساطيل المدنية والدفاعية على السواء
- ويحظى هذا الاعتماد الواسع النطاق بدعم إضافي من الهياكل الأساسية المتقدمة، والشبكات اللوجستية القوية، والاستثمارات الجارية في إنتاج الوقود وتخزينه، مما يجعل أمريكا الشمالية محورا رئيسيا للإمدادات بالوقود في الفضاء الجوي وفي الدفاع.
الولايات المتحدة الأمريكية في مجال الفضاء الجوي وسوق وقود الدفاع
واستأثرت سوق الولايات المتحدة للفضاء الجوي والوقود الدفاعي بأكبر حصة من الإيرادات في عام 2025 داخل أمريكا الشمالية، بفضل الوجود الكبير لخطوط الطيران التجارية وأساطيل الطيران العسكرية. ويركز المشغلون بشكل متزايد على كفاءة الوقود وموثوقيته من أجل تحسين الأداء التشغيلي إلى الحد الأمثل. ويساهم الاعتماد المتزايد للطائرات المتقدمة التي تتطلب وقوداً عالي الأداء والمبادرات الحكومية الداعمة لأمن الطاقة في دفع نمو السوق إلى الأمام. وعلاوة على ذلك، فإن التطورات التكنولوجية في تركيبات الوقود والبنية التحتية الواسعة النطاق لإعادة التزود بالوقود تساهم بشكل كبير في توسع الأسواق.
الفضاء الجوي وسوق وقود الدفاع
ومن المتوقع أن تتوسع سوق وقود الطيران الجوي والدفاعي الأوروبية في ظل قدر كبير من الكفاءة البيئية خلال الفترة المتوقعة، وذلك في المقام الأول بسبب تحديث الأساطيل العسكرية ونمو قطاع الطيران المدني. والواقع أن الأنظمة البيئية الصارمة والتحول نحو أنواع وقود الطيران المستدام يشجعان على تبني أنواع الوقود المتقدمة. وتؤكد بلدان أوروبا على البدائل الفعالة والملائمة للبيئة من أجل الحد من انبعاثات الكربون. فضلاً عن ذلك فإن ارتفاع حركة الهواء في المدن وزيادة التعاون الدفاعي عبر الحدود يدفعان الطلب عبر المنطقة.
المملكة المتحدة لبريطانيا العظمى والمملكة المتحدة
ومن المتوقع أن تنمو سوق وقود الطائرات الفضائية والدفاعية في المملكة المتحدة عند مستوى جدير بالملاحظة خلال الفترة المتوقعة، مدفوعا بتحديث الطيران العسكري وزيادة عمليات الطيران المدني. وتدعم الحوافز الحكومية للوقود المنخفض الكربون وتخزين الوقود الاستراتيجي توسع الأسواق. كما أن التكامل المتزايد لوقود الطيران المستدام والتحسينات التكنولوجية في تخزين الوقود والهياكل الأساسية للتوزيع يحفز النمو في سوق المملكة المتحدة.
ألمانيا الفضائية وسوق وقود الدفاع
ومن المتوقع أن تتوسع سوق وقود الطائرات الفضائية والدفاعية الألمانية في ظل قدر كبير من المخاطر البيئية الخطيرة أثناء الفترة المتوقعة، وذلك بفضل زيادة برامج تحديث الدفاع واعتماد الوقود الحيوي في مجال الطيران. ومن المتوقع أن تعمل البنية الأساسية المتقدمة في ألمانيا وتركيزها على الاستدامة على تشجيع استخدام أنواع الوقود الصديقة للبيئة في الطيران المدني والعسكري على حد سواء. كما أن الإبداع المستمر في تكنولوجيا الوقود وشبكات التوزيع الكفؤة يزيد من دعم نمو السوق، بما يتفق مع أهداف الطاقة والأهداف البيئية في البلاد.
ASSA-PCCA
ومن المتوقع أن تنمو سوق الفضاء الجوي والوقود الدفاعي في آسيا والمحيط الهادئ في أسرع وقت ممكن خلال الفترة المتوقعة من 2026 إلى 2033، مدفوعة بالتحضر السريع، والتوسع في الطيران التجاري، وتحديث الدفاع في بلدان مثل الصين والهند واليابان. والواقع أن ارتفاع الطلب على السفر الجوي، إلى جانب المبادرات الحكومية الرامية إلى تعزيز البنية الأساسية للطيران، يقود إلى تبني أنواع الوقود العالية الأداء والمستدامة. كما بدأت المنطقة في الظهور باعتبارها مركزاً لتصنيع مكونات وقود الطائرات، الأمر الذي يزيد من القدرة على تحمل تكاليف الطيران المدني والدفاعي وإمكانية الوصول إليهما.
المجال الجوي وسوق وقود الدفاع اليابانية
إن سوق وقود الفضاء الجوي والدفاعي في اليابان تكتسب زخماً بفضل التكنولوجيا المتطورة في مجال الفضاء الجوي في البلاد، والتركيز على كفاءة الطاقة، والعمليات العسكرية الاستراتيجية. إن الاستخدام المتزايد للطائرات بدون طيار والطائرات التجارية وأنظمة الدفاع يزيد الطلب على الوقود. والواقع أن تكامل أنواع الوقود المستدامة والمبادرات التي تقودها الحكومات لتحديث أساطيل الطيران تعمل على زيادة تسريع نمو السوق في اليابان.
شركة طيران الصين وسوق الوقود الدفاعية
الواقع أن سوق وقود الطيران الجوي والدفاعي في الصين استأثرت بأكبر حصة من عائدات السوق في آسيا والمحيط الهادئ في عام 2025، ويرجع ذلك إلى التوسع السريع في الطيران المدني، وبرامج تحديث الدفاع القوية، وزيادة متطلبات كفاءة استهلاك الوقود. والواقع أن الاستثمارات الاستراتيجية الصينية في البنية الأساسية للطيران وإنتاج الوقود المحلي تعمل على تعزيز السوق. ومن العوامل الرئيسية التي تدفع سوق أسطول الخطوط الجوية في الصين اعتماد أنواع وقود الطيران المستدام، جنباً إلى جنب مع أنواع كبيرة ومتنامية.
ألف - سوق الوقود في الفضاء الجوي والدافع
وتقود صناعة وقود الفضاء الجوي والوقود الدفاعي أساسا شركات راسخة، بما في ذلك:
- ناسيبا (U.A.E.)
- شركة شيناي المحدودة (الهند)
- شركة رويال هولندية Sell Plc. (هولندا)
- شركة شيفرون (الولايات المتحدة الأمريكية)
- شركة Reliance Industries Limited (الهند)
- إيسار (الهند)
- شركة شركة البترول المحدودة (الهند)
- P.P.C. (U.K.
- (U.A.E.)
- (إسبانيا)
- ايك (الولايات المتحدة الأمريكية)
- Exxxon Mobel Corporation (الولايات المتحدة الأمريكية)
- PJSC (روسيا)
- GmbH (ألمانيا)
- مبادرة الوقود البديل في مجال الطيران التجاري (الولايات المتحدة الأمريكية)
- (فرنسا)
- لوكيل (روسيا)
- )الهند(
- شركة PHARA Man Refineres Limited Limited (الهند)
- شركة الصين للمواد الكيميائية (الصين)
التطورات الحاصلة في السوق العالمية لوقود المركبات الجوية والدفاعية
- وفي حزيران/يونيه 2025، أعلنت مجموعة الطاقات عن خطط لرفع إنتاج وقود الطيران المستدام إلى ما يزيد على 000 500 طن سنويا بحلول عام 2028، بهدف إمداد أكثر من 10% من أحجام الوقود الأوروبي النفاث. وهذه الخطوة الاستراتيجية تعزز موقفها في سوق وقود الطائرات الفضائية والدفاعية من خلال التعجيل باعتماد أنواع وقود أقل انبعاثات الكربون، وضمان أمن الإمدادات، والتوافق مع متطلبات تشديد الضوابط التنظيمية، وبالتالي تعزيز الطاقات الإجمالية باعتبارها لاعباً رئيسياً في إنتاج وقود الطائرات المستدام.
- وفي حزيران/يونيه 2025، دخلت مجموعة الأنشطة في اتفاق توريد مواد وسيطة مدته 15 سنة لـ 000 60 طن سنوياً من زيت الطهي المستخدم لدعم عملياته الحيوية - التكرير لتحويل زيوت النفايات إلى مواد مصفحة وديزيل أحيائي - ويتصدى هذا التطور لتحدٍ بالغ الأهمية في إنتاج المواد الكيميائية المصفحة - توافر المواد الوسيطة المتسقة - وبالتالي تعزيز قابلية سلسلة الإمداد بالوقود في مجال الفضاء الجوي والدفاع للتطوير والكفاءة من حيث التكلفة والموثوقية.
- وفي حزيران/يونيه 2025، وقّعت شركة هونويل مذكرة تفاهم مع شركة NTPC للطاقة الخضراء في الهند لاستكشاف إنتاج القوات المسلحة السودانية باستخدام ثاني أكسيد الكربون المأخوذة والهيدروجين الأخضر، والاستفادة من تكنولوجيات التكرير المتقدمة. وهذا التعاون يوسع البصمة الجغرافية لوقود الطيران المستدام في منطقة آسيا والمحيط الهادئ، ويدعم أهداف أمن الطاقة وإزالة الكربون، ويبرهن على الدور المتزايد للشراكات المبتكرة في تشكيل مستقبل سوق وقود الفضاء الجوي والدفاع.
- وفي شباط/فبراير 2025، وقّعت شركة هونيويل مذكرة تفاهم مع شركة AM Green في الهند لتقييم جدوى إنتاج القوات المسلحة السودانية من الإيثانول والميثانول الأخضر والمواد الوسيطة لثاني أكسيد الكربون. وهذه المبادرة توسع المشهد الإبداعي للوقود الفضائي الجوي والدفاعي، وتستكشف السبل والمواد الوسيطة البديلة لتعزيز قاعدة التوريد الطويلة الأجل، وتحسين مرونة السوق، ودعم أهداف الاستدامة داخل القطاع.
- في يناير/كانون الثاني من عام 2025، بدأ الطيران الجوي في إمداد القوات المسلحة السودانية أثناء تشغيله للقاعدة الثابتة في زيوريخ أثناء المنتدى الاقتصادي العالمي، مما أظهر توافراً تشغيلياً للأعمال التجارية والطيران العام. وتعزز هذه المبادرة قبول السوق للوقود المستدام في التطبيقات الفضائية الجوية والدفاعية من خلال إظهار أن القوات المسلحة السودانية من الممكن دمجها بشكل سلس في كبار الشخصيات، واستئجارها، ودعم عمليات الطيران، وبالتالي زيادة الاعتماد عبر قطاعات الطيران المتخصصة.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











