


تقسيم سوق هياكل الطائرات العالمية، حسب المكون (جسم الطائرة، الذيل، أسطح التحكم في الطيران، الأجنحة، مقدمة الطائرة، غطاء المحرك، الدعامة، وغيرها)، والمادة (المواد المركبة، السبائك، والمعادن)، والمنصة (الطائرات ذات الأجنحة الثابتة والطائرات ذات الأجنحة الدوارة)، والاستخدام النهائي (مصنعي المعدات الأصلية وسوق ما بعد البيع) - اتجاهات الصناعة وتوقعاتها حتى عام 2033
ما هو حجم سوق الهياكل الأساسية الجوية ومعدل النمو؟
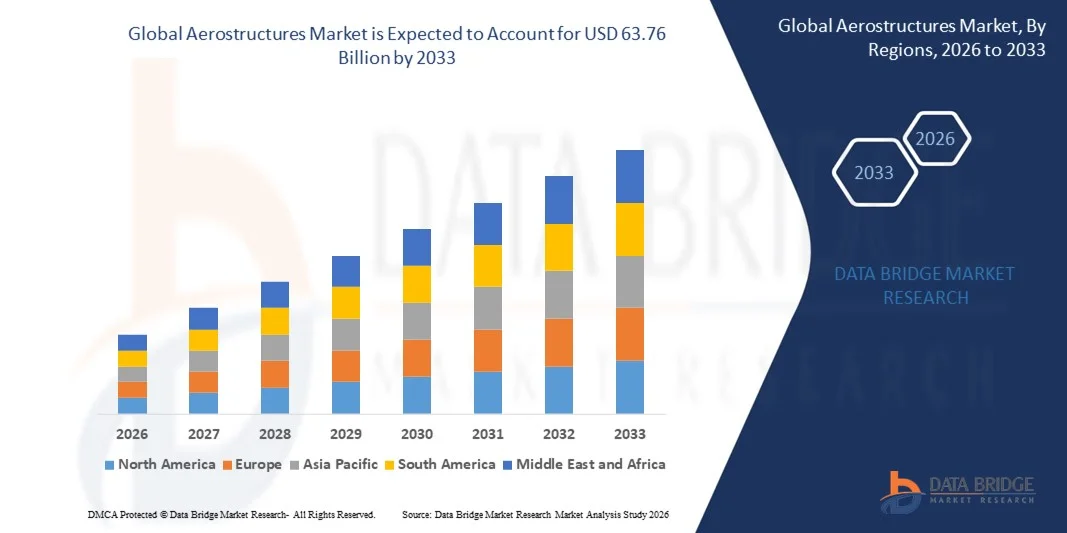
- حسب بيانات قاعدة البيانات وقدر حجم سوق الهياكل الأساسية الجوية العالمية بقيمة41.23 مليار دولار في عام 2025ومن المتوقع أن يتم ذلك63/76 مليار دولار من دولارات الولايات المتحدة, ماالنسبة المئوية المئوية المئويةخلال الفترة التي
- ويغذي نمو السوق إلى حد كبير الطلب المتزايد على الطائرات ذات الكفاءة في استخدام الوقود، والخفيفة الوزن، والمتقدمة تكنولوجيا، التي تدفع إلى اعتماد هياكل جوية مبتكرة ومواد متقدمة مثل المركبات والسبائك
- فضلاً عن ذلك فإن ارتفاع استثمارات الشركات التجارية وصناعات الطائرات الدفاعية في التصنيع الآلي، والتصنيع المضاف، وعمليات التصميم الرقمي، تعمل على تمكين دورات إنتاج أسرع وأكثر دقة. وهذه العوامل المتقاربة تعجل من اعتماد حلول متقدمة للهيكل الهوائي، وبالتالي تعزيز نمو الصناعة بشكل كبير.
سوق الحجم و توقّر
- قيمة السوق العالميةالمبلغ: دولار
- القيمة السوقية المتوقعة (2033)المبلغ:
- )٢٠٢٦-٢٠٣٣(: 5.60%
تحليل السوق
- إن الهياكل الأساسية الجوية، التي تشمل هيكلاً للصمامات، وجناحاً، وجناحاً، وخرسانة، وغير ذلك من المكونات الهيكلية، بالغة الأهمية بالنسبة لأداء الطائرات وسلامتها وكفاءتها. وهي تتسم بأهمية حيوية متزايدة في الطيران التجاري والعسكري على حد سواء نظراً لدورها في خفض الوزن، وتحسين كفاءة استخدام الوقود، ودعم تصميمات الجيل المقبل من الطائرات.
- ويغذي الطلب المتزايد على الهياكل الأساسية الجوية أساسا تزايد عمليات تسليم الطائرات التجارية، وتحديث الأساطيل العسكرية، واعتمادمادة )وزيادة الشراكات بين الموردين ومورِّدي شركة OEMs وTierstur1 زيادة دعم توسيع الأسواق والابتكار في حلول الهياكل الأساسية الهوائية
- أمريكا الشمالية هيمنت على سوق الهياكل الأساسية مع حصة من34.5 في المائة في عام 2025، بسبب وجود شركات تصنيع كبرى للطائرات، وارتفاع الإنفاق الدفاعي، وتزايد الطلب على الطيران التجاري
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع المناطق نموا في سوق الهياكل الأساسية الجوية خلال الفترة المتوقعة بسبب التوسع السريع في الطيران التجاري، وارتفاع ميزانيات الدفاع، وزيادة تسليم الطائرات في بلدان مثل الصين والهند واليابان.
- كانت حصة السوق من الطائرات ذات الأجنحة الثابتة في السوق تبلغ 70.5% في عام 2025، وذلك بسبب التوسع العالمي في الطيران التجاري وزيادة إنتاج طائرات الركاب والبضائع. وتتطلب المنصات الثابتة الأجنحة هياكل جوية متقدمة لكفاءة الوقود وسلامته وأدائه على النحو الأمثل. كما تدعم هيمنة القطاع أيضاً ابتكارات في مجالات المواد الخفيفة الوزن، وتصميم الأجنحة، وبنية هيكل هيكل الطائرة.
التقرير عن الوسـع والتصنيـر
|
الصفات الأولى |
الهياكل الأساسية الجوية |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى السوقية مثل القيمة السوقية، ومعدل النمو، وأجزاء السوق، والتغطية الجغرافية، والجهات الفاعلة في السوق، وسيناريو السوق، يشمل تقرير السوق الذي أعده فريق بحوث سوق جسر البيانات تحليلا متعمقا للخبراء، وتحليلا للاستيراد/التصدير، وتحليلا للتسعير، وتحليلا لاستهلاك الإنتاج، وتحليلا للآفات. |
ما هو الاتجاه في سوق الهياكل الأساسية الجوية؟
زيادة اعتماد المواد المركبة الخفيفة الوزن في هياكل الطائرات
- ومن الاتجاهات الرئيسية في سوق الهياكل الأساسية الجوية تزايد اعتماد مواد مركبة خفيفة الوزن مثل البوليمر الكربوني المعزز بألياف ألياف الكربون في هياكل الطائرات، مدفوعاً بالطلب المتزايد على الطائرات ذات الكفاءة في استخدام الوقود والارتفاع في الأداء. وهذه المواد تقلل من وزن الطائرات، وتعزز القدرة على الاستمرار الهيكلي، وتمكن في الوقت نفسه من توسيع نطاقات الرحلات الجوية مع التقليل إلى أدنى حد من التكاليف التشغيلية.
- على سبيل المثال، تُدرج بوينغ مركبات متقدمة في جسم وجناحي درملينر البالغ عددها 787، مما يؤدي إلى خفض الوزن بنحو 20% مقارنة بالهياكل التقليدية للألمنيوم. وهذا الاستخدام يبرز الأهمية الاستراتيجية للمركبات في تصميم الطائرات الحديثة لتحقيق الكفاءة والامتثال البيئي.
- وتوسع الحافلة الجوية أيضا في استخدامها للمواد المركبة في طائرات مثل الطائرة A350 XWB، حيث تشكل مكونات ألياف الكربون جزءا كبيرا من الهيكل الجوي، مما يدعم انخفاض استهلاك الوقود وانخفاض انبعاثات الكربون.
- ومما يزيد من تعزيز هذا الاتجاه مبادرات بحثية وتعاونية تهدف إلى تطوير مواد فائقة الضوء عالية القوة وقادرة على تحمل ظروف الطيران القاسية.
- إن الزيادة في الطلب من جانب قطاعات الطيران العسكرية والإقليمية تدفع إلى المزيد من الاعتماد على المواد الخفيفة الوزن، لأن هذه القطاعات تعطي الأولوية للأداء، والسرعة، والكفاءة التشغيلية. وهذا التوسع يشكل معايير التصميم لبرامج الطائرات الجديدة على الصعيد العالمي.
- وتشهد السوق اهتماما قويا بحلول المواد الهجينة التي تجمع بين المركبات والفلزات التقليدية من أجل تحسين السلامة الهيكلية والفعالية من حيث التكلفة. وهذا الاعتماد المتزايد يعزز التحول الاستراتيجي نحو هياكل جوية خفيفة الوزن وعالية الأداء عبر صناعة الفضاء الجوي.
الهياكل الأساسية الجوية
سائق
الطلب المتزايد على الطائرات التي تستخدم الوقود والطائرات التالية
- إن الطلب على الطائرات التي تتسم بكفاءة استخدام الوقود يعمل على تغذية النمو في سوق الهياكل الأساسية الجوية، حيث يسعى المصنعون إلى الحصول على مواد وتصميمات متقدمة تقلل الوزن مع تحسين الأداء. وهذا الاتجاه مدفوع بارتفاع تكاليف الوقود، واللوائح البيئية الصارمة، ومبادرات الخطوط الجوية الرامية إلى خفض البصمة الكربونية.
- فعلى سبيل المثال، تدمج شركة لوكهيد مارتن المواد المركبة المتقدمة في طائراتها المقاتلة F-35 لتعزيز الأداء، وخفض الوزن، وتوسيع نطاق البعثة. وتبين هذه التطبيقات كيف تشكل كفاءة استخدام الوقود وأداء الجيل المقبل خيارات التصميم الهوائي.
- إن قطاع الطيران التجاري المتنامي، ولا سيما في مناطق مثل آسيا والمحيط الهادئ، يقدم طلبات قيادة لطائرات مجهزة بهياكل جوية مثلى تحقق كفاءة أفضل، مما يعزز الابتكار في هندسة المواد والتصميم الهيكلي.
- وتحفز برامج تحديث الطائرات التي تقوم بها شركات النقل الرئيسية على إدخال تعديلات وتحسينات على نحو يشمل مكونات أخف وزناً، بما يدعم خفض التكاليف التشغيلية والامتثال للمعايير البيئية على السواء.
- كما أن الاتجاه نحو المركبات الجوية غير المأهولة والطائرات الكهربائية يزيد من تشجيع استخدام الهياكل الهوائية الخفيفة الوزن القادرة على استدامة العمليات التي تتسم بكفاءة استخدام الطاقة.
التعرّض/التحديي
تكاليف الإنتاج المرتفعة وعمليات التصنيع المعقدة
- تواجه سوق الهياكل الأساسية الجوية تحديات بسبب ارتفاع التكاليف المرتبطة بإنتاج المكونات المتقدمة، والتي تتطلب آلات متخصصة، وعمالة ماهرة، ومراقبة دقيقة للجودة. وقد تحد هذه التعقيدات من قابلية الإنتاج للتوسع وتزيد من تكاليف الوحدة.
- فعلى سبيل المثال، تستخدم نظم الارواح الجوية تقنيات التصنيع المؤتمتة الدقيقة وتقنيات التهيئة المركبة لأقسام هيكل الطائرات التجارية، التي تتطلب استثمارات رأسمالية وخبرات تقنية كبيرة.
- وتنطوي المركبات الخفيفة الوزن على معايير اختبار وشهادات صارمة لضمان السلامة والسلامة الهيكلية، وتوسيع جداول الإنتاج الزمنية، وزيادة النفقات.
- ويؤدي الاعتماد على المواد الخام النادرة أو العالية الأداء، مثل ألياف الكربون وسبائك التيتانيوم، إلى ظهور مواطن ضعف وتقلبات في سلسلة التوريد وتقلبات في التكاليف.
- ولا تزال السوق تصارع مع الموازنة بين الحاجة إلى هياكل مبتكرة تتسم بالكفاءة في استهلاك الوقود مع جدوى اقتصادية وتسعير تنافسي.
نوع السوق
ويتم تقسيم السوق على أساس المكون والمواد والمنصة والاستخدام النهائي.
- العنصر العنصر
وعلى أساس المكون، تُقسم سوق الهياكل الجوية إلى هيكل، وسطح، وأسطح للتحكم في الطيران، وأجنحة، وأنف، ونسيل، وبيلون، وغيرها. ويهيمن قطاع هيكل الطائرة على السوق بأكبر حصة من الإيرادات في عام 2025، مدفوعاً بدوره الحاسم في إسكان الركاب، والبضائع، ونظم الطائرات الأساسية. ويولي صانعو الطائرات الأولوية للابتكارات في مجال الصمامات لتعزيز السلامة الهيكلية، وخفض الوزن، وتحسين الديناميكا الهوائية. كما يدعم الطلب القوي على مكونات الصمامات زيادة السفر الجوي والحاجة إلى تصميمات الطائرات التي تتسم بكفاءة استهلاك الوقود. ويساهم تكيفه عبر الطائرات التجارية والدفاعية والإقليمية في هيمنة السوق المستمرة. ويرى السوق استمرار الاستثمار في مواد الصمامات المتقدمة والحلول التصميمية لتلبية معايير السلامة والكفاءة المتطورة.
ومن المتوقع أن يشهد قطاع الأجنحة أسرع معدل نمو من 2026 إلى 2033، مدعوماً بالطلب المتزايد على هياكل الطائرات الخفيفة الوزن التي تتسم بالكفاءة في استخدام الوقود. والأجنحة أساسية لتوليد الرفع، كما أن الابتكارات مثل الأجنحة المركبة وتكنولوجيات الجناح التشكيلية تقود إلى تبني الطائرات التجارية والإقليمية. على سبيل المثال، فإن تصميمات جناح متقدمة في بوينغ (787 درملينر و Airbus'A350) والتي تتميز بها شركة Boeing 787 Drelmliner و A350، والتي تتضمن تصميمات جناح متقدمة باستخدام مواد خفيفة الوزن لاستخدام مواد خفيفة الوزن من أجل تحقيق الأداء الأمثل. كما يساهم تكامل أجهزة الاستشعار الذكية والتعزيزات الهوائية في زيادة تسريع تبني المكونات الجناحية. كما يساهم ارتفاع إنتاج الطائرات ذات الأجنحة الضيقة والكبيرة أيضاً في هذا الاتجاه السريع للنمو.
- المجموع
وعلى أساس المواد، تُقسم سوق الهياكل الجوية إلى مركبات، وسبائك، ومعادن، وسيطر قطاع المركبات على السوق في عام 2025، مدفوعاً بنسبة القوة إلى الوزن الأعلى لديها والقدرة على تحسين كفاءة الوقود في الطائرات الحديثة. ويتزايد تفضيل صانعي الطائرات للمكونات التركيبية لأجزاء هيكلية بسبب مقاومة تآكلها وقدرتها على خفض تكاليف الصيانة الإجمالية. كما تسمح الشركات المصنعة بالتصميمات المبتكرة التي تحقق أفضل الديناميات الهوائية في الوقت الذي تفي فيه بمعايير السلامة والأداء الصارمة. ويستفيد القطاع من الاستثمارات الجارية في مجال البحث والتطوير التي تركز على تطوير الجيل القادم من المركّبات العالية الأداء. ويزيد الاعتماد المتزايد على الطائرات التجارية والدفاعية من تعزيز هيمنته السوقية.
ومن المتوقع أن يشهد قطاع سبائك السبائك أسرع ما شهده الفريق من عام 2026 إلى عام 2033، مدفوعاً بالحاجة المستمرة إلى مواد عالية الأداء توازن بين الوزن والمتانة.() فعلى سبيل المثال، تُستخدم سبائك الألومنيوم - الليثيوم بصورة متزايدة في طائرات إيرباص وبوينغ لخفض الوزن الهيكلي مع الحفاظ على القوة الميكانيكية.() وتوفر السبائك مزايا في مقاومة التعب والموثوقية الهيكلية، وهما أمران أساسيان لكل من الأجنحة ومقاطع المجسمات.() ويسهم تنوعهما عبر مكونات الهيكل الهوائي المتعددة في النمو المطرد.() كما يدعم نمو الإنتاج الفضائي الجوي في الأسواق الناشئة الاعتماد السريع للهياكل الهوائية القائمة على سبائك.
- أولاً
وعلى أساس القاعدة، تُقسم سوق الهياكل الجوية إلى طائرات ثابتة الجناحين وطائرات ذات أجنحة دوارة. وكانت شريحة الطائرات الثابتة الجناحين تهيمن على السوق بأكبر حصة بلغت 70.5% في عام 2025، وذلك بسبب التوسع العالمي في الطيران التجاري وزيادة إنتاج طائرات الركاب والبضائع. وتتطلب المنصات الثابتة الأجنحة هياكل جوية متقدمة لكفاءة الوقود، والسلامة، وتحسين الأداء. كما تدعم هيمنة القطاع أيضاً ابتكارات في مجالات المواد الخفيفة، وتصميم الأجنحة، وبنيانات الطائرات. ويواصل المصنعون الاستثمار بشدة في مرافق إنتاج الهياكل الجوية الثابتة الجناحين لتلبية الطلب المتزايد على السفر الجوي. وتؤدي زيادة تعديل وتحديث الطائرات القديمة إلى زيادة تعزيز قيادة السوق.
ومن المتوقع أن يشهد قطاع الطائرات ذات الأجنحة الدوارة أسرع معدل نمو من عام 2026 إلى عام 2033، مدفوعاً بارتفاع تطبيقات الدفاع والاستجابة في حالات الطوارئ. فعلى سبيل المثال، أدخل بيل هيلتر وسيكورسكي تصميمات دوارة خفيفة الوزن مع عناصر هيكلية جوية معززة لتحسين القدرة على المناورة والحمولة. ويجري على نحو متزايد تحسين الهياكل الجوية ذات الأجنحة الروتارية باستخدام المركبات والسبائك لتعزيز الأداء في ظل ظروف تشغيلية مختلفة. كما يؤدي الاعتماد المتزايد في البحث والإنقاذ والإجلاء الطبي وحركة الهواء في المناطق الحضرية إلى تسريع توسع الأسواق. كما يعمل ارتفاع الاستثمار في تكنولوجيات الدوران المتقدمة على دعم نمو القطاعات السريع.
- استخدام
وعلى أساس الاستخدام النهائي، يتم تقسيم سوق الهياكل الجوية إلى مصنع للمعدات الأصلية (OEM) وما بعد السوق. وكان القطاع التابع للمنظمة يهيمن على السوق في عام 2025، مدفوعاً بإنتاج طائرات جديدة والحاجة إلى هياكل جوية متكاملة عالية الأداء. وتركز هذه الهياكل على المواد الخفيفة الوزن، والسلامة البنيوية، وكفاءة الوقود لتلبية أنظمة الطيران الصارمة. كما تدعم هذه الهيمنة عقوداً واسعة النطاق مع شركات تصنيع الطائرات التجارية والدفاعية. كما يعزز الإبداع المستمر في تصميم الطائرات، والأجنحة، والنباتات من وضع القطاع في السوق. كما يتأثر الطلب على هذه المواد بارتفاع السفر الجوي العالمي والتوسع في أساطيل الطائرات التجارية.
ومن المتوقع أن يشهد قطاع ما بعد السوق أسرع معدل نمو من 2026 إلى 2033، حيث يغذيه زيادة الاحتياجات المتعلقة بصيانة الطائرات وإصلاحها وإصلاحها (MRO) فعلى سبيل المثال، توفر شركات مثل لوفتهانزا تكنيك و ST Engineering خدمات متخصصة في استبدال الهياكل الأساسية الجوية وتحسينها من أجل تمديد عمر الطائرات، ويستفيد قطاع ما بعد السوق من التركيز المتزايد على تحديث الأسطول وكفاءة التشغيل، ويدعم الطلب المتزايد على التعديلات الهيكلية واستبدال المكونات اعتماده السريع، وتزيد زيادة حركة الطيران وأساطيل الطائرات القديمة من قوة الدفع بعد نمو السوق عبر المناطق.
تحليل إقليمي
- هيمنت أمريكا الشمالية على سوق الهياكل الأساسية الجوية بأكبر حصة من الإيرادات بلغت 34.5 في المائة في عام 2025، مدفوعاً بوجود شركات تصنيع كبرى للطائرات، وارتفاع الإنفاق الدفاعي، وتزايد الطلب على الطيران التجاري
- تمنح شركات الفضاء الجوي في المنطقة الأولوية للأولويات في الهياكل الأساسية الهوائية الخفيفة الوزن والعالية الأداء لتحسين كفاءة استخدام الوقود وتخفيض التكاليف التشغيلية، مع استثمارات كبيرة في البحث والتطوير للمواد المتقدمة والابتكارات التصميمية
- وهذا الاعتماد الواسع الانتشار تدعمه أيضاً سلاسل إمداد الفضاء الجوي الراسخة، والخبرة التكنولوجية، والعقود الحكومية، مما يجعل أمريكا الشمالية سوقاً رئيسية للهياكل الجوية التجارية والدفاعية على السواء.
الولايات المتحدة الأمريكية
واستحوذت سوق الهياكل الأساسية الأمريكية على أكبر حصة من الإيرادات في عام 2025 داخل أمريكا الشمالية، مدفوعة بارتفاع إنتاج الطائرات التجارية وبرامج المشتريات الدفاعية الهامة.الصناعات التحويليةويؤجج الطلب على الطائرات ذات الأجسام الضيقة والكبيرة الحاجة إلى مكونات متقدمة من الصمامات والأجنحة والتركيبات، وبالإضافة إلى ذلك، فإن التعاون بين موردي الطائرات أومز وتيير - 1، مثل بوينغ وسبير أيروسستيمز، يسرع من وتيرة التقدم التكنولوجي في الهياكل الجوية.
أوروبا أوروبا الهياكل الأساسية
ومن المتوقع أن تنمو سوق الهياكل الأساسية الجوية لأوروبا في ظل قدر كبير من النمو أثناء الفترة المتوقعة، مدفوعة ببرامج قوية لتصنيع الطائرات التجارية وتحديث الدفاع. على سبيل المثال، يدعم توسع شركة إيربوس في إنتاج مكونات الجناح والمجسمات نمو السوق. ويشجع وجود مراكز متطورة للبحث والتطوير في مجال الفضاء الجوي ومبادرات إبداعية مدعومة من الحكومة على تبني مواد خفيفة الوزن وهياكل جوية من الجيل المقبل. ويشهد السوق الطلب على مختلف قطاعات الطائرات التجارية والإقليمية والعسكرية، مع التركيز على كفاءة الوقود والحد من التأثير البيئي.
المملكة المتحدة لبريطانيا العظمى
ومن المتوقع أن تنمو سوق الهياكل الأساسية الجوية في المملكة المتحدة في إطار نظام سجل الولايات المتحدة الأمريكية الجدير بالذكر خلال الفترة المتوقعة، والذي يغذيه الإنفاق الحكومي على الدفاع واستثمارات قطاع الفضاء الجوي. ويركز النظام الإيكولوجي الفضائي الجوي في البلاد على الإبداع التكنولوجي، والهندسة الدقيقة، وعمليات التصنيع المستدامة. وتقوم شركات مثل أنظمة BAE وGKN الجوي بتوسيع قدرات الإنتاج في الهياكل الجوية المركبة والمعدنية. فضلاً عن ذلك، فإن التعاون مع الطائرات الدولية تعمل على زيادة تعزيز الخبرات وتعزيز الطلب على الأسواق.
ألمانيا: الاتحاد الدولي
ومن المتوقع أن تتوسع سوق الهياكل الأساسية الجوية في ألمانيا في فترة التوقعات بقدر كبير من الكفاءة في إدارة الأصول الزراعية خلال فترة التنبؤ، مدفوعة بقدرات هندسية قوية وبنية أساسية متقدمة للتصنيع الفضائي الجوي. على سبيل المثال، فإن تركيز بريميوم أيروتيك على الصمامات والمكونات الجناحية يدعم قيادة البلاد في الإبداع في البنية الجوية. ويؤكد المصنعون الألمان على دقة وجودة واعتماد المواد الخفيفة الوزن المركبة. ويدعم النمو في مختلف قطاعات الطائرات التجارية والعسكرية، مع اعتبار الاستدامة والكفاءة من الأولويات الرئيسية بالنسبة للاعبي السوق.
آسيا والمحيط الهادئ
ومن المرجح أن تنمو سوق الهياكل الجوية لآسيا والمحيط الهادئ على أسرع مستويات النمو خلال الفترة 2026-2033، مدفوعة بالتوسع السريع في الطيران التجاري، وارتفاع ميزانيات الدفاع، وزيادة تسليم الطائرات في بلدان مثل الصين والهند واليابان. وتبزغ المنطقة كمحور لتصنيع الفضاء الجوي، حيث يركز الموردون المحليون على مكونات الصمامات والأجنحة والمسطحات. وتتسارع وتيرة نمو السوق بفضل المبادرات التصاعدية في مجال حركة الهواء في المناطق الحضرية والدعم الحكومي لتطوير تكنولوجيا الفضاء الجوي. وعلاوة على ذلك، فإن توافر قدرات التصنيع والتجميع القادرة على المنافسة من حيث التكلفة آخذ في التوسع في الاعتماد على قطاعات الطائرات التجارية والعسكرية.
الاتحاد الدولي للمرافق الأساسية
إن سوق البنية الجوية اليابانية تكتسب زخماً بفضل التقنيات التصنيعية المتقدمة في البلاد، والتركيز على المكونات الفضائية الجوية العالية الدقة، وتنامي عمليات تسليم الطائرات التجارية. وتستثمر شركات مثل صناعات ميتسوبيشي الثقيلة في البنية الهوائية الخفيفة الوزن والقوى العالية لبرامج الطائرات المحلية والدولية. ويؤكد السوق على التكامل بين التشغيل الآلي والروبوتات والمواد المتقدمة لتعزيز كفاءة الإنتاج. والواقع أن زيادة مبادرات تحديث الدفاع والتعاون مع الشركات العالمية العاملة في مجال إدارة المواد العضوية في اليابان تعمل على زيادة الطلب على الهياكل الجوية في اليابان.
الصين: الاتحاد الدولي
كانت سوق الهياكل الجوية الصينية تشكل أكبر حصة من الإيرادات في آسيا والمحيط الهادئ في عام 2025، مدفوعاً بالنمو السريع في قطاع الطيران التجاري وزيادة برامج تصنيع الطائرات المحلية. على سبيل المثال، يعمل برنامج C919 الذي تنفذه كوماك على زيادة الطلب على مكونات الجناح والمجسم المتقدمة. وتستفيد البلاد من السياسات الحكومية الداعمة، والاستثمارات في البنية الأساسية الفضائية الجوية، ومجموعة متنامية من القوى العاملة الماهرة. ومن العوامل الرئيسية التي تدفع نمو السوق في الصين إلى التوسع في الموردين المحليين واعتماد المواد المركبة والتقنيات التصنيعية الآلية.
حصة السوق
وتقود صناعة الهياكل الأساسية الجوية في المقام الأول شركات راسخة، من بينها:
- شركة AAR Corp (الولايات المتحدة)
- (الولايات المتحدة الأمريكية)
- (سويسرا)
- ساب آبي (السويد)
- (الولايات المتحدة الأمريكية)
- برقية (كندا)
- شركة Marten Corcor (الولايات المتحدة الأمريكية)
- (الولايات المتحدة الأمريكية)
- (فرنسا)
- شركة Elpit SSSS Ltd (إسرائيل)
- شركة GKN للخدمات الجوية الفضائية المحدودة (المملكة المتحدة)
- Pimium AEREEROTEC (ألمانيا)
- ليوناردو س.ب.أ. (إيطاليا)
- لجنة العلم والتكنولوجيا )اليابان(
- شركة Kawausacki Feig Industries Ltd (اليابان)
أحدث التطورات في السوق العالمية للهياكل الأساسية الجوية العالمية
- في يونيو/حزيران من عام 2025، اختار جيتزرو غرينزبورو، كارولينا الشمالية، مرفقاً بقيمة 4.7 مليار دولار من دولارات الولايات المتحدة لتصنيع طائراته المختلطـة من طراز Z4. ومن المتوقع أن يؤثر هذا التطور تأثيراً كبيراً على الهياكل الجوية وسوق الطائرات المتقدمة من خلال إدخال تصميمات تتسم بكفاءة عالية في استهلاك الوقود، مما يعرض خفضاً في استهلاك الوقود بنسبة 50% مقارنة بالطائرات التقليدية. ويؤكد هذا الاستثمار على الطلب المتزايد على حلول الطيران المستدامة بيئياً، ويجعل جيتزيرو لاعباً رئيسياً في قطاع الطائرات المزيج والأخضر الناشئ، الأمر الذي يقود الابتكار عبر المواد، والهياكل الجوية، والتكنولوجيات التحويلية.
- في مايو/أيار من عام 2025، توسعت شركة الفضاء الجوي الرأسي وشركة هونيويل في شراكتهما في مشروع VX4 eVTOL بموجب عقد قيمته مليار دولار من دولارات الولايات المتحدة. وهذا التعاون يعزز سوق الطائرات الكهربائية العمودية الإقلاع والهبوط (EVTOL) من خلال التعجيل بإنتاج الحلول الحضرية لتنقل الهواء واعتمادها وتطويرها التكنولوجي. ومن المتوقع أن يعزز التحالف اعتماد هياكل جوية متقدمة، وعناصر خفيفة الوزن، ونظم متكاملة للطيران، مما يعزز مواقف الشركتين في الجزء المتعلق بالتنقل الجوي المستدام السريع النمو.
- في يناير/كانون الثاني 2024، أبرمت شركة إيربوس سي اتفاقات مع شركة ماهيندرا للهيكل الجوي الخاص المحدود وشركة تاتا للنظم المتقدمة المحدودة لاستخراج وإنتاج المكونات والتجمعات لنماذج الطائرات التجارية، بما في ذلك A320neo و A330nieo و A350. وهذه الشراكة توسع قدرات شركة إيربوس العالمية في مجال سلسلة التوريد، وهي على استعداد لزيادة كفاءة الإنتاج والابتكارات المكونة. وهذا التعاون يعزز سوق الهياكل الجوية في الهند من خلال تعزيز القدرات التصنيعية المحلية، ونقل التكنولوجيا، وإدماج المواد المتقدمة، وتعزيز دور الهند كمحور جوي استراتيجي.
- وفي نيسان/أبريل 2023، أعلن ليوناردو سبا عن تعاونه مع شركة سيسكو للتكنولوجيا من أجل استحداث حلول مبتكرة لنظم لوجستية ونقل أكثر أماناً واستدامة. ويؤثر هذا التحالف على سوق الفضاء الجوي والهياكل الجوية من خلال تعزيز التكنولوجيا الرقمية، والتشغيل الآلي، والابتكارات القائمة على البيانات عبر عمليات الإنتاج وسلسلة الإمداد.
- وفي شباط/فبراير 2023، اختارت شركة إير نيوزلندا شركة Heart Elease، وهي شركة سويدية لصناعة الطائرات الكهربائية، شريكا رئيسيا لتجديد أسطولها المحلي من طراز Q300. وهذا التعاون يعزز قطاع الطائرات الكهربائية داخل سوق الهياكل الجوية الإقليمية عن طريق الدفع قدماً بتطوير واعتماد طائرات خالية من الانبعاثات. وهو يؤكد على تنامي التزامات الخطوط الجوية بالاستدامة ويعجل بتكامل المواد الخفيفة الوزن، والهياكل الجوية المتقدمة، وتكنولوجيات الدفع التي تتسم بكفاءة استخدام الطاقة، وقيادة تطور السوق في الحلول المتعلقة بالكهرباء والطيران الهجين.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











