


تصنيف سوق التغليف الزراعي العالمي، حسب المادة (الفلاحة، والفلز، والورق، والورق، وما إلى ذلك)، ونوع التغليف (قوات التغليف والجيران، والدرامات والبياض، والأكياس والحقيبة، والحاويات السائبة الوسيطة، وما إلى ذلك)، والتطبيق (مبيدات الآفات، والأسمدة، والآدجوفان، وغيرها)، ونوع المحاصيل (العقاقير والحبوب، والبذور والبقول، والفواكه والخضر، والخضر، وغيرها)، والتطبيق (مبيدات الآفات، والأسمدة، والآدوفاتس، وغيرها)، ونوع المحاصيل (العقارات والحبوب، والبذور والبقول، والفواكهات والخضر، وغيرها) - اتجاهات الصناعة والتنبؤات حتى عام 2033
ما هو حجم ومعدل النمو في سوق التعبئة الزراعية الكيميائية؟
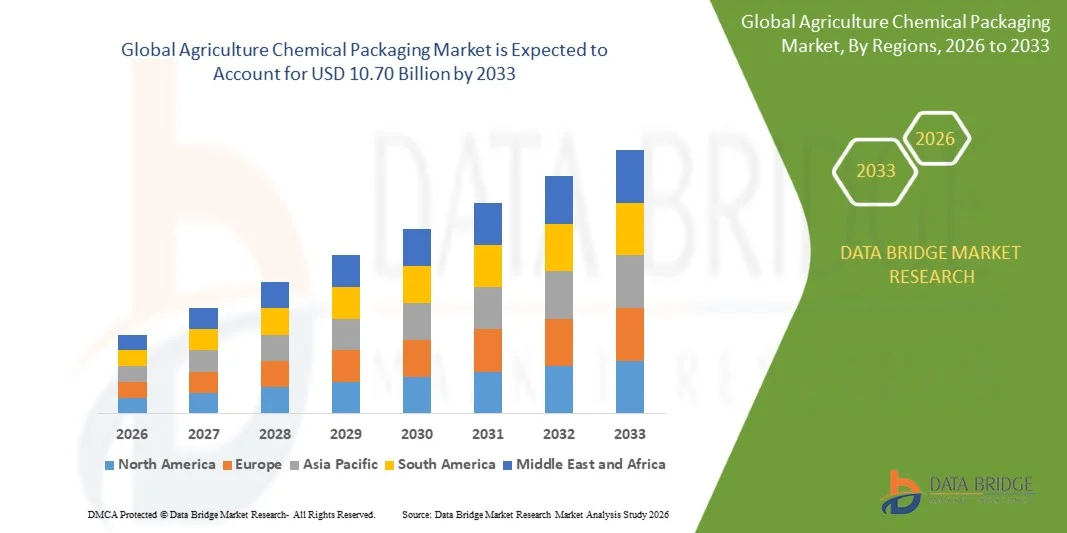
- وفقاً لتحليل بحث سوق جسر البيانات، قدرت قيمة سوق التغليف الكيميائي الزراعي بقيمة6.60 مليار دولار أمريكي في عام 2025ومن المتوقع أن يتم ذلك10-70 مليار دولار« النامية فيالنسبة المئوية للفئة المئوية من 6,4 في المائة من 2026 إلى 2033.
- وتشهد السوق نمواً مطرداً مدفوعاً بارتفاع استهلاك منتجات حماية المحاصيل والأسمدة، وتشديد قواعد سلامة الحاويات وقابلية التدوير، وتوسيع الإنتاج الزراعي في جميع أنحاء آسيا والمحيط الهادئ وأمريكا الجنوبية وأمريكا الشمالية.
- إن التحول المتزايد نحو الحاويات القابلة للتدوير، والتي يمكن إعادة استخدامها، والتلاعب بها، إلى جانب الاستثمار المتزايد في نظم التحويل المغلقة وبرامج إعادة الحاويات، يدعم اعتماد الأسواق.)أ(أشكال،ملمكافحة الأمراض،الان(ج) المنتجات، والمناولة الأكثر أماناً، والجرعة الدقيقة، والنفايات الأقل ذات الصلة بالمخلفات.
سوق الحجم و توقّر
- قيمة السوق العالمية (2025): 6.60 مليار
- قيمة السوق المتوقعة (2033): 10.70 مليار
- التنبؤات التوقعـة CAGR (2026-2033): 6.40 في المائة
- المنطقة الرائدة في عام 2025: آسيا والمحيط الهادئ
- المنطقة: أمريكا الجنوبية
ما هي أهم السلع الأساسية لسوق التغليف الزراعي الكيميائي؟
- وتهيمن منطقة آسيا والمحيط الهادئ على سوق التغليف الكيميائي الزراعي الذي بلغت حصته من الإيرادات 40.85 في المائة في عام 2025، بدعم من الأراضي الزراعية الكبيرة، وارتفاع استهلاك مبيدات الآفات والأسمدة، وقاعدة متينة من صانعي الحاويات.
- ومن المتوقع أن تكون أمريكا الجنوبية أسرع المناطق نمواً في إطار معدل للحصيلة الإجمالية للمحاصيل يبلغ 8.1 في المائة في الفترة من 2026 إلى 2033، ويُغذّى ذلك بتوسيع رقعة فول الصويا وقشر الذرة في البرازيل، وزيادة استخدام حماية المحاصيل، وتزايد اعتماد الحاويات القابلة للعودة.
- وكان الجزء اللدائني يقود السوق بحصة قدرها 62.35 في المائة في عام 2025، مدفوعاً بالوزن الخفيف، ومقاومة للمواد الكيميائية، وطبيعة الزجاجات والجيركانات والبراميل التي تتسم بكفاءة التكلفة في مجال HDPE وHDPE.
- والورق الورقي والورقي الورقي هو أسرع أنواع المواد نمواً، ومن المتوقع أن يسجل سجلاً لمعدل نمو كلي قدره 7.90 في المائة، مما يعكس زيادة في الطلب على الأكياس القابلة للتدوير وعربات التركيبات الجافة والأسمدة الحبيبية.
- واستحوذ قطاع الزجاجات والجيركانات على فئة نوع التغليف بحصة من الإيرادات قدرها 38.70 في المائة في عام 2025، ويقودها الاستخدام الواسع النطاق لمبيدات الأعشاب السائلة ومبيدات الحشرات ومبيدات الفطريات.
- وكانت مبيدات الآفات تمثل 57.40 في المائة من حصة السوق في عام 2025، يدعمها ارتفاع استهلاك مبيدات الأعشاب، والمبيدات الحشرية، ومبيدات الفطريات التي تتطلب حاويات معتمدة من الأمم المتحدة ومانعة للتسرب.
- وفئة الأسمدة هي فئة التطبيق الأسرع نمواً، حيث يبلغ المعدل الإجمالي الإجمالي الإجمالي للحصص 8.20 في المائة، ويحركها الطلب المتزايد على التركيبات المغذية السائلة والمتخصصة التي يتم توريدها في حاويات قابلة لإعادة الاستخدام.
تقرير عن
|
الصفات الأولى |
سوق السلع |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، والجهات الفاعلة الرئيسية، فإن تقارير السوق التي تُعدها بحوث سوق جسر البيانات تشمل أيضاً تحليل صادرات الواردات، واستعراض القدرة الإنتاجية، وتحليل استهلاك الإنتاج، وتحليل اتجاهات الأسعار، وسيناريو تغير المناخ، وتحليل سلسلة التوريد، وتحليل سلسلة القيمة، واستعراض المواد الخام/الأصناف الاستهلاكية، ومعايير اختيار البائعين، وتحليل البرنامج، وتحليل بورتر، والإطار التنظيمي. |
ما هو الاتجاه الرئيسي في سوق التعبئة الكيميائية الزراعية؟
- وتتحول التغليفات الكيميائية الزراعية من حاويات الاستخدام الوحيد إلى أشكال قابلة للتدوير، ويمكن تشطيبها، وإعادة استخدامها كمصنعين وموزعين ومنظمين، وتركز بقدر أكبر على الإشراف على الحاويات والحد من النفايات.
- فعلى سبيل المثال، ووفقاً لما ذكرته جامعة ولاية آيوا في تموز/يوليه 2023، قام مجلس إعادة تدوير الحاويات Ag بجمع وإعادة تدوير أكثر من 000 900 رطل من حاويات مبيدات الآفات في ولاية آيوا خلال عام 2022، حيث قبل في تموز/يوليه 2023 حاويات من مواد HDPE الجامدة ذات الشطف الثلاثي تبلغ 55 غالوناً أو أصغر حجماً، مبرزاً تزايد اعتماد العبوات القائمة على الإشراف.
- ويجري إدخال نظم التحويل المغلقة، وعمليات الإغلاق البديهية للتلاعب، وتصميمات موحدة للزجاجات للحد من تعرض المشغلين، والانسكاب، وأخطاء التلقيح أثناء مناولة المنتجات.
- وتكتسب الحاويات السائبة والحاويات العائدة أفضلية بين المزارع الكبيرة والموزعين والمجهزين لتشكلها لأنها تقلل من متطلبات الشطف، واللدائن ذات الاستخدام الوحيد، وتكاليف المناولة عبر سلسلة التوريد.
- فعلى سبيل المثال، في شباط/فبراير 2025، ووفقاً للمفوضية الأوروبية، دخلت لائحة نفايات التعبئة والتغليف (EU) 2025/40 حيز النفاذ وتنطبق عموماً اعتباراً من 12 آب/أغسطس 2026، وهي تشمل جميع التغليفات الموضوعة في سوق الاتحاد الأوروبي وتستحدث درجات أداء قابلة للتدوير اعتباراً من عام 2030.
- ومع توسع اللوائح المتعلقة بإمكانية التدوير، والمحتوى المعاد تدويره، والتخلص من الحاويات عبر المناطق، يتوقع أن تتطور التغليف الكيميائي الزراعي نحو تصميمات أخف وزناً، ومواد أحادية، وتصاميم دائرية تحافظ على التوافق والسلامة الكيميائيين.
ما هي المحركات الرئيسية لسوق التعبئة الكيميائية الزراعية؟
- ويؤدي الاستخدام المتزايد لمنتجات حماية المحاصيل والأسمدة لحماية المحاصيل وتلبية الطلب المتزايد على الأغذية إلى زيادة حجم المواد الكيميائية الزراعية التي يجب تخزينها ونقلها وتطبيقها في حاويات ممتثلة.
- فعلى سبيل المثال، في تموز/يوليه 2025، ووفقاً لمنظمة الأغذية والزراعة، بلغ إجمالي استخدام مبيدات الآفات في الزراعة 3.73 ملايين طن من المكونات النشطة في عام 2023، أي بزيادة قدرها 14 في المائة على مدى عقد من الزمن ومضاعفة مستوى عام 1990، مما أدى إلى استمرار الطلب على الحاويات الكيميائية الزراعية التي تصادق عليها الأمم المتحدة.
- ومن شأن وضع قواعد أكثر صرامة بشأن نقل البضائع الخطرة وسلامة المشغلين والتخلص من الحاويات أن يشجع المصنعين على اعتماد حلول أكثر تحديداً وحلول للعبوة القابلة للتعقب.
- فعلى سبيل المثال، في أيار/مايو 2023، ووفقاً لحلول منظمة " باسوف " الزراعية، فاز نظام التحويل المغلق السهل الترابط، وهو سقف قابل للتدوير ومتوافق لمنتجات حماية المحاصيل السائلة بدعم من 13 شركة كيميائية زراعية، بما في ذلك شركة باير، وكورتيفا، و FMC، و Syngenta، بجائزة " Pack the Future " للابتكار المستدام في مجال التغليف.
- ويؤدي نمو المزارع التجارية الكبيرة والموزعين المهنيين إلى زيادة استخدام الحاويات السائبة القابلة للعائدة والمصوبة رقميا عبر المناطق الزراعية الرئيسية.
ما هي العوامل التي تحدِّي نمو سوق التعبئة الكيميائية الزراعية؟
- ويجب أن تقاوم الحاويات الكيميائية الزراعية التركيبات العدوانية، وأن تمنع التسرب، وأن تستوفي شروط التصديق على النقل، مما يزيد من تعقيد المواد والاختبار والتصنيع.
- فعلى سبيل المثال، ألغت الدولة في تشرين الثاني/نوفمبر 2025، وفقاً لوزارة الزراعة في ديلاوير، برنامجها لإعادة تدوير حاويات مبيدات الآفات لأن الحاويات رُفضت مراراً بسبب المخلفات الظاهرة منذ عام 2021، مما أدى إلى تحويل تكاليف التخلص من النفايات والجهود إلى الإدارة وإبراز تحديات الغسل والتلوث.
- وتحد المخلفات المتروكة في الحاويات من معدلات إعادة التدوير وتجعل برامج الجمع مكلفة للعمل، لا سيما في الحالات التي يفتقر فيها المزارعون إلى التدريب أو إلى إمكانية الحصول على معدات الشطف.
- ويمكن أن يؤدي تقلب أسعار الراتنج والحاجة إلى اعتماد تصاميم قابلة للتدوير أو قابلة لإعادة الاستخدام إلى زيادة تكلفة التغليف، لا سيما بالنسبة لصغار المصنعين والمناطق الزراعية الحساسة من حيث التكلفة.
- فعلى سبيل المثال، في آذار/مارس 2024، وفقاً لمحكمة الاستئناف التابعة للدائرة الخامسة في الولايات المتحدة، أُخليت أوامر وكالة حماية البيئة التي كانت ستوقف إنتاج PFAS في فلورونة حاويات HDPE المستخدمة لمبيدات الآفات، بعد أن ربطت وكالة حماية البيئة نظام PFAS الذي وجد في مبيدات الحشرات الخاصة بالناموس بحاويتها المفلورة، مما يؤكد عدم اليقين التنظيمي حول تكنولوجيات الحواجز.
- ويمكن للجمع بين حواجز إعادة التدوير المتصلة بالمخلفات، وعدم اليقين التنظيمي، وارتفاع تكاليف التصاميم القابلة لإعادة الاستخدام والقابلة لإعادة التدوير، أن يبطئ من الاعتماد بين صغار المنتجين والأسواق الحساسة من حيث الأسعار، حيث تظل الحاويات التقليدية الوحيدة الاستخدام الخيار الافتراضي.
كيف يتم تنظيم سوق التعبئة الكيميائية الزراعية؟
ويتم تقسيم سوق التغليف الكيميائي الزراعي على أساس المواد ونوع التغليف والتطبيق ونوع المحاصيل.
- المجموع
واستناداً إلى المواد، فإن سوق التغليف الزراعي الكيميائي مقسمة إلى بلاستيك ومعدن وورق وورق، وغيرها، واستحوذ القطاع البلاستيكي على السوق بحصة قدرها 62.35 في المائة في عام 2025، مدعومة بالوزن الخفيف، ومقاومته الكيميائية، وبتكلفة منخفضة، ويستخدم البولي إثيلين عالي الكثافة على نطاق واسع في الزجاجات، والجيركانات، والطوابير التي يجب أن تقاوم التركيبات العدوانية، ويمكن تشكيل الحاويات البلاستيكية بأحجام متعددة وتجهيزها بالإغلاق والقياس الظاهري، ويساعد توافقها مع تكنولوجيات الحواجز على حماية سلامة المنتج خلال سلاسل العرض الطويلة، ويؤدي الاستخدام المتزايد للمحتوى المعاد تدويره بعد الاستهلاك والتصميمات المذيبة إلى زيادة الطلب.
ومن المتوقع أن يسجل قطاع الورق والورق أسرع نمو عند معدل نمو الناتج المحلي الإجمالي البالغ 7.90 في المائة من 2026 إلى 2033، مدفوعاً بارتفاع الطلب على الأكياس القابلة للتدوير والعربات والتغليف الثانوي. والصيغ القائمة على الورق مناسبة تماماً للتركيبات الجافة، والأسمدة الحبيبية، والمنتجات القابلة للذوبان في المياه. والضغوط التنظيمية الرامية إلى الحد من النفايات البلاستيكية تشجع المصنعين على الاستعاضة عن المجموعات المتعددة المواد ببدائل أحادية المواد. وتعمل التحسينات في الحواجز المتعلقة بالرطوبة والتكسيحات على توسيع نطاق المنتجات التي يمكن تعبئتها في الورق. ويستخدم مالكو الوسائد التجارية أيضاً حزماً ورقية لدعم التزامات الاستدامة.
- نوع
وعلى أساس نوع التغليف، تُقسم سوق التغليف الزراعي الكيميائي إلى زجاجات وجيركانات وبراميل وأطباق وأكياس وأكياس وحاويات سوائب وسيطة، وغيرها، ويهيمن قطاع الزجاجات والجيركانات على فئة نوع التغليف بحصة قدرها 38.70 في المائة في عام 2025، يدعمها صلاحيتها لمنتجات حماية المحاصيل السائلة التي تباع للمزارعين، وتقلل السمات القياسية للجرعات من التسربات والأخطاء في الجرعة أثناء الاستخدام الميداني، وتحمي التصاميم المعالجة بالحواجز والمتعددة الطبقات التركيبات من الاختراق والتسرب، وتتطابق أحجام الحاويات من لتر إلى عشرين لترا مع أنماط الشراء في المزارع الصغيرة والكبيرة، كما أن التوافق مع الحدود القصوى المغلقة يؤدي إلى زيادة دعم استخدامها.
ومن المتوقع أن يسجل قطاع حاويات السوائب الوسيطة أسرع نمو في سجل ج.أ.ج. بنسبة 8.60 في المائة من 2026 إلى 2033، مدفوعاً بالتحول نحو توريد السوائب إلى المزارع الكبيرة والموزعين والآلات التشكيلية الكبيرة.وتقضي الحاويات القابلة لإعادة الاستخدام على الغسل الثلاثي وتقلل من اللدائن ذات الاستخدام الواحد المتولدة في المزرعة.وتؤدي نماذج التتبع الرقمي ونماذج التجميع القابلة للإعادة إلى تحسين القدرة على التعقب واستخدام الأصول.كما تؤدي الحاويات السائبة إلى خفض تكاليف النقل والمناولة لكل لتر من المنتج.كما يؤدي تعزيز الأعمال التجارية الزراعية في البرازيل وأمريكا الشمالية وأوروبا إلى خلق طلب إضافي على التغليف الكبير الشكل.
- ألف -
وعلى أساس التطبيق، تُقسم سوق التغليف الزراعي الكيميائي إلى مبيدات آفات وأسمدة وأصناف أخرى، ويهيمن قطاع مبيدات الآفات على فئة الطلب بحصة قدرها 57.40 في المائة في عام 2025، تدعمها كميات كبيرة من مبيدات الأعشاب والمبيدات الحشرية ومبيدات الفطر المستخدمة في الحبوب والبذور الزيتية والمحاصيل البستانية، وهذه المنتجات خطرة وتتطلب حاويات مصدق عليها من الأمم المتحدة ومانعة للتسرب مع عمليات إغلاق مقاومة للأطفال والتلاعب بهم، وتضيف اللوائح المتعلقة بالوسم والنقل والتخلص من الحاويات متطلبات إضافية للتغليف، ويستخدم المصنعون أيضاً العبوات للإبلاغ عن معلومات عن الغسل والسلامة، والطلب على الصب أسهل وأكثر أماناً يزيد من استخدام الزجاجات المعاد تصميمها.
ومن المتوقع أن يسجل قطاع الأسمدة أسرع نمو عند معدل نمو الناتج المحلي الإجمالي البالغ 8.20 في المائة في الفترة من 2026 إلى 2033، مدفوعاً بتزايد استخدام التركيبات السائلة والفوليارية والمغذية التخصصية. وتتزايد إمدادات هذه المنتجات في الجيركانات والبرميل وحاويات السوائب الوسيطة بدلاً من الأكياس التقليدية. وتشجع برامج المغذيات الدقيقة على شراء كميات أصغر وأكثر تواتراً وأحجام مختلفة من العلب. وتضاف المنشطات الحيوية ومنتجات المغذيات الدقيقة المزيد من الطلب على العبوات المتوافقة المقاومة للتآكل. كما تعتمد جهات التوزيع حاويات قابلة للاسترداد للحد من تكاليف النفايات والمناولة.
- (ب)
وعلى أساس نوع المحاصيل، تُقسم سوق التغليف الزراعي الكيميائي إلى الحبوب والحبوب والبذور الزيتية والبقول والفواكه والخضراوات وغيرها، ويهيمن قطاع الحبوب والحبوب على فئة أنواع المحاصيل بحصة قدرها 44.15 في المائة في عام 2025، تدعمها المساحة الزراعية الكبيرة في مجالات الأرز والقمح والذرة، وتتلقى هذه المحاصيل تطبيقات متكررة من مبيدات الأعشاب، ومبيدات الفطريات، والأسمدة عبر موسم الزراعة، وتفضّل مزارع تربية الماشية الكبيرة الحاويات الكبيرة والحاويات المتوسطة الحجم التي تقلل من تواتر المناولة، ويدعم الدعم الحكومي لإنتاج المحاصيل الأساسية عمليات شراء المدخلات، ويزيد الطلب المستقر من منتجي الحبوب الموجهة نحو التصدير من تعزيز أحجام التغليف.
ومن المتوقع أن يسجل قطاع الفواكه والخضراوات أسرع نمو عند معدل نمو إجمالي في الناتج المحلي الإجمالي قدره 8.3 في المائة من عام 2026 إلى عام 2033، مدفوعاً ببرامج حماية المحاصيل المكثفة وزيادة متطلبات جودة الصادرات. وتستخدم المحاصيل البستانية ذات القيمة العالية المحاصيل البستانية بشكل متكرر، وتستخدم تطبيقات محددة الهدف لمبيدات الفطريات، والمبيدات الحشرية، والمنتجات الغذائية. ويفضل المزراعون عبوات أصغر، سهلة الاستعمال، ذات خصائص جرف دقيقة. وتزيد القيود التي تفرضها البلدان المستوردة من الحاجة إلى الاستخدام الدقيق والمنتجات القابلة للتعقب. ويؤدي التوسع في الزراعة المحمية والبساتين إلى خلق طلب إضافي على العبوات المتخصصة.
ما هي المنطقة التي تملك أكبر حصة من سوق التعبئة الزراعية الكيميائية؟
- وتهيمن منطقة آسيا والمحيط الهادئ على سوق التغليف الكيميائي الزراعي الذي بلغت حصته من الإيرادات 40.85 في المائة في عام 2025، بدعم من الأراضي الزراعية الكبيرة، وارتفاع استهلاك مبيدات الآفات والأسمدة، وقاعدة متينة من صانعي الحاويات.
- وتستفيد المنطقة أيضاً من زيادة إنتاج المواد الكيميائية الزراعية والقدرة التصديرية، وسرعة اعتماد ممارسات محسنة لحماية المحاصيل، وزيادة اهتمام الحكومات بالتخلص من حاويات مبيدات الآفات. ولا يزال الطلب المتزايد على الحاويات التي تحظى بشهادة الأمم المتحدة، والتلاعب بها، والحاويات التي يمكن إعادة تدويرها عبر محاصيل الأرز والقمح والذرة والبستنة، يعزز موقف آسيا والمحيط الهادئ في السوق العالمية.
(أ) شركة ComB
إن سوق التغليف الكيميائي الزراعي في الصين تشهد نمواً قوياً بسبب إنتاج المحاصيل على نطاق واسع، والصناعات الكيميائية الزراعية المحلية الضخمة، وارتفاع الصادرات من المنتجات المصنعة. ويتزايد الطلب على الحاويات المتوافقة والمانعة للتسرب والبدائل القابلة للتدوير مع تشديد القواعد البيئية على نفايات التغليف. وبالإضافة إلى ذلك، فإن توحيد الأراضي الزراعية ونمو خدمات الرش المهني يشجعان على استخدام حاويات أكبر حجماً وموحدة في مختلف أنحاء البلاد.
أمريكا الجنوبية
ومن المتوقع أن تشهد سوق التغليف الكيميائي الزراعي في أمريكا الجنوبية نمواً سريعاً، مدفوعاً بتوسع إنتاج فول الصويا والذرة وقصب السكر والاستخدام الكثيف لمنتجات حماية المحاصيل. وتتبنى المزارع التجارية الكبيرة والموزعون التجاريون الحاويات السائبة والحاويات القابلة للإعادة للحد من تكاليف الشطف والنفايات والمناولة. كما تدعم برامج إعادة الحاويات والاستثمارات القوية في مجال الأعمال التجارية الزراعية أيضاً توسيع نطاق تبني التغليف الأكثر تحديداً في مختلف أنحاء المنطقة.
سوق المنتجات الزراعية الزراعية الكيميائية
إن سوق التغليف الزراعي الكيميائي في البرازيل تنمو بسرعة، ويدعمها موقعها باعتبارها أحد كبار منتجي الصويا والذرة والقطن وأحد أكبر مستهلكي منتجات حماية المحاصيل. ويعتمد المنتجون على الجيركانات والبراميل والحاويات السائبة الوسيطة المصدق عليها من الأمم المتحدة لنقل المنتجات عبر مسافات طويلة. فضلاً عن ذلك فإن نمو المدخلات البيولوجية ومتطلبات اللوجستيات العكسية يعمل على زيادة الطلب على أشكال التغليف المتوافقة والقابلة للإعادة.
الهند
إن سوق التغليف الكيميائي الزراعي في الهند آخذة في التوسع بشكل مطرد، مدفوعاً بقاعدة زراعية ضخمة، وصناعة كيميائية زراعية متنامية، وارتفاع الطلب على مبيدات الآفات والأسمدة المتخصصة. وتحبذ أحجام المزارع الصغيرة زجاجات صغيرة، وحقيبة، وملاط، في حين تستثمر أجهزة التغليف الأكبر حجماً في حاويات بلاستيكية معالجة بالحواجز. فضلاً عن ذلك فإن زيادة التركيز على المناولة الآمنة والتخلص من الحاويات من شأنه أن يشجع المصنعين على الارتقاء إلى مستوى التغليف الأكثر دواماً وامتثالا.
سوق الولايات المتحدة الزراعية لتغليف المواد الكيميائية
وتشهد سوق التغليف الكيميائي الزراعي في الولايات المتحدة نمواً مطرداً بسبب الزراعة الزراعية الضخمة، والاستخدام المكثف لمبيدات الأعشاب ومبيدات الفطريات، وشبكات التوزيع المتطورة جيداً، وتقوم برامج الإشراف على الحاويات وإعادة تدويرها للحاويات ذات المبيدات المصفّاة ثلاثية الأطراف بتشكيل خيارات التغليف، وبالإضافة إلى ذلك، فإن الاهتمام المتزايد بنظم التحويل المغلقة وحاويات السوائب القابلة للإعادة يدعم اعتماد تغليف أكثر أماناً وكفاءة بين المزارعين وتجار التجزئة.
ألمانيا ألمانيا
وتتوسع سوق التغليف الكيميائي الزراعي في ألمانيا باطراد بسبب صرامة شروط سلامة المشغل والبيئة وقاعدة التغليف الصناعية القوية في البلد، ويستعد المصنعون لتنظيم التغليف في الاتحاد الأوروبي بإعادة تصميم الحاويات من أجل إمكانية إعادة التدوير والحد من استخدام المواد. وعلاوة على ذلك، فإن المُنظِّمات الألمانية والأوروبية تعتمد في وقت مبكر رؤوساً نقل مغلقة وحاويات قابلة لإعادة الاستخدام، الأمر الذي يؤثر على مواصفات التغليف عبر المنطقة الأوسع.
أي الشركات الكبرى في سوق التغليف الكيميائي الزراعي؟
وتقود سوق التغليف الكيميائي الزراعي في المقام الأول شركات راسخة، من بينها:
- 2 - غريف، Inc.)الولايات المتحدة الأمريكية(
- ماسور)الولايات المتحدة الأمريكية(
- ASS(سويسرا)
- KGAA CKGA)ألمانيا(
- شركة Sonoco prods Compa)الولايات المتحدة الأمريكية(
- شركة Tim Teme Tete Technoplast Lim Ltd (الهند)
- شركة Selgan Holdings Inc. (الولايات المتحدة)
- مجموعة موندي (المملكة المتحدة)
- مجموعة البلدان الملكلا (النمسا)
- شول (الولايات المتحدة الأمريكية)
- (الولايات المتحدة الأمريكية)
- نامباك المحدودة (جنوب أفريقيا)
- شركة BV (هولندا)
- التعبئة )الولايات المتحدة الأمريكية(
- Nexus apackage Ltd Ltd (U.K.)
- شركة Letica Corporation (الولايات المتحدة الأمريكية)
- شركة الخطوط الجوية المُغلِقة (الولايات المتحدة الأمريكية)
- Bericap Ding GmbH (ألمانيا)
- FUFL Limited (الهند)
- )الولايات المتحدة الأمريكية(
ما هي التطورات الأخيرة في سوق التغليف الكيميائي الزراعي؟
- وفي أيلول/سبتمبر 2026، أطلقت شركة ماوسر لحلول التغليف شركة كويستار كندا، التي جمعت بين أنشطتها في مجال توزيع التغليف الصناعي في الولايات المتحدة وكندا في إطار العلامة التجارية كستار اعتباراً من 1 أيلول/سبتمبر 2026، وقالت الشركة إن هذه الخطوة تحسن توافر المخزون وسرعة التسليم عبر أمريكا الشمالية للحاويات الصناعية التي يستخدمها الزبائن الكيميائيون.
- وفي حزيران/يونيه 2026، أكملت شركة غريف اقتناء شركة إنفابلاست، وهي شركة صغيرة لصنع حاويات البوليمرات، قرب فالنسيا، إسبانيا، تخدم في المقام الأول صناعة المواد الكيميائية الزراعية.
- وفي كانون الأول/ديسمبر 2025، أكملت شركة Mauser Packageing Solutions اقتناء جميع أصول شركة سيينا ستلاستس LLC، وهي شركة مصنعة لحاويات صغيرة عالية الأداء للتغليف الصناعي تقع في شارلوت، كارولينا الشمالية، وقالت الشركة إن الشراء يعزز قطاعها الخاص بالتغليف الصغير في أمريكا الشمالية ويكمل أعمالها التجارية القائمة.
- وفي نيسان/أبريل 2025، أكملت شركة أمكور بلاتش تركيبتها الكاملة مع شركة بيري غلوبال، فأنشأت مورّداً أكبر للتغليف على الصعيد العالمي، مع تحديد أوجه التآزر البالغة 650 مليون دولار من دولارات الولايات المتحدة. وذكرت الشركة أن هذه التركيبة توسع نطاق عروضها الجامدة والمرنة في مجال التغليف وتعزز قدرات الإبداع والبحث للزبائن.
- في يناير/كانون الثاني، أعلنت كورتيفا أغريسينسي أن مبيد أعشاب بيكسارو سيكون المنتج الأول لتجريب غطاء الربط السهل في العبوة المعاد تصميمها. والزجاجة الجديدة لها شكل موحد، ومواد واضحة، ولا يوجد لديها فقمة تعريفية لجعل المجموعة كاملة قابلة لإعادة التدوير، وتقول الشركة إنها تستخدم أقل من اللدائن بنسبة 12%.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











