


تقسيم سوق الأدوية المضادة لاضطراب النظم القلبي العالمي، حسب فئة الدواء (حاصرات بيتا، حاصرات سلسلة الكالسيوم، حاصرات قنوات الصوديوم، وحاصرات قنوات البوتاسيوم)، والأدوية (أميودارون، فليكاينيد، إيبوتيليد، وغيرها)، وطريقة الإعطاء (عن طريق الفم والحقن)، والمستخدمين النهائيين (المستشفيات، والرعاية المنزلية، والعيادات المتخصصة، وغيرها)، وقناة التوزيع (صيدليات المستشفيات، والصيدليات الإلكترونية، وصيدليات البيع بالتجزئة) - اتجاهات الصناعة وتوقعاتها حتى عام 2033
ما هو حجم ومعدل النمو في سوق الأدوية المضادة للارتهاق؟
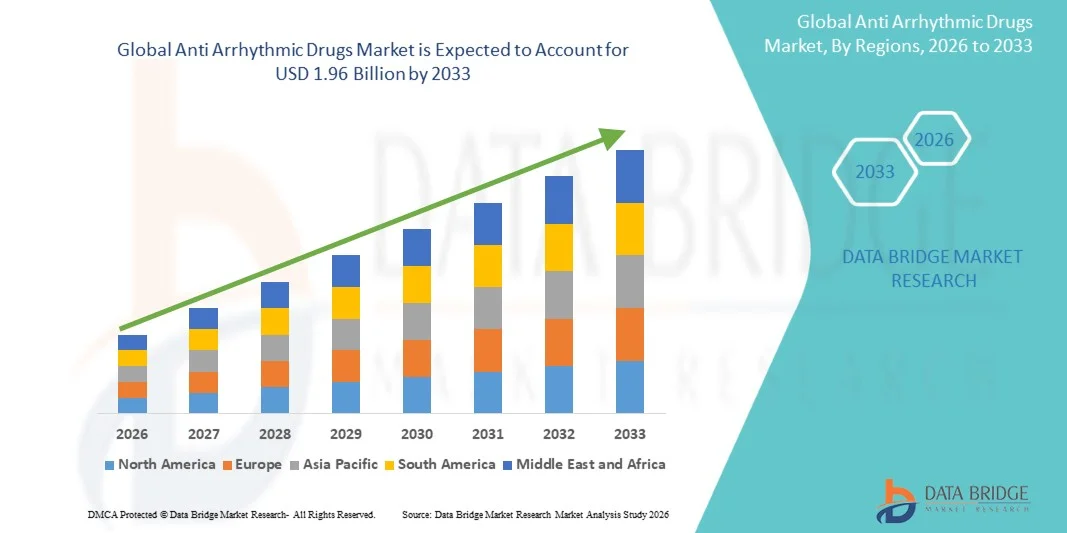
- وفقاً لتحليل بحوث سوق جسر البيانات، قُيِّرت قيمة السوق العالمية للعقاقير المضادة للإسهال في السوق بـ:1.28 مليار دولار أمريكي في عام 2025ومن المتوقع أن يتم ذلك1.96 مليار مليار بحلول عام 2033, ما(أ)خلال الفترة التي
- ويُعزى نمو السوق أساساً إلى ارتفاع معدل انتشار حالات عدم انتظام القلب، بما في ذلك:أولاًإلى جانب تزايد العبء العالمي لأمراض القلب والأوعية الدموية والسكان المسنين الأكثر عرضة لاضطرابات القلب
- وعلاوة على ذلك، فإن أوجه التقدم في تطوير المخدرات، وتحسين القدرات التشخيصية، وزيادة الوعي فيما يتعلق بالكشف المبكر عن حالات عدم انتظام النسل وإدارتها، تدعم اعتماد العلاجات الدوائية على نطاق أوسع.
ما هي أهم عمليات النقل لسوق المخدرات المضادة للارتهاق؟
- العقاقير المضادة لعقاقير مكافحة تعفن القلب، التي تستخدم لإدارة واستعادة إيقاع القلب الطبيعي في ظروف من قبيل التأثيرات العطرية، والرفرفة الأونية، والاضطرابات في النتوءات البطينية، أصبحت بصورة متزايدة عناصر أساسية في بروتوكولات العلاج القلبي والأوعية الدموية في المستشفيات والخارجة على حد سواء، نظرا لدورها في الحد من الاعتلال، ومنع المضاعفات، وتحسين نتائج المرضى
- ويؤجّج الطلب المتزايد على العقاقير المضادة لأمراض القلب، في المقام الأول، تزايد انتشار أمراض القلب والأوعية الدموية على الصعيد العالمي، وزيادة حدوث حالات عدم انتظام في حالات الإصابة بين السكان المسنين، وزيادة الوعي بالتشخيص المبكر وإدارة اضطرابات القلب على المدى الطويل
- وتهيمن أمريكا الشمالية على سوق الأدوية المضادة لليرثثثثثثثثثثثمث، حيث بلغت حصة أكبر حصة من الإيرادات 38.5 في المائة في عام 2025، ويعزى ذلك إلى الهياكل الأساسية المتقدمة للرعاية الصحية، وارتفاع مستوى اعتماد العلاجات المبتكرة، والوجود القوي للاعبي الصيدلة الرئيسيين، والفحص والتشخيص الواسعي الانتشار لأوضاع القلب، ولا سيما في الولايات المتحدة حيث لا تزال معدلات العلاج والحصول على الرعاية المتخصصة مرتفعة.
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع المناطق نموا في سوق العقاقير المضادة للعقاقير المضادة لليرثثينيات خلال الفترة المتوقعة بسبب سرعة شيخوخة السكان، وزيادة نفقات الرعاية الصحية، وتحسين إمكانية الحصول على الرعاية القلبية، وارتفاع عبء أمراض القلب والأوعية الدموية المتصلة بنمط الحياة عبر الاقتصادات الناشئة.
- وسيطر قطاع مصانع بيتا على سوق الأدوية المضادة للآفات التي تبلغ حصتها في السوق 42.7 في المائة في عام 2025، ويحركها استخدامها السريري الواسع الانتشار كعلاج في الخط الأول لمراقبة المعدلات في حالات عدم انتظام النتوءات، والفعالية المثبتة، وموجز السلامة المواتي، والتوافر الواسع النطاق في التركيبات الموسومة والمصنفة على حد سواء.
التقرير عن نطاق المشروع وسوقه
|
الصفات الأولى |
الأسواق الرئيسية |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، والجهات الفاعلة الرئيسية، فإن تقارير السوق التي تُعدها بحوث سوق جسر البيانات تتضمن أيضاً تحليلاً متعمقاً للخبراء، وعلم الأوبئة للمرضى، وتحليل خطوط الأنابيب، وتحليل الأسعار، والإطار التنظيمي. |
ما هو الاتجاه الرئيسي في سوق العقاقير المضادة للارتهاق؟
“السفينة نحو العلاج القلبي المشخصي والدقيق المستند إلى القلب”
- وثمة اتجاه هام ومتسارع في سوق العقاقير العالمية المضادة للآرفينيات واتساع اتجاهه يتمثل في تزايد اعتماد نُهُج علاجية ذات طابع شخصي ودقة، تسترشد بالتنميط الوراثي، ورسم الخرائط الإلكتروغرافيا، وأدوات التشخيص المتقدمة، وتحسين النتائج العلاجية واختيار العقاقير الخاصة بالمريض
- وعلى سبيل المثال، يجري على نحو متزايد تحسين استخدام العقاقير مثل الفليكاينيد والأميودارون على نحو متزايد استنادا إلى بيانات مخاطر المرضى الفردية وحالات الاعتلال المتزامنة، في حين تساعد نظم دعم القرارات الإكلينيكية الأطباء على تكييف تركيبات الجر والعقاقير على نحو أكثر فعالية
- ويتيح التقدم المحرز في مجال الأدوية المجينة تحسين التنبؤ باستجابة المرضى وردود الفعل المعاكسة للأدوية المضادة للأدوية المضادة للريثرثيميك، والمساعدة على الحد من وصف التجارب والإجهاض والتقليل إلى أدنى حد من مخاطر الآثار الجانبية الموالية للآثار الجانبية الموالية للآثار الضارة بالعقاقير.
- إن إدماج أجهزة مراقبة القلب القابلة لللبس ومنصات التشخيص التي تقودها منظمة العفو الدولية مع العلاج بالعقاقير، ييسر رصد حالات عدم انتظام النبضات في الوقت الحقيقي، ويدعم التدخل المبكر وإدارة الأمراض على نحو أكثر فعالية من خلال الرؤى المستمدة من البيانات
- إن هذا الاتجاه نحو استراتيجيات علاجية أكثر فردية، ومستنيرة بالبيانات، ومدعومة بالتكنولوجيا، يعيد تشكيل التوقعات السريرية في مجال الرعاية القلبية. ونتيجة لذلك، تركز شركات الأدوية ومقدمو الرعاية الصحية بشكل متزايد على النهج المركبة التي تعمل على مواءمة العلاج بالعقاقير مع التشخيصات المتقدمة وتقييم المخاطر الخاصة بالمريض.
- ويتزايد الطلب على العلاجات الدقيقة التوجيه والمضادة للآثار والمضادة لضربات القلب بسرعة في الأسواق المتقدمة والناشئة على السواء، حيث يعطي الأطباء والمرضى الأولوية لتحسين الكفاءة والسلامة والإدارة الطويلة الأجل لظروف عدم انتظام التعقد.
- :: زيادة اعتماد العلاجات المركبة التي تشمل العقاقير المضادة للعقاقير المضادة لعقاقير الرثثثثثيمية مع مضادات التخييط وعوامل التحكم في معدلات المكافحة، مما يعزز فعالية العلاج عموما ويقلل من مخاطر مضاعفات مثل السكتة الدماغية في المرضى الذين يعانون من التهابات الجهاز العضلي
أسواق الأدوية غير الصحية
سائق
“تزايد انتشار أمراض القلب والأوعية القلبية وتجمع المرضى”
- ويعد تزايد انتشار أمراض القلب والأوعية الدموية، إلى جانب تزايد العبء العالمي لأمراض عدم انتظام النبضات بين السكان المسنين، عاملاً محركاً هاماً لزيادة الطلب على العقاقير المضادة لأمراض القلب والأوعية الدموية.
- فعلى سبيل المثال، في أيار/مايو 2025، أبلغت رابطات أمراض القلب الرئيسية عن استمرار ارتفاع حالات اختلاط الأوعية الدموية على الصعيد العالمي، مما دفع نظم الرعاية الصحية إلى توسيع برامج الفحص وبروتوكولات المعالجة للكشف المبكر عن اضطرابات الإيقاع وإدارتها.
- وفيما يتعلق بالتوعية بالمضاعفات المتصلة بعدم انتظام ضربات القلب مثل السكتة الدماغية، وعجز القلب، والزيادات المفاجئة في الوفيات القلبية، يركز مقدمو الرعاية الصحية على التدخل الصيدلاني المبكر، مما يعزز اعتماد الأدوية المضادة للرثثثثثثمث كخيار علاجي أولي.
- وعلاوة على ذلك، فإن التحسينات في التكنولوجيات التشخيصية مثل الرصد الذي يجري في إطار مبادرة القضاء على تعاطي المخدرات، وأجهزة هولتر، وشاشات القلب القابلة للزرع، تتيح الكشف المبكر والأكثر دقة عن حالات عدم الانتظام، مما يسهم في زيادة عدد المرضى الذين يتم تشخيصهم، مما يتطلب علاجا طويل الأجل بالعقاقير.
- ويؤدي توافر العقاقير المضادة للرثثثثثيميثية سواء كانت وسمية أو عامة، بالاقتران مع توسيع نطاق إمكانية الحصول على الرعاية الصحية في الاقتصادات الناشئة وزيادة الإنفاق على الرعاية الصحية، إلى زيادة تسريع نمو الأسواق في سياقات الرعاية في المساكن والمستشفيات.
- ويؤدي ارتفاع الاستثمارات في بحوث القلب والأوعية القلبية والأوعية الدموية والتجارب السريرية إلى التعجيل بتطوير علاجات متقدمة مضادة للآفات، وتحسين خيارات العلاج وتوسيع قاعدة المرضى الشاملة المؤهلة لإدارة الأدوية
- وتؤدي أيضاً زيادة معدلات دخول المستشفيات المرتبطة باضطرابات ضربات القلب إلى ارتفاع كميات الوصفات الطبية من الأدوية المضادة لأمراض القلب في حالات الرعاية الحادة وحالات الطوارئ
التعرّض/التحديي
“الشواغل المتعلقة بالسلامة والآثار الضارة المرتبطة بالعلاجات المضادة للآداب المتصلة بالأدوية المضادة للإسهال”
- :: تشكل الشواغل المتعلقة بما تنطوي عليه العقاقير المضادة للعقاقير المضادة لعقاقير التصحُّر الأثيرثيثثيمية، بما في ذلك المخاطر الموالية للآرفراف الموالية للماثل وسُمِّية الأعضاء، من أوجه قلق بشأن سمات السلامة والآثار الضارة المحتملة للعقاقير المضادة للعقاقير المضادة للآثير، بما في ذلك المخاطر الموالية للرثثثثثثيمية والسمية العضوية، تحدياً كبيراً أمام اعتماد الأسواق على نطاق أوسع
- فعلى سبيل المثال، اقترنت بعض العقاقير المضادة لضربات توثم الغدد الأرثيمية من الفئة الأولى والفئة الثالثة بمخاطر مثل إطالة QT واضطرابات في الجرعات البطينية، التي تتطلب رصدا دقيقا من جانب المرضى والحد من استخدامها في مجموعات محددة.
- ويستدعي المؤشر العلاجي الضيق لعدة عوامل مضادة لعوامل الترثثثريمية عدّة مضادة للرماية، إشرافا سريريا دقيقا، وتعديلات منتظمة للجرعة، ورصدا متكررا، مما يمكن أن يزيد من تعقيد المعالجة ويحدّ من إمكانية الوصول في البيئات التي تعاني من ضيق الموارد.
- وبالإضافة إلى ذلك، فإن تعاطي بعض العقاقير مثل الأميودارون في الأجل الطويل يرتبط بالآثار الجانبية للغدة الدرقية والرئية وال الكبدية وال الكبدية، مما يثير القلق لدى الأطباء والمرضى فيما يتعلق بالعلاج المستمر والامتثال له.
- وفي حين أن الصياغات الجديدة والمبادئ التوجيهية السريرية المحسنة تهدف إلى التخفيف من حدة هذه المخاطر، تظل الشواغل المتعلقة بالسلامة عقبة رئيسية أمام التبني على نطاق واسع، لا سيما في المرضى المصابين بأمراض متزامنة أو المرضى الذين يحتاجون إلى إدارة طويلة الأجل.
- والتغلب على هذه التحديات من خلال تطوير جزيئات أكثر أمنا من الجيل المقبل، وتحسين بروتوكولات الرصد الإكلينيكي، وتعزيز تثقيف الأطباء والمريضين، سيكون عاملا حاسما في النمو المستدام لسوق العقاقير المضادة لليرثثينيات.
- محدودية تقيد المرضى بسبب الحاجة إلى الرصد المستمر والآثار الجانبية المحتملة التي تؤثر تأثيراً إضافياً على فعالية العلاج الطويل الأجل والنفاذ إلى السوق
- ويمكن أن يؤدي التغير في الموافقات التنظيمية والمتطلبات السريرية الصارمة للأدوية المضادة للعقاقير المضادة للعقاقير غير الصحية إلى تأخير إدخال علاجات جديدة، مما يطرح تحديات إضافية أمام توسع الأسواق
كيف تم تنظيم سوق العقاقير المضادة للارتهاق؟
وتقسم السوق إلى أجزاء على أساس فئة المخدرات، والمخدرات، وطريق الإدارة، والمستعملين النهائيين، وقناة التوزيع.
- حسب فئة
وعلى أساس فئة المخدرات، فإن سوق العقاقير المضادة للعقاقير المضادة للعقاقير الاصطناعية مقسمة إلى قوالب بيتا، ومحاجل قنوات قنوات الكالسيوم، ومقابض قنوات الصوديوم، ومقابض قنوات البوتاسيوم. وكانت قطاعات الحوامل في بيتا تسيطر على السوق بأكبر حصة من إيرادات السوق تبلغ 42.7 في المائة في عام 2025، مدفوعة باستخدامها الواسع النطاق كعلاج في الخط الأول لمراقبة المعدلات في حالة التوتر العازل وغير ذلك من حالات عدم الانتظام. وفضلت معازل البيوتاً كبيراً بسبب فعاليتها المؤكدة في خفض معدل ضربات القلب، وخفض ضغط الدم، وتحسين نتائج البقاء لدى مرضى القلب القلب والأوعية الدموية. كما أن توافرها الواسع النطاق في الأشكال المميزة والنوعية على حد سواء، إلى جانب المبادئ التوجيهية السريرية الراسخة التي تدعم استخدامها، يزيد من تعزيز مركزها المهيمن عبر المستشفيات وخارجها. وبالإضافة إلى ذلك، فإن خصائص السلامة المواتية نسبياً مقارنة بفئات أخرى مضادة للتهاب الرئوي تساهم في تبنيها على نطاق واسع في الإدارة الطويلة الأجل.
ومن المتوقع أن يشهد قطاع كتل قنوات الصوديوم أسرع معدل نمو خلال الفترة المتوقعة، مدفوعة بزيادة الاستفادة من استراتيجيات التحكم في الإيقاع في ظروف عدم انتظام معينة، وهذه العقاقير فعالة بشكل خاص في معالجة حالات عدم انتظام النبض فوق الحدة للعقاقير وبعض النوبات البطينية، مما يجعلها مهمة في الرعاية القلبية المتخصصة، كما أن الاعتماد السريري المتزايد للعلاجات القائمة على الدقة وتحسين القدرات التشخيصية يمكّن من اختيار المرضى على نحو أفضل لعوامل قنوات الصوديوم، وعلاوة على ذلك، فإن أنشطة البحث والتطوير الجارية الرامية إلى تحسين سلامة وفعالية هذه الفئة من الأدوية تدعم توسعها، كما أن زيادة الطلب على العلاجات المضادة للثديثوم الرئوي المستهدفة مع بدء العمل السريع تسهم أيضا في تسريع نمو هذا القطاع.
- H HBT HBT
وعلى أساس المخدرات، فإن سوق العقاقير المضادة لليرثومات مقسمة إلى أميودارون، وفلوركينيد، وإبوتيليايد، وغيرها. وسيطر قطاع أميودرون على السوق بأكبر حصة من إيرادات السوق بلغت 38.9 في المائة في عام 2025، نظراً لفعاليته العالية في معالجة طائفة واسعة من الاضطرابات، بما في ذلك الأنواع التي تحدث في الحقن أو البطينية على حد سواء. ويستخدم الأميودارون على نطاق واسع في الرعاية الحادة وفي حالات الطوارئ نظراً لقدراته القوية على التحكم في الإيقاع واختلافه بين مختلف مجموعات المرضى. كما أن وجوده منذ أمد طويل في الممارسة السريرية وإدراجه في المبادئ التوجيهية العلاجية الرئيسية يزيد من تعزيز مركزه المهيمن. وعلى الرغم من الآثار الجانبية المعروفة، فإن فعاليته العالية في الحالات المعقدة والفقهية تضمن استمرار تفضيل الأطباء، وخاصة في بيئات المستشفيات.
ومن المتوقع أن يشهد قطاع الفليكاينيد أسرع معدل نمو خلال الفترة المتوقعة، مدفوعاً بتزايد استخدامه في مجموعات مختارة من المرضى الذين يعانون من حالات عدم انتظام في النسل فوق الحديض، ولا سيما من الانعكاس العضلي.ويزداد الفلوركايينيد قوة جره بسبب فعاليته في التحكم في الإيقاع ومدى ملاءمته للعلاج "الدم في النخيل" الذي يدعم نهج العلاج في العيادات الخارجية والمنـزلية.ويتزايد تفضيل نظم العلاج الشخصية وإدارة المرضى الخارجيين لنوبات النوبات الرئوية على اعتماده.وبالإضافة إلى ذلك، فإن تحسين رصد المرضى وتحسين الفحص للكشف عن الموانع يزيدان من استخدامه الآمن.وزيادة الوعي بين الأطباء بفعاليته في القلوب العادية من الناحية الهيكلية تزيد من دعم نمو القطاعات.
- عن طريق طرق
وعلى أساس مسار الإدارة، فإن سوق الأدوية المضادة لليرثومات تُقسم إلى سوق شفهي وأبوي، ويهيمن الجزء الشفهي على السوق بأكبر حصة من إيرادات السوق قدرها 643.3 في المائة في عام 2025، وذلك بسبب ملاءمته وسهولة إدارته وملاءمة إدارته للإدارة الطويلة الأجل للاضطرابات المزمنة. وتوصف الأدوية الفموية المضادة للتهابات القلب على نطاق واسع للرعاية الخارجية، مما يمكّن المرضى من إدارة ظروف مثل التسرّب الإقتصادي دون القيام بزيارات متكررة إلى المستشفيات. كما أن توافر التركيبات الفموية المتعددة عبر مختلف فئات الأدوية، إلى جانب ارتفاع درجة امتثال المرضى، يدعم هيمنة هذا الجزء. وبالإضافة إلى ذلك، يسهم التحول المتزايد نحو الرعاية المنزلية والإدارة الذاتية للأدوية إسهاماً كبيراً في الاستخدام الواسع النطاق للعلاجات الفموية.
ومن المتوقع أن يشهد الجزء الأبوي أسرع معدل نمو خلال الفترة المتوقعة، مدفوعاً بدوره الحاسم في حالات الطوارئ وحالات الرعاية الحادة حيث يتطلب الأمر اتخاذ إجراءات سريعة. وتُستخدم عادة العقاقير المضادة للتهاب الدم الأبوي في المستشفيات من أجل الإدارة الفورية لاضطرابات القلب التي تهدد الحياة وأثناء إجراءات الرعاية الجراحية أو المكثفة. كما أن ارتفاع معدلات العلاج في المستشفيات بسبب حالات الطوارئ القلبية الوعائية والحاجة إلى المعالجة عن طريق الحقن الوريدي في الحالات الحرجة يغذي الطلب على هذا الجزء. كما أن أوجه التقدم في البنية التحتية للمستشفيات وقدرات الرعاية القلبية الطارئة تدعم أيضاً اعتماد التركيبات الأبوية.
- بواسطة المستخدمات
واستناداً إلى المستخدمين النهائيين، فإن سوق الأدوية المضادة لليرثومات تنقسم إلى مستشفيات ورعاية منزلية وعيادات تخصصية وغيرها، وسيطر قطاع المستشفيات على السوق بأكبر حصة من إيرادات السوق بلغت 51.6 في المائة في عام 2025، وذلك بسبب ارتفاع عدد حالات عدم انتظام النبض التي يتم تشخيصها والتي تتطلب رعاية حادة، ورصداً، وعلاجاً متخصصاً، وتعمل المستشفيات كمراكز رئيسية للتدخلات الطارئة، وتشخيصات القلب، وبدء العلاج المضاد للارتهاب، مما يجعلها القطاع الرئيسي للمستعمل النهائي، ومدى توافر الهياكل الأساسية الطبية المتقدمة، والمهنيين المهرة في مجال الرعاية الصحية، وقدرات الرصد المستمر للمريض، يزيد من تعزيز سيطرة المستشفيات، وبالإضافة إلى ذلك، تُدار معظم نظم العقاقير الوريدية والمعقدة في المستشفيات، مما يسهم في زيادة الاستفادة منها.
ومن المتوقع أن يشهد قطاع الرعاية المنزلية أسرع معدل نمو خلال الفترة المتوقعة، مدفوعاً بالتحول المتزايد نحو إدارة المرضى الخارجيين ونماذج الرعاية التي تركز على المرضى. ومن المتوقع أن يؤدي تزايد توافر العقاقير الفموية المضادة للتصحر وأجهزة الرصد القابلة لللبس إلى تمكين المرضى من إدارة حالات عدم انتظام ضربات القلب من المنزل مع الإشراف الطبي الدوري. كما أن ارتفاع تكاليف الرعاية الصحية وتفضيل خيارات العلاج الفعالة من حيث التكلفة يشجعان أيضاً الرعاية المنزلية. وعلاوة على ذلك، فإن أوجه التقدم في تكنولوجيات التطبيب عن بعد ورصد المرضى عن بعد تدعم الإدارة المأمونة والفعالة للعقاقير خارج البيئات السريرية التقليدية.
- حسب التوزيع
وعلى أساس قناة التوزيع، تُقسم سوق الأدوية المضادة لليرثينثيميت إلى صيدلية المستشفيات، وصيدلة التجزئة، والصيدلة الإلكترونية، ويهيمن قطاع صيدلية المستشفى على السوق بأكبر حصة من إيرادات السوق بلغت 48.2 في المائة في عام 2025، وذلك بسبب ارتفاع حجم الوصفات الطبية المتولدة داخل المستشفيات لرعاية المرضى الداخليين والخارجيين على حد سواء. وتؤدي صيدليات المستشفيات دوراً حاسماً في صرف العقاقير المستخدمة في العلاجات الطارئة، والرعاية اللاحقة للجراحة، وإدارة الأمراض المزمنة تحت الإشراف الطبي. ويكفل الربط المباشر بين الأطباء والصيدليات في المستشفيات توافر الأدوية الموصوفة في الوقت المناسب، وخاصة بالنسبة للعلاجات الوالدية والمتخصصة.
ومن المتوقع أن يشهد قطاع الصيدليات على شبكة الإنترنت أسرع معدل نمو خلال الفترة المتوقعة، وذلك بسبب زيادة رقمنة خدمات الرعاية الصحية وتزايد تفضيل المستهلكين للحصول على الأدوية المناسبة. فالصيدليات على شبكة الإنترنت تقدم خدمات التوصيل المنزلي، والتسعير التنافسي، والإدارة السهلة للوصفات الطبية، مما يجعلها جذابة لمرضى الأمراض المزمنة الذين يحتاجون إلى أدوية طويلة الأجل. كما أن التوسع في منصات التجارة الإلكترونية والدعم التنظيمي للخدمات الصحية الرقمية يزيد من تسارع الاعتماد. وبالإضافة إلى ذلك، تساهم زيادة اختراق الإنترنت واستخدام الهواتف الذكية في النمو السريع لقنوات التوزيع هذه عبر الأسواق المتقدمة والناشئة على حد سواء.
ما هي المنطقة التي تملك أكبر حصة من سوق المخدرات المناهضة للارتهاق؟
- سيطرت أمريكا الشمالية على سوق الأدوية المضادة للعقاقير التي تهيمن عليها أكبر حصة من الإيرادات بلغت 38.5 في المائة في عام 2025، ويعزى ذلك إلى الهياكل الأساسية المتقدمة للرعاية الصحية، وارتفاع مستوى اعتماد العلاجات المبتكرة، والوجود القوي للاعبي الصيدلة الرئيسيين
- ويستفيد المرضى ومقدمو الرعاية الصحية في المنطقة من إمكانية الوصول على نطاق واسع إلى أدوات التشخيص المتقدمة والمبادئ التوجيهية السريرية الراسخة والوجود القوي لشركات المستحضرات الصيدلانية الرائدة التي تدعم الإدارة الفعالة لانتظام النبض
- ويدعم هذا الاعتماد الواسع الانتشار أيضاً ارتفاع نفقات الرعاية الصحية، ونظام تأمين جيد الإعداد، وزيادة الوعي بالتشخيص المبكر لحالات عدم انتظام القلب وعلاجها، وإنشاء عقاقير مضادة لأمراض القلب كعنصر رئيسي من عناصر الرعاية القلبية الوعائية في المستشفيات وفي المستشفيات الخارجية على حد سواء.
سوق المخدرات الأمريكية المناهضة للمخدرات
وقد استحوذت سوق الولايات المتحدة للعقاقير المضادة للارتحال على أكبر حصة من الإيرادات في أمريكا الشمالية في عام 2025، وقد تعزز ذلك بارتفاع معدل انتشار أمراض القلب والأوعية الدموية والوجود القوي للهياكل الأساسية المتقدمة للرعاية الصحية ومرافق الرعاية القلبية المتخصصة. ويستفيد المرضى ومقدمو الرعاية الصحية في البلاد من التشخيص المبكر، وبرامج الفحص الواسعة النطاق، والوصول إلى خيارات العلاج المبتكرة والمبدئية. ويساهم الاعتماد المتزايد للعقاقير المميزة والعقاقير العامة المضادة لليرثدم الحراري، إلى جانب أطر السداد القوية وارتفاع الإنفاق على الرعاية الصحية، في زيادة نمو السوق. وعلاوة على ذلك، فإن الاستخدام المتزايد لنهج الطب الدقيق، ورصد القلب عن بعد، وإدماج أدوات الصحة الرقمية، يساهم بشكل كبير في توسيع السوق عبر المستشفيات والخارجيين.
أوروبا - سوق العقاقير المضادة للاسهالات
ومن المتوقع أن تتوسع سوق العقاقير المضادة للارتحال في أوروبا في إطار نظام كبير للأدوية المضادة للارتحال خلال الفترة المتوقعة، وذلك أساساً بسبب تزايد عبء أمراض القلب والشيخوخة السكانية في جميع أنحاء المنطقة. وتدعم الأطر التنظيمية الصارمة ونظم الرعاية الصحية الراسخة اعتماد بروتوكولات علاجية موحدة لإدارة عدم الانتظام. ويستفيد المستهلكون الأوروبيون من تعميم الحصول على الرعاية الصحية، الأمر الذي ييسر التشخيص والعلاج في وقت مبكر، وبالتالي يزيد الطلب على العلاجات المضادة للتصحر. وبالإضافة إلى ذلك، تساهم الاستثمارات المتزايدة في البحوث السريرية، وزيادة الوعي بصحة القلب، والتوسع في مراكز أمراض القلب المتخصصة في النمو المطرد للأسواق في كل من قطاعي الرعاية السكنية والرعاية في المستشفيات.
المملكة المتحدة لبريطانيا العظمى وأيرلندا الشمالية
ومن المتوقع أن تنمو سوق الأدوية المضادة لليرثيميا في المملكة المتحدة عند مستوى جدير بالملاحظة في سجل الأمراض العالمي خلال الفترة المتوقعة، وذلك بسبب تزايد حالات التذبذب العكسي وغيرها من اضطرابات الإيقاع، إلى جانب التركيز القوي على الرعاية الصحية الوقائية. ومن المتوقع أن تؤدي دائرة الصحة الوطنية في البلاد دوراً حاسماً في توفير إمكانية الوصول على نطاق واسع إلى تشخيص القلب وعلاجه، ودعم التدخل المبكر وإدارة الأمراض على المدى البعيد. فضلاً عن ذلك فإن زيادة الوعي بين المرضى فيما يتعلق بصحة القلب، إلى جانب توافر تكنولوجيات الرصد المتقدمة والعلاجات القائمة على المبادئ التوجيهية، تشجع على تبني أدوية مضادة للتصحر. والتركيز على خيارات العلاج الفعالة من حيث التكلفة وزيادة استخدام الأدوية الجنيسة من شأنه أن يدعم التوسع في السوق.
ألمانيا - سوق العقاقير المضادة للاسهالات
ومن المتوقع أن تتوسع سوق ألمانيا للعقاقير المضادة للإدمان على المخدرات أثناء الفترة المتوقعة، والتي تغذيها بنية تحتية قوية للرعاية الصحية، ومستويات عالية من الإبداع الطبي، وعدد متزايد من المسنين. ومن المتوقع أن يؤدي تركيز ألمانيا على التشخيص المتقدم والطب الدقيق إلى دعم الإدارة الفعّالة لاضطرابات القلب من خلال علاجات العقاقير المستهدفة. والواقع أن شبكات المستشفيات الراسخة في البلاد وتركيزها على الرعاية الصحية الجيدة يشجعان على تبني العلاجات الحادة والطويلة الأجل المضادة للارتجاف. فضلاً عن ذلك فإن زيادة الوعي بأمراض القلب والأوعية الدموية، إلى جانب الدعم الحكومي لبحوث الرعاية الصحية والرقمنة في الخدمات الطبية، تعمل على دفع التكامل بين النهج العلاجية الحديثة في الممارسة السريرية.
سوق العقاقير المضادة للمنازعة
إن سوق العقاقير المضادة للدبابات القلبية في آسيا والمحيط الهادئ من المرجح أن تنمو في أسرع وقت ممكن خلال الفترة المتوقعة، مدفوعة بارتفاع عدد السكان بسرعة في السن، وزيادة انتشار أمراض القلب والأوعية الدموية، وتحسين البنية الأساسية للرعاية الصحية في مختلف الاقتصادات الناشئة. إن ارتفاع الإنفاق على الرعاية الصحية، وتوسيع نطاق الوصول إلى خدمات التشخيص، وزيادة الوعي باضطرابات إيقاع القلب تساهم بشكل كبير في توسع الأسواق. وتشهد بلدان المنطقة زيادة في اعتماد العقاقير المضادة للارتفاخ سواء كانت موصومة أو عامة بسبب القدرة على تحمل تكاليفها أو توافرها. وبالإضافة إلى ذلك، فإن المبادرات الحكومية الرامية إلى تعزيز أنظمة الرعاية الصحية وتنامي تغلغل التأمين الصحي تعمل على دعم توسيع نطاق الوصول إلى العلاج، مما يجعل المنطقة مركزاً رئيسياً للنمو في السوق.
اليابان - سوق العقاقير المضادة للمناخ
إن سوق العقاقير المناهضة للارتداد في اليابان تكتسب زخماً بسبب سرعة شيخوخة سكان البلاد، ونظام الرعاية الصحية المتقدم، وارتفاع معدلات انتشار ظروف القلب والأوعية الدموية. وتركز اليابان بقوة على التشخيص المبكر والرعاية الوقائية، الأمر الذي يدعم استخدام العلاجات المضادة للتهابات القلبية في الوقت المناسب. والواقع أن دمج تكنولوجيات التشخيص المتقدمة، إلى جانب الوصول الواسع النطاق إلى المستشفيات، من شأنه أن يمكن من الإدارة الفعّالة لحالات عدم الانتظام المعقدة. فضلاً عن ذلك، فإن تركيز اليابان على الإبداع في مجال المستحضرات الصيدلانية والبحوث السريرية يساهم في توفير خيارات العلاج المتقدمة. والواقع أن زيادة استخدام الإجراءات الأقل توسعاً إلى الحد الأدنى إلى جانب العلاجات الدوائية تعمل على زيادة دعم الطلب على العقاقير المضادة للتهاب الكبد في المستشفيات وخارجها على السواء.
سوق الأدوية المناهضة للاتفـاق الهند
كانت سوق الأدوية المضادة للارتحال في الهند تشكل أكبر حصة من عائدات السوق في آسيا والمحيط الهادئ في عام 2025، ويرجع ذلك إلى القاعدة السكانية الكبيرة في البلاد، وارتفاع عبء أمراض القلب والأوعية الدموية، وتحسين فرص الحصول على خدمات الرعاية الصحية. والواقع أن التوسع الحضري السريع، وتغيير أنماط الحياة، وزيادة حدوث عوامل الخطر مثل ارتفاع ضغط الدم ومرض السكري، تساهم في زيادة عدد المرضى الذين يحتاجون إلى إدارة غير منتظمة. والواقع أن التوسع في البنية الأساسية للرعاية الصحية، إلى جانب زيادة توافر الأدوية الجنيسة بأسعار معقولة، يجعل العلاج أيسر في مختلف المناطق الحضرية والريفية. فضلاً عن ذلك فإن المبادرات الحكومية التي تركز على تحسين تقديم الرعاية الصحية وزيادة الوعي بصحة القلب تعمل على زيادة دفع تبني العقاقير المضادة للجفاف في الهند.
من هي الشركات الكبرى في سوق المخدرات المضادة للارتهاق؟
وتقود صناعة الأدوية المضادة للعقاقير البرهيمية في المقام الأول شركات راسخة، منها:
- مؤسسة PFIFIDer Inc.)الولايات المتحدة الأمريكية(
- نوفارت(سويسرا)
- سانوفي (فرنسا)
- شركة Bristol-Myers Squip)الولايات المتحدة الأمريكية(
- )ككك(
- فيتريس Inc.)الولايات المتحدة الأمريكية(
- شركة Teva Adddmineds Industries Ltd.(إسرائيل)
- آببوت (الولايات المتحدة الأمريكية)
- أسترا زينيكا (المملكة المتحدة)
- هوفمن - لاروشي المحدودة (سويسرا)
- فريسينيوس كابي AG (ألمانيا)
- شركة باير AG (ألمانيا)
- شركة Sun Addmin Addmineds Industries Ltd. (الهند)
- Lupin Limited (الهند)
- (الهند)
- شركة أمنيال (الولايات المتحدة الأمريكية)
- شركة ماين Pharma Group Lim Ltd (أستراليا)
- مختبرات UpSher- Smithth Smth، LLC (الولايات المتحدة الأمريكية)
- محمد حامت حامت (النمسا)
- )الهند(
ما هي التطورات الحديثة في السوق العالمية للمخدرات المضادة للارتهاق؟
- في آذار/مارس 2026، أبرمت شركة إيفريست للأدوية اتفاق شراء أصول مع شركة كوركسل للأدوية لتطوير وتسويق رذاذ أنفي في الصين الكبرى، مما يوسع النطاق الجغرافي والتطوير التجاري لهذا العلاج الجديد المضاد للرشاشات.
- وفي كانون الأول/ديسمبر 2025، وافقت إدارة الأغذية والعقاقير في الولايات المتحدة على رذاذ أنفي من طراز كاراداميستاتم (Etripamil)، الذي يشير إلى أول علاج ذاتي التشغيل سريع المفعول لسرعة معالجة تسارعي التسارع في تسرعات القلب فوق البكتيرية التي يمكن للمرضى استخدامها خارج المستشفيات، مما قد يؤدي إلى تحويل إدارة عدم انتظام ضربات القلب الحادة.
- وفي تموز/يوليه 2025، أعلنت شركة إيفرست للأدوية عن نتائج إيجابية محدثة من المرحلة 1b/2a الجارية من التجربة السريرية لـ EVER001 (مثبطات جديدة من طراز BTK)، مع بيانات تبين فعالية قوية وإمكانية التحمل في الحد من العلامات البيولوجية الرئيسية في أمراض المناعة الذاتية التي تسلط الضوء على احتمال الاهتمام العابر في المسارات المناعية ذات الصلة بنظائر النوبات الجديدة والعلاجات الصغيرة الجديدة.
- وفي آذار/مارس 2025، تلقت شركة صيدلانيات المعالم رسالة رد كاملة من هيئة تنمية الحراجة في الولايات المتحدة، مما أدى إلى رفض الموافقة على رشها بالرذاذ الأنفي بالثثغثثثثين القلبي (Cardamyst) وطلب المزيد من بيانات التصنيع، بما يعكس التحديات التنظيمية والتحسين الجاري حاليا في مجال تطوير العقاقير المضادة للثدييات.
- وفي تشرين الأول/أكتوبر 2023، قدمت شركة فايزر بيانات جديدة عن العقاقير ذات الصلة بعدم انتظام ضربات القلب، بما في ذلك الأميودارون والفلوريكاين، في اجتماع علمي رئيسي، مع التأكيد على البحوث السريرية الجارية والتقييم المستمر للعوامل المناهضة لركازات الرحم في سياقات علاجية أوسع نطاقا.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











