


السوق العالمية لأدوية تضيق الشرايين، حسب نوع الإشارة (تضيق الشريان السباتي، تضيق الشريان الكلوي، تضيق الشرايين الطرفية، تضيق الشريان التاجي وغيرها)، العلاج (الأدوية والجراحة)، الأدوية (أتورفاستاتين، فلوفاستاتين، هيبارين، مينوكسيديل، أسبرين وغيرها)، طريق الإعطاء (عن طريق الفم والوريد)، قناة التوزيع (صيدلية المستشفى، صيدلية التجزئة والصيدلية عبر الإنترنت)، المستخدمون النهائيون (المستشفيات، الرعاية المنزلية، العيادات المتخصصة وغيرها)، الدولة (الولايات المتحدة وكندا والمكسيك وبيرو والبرازيل والأرجنتين وبقية أمريكا الجنوبية وألمانيا وإيطاليا والمملكة المتحدة وفرنسا وإسبانيا وهولندا وبلجيكا وسويسرا وتركيا وروسيا والمجر وليتوانيا والنمسا وأيرلندا والنرويج وبولندا وبقية أوروبا واليابان والصين والهند وكوريا الجنوبية وأستراليا وسنغافورة وماليزيا وتايلاند وإندونيسيا والفلبين وفيتنام وبقية آسيا والمحيط الهادئ وجنوب أفريقيا والمملكة العربية السعودية والإمارات العربية المتحدة والكويت وإسرائيل ومصر وبقية الشرق الأوسط وأفريقيا) الصناعة الاتجاهات والتوقعات حتى عام 2029
ما هو حجم ومعدل نمو سوق الأدوية للفنان؟
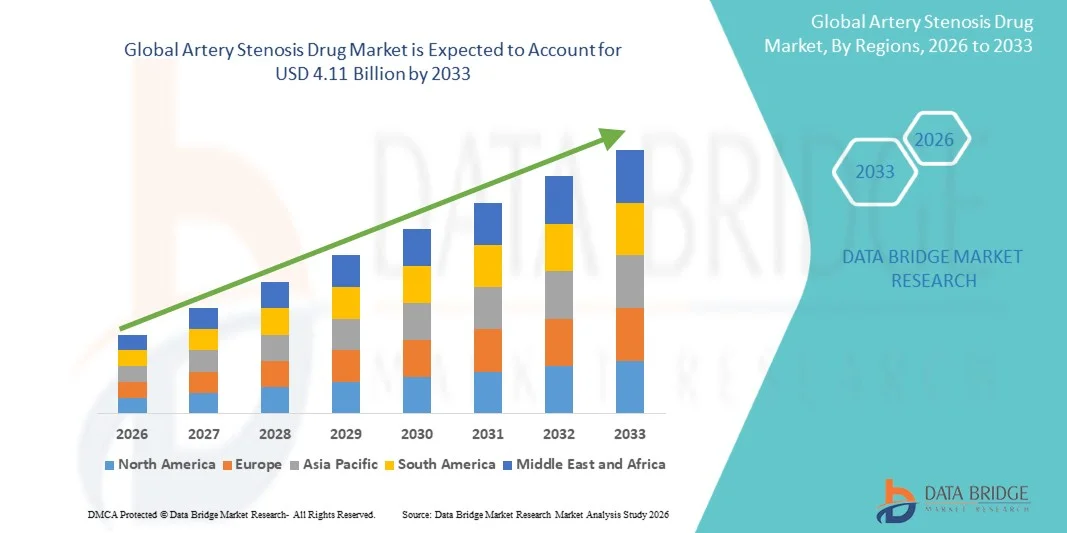
- وقدر حجم سوق سوق المخدرات العالمية من حيث القيمة2.60 مليار دولار أمريكي في عام 2025ومن المتوقع أن يتم ذلك4-11 مليار 4, ما(أ) أئئئئئاً من 5.90٪خلال الفترة التي
- ويرجع النمو في السوق إلى حد كبير إلى تزايد انتشار أمراض القلب والأوعية الدموية، ولا سيما اختزال الشريان، إلى جانب ارتفاع عدد السكان المسنين الأكثر عرضة لهذه الظروف، مما يؤدي إلى زيادة الطلب على العلاجات الفعالة من المخدرات.
- وعلاوة على ذلك، فإن أوجه التقدم في البحث الصيدلي وتطوير العلاجات المستهدفة للمخدرات تعزز نتائج العلاج وامتثال المرضى. والواقع أن زيادة الوعي فيما يتعلق بالتشخيص والعلاج المبكرين، إلى جانب تحسين البنية الأساسية للرعاية الصحية، تجعل من العقاقير المقننة للشرين عنصراً حاسماً في إدارة أمراض القلب والأوعية الدموية. وهذه العوامل تعمل بشكل جماعي على التعجيل باعتماد حلول لعقاقير خنق الشريان، وبالتالي تعزيز نمو السوق بشكل كبير.
ما هي أهم عمليات نقل الفن لسوق الأدوية؟
- أصبحت العقاقير التي تستخدم لإدارة ومعالجة تضييق الشرايين عن طريق تحسين تدفق الدم ومنع مضاعفات من قبيل النوبات القلبية والسكتات الدماغية، أكثر أهمية بشكل متزايد في الرعاية القلبية الوعائية في المستشفيات والخارج على حد سواء بسبب فعاليتها في إدارة الأمراض على المدى الطويل
- ويُعزى الطلب المتزايد على عقاقير الكزاز الشرياني أساسا إلى تزايد العبء العالمي الناجم عن أمراض القلب والأوعية الدموية، وزيادة عدد المسنين، وزيادة الوعي بالتشخيص المبكر والعلاج الوقائي، إلى جانب التحول نحو نُهُج إدارة الحد الأدنى من الإدخال والمعالجة القائمة على المخدرات.
- تهيمن أمريكا الشمالية على سوق الأدوية المخضِّمة للأضواء بأكبر حصة من الإيرادات بلغت 38.6 في المائة في عام 2025، مدعومة بالهياكل الأساسية المتقدمة للرعاية الصحية، وارتفاع نفقات الرعاية الصحية، والوجود القوي لشركات الأدوية الرائدة، مع وجود الولايات المتحدة الأمريكية بشكل كبير في اعتماد علاجات جديدة ومختلطة للعقاقير من أجل إدارة استنزاف الشريان.
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع المناطق نمواً في سوق العقاقير التي تعمل على تخدير الشريان خلال الفترة المتوقعة، ويحركها التوسع الحضري السريع، وتحسين فرص الحصول على الرعاية الصحية، وارتفاع الدخول المتاحة، وتزايد انتشار اضطرابات القلب والأوعية الدموية المتصلة بأسلوب نمط الحياة في بلدان مثل الصين والهند.
- وكان الجزء الشفهي أكبر حصة في السوق بلغت 66.7 في المائة في عام 2025، مدفوعاً بمسرته وسهولة إدارته وامتثاله العالي للصبر
تقريرسوق السلع الأساسية
|
الصفات الأولى |
Artary Stenis: |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، واللاعبين الرئيسيين، فإن تقارير السوق التي تُقيِّمها بحوث سوق جسر البيانات تشمل أيضاً تحليلاً متعمقاً للخبراء، وعلم وبائيات المرضى، وتحليل خطوط الأنابيب، وتحليل الأسعار، والإطار التنظيمي. |
ما هو الاتجاه في سوق تجارة الأدوية للفنان؟
"أوجه التقدم في العلاجات المعالجة بالمعالجة التلقيضية ونُهج العلاج الشخصي"
- ومن الاتجاهات الهامة والمتسارعة في سوق الأدوية العالمية التي تعمل على تكهن الشريان تزايد التركيز على خيارات العلاج التي لا تُقبل إلا على أقل حد ممكن، واعتماد نُهُج للطب الشخصي.
- وعلى سبيل المثال، يجري تطوير تركيبات جديدة من العقاقير والعلاجات المركبة لتكميل الإجراءات التي تنطوي على الحد الأدنى من الاجهاد، مثل البلازما الدموية، بما يكفل إدارة أفضل للعقاقير المسدودة الشريانية. وبالإضافة إلى ذلك، يجري تكييف العلاجات الموجهة للعقاقير بحيث تتناسب مع بيانات فرادى المرضى، وتحسين الفعالية والحد من الآثار الضارة.
- إن إدماج التشخيصات المتقدمة والطب الدقيق يمكِّن مقدمي الرعاية الصحية من تحديد أكثر نظم العلاج فعالية استناداً إلى العوامل الوراثية وأسلوب الحياة والعوامل السريرية. وقد أدى هذا إلى تحسين معدلات نجاح العلاج والحد من تكرار تضييق الشريان.
- وعلاوة على ذلك، فإن الاستخدام المتزايد للعلاجات المركبة، بما في ذلك العوامل المضادة للدباغات، والمواد المضادة للتخثر، والعقاقير المسببة لتشويه الدهون، يسمح بالإدارة الشاملة للأمراض. وتعمل هذه العلاجات بشكل متآزر لمنع تكوين الجلطة، والحد من تراكمها، وتحسين تدفق الدم.
- إن التحول نحو العلاج الذي يركز على المريض والابتكار المستمر في مجال تطوير العقاقير يعمل على تحويل إدارة الاختزال الشرياني. ونتيجة لذلك، تركز شركات المستحضرات الصيدلانية على تطوير علاجات متقدمة مع تحسين سمات السلامة والفعالية على الأمد البعيد.
- ويتزايد الطلب على العقاقير الفعالة والمستهدفة الموجهة نحو شريان الشريان والعقاقير التي تخنق الشرايين، عبر المناطق المتقدمة والنامية على السواء، مع إيلاء نظم الرعاية الصحية الأولوية بشكل متزايد للتشخيص المبكر والوقاية وإدارة الأمراض في الأجل الطويل.
Arne
سائق
"معدل انتشار أمراض القلب والأوعية الدموية والشيخوخة"
- ويشكل تزايد انتشار أمراض القلب والأوعية الدموية، إلى جانب سرعة شيخوخة سكان العالم، عاملاً محركاً هاماً لزيادة الطلب على عقاقير تخن الشريانين.
- فعلى سبيل المثال، أدى تزايد حالات الإصابة بأمراض مثل داء التصحُّر، وارتفاع ضغط الدم، ومرض الشريان التاجي، ومرض الشريان التاجي، إلى زيادة الحاجة إلى تدخلات صيدلانية فعالة لإدارة النواقص الشريانية.
- مع استمرار ارتفاع عوامل الخطر المرتبطة بأسلوب الحياة مثل سوء التغذية، والافتقار إلى النشاط البدني، والتدخين، والسمنة في الارتفاع، يتزايد عبء الأمراض المرتبطة الشريان على الصعيد العالمي، مما يدفع الطلب إلى الحلول العلاجية
- وعلاوة على ذلك، فإن أوجه التقدم في تكنولوجيات التشخيص وزيادة الوعي بالكشف المبكر عن الأمراض في وقت مبكر هما من الأمور المشجعة على العلاج في الوقت المناسب، مما يؤدي إلى زيادة تعاطي المخدرات.
- إن توافر طائفة واسعة من الأدوية، بما في ذلك الأدواء، والعقاقير المضادة للدبابات، والموجات الدافدة، إلى جانب تحسين الهياكل الأساسية للرعاية الصحية، يزيد من دعم نمو الأسواق
- ويسهم أيضا التركيز المتزايد على الرعاية الصحية الوقائية وإدارة الأمراض الطويلة الأجل في استمرار الطلب على الأدوية التي تعمل على تخدير الشريان في المستشفيات وخارجها على حد سواء
التعرّض/التحديي
"تكاليف العلاج العالي والآثار الجانبية المحتملة لمعالجة الأدوية"
- يشكل ارتفاع تكاليف العلاج المرتبطة بالعلاج الطويل الأجل من المخدرات وخيارات العلاج المتقدّمة تحديا كبيرا أمام نمو سوق المخدِّرات التي تخضضض الشريان
- يحتاج العديد من المرضى إلى أدوية طويلة أو مدى الحياة، الأمر الذي يمكن أن يؤدي إلى عبء مالي كبير، ولا سيما في المناطق المنخفضة والمتوسطة الدخل
- وبالإضافة إلى ذلك، على سبيل المثال، قد تسبب بعض عقاقير تخنق الشريان آثاراً جانبية مثل مضاعفات النزيف، أو خلل الكبد، أو المسائل المتصلة بالعضلات، يمكن أن تؤثر على امتثال المرضى واستمرارية العلاج.
- :: زيادة تعقيد استراتيجيات العلاج بسبب القلق إزاء ردود الفعل والتفاعلات السلبية على المخدرات، لا سيما في أوساط المسنين المصابين باعتلالات متعددة،
- ويتطلب التصدي لهذه التحديات مواصلة البحث والتطوير من أجل إيجاد خيارات أكثر أمانا وأكثر فعالية من حيث التكلفة في مجال المخدرات، إلى جانب تحسين ممارسات رصد وإدارة المرضى
- وبينما تُبذل الجهود لخفض التكاليف وتعزيز سلامة المخدرات، فإن هذه العوامل لا تزال تحد من الاعتماد الواسع الانتشار، ولا سيما في أوساط السكان المعرّضين للتكلفة.
- والتغلب على هذه الحواجز من خلال الابتكار، والمبادرات الميسور، وتحسين تثقيف المرضى سيكون عاملاً حاسماً لضمان نمو السوق المطرد
كيف يتم تنظيم سوق الأدوية للفنون؟
وتقسم السوق على أساس نوع الإشارة، والعلاج، والمخدرات، وطريق الإدارة، وقناة التوزيع، والمستعملين النهائيين.
• نوع التزكّر
وعلى أساس النوع المشار إليه، فإن سوق المخدرات مقسمة إلى سوسة الشريان السباتي، وخصوم الشريان الرئوي، وتكهن الشريان التاجي، وتكهن الشريان التاجي، والتهاون الشرياني التاجي، وهيمنة شريحة خنق الشريان التاجي على أكبر حصة من إيرادات السوق تبلغ نحو 38.6 في المائة في عام 2025، وذلك بسبب ارتفاع معدل انتشار أمراض القلب والأوعية الدموية على الصعيد العالمي وتزايد حالات الإصابة بالتهاب الغدد التاجية. ويشكل اختناق الشريان التاجي أحد الأسباب الرئيسية للهجمات القلبية، مما يجعل علاجه أولوية قصوى في نظم الرعاية الصحية على نطاق العالم. ويساهم ارتفاع عدد المسنين، مقترناً بأساليب حياة غير صحية مثل سوء التغذية، والتدخين، والافتقار إلى النشاط البدني، إسهاماً كبيراً في هيمنة هذا القطاع. وبالإضافة إلى ذلك، فإن أوجه التقدم في تكنولوجيات التشخيص وأساليب الكشف المبكر قد حسنت معدلات العلاج. كما أن المبادرات الحكومية وبرامج التوعية التي تعزز صحة القلب الوعائي تزيد من نمو قطاع الدعم، كما أن توافر مجموعة واسعة من خيارات العلاج، بما في ذلك الأدوية والتدخلات الجراحية، يعزز أيضاً من مركزه السوقي. كما أن المستشفيات والعيادات المتخصصة تركز بشدة على الظروف العرضية، مما أدى إلى زيادة الطلب على المخدرات.
ومن المتوقع أن يشهد الجزء المتعلق بتشديد الشريان الجانبي أعلى معدلات النمو في منطقة وسط أفريقيا حيث بلغت 7.9 في المائة من عام 2026 إلى عام 2033، وذلك بسبب تزايد انتشار السكر والسمنة، وهما عاملان رئيسيان من عوامل الخطر بالنسبة للأمراض الشريانية الهامشية. ومن المتوقع أن يؤدي تزايد الوعي بالتشخيص المبكر ومعالجة الظروف الوعائية الخارجية إلى زيادة نمو القطاع. وتؤدي التطورات التكنولوجية في أدوات التشخيص غير النابضة إلى تسهيل الكشف وزيادة إمكانية الوصول إليها. كما يساهم في النمو الطلب المتزايد على خيارات العلاج الأقل غزوا. وبالإضافة إلى ذلك، فإن تزايد عدد المسنين المعرضين بدرجة كبيرة لأمراض الشريان الطرفية، وزيادة تسريع الطلب. ويتزايد تركيز مقدمي الرعاية الصحية على الرعاية الوقائية والعلاج في المراحل المبكرة، ودعم اعتماد العقاقير. وتحسين فرص الحصول على خدمات الرعاية الصحية في الاقتصادات الناشئة يشكل عاملاً رئيسياً آخر. وتستثمر شركات الأدوية في العلاجات المستهدفة في الظروف الجانبية، وتعزيز نتائج العلاج، كما يستفيد القطاع أيضاً من أنشطة البحوث السريرية المتنامية. وعلاوة على ذلك، يتوقع أن تؤدي التغييرات في أنماط الحياة وزيادة برامج الفحص إلى استدامة النمو الطويل الأجل.
• بالمعاملة
وعلى أساس العلاج، فإن السوق مقسمة إلى أدوية وجراحية، حيث كان قطاع الأدوية أكبر حصة من إيرادات السوق بلغت نحو 61.4 في المائة في عام 2025، مدفوعة بطبيعته غير النابضة والاستخدام الواسع النطاق كخط العلاج الأول. وتوصف الأدوية مثل الاستينات، والمضاد للتخثر، والمضاد لتكثّف الأكسجين، والمضاد لتكهن الشرايين على نحو فعال. ويساهم التفضيل المتزايد لنهج العلاج المحافظ بين المرضى ومقدمي الرعاية الصحية إسهاماً كبيراً في هذه الهيمنة. وتساعد الأدوية في إبطاء تقدم المرض والحد من المضاعفات دون الحاجة إلى تدخل جراحي. وزيادة الوعي فيما يتعلق بإدارة المراحل المبكرة لخنق الشرايين من الطلب على المزيد من الوقود. وعلاوة على ذلك، فإن القدرة على تحمل العقاقير وإمكانية الحصول عليها بالمقارنة مع الإجراءات الجراحية تجعلانها خياراً مفضلاً. وتؤدي التطورات المستمرة في التركيبات الصيدلانية إلى تحسين فعالية العقاقير وأوصاف السلامة. كما أن تزايد عبء الأمراض المزمنة يزيد أيضاً من استخدام الأدوية في الأجل الطويل. كما أن سياسات السداد المحتملة في المناطق المتقدمة تزيد من دعم هذا القطاع. وتركز شركات الأدوية على تطوير العلاجات المركبة، وتعزيز فعالية العلاج.
ومن المتوقع أن ينمو الجزء الجراحي عند أسرع مستويات نموه من عام 2026 إلى عام 2033، بسبب تزايد الطلب على الإجراءات الجراحية المتقدمة والخفيفة، كما أن العلاجات الجراحية مثل المثقفة والعلاجات الجراحية تزداد شعبية بسبب فعاليتها في الحالات الشديدة، كما أن التطورات التكنولوجية في المعدات والتقنيات الجراحية تؤدي إلى تحسين نتائج المرضى والحد من فترات التعافي، وزيادة الوعي فيما يتعلق بفوائد التدخل الجراحي المبكر تزيد الطلب أيضاً، وزيادة تطوير البنية التحتية للرعاية الصحية، خاصة في الأسواق الناشئة، تدعم نمو القطاعات، بالإضافة إلى ذلك فإن تزايد عدد الجراحين المتخصصين ومرافق الرعاية الصحية يسهم في التبني، والمبادرات الحكومية الرامية إلى تحسين إمكانية الحصول على الرعاية الجراحية تزيد من تعزيز احتمالات النمو، وزيادة حدوث حالات إعاقة الشريان الحرجة تستدعي تدخلاً جراحياً، وارتفاع معدلات النجاح وانخفاض المضاعفات المرتبطة بالإجراءات الحديثة تجتذب المرضى أيضاً، ومن المتوقع أن يشهد هذا الجزء نمواً مطرداً بسبب الابتكار المستمر في التكنولوجيات الجراحية.
• المخدرات
وعلى أساس المخدرات، فإن السوق مقسمة إلى مناطق مثل الكوليسترول، والكولسترول، والفولستراتين، والهيبارين، والمينوكسيديل، والأيسلين، وغيرها. وسيطر قطاع الأُروفاستاتين على السوق بحصة من الإيرادات تبلغ نحو 29.8 في المائة في عام 2025، مدفوعة باستخدامه الواسع النطاق في خفض مستويات الكوليسترول ومنع مضاعفات القلب والأوعية الدموية. ويتميز الأتورفاستاتين بفعالية كبيرة في الحد من استهلاك الكوليسترول المنخفض، مما يجعله خياراً مفضلاً بين المهنيين العاملين في مجال الرعاية الصحية. ويدعم تزايد انتشار فرط الlipidomia وأمراض القلب والأوعية الدموية الطلب بشكل كبير. وبالإضافة إلى ذلك، فإن الأدلة السريرية القوية التي تدعم فعاليته وسلامته تعزز اعتماده. وقد أدى توافر النسخ النوعية إلى جعله في متناولاً أكثر من أيسر وأيسر على الصعيد العالمي. كما أن زيادة الوعي بشأن إدارة الكوليسترول يزيد من تعزيز الاستخدام. وتواصل شركات الأدوية الترويج للإحصائيات كعلاج وقائي، ويوصف الدواء على نطاق واسع للعلاج الطويل الأجل، بما يضمن استمرار الطلب. كما تساهم سياسات السداد غير المواتية في المناطق المتقدمة النمو في هيمنة على السوق. وتزيد زيادة الفرز للظروف المرتبطة بالكولسترول من تعزيز نمو في الأسواق.
ومن المتوقع أن يشهد قطاع الهيبارين أسرع نسبة في معدل الإصابة بالتهاب الكبد بنسبة 8.2 في المائة في الفترة من 2026 إلى 2033، مدفوعاً بدوره الحاسم كمضاد للتخثر في منع جلطة الدم. ويُستخدم الهيبارين على نطاق واسع في كل من الأوساط الجراحية وغير الجراحية، وخاصة في المرضى المعرضين بشدة لخطر الإصابة بالتهاب الدم. ويزيد ارتفاع عدد العمليات الجراحية على الصعيد العالمي من الطلب عليه بشكل كبير. وعلاوة على ذلك، فإن عمله السريع وفعاليته في حالات الطوارئ يجعلانه أمراً لا غنى عنه في الممارسة السريرية. كما أن زيادة الوعي بشأن الوقاية من الجلطة وإدارتها يزيد من دعم النمو القطاعي. كما تؤدي زيادة حالات دخول المستشفيات لمعالجة أمراض القلب والأوعية الدموية إلى زيادة الاستخدام. وتؤدي التطورات في تركيبات العقاقير إلى تحسين السلامة والحد من الآثار الجانبية. كما أن التوسع في البنية التحتية للرعاية الصحية في الاقتصادات الناشئة يعزز إمكانية الوصول إلى العلاج. وعلاوة على ذلك، من المتوقع أن تؤدي البحوث الجارية في تحسين العلاجات المضادة للتخثر إلى استدامة النمو. ويستفيد القطاع من زيادة الطلب في وحدات الرعاية الحرجة والرعاية المكثفة.
• بواسطة طريقة الإدارة
وعلى أساس أسلوب الإدارة، تُقسم السوق إلى جزء شفهي وحقني، ويحتل الجزء الشفهي أكبر حصة سوقية تبلغ 66.7 في المائة في عام 2025، مدفوعة بملائمته، وسهولة إدارته، وامتثاله الشديد للمريض. وتُفضَّل الأدوية الفموية على نطاق واسع من أجل الإدارة الطويلة الأجل لاختزال الشرايين بسبب طبيعتها غير التنافرية. ويرى المرضى أن العقاقير الفموية أكثر ملاءمة مقارنة بالبدائل القابلة للحقن، مما يؤدي إلى ارتفاع معدلات الانضمام. كما أن توافر طائفة واسعة من العقاقير الفموية يدعم أيضاً نمو القطاعات. وبالإضافة إلى ذلك، فإن الأدوية الفموية فعالة من حيث التكلفة ويسهل الوصول إليها من خلال صيدليات التجزئة. كما أن زيادة الوعي بشأن الرعاية الصحية الوقائية تزيد الطلب على العقاقير الفموية. وتركز الشركات الصيدلانية تركيزاً كبيراً على تطوير التركيبات الفموية، وتعزيز التوافر. ويستفيد هذا الجزء من الانتشار المتزايد لأوعية القلبية المزمنة التي تتطلب علاجاً طويل الأجل. وتساهم الموافقات التنظيمية المفضلة للعقاقير الفمية أيضاً في النمو.
ومن المتوقع أن ينمو الجزء الوريدي في أسرع مستوياته من عام 2026 إلى عام 2033، بسبب سرعة بدء العمل والفعالية في الظروف الحادة.() وعادة ما تستخدم الإدارة الوريدية في المستشفيات وفي حالات الطوارئ التي تتطلب اتخاذ إجراءات فورية في مجال المخدرات.() وتؤدي زيادة حالات الدخول إلى المستشفيات من أجل ظروف القلب والأوعية الدموية القاسية إلى دعم النمو في قطاع الخدمات.() وبالإضافة إلى ذلك، فإن أوجه التقدم في تكنولوجيات الضخ تحسن السلامة والكفاءة.() ويفضّل المهنيون العاملون في مجال الرعاية الصحية عقاقير رابعة للمرضى المصابين بأمراض خطيرة، مما يزيد من الطلب.() ويسهم ارتفاع عدد الإجراءات الجراحية أيضاً في زيادة الاستخدام.() ويعزّز توسيع البنية التحتية للرعاية الصحية في المناطق النامية إمكانية الحصول على العلاج الرابع.() ويحظى هذا الجزء بمزيد من الدعم من خلال زيادة الاستثمارات في مرافق المستشفيات.() ومن المتوقع أن يؤدي استمرار الابتكار في تركيبات العقاقير القابلة للحقن إلى استدامة النمو.
• حسب التوزيع قناة
وعلى أساس قناة التوزيع، يقسم السوق إلى صيدليات المستشفيات، وصيدلية التجزئة، والصيدلية على شبكة الإنترنت، ويهيمن قطاع صيدلية المستشفى على السوق بحصة بلغت 47.9 في المائة في عام 2025، مدفوعة بارتفاع حجم الوصفات الطبية التي تولدت في المستشفيات. ويعتمد المرضى الذين يتلقون العلاج من اختناق الشرايين في كثير من الأحيان على صيدليات المستشفيات للحصول الفوري على الأدوية. ويكفل وجود مهنيين مهرة في مجال الرعاية الصحية توزيع الأدوية بدقة، ويعزز الثقة. وبالإضافة إلى ذلك، فإن صيدليات المستشفيات مجهزة تجهيزاً جيداً لمعالجة الأدوية الحرجة، بما في ذلك الحقن. كما أن زيادة حالات دخول المستشفيات لمعالجة ظروف القلب والأوعية الدموية تزيد من دعم النمو. وتعمل شبكات سلسلة التوريد القوية على ضمان توافر الأدوية في المستشفيات. كما يساهم التمويل الحكومي والاستثمارات في البنية الأساسية للرعاية الصحية في هيمنة القطاعات.
ومن المتوقع أن يشهد قطاع الصيدليات على الإنترنت أسرع نسبة لـ 9.1 في المائة في الفترة من 2026 إلى 2033، وذلك بسبب تزايد اعتماد التجارة الإلكترونية في مجال الرعاية الصحية. فزيادة تغلغل الإنترنت واستخدام الهواتف الذكية يدعمان التحول نحو منصات الإنترنت. ويفضل المرضى الصيدليات الإلكترونية للراحة، وتسليم المنزل، والتسعير التنافسي. وأدى وباء COVID-19 إلى زيادة تسريع عمليات شراء الأدوية على الإنترنت. وبالإضافة إلى ذلك، تعمل منصات الصحة الرقمية على دمج الخدمات الصيدلية، مما يعزز النمو. ويعزز تحسين الأطر التنظيمية للصيدليات على الإنترنت ثقة المستهلك. ومن المتوقع أن ينمو هذا الجزء بشكل كبير مع التقدم المحرز في الرعاية الصحية الرقمية.
• من جانب المستخدمات النهائية
واستناداً إلى المستعملين النهائيين، يقسم السوق إلى مستشفيات ورعاية منزلية وعيادات تخصصية وغيرها، ويحتل قطاع المستشفيات أكبر حصة سوقية تبلغ 52.3 في المائة في عام 2025، مدفوعة بارتفاع عدد المرضى الذين يتلقون العلاج في المستشفيات، وتجهز المستشفيات بمرافق تشخيص وعلاج متقدمة، مما يجعلها الخيار الرئيسي لإدارة اختزال الشريان، كما أن توافر المهنيين المتخصصين في مجال الرعاية الصحية يزيد من دعم النمو القطاعي، وزيادة حالات القبول في المستشفيات لعلاج أمراض القلب والأوعية الدموية يزيد الطلب زيادة كبيرة، بالإضافة إلى توفير المستشفيات للأدوية وخيارات العلاج الجراحي على حد سواء، بما يكفل الرعاية الشاملة، كما أن استثمارات الحكومة في البنية التحتية للمستشفيات تزيد من تعزيز القطاع.
ومن المتوقع أن ينمو قطاع الرعاية المنزلية عند أسرع مستويات النمو في إطار الرعاية الصحية الشاملة بنسبة 8.8 في المائة من عام 2026 إلى عام 2033، وذلك بسبب تزايد تفضيل العلاج والرصد من المنزل. ويفضل المرضى الذين يعانون من ظروف مزمنة الرعاية المنزلية من أجل الراحة والفعالية من حيث التكلفة. ويدعم هذا الاتجاه التقدم في تكنولوجيات التطبيب عن بعد والرصد عن بعد. وبالإضافة إلى ذلك، فإن شيخوخة السكان تدفع الطلب على خدمات الرعاية الصحية المنزلية. وزيادة الوعي بالرعاية الذاتية والرعاية الصحية الوقائية تزيد من تعزيز النمو. ومن المتوقع أن يتوسع هذا القطاع بسرعة بسبب ارتفاع تكاليف الرعاية الصحية والتحول نحو نماذج الرعاية الصحية المركزة على المرضى.
ما هي المنطقة التي تملك أكبر حصة من سوق تجارة الأدوية المختنقة للفنون؟
- هيمنت أمريكا الشمالية على سوق الأدوية الكهونة الشرايين مع أكبر حصة من الإيرادات بنسبة 38.6 في المائة في عام 2025، بدعم من البنية التحتية المتقدمة للرعاية الصحية، ونفقات الرعاية الصحية المرتفعة، والوجود القوي لشركات صيدلانية رائدة
- وتستفيد المنطقة من الوعي الواسع النطاق فيما يتعلق بأمراض القلب والأوعية الدموية والتشخيص المبكر، مما يدفع الطلب على خيارات العلاج الفعالة
- إن المرضى ومقدمي الرعاية الصحية في المنطقة يفضلون على نحو متزايد علاجات الأدوية المتقدمة والمختلطة من أجل الإدارة الفعّالة لتكهن الشريان، مما يسهم في تحسين النتائج السريرية. فضلاً عن ذلك فإن سياسات السداد المواتية، والبحوث السريرية الجارية، والاعتماد السريع للعلاجات المبتكرة، تزيد من تعزيز نمو السوق عبر أميركا الشمالية.
سوق الأدوية
الواقع أن سوق الأدوية التي تعمل على تقليص شريان الشريان الأميركي استولت على أكبر حصة من العائدات داخل أميركا الشمالية في عام 2025، وذلك بسبب ارتفاع معدلات انتشار أمراض القلب والأوعية الدموية، واعتماد علاجات جديدة ومختلطة للعقاقير بشكل قوي. والواقع أن نظام الرعاية الصحية الراسخ في البلاد، إلى جانب الاستثمارات الكبيرة في البحث والتطوير، يدعم الأخذ بخيارات العلاج المتقدمة. وعلاوة على ذلك، فإن زيادة التركيز على الرعاية الوقائية، والتشخيص المبكر، والطب المكيف حسب الشخصية، من شأنه أن يدفع المزيد من التوسع في السوق في الولايات المتحدة.
أوروبا
ومن المتوقع أن تتوسع سوق الأدوية التي تعمل على تكهن الشريان في أوروبا في ظل سجل كبير للأدوية الزراعية الشاملة خلال الفترة المتوقعة، ويُعزى ذلك في المقام الأول إلى تزايد عبء أمراض القلب والأوعية الدموية وسياسات الرعاية الصحية الحكومية الداعمة. ويساهم وجود أنظمة الرعاية الصحية المتطورة جيداً وزيادة الوعي فيما يتصل بالعلاج المبكر في زيادة تبني المخدرات. وبالإضافة إلى ذلك، يشكل التقدم المستمر في البحوث الصيدلانية وزيادة عدد المسنين من العوامل الرئيسية التي تعزز نمو الأسواق في مختلف أنحاء المنطقة.
المملكة المتحدة لبريطانيا العظمى وأيرلندا الشمالية
ومن المتوقع أن تنمو سوق الأدوية التي تعمل على تكسير الشريان في المملكة المتحدة عند مستوى جدير بالملاحظة من معدلات وفيات الرضع أثناء الفترة المتوقعة، مدعومة بزيادة الوعي في مجال الرعاية الصحية وارتفاع انتشار ظروف القلب والأوعية الدموية المرتبطة بأسلوب الحياة. كما أن المبادرات الحكومية الرامية إلى تحسين الرعاية القلبية، إلى جانب برامج الفحص المعززة، تشجع التشخيص والعلاج المبكرين. فضلاً عن ذلك فإن توافر العلاجات المتقدمة والبنية الأساسية القوية للرعاية الصحية تساهم في النمو المستدام للسوق في المملكة المتحدة.
ألمانيا فنـاء
ومن المتوقع أن تتوسع سوق الأدوية التي تعمل على تكهن الشريان في ألمانيا في ظل قدر كبير من الكفاءة في التعامل مع المخدرات، مدفوعاً بنظام الرعاية الصحية القوي في البلاد وتركيز قوي على الإبداع الطبي. والواقع أن زيادة الاستثمار في البحوث الصيدلانية، إلى جانب الطلب المرتفع على العلاجات الفعّالة في الأوعية الدموية، تعمل على تعزيز تنمية السوق. والواقع أن تركيز ألمانيا على خدمات الرعاية الصحية الجيدة النوعية والوصول إلى العلاجات المتقدمة يدعم تبني العقاقير التي تعمل على تكهن الشريان على نطاق واسع.
منظمة ASA-PAS
ومن المتوقع أن تنمو سوق العقاقير التي تعمل على تقليص شريانها في آسيا ومنطقة المحيط الهادئ في أسرع وقت ممكن خلال الفترة المتوقعة، وذلك بسبب التوسع الحضري السريع، وتحسين سبل الحصول على الرعاية الصحية، وارتفاع الدخول المتاحة. والواقع أن الانتشار المتزايد لاضطرابات القلب والأوعية الدموية المرتبطة بنمط الحياة، وخاصة في بلدان مثل الصين والهند، يعمل بشكل كبير على زيادة الطلب على الحلول العلاجية الفعّالة. فضلاً عن ذلك فإن المبادرات الحكومية الرامية إلى تعزيز البنية الأساسية للرعاية الصحية وزيادة الوعي بصحة القلب تعمل على تسريع توسع الأسواق في مختلف أنحاء المنطقة.
اليابان
الواقع أن سوق العقاقير التي تعمل على تخفيف حدة الشريان في اليابان تكتسب زخماً بسبب نظامها الصحي المتقدم، وشيخوخة السكان، وارتفاع معدلات انتشار أمراض القلب والأوعية الدموية. وتركز البلاد بقوة على التشخيص المبكر والرعاية الوقائية، التي تدفع الطلب على العلاجات الفعالة للعقاقير. فضلاً عن ذلك فإن الابتكارات الجارية في العلاجات الصيدلانية وزيادة تبني العلاجات المركبة تساهم في نمو السوق في اليابان.
سوق النقد الدولي
إن سوق الأدوية الصينية التي تعمل على تقليص شريانها تشكل أكبر حصة من عائدات السوق في آسيا والمحيط الهادئ في عام 2025، ويرجع ذلك إلى العدد الضخم من المرضى في البلاد، وارتفاع الطبقة المتوسطة، والتحسينات السريعة في البنية الأساسية للرعاية الصحية. والواقع أن زيادة الوعي فيما يتصل بصحة القلب والأوعية الدموية، إلى جانب الجهود الحكومية الرامية إلى توسيع نطاق الوصول إلى الرعاية الصحية، تعمل على دفع عملية تبني العقاقير. فضلاً عن ذلك فإن الوجود المتنامي لصناع المستحضرات الصيدلانية المحلية والتوسع في توفر خيارات العلاج الفعالة من حيث التكلفة من العوامل الرئيسية التي تدفع نمو الأسواق في الصين.
من هي الشركات الكبرى في سوق تجارة الأدوية؟
وتقود صناعة الأدوية المغلفة أساسا شركات راسخة، من بينها:
- (الولايات المتحدة الأمريكية)
- نوفارتس أ. (سويسرا)
- (سويسرا)
- سانوفي (فرنسا)
- )ككك(
- Joson & Joson (الولايات المتحدة الأمريكية)
- شركة بريستول - مايرز سكويب (الولايات المتحدة الأمريكية)
- شركة Merck & Co. Inc.
- Astra Zeenecca plc (UK)
- (الولايات المتحدة الأمريكية)
- شركة باير AG (ألمانيا)
- Amgen Inc. (الولايات المتحدة)
- إيلي وشركا (الولايات المتحدة الأمريكية)
- شركة Teva Add الصيدليا Industrisings Ltd. (إسرائيل)
- )الهند(
- شركة Sun Addmin Addmineds Industries Ltd. (الهند)
- (الهند) Cicopra Ltd.
- Lupin Limited (الهند)
- Auroopindo Varm Ltd. (الهند)
- زيدوس لعلوم الحياة (الهند)
ما هي آخر التطورات في سوق الأدوية للفنان؟
- في مارس 2024، أعلنت شركة بوسطن العلمية، وهي شركة رائدة في مجال الأجهزة الطبية وعلاج الأوعية الدموية، أن إدارة الأغذية والعقاقير في الولايات المتحدة وافقت على منطادها المغلف بالعقاقير (DCB) لمعالجة داء شفاء القلب التاجي داخل الرحم. وهذا يمثل أول بالون مغلف بالعقاقير معتمد في الولايات المتحدة لمعالجة داء ICSR التاجي، والذي يقدم الباكيتاكسيل مباشرة إلى جدران الشريان لمنع إعادة التضييق. وقد أيدت الموافقة تجربة الوكالة الدولية للعقاقير، التي أظهرت انخفاضاً كبيراً في فشل إصابة الهدف بالمقارنة مع المستوى القياسي لمعالجة البلونات، وأبرزت تقدماً كبيراً في علاج تعقيم الشريان بأقل قدر ممكن من التوسع.
- وفي تشرين الأول/أكتوبر 2024، أعلن الاتحاد (جامعة مركز بيتس الطبي) عن اعتماد سريري للعلاج بالونات مغلفة بالمخدرات الذي وافقت عليه مؤخراً إدارة التنمية الحرجية للمرضى الذين يعانون من انسداد الشريان المتكرر بعد وضعهم في مكان آخر. ويمكِّن هذا العلاج من إيصال العقاقير محلياً دون ترك زرع دائم، مما يوفر بديلاً أقل غزواً لتكرار الإصطناع أو العلاج الإشعاعي وتحسين النتائج بالنسبة للمرضى الذين يعانون من مضاعفات شريان التاجي.
- وفي أيلول/سبتمبر 2024، أعلنت مؤسسة الرعاية الصحية في جنيف أن هيئة التنمية الحرجية وافقت على مشروع Florpripiridadaz F-18، وهو دواء جديد من الأدوية PET لتشخيص الصور للكشف عن مرض الشريان التاجي (CAD). ويمكِّن هذا العقار من تصوير تدفق الدم بمسار ثلاثي الأبعاد عالي الاستبانة في الشرايين الضيقة، وأظهر دقة تشخيصية تتراوح بين 74 و89 في المائة في الدراسات السريرية، مما يحسن إلى حد كبير من الكشف المبكر والتخطيط العلاجي لتكدس الشريانين.
- وفي شباط/فبراير 2025، أبلغ باحثو عيادة مايو (مع مشاركة سابقة من سانوفي) عن نتائج تجارب سريرية واعدة للأتاسيغوات، وهو دواء تجريبي يستهدف التصحُّر في الصمامات الأورطية. وأظهر العلاج انخفاضاً بنحو 70% في تقدم التثبيت على مدى ستة أشهر، مما يشير إلى احتمال تأخير تقدم المرض والحد من الحاجة إلى استبدال الصمامات الجراحية، مما يمثل إنجازاً في مجال الإدارة الدوائية للوعاء.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











