


تجزئة سوق صب المعادن في السيارات العالمية، حسب المواد (الحديد، الألومنيوم، المغنيسيوم، الزنك، وغيرها)، والعمليات (الجاذبية، الضغط العالي والمنخفض، والصب بالرمل)، والتطبيق (تجميع الهيكل، المحرك، وناقل الحركة) - اتجاهات الصناعة وتوقعاتها حتى عام 2033
ما هو حجم ومعدل النمو في سوق إنتاج المعادن الآلية؟
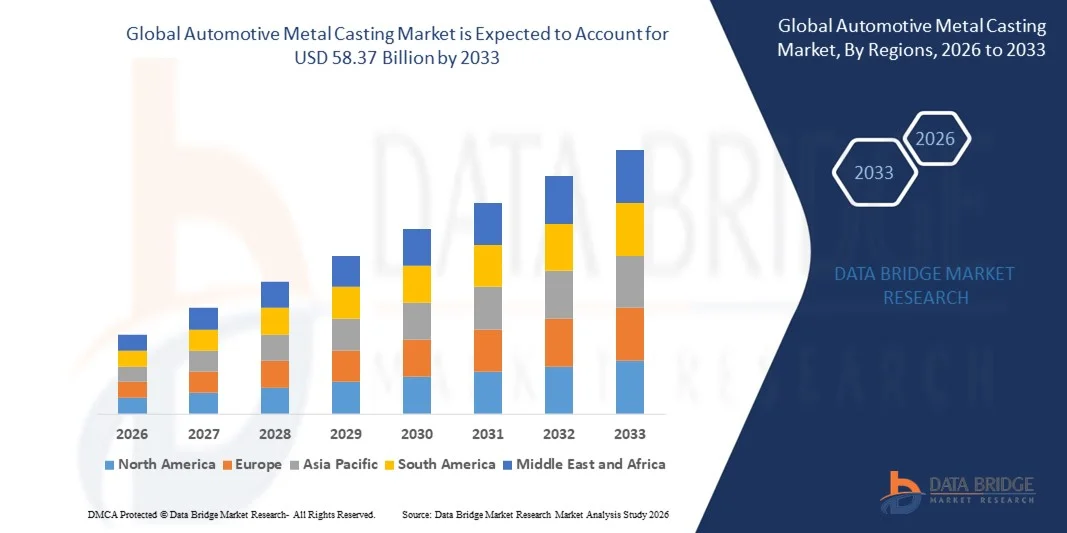
- وفقاً لتحليلات بحوث سوق سوق جسر البيانات، قُيِّر حجم السوق العالمية لطرح المعادن الآلية في31.30 مليار دولار في عام 20ومن المتوقع أن يتم ذلك58.37 بليون بحلول عام 2033, ماالنسبة المئوية المئويةخلال الفترة التي
- ويستمد نمو السوق لصناعة صب المعادن الآلية وقوده إلى حد كبير من الطلب المتزايد على المكونات الخفيفة الوزن والعالية القوة في المركبات، التي تحركها كفاءة صارمة في استهلاك الوقود وأنظمة الانبعاثات عبر الأسواق العالمية.
- فضلاً عن ذلك، فإن تبني المركبات الكهربائية والمهجينة على نحو متزايد يعجل من الحاجة إلى الألومنيوم والمغنيزيوم وامتصاصات سبائك متقدمة، حيث تساعد هذه المواد على خفض وزن المركبات دون المساس بالسلامة الهيكلية. وهذه الاتجاهات المتقاربة تعمل على تعزيز الاستثمارات في تكنولوجيات الصب المتقدمة، وبالتالي تعزيز نمو الصناعة بشكل كبير.
سوق الحجم و توقّر
- قيمة السوق العالمية (25):31.30
- القيمة السوقية المتوقعة (2033):دال - المطالبات من دولارات الولايات المتحدة
- التنبؤات المتوقعة لـ CAGR (2026-2033): 8.10%
ما هي أهم عمليات النقل من سوق السيارات لإسقاط المعادن؟
- تتزايد أهمية الترسبات المعدنية الآلية، بما في ذلك مكونات المحركات وعمليات النقل وتركيب الأجسام، في المركبات الحديثة نظراً لقدرتها على الجمع بين القابلية للدوامة والدقة وخفض الوزن، وهي عناصر حاسمة بالنسبة للأداء والسلامة والكفاءة.
- ويُعزى الطلب المتزايد على مكونات معدنية مكسوة في المقام الأول إلى التحول نحو الحركة الكهربائية، وزيادة إنتاج المركبات الخفيفة الوزن، والتقدم التكنولوجي في عمليات التلقي والقذف الرملي وغيرها من عمليات الصب الدقيقة في حالات الضغط العالي، مما يمكّن المصنعين من إنتاج قطع غيار معقدة ورفيعة الجودة على نطاق واسع.
- أمريكا الشمالية هيمنت على سوق صب المعادن مع حصة من39 في المائة في عام 2025، بسبب الوجود القوي لصانعي السيارات الرئيسيين، وأوجه التقدم في تكنولوجيات صب الصوت، والطلب المتزايد على مكونات المركبات الخفيفة الوزن
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع المناطق نمواً في سوق صب معدن السيارات خلال الفترة المتوقعة بسبب ارتفاع إنتاج السيارات، والتوسع في تصنيع القيمة المضافة، والتصنيع السريع في الاقتصادات الناشئة.
- كان قطاع الألومنيوم يهيمن على السوق بحصة سوقية بلغت 48.1% في عام 2025، وذلك بسبب الطبيعة الخفيفة للوزن، وارتفاع نسبة القوة إلى الوزن، ومقاومة التآكل المتفوقة. وعلى نحو متزايد يعتمد صناع السيارات صنابير الألومنيوم لخفض وزن المركبات، وتحسين كفاءة الوقود، والامتثال لأنظمة الانبعاث الصارمة. وما زالت مرونة هذه المادة في تصميم المكونات المعقدة وقابلية إعادة التدوير تزيد من تعزيز اعتمادها في كل من محركات الاحتراق الداخلي (ICE) والمركبات الكهربائية. ولا يزال الاستخدام الواسع النطاق للألومونيوم في المكونات الحرجة مثل كتل المحركات، ومساكن النقل، والأجزاء البنيوية تغذي هيمنة هذه المواد عبر السوق.
تقرير عن
|
الصفات الأولى |
معدن استحارات |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى السوقية مثل القيمة السوقية، ومعدل النمو، وأجزاء السوق، والتغطية الجغرافية، والجهات الفاعلة في السوق، وسيناريو السوق، يشمل تقرير السوق الذي أعده فريق بحوث سوق جسر البيانات تحليلا متعمقا للخبراء، وتحليلا للاستيراد/التصدير، وتحليلا للتسعير، وتحليلا لاستهلاك الإنتاج، وتحليلا للآفات. |
ما هو الاتجاه الرئيسي في سوق السيارات لإسقاط المعادن؟
زيادة اعتماد المواد الخفيفة في صنع المركبات
- إن سوق معدن السيارات تشهد نمواً متزايداً مدفوعاً بالطلب على المواد الخفيفة الوزن التي تعزز كفاءة الوقود وتحد من انبعاثات المركبات. فالتحول نحو سبائك الألمنيوم والمغنيزيوم في عمليات الصب يدعم صانعي المركبات في الوفاء بالمعايير التنظيمية الصارمة وتوقعات المستهلكين من المركبات الأكثر اخضراراً.
- فعلى سبيل المثال، تنتج شركات مثل نيماك وجورج فيشر مكونات صب متقدمة من الألومنيوم تستخدم في المركبات الكهربائية والهجينة لتخفيض الوزن العام للمركبات دون المساس بالسلامة الهيكلية.
- كما أن صباغة المعادن الخفيفة الوزن تتيح أيضاً مرونة التصميم، مما يسمح للمصنعين بإنشاء أجزاء معقدة عالية القوة مع خفض تكاليف التصنيع وقصر المهل. وتدعم هذه القدرة الاتجاه الأوسع نحو نمذجة المركبات وتكييفها في صناعة السيارات.
- وبالإضافة إلى ذلك، فإن التكامل بين التصميم بمساعدة الحاسوب وتكنولوجيات المحاكاة يحقق الاستخدام الأمثل لعمليات الصب، ويقلل من العيوب ونفايات المواد.
- إن التركيز المتزايد على الاستدامة يشجع على استخدام المعادن المعاد تدويرها وأساليب الصب التي تتسم بكفاءة استخدام الطاقة، الأمر الذي يزيد من دفع نمو السوق. إن التزام صناع السيارات باقتصاد دائري يدفع الموردين إلى تطوير حلول مبتكرة للطرح تقلل من التأثير البيئي إلى أدنى حد.
- وعلى وجه الإجمال، يمثل الاعتماد المتزايد لصناعة المعادن الخفيفة الوزن تحولاً أساسياً في تصنيع السيارات. وهذا التطور يتواءم بشكل وثيق مع طموحات الصناعة في تطوير مركبات أكثر كفاءة، وملاءمة للبيئة، وذات أداء رفيع.
AUMATA
سائق
الطلب الـمطلـب عـن
- إن الطلب العالمي المتسارع على المركبات الكهربائية والمهجنة هو أحد العوامل الرئيسية التي تدفع السوق إلى صب المعادن الآلية، إذ تحتاج هذه المركبات إلى مكونات متخصصة مثل مآوي البطاريات، وقطع المحركات الكهربائية، والعناصر الهيكلية الخفيفة الوزن للوفاء بمعايير الأداء والسلامة.
- فعلى سبيل المثال، زادت شركة ماهيندرا لإسقاطات المهندرا من قدرتها الإنتاجية على إنتاج قطع صب الألومنيوم لإمداد المصنعين الرئيسيين لصناعة الطاقة الكهربائية.
- وتشجع الحوافز والأنظمة الحكومية التي تشجع على استخدام المركبات التي لا تطلق الانبعاثات على صناعة السيارات على التحول نحو كهربة، مما يزيد الطلب على مكونات منصبة تتمشى مع تصميمات التقييم البيئي.
- وبالإضافة إلى ذلك، فإن التوسع في الهياكل الأساسية للرسوم وقبول المستهلكين للرسوم على الصادرات يؤدي إلى تغذية مبيعات المركبات، مما يزيد من الحاجة إلى قطع معدنية موثوقة وخفيفة الوزن.
- ويكفل الأثر المشترك للسياسات البيئية، والتقدم التكنولوجي، والأفضليات الاستهلاكية المتغيرة استمرار الطلب على صبّات معدن السيارات في قطاع المركبات الكهربائية والهجينة.
التعرّض/التحديي
ارتفاع تكاليف الإنتاج وارتفاع أسعار المواد
- إن تكاليف الإنتاج المرتفعة المرتبطة بالتقنيات المتقدمة في صب المعادن تشكل تحدياً كبيراً قد يحد من توسع السوق. فالنفقات المتصلة بالمواد الخام، واستهلاك الطاقة، والأدوات الدقيقة تزيد من تكاليف التصنيع، وخاصة بالنسبة للسبائك الخفيفة الوزن مثل الألومنيوم والمغنيزيوم.
- فعلى سبيل المثال، تؤثر التقلبات في أسعار الألومنيوم العالمية نتيجة لتعطل سلسلة الإمداد والعوامل الجغرافية - السياسية تأثيرا مباشرا على هيكل تكاليف موردي الصب.
- فضلاً عن ذلك، فإن تعقيد الحفاظ على التسامح الصارم ومعايير الجودة في صباغ السيارات يتطلب عمالة ماهرة وآليات عالية الجودة، مما يزيد من النفقات التشغيلية. وهذه العوامل قد تحد من قدرة اللاعبين الأصغر حجماً على المنافسة بفعالية في السوق.
- وبالإضافة إلى ذلك، يمكن أن تؤدي حالات التراجع الاقتصادي أو التحول في أحجام إنتاج السيارات إلى تضخيم أثر تكاليف مصانع الصب الثابتة، مما يقلل من الربحية الإجمالية.
- وسوف تكون معالجة هذه التحديات المتعلقة بالتكلفة وتقلب الأسعار من خلال الاستخدام الأمثل لسلسلة التوريد، والاستثمار في التكنولوجيات التي تتسم بكفاءة استخدام الطاقة، والابتكار المادي، أمراً حاسماً. وسوف تؤدي الحلول التي من شأنها أن تؤدي إلى موازنة ضبط التكاليف مع الجودة المتسقة إلى تمكين القدرة التنافسية الطويلة الأجل في سوق صب المعادن الآلية.
كيف يتم غلق سوق السيارات لإسقاط المعادن؟
وتقسم السوق على أساس المواد والتجهيز والتطبيق.
- المجموع
وعلى أساس المواد، فإن سوق صب معدن السيارات مقسمة إلى الحديد، والألومونيوم، والمغنيزيوم، والزنك، وغيرها. وكان قطاع الألومنيوم يهيمن على السوق بأكبر حصة من الإيرادات بلغت 48.1% في عام 2025، مدفوعة بطبيعة الوزن الخفيف، وارتفاع معدل القوة إلى الوزن، ومقاومة التآكل المتفوقة. وعلى نحو متزايد يعتمد صناع السيارات صبّات الألمونيوم لخفض وزن المركبات، وتحسين كفاءة الوقود، والامتثال لأنظمة الانبعاث الصارمة. كما أن مرونة المادة في تصميم المكونات المعقدة وإمكانية إعادة التدوير تزيد من تعزيز اعتمادها في كل من محركات الاحتراق الداخلي (ICE) والمركبات الكهربائية. ولا يزال الاستخدام الواسع للألومونيوم في المكونات الحرجة مثل كتل المحركات، ومساكن النقل، والأجزاء البنيوية تغذي هيمنة هذه المادة عبر السوق.
ومن المتوقع أن يشهد قطاع المغنيسيوم أسرع معدل نمو من عام 2026 إلى عام 2033 بسبب التركيز المتزايد على مواد الوزن الفائق الضوء في مركبات الجيل المقبل. إن قوة المغنيسيوم الاستثنائية ووزنه الأقل بنسبة 75% من الفولاذ تجعله مثالياً بالنسبة لتطبيقات المركبات الكهربائية، حيث يؤثر خفض الوزن تأثيراً مباشراً على أداء البطارية ومدة القيادة. ويعكس استخدامه المتزايد في عجلات القيادة، وأطر المقاعد، وأغلفة صناديق التروس تحول صناعة السيارات نحو مواد عالية الأداء. والواقع أن البحث الجاري لتعزيز قدرة المغنيسيوم على البقاء وفعالية التكاليف يدعم أيضاً توسع سوقها السريع.
- مُج عملية
وعلى أساس العملية، فإن سوق صب معدن السيارات مقسمة إلى الجاذبية، والضغط العالي والمنخفض، وصب الرمال. وكان قطاع صب الضغط العالي والمنخفض يهيمن على السوق في عام 2025 نظراً لقدرته على إنتاج مكونات معقدة وعالية الدقة مع مراحل سطحية متفوقة. وتُفضل هذه العملية على نطاق واسع في تصنيع كتل المحركات، والعجلات، وقطع التعليق التي تتسم فيها الدقة والقوة بأهمية حاسمة. ويعتمد صناع السيارات على صب الضغط العالي والمنخفض من أجل الجودة المتسقة، والحد الأدنى من المسامية، والاستخدام الكفؤ للمعادن، مما يساهم في قبولها الواسع النطاق في إنتاج كل من المركبات الكمالية والسوق الجماعية.
ومن المتوقع أن يشهد قطاع صباغة الرمال أسرع معدل نمو خلال الفترة 2026-2033، مدعوماً بالمرونة والفعالية من حيث التكلفة، والملاءمة للإنتاج المنخفض الحجم. فالتصوير بالرمال يسمح بإنشاء أجزاء كبيرة معقدة مثل مركبات المحركات والمساكن بتكاليف أقل للأدوات، الأمر الذي يجعلها جذابة لتطوير النماذج الأولية ومكونات المركبات المتخصصة. كما أن تكيف العملية مع مختلف المعادن والقدرة على استيعاب التغييرات التصميمية السريعة يشجع أيضاً على استخدامها بين صانعي المركبات الكهربائية والمهجنة. والابتكار المستمر في مواد العفن الرملي وتكنولوجيات التشغيل الآلي يزيد من سرعة نمو السوق.
- ألف -
وعلى أساس التطبيق، يتم تقسيم سوق صباغة معدن السيارات إلى تجميع للجسم، والمحرك، والنقل. وكان قطاع المحرك يملك أكبر حصة من الإيرادات في عام 2025، مدفوعاً بالطلب المستمر على مكونات صب دائمة مقاومة للحرارة في كل من ICE والمركبات الهجينة. وتوفر المعادن المقننة القوة الميكانيكية اللازمة والاستقرار الحراري لأجزاء مثل رؤوس الأسطوانات، والمكابس، وكتل المحركات. ويساعد استخدام الألومنيوم وسبائك الحديد في أنظمة المحركات المصنعين على تحقيق كفاءة الأداء مع الحفاظ على الموثوقية في ظل ظروف التشغيل العالية، مما يعزز هيمنة القطاع.
ومن المتوقع أن يسجل قطاع تجميع الجسم أسرع جزء منه من عام 2026 إلى عام 2033، وذلك بسبب ارتفاع إنتاج هياكل المركبات الخفيفة الوزن والمركبتين النموذجيتين. ويتزايد استخدام صناع السيارات لمكونات الألومنيوم والمغنيزيوم المُقَدَّس لألواح الجسم، وأجزاء الهيكل، والتعزيزات البنيوية لتعزيز كفاءة الوقود والسلامة من الانهيار. وقد أدى التحول نحو المركبات الكهربائية إلى زيادة الطلب على هياكل الصوت الخفيف الوزن للتعويض عن علب البطاريات الثقيلة. كما يدعم نمو جزء تجميع الجسم أيضاً التقدم في تكنولوجيات التلقيح التي تعمل على ممارسة الضغط العالي والتي تمكن من إنشاء هياكل جسمية كبيرة أحادية القطع، والتي كثيراً ما يشار إليها بـ "التنزيل"، والتي اعتمدها كبار صناع الطاقة الكهربائية.
ما هي المنطقة التي تملك أكبر حصة من سوق السيارات لإسقاط المعادن؟
- وسيطرت أمريكا الشمالية على سوق صب معدن السيارات بأكبر حصة من الإيرادات بلغت 39 في المائة في عام 2025، مدفوعة بالوجود القوي لصانعي السيارات الرئيسيين، والتقدم المحرز في تكنولوجيات صب المعادن، والطلب المتزايد على مكونات المركبات الخفيفة الوزن
- إن تركيز المنطقة على تحسين كفاءة استخدام الوقود والوفاء بمعايير الانبعاث الصارمة يعجل باعتماد صبّي الألمونيوم والمغنيزيوم عبر منصات المركبات
- ولا يزال وجود مراكز تصنيع السيارات القائمة والابتكار التكنولوجي في عمليات التثبيت يعزز وضع أمريكا الشمالية في السوق العالمية.
سوق الولايات المتحدة الأمريكية لإسقاطات المعادن
واستحوذت سوق إنتاج المعادن الآلية في الولايات المتحدة الأمريكية على أكبر حصة من الإيرادات في عام 2025 داخل أمريكا الشمالية، مدعومة بإنتاج مركبات قوي وبالانتقال المتزايد نحو المركبات الكهربائية. ويتزايد استخدام صانعي السيارات في الولايات المتحدة لطرح الموت الشديد الضغط وأساليب صب الرمال الدقيقة لتطوير أجزاء خفيفة الوزن، عالية الأداء. كما أن الطلب على مكونات الألمونيوم والمغنيزيوم في المحركات، وعمليات النقل، وتجميع الأجسام، يغذيه أيضاً المعايير الصارمة التي وضعتها الوكالة الكندية لمراقبة المواد الكيميائية. وبالإضافة إلى ذلك، فإن الاعتماد السريع للتشغيل الآلي وتصنيع المواد المضافة في المسابك يعزز كفاءة الإنتاج وجودة مكوناته عبر سوق الولايات المتحدة.
أوروبا أوروبا
ومن المتوقع أن تنمو سوق صب السيارات في أوروبا عند مستوى كبير من النمو الناتج عن ارتفاع معدلات الحرارة في آسيا الوسطى خلال الفترة المتوقعة، وذلك بسبب القاعدة القوية لتصنيع السيارات في المنطقة والأنظمة الصارمة لانبعاثات ثاني أكسيد الكربون. ويتبنى صناع السيارات الأوروبيون بسرعة مواد صب متقدمة لتحقيق بناء الوزن الخفيف من دون المساس بالقوة أو السلامة. كما يعمل الطلب المتزايد على المركبات الكهربائية والمهجنة على زيادة تحفيز تبني صب الألومنيوم والمغنيزيوم. كما يعمل التحول المستمر في المنطقة نحو الاستدامة والتصنيع الدائري على تعزيز استخدام المعادن المعاد تدويرها وتقنيات صب الطاقة بكفاءة.
المملكة المتحدة لبريطانيا العظمى
ومن المتوقع أن تتوسع سوق صب معدن السيارات في المملكة المتحدة في ظل نظام ثابت لصناعة السيارات في المملكة المتحدة خلال الفترة المتوقعة، يدعمه نمو صناعة الطاقة الكهربائية المحلية والتزام الحكومة بالحياد الكربوني. وتستثمر المسابك المحلية في السبائك الخفيفة الوزن وتكنولوجيات الصب الرقمية لتلبية احتياجات صناعة السيارات من المكونات العالية الدقة والمتينة. ويؤدي وجود علامات تجارية عالمية للسيارات ومراكز البحث والتطوير التابعة لها إلى تعزيز الإبداع واعتماد حلول متقدمة لطرح المعادن، وخاصة في مجال محركات الكهرباء والتطبيقات البنيوية.
ألمانيا سوق السيارات
ومن المتوقع أن تشهد سوق ألمانيا لطرح المعادن الآلية نمواً كبيراً خلال الفترة المتوقعة، مدفوعاً بقدراتها الهندسية القوية ومركزها الرائد في إنتاج المركبات الأعلى. والواقع أن صناع السيارات الألمان يستخدمون على نحو متزايد صب الألومنيوم والمغنيزيوم في المحركات، والنقل، وأجزاء الهيكل لتحقيق الوزن الخفيف والكفاءة في الأداء. والواقع أن تركيز البلاد على دمج الصناعة 4.0 في المسابك، إلى جانب الابتكارات في التلقيح الذي يؤدي إلى ارتفاع الضغط، يعزز كفاءة الإنتاج. فضلاً عن ذلك فإن ممارسات التصنيع ومبادرات إعادة التدوير التي تحركها الاستدامة تتواءم مع السياسات البيئية في البلاد، وتغذية الاعتماد المستمر.
سوق التزييـك
ومن المتوقع أن تنمو سوق صب المعادن الآلية في آسيا والمحيط الهادئ في أسرع وقت ممكن من عام 2026 إلى عام 2033، مدفوعاً بارتفاع إنتاج السيارات، والتوسع في تصنيع القيمة المضافة، والتصنيع السريع في الاقتصادات الناشئة. ومن المتوقع أن تؤدي زيادة الاستثمارات من صناع السيارات العالميين وتوافر العمالة والمواد الخام التي تتسم بالكفاءة من حيث التكلفة إلى تعزيز القدرة التنافسية الإقليمية. والواقع أن الطلب المتزايد على المواد الخفيفة الوزن والحوافز الحكومية التي تشجع إنتاج المركبات المحلية إلى زيادة تسريع التوسع في الأسواق في مختلف أنحاء الصين والهند واليابان.
الصين سوق السيارات
الواقع أن سوق الصين لصناعة معدن السيارات استأثرت بأكبر حصة سوقية في آسيا والمحيط الهادئ في عام 2025، بدعم من قاعدتها الضخمة لتصنيع المركبات والطلب المحلي القوي. وكان تركيز البلاد على الحركة الكهربائية، إلى جانب الاستثمارات الواسعة في البحث والتطوير في تكنولوجيات الصب الخفيفة، سبباً في تبني سبائك الألمونيوم والمغنيزيوم على نطاق واسع. فضلاً عن ذلك فإن وجود العديد من مرافق صب الصوت والمبادرات الحكومية المواتية التي تشجع الإنتاج المحلي يعزز من قيادة الصين في السوق الإقليمية.
الهند
ومن المتوقع أن تكون الهند أسرع البلدان نمواً في سوق صناعة المعادن الآلية في آسيا والمحيط الهادئ أثناء الفترة المتوقعة، والتي يغذيها النمو السريع في إنتاج المركبات والمبادرات الحكومية في إطار برنامج "الماكينة في الهند". والواقع أن الاعتماد المتزايد لمكونات المركبات الخفيفة الوزن والكفؤة في استهلاك الوقود، إلى جانب زيادة الاستثمارات الأجنبية في البنية الأساسية للمسابك، يدعم توسع السوق. والواقع أن المصنعين المحليين يتبنىون على نحو متزايد أنظمة الصب الآلي والمواد المتقدمة لتلبية معايير الجودة العالمية وتلبية الطلب على الصادرات والطلبات المحلية على حد سواء.
من هي الشركات الكبرى في سوق السيارات لإسقاط المعادن؟
وتقود صناعة صب المعادن السيارات أساسا شركات راسخة، من بينها:
- (المكسيك)
- Riobi Limited (اليابان)
- (سويسرا)
- Rhein Metall A A AG )ألمانيا(
- شركة Aressty Corporation (اليابان)
- (الولايات المتحدة الأمريكية)
- شركة إندورانس المحدودة (الهند)
- (الولايات المتحدة)
- ACTAB (السويد)
- شركة الإسقاطات الألومنيوم (الولايات المتحدة)
- شركة Alcoa Corporation (U.S.
- بوهلر أ (سويسرا)
- (الولايات المتحدة الأمريكية)
- )اليابان(
ما هي آخر التطورات في سوق السيارات لإسقاط المعادن؟
- في أغسطس/آب من عام 2025، أكمل نيماك شراء مكونات من الوزن المنخفض لشركة GF في رومانيا، والتي تشمل مرفقين إنتاج متقدمين في بيتيستي وسركنيسيتي. وهذا التوسع يعزز وجود صناعة نيماك في أوروبا ويعزز قدرتها على توفير صبائر عالية الأداء من الألومنومون والمغنيزيوم للمركبات الكهربائية والهجينة. ويؤكد هذا التطور استراتيجية الشركة لتلبية الطلب العالمي المتنامي على مكونات السيارات الخفيفة، والتي تتسم بكفاءة الطاقة، وتعزيز قيادتها في مجال تكنولوجيات التصوير المستدامة.
- وفي تموز/يوليه 2025، دخل جورج فيشر أ. (GG) في اتفاق لسحب شعبة صب السيارات التابعة له، GF Cstating Solutions، إلى Nemak S.A.B. de C.V. بمبلغ 336 مليون دولار تقريباً. وهذا الإجراء يسمح للمؤسسة بإعادة توجيه استراتيجيتها التجارية نحو التطبيقات الصناعية مع تمكين نيماك في الوقت نفسه من توسيع خبرتها التكنولوجية وقاعدة عملائها في مجال صب الوزن الخفيف. وتسلط الصفقة الضوء على عملية الدمج الجارية في صناعة صب المعادن الآلية حيث تعزز الجهات الفاعلة الرئيسية مواقعها في مجال الحركة الكهربائية والحلول المادية المتقدمة.
- في مايو/أيار من عام 2025، أدخلت شركة ألكوا سلسلة جديدة من سبائك الألمنيوم الألومنيوم المصممة خصيصاً للاختبار العالي الضغط. وتوفر هذه السبائك خفضاً أعلى للوزن، وتعزيزاً للقوة، وتحسيناً لقابلية إعادة التدوير، متوافقة مع انتقال صناعة السيارات نحو بناء مركبات مستدامة وخفيفة الوزن. ومن المتوقع أن يعزز هذا الابتكار من اعتماد صب الألومنيوم في المركبات الكهربائية والهجينة، وتحديد موقع ألكوا كمبتكر رئيسي في مواد الصب المتقدمة.
- وفي نيسان/أبريل 2025، أعلن ثيسنكروب عن شراكة استراتيجية مع JFE Holdings من أجل المشاركة في تطوير حلول متقدمة لصناعة الألومنيوم للجيل المقبل من المركبات الكهربائية. ويركز التعاون على تحقيق الحد الأمثل من قوة المواد، وتحسين الأداء الحراري، وخفض الوزن الإجمالي للمركبات. وتعكس هذه المبادرة زيادة التركيز على الابتكار القائم على البحث لتعزيز الكفاءة في إنتاج الطاقة الكهرومغناطيسية، مما يساهم في نمو وتحديث السوق العالمية لصناعة السيارات المعدنية.
- في مارس/آذار من عام 2025، حصلت صناعات بيس على عقد متعدد السنوات بقيمة 150 مليون دولار من دولارات الولايات المتحدة مع شركة عالمية رائدة لصنع السيارات لتوريد مكونات دقيقة من الألومنيوم المميتة في محطات المركبات الكهربائية الجديدة. وهذا الاتفاق يعزز الدور المتنامي لطرح الموت في تصنيع الطاقة الكهربائية ويعزز موقف صناعات بيس كمورد رئيسي لمكونات هيكلية خفيفة الوزن. وهذا التطور من المقرر أن يدفع التقدم التكنولوجي إلى الأمام ويزيد من كفاءة الإنتاج في قطاع صب المعادن الآلية.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











