



تجزئة السوق العالمية لائتمانات المستهلكين، حسب النوع (الائتمانات المتغيرة والائتمانات غير القابلة للتغيير)، ونوع الخدمة (خدمات الائتمان والبرمجيات وخدمات دعم تكنولوجيا المعلومات)، والمقدم (البنك، والشركات المالية، واتحادات الائتمان، وشركات فينتك)، والمستعمل النهائي (الموظفون المأجورون وأصحاب الأعمال التجارية) - اتجاهات الصناعة والتنبؤات حتى عام 2033
ما هو حجم ومعدل النمو في سوق ائتمانات المستهلكين؟
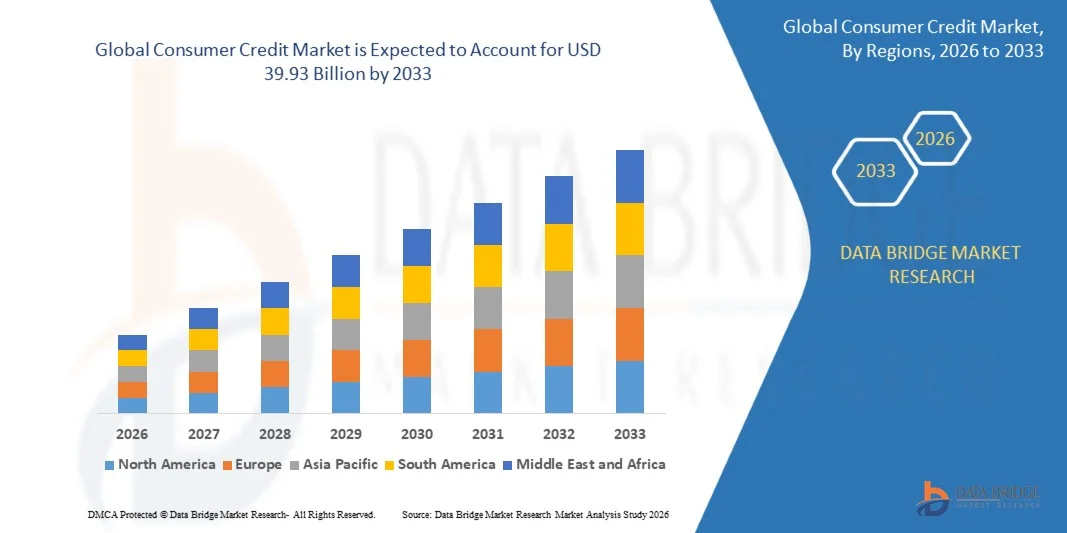
- وفقاً لتحليل بحث بحث سوق بريد البيانات، قُيِّمت سوق ائتمانات المستهلكين بقيمة14.50 مليار دولار أمريكي في عام 2025ومن المتوقع أن يتم ذلكباء - 3993 مليار دولار من دولارات الولايات المتحدة« النامية فيالنسبة المئوية لإجمالي الناتج المحلي الإجمالي من 13.50 في المائة من 2026 إلى 2033.
- وتشهد السوق نمواً مطرداً مدفوعاً بارتفاع الإنفاق الاستهلاكي، وتوسيع فرص الحصول على الخدمات المالية الرقمية، وزيادة اعتماد بطاقات الائتمان والمشتريات القائمة على أساس الرزم، وتزايد توافر منتجات الإقراض المرنة من خلال المصارف وشركات التكنولوجيا الفلينية وغيرها من المؤسسات المالية.
- والواقع أن تزايد رقمنة البنوك والمدفوعات، إلى جانب الاعتماد السريع لخدمات الشراء من الآن فصاعداً، وبرامج الإقراض البديلة، وتقييم الائتمان بقيادة منظمة العفو الدولية، يشجع المستهلكين على الحصول على الائتمان من خلال قنوات أسرع وأكثر ملاءمة. والواقع أن الإقراض الرقمي والشمول المالي الأوسع نطاقاً يعملان على زيادة توسيع فرص وصول المستهلكين إلى القروض الشخصية والائتمان الدائر وغير ذلك من المنتجات التمويلية عبر الأسواق المتقدمة والناشئة.
سوق الحجم و توقّر
- قيمة السوق العالمية (2025): مبلغ قدره 14.50 مليار
- القيمة السوقية المتوقعة (2033): 39.93 مليار
- التوقعات الـمُنبّهة CAGR (2026-2033): 13.50 في المائة
- المنطقة الرائدة في عام 2025: أمريكا الشمالية
- المنطقة: آسيا والمحيط الهادئ
ما هي أهم مَنْ يُنقِلونَ من سوق الائتمان الاستهلاكي؟
- وسيطرت أمريكا الشمالية على سوق الائتمان الاستهلاكي بأكبر حصة من الإيرادات بلغت 35.0 في المائة في عام 2025، بدعم من البنية الأساسية المالية الناضجة، وارتفاع معدل تغلغل بطاقات الائتمان، وقوة الإنفاق الاستهلاكي، ومؤسسات الإقراض الراسخة.
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع المناطق نمواً بمعدل نمو مرتفع قدره 12.15 في المائة من عام 2026 إلى عام 2033، وأن يغذيها ارتفاع مستوى الشمول المالي، وزيادة اختراق الهواتف الذكية، وسرعة اعتماد المحفظات الرقمية والائتمانات المستترة، وتوسيع نطاق الإقراض الاستهلاكي عبر الاقتصادات الناشئة.
- وقاد قطاع الائتمان غير المتنقل السوق بحصة قدرها 60 في المائة في عام 2025، مدفوعة باستخدام واسع النطاق للقروض الشخصية، والقروض الآلية، والقروض التعليمية، وغير ذلك من المنتجات التمويلية القائمة على نظام الدفع.
- فالائتمان الدائر هو أسرع أنواع النمو، ومن المتوقع أن يسجل معدلا للائتمانات المتجددة يبلغ 8 في المائة، مما يعكس الزيادة المفاجئة في اعتماد بطاقات الائتمان، وخطوط الائتمان المرنة، والحلول الرقمية للاقتراض المرتبط بالمدفوعات.
- ويهيمن قطاع الخدمات الائتمانية على فئة نوع الخدمات بحصة من الإيرادات تبلغ 56 في المائة في عام 2025، ويقودها الطلب الواسع النطاق على الإقراض الاستهلاكي، وخدمات بطاقات الائتمان، والقروض الشخصية، وغير ذلك من الحلول التمويلية.
- وكانت المصارف والشركات المالية تمثل 71.6 في المائة من حصة السوق في عام 2025، وفضلتها قواعد العملاء الواسعة، والهياكل الأساسية الراسخة للإقراض، وتوافر رأس المال القوي، وحافظات ائتمانات المستهلكين المتنوعة.
- وقطاع شركات التكنولوجيا الفينية هو فئة مقدمي الخدمات الأسرع نمواً، حيث يبلغ معدل نمو الناتج المحلي الإجمالي 10.1 في المائة، مدفوعاً بالرقمنة السريعة، ودرجات الائتمان البديلة، والتكميل الآلي، وبرامج الإقراض الأولي المتنقلة.
التقرير ذو الـنـذ والبلـغ عن
|
الصفات الأولى |
ائتمانات مفتاح الاستهلاك |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى السوقية مثل القيمة السوقية، ومعدل النمو، وأجزاء السوق، والتغطية الجغرافية، والجهات الفاعلة في السوق، وسيناريو السوق، يشمل تقرير السوق الذي أعده فريق بحوث سوق جسر البيانات تحليلا متعمقا للخبراء، وتحليلا للاستيراد/التصدير، وتحليلا للتسعير، وتحليلا لاستهلاك الإنتاج، وتحليلا للآفات. |
ما هو الاتجاه الرئيسي في سوق الائتمان الاستهلاكي؟
- ويتزايد اعتماد المقرضين المستهلكين لمنشأ الائتمان أولاً رقمياً، وللتكميل الذي تدفعه منظمة العفو الدولية للتعجيل بعمليات الموافقة، وإضفاء الطابع الشخصي على العروض، وتخفيض تكاليف التجهيز، وتوسيع فرص الوصول إلى المقترضين ذوي السوابق الائتمانية التقليدية المحدودة.
- فعلى سبيل المثال، في تشرين الثاني/نوفمبر 2025، أعلنت شركة ترو فيلز عن منصة ائتمانية تعمل بطاقة المبادرة الدولية لتحليل أكثر من 000 90 مصدر بيانات بديلة، بما في ذلك نظام إدارة الرسائل القصيرة، والبيانات المصرفية، والإشارات السلوكية، لدعم تسجيلات ائتمان بديلة والإدماج المالي.
- ويجري بصورة متزايدة إدراج البيانات البديلة المستمدة من المعاملات المصرفية، والمدفوعات من المرافق، والأنشطة المتنقلة، ومعاملات التجارة الإلكترونية، في نماذج التوليف الائتماني لتقييم المقترضين بما يتجاوز المعلومات التقليدية المستندة إلى المكاتب.
- ويتوسع أيضاً برنامج Bay Now، و Bay لاحقاً (BNPL) والائتمان المدمج مع تزايد تفضيل المستهلكين للمرونة، وإدماج التمويل من نقطة البيع مباشرة في التجارة الإلكترونية، والمدفوعات، والمنصات الرقمية - الممنوعات.
- فعلى سبيل المثال، قدر الاحتياطي الاتحادي في حزيران/يونيه 2026 أن مقدمي خدمات BNPL مصدرهم من المنتجات الائتمانية الاستهلاكية قرابة 160 مليار دولار من دولارات الولايات المتحدة، حيث يمثل ما يدفع مقابل أربعة منتجات نصف الإصدار تقريباً، مما يدل على الأهمية المتزايدة للائتمان الرقمي المرن.
- ومع تزايد الجمع بين المقرضين الاستخبارات الاصطناعية، والبيانات البديلة، والصيرفة المفتوحة، والتمويل المدمج، يُتوقع أن يظل التحويل الرقمي اتجاهاً حاسماً في الائتمان الاستهلاكي، وتحسين الملاءمة وتوسيع نطاق الوصول، مع اشتراط أطر أقوى للإقراض المسؤول وحماية المستهلك.
ما هي المحركات الرئيسية لسوق الائتمان الاستهلاكي؟
- فارتفاع الإنفاق الاستهلاكي، وزيادة الشمول المالي، وتوسيع نطاق المدفوعات الرقمية، وتزايد الطلب على التمويل الشخصي، كلها عوامل تزيد بشكل كبير الطلب على الائتمانات الاستهلاكية في جميع الاقتصادات المتقدمة النمو والاقتصادات الناشئة.
- على سبيل المثال، في مايو 2026، أفادت وزارة المالية الهندية أن القروض الشخصية نمت بنسبة 16.2% في السنة المالية 2025-26، حيث ارتفعت من 11.7% في السنة السابقة، بدعم من الطلب القوي على السيارات، والسندات المدعومة بالذهب، والائتمانات المتصلة بالإسكان.
- ويتيح التوسع السريع في الهواتف الذكية، والصيرفة الرقمية، والمنصات الفلينتكية، والتقييم الآلي للائتمان للمقرضين تقديم الموافقات بشكل أسرع والوصول إلى المستهلكين الذين قد تكون فرص وصولهم إلى القنوات المصرفية التقليدية محدودة.
- ويؤدي الاعتماد المتزايد لمبادرة BNPL وغيرها من منتجات التمويل المرنة إلى زيادة تعزيز الطلب على ائتمانات المستهلكين من خلال السماح للمستهلكين بتوزيع المدفوعات والحصول على التمويل مباشرة أثناء عمليات الشراء.
- ففي كانون الثاني/يناير 2025، على سبيل المثال، أفاد المصرف أن أكثر من خُمس المستهلكين الذين لديهم سجل ائتماني في الولايات المتحدة استخدموا المصرف في عام 2022، في حين كان أكثر من ثلاثة أخماس المقترضين من المصرف يحتفظون بقروض متعددة متزامنة من المصرف.
- ومع استمرار توسع الإنفاق الاستهلاكي، والهياكل الأساسية المالية الرقمية، واعتماد التكنولوجيا المالية، وخيارات التمويل المرنة، يُتوقع أن تؤدي هذه العوامل إلى دعم الطلب على الائتمانات الاستهلاكية ودعم تغلغل الائتمانات على نطاق أوسع عبر الأسواق الناشئة والمتقدمة.
ما هي العوامل التي تواجه نمو سوق ائتمانات المستهلكين؟
- ويمكن أن يؤدي ارتفاع مديونية المقترضين، وارتفاع أعباء السداد، وتزايد حالات عدم التقيد بالائتمانات إلى تقييد نمو الائتمان الاستهلاكي من خلال إضعاف القدرة على السداد وتشجيع المقرضين على تشديد معايير التأمين.
- ففي آب/أغسطس 2024، على سبيل المثال، أفاد البنك المركزي السويسري أن معدلات جنوح بطاقات الائتمان في الولايات المتحدة ارتفعت إلى ما يزيد على 2019 مستوى، مع حدوث أكبر الزيادات بين المستهلكين الذين تتراوح أعمارهم بين 30 و49 عاماً، مما يشير إلى زيادة ضغط السداد الذي يمكن أن يجعل المقرضين أكثر حذراً بشأن تقديم الائتمان الاستهلاكي.
- ويمكن أيضاً أن يؤدي الاعتماد السريع لمبادرة BNPL إلى زيادة مخاطر السداد والإفراط في المديونية عندما يحصل المستهلكون على قروض متعددة في وقت واحد، لا سيما في أوساط المقترضين ذوي بيانات ائتمانية أضعف وقدرة مالية محدودة.
- ويمكن أن تؤدي المتطلبات التنظيمية، والتزامات الإقراض المسؤول، ومخاطر الاحتيال، والشواغل المحيطة بخصوصية البيانات البديلة، إلى زيادة تكاليف الامتثال وزيادة تعقيد التوسع في المنتجات الائتمانية الاستهلاكية الرقمية.
- فعلى سبيل المثال، في كانون الثاني/يناير 2025، وجد المصرف المركزي لمصارف الأوراق المالية أن نحو 63 في المائة من المقترضين من المصرف الوطني للبورصة والبورصة في بليز قد قدموا قروضاً متزامنة متعددة، في حين اقترضت 33 في المائة منهم من مقرضين متعددين من المصرف، مما يبرز خطر الإفراط في التوسع في الاستهلاك والإجهاد في السداد مع توسع الائتمان الرقمي المرن.
- ومع استمرار ضغوط ديون الأسر المعيشية، ومخاطر الانحراف، وتراكم القروض، والشواغل المتعلقة بالاحتيال، والتدقيق التنظيمي في تحدي المقرضين، سيظل من الأمور الأساسية لتحقيق نمو مستدام في أسواق الائتمان الاستهلاكي، وتعزيز التأمين، والشفافية في التسعير، والإقراض المسؤول، والإدارة الفعالة للمخاطر الائتمانية.
كيف يتم ترتيب سوق ائتمانات المستهلكين؟
ويقسم سوق الائتمان الاستهلاكي على أساس النوع ونوع الخدمة والمقدم والمستعمل النهائي.
- نوع
وعلى أساس النوع، فإن سوق الائتمان الاستهلاكي مقسمة إلى ائتمانات دائرية وائتمانات غير قابلة للتحويل، وسيطر قطاع الائتمان غير المتنقل على السوق بحصة تقدر بـ 60 في المائة في عام 2025، وذلك بسبب الاستخدام الواسع النطاق للقروض الشخصية، وقروض السيارات، والقروض التعليمية، وغير ذلك من المنتجات التمويلية القائمة على الرهونات. فالائتمانات غير المجزأة تزود المستهلكين بجداول سداد يمكن التنبؤ بها وشروط اقتراض ثابتة، مما يجعلها مناسبة لتمويل المشتريات الكبيرة والنفقات المخططة. وتقدم المصارف والمؤسسات المالية على نطاق واسع منتجات قائمة على نظام الدفع لأنها توفر سدادا منظما وتقييما أوضح لمخاطر الائتمان. وتدعم زيادة الطلب الاستهلاكي على تمويل المركبات، والتعليم، والنفقات المتصلة بالمنزل، والقروض الشخصية الطلب على هذا النوع من الائتمان.
ومن المتوقع أن يسجل قطاع الائتمان الدائر أسرع نمو في سجل الائتمان الكلي البالغ 8.0 في المائة خلال الفترة المتوقعة، وذلك بسبب زيادة اعتماد بطاقات الائتمان، وخطوط الائتمان المرنة، والحلول المتعلقة بالاقتراض المرتبط بالمدفوعات الرقمية. فالائتمان الدائر يسمح للمستهلكين بالوصول مراراً وتكراراً إلى الائتمان المتاح دون تقديم طلب للحصول على قرض جديد بعد كل سداد. ويؤدي نمو نشاط التجارة الإلكترونية والمدفوعات الرقمية إلى زيادة سهولة وتواتر استخدام الائتمان الدائر. كما تعمل المؤسسات المالية على إدخال المكافآت، والمنتجات الائتمانية الشخصية، وخيارات السداد المرنة لتشجيع تبني المستهلك. وزيادة دمج المرافق الائتمانية مع المصارف المتنقلة والمحفظات الرقمية إلى زيادة تحسين إمكانية الوصول. ويؤدي التوسع في الائتمان المدمج وخيارات الدفع المرنة إلى خلق طلب إضافي على الاقتراض الدائر.
- نوع الخدمة
وعلى أساس نوع الخدمات، فإن سوق الائتمان الاستهلاكي مقسمة إلى خدمات ائتمانية وبرامجيات وخدمات دعم تكنولوجيا المعلومات، واستحوذ قطاع خدمات الائتمان على السوق بحصة تقدر بـ 56.0 في المائة في عام 2025، يدعمه طلب واسع النطاق على إقراض المستهلكين، وخدمات بطاقات الائتمان، والقروض الشخصية، وغير ذلك من الحلول التمويلية. وتشكل خدمات الائتمان جوهر النظام الإيكولوجي لائتمان المستهلكين بتمكين الأفراد من الحصول على التمويل لعمليات الشراء، والطوارئ، والتعليم، والسيارات، وغيرها من النفقات. وتقوم المصارف، وشركات التمويل، ومقرضي التكنولوجيا النفاثة باستمرار بتوسيع حافظات ائتماناتهم الاستهلاكية لاستيعاب الطلب على الاقتراض. وتؤدي زيادة الإدماج المالي إلى زيادة عدد الأفراد في نظم الائتمان الرسمية. كما تؤدي عمليات التطبيق الرقمي والموافقة أيضاً إلى جعل خدمات الائتمان أسرع وأيسر منالاً.
ومن المتوقع أن يشهد قطاع خدمات دعم البرامج وتكنولوجيا المعلومات أسرع نمو في إطار نظام سجل المعاملات المركزي بنسبة 13.5 في المائة خلال الفترة المتوقعة، وذلك بسبب زيادة رقمنة منشأ الائتمان، والتأمين، والخدمات، وإدارة المخاطر. ويستثمر المقرضون في برامجيات متقدمة في تسجيل الجدارة الائتمانية الآلية، والكشف عن الاحتيال، وتجهيز القروض، واستيعاب العملاء. ويجري على نحو متزايد إدماج الاستخبارات الاصطناعية والتعلم الآلي في برامج الإقراض لتحليل أحجام كبيرة من البيانات الاستهلاكية. وتعمل البنية التحتية القائمة على السحب على تمكين المؤسسات المالية من توسيع نطاق عمليات الإقراض الرقمي مع الحد من تعقيد نشر التكنولوجيا. كما تعمل التحليلات الآنية وعمليات صنع القرار الآلية على تحسين سرعة ودقة عمليات الموافقة على الائتمان. وتتزايد المتطلبات التنظيمية على تشجيع المقرضين على تعزيز الامتثال وإدارة المخاطر القائمة على التكنولوجيا.
- مقدم من مقدم
وعلى أساس مقدم القروض، فإن سوق الائتمان الاستهلاكي مقسمة إلى مصارف وشركات مالية واتحادات ائتمانية وشركات في مجال التكنولوجيا الفائقة، وتهيمن المصارف والشركات المالية على السوق بحصة تقدر بـ 71.6 في المائة في عام 2025، تدعمها قواعد واسعة من العملاء، وهياكل أساسية راسخة للإقراض، وتوافر قوي لرأس المال، وحافظات ائتمانات استهلاكية متنوعة، وتوفر المصارف وشركات التمويل مجموعة واسعة من المنتجات، بما في ذلك بطاقات الائتمان، والقروض الشخصية، والقروض الآلية، وخطوط الائتمان. وتمكن علاقاتها الراسخة مع المستهلكين المقرضين من استخدام المعلومات المالية الموجودة لتقييم الائتمان والعروض الشخصية. كما أن الأطر التنظيمية ونظم إدارة المخاطر القائمة تعزز ثقة المستهلكين في المقرضين التقليديين. ويتيح الاعتماد المتزايد للمصارف الرقمية لمقدمي الخدمات الثابتين تقديم الائتمان الاستهلاكي من خلال القنوات المحمولة والإلكترونية.
ومن المتوقع أن يسجل قطاع الشركات العاملة في مجال التكنولوجيا المالية أسرع نمو في إطار سجل المعاملات النقدية الإجمالية بنسبة 10.1 في المائة خلال الفترة المتوقعة، مدفوعة بالرقمنة السريعة، ودرجات الائتمان البديلة، والتكميل الآلي، ومنصات الإقراض الأولى المتنقلة. وبوسع المقرضين في مجال التكنولوجيا المالية أن يقدموا قرارات قرض أسرع باستخدام الاستخبارات الصناعية، والتعلم الآلي، والبيانات الاستهلاكية البديلة. وتؤدي نماذجهم الرقمية الأولى إلى الحد من الاعتماد على الفروع المادية وتبسيط عملية تقديم الطلبات للمستهلكين. كما تعمل شركات التكنولوجيا المالية على توسيع فرص الحصول على الائتمان بين المستهلكين الشباب والأفراد ذوي التاريخ الائتماني التقليدي المحدود. والواقع أن حلول الإقراض الموثق وتسويات الشراء الآن تعمل على خلق فرص إضافية لمقدمي الخدمات المالية عبر التجارة الإلكترونية والنظم الإيكولوجية للمدفوعات الرقمية. كما تعمل الشراكات بين شركات التكنولوجيا المالية والمؤسسات المالية التقليدية على زيادة توسيع نطاق قدرات التوزيع والتمويل.
- هذا
وعلى أساس المستخدم النهائي، فإن سوق الائتمان الاستهلاكي مقسمة إلى مستخدمين ومالكين للأعمال التجارية، وقد هيمنة قطاع العاملين المأجورين على السوق في عام 2025 بحصة سوقية تبلغ 65.0 في المائة، تدعمها تدفقات دخل مستقرة تحسن قدرة المقترضين على السداد والجدارة الائتمانية. وعادة ما يستخدم المستهلكون المُرَابطون القروض الشخصية، وبطاقات الائتمان، وقروض السيارات، وغيرها من المنتجات التمويلية لتلبية نفقات الأسر المعيشية والنفقات المتصلة بأسلوب الحياة. كما يسمح الدخل المنتظم للمؤسسات المالية بتقييم القدرة على السداد بسهولة أكبر من خلال سجلات المرتبات والعمالة. كما أن زيادة فرص الحصول على الخدمات المصرفية الرقمية والخدمات المالية المرتبطة بكشوف المرتبات تزيد من تحسين توافر الائتمان للعمال المأجورين. كما يدعم الإنفاق الاستهلاكي المتزايد على السيارات والتعليم والنفقات المتصلة بالإسكان والسفر والسلع الاستهلاكية الطلب على الاقتراض داخل هذه المجموعة.
ومن المتوقع أن يشهد قطاع أصحاب الأعمال أسرع نمو في إطار سجل المعاملات النقدية الإجمالية بنسبة 8.0 في المائة خلال الفترة المتوقعة، مدعومة بزيادة الطلب على التمويل المرن بين منظمي المشاريع والمستهلكين الذين يعملون لحسابهم الخاص. وقد يستخدم أصحاب الأعمال منتجات الائتمان الاستهلاكي لإدارة السيولة الشخصية، ونفقات الأسر المعيشية، والاحتياجات المالية القصيرة الأجل إلى جانب احتياجات التدفقات النقدية المرتبطة بالأعمال التجارية. وأدى التوسع في المقرضين الرقميين إلى تحسين فرص الحصول على التمويل لأصحاب المشاريع الذين قد تكون فرص حصولهم على الخدمات المصرفية التقليدية محدودة. ويساعد التقييم البديل للائتمان باستخدام تاريخ المعاملات والبيانات المالية الرقمية أيضاً المقرضين على تقييم المقترضين الذين يعملون لحسابهم الخاص. كما يعمل نمو تنظيم المشاريع والتوسع في الأعمال التجارية الصغيرة والصغرى على زيادة عدد المستهلكين الذين يحتاجون إلى حلول تمويل مرنة. ويقوم منصات Fintech بإدخال منتجات إقراض مصممة حسب الطلب وتعجيل عمليات الموافقة الرقمية لخدمة هذه المجموعة من العملاء.
:: ما هي المنطقة التي تملك أكبر حصة من سوق ائتمانات المستهلكين؟
- وسيطرت أمريكا الشمالية على سوق الائتمان الاستهلاكي بأكبر حصة من الإيرادات بلغت 35.0 في المائة في عام 2025، بدعم من البنية الأساسية المالية الناضجة، وارتفاع معدل تغلغل بطاقات الائتمان، وقوة الإنفاق الاستهلاكي، ومؤسسات الإقراض الراسخة.
- وتستفيد المنطقة أيضاً من تبني برامج الإقراض الرقمية على نطاق واسع، والمنتجات الائتمانية المرنة، وخدمات BNPL، جنباً إلى جنب مع الإبداع المستمر في مجال تقييم الجدارة الائتمانية وتكنولوجيات الإقراض. ولا تزال المشاركة القوية من جانب البنوك وشركات التكنولوجيا المالية وغيرها من المؤسسات المالية تعزز الدور القيادي الذي تلعبه أميركا الشمالية في سوق الائتمان الاستهلاكي العالمي.
سوق ائتمانات المستهلكين في الولايات المتحدة
الواقع أن سوق الائتمان الاستهلاكي في الولايات المتحدة تشهد نمواً قوياً بسبب ارتفاع الإنفاق الاستهلاكي، وانتشار استخدام بطاقات الائتمان، وزيادة تبني منصات الإقراض الرقمية. والواقع أن النظام الإيكولوجي المصرفي الناضج في البلاد، إلى جانب تزايد توافر القروض الشخصية، وخدمات بنك بليز الوطني، وغير ذلك من المنتجات الائتمانية المرنة، يقود الطلب عبر قطاعات استهلاكية متنوعة. وبالإضافة إلى ذلك، فإن زيادة التكامل بين تقييم الائتمان الذي تعمل به مؤسسة العفو الدولية، والبيانات البديلة، وتكنولوجيات التأمين الرقمي، تعمل على دعم قرارات الائتمان الأسرع وتوسيع نطاق الوصول إلى التمويل الاستهلاكي.
سوق ائتمانات المستهلكين في آسيا والمحيط الهادئ
ومن المتوقع أن تشهد سوق الائتمان الاستهلاكي في آسيا والمحيط الهادئ نمواً سريعاً، مدفوعاً بارتفاع مستوى الشمول المالي، وتوسيع نطاق النظم الإيكولوجية للمدفوعات الرقمية، وزيادة اعتماد الإقراض القائم على الهاتف النقال عبر بلدان مثل الصين والهند واليابان. والواقع أن الطلب المتزايد على القروض الشخصية، وبطاقات الائتمان، وخدمات BNPL، وغير ذلك من منتجات الائتمان الرقمي، يدعم توسع الأسواق الإقليمية. وبالإضافة إلى ذلك، فإن الاستخدام المتزايد لبرامج Fintech، وشهادات الائتمان البديلة، والخدمات المصرفية الرقمية تعمل على تحسين فرص الحصول على التمويل وتسريع اعتماد الائتمان الاستهلاكي في مختلف أنحاء المنطقة.
اليابان سوق ائتمانات المستهلكين
الواقع أن سوق الائتمان الاستهلاكي في اليابان تشهد نمواً ثابتاً بسبب ارتفاع تبني الخدمات المالية الرقمية، وتوسيع أنظمة الدفع بلا نقود، وزيادة الطلب على الحلول المالية الاستهلاكية المناسبة. فبروز البنوك وشركات فينك وغيرها من المؤسسات المالية تعتمد بشكل متزايد منصات الإقراض الرقمي وتكنولوجيات تقييم الائتمان المتقدمة لتحسين وصول العملاء إلى الأسواق وكفاءة الإقراض. فضلاً عن ذلك فإن التكامل المتزايد بين المدفوعات المتنقلة، والأعمال المصرفية على شبكة الإنترنت، وتقييم الائتمان القائم على البيانات، يساهم بقدر أكبر في تطوير سوق الائتمان الاستهلاكي في اليابان.
الصين سوق ائتمانات المستهلكين
الواقع أن سوق الائتمان الاستهلاكي في الصين تنمو بسرعة مدفوعة بتوسيع نطاق الخدمات المالية الرقمية، وارتفاع الإنفاق الاستهلاكي، وزيادة تبني برامج الإقراض على الإنترنت. والواقع أن الاستخدام المتزايد للمدفوعات المتنقلة، والمحفظات الرقمية، والحلول الائتمانية القائمة على التكنولوجيا الفلينية عبر تطبيقات تجارة التجزئة والتجارة الإلكترونية يعمل بشكل كبير على تعزيز الطلب على الأسواق. وبالإضافة إلى ذلك، فإن زيادة التكامل بين الاستخبارات الاصطناعية، والبيانات البديلة، والتقييم الائتماني الآلي تعمل على تحسين كفاءة الإقراض وتوسيع نطاق الوصول إلى التمويل الاستهلاكي، وجعل الصين واحدة من أسواق النمو الرئيسية لائتمان المستهلك على المستوى العالمي.
المملكة المتحدة، سوق ائتمانات المستهلكين
إن سوق الائتمان الاستهلاكي في المملكة المتحدة تشهد نمواً مطرداً، مدعوماً بزيادة تبني البنوك الرقمية، وبطاقات الائتمان، والقروض الشخصية، والحلول المرنة للمدفوعات. والواقع أن زيادة الاستثمارات في البنية الأساسية للتكنولوجيا، والطلب المتزايد على التمويل الميسر والميسر رقمياً، تساهم في نمو السوق. وعلاوة على ذلك، فإن تكامل تقييم الائتمان الذي تقوده وكالة العفو الدولية، والتأمين الآلي، والتكنولوجيات المصرفية المفتوحة يعمل على تحسين كفاءة الإقراض والوصول إلى العملاء، وجعل المملكة المتحدة مركزاً رئيسياً للابتكار في صناعة الائتمان الاستهلاكي.
ألمانيا سوق ائتمانات المستهلكين
الواقع أن سوق الائتمان الاستهلاكي في ألمانيا آخذة في التوسع بشكل مطرد بسبب البنية الأساسية المصرفية المتطورة في البلاد، وتزايد تبني الخدمات المالية الرقمية، وتزايد الطلب على الحلول المرنة لتمويل المستهلك. فالمصارف وشركات التكنولوجيا المالية ومقدمي الخدمات المالية يستخدمون بشكل متزايد منصات الإقراض الرقمي، وتقييم الائتمان الآلي، والتكنولوجيات القائمة على البيانات لتحسين عمليات الإقراض وتجارب العملاء. والواقع أن التقدم المستمر في المدفوعات الرقمية، والصيرفة المفتوحة، والتقييم الائتماني الذي تعتمد عليه وكالة العفو الدولية، إلى جانب التأكيد القوي على الخدمات المالية الآمنة، يزيد من دفع نمو السوق في ألمانيا.
ما هي الشركات الكبرى في سوق الائتمان الاستهلاكي؟
وتقود صناعة الائتمان الاستهلاكي في المقام الأول شركات راسخة، من بينها:
- JPMrgan Chas & Co)الولايات المتحدة الأمريكية(
- شركة ComB مصرف Com مصرف أمريكا)الولايات المتحدة الأمريكية(
- Citigrogg Inc.)الولايات المتحدة الأمريكية(
- شركة ويلز Fargo & Compa)الولايات المتحدة الأمريكية(
- خدمات واحدة، ر ر ر م)الولايات المتحدة الأمريكية(
- شركة Amer الأمريكية Exprup (الولايات المتحدة الأمريكية)
- مصرف الولايات المتحدة (الولايات المتحدة الأمريكية)
- (الولايات المتحدة)
- المؤسسة المالية (الولايات المتحدة الأمريكية)
- (الولايات المتحدة الأمريكية)
- Ally Financial Inc. (الولايات المتحدة)
- (الولايات المتحدة الأمريكية)
- (الولايات المتحدة الأمريكية)
- شركة PayPal Hingdings, In Inc. (الولايات المتحدة)
- شركة LendingClub Corporation (الولايات المتحدة الأمريكية)
- شركة OMAin Hingdings In Inc. (الولايات المتحدة)
- مرق (المملكة المتحدة)
- HSBC القابضات Plc (المملكة المتحدة)
- مجموعة لويدز المصرفية (المملكة المتحدة)
- مصرف كلارنا (السويد)
ما هي التطورات الأخيرة في سوق ائتمانات المستهلكين؟
- في سبتمبر/أيلول 2025، أعلن المركز عن إطلاق بطاقة ائتمان جديدة تحمل اسماً مشتركاً بالشراكة مع بنك إندوس إند وروبياي، بما في ذلك بطاقة مطلية بالذهب بقسط 18 قيراطاً للمستعملين المختارين. ويبين هذا الإطلاق التكامل المتزايد بين منصات Fintech والمصارف القائمة وشبكات البطاقات لتطوير منتجات ائتمانية استهلاكية متمايزة.
- في يونيو/حزيران من عام 2025، أطلقت مجموعة المواطنين المالية مجموعة جديدة من بطاقات الائتمان بالبطاقة الرئيسية مصممة لتزويد العملاء بقدر أكبر من الاختيار بين مختلف احتياجات الإنفاق والاحتياجات المالية. وكانت الحافظة الجديدة متمحورة حول البساطة، والاستقرار المالي، والمكافآت التي تركز على العملاء، وتعزيز عرض المواطنين لبطاقات الائتمان الاستهلاكي، والبرهنة على استمرار الإبداع في منتجات الائتمان الدائر التقليدية.
- في أغسطس/آب من عام 2025، أقام بنك مهاراشترا شراكة مع شركة SBIBA Card لإطلاق حافظة جديدة للبطاقات الائتمانية تحمل اسماً مشتركاً، تتألف من ثلاثة متغيرات مصممة لتزويد العملاء بمكافآت ومزايا تسوقية مختلفة. ويوسع هذا الإطلاق عروض بطاقات الائتمان الاستهلاكية التي تقدمها البنوك ويعزز توافر المنتجات الائتمانية ذات العلامات المشتركة عبر قطاعات متعددة من العملاء.
- في أكتوبر/تشرين الأول 2024، وسعت شركة آبل شركة Apple Pay بإضافة كلارا كخيار Bay Now, Bay Tarich، مما سمح للمستهلكين المؤهلين بتقسيم المشتريات إلى أربعة أقساط خالية من الفوائد. وجاء هذا التطور عقب إضافة شركة Afrost إلى شركة Apple Bay وتوسيع نطاق الوصول إلى التمويل الاستهلاكي القائم على BNPL من خلال نظام إيكولوجي رئيسي للمدفوعات الرقمية.
- في يونيو/حزيران 2022، أطلقت شركة غابة برنامج بطاقات ائتمانية جديد في شراكة مع باركليس و ماستركارد كجزء من برنامجها للمكافآت. وقد أدخل البرنامج فوائد جديدة لبطاقات الائتمان الاستهلاكية المرتبطة بالنظام الإيكولوجي لولاية تاجر التجزئة، وتضمن مكوناً ذا تأثير اجتماعي يسمح للأعضاء بالتبرع بنقاط المكافآت لأسباب مختارة.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











