


تجزئة سوق عدوى كوفيد-19 العالمية، حسب النوع (أوميكرون، دلتا، جاما، وبيتا، ألفا)، العلاج (الأدوية، اللقاحات ، وغيرها)، التشخيص (اختبار المسحة، اختبار الأجسام المضادة، وغيرها)، أشكال الجرعات (كبسولات، أقراص ، حقن، وغيرها)، طرق الإعطاء (عن طريق الفم، عن طريق الحقن، وغيرها)، المستخدمون النهائيون (المستشفيات، العيادات المتخصصة، الرعاية المنزلية، وغيرها)، قنوات التوزيع (صيدليات المستشفيات، صيدليات التجزئة، الصيدليات الإلكترونية، وغيرها) - اتجاهات الصناعة والتوقعات حتى عام 2032
ما هو حجم و معدل النمو في حالة الإصابة بمتلازمة COVID-19؟
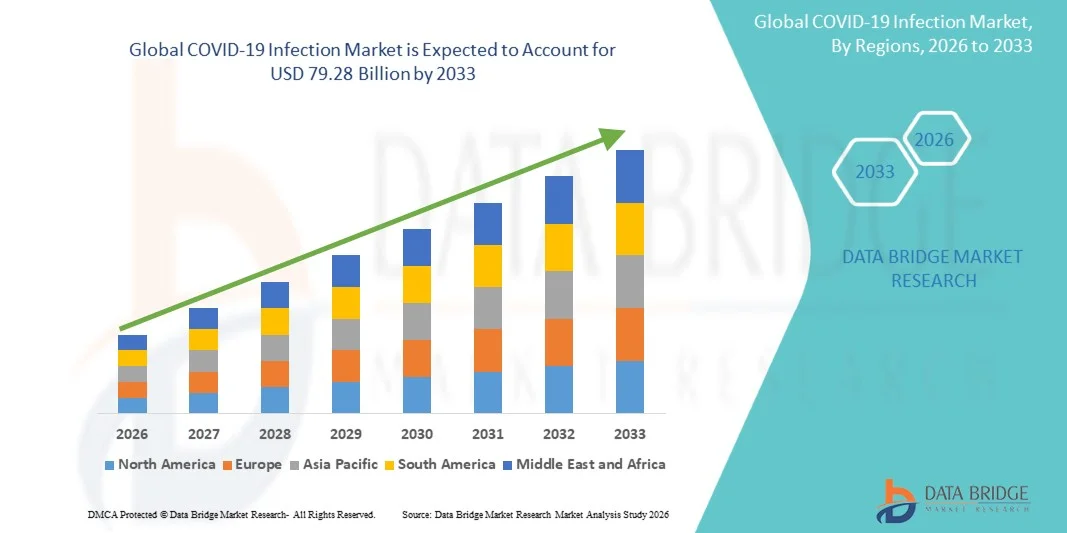
- حسب بيانات قاعدة البيانات وقدرت قيمة حجم سوق سوق العدوى بنسبــة30.25 مليار دولار أمريكي في عام 2025ومن المتوقع أن يتم ذلكالمبلغ الذي قدره 000 2033, ماالنسبة المئوية المئويةخلال الفترة التي
- ومما يغذي نمو السوق إلى حد كبير الطلب المتزايد على أدوات تشخيص فعالة، وحلول علاجية، وتدابير الرعاية الصحية الوقائية من أجل إدارة العدوى في إطار مؤتمر COVID-19، مما يؤدي إلى زيادة رقمنة الرعاية الصحية وتحسين رصد الأمراض عبر المستشفيات والمختبرات وأماكن الرعاية المنزلية.
- وعلاوة على ذلك، فإن زيادة الوعي بالصحة العامة، وتزايد الطلب على الاختبارات السريعة والدقيقة، واستمرار الحاجة إلى اللقاحات والعلاجات المضادة للفيروسات وحلول مكافحة العدوى، تعمل حالياً على جعل إدارة الإصابة بمتلازمة COVID-19 عنصراً حاسماً من عناصر نظم الرعاية الصحية الحديثة. وهذه العوامل المتقاربة تعجل من استيعاب حلول الإصابة بمتلازمة نقص المناعة المكتسب (COVID-19)، وبالتالي تعزز بشكل كبير نمو الصناعة.
سوق الحجم و توقّر
- قيمة السوق العالمية (25):30.25 بليون
- القيمة السوقية المتوقعة (2033):9-28 مليار
- التنبؤات المتوقعة لـ CAGR (2026-2033):12.80%
طرق COVID-19 العدوى؟
- حلول الإصابة بمتلازمة نقص المناعة المكتسب (COVID-19)، بما في ذلك اختبارات التشخيص واللقاحات والعلاجات المضادة للفيروسات والعلاجات المضادة للفيروسات وأدوات الرصد ومنتجات الوقاية من العدوى، لا تزال عناصر حيوية في نظم الرعاية الصحية الحديثة عبر المستشفيات والمختبرات والعيادات وأماكن الرعاية المنزلية نظراً لدورها الحاسم في الكشف عن الأمراض والعلاج والمراقبة والتأهب لتفشيها
- ويغذي الطلب المتزايد على حلول الإصابة بمتلازمة نقص المناعة البشرية/متلازمة نقص المناعة المكتسب (COVID-19) أساسا استمرار مراقبة المتغيرات الناشئة، وزيادة التركيز على التأهب للصحة العامة، وزيادة اعتماد تكنولوجيات التشخيص السريع، وزيادة الطلب على اللقاحات المعززة، والعقاقير المضادة للفيروسات العكوسة، والنظم المتكاملة لإدارة العدوى.
- أمريكا الشماليةسوق العدوى بسرطان علاج فيروس الايدزبأكبر حصة من الإيرادات تبلغ حوالي 39.6 في المائة في عام 2025، وهي تتميز بالهياكل الأساسية المتقدمة للرعاية الصحية، وبإنفاق حكومي قوي في مجال الرعاية الصحية، وبقدرة اختبارية واسعة، وبوجود شركات صيدلانية وتشخيصية رائدة، مع قيام الولايات المتحدة بحصر طلب كبير على جميع التشخيصات والعلاجات وبرامج التحصين
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع المناطق نمواً في سوق الإصابة باللقاحات في إطار اتفاقية COVID-19 خلال الفترة المتوقعة بسبب توسيع البنية التحتية للرعاية الصحية، والقاعدة السكانية الكبيرة، وزيادة الاستثمارات الحكومية في مراقبة الأمراض، وارتفاع القدرة المحلية على تصنيع اللقاحات، وتزايد الطلب على حلول الاختبار السريع في جميع أنحاء الصين والهند واليابان وجنوب شرق آسيا.
- وقد استأثرت شريحة اختبار المسحة بأكبر حصة من إيرادات السوق بلغت 61.2 في المائة في عام 2025، مدفوعة باستخدام واسع الانتشار في سجل مبيدات الآفات واختبارات المُضادة السريعة في جميع أنحاء العالم.
التقرير عن نطاق الاتفاقية
|
الصفات الأولى |
COVID-19 - أثر الأثر على الأسواق الرئيسية |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
|
ما هو الاتجاه الرئيسي في إصابة COVID-19؟
"تحسين مراقبة الأمراض عن طريق الإدماج وتكنولوجيات الصحة الرقمية"
- ومن الاتجاهات الهامة والمتسارعة في سوق العدوى العالمية في إطار مؤتمر القمة العالمي لمكافحة التصحر 19 تزايد التكامل بين الاستخبارات الصناعية، والتشخيصات الرقمية، وتكنولوجيات الرعاية الصحية في المناطق النائية لتحسين مراقبة الأمراض، والكشف المبكر، وإدارة المرضى.
- ويتزايد استخدام التحليلات التي تعمل بقوى متوسطة القوة في التنبؤ بأنماط التفشي، وتحديد الفئات السكانية المعرضة لمخاطر عالية، وتخصيص موارد الرعاية الصحية على النحو الأمثل
- فعلى سبيل المثال، استخدمت منظمات مثل بلودوت وHalthMap أدوات مراقبة تستند إلى مبادرة العفو الدولية للكشف عن مجموعات الالتهاب الرئوي غير العادي وتتبع أنماط الانتشار الأولى التي اتبعتها منظمة COVID-19
- كما أن اعتماد التشخيصات الجزيئية السريعة ومجموعات أدوات الاختبار في المنزل يؤدي أيضاً إلى تحويل اكتشاف العدوى عن طريق التمكين من التعرف بشكل أسرع على الحالات الإيجابية والحد من الاعتماد على المختبرات المركزية.
- وهناك اتجاه رئيسي آخر يتمثل في تزايد استخدام التطبيب عن بعد وحلول رصد المرضى عن بعد، مما يسمح للأفراد المصابين بالحصول على المشورة الطبية وتتبع الأعراض أثناء وجودهم في منازلهم. على سبيل المثال، قامت المستشفيات في مختلف أنحاء الولايات المتحدة وأوروبا وآسيا بتوسيع منصات الرعاية الافتراضية COVID-19 لرصد مستويات الأكسجين والتقدم في التعافي عن بعد.
- وبالإضافة إلى ذلك، تقوم شهادات التلقيح الرقمي، ونظم تتبع الاتصالات، وقواعد بيانات الرعاية الصحية المتكاملة بتحسين إدارة الأوبئة عن طريق تمكين الاستجابات المنسقة عبر الحكومات والمستشفيات ووكالات الصحة العامة
- وهذا التحول نحو نظم الرعاية الصحية الذكية والمرتبطة والوقائية هو إعادة تشكيل جذرية لإدارة الأمراض المعدية وتعزيز التأهب لتفشي الأمراض في المستقبل
سوق العدوى
سائق
“خطر التعرض للإصابات واستمرار الطلب على التشخيصات واللقاحات والعلاجات”
- ولا يزال استمرار انتشار متغيرات COVID-19، والتفشي الموسمي، وموجات العدوى المتكررة، يشكل عاملاً رئيسياً في سوق العدوى في COVID-19، مما يؤدي إلى استمرار الطلب على التشخيصات واللقاحات والعلاجات المضادة للفيروسات وخدمات الرعاية الصحية.
- زيادة برامج التحصين الحكومية وحملات حملات الجرعات المعززة لدعم الطلب على الأسواق على الصعيد العالمي
- على سبيل المثال، بلدان مثل الولايات المتحدة والهند والمملكة المتحدة واليابان تواصل برامج التلقيح المعززة المستهدفة للمسنين والسكان المناعة
- كما أن زيادة الوعي فيما يتعلق بصحة الجهاز التنفسي، والاختبارات المبكرة، والرعاية الوقائية قد شجعت أيضا على زيادة استخدام مجموعات أدوات الاختبار المنزلي، وخدمات الاستشارة عن بعد، والأدوية المضادة للفيروسات.
- وعلاوة على ذلك، فإن توسيع الهياكل الأساسية للرعاية الصحية، وتخزين الإمدادات الطبية الطارئة، والاستثمارات بين القطاعين العام والخاص في التأهب لمواجهة الأوبئة تسهم في نمو السوق.
- ومن المتوقع أن تؤدي الحاجة المتزايدة إلى نظم الاستجابة السريعة إزاء المتغيرات الناشئة وتفشي فيروسات الأكرونا مستقبلا إلى الحفاظ على الطلب المطرد على الصناعة خلال الفترة المتوقعة
التعرّض/التحديي
"الطلب على الطوارئ والحصول على الرعاية الصحية العالمية غير المتكافئ"
- ومن بين التحديات الرئيسية التي تحد من سوق الإصابة بمتلازمة نقص المناعة البشرية في عام 19 كوفد - 19 الانخفاض في الطلب على مستوى الطوارئ على مجموعات أدوات الاختبار واللقاحات والعلاجات في المستشفيات، حيث انخفضت حدة العدوى في العديد من المناطق.
- استمرار عدم تكافؤ فرص الحصول على الرعاية الصحية والتغطية الأقل بالتحصين في المناطق المنخفضة الدخل في الحد من دخول الأسواق بشكل متسق
- فعلى سبيل المثال، شهدت عدة بلدان في أفريقيا جنوب الصحراء الكبرى وفي أسواق آسيا المنخفضة الدخل بطءاً في استيعاب الجرعات المعززة بسبب القيود المتعلقة بالعرض والتمويل واللوجستيات.
- كما أن حالات الإجهاد العام، والتردد في استخدام اللقاحات، وانخفاض الرغبة في الخضوع لاختبارات روتينية، قد أثرت سلباً أيضاً على الطلب المتكرر على المنتجات والخدمات ذات الصلة بمركبات COVID
- وبالإضافة إلى ذلك، أدى ضغط الأسعار، والمخزونات الزائدة، وعقود المشتريات الحكومية المخفضة وعقود المشتريات الحكومية المخفضة إلى نشوء تحديات في مجال الإيرادات بالنسبة للعديد من صانعي التشخيص واللقاحات
- والتغلب على هذه الحواجز من خلال الوصول العادل إلى الرعاية الصحية، وتحسين حملات التوعية، والمنتجات المتغيِّرة المكيفة، والاستراتيجيات الطويلة الأجل للتأهب للمرض المعدِّي ستكون أساسية لاستمرار استقرار السوق
كيف تمّت عملية الإصابة بـ 19 COVID؟
ويتم تقسيم السوق على أساس النوع، والعلاج، والتشخيص، وأشكال الجرعة، ومسار الإدارة، والمستعملين النهائيين، وقناة التوزيع.
• حسب النوع
وعلى أساس النوع، فإن سوق الإصابة COVID-19 قد انقسمت إلى أوميكرون، والدلتا، وغاما، وبيتا، وألفا. وسيطر قطاع Omicron على أكبر حصة من إيرادات السوق قدرها 44.6 في المائة في عام 2025، مدفوعة بارتفاع إمكانية انتقاله إلى حد كبير واستمراره في مختلف المناطق العالمية من خلال موجات متعددة شبه متغيرة. وظلت المستوصفات أكثر أنواع السلالات المبلغ عنها انتشارا في العديد من البلدان، مما أدى إلى استمرار الطلب على مجموعات الاختبار، واللقاحات، والأدوية المضادة للفيروسات، وخدمات الرعاية الصحية. وواصلت وكالات الصحة العامة برامج المراقبة البديلة التي تركز بشدة على أوميكرون بسبب دورة الطفرة السريعة. واستفاد القطاع أيضا من زيادة حملات التحصين المعززة المصممة لمعالجة الثغرات المتعلقة بالحصانة المتصلة بالأومكرون. وقد ظلت المستشفيات والعيادات تواصل إدارة الارتفاعات الموسمية المتكررة المرتبطة بالتهابات الأوميكرون. كما ازداد الطلب على التشخيصات المنزلية والمشاورات المتعلقة بالصحة عن بعد خلال فترات التفشي. كما زاد الطلب على التشخيصات المنزلية والمشاورات عن بعد أثناء فترات التفشي. وقد استثمرت الشركات الصيدلانية في اللقاحات المستكملة والحلول العلاجية المستهدفة للالتهابات المتصلة بالأوميكون. كما دعمت معدلات التجدد المرتفعة الأهمية التجارية لهذا القطاع. كما أفادت الاقتصادات الناشئة عن وجود أحجام قوية في
ومن المتوقع أن يشهد قطاع الدلتا أسرع معدل نمو يبلغ 8.7 في المائة من عام 2026 إلى عام 2033، مدعوماً بزيادة الدراسات السريرية بأثر رجعي، وبتخطيط التأهب المتجدد لمختلف المتغيرات الشديدة. وما زالت الدلتا ذات أهمية سريرية بسبب ارتباطها الأقوى بالمضاعفات الاستشفائية والتنفسية. وتواصل الحكومات ووكالات الرعاية الصحية رصد الطفرات الشبيهة بالدلتا من خلال شبكات مراقبة الجينوم. ويدعم الطلب المتزايد على تكديس مضادات الفيروسات والحلول العلاجية في حالات الطوارئ النمو في المستقبل. وتدرس شركات الأدوية العلاجات الشاملة للمتغيرات الفعالة ضد سلالات الدلتا. ويقوم الباحثون أيضاً بتقييم الاستجابات الطويلة الأجل للحصانة بين المرضى المصابين سابقاً. ويساهم الطلب على التركيبات المعززة التي توفر حماية واسعة النطاق للأطياف في توقعات القطاع. وتعمل عدة بلدان على تعزيز استراتيجيات التأهب لمواجهة تفشي الأمراض استناداً إلى تعلم الرعاية الصحية في عصر الدلتا. وتدعم زيادة الاستثمارات في الاستعداد للمستشفيات هذا القطاع بشكل غير مباشر. كما يضيف التعاون الأكاديمي في مجال التنبؤ بالطفرات زخماً. ويتوقع أن تحافظ برامج المراقبة العالمية المستمرة على أهميتها.
• بالمعاملة
وعلى أساس العلاج، فإن سوق COVID-19 للعدوى مقسمة إلى أدوية ولقاحات وغيرها، وكان قطاع التلقيح يضم أكبر حصة من إيرادات السوق بلغت 58.3 في المائة في عام 2025، مدفوعة بحملات التحصين المستمرة، وبرامج تعزيز الجرعات، ومبادرات قوية لشراء الخدمات الصحية العامة في جميع أنحاء العالم. وظلت اللقاحات أكثر الأدوات الوقائية فعالية على نطاق واسع للحد من الأمراض الحادة، والعلاج في المستشفيات، والوفيات. وواصلت الحكومات عبر الاقتصادات المتقدمة والناشئة شراء لقاحات مستكملة للنشر السنوي. وأدى التقدم التكنولوجي في منصات mRNA، والبروتين المختلط، والناقلات الفيروسية إلى تحسين الحماية من المتغيرات الجديدة. كما وسعت برامج تحصين الأطفال قاعدة المرضى القابلة للمعالجة. وساهم السكان المعرضون لمخاطر كبيرة، بمن فيهم المسنون والمجموعات المناعية، في الطلب المتكرر على التعزيزات. كما ساهم الوعي العام بشأن الرعاية الصحية الوقائية في زيادة دعم الاستيعاب. وساعدت الشراكات الدولية على توسيع نطاق التصنيع وتحسين توافر اللقاحات. وقد أدت الولايات المؤسسية في مجالات السفر والرعاية الصحية وأماكن العمل إلى زيادة الطلب في أسواق مختارة. وأدى توسيع نطاق البنية التحتية للسلاسل الباردة إلى تحسين إمكانية الوصول في المناطق الريفية. وأدى الدعم التنظيمي القوي إلى استمرار الثقة في اللقاحات. وقد كفلت هذه العوامل جماعياً هيمنة قطاعية.
ومن المتوقع أن يشهد قطاع الأدوية أسرع عدد من العلاجات الطبية الشاملة بنسبة 9.1 في المائة من عام 2026 إلى عام 2033، مدفوعة بارتفاع الطلب على العقاقير المضادة للفيروسات ومعالجات إدارة الأعراض. ويتزايد تفضيل الأدوية المضادة للفيروسات الفموية بسبب سهولة الحصول على العلاج وسرعة بدء العلاج في المراحل المبكرة. ويؤدي تزايد استخدام العلاجات المركبة للمرضى المعرضين لمخاطر عالية إلى زيادة حجم الوصفات الطبية. وتعمل المستشفيات على توسيع نطاق قوائم جرد علاجات COVID في حالات الطوارئ لأغراض التخطيط للطوارئ. وتتسارع البحوث في الجيل المقبل من مضادات الفيروسات ذات الفعالية الواسعة. كما يتزايد الاعتماد على الأدوية الموصوفة في بروتوكولات العلاج المنزلي. كما أن تحسين سياسات السداد في بعض البلدان يدعم وصول المرضى إلى العلاج. ويؤدي نمو التطبيب عن بعد إلى تمكين أسعار التحويل الأسرع للتشخيص إلى العلاج. وتواصل الشركات الصيدلانية إطلاق تركيبات محسنة وخيارات علاجية. وتعمل إدارة أعراض COVID لفترة طويلة على توليد طلب إضافي على الأدوية. ويشكل التوسع في الرعاية المقدمة للمرضى الخارجيين عاملاً رئيسياً آخر من عوامل النمو الرئيسية.
• بالتشخيص
وعلى أساس التشخيص، فإن سوق الإصابة COVID-19 (19-19-19) مقسمة إلى اختبار مسحة واختبار الأجسام المضادة وغيرها، واستأثرت عينة الاختبار بأكبر حصة من إيرادات السوق بلغت 61.2 في المائة في عام 2025، مدفوعة باستخدام واسع النطاق في اختبار PCR واختبارات مضادات الأمراض السريعة في جميع أنحاء العالم. وظلت التشخيصات القائمة على أساس السواب هي الطريقة المفضلة للكشف عن الإصابات النشطة في المستشفيات والعيادات والمطارات وأماكن العمل والمراكز المجتمعية. ودعمت دقة تشخيصية عالية وقبول تنظيمي واسع النطاق الاعتماد المستمر. واحتفظت الحكومات بالهياكل الأساسية لاختبارات الطوارئ من أجل التأهب للتفشي في المستقبل. كما شهدت مجموعات المضادات السريعة التي تستخدم المسحات الأنفية طلباً قوياً من المستهلكين. واستخدم أصحاب العمل والمؤسسات التعليمية اختبارات المسح لبرامج الفحص الدوري. واستفادت المختبرات من عمليات المعالجة الثابتة لتدفقات العمل ومواءمة المعدات. ووسعت مجموعات اختبار الاستخدام المنزلي نطاق أجزاءها. كما ساعد الوعي العام بالاختبار الذاتي أيضاً على مواصلة الاعتماد. وحافظت برامج المراقبة المستمرة على الطلب حتى بعد ذروة الأوبئة.
ومن المتوقع أن يسجل الجزء الخاص باختبار الأجسام المضادة أسرع نسبة في سجل المواد الكيميائية من 8.4 في المائة من 2026 إلى 2033، الذي يغذيه تزايد الاهتمام برصد الحصانة وبحوث أمراض الجهاز التنفسي، وتستخدم اختبارات الأجسام المضادة بشكل متزايد لتقييم الاستجابة لللقاحات والتعرض السابق للإصابة. وتجري الحكومات وهيئات البحوث دراسات استقصائية عن الحصانة على مستوى السكان باستخدام أدوات الجهاز التنفسي. كما تؤدي الدراسات الطويلة التي أجراها المركز إلى توليد الطلب على اختبارات الاستجابة المناعية. كما تؤدي تحسين حساسية التحليل ومواعيد الدوران الأسرع إلى زيادة الاعتماد. وتستخدم المستشفيات اختبارات الأجسام المضادة في مسارات تشخيصية مختارة. وتواصل المؤسسات الأكاديمية إجراء مقارنات للحصانة باستخدام هذه الأدوات. والتوسع في دعم السلاسل التشخيصية الخاصة لإمكانية الوصول. فالوعي يتزايد فيما يتعلق بالفحص الصحي الوقائي، كما تعمل منصات متعددة على زيادة المنافع السريرية. ويؤدي خفض التكاليف إلى تحسين معدلات الاستخدام. وتدعم هذه الاتجاهات النمو القوي في المستقبل.
• بواسطة الأشكال
وعلى أساس أشكال الجرعة، فإن سوق الإصابة COVID-19 (19-19) مقسمة إلى كبسولات، وأقراص، وحقن، وغير ذلك. وكانت شريحة الحقن تهيمن على أكبر حصة من إيرادات السوق قدرها 47.9 في المائة في عام 2025، مدفوعة بإدارة اللقاح المكثف والعلاجات الطارئة في المستشفيات. وكانت أشكال الجرعات المقننة تستخدم على نطاق واسع في حملات التحصين، والأجسام المضادة الأحادية الكلونية، والإدارة الشديدة للمرضى. وهي توفر التوافر الأحيائي السريع ودقة التسمم الموثوقة. وفضلت المستشفيات الحقن للحالات التنفسية الحرجة التي تتطلب تدخلاً فورياً. ويقود اللقاح الحكومي كميات كبيرة من المنتجات القابلة للحقن. ودعمت نظم السلاسل الباردة كفاءة التوزيع. وقدم مهنيو الرعاية الصحية، بصفة عامة، الثقة في الأشكال القابلة للحقن لتقديم الرعاية الحادة. كما أضافت حملات التعزيز طلباً متكرراً. كما أضافت المبادئ التوجيهية السريرية في العديد من المناطق تفضيل العلاج السريري للمرضى في المستشفيات. وحسّن الابتكار في المحاقن المخملة من حيث حسن الملاءمة. وعززت عقود المشتريات العامة الإيرادات. وحافظت هذه العوامل على هيمنة القطاعات.
ومن المتوقع أن يشهد قطاع الأمثال أسرع علاج طبي في حالات الطوارئ بنسبة 9.3 في المائة في الفترة من 2026 إلى 2033، يغذيه الطلب المتزايد على العلاج الفموي المريح المضاد للفيروسات العكوسة. ومن السهل تخزين الأقراص الجدولية ونقلها وإدارتها في أماكن الرعاية المنزلية. ويفضل المرضى العلاجات القائمة على الأقراص على الحقن من أجل الإصابة بالتهابات خفيفة إلى معتدلة. وتعجّل وصفات التطبيب عن بُعد باعتماد الطاولات. وتقوم شركات الأدوية بتطوير تركيبات محسنة مضادة للفيروسات في شكل لوح. وتستفيد نظم الرعاية الصحية من تكاليف الإدارة المنخفضة. وتحسِّن خدمات التجزئة والصيدليات الإلكترونية إمكانية الوصول إلى العلاجات اللوحية. وتدعم معدلات التقيد الأفضل نتائج العلاج. وتحبذ الأسواق الناشئة الخيارات الشفوية الميسورة التكلفة. وتستمر مسارات علاج المرضى الخارجيين في التوسع. وقد يضيف الابتكار في تركيبات الإطلاق المستدام نمواً. وهذه العوامل تدفع القطاع إلى الأمام.
• بواسطة طريقة الإدارة
وعلى أساس مسار الإدارة، تُقسم سوق الإصابة في COVID-19-19 إلى سوق شفهية ووالدية وغير ذلك، واحتفظ الجزء الأول بأكبر حصة من إيرادات السوق قدرها 55.1 في المائة في عام 2025، مدفوعة باستخدام واسع النطاق لللقاحات والعلاجات القابلة للحقن. وتوفر الإدارة الأبوية بداية سريعة وتوصيلاً منتظماً دقيقاً. وتعتمد المستشفيات اعتماداً شديداً على خيارات الوريد الوريد والورن في الحالات الحادة. وقد أدت حملات التطعيم إلى ارتفاع كبير في حجم الطلب. وتفضِّل المرافق السريرية الطرق الوالدية للمرضى الشديدين. ودعمت الهياكل الأساسية القوية للرعاية الصحية برامج الإدارة الجماهيرية. وأدى الاعتماد المستمر إلى زيادة الثقة بين الأطباء. وعززت بروتوكولات الرعاية في حالات الطوارئ حصة القطاع، كما أسهمت العلاجات المضادة للأجسام المنوكلونية في زيادة تعزيزها. كما ساهمت مشتريات القطاع العام في دعمت الإيرادات، وتحسنت إمكانية الوصول إلى التوسع في سلسلة التبريد، وحافظت هذه العوامل على القيادة.
ومن المتوقع أن يشهد الجزء الشفوي أسرع حصة من العلاج الفموي تتراوح بين 10.2 في المائة من عام 2026 إلى عام 2033، مدفوعة بزيادة الطلب على الحلول العلاجية المنزلية. وتوفر العلاجات الفموية الراحة وتزيل الحاجة إلى موظفي الإدارة المدربين. ويفضل المرضى العقاقير الفموية أثناء العزلة وتعافي المرضى الخارجيين. وتتزايد الوصفات الطبية في إطار الاستشارات المتعلقة بالصحة عن بعد. وتدعم الابتكارات الصيدلانية في مجال الأقراص المضادة للفيروسات النمو. وتؤدي تكاليف العلاج المنخفضة إلى تفضيل الطرق الفموية. ويتحسّن توافر التجزئة عبر المناطق. ويستفيد المسنون من أشكال أسهل للجرعة. وتتحول إدارة الحالات من المتوسط إلى المتوسط إلى المتوسط نحو الرعاية الشفوية. وتشمل مخزونات استعداد الحكومات مضادات للفيروسات الفموية. ومعدلات الامتثال أعلى عموماً. وهذه العوامل تعجل التوسع في المستقبل.
• من جانب المستخدمات النهائية
واستناداً إلى المستعملين النهائيين، فإن سوق الإصابة بمتلازمة نقص المناعة المكتسب (COVID-19) مقسمة إلى مستشفيات، وعيادات متخصصة، ورعاية منزلية، وغير ذلك، واستأثرت المستشفيات بأكبر حصة من إيرادات السوق بلغت 49.5 في المائة في عام 2025، مدفوعة بارتفاع معدل تدفق المرضى إلى الداخل، والعلاج في حالات الطوارئ، وقبول وحدات العناية المتكاملة، والقدرة التشخيصية. وظلت المستشفيات مراكز رئيسية لإدارة حالات الإصابة بمتلازمة نقص المناعة المكتسب (COVID) من معتدل إلى شديد. وقدمت دعماً للأكسجين، والتهوية، والرعاية المتخصصة. كما تم تنفيذ برامج للتطعيم والاختبار من خلال المستشفيات في العديد من البلدان. وسمحت ميزانيات الشراء القوية باستمرار الطلب على المنتجات. وأدى وجود أفرقة متعددة التخصصات إلى تحسين نتائج العلاج. ودعمت الثقة العامة في المستشفيات تفضيل المرضى. وعزز التمويل الحكومي توسيع الهياكل الأساسية. وعملت المستشفيات أيضاً كمراكز للمراقبة والإبلاغ. وزاد توافر التشخيصات المتقدمة من الاعتماد. وحافظت شبكات الإحالة على أحجام. وكفلت هذه العوامل هيمنة القطاعات.
ومن المتوقع أن يشهد قطاع الرعاية المنزلية أسرع نسبة من الرعاية الصحية الشاملة تبلغ 11.1 في المائة في الفترة من 2026 إلى 2033، ويغذيها ارتفاع تفضيل العلاج في المنزل للحالات الخفيفة. ويستخدم المرضى على نحو متزايد الأكسدة النبضية، والمشاورات عن بعد، والأدوية المسلّمة. وطوّرت بروتوكولات العزل المنـزلي نماذج الرعاية الصحية عن بعد على الصعيد العالمي. ويجتذب انخفاض تكاليف العلاج في المستشفيات المرضى والمدراء على حد سواء. ويفضّل السكان المسنّون أيضاً التعافي من المنـزل. وتفضّل تطبيقات الرصد الرقمي تحسين السلامة.
• حسب التوزيع قناة
وعلى أساس قناة التوزيع، تُقسم سوق الإصابة بـ COVID-19 إلى صيدليات المستشفيات، وصيدلية التجزئة، والصيدلة الإلكترونية، وغيرها، ويهيمن قطاع صيدلية المستشفى على أكبر حصة من إيرادات السوق قدرها 46.2 في المائة في عام 2025، مدفوعة بشراء مركزي لللقاحات، والحقن، والمضاد للفيروسات، ولوازم الطوارئ. وتحتاج المستشفيات إلى توافر الأدوية فورا للمرضى المقبولين وحالات الطوارئ. ودعمت عقود الشراء المؤسسية توليد إيرادات مستقرة. وفضلت شروط التخزين المراقَب صيدليات المستشفيات للمنتجات الحساسة. وقام الصيدليون بتنسيق بروتوكولات علاج المرضى الداخليين بكفاءة. كما أضفى الطلب على ذلك حملات التلقيح في المراكز الطبية. كما أدى التكامل مع تحسين دقة سجلات المستشفيات إلى تحسين دقة التلقيح. ومثلت المستشفيات العامة مشترين من الحجم الكبير. وحافظ الاعتماد على الرعاية الحرجة على دوران الأدوية. ودعمت الثقة في سلاسل الإمداد المعتمدة الاستخدام. وساعدت نظم السداد القوية النمو. وحافظت هذه العوامل على الهيمنة.
ومن المتوقع أن يشهد قطاع الصيدلة على شبكة الإنترنت أسرع مجموعة من القواعد النموذجية لتجارة السلع بنسبة 12.4 في المائة من عام 2026 إلى عام 2033، يغذيها تزايد اعتماد الرعاية الصحية الرقمية وشراء الأدوية التي لا يمكن الاتصال بها. ويتزايد تفضيل المستهلكين لتسليم العتبة من أجل الملاءمة والسلامة. وتتيح المنصات الإلكترونية سهولة تحميل الوصفات الطبية وإعادة التعبئة. وتجتذب سمات المقارنة السعرية المشترين واعية التكلفة. ويوسع اختراق الهواتف الذكية نطاق وصول العملاء على الصعيد العالمي. ويعجل التكامل عن بعد من حيث التطبيب عن بعد أحجام الطلب. ويحصل المرضى الريفيون على فرص أفضل للحصول على الأدوية من خلال الصيدليات الإلكترونية. وتدعم التخفيضات الترويجية اقتناء العملاء. وتزيد نماذج الاشتراك من المشتريات المتكررة. وتعمل الأطر التنظيمية تدريجياً على تحسين الثقة في الأسواق، وتواصل شبكات اللوجستيات التقدم بسرعة. وتجعل هذه المحركات من الإنترنت القناة الأسرع نمواً.
ما هي المنطقة التي تحمل أكبر حصة من إصابة COVID-19؟
- وسيطرت أمريكا الشمالية على سوق العدوى في إطار اتفاقية COVID-19 بأكبر حصة من الإيرادات بلغت نحو 39.6 في المائة في عام 2025.إن وجود شركات رائدة في مجالات المستحضرات الصيدلانية، والتكنولوجيا الأحيائية، والتشخيصات قد دعم إلى حد كبير التوسع في السوق. ولا يزال الطلب المرتفع على أدوات التشخيص، والعلاجات المضادة للفيروسات، واللقاحات، وحلول الرعاية في المستشفيات يعزز الهيمنة الإقليمية.
- وتحافظ وكالات الصحة العامة في جميع أنحاء المنطقة على نظم قوية للمراقبة والاستجابة من أجل إدارة حالات تفشي الأمراض، وتزيد زيادة الاستثمارات في الجيل القادم من اللقاحات وبرامج التعزيز من دعم نمو الأسواق.
- إن زيادة الوعي فيما يتعلق بالاختبارات المبكرة والرعاية الوقائية تساهم أيضاً في زيادة الطلب. وتستفيد المنطقة من الإبداع المستمر في التشخيصات وتكنولوجيات العلاج. ومن المتوقع أن تؤدي استراتيجيات التأهب المستمرة لحالات التفشي المستقبلية إلى دعم المركز السوقي الرئيسي في أميركا الشمالية.
الولايات المتحدة الأمريكية COVID-19
الولايات المتحدة الأمريكيةسوق العدوى بسرطان علاج فيروس الايدزأُخذت أكبر حصة من الإيراداتفي أمريكا الشماليةيوجد في البلد نظام رعاية صحية متقدم جداً به بنية تحتية واسعة للمختبرات والمستشفيات تدعم الاختبارات والعلاجات الواسعة النطاق. ولا يزال التمويل الحكومي القوي للتأهب للصحة العامة والاستجابة لحالات الطوارئ يعزز السوق. فوجود شركات كبرى للأدوية والتكنولوجيا الحيوية يدعم الابتكار السريع في اللقاحات والعقاقير المضادة للفيروسات. وقد أدت زيادة اعتماد مجموعات أدوات الاختبار في المنزل إلى توسيع فرص وصول المستهلكين إلى التشخيصات. كما أن ارتفاع مستوى التغطية باللقاحات المعززة وحملات التحصين المستمرة يدعم الطلب. كما أن زيادة التركيز على الإدارة الطويلة العهد للكوفيد والرعاية في مرحلة ما بعد الإصابة بالعدوى يخلق فرصاً جديدة للنمو. كما أن استمرار الاستثمارات في نظم المراقبة والرصد البديل يعزز من قدرة الأسواق على التكيف. وتظل الولايات المتحدة هي المساهم الرئيسي بالإيرادات في السوق الإقليمية.
أوروبا COVID-19
أوروبا:سوق العدوى بسرطان علاج فيروس الايدزومن المتوقع أن يتسع نطاق هذا المعدل في إطار نظام كبير للتشخيص الشامل للمرض على مدى الفترة المتوقعة، مدفوعا بنظم قوية للرعاية الصحية العامة، وبرامج واسعة النطاق للتحصين، وتدابير منسقة لمراقبة الأمراض. وتواصل البلدان في مختلف أنحاء المنطقة الاستثمار في التأهب للوباء، ومخزونات الطوارئ من التشخيص والعلاج. ويدعم الطلب المتزايد على الحلول السريعة لمعالجة مولدات المضادات والجزيئيات نمو السوق. وتؤدي أنظمة سداد تكاليف الرعاية الصحية المدعومة من الحكومة إلى تحسين إمكانية الحصول على العلاج والرعاية الوقائية. وتتمتع المنطقة بقدرات تصنيعية قوية في مجال المستحضرات الصيدلانية تعزز توافر اللقاحات والأدوية. كما أن زيادة التركيز على إدارة المضاعفات التنفسية الطويلة الأجل بعد الإصابة تؤدي أيضاً إلى زيادة الطلب على الرعاية الصحية. كما يدعم التوسع في نظم الرصد الصحي الرقمي كفاءة إدارة المرضى. وتواصل برامج البحوث التعاونية في جميع أنحاء الاتحاد الأوروبي تسريع وتيرة الابتكار. كما أن تحديث البنية الأساسية للرعاية الصحية يزيد من تعزيز توقعات السوق الإقليمية.
المملكة المتحدة COVID-19 سوق العدوى
المملكة المتحدة.سوق العدوى بسرطان علاج فيروس الايدزومن المتوقع أن تنمو هذه الزيادة في إطار برنامج جدير بالذكر خلال الفترة المتوقعة، مدفوعاً بخدمات رعاية صحية قوية مدعومة من وزارة الصحة الوطنية وباستمرار الاستثمار في نظم رصد الأمراض، ويحافظ البلد على مستوى عال من الوعي بالتلقيح وبرامج واسعة النطاق للتوعية بالصحة العامة، ويدعم الطلب المتزايد على مجموعات الاختبار المنزلية وخدمات المشورة الرقمية النمو، ولا يزال التمويل الحكومي لجرعات التعزيز والمراقبة البديلة عاملاً رئيسياً في هذا الصدد، وتؤدي زيادة التركيز على مسارات العلاج التي تعتمد على COVID لفترة طويلة إلى توليد طلب مستمر على الرعاية الصحية، ويدعم وجود شركات متقدمة للتكنولوجيا الأحيائية والصيدلانية الابتكار العلاجي، ويزيد التعاون البحثي القوي بين الجامعات ومؤسسات الرعاية الصحية من تسريع وتيرة التنمية، ويؤدي توسيع نطاق نماذج الرعاية الصحية عن بعد والرعاية الصحية عن بعد إلى تحسين فرص وصول المرضى، ويتوقع أن تؤدي تدابير التأهب المستمرة إلى دعم التوسع في الأسواق في المستقبل.
COVID-19 سوق العدوى
ألمانيا:سوق العدوى بسرطان علاج فيروس الايدزومن المتوقع أن يتسع نطاق هذا النظام في فترة التوقعات، حيث تغذيه البنية الأساسية القوية للرعاية الصحية والاستثمارات القوية في التشخيص والقدرة على العلاج. فألمانيا لديها واحد من أكثر أنظمة المستشفيات تقدماً في أوروبا، وهو دعم الرعاية الفعالة للمرضى وإدارة الأمراض. إن الطلب المتزايد على الاختبارات الجزيئية المختبرية والتشخيص السريع يدعم نمو السوق. والواقع أن قدرات التصنيع الدوائي المحلية القوية تعمل على تحسين اللقاح وسلاسل الإمداد بالأدوية. ويزيد تركيز الحكومة على الرعاية الصحية الوقائية والتأهب لتفشي الأمراض من زيادة الطلب. إن زيادة تبني السجلات الصحية الرقمية ومنصات الرصد تعمل على تحسين كفاءة الاستجابة. إن التركيز المتزايد على حماية المسنين والسكان المعرضين للخطر يدعم الإنفاق المستمر على الرعاية الصحية. ولا تزال مؤسسات البحوث في ألمانيا نشطة في علم الفيروسات والابتكارات الخاصة باللقاحات. وهذه العوامل مجتمعة تدعم التوسع المستدام في السوق.
المركز الدولي لصحة
آسيا والمحيط الهادئسوق العدوى بسرطان علاج فيروس الايدزعلى وشك أن ينمو في أسرع24 في المائة خلال الفترة المتوقعة من 2026 إلى 2033إن زيادة الاستثمارات الحكومية في نظم مراقبة الأمراض وبرامج التأهب لحالات الطوارئ تعجل بالنمو الإقليمي. فزيادة القدرة المحلية على تصنيع اللقاحات في مختلف أنحاء الصين والهند واليابان وجنوب شرق آسيا تعمل على تحسين أمن العرض. ويؤدي الطلب المتزايد على حلول الاختبار السريع والعلاجات الميسورة التكلفة إلى زيادة تعزيز السوق. والواقع أن توسيع نطاق الوعي العام فيما يتعلق بالوقاية من الأمراض المعدية يدعم تبني خدمات التشخيص. والتحضر السريع والسكان الكثيفين يزيدون من التركيز على الاستعداد للرعاية الصحية. كما تعمل الشراكات الدولية لبحوث اللقاحات وتوزيعها على تعزيز آفاق النمو. ومن المتوقع أن يؤدي ارتفاع رقمنة الرعاية الصحية والتشخيصات المتنقلة إلى تحسين إمكانية الوصول. ومن المتوقع أن تظل منطقة آسيا والمحيط الهادئ أسرع الأسواق الإقليمية نمواً على مدى الفترة المتوقعة.
COVID-19
اليابانسوق العدوى بسرطان علاج فيروس الايدزان اليابان لديها قوة دفع بسبب نظام الرعاية الصحية المتقدم في البلاد ، وشيخوخة السكان ، وتدابير قوية للتأهب للصحة العامة . ان اليابان تركز بشكل كبير على الوقاية من العدوى ، والتشخيص المبكر ، ومسارات العلاج الكفؤة . ان الطلب المتزايد على اللقاحات المعززة والادواء المضادة للفيروسات يدعم النمو . ان الاعتماد القوي لتكنولوجيا التشخيص السريع ونظم مراقبة المستشفيات يحسن نتائج المرضى . ان الدعم الحكومي لتحديث الرعاية الصحية يستمر في تعزيز فرص السوق . ان زيادة التركيز على حماية المواطنين المسنين والسكان المعرضين للخطر المرتفع يدفع الطلب المستدام . ان الابتكارات الصيدلانية المحلية وبحوث اللقاحات تزيد من تعزيز السوق . ان الاستخدام المتزايد من خلال منصات التطبيب عن بعد والرصد عن بعد يدعم سهولة الوصول الى الرعاية الصحية. ان استراتيجيات الاستعداد الطويل الأجل في اليابان من المتوقع ان تحافظ على النمو . ان هذا من شأنه ان يؤدي الى زيادة الدعم من اجل دعم النمو.
COVID-19 سوق العدوى
الصينسوق العدوى بسرطان علاج فيروس الايدزكانت الصين مسؤولة عن أكبر حصة من عائدات السوق في آسيا والمحيط الهادئ في عام 2025، ويرجع ذلك إلى القاعدة السكانية الضخمة في البلاد، وتوسيع نطاق الاستثمارات في الرعاية الصحية، والقدرة المحلية القوية على تصنيع اللقاحات. فقد زادت الصين بشكل كبير البنية الأساسية لمراقبة الأمراض وقدرات الاختبار المختبري في السنوات الأخيرة. إن الإنتاج العالي من اللقاحات، والاختبارات السريعة، ومنتجات الرعاية الصحية الوقائية تدعم الطلب المحلي والتصديري على حد سواء. ولا تزال إصلاحات الرعاية الصحية المدعومة من الحكومة وحملات الصحة العامة تعزز السوق. إن زيادة نظم التحديث والرصد الرقمي في المناطق الحضرية تدعم كفاءة إدارة الأمراض. كما أن الإبداعات الصيدلانية المتزايدة والتوسع في التكنولوجيا الحيوية تؤدي أيضاً إلى دفع النمو. والواقع أن الأنظمة البيئية القوية تعمل على تحسين القدرة على تحمل تكاليف منتجات الرعاية الصحية وإمكانية الوصول إليها. ومن المتوقع أن يؤدي استمرار التركيز على التأهب ومكافحة العدوى إلى الحفاظ على القيادة الإقليمية الصينية.
من هي الشركات الكبرى في إصابة COVID-19؟
وتقود صناعة الإصابة بمتلازمة COVID-19 في المقام الأول شركات راسخة، منها:
- مؤسسة PFIFIDer Inc.)الولايات المتحدة الأمريكية(
- الحديثة العهد)الولايات المتحدة الأمريكية(
- & مدارك)الولايات المتحدة الأمريكية(
- شركة Merck & Co. Inc.)الولايات المتحدة الأمريكية(
- مُعَيَّنَة)الولايات المتحدة الأمريكية(
- آببوت (الولايات المتحدة الأمريكية)
- ف. هوفمن - لاروش المحدودة (سويسرا)
- مؤسسة Terrmo Fisher Science Inc. (الولايات المتحدة الأمريكية)
- شركة Siemens Healss Heals Heals Heals Heals AAG (ألمانيا)
- Astra Zeenecca plc (UK)
- نوفاكس، Inc. (الولايات المتحدة)
- س. أ. (فرنسا)
- (U.K.)
- شركة بهارات BITITC (الهند)
- معهد الأمم المتحدة لليونيـد (الهند)
- سينوفاتش Biotech Ltd. (الصين)
- شركة Sinopharm Group Co Co.، Ltd. (الصين)
- العلوم البيولوجية والتكنولوجيا البيولوجية (ألمانيا)
- ف. (هولندا)
- (الولايات المتحدة الأمريكية)
ما هي آخر التطورات في حالة الإصابة بمتلازمة COVID-19؟
- في نوفمبر/تشرين الثاني 2021، منحت الوكالة التنظيمية للأدوية ومنتجات الرعاية الصحية في المملكة المتحدة أول ترخيص في العالم لمولنوبيريا فير لعلاج COVID-19 المتوسطة إلى المتوسطة في البالغين الذين لديهم عوامل خطر للإصابة بأمراض خطيرة. وكانت الموافقة معلماً رئيسياً باعتباره واحداً من أولى العلاجات الشفهية المضادة للفيروسات لإصابة COVID-19.
- وفي كانون الأول/ديسمبر 2021، أصدرت إدارة الأغذية والعقاقير في الولايات المتحدة ترخيصاً للاستخدام الطارئ من أجل Laagevrio (molnoupiraver) لبعض البالغين المعرضين لخطر شديد مع COVID-19 من ذوي الـ COVID من النوع المتوسط إلى المتوسط. وقد وسّع الإذن خيارات العلاج في المنزل وعزز سوق العلاج التجاري من طراز COVID-19.
- وفي كانون الأول/ديسمبر 2021، أذنت إدارة الأغذية والعقاقير في الولايات المتحدة أيضاً باستخدام باكسلوفيد في حالات الطوارئ، مما وفر خياراً رئيسياً ثانياً من الخيارات الفموية الرئيسية المضادة للفيروسات لعلاج العدوى في أوائل عام 19 COVID.
- وفي نيسان/أبريل 2022، أوصت منظمة الصحة العالمية بتوسيع نطاق استخدام مضادات الفيروسات الفموية للمرضى الذين يتعرضون لمخاطر عالية من قبيل COVID-19، بما في ذلك العلاجات من النيرماتريل فير/الريتانافير، وذلك بعد تقديم أدلة على انخفاض مخاطر الدخول إلى المستشفيات. وقد عززت هذه التوصية الاعتماد العالمي للعلاجات المضادة للفيروسات في كل من الأسواق المتقدمة والناشئة.
- في مايو/أيار 2023، أعلنت منظمة الصحة العالمية أن COVID-19 لم يعد يشكل حالة طوارئ صحية عامة ذات اهتمام دولي. ورغم انتهاء حالة الطوارئ، فقد حول القرار السوق نحو إدارة متوطنة طويلة الأجل، وبرامج تحصين موسمي، واستمرار الطلب على علاجات العدوى المضادة للفيروسات العكوسة.
- في سبتمبر 2023، وافقت إدارة الأغذية والعقاقير في الولايات المتحدة على تحديث 2023-2024 COVID-19 من لقاحات PFeizer وحديثا وNovax التي تستهدف متغيرات أحدث تداولا. وقد عززت الموافقات انتقال سوق العدوى من COVID-19 نحو التسويق السنوي المعزز.
- وفي آب/أغسطس 2024، وافقت إدارة الأغذية والعقاقير في الولايات المتحدة الأمريكية على لقاحات محدثة من 2024 إلى 2025 من لقاحات COVID-19 تستهدف البدائل المتداولة حاليا، وتدعم حملات التحصين الموسمي.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











