


تجزئة سوق علاج الساركوما الظهارية العالمية، حسب العلاج (الجراحة، العلاج الكيميائي، العلاج الإشعاعي، وغيرها)، والتركيبة السكانية (للبالغين والأطفال)، والتشخيص (الخزعة، فحوصات التصوير، وغيرها)، والمستخدمين النهائيين (العيادات، المستشفيات، وغيرها)، وقنوات التوزيع (صيدليات المستشفيات، صيدليات التجزئة، والصيدليات الإلكترونية) - اتجاهات الصناعة وتوقعاتها حتى عام 2033
ما هو حجم ومعدل النمو في سوق العلاج؟
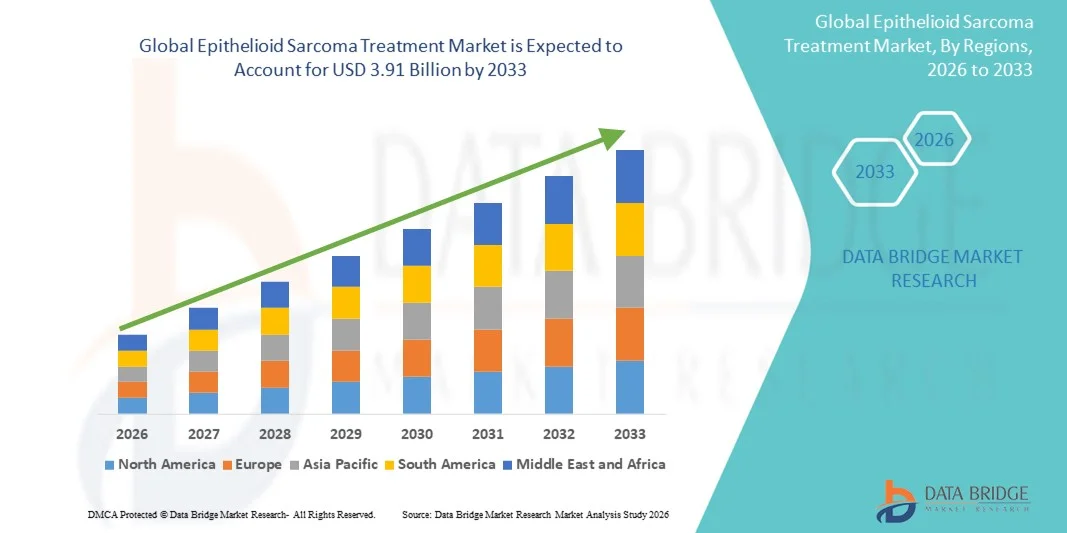
- حسب بيانات قاعدة البيانات تم تقدير حجم سوق معاملة سوق المعالجة العالمية لـ Sarcoma على أساس1.57 مليار دولار في عام 2025ومن المتوقع أن يتم ذلك3.91 بليون بحلول عام 2033, ما(ج أ أ مخلال الفترة التي
- ومما يغذي نمو السوق إلى حد كبير زيادة الوعي بالسرطانات النادرة، والتقدم في تقنيات التشخيص، والتحسينات في خيارات العلاج لـ Epitheliwid Sarcoma، مما يؤدي إلى تعزيز اعتماد العلاجات المتخصصة في كل من المستشفيات ومراكز علم الأورام.
- وعلاوة على ذلك، فإن الطلب المتزايد على العلاجات المستهدفة، وتحسين نتائج المرضى، وتكامل نهج العلاج المتعدد التخصصات، يعجل باستيعاب حلول العلاج في إيبيث لويويد ساركوما، مما يزيد من نمو الصناعة بدرجة كبيرة.
سوق الحجم و توقّر
- قيمة السوق العالمية1.57 بليون
- القيمة السوقية المتوقعة (2033)المبلغ: 0.91
- )٢٠٢٦-٢٠٣٣(: 12.10%
ما هي أهم عمليات الإستحواذ على سوق (إيبيث لويد ساركوما) للعلاج؟
- العلاج الذي يشمل علاجاً مستهدفاً، وتدخلات جراحية، ورعاية داعمة متقدمة، له أهمية حيوية بشكل متزايد في إدارة هذا السرطان النادر في المستشفيات ومراكز الأورام على حد سواء بسبب تحسين نتائج المرضى وبروتوكولات الرعاية المتخصصة وتحسين إمكانية الوصول إلى العلاج.
- ويغذي الطلب المتزايد على علاج ساركوما فوق البصفة في المقام الأول زيادة الوعي بالسرطانات النادرة، وأوجه التقدم في تقنيات التشخيص، وتزايد انتشار ساركوماس الأنسجة اللينة، وزيادة التركيز على الطب الشخصي.
- هيمنت أمريكا الشمالية على سوق معالجة الساركوما بأكبر حصة من الإيرادات بلغت 41.5 في المائة في عام 2025، واتسمت بالهياكل الأساسية الراسخة للرعاية الصحية، وارتفاع الإنفاق على الرعاية الصحية، ووجود شركات رائدة في مجال الأدوية البيولوجية والصيدلة، حيث شهدت الولايات المتحدة نمواً كبيراً في الاعتماد السريري للعلاجات المستهدفة، والتجارب السريرية، وبرامج التشخيص المتقدمة
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع المناطق نمواً في سوق علاج الساركوما في الفترة المتوقعة، ومن المتوقع أن تتوسع بمعدل 16.2 في المائة من عام 2026 إلى عام 2033، وذلك بفضل زيادة تحديث الرعاية الصحية، وزيادة الوعي بالسرطانات النادرة، وتنامي الاستثمار في مراكز علاج الأورام، وتحسين فرص الحصول على خيارات العلاج المتقدمة في بلدان مثل اليابان والصين والهند.
- ويهيمن على قطاع البالغين بحصة 62.1 في المائة في السوق في عام 2025، حيث أن معدل الإصابة في Epitheliuid Sarcoma أعلى في البالغين، وخاصة بين 30 و60 سنة من العمر
التقرير المتعلق بنطاق المشروع والفقـر
|
الصفات الأولى |
EPPEFTLII ويـادة SARCOMA |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، واللاعبين الرئيسيين، فإن تقارير السوق التي تُقيِّمها بحوث سوق جسر البيانات تشمل أيضاً تحليلاً متعمقاً للخبراء، وعلم وبائيات المرضى، وتحليل خطوط الأنابيب، وتحليل الأسعار، والإطار التنظيمي. |
ما هي الاتجاهات الرئيسية في سوق العلاج في Epitheliwid Sarcoma؟
زيادة التركيز على العلاجات والعلاجات الموجهة والعلاجات غير المأمونة
- ومن الاتجاهات الرئيسية في سوق معالجة الساركوما العالمية للأبرثوية الليفية تزايد تطوير واعتماد علاجات وعلاجات مناعية مستهدفة من أجل إدارة هذا السرطان النادر في الأنسجة اللينة.
- :: إجراء تجارب سريرية لاستكشاف مثبطات التيروسين التيناسورات التيناسورية، وزيادة مثبطات نقاط التفتيش المناعية، مما يوفر الأمل في تحسين الفعالية وتقليل الآثار الجانبية مقارنة بالعلاج الكيميائي التقليدي
- إدماج نهج العلاج المتعدد التخصصات، والجمع بين الجراحة والعلاج الإشعاعي والعلاج النظامي، في صياغة بروتوكولات الرعاية الموحدة
- :: تشجيع أفرقة توعية المرضى وجماعات الدعوة لتشجيع التشخيص المبكر، مما يسهم في زيادة استيعاب العلاج
- تقوم المستشفيات ومراكز السرطان بصورة متزايدة بتنفيذ برامج دقيقة في مجال الأورام تسمح بتخطيط العلاج الفردي
- :: إسراع وتيرة خطوط أنابيب العلاج الجديدة بفضل توسيع نطاق التعاون في مجال البحوث بين المؤسسات الأكاديمية وشركات المستحضرات الصيدلانية
- فعلى سبيل المثال، في أيلول/سبتمبر 2023، أظهرت تجربة سريرية للمرحلة الثانية على نظام تازيميتو، في أيلول/سبتمبر 2023، نتائج واعدة في مرحلة متقدمة من Epiteheliwid Sarcomma، مع تسليط الضوء على إمكانات العلاج المستهدف.
- زيادة الموافقات التنظيمية على عقاقير يتيمة موجهة إلى الاستهداف في الأسواق الرئيسية، مما يعزز إمكانية الوصول إليها
- :: زيادة التركيز على الرعاية الملطفة للسكينة، والتأثير في تدابير تحسين نوعية الحياة على اعتماد العلاج
- تدعم دراسات الأدلة في العالم الحقيقي فعالية العلاجات النظمية الأحدث وتشجع على قبول سريري أوسع
- وعموماً، يؤكد هذا الاتجاه تحولاً نحو استراتيجيات إدارة أكثر دقة وفعالية وتركيزاً على المرضى في الرعاية الصحية المقدمة من مؤسسة Epitheliwid Sarcoma
EPPELEELII ويـادة SARcom(أ)
سائق
ارتفاع معدلات الإصابة وتحسين القدرات التشخيصية
- ويؤدي تزايد انتشار ساركوماس الأنسجة اللينة، بما في ذلك Epiteheliwid Sarcomma، إلى زيادة الطلب على خيارات العلاج الفعالة
- إن أدوات التشخيص المحسنة، مثل كيميائيات المنية، والاختبار الجزيئي، والتصوير المتقدم، تتيح الكشف في وقت أبكر وأكثر دقة
- فعلى سبيل المثال، وافقت هيئة التنمية الحرجية في آذار/مارس 2024 على إجراء فحص جزيئي جديد للكشف عن ساركوماس INII1 - ناقصات الفرز، وتحسين التشخيص المبكر والاختيار الإرشادي للعلاج
- :: زيادة الوعي بين علماء الأورام والمرضى بشأن الندرة التي تؤدي إلى المزيد من الإحالات إلى مراكز العلاج المتخصصة
- :: زيادة الاستثمارات في الهياكل الأساسية لأمراض الأورام، بما في ذلك المراكز المخصصة لمعالجة المرضى، التي تدعم تحسين إدارة المرضى
- التغطية التأمينية وبرامج الرعاية الصحية الحكومية في المناطق الرئيسية تعمل على تحسين إمكانية الحصول على العلاجات الموافق عليها
- زيادة التمويل للبحوث في مجال ساركوما والتجارب السريرية التي تعجل بتطوير عقاقير جديدة
- ويعتمد مقدمو الرعاية الصحية مبادئ توجيهية موحدة للعلاج، وتحسين نتائج العلاج وثقة المرضى.
- وإجمالاً، فإن الجمع بين ارتفاع معدل حدوث الزيادة، وتحسين التشخيص، وتحسين الهياكل الأساسية للرعاية وتحسين هياكل الرعاية الأساسية يشكل محركاً رئيسياً لنمو السوق.
التعرّض/التحديي
تكاليف المعالجة العالية والخيارات المحدودة للمعالجة
- ويشكل ارتفاع تكلفة العلاجات المتقدمة، بما في ذلك العقاقير المستهدَفة والعلاجات المناعية، تحدياً كبيراً، لا سيما في المناطق النامية.
- فعلى سبيل المثال، يمكن أن يكلف العديد من عقاقير اليتيم التي تُدْرَك في إيبيتهِلِي ويويد ساركوما ما يزيد على 000 150 دولار من دولارات الولايات المتحدة في السنة، مما يحد من إمكانية وصول المرضى إليها.
- وتتطلب الآثار الضارة المرتبطة بالعلاجات النُظُمية، مثل السموم المتصلة بالمعالجة المناعية، رصداً دقيقاً، والحد من التبني على نطاق واسع.
- محدودية توافر التجارب السريرية للاختبارات السريرية للساركوماس النادرة التي تحد من مشاركة المرضى في العلاجات التجريبية
- يمكن أن تؤدي الثغرات المعرفية في إدارة ساركوماس النادرة إلى تأخير العلاج أو خيارات العلاج دون الأمثل
- العقبات التنظيمية وعمليات الموافقة المطولة على العلاجات الجديدة يمكن أن تؤدي إلى إبطاء نمو السوق
- يساهم الافتقار إلى الوعي العام بشأن الساراكوما النادرة في التشخيص في مرحلة متأخرة، مما يؤثر على النجاح في العلاج
- وقد يتردد دافعو الدفع وشركات التأمين في تغطية العلاجات العالية التكلفة دون وجود أدلة سريرية قوية، مما يقيد التبني
- التصدي لهذه التحديات من خلال برامج مساعدة المرضى، وتوسيع خطوط أنابيب المعالجة العلاجية، والمبادرات التعليمية حاسمة لنمو السوق المطرد
EPPETELII ويويد ساركوم(أ)
وتقسم السوق على أساس المعالجة، والديمغرافية، والتشخيص، والمستعملين النهائيين، وقنوات التوزيع
- المعاملة
وعلى أساس العلاج، فإن سوق علاج Epitheliwid Sarcomma مقسمة إلى علاج جراحي وعلاج نفسي وعلاج إشعاعي وعلاج إشعاعي وغير ذلك، وسيطر قطاع الجراحة على أكبر حصة من إيرادات السوق قدرها 46.3 في المائة في عام 2025، مدفوعة بإمكانيته العلاجية في الأورام المحلية والقدرة على إزالة الأنسجة السرطانية بالكامل. وكثيراً ما تكون التدخلات الجراحية أول علاج في الخط الأول، مدعومة بتقنيات جراحية متقدمة ونُهج أقل حد ممكن من الاجهاض. ويفضل الجراحون الختان المحلي الواسع للحد من معدلات التكرار، وتسهل المستشفيات التي لديها مراكز متخصصة للساركوما ارتفاع أحجام العمليات الجراحية. وترتبط نتائج المرضى ومعدلات البقاء ارتباطاً قوياً بالتدخل الجراحي المبكر. وتعزز بروتوكولات الرعاية اللاحقة للجراحات وبرامج إعادة التأهيل شفاء المرضى. ويعزز توافر الخبرة الجراحية في المناطق الرئيسية من السيطرة.
ومن المتوقع أن يشهد قطاع العلاج الكيميائي أعلى نسبة من العلاج الكيميائي، وهي 8.5 في المائة من عام 2026 إلى عام 2033، مدفوعة بتزايد الحاجة إلى العلاج النظامي في الحالات المتقدمة أو حالات الطوارئ.() وهناك عوامل علاجية كيميائية جديدة ونظم تركيبية تحسن معدلات الاستجابة ومكافحة الأمراض.() ومن المتوقع أن يؤدي توسيع نطاق التجارب السريرية والأدلة الحقيقية إلى دعم الاستخدام الأوسع نطاقاً في المرضى المعرضين لمخاطر عالية.() ويتزايد استخدام العلاج الكيميائي كعلاج الغدد الجديدة لتقليص الأورام قبل الجراحة.() وتدمج إدارات علم الأورام في المستشفيات العلاج الكيميائي مع العلاجات المستهدفة من أجل تحسين النتائج.() ويشجع تثقيف المرضى بشأن التقيد بالنظام وإدارة الآثار الجانبية العلاج المتسق.() ويعزز توافر التركيبات العلاجية الكيميائية الفموية والقابلة للحقن سهولة الوصول إلى العلاج.() وتتسارع وتيرة نمو المبادئ التوجيهية الموصى بها للعلاج الكيميائي للبدائل العدوانية.() وتقلل أوجه التقدّم في إدارة التسمّم من وقف العلاج.() وتدعم سداد تكاليف التأمين وبرامج مساعدة المرضى استيعابه.() وزيادة انتشار الطلب على أنواع الوقود الفرعية الهجومية.() إن التعاون في مجال البحوث يدفع بالابتكار واعتماد العلاج.
- السكان حسب
وعلى أساس ديموغرافي، فإن السوق مقسمة إلى قطاعات البالغين والأطفال. وقد غلب على قطاع البالغين حصة في السوق بنسبة 62.1% في عام 2025، حيث أن معدل الإصابة في منطقة ساركوما أعلى لدى البالغين، وخاصة بين 30 إلى 60 سنة من العمر. والتشخيص المبكر والوصول إلى مراكز الساركوما المتخصصة يعززان من تبني العلاج. فالبالغون يستفيدون من مجموعة أوسع من الخيارات في مجال العلاج الجراحي والنظامي والإشعاعي. وتزيد حملات التوعية الصحية التي تستهدف السكان البالغين من المشاورات السريرية. أما المبادئ التوجيهية في مجال الأورام فهي تعطي الأولوية لمعالجة الأشخاص البالغين. وتعزز الرعاية المتعددة التخصصات القائمة على المستشفيات النتائج. وبرامج رصد ما بعد العلاج والمتابعة أكثر رسوخاً بالنسبة للبالغين. وتركز بيانات الانتشار والدراسات الوبائية في المقام الأول على المرضى البالغين. وتيسر تغطية التأمين والبنية الأساسية للرعاية الصحية الوصول إلى العلاج للكبار. وتساعد قدرة المرضى على التسامح مع العلاج العدواني على دعم الهيمنة. ويؤدي توافر التجارب السريرية التي تستهدف البالغين إلى زيادة المشاركة.
ومن المتوقع أن يشهد الجزء الخاص بطب الأطفال أسرع عدد من الحالات، وهي 7.3 في المائة من عام 2026 إلى عام 2033، مدفوعة بزيادة الوعي وتحسين العناية بأورام الأطفال، وتتوسع الوحدات المتخصصة المعنية بأورام الأطفال على الصعيد العالمي، وتعزز بروتوكولات الكشف المبكر لدى الأطفال فعالية العلاج، وتعزز التجارب السريرية على نمو العلاج الموجه للأطفال، وتعزز مجموعات الدعوة لأمراض الأطفال وتحسّن معدلات التشخيص، وتعمل المستشفيات بشكل متزايد على اعتماد العلاجات الحد الأدنى من التوسعية والمحافظة على الأعضاء، ويجري التشديد في رعاية الأطفال على سلامة وتقبل العلاجات العامة، ويُعزز اعتماد هذه العلاجات، وإدماج الدعم النفسي - الاجتماعي والرعاية الأسرية - التركيز، وتوصي المبادئ التوجيهية لطب الأطفال بالأخذ بنهج العلاج المتعدد الوسائط، والنمو في سجلات أمراض الأطفال يحسّن تتبع وإدارة هذه النُهُج، ويعزز الوصول إلى برامج العقاقير اليتيمة توافر العلاج، والبحوث في مجال العلاجات الخاصة بالأطفال تحفز النمو المستقبلي في مجال العلاج المناعي.
- حسب التشخيص
وعلى أساس التشخيص، فإن السوق مقسمة إلى فحص بيولوجي واختبارات تصويرية وغيرها، ويغلب على ذلك حصة سوقية قدرها 51.4 في المائة في عام 2025، لأن خزعة الأنسجة تظل المعيار الذهبي للتشخيص النهائي للفحص النهائي للفيروس في إيبيثيليويد ساركوما. ويؤكد علم الأمراض والكيمياء الفموية نوع الورم والتخطيط العلاجي. فالطب الحيوي ضروري للتفريق عن غيره من مختبرات علم الأمراض في المستشفيات والمراكز المتخصصة يدعم التبني على نطاق واسع. ويكفل التشخيص الدقيق اختيار العمليات الجراحية المثلى أو العلاج الكيميائي أو الإشعاع. وتوصي المبادئ التوجيهية بالفحص قبل بدء العلاج النظامي. وتقلل الفحوص الحيوية للإبر من اعتلالات المرضى إلى الحد الأدنى. وتزيد البروتوكولات الموحدة وأخصائيو الأمراض المدربون من الموثوقية. ويؤدي فحص نتائج الأمراض البيولوجية وقرارات التشخيص. ويعزز الفحص المبكر والدقيق من نتائج بقاء المرضى. وتدعم التغطية التأمين على إجراءات الفحص التبني. وتعتمد البحوث السريرية على الحالات المؤكدة من الخزعات للحصول على الأهلية. ويكفل الاستعراض المتعدد التخصصات للعينات الرعاية المثلى.
ومن المتوقع أن يشهد قسم اختبارات التصوير أسرع عمليات الفحص التي أجرتها هيئة مراجعة الحسابات الاتحادية من 6.9 في المائة في الفترة من 2026 إلى 2033، وذلك بسبب اعتماد مسح متقدم للفحص بالرنين المغناطيسي والفحص المقطعي والفحص المقطعي والمسح بالاختبارات الأولية للكشف عن الورم ورصده. ويساعد التصوير في التخطيط قبل الجراحة وتقييم الاستجابة للعلاج. ويساعد إدماج التصوير بمساعدة منظمة العفو الدولية على تعزيز دقة الكشف. وتعزز المستشفيات ومراكز التشخيص بشكل متزايد الاستثمار في نظم التصوير العالية الاستبانة. ويفضَّل التصوير على الرصد غير القابل للتشغيل أو الحالات المميتة. ويحسِّن تخطيط العلاج الموجَّه بالأشعة الدقة ونتائج المرضى. ويزيد الوعي بالبدائل التشخيصية غير النابضة من الاعتماد. وتكمل اختبارات التصوير نتائج الفحص من أجل الرعاية الشاملة. ويدعم التوسع في خدمات التشخيص بالفحص نمو الأسواق. وتشجع مبادرات الحكومة في مجال الرعاية الصحية الوصول إلى التصوير المتقدم. وتشجع التغطية التأمينية للتشخيصات القائمة على التصوير على الاستخدام. وتعزِّز البحوث المتعلقة بالصور الوظيفية فائدتها السريرية.
- بواسطة المستخدمات
وعلى أساس المستعملين النهائيين، يقسم السوق إلى مستوصف ومستشفى وغير ذلك، ويسيطر قطاع المستشفيات على حصة سوقية قدرها 68.7 في المائة في عام 2025، مدفوعة بتوفر أقسام الأورام، ومجالس الأورام المتعددة التخصصات، ومرافق علاج المرضى الداخليين. وتوفر المستشفيات إمكانية الحصول على الجراحة والعلاج الكيميائي والعلاج الإشعاعي في موقع واحد. وتسهل مراكز السركوما المتخصصة الرعاية الشاملة. وتدعم الهياكل الأساسية الطبية المتقدمة الإجراءات المعقدة. وتكفل المستشفيات التقيد بالمبادئ التوجيهية الموحدة للعلاج. ويكفل الوصول إلى التجارب السريرية في المستشفيات تشجيع تسجيل المرضى. والرعاية بعد الجراحة، وإعادة التأهيل، ورصد المتابعة مركزها المستشفيات. وتحبذ نظم التأمين والسداد الرعاية القائمة على المستشفيات. وتجتذب المستشفيات المرضى البالغين والأطفال للعلاج المتخصص، وتؤدي أفرقة الرعاية المتعددة التخصصات إلى تحسين النتائج والحد من التكرار. ويعزز ارتفاع أحجام المرضى في المستشفيات هيمنة السوق. ويتركز التعاون في مجال البحوث وبرامج التسجيل في بيئات المستشفيات.
ومن المتوقع أن يشهد قطاع العيادة أسرع عدد من هذه العيادات وهو 7.1 في المائة من عام 2026 إلى عام 2033، مدفوعا بزيادة الاستشارات الخارجية للمرضى، والمتابعة، وإدارة العلاج غير الاقتحامي. وتوفر العيادات سهولة الوصول إلى الرصد الروتيني، وتقييم ما قبل العلاج، والرعاية الداعمة. ويؤدي توسيع نطاق خدمات المرضى الخارجيين في مجال الأورام إلى تعزيز الملاءمة. ويدعم الإدماج عن بعد في العيادات المتابعة عن بعد. ويدعم الاكتشاف المبكر والفحص في العيادات معدلات بدء العلاج. وتؤدي برامج تثقيف المرضى في العيادات إلى زيادة الوعي وتشجيع الامتثال. وتدعم العيادات بشكل متزايد المستشفيات لأغراض الرعاية القائمة على الإحالة. وتدعم إمكانية الوصول في المناطق الحضرية وشبه الحضرية النمو. وتدعم إمكانية الوصول في المناطق الحضرية وشبه الحضرية نظم العلاج الأقل كثافة، وتعزيز التزام المرضى. وتشجع التغطية التأمينية للزيارات القائمة على العيادات الاستخدام. وتشجع البحوث وعمليات التعاون في مجال التسجيل في العيادات على النمو المطرد.
- حسب التوزيع
وعلى أساس قناة التوزيع، ينقسم السوق إلى صيدليات المستشفيات وصيدليات التجزئة والصيدلة على الإنترنت، ويسيطر قطاع صيدلة المستشفيات على حصة سوقية بنسبة 56.9 في المائة في عام 2025، وذلك بسبب التوزيع المركزي لعوامل العلاج الكيميائي، وأدوية الرعاية الداعمة، والعقاقير شبه الزراعية. وتكفل صيدليات المستشفيات توافر العلاجات الأساسية في الوقت المناسب. ويدير صيدلانيات الأورام المتخصصة عملية التلقيح والإعداد. ويبسط دمج السجلات الطبية الإلكترونية وصفات الوصفات الطبية. وتخفض بروتوكولات الصيدلة في المستشفيات الأخطاء في الأدوية. وتدعم عمليات الشراء المؤسسية الكفاءة في التكاليف. وتشجع عمليات التأمين على الاستخدام من خلال صيدليات المستشفيات. وتوفر صيدليات المستشفيات إمكانية الحصول المراقب على الأدوية الخطرة. وتحافظ برامج التدريب لأدوية الأورام على معايير الجودة. وتدمج إسداء المشورة للمرضى وتعليمهم في خدمات الصيدليات. وتقود المستشفيات عملية اعتماد عقاقير وتركيبات جديدة. والتعاون مع الدراسات البحثية في تعزيز إمكانية الحصول على العلاجات الجديدة. وتحافظ سلاسل الإمداد المتينة في المستشفيات على استمرار التوافر.
ومن المتوقع أن يشهد قطاع الصيدلة على الإنترنت أسرع حصة في صيدليات الولايات المتحدة الأمريكية حيث بلغت 8.2 في المائة من عام 2026 إلى عام 2033، مدفوعة بزيادة الاعتماد الرقمي وملاءمة توصيل الأدوية المنزلية لأدوية الرعاية الشفهية والداعمة. ويستفيد المرضى من نماذج الاشتراك ونماذج التسليم المنزلي. وتيسر وصفات العلاج عن بُعد إنجاز الصيدلة على الإنترنت. وتحسِّن الصيدلة الإلكترونية إمكانية الوصول في المناطق النائية أو المناطق التي تعاني نقصاً في الخدمات. وتعزز التطبيقات المتنقلة والمنصات الشبكية مشاركة المرضى. ويكفل التكامل مع نظم المستشفيات والعيادات التوزيع الدقيق. ويدعم نمو الصيدلة الإلكترونية اعتمادات تنظيمية لتوريد الأدوية التي تحركها الرعاية الصحية عن بُعد. ويزيد التسويق الرقمي من وعي المرضى بالعلاجات المتاحة. وتدعم برامج التقيد بالعلاجات استخدام الصيدلة على الإنترنت. ويؤدي التسليم المنزلي إلى الحد من التأخيرات في العلاج والجرعات الضائعة. وتشجع المقارنة بين الأسعار والتخفيضات في طلبات الشراء بالجملة المشتريات على الإنترنت.
تحليل إقليمي لسوق المعاملة
- هيمنت أمريكا الشمالية على سوق معالجة الساركوما في eptheliwid Sarcoma بأكبر حصة من الإيرادات بلغت 41.5 في المائة في عام 2025، واتسمت بالهياكل الأساسية للرعاية الصحية الراسخة، وارتفاع الإنفاق على الرعاية الصحية، ووجود شركات صيدلانية أحيائية رائدة
- وشهدت السوق نمواً كبيراً في الاعتماد السريري للعلاجات المستهدفة، وبرامج التشخيص المتقدمة، والتجارب السريرية المستمرة، مما أسهم في تحسين إدارة المرضى ونتائجهم
- زيادة الوعي بشأن السرطانات النادرة، والتوسع في مراكز الأورام، وبرامج البحوث المدعومة من الحكومة، وزيادة دعم توسيع السوق عبر المستشفيات والعيادات المتخصصة ومؤسسات البحوث
(بآلاف دولارات الولايات المتحدة
ومن المتوقع أن تتوسع سوق علاج ساركوما في أوروبا في ظل معدل كبير للسرطان الشامل أثناء الفترة المتوقعة، مدفوعاً بزيادة الوعي بالسرطانات النادرة، والبنية الأساسية القوية للرعاية الصحية، والمبادرات الحكومية الداعمة لبحوث الأورام وبرامج الأمراض النادرة. وتشهد المنطقة استثماراً متزايداً في مراكز الأورام المتخصصة، والوصول إلى تكنولوجيات التشخيص المتقدمة، وزيادة التحاق المرضى بالدراسات السريرية، الأمر الذي يساهم في تحسين تبني العلاج.
المملكة المتحدة لبريطانيا العظمى وأيرلندا الشمالية (SARcoma)
ومن المتوقع أن تنمو سوق العلاج بالساركوما في المملكة المتحدة عند مستوى جدير بالملاحظة في إطار نظام العلاج الشامل، الذي يغذيه زيادة الوعي بالساركوما بين المهنيين والمرضى في مجال الرعاية الصحية، إلى جانب إمكانية الحصول على علاجات متقدمة واختبارات سريرية.
ألمانيا EPETe Lii ويـد
ومن المتوقع أن تشهد سوق العلاج بالساركوما في ألمانيا في مجال علاج ephelioid Sarcoma نمواً كبيراً نتيجة لتوافر خيارات العلاج المتقدمة، والبنية التحتية القوية للرعاية الصحية، والمبادرات الحكومية التي تشجع بحوث السرطان النادرة. ومن المتوقع أن يؤدي دمج نُهج الرعاية المتعددة التخصصات وتوسيع مراكز الأورام التي تركز على السرطانات النادرة إلى زيادة دفع نمو السوق.
المرفق الأول -
ومن المتوقع أن تكون سوق علاج ساركوما في منطقة آسيا والمحيط الهادئ أسرع المناطق نمواً في سوق علاج ساركوما في منطقة epetheliwid saarcoma خلال الفترة المتوقعة، ومن المتوقع أن تتوسع هذه السوق عند معدل نمو إجمالي في منطقة آسيا والمحيط الهادئ بنسبة 16.2% من عام 2026 إلى عام 2033. ويحرك النمو تحديث الرعاية الصحية، وزيادة الوعي بالسرطانات النادرة، وتنامي الاستثمار في مراكز علاج الأورام، وتحسين فرص الحصول على خيارات العلاج المتقدمة في بلدان مثل اليابان والصين والهند.
اليابان
إن سوق علاج ساركوما في اليابان في سبيلها إلى اكتساب الزخم بسبب ارتفاع مستوى الوعي بالسرطانات النادرة، وتزايد الاستثمارات في بحوث الأورام، والحصول على العلاجات المتقدمة والتجارب السريرية. إن التوسع في المراكز المتخصصة في علم الأورام وزيادة تسجيل المرضى في برامج السرطان النادرة يدعمان النمو القوي.
(أ) شركة CA CA
كانت سوق علاج ساركوما في الصين في عام 2025 تشكل حصة كبيرة من السوق في منطقة آسيا والمحيط الهادئ، ويرجع ذلك إلى تزايد عدد مراكز الأورام، والدعم الحكومي لبحوث الأمراض النادرة، وتزايد الإنفاق على الرعاية الصحية. ومن العوامل الرئيسية التي تدفع السوق إلى ذلك تحسين فرص وصول المرضى إلى العلاجات المستهدفة وتعزيز البنية الأساسية التشخيصية.
EPPLI IPE
وتتولى شركات راسخة قيادة صناعة العلاج في إيبيتز لويد ساركوما أساساً، ومن بينها:
- (الولايات المتحدة الأمريكية)
- نوفارتيس (سويسرا)
- غلاكسو سميث كلاين (المملكة المتحدة)
- (الولايات المتحدة الأمريكية)
- روش (سويسرا)
- بريستول - مايرز سكويب (الولايات المتحدة الأمريكية)
- Joson & Joson (الولايات المتحدة الأمريكية)
- إيلي وشركا (الولايات المتحدة الأمريكية)
- شركة تاكيدا للأدوية (اليابان)
- Amgen (الولايات المتحدة الأمريكية)
- شركة باير AG (ألمانيا)
- أُبفي (الولايات المتحدة الأمريكية)
- سانوفي (فرنسا)
- أستيلاس فارما (اليابان)
- (الولايات المتحدة الأمريكية)
- المعالجات (المملكة المتحدة)
- (الولايات المتحدة)
- تكنولوجيات Dynavax (الولايات المتحدة)
التطورات الأخيرة في السوق العالمية لمعالجة
- وفي أيار/مايو 2022، تمت الموافقة على استخدام تازيميتوستات (TAZVERIK) في المنطقة التجريبية الدولية للسياحة الطبية في الصين، وهي منطقة هينان بواو ليتشينغ. وقد أتاحت هذه الموافقة للمرضى المصابين بالسركوما الحصول على العلاج في إطار برنامج خاص للأدوية المستوردة التي تمس الحاجة إليها، مع تلبية احتياجات طبية كبيرة غير ملباة في المنطقة.
- وفي آذار/مارس 2023، حصلت مؤسسة تازيميستوستات على الموافقة في ماكاو، مما يمثل توسعاً هاماً في خيارات العلاج المتاحة لمرضى الساركوما في آسيا، مما أتاح الحصول على علاج مستهدف لسرطان نادر كان في السابق خيارات علاجه محدودة جداً.
- وفي يناير/كانون الثاني 2024، قبلت الإدارة الوطنية للمنتجات الطبية في الصين إجراء استعراض أولي لتطبيقات تازيميتوتاستات الجديدة للعقاقير على الساركوما. وقد أبرزت هذه الخطوة الاعتراف التنظيمي المتنامي بإمكانية الدواء ومساراته المعجلة لإيصاله إلى المرضى المصابين بأمراض متقدمة.
- وفي آب/أغسطس 2025، منحت وزارة الصحة والعمل والرعاية الاجتماعية اليابانية تسمية عقاقير الأيتام لتزيميتوستات لمعالجة البينيثويد الليفي غير القابل للتعقيم INI1 - السالب من أجل معالجة الساركوما.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











