



تقسيم سوق التأمين السيبراني العالمي للتغطية من الطرف الأول، حسب المكون (الحلول والخدمات)، والتغطية التأمينية (اختراق البيانات والمسؤولية السيبرانية)، ونوع التأمين (مُجمّع ومستقل)، وحجم المؤسسة (الشركات الكبيرة والشركات الصغيرة والمتوسطة)، والمستخدم النهائي (مُقدّمو التكنولوجيا ومُقدّمو التأمين)، ونوع التغطية (السرقة والاحتيال، واستعادة برامج الكمبيوتر والبيانات الإلكترونية، والابتزاز، والتحقيق الجنائي الرقمي، وانقطاع الأعمال) - اتجاهات الصناعة وتوقعاتها حتى عام 2033
ما هو الطرف الأول الذي يغطي سوق التأمين على الفضاء الحاسوبي؟
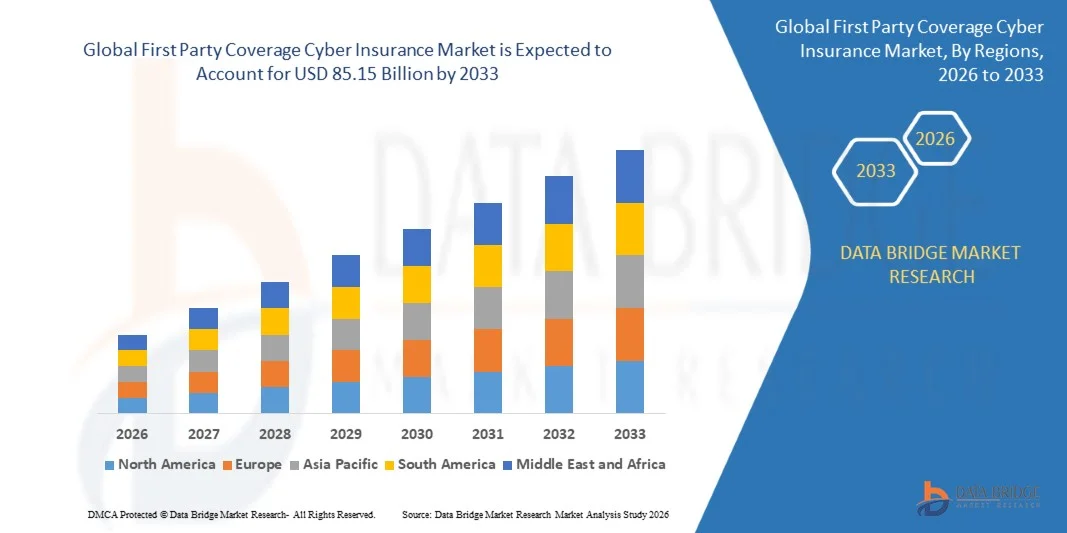
- وفقاً لتحليل البحوث المتعلقة بسوق بيانات جسر جسر البيانات، قُيِّرت قيمة حجم تغطية الطرف الأول على الصعيد العالمي بسوق التأمين على شبكة الإنترنت بمبلغ 000 00019.67 بليون دولار في عام 2025ومن المتوقع أن يتم ذلك:: 85.15 مليار, ماالنسبة المئوية من الناتج المحلي الإجماليخلال الفترة التي
- ومما يغذي نمو السوق إلى حد كبير تزايد تواتر الهجمات الإلكترونية وتطورها، مما يدفع المنظمات إلى اعتماد التأمين على شبكة الإنترنت الذي يغطي الطرف الأول لحمايتها من الخسائر المالية وتعطل الأعمال وخروق البيانات
- وعلاوة على ذلك، فإن التحول الرقمي المتنامي عبر الصناعات، إلى جانب زيادة المتطلبات التنظيمية لحماية البيانات والإبلاغ عن المخالفات، يدفع الشركات التجارية إلى الاستثمار في تغطية شاملة لمخاطر الفضاء الإلكتروني.
سوق الحجم و توقّر
- قيمة السوق العالمية (25):19.67 بليون
- القيمة السوقية المتوقعة (2033):3-
- التنبؤات المتوقعة لـ CAGR (2026-2033):20.10%
ما هي أهم المغامرات في أول حزب من تغطية سوق التأمين؟
- أصبح التأمين الإلكتروني من طرف أول، الذي يوفر تغطية للخسائر التي تتكبدها المنظمة مباشرة بسبب الحوادث الحاسوبية، ضرورياً بشكل متزايد بالنسبة للمؤسسات عبر قطاعات مثل مؤسسة BFSI، والرعاية الصحية، وتكنولوجيا المعلومات، والتجارة الإلكترونية، بسبب تزايد المخاطر التشغيلية والمالية ومخاطر السمعة المرتبطة بالرقمنة
- إن الطلب المتزايد على التأمين الإلكتروني من جانب الأطراف الأولى يتغذى في المقام الأول على الوعي المتزايد بالمخاطر السيبرانية، وارتفاع تكاليف انتهاكات البيانات، والهجمات على برامج الفدية، والحاجة إلى الاستجابة الاستباقية للحوادث وحلول استعادة النظام. والواقع أن المنظمات تعطي الأولوية بشكل متزايد للسياسات التي توفر الحماية المالية والمتكاملة على حد سواء.إدارة المخاطرالخدمات
- تهيمن أمريكا الشمالية على سوق التأمين على الإنترنت مع حصة مننسبة 38.5 في المائة في عام 2025، بسبب زيادة رقمنة الأرقامنة عبر المؤسسات وارتفاع عدد حوادث الجرائم السيبرانية
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع المناطق نمواً في سوق التأمين على شبكة الإنترنت الذي يغطيه الطرف الأول خلال الفترة المتوقعة بسبب ارتفاع الاعتماد الرقمي ونمو التجارة الإلكترونية وتزايد حوادث الهجمات الإلكترونية عبر بلدان مثل الصين واليابان والهند.
- لقد كان القطاع المُجمَع يهيمن على السوق بحصة سوقية بلغت 61.7% في عام 2025، وذلك بسبب سهولة تغطية متكاملة تجمع بين التأمين الإلكتروني وسياسات الملكية والمسؤولية الأخرى. وكثيراً ما تفضل الشركات الحلول المُجمَّعة أثناء تبسيطها لإدارة السياسات وتوفيرها للكفاءة في التكاليف. وتتعزز هيمنة القطاع أكثر من ذلك من خلال شركات التأمين التي تعرض حزماً قابلة للتكييف تلبي احتياجات صناعية محددة وموجزات المخاطر التنظيمية. كما تشتمل السياسات المُجمَّعة أيضاً على أدوات تكميلية لتخفيف المخاطر، وزيادة الجاذبية العامة لأصحاب السياسات.
التقرير المتعلق بنطاق المشروع والفرد الأول
|
الصفات الأولى |
الطرف الأول: تغطية التأمين على شبكة الإنترنت |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى السوقية مثل القيمة السوقية، ومعدل النمو، وأجزاء السوق، والتغطية الجغرافية، والجهات الفاعلة في السوق، وسيناريو السوق، يشمل تقرير السوق الذي أعده فريق بحوث سوق جسر البيانات تحليلا متعمقا للخبراء، وتحليلا للاستيراد/التصدير، وتحليلا للتسعير، وتحليلا لاستهلاك الإنتاج، وتحليلا للآفات. |
ما هو الاتجاه الرئيسي في سوق التأمين على الإنترنت في الحزب الأول؟
"اعتماد سياسات التأمين على
- ومن الاتجاهات الهامة في سوق التأمين على الإنترنت الذي تغطيه الأطراف الأولى تزايد اعتماد سياسات شاملة توفر للمنظمات الحماية المالية من انتهاكات البيانات، والهجمات على فدية النقود، وتعطل الأعمال، وإصلاح النظم. وهذا الاتجاه ناجم عن تصاعد تواتر وتطور الهجمات الإلكترونية عبر الصناعات، الأمر الذي يدفع الشركات إلى تأمين تغطية تتصدى للمخاطر الرقمية المتطورة.
- فعلى سبيل المثال، تعرض شركات التأمين مثل شركة شوب وشركة أكسا XL منتجات معززة للتأمين الإلكتروني من قبل الأطراف الأولى تشمل التصدي للانتهاك، والتحقيق في الأدلة الجنائية، والتغطية بتعطل الأعمال، وتعزيز المرونة التنظيمية والتقليل إلى أدنى حد من الاضطرابات التشغيلية.
- وتشهد السوق زيادة في تكامل التأمين الإلكتروني مع خدمات رصد المخاطر والاستجابة للحوادث في الوقت الحقيقي، مما يمكّن المنظمات من تحديد مواطن الضعف والتخفيف من المخاطر قبل وقوع الخسائر المالية.
- فصناعات مثل BFSI، والرعاية الصحية، وتكنولوجيا المعلومات تعتمد بشكل متزايد التأمين الإلكتروني من قبل الأطراف الأولى كجزء من أطر أوسع لأمن الفضاء الحاسوبي، حيث تكمل السياسات تدابير الأمن الداخلي لتكنولوجيا المعلومات لتوفير حماية شاملة.
- إن التركيز المتزايد على الامتثال التنظيمي، بما في ذلك ولايات تقرير الناتج المحلي الإجمالي وغيرها من ولايات حماية البيانات، يدفع إلى المزيد من الاعتماد، حيث تسعى المنظمات إلى الحصول على سياسات تأمين تشمل الغرامات والعقوبات وتكاليف التصدي للانتهاك. وهذا الاتجاه يعزز مسار نمو السوق ويشجع شركات التأمين على تطوير عروض سياساتية مبتكرة ومكيفة مع متطلباتها.
- وما زال ارتفاع مبادرات التحول الرقمي عبر القطاعات، إلى جانب الاعتماد المتزايد على السحابة، وتكنولوجيا المعلومات، والتكنولوجيات المرتبطة بها، يغذي الطلب على التأمين الشامل على الإنترنت من جانب الأطراف الأولى.
الطرف الأول
سائق
"تواتر الهجمات الإلكترونية وتصاعدها"
- إن تزايد وقوع الهجمات الإلكترونية، بما في ذلك برامج الفدية، والتصيد المزيف، واقتحام النظام، يدفع الطلب على التأمين الإلكتروني الذي يغطي تغطية الطرف الأول. وتتزايد المنظمات سعياً إلى الحصول على الحماية المالية للخسائر المباشرة، وتعطل الأعمال، والتكاليف المرتبطة باستعادة البيانات.
- فعلى سبيل المثال، توفر شركات مثل الائتلاف وبعزلي سياسات تشمل الرصد في الوقت الحقيقي، والاستجابة للحوادث، وخدمات استرداد المعلومات عن المخالفات، مما يمكِّن المؤسسات من تخفيف الأثر المالي والتشغيلي للحوادث السيبرانية.
- إن المؤسسات عبر قطاعات البنية الأساسية، والرعاية الصحية، وتكنولوجيا المعلومات، والتجارة الإلكترونية تعطي الأولوية للتغطية الإلكترونية من جانب الأطراف الأولى لحماية البيانات الحساسة والحفاظ على استمرارية تصريف الأعمال. وهذا من شأنه أن يزيد معدلات اعتماد السياسات ويشجع شركات التأمين على توسيع خيارات التغطية.
- وقد أدى التحول إلى النظم القائمة على السحب ونماذج العمل عن بعد إلى زيادة التعرض لمخاطر الفضاء الحاسوبي، مما عزز الحاجة إلى تغطية قوية من جانب الأطراف الأولى. وتعمل الشركات بشكل استباقي على تأمين التأمين لمعالجة مواطن الضعف المحتملة الناشئة عن بيئات تكنولوجيا المعلومات الموزعة.
- الأثر التراكمي المترتب على تطور التهديدات الإلكترونية والضغوط التنظيمية والعمليات الرقمية التي تحتل مراكز التأمين على الإنترنت في المقام الأول من جانب الطرف الأول باعتبارها أداة أساسية لإدارة المخاطر، بما يكفل استمرار توسع السوق
التعرّض/التحديي
"التكاليف المرتفعة للتعادلية والتغطية الجامعة"
- ويواجه سوق التأمين الإلكتروني الذي يغطي الطرف الأول تحديات بسبب ارتفاع أقساط التأمين وتعقيد شروط السياسات، مما قد يحد من إمكانية وصول المؤسسات الصغيرة والمتوسطة الحجم.
- فعلى سبيل المثال، قد تواجه المشاريع الصغيرة والمتوسطة الحجم التي تسعى إلى الحصول على تغطية من مقدمي خدمات مثل Hyscox وFireEye تكاليف أعلى بسبب الخطر المتصوَّر المتمثل في التعرُّض للفضاء الإلكتروني وطبيعة السياسات المصممة خصيصاً، التي تشمل الاستجابة لحالات الخرق وخدمات التحقيق في الأدلة الجنائية.
- ويستلزم المشهد الطبيعي للتهديد الحاسوبي المتغير بسرعة تحديثات مستمرة للسياسات، مما يخلق تحديات إدارية إضافية للجهات المؤمِّنة وأصحاب السياسات.
- ويتأثر تسعير الجدارة الائتمانية بحجم المنظمة، والصناعة، والهياكل الأساسية الرقمية، وسجلات الحوادث التاريخية، مما يجعل التغطية الموحدة صعبة ويمكن أن تكون مكلفة بالنسبة للقطاعات الشديدة الخطورة.
- إن الحاجة إلى الخبرة المتخصصة لتقييم المخاطر، إلى جانب تطور نواقل التهديد، تعزز التحدي المتمثل في توفير تغطية شاملة وفعالة من حيث التكلفة من جانب الأطراف الأولى. ويتعين على المنظمات أن توازن بين قيود الميزانية والحاجة إلى حماية قوية، والحد من دخول السوق.
الطرف الأول
وتقسم السوق على أساس العنصر، والتغطية التأمينية، ونوع التأمين، وحجم المنظمة، والمستعمل النهائي، ونوع التغطية.
- العنصر العنصر
واستناداً إلى العنصر، فإن سوق التأمين على الإنترنت الذي يغطي الطرف الأول يقسم إلى حلول وخدمات، ويهيمن قطاع الحلول على السوق بأكبر حصة من الإيرادات في عام 2025، ويحركه اعتماد المنظمات المتزايد على منصات متقدمة لإدارة المخاطر لمنع التهديدات الإلكترونية والتخفيف منها. وكثيراً ما تفضل الشركات التأمين الذي يركز على الحلول للأدوات المتكاملة والتحليلات التي تقدمها، مما يعزز الكشف الاستباقي عن التهديدات وإدارة الامتثال. ويزداد الطلب تعزيزاً من خلال زيادة اعتماد منصات رقمية عبر المؤسسات، الأمر الذي يستلزم تغطية شاملة للمخاطر الحاسوبية. وكثيراً ما تتضمن عروض التأمين القائمة على الحلول رصداً آنياً، وتخطيطاً للحوادث، وسمات إبلاغ آلية، الأمر الذي يحسن بشكل جماعي الوضع الأمني للكيانات المؤمن عليها.
ومن المتوقع أن يشهد قطاع الخدمات أسرع الخدمات التي يقدمها فريق الخبراء من عام 2026 إلى عام 2033، والتي يغذيها تزايد الحاجة إلى خدمات الخبراء الاستشارية، والاستجابة للحوادث، والخدمات الأمنية المدارة. فعلى سبيل المثال، فإن مقدمي الخدمات، مثل عرض آون للخدمات الاستشارية المصممة خصيصاً لمواجهة المخاطر السيبرانية إلى جانب التغطية، يساعدون المنظمات على اجتياز بيئات تنظيمية معقدة. والتفضيل المتزايد للخبرات الخارجية وإدارة التهديدات المستمرة يجعل من الخدمات محركاً للنمو في السوق.
- المجموع حسب التأمين
وعلى أساس التغطية التأمينية، فإن السوق مقسمة إلى خرق للبيانات والمسؤولية الإلكترونية. وكان قطاع خرق البيانات يهيمن على السوق بأكبر حصة من الإيرادات في عام 2025، وذلك بسبب تزايد تواتر وتطور الانتهاكات التي تستهدف معلومات العملاء والشركات الحساسة. وكثيراً ما تعطي المنظمات الأولوية للتأمين ضد خرق البيانات من أجل الحماية المالية والدعم القانوني الذي يقدمه في حالة الوصول غير المأذون به. ويحظى نمو القطاع بدعم الولايات التنظيمية حول حماية البيانات، الأمر الذي يؤدي إلى تغطية إلزامية للتكاليف المرتبطة بالانتهاك. كما تعرض شركات التأمين خدمات ذات قيمة مضافة مثل أفرقة التصدي للانتهاك ودعم الإخطار، مما يزيد من تعزيز الاعتماد.
ومن المتوقع أن يشهد قطاع المسؤولية السيبراني أسرع جزء في سجل المعاملات الإلكتروني من عام 2026 إلى عام 2033، مدفوعاً بارتفاع التعرض للخسائر المالية والخسائر في السمعة الناجمة عن الهجمات السيبرانية. على سبيل المثال، يوفر تشوب تغطية واسعة للمسؤولية عن المسؤولية السيبرانية تتناول مطالبات الأطراف الثالثة وخصوم فشل النظام، وتجتذب المؤسسات التي لديها شبكات تشغيل معقدة. ويؤكد التطور المتزايد للتهديدات السيبرانية في العصر الرقمي أهمية الحماية الشاملة للمسؤولية السيبرانية، مما يجعلها قطاعاً متوسعاً بسرعة.
- نوع التأمين
وعلى أساس نوع التأمين، يتم تقسيم السوق إلى سياسات معبأة وقائمة بذاتها. وكان القطاع المعبأ يهيمن على السوق بأكبر حصة من الإيرادات بلغت 61.7% في عام 2025، وذلك بسبب ملاءمة التغطية المتكاملة التي تجمع بين التأمين الإلكتروني وسياسات الملكية والمسؤولية الأخرى. وكثيراً ما تفضل المؤسسات الحلول المحزمة أثناء تبسيطها لإدارة السياسات وتوفيرها للكفاءة في التكاليف. وتتعزز هيمنة هذا القطاع أكثر من خلال شركات التأمين التي تعرض حزماً قابلة للتكييف تلبي احتياجات صناعية محددة وملامح المخاطر التنظيمية. كما تشتمل السياسات المجمعة على أدوات تكميلية للتخفيف من المخاطر، مما يزيد من جاذبية حاملي السياسات عموما.
ومن المتوقع أن يشهد الجزء القائم بذاته الأسرع من عام 2026 إلى عام 2033، مدفوعاً بتزايد الطلب على التغطية المتخصصة التي تركز فقط على المخاطر السيبرانية. على سبيل المثال، تعرض شركة بازلي سياسات إلكترونية قائمة بذاتها مصممة خصيصاً للقطاعات العالية الخطورة، وتوفر حماية واسعة النطاق للانتهاكات، وبرمجيات الفدية، وانقطاع الأعمال. ومع اعتراف المنظمات بتعقيد التهديدات السيبرانية وتفردها، فإن السياسات القائمة بذاتها تكتسب قوة قوة كحلول تأمينية هادفة ومرنة.
- حسب المنظمة
واستناداً إلى حجم المنظمة، تُقسم السوق إلى مؤسسات كبيرة ومؤسسات صغيرة ومتوسطة الحجم، ويهيمن قطاع المؤسسات الكبير على السوق بأكبر حصة من الإيرادات في عام 2025، وذلك بسبب الحجم الكبير للبيانات الحساسة والأصول الرقمية العالية القيمة التي تديرها هذه المنظمات، وكثيراً ما تسعى المؤسسات الكبيرة إلى الحصول على تأمين إلكتروني شامل من طرف أول للتخفيف من المخاطر المالية والتشغيلية والمخاطر المتعلقة بالسمعة الناجمة عن الحوادث الإلكترونية، ويُعزى هذا الجزء أيضاً إلى متطلبات الامتثال الصارم للقواعد التنظيمية وسياسات إدارة المخاطر الداخلية التي تتطلب تغطية قوية.
ومن المتوقع أن يشهد قطاع المشاريع الصغيرة والمتوسطة الحجم الأسرع في هذا القطاع من عام 2026 إلى عام 2033، الذي تغذيه زيادة رقمنة الشركات الصغيرة واعتماد سحابة عليها. على سبيل المثال، يزود هيلوكوكس المؤسسات الصغيرة والمتوسطة الحجم بخطط تأمين إلكترونية قابلة للقياس تشتمل على الاستجابة لحالات الخرق والخدمات الاستشارية، وتسمح بتوفير الحماية الميسورة التكلفة من التهديدات الإلكترونية الناشئة. ومن العوامل الرئيسية التي تدفع النمو السريع لهذا القطاع تزايد الوعي بالمخاطر السيبرانية بين المؤسسات الصغيرة والمتوسطة الحجم والقدرة على تحمل تكاليف الخطط المرنة.
- هذا
وعلى أساس المستخدم النهائي، فإن السوق تنقسم إلى مقدمي خدمات التكنولوجيا ومقدمي التأمين. فقد هيمنة قطاع مقدمي الخدمات التكنولوجية على السوق بأكبر حصة من العائدات في عام 2025، مدفوعاً باعتماد شركات التكنولوجيا الشديد على البنية الأساسية الرقمية والملكية الفكرية. وكثيراً ما تعطي هذه المنظمات الأولوية للتأمين الإلكتروني من جانب الأطراف الأولى لتأمين البيانات الحرجة، والبرمجيات، واستمرارية التشغيل. كما تحظى هيمنة القطاع بدعم إضافي من الالتزامات التنظيمية والتعاقدية المعقدة التي يواجهها مقدمو التكنولوجيا على مستوى العالم، الأمر الذي يؤدي إلى ارتفاع الطلب على التغطية الشاملة للمخاطر السيبرانية.
ومن المتوقع أن يشهد قطاع مقدمي التأمين أسرع مجموعة من شركات التأمين من عام 2026 إلى عام 2033، حيث تغذيها الحاجة المتزايدة إلى إعادة التأمين، وتجميع المخاطر، والتغطية لمعالجة المطالبات. على سبيل المثال، تعرض شركة أليانز منتجات متخصصة في التأمين الإلكتروني لدعم شركات التأمين الأخرى في تخفيف التعرض المالي، ومساعدتها على إدارة مطالبات العملاء بكفاءة. ومع قيام شركات التأمين بتوسيع حافظاتها والتركيز على حلول إدارة مخاطر الفضاء الإلكتروني، فإن هذا الجزء من هذا القطاع يعمل على تسريع معدلات الاعتماد.
- المجموع
وعلى أساس نوع التغطية، تُقسم السوق إلى السرقة والاحتيال، والبرامج الحاسوبية والاستعادة الإلكترونية، والابتزاز، والتحقيق في الأدلة الجنائية، وتعطل الأعمال.() ويهيمن قطاع السرقة والاحتيال على السوق بأكبر حصة من الإيرادات في عام 2025، بسبب ارتفاع انتشار الجرائم المالية السيبرانية التي تستهدف المؤسسات والمنظمات.() وكثيرا ما تعطي الشركات الأولوية للتغطية بالسرقة والاحتيال من أجل الحماية المالية المباشرة التي توفرها ضد المعاملات غير المأذون بها والسرقة الرقمية للأصول.() ويستفيد القطاع من شركات التأمين التي تقدم خدمات مخصصة لرصد الاحتيال والتصدي له واسترداده، مما يعزز الإدارة العامة للمخاطر بالنسبة لأصحاب السياسات.
ومن المتوقع أن يشهد البرنامج الحاسوبي والقسم الخاص بالترميم الإلكتروني أسرع جزء من برنامج الإصلاح الإلكتروني من عام 2026 إلى عام 2033، مدفوعاً بزيادة تعقيد الأنظمة الرقمية والحاجة الماسة إلى استعادة البرامج المتأثرة بسرعة. على سبيل المثال، يوفر برنامج لويد تغطية تغطي تكاليف ترميم البرمجيات وإصلاح النظم في أعقاب الحوادث السيبرانية، وتدعم العمليات التجارية المتواصلة. فالاعتماد المتزايد على أنظمة تكنولوجيا المعلومات وارتفاع تكاليف خدمات الاسترداد يجعل من هذا النوع من التغطية محركاً رئيسياً للنمو في السوق.
الطرف الأول
- وسيطرت أمريكا الشمالية على سوق التأمين على الإنترنت لأول طرف من أطراف التغطية، حيث بلغت حصة أكبر حصة من الإيرادات 38.5 في المائة في عام 2025، ويعزى ذلك إلى زيادة الرقمنة عبر المؤسسات وارتفاع الحوادث السيبرانية.
- المنظمات في المنطقة تعطي أولوية عالية للحماية المالية من انتهاكات البيانات، والهجمات على فدية فدية البيانات، وغيرها من التهديدات الحاسوبية، مما يؤدي إلى زيادة الطلب القوي على تغطية الطرف الأول
- وتُدعم السوق كذلك بأُطر تنظيمية راسخة، وإذكاء الوعي بمخاطر الفضاء الإلكتروني، وتزايد اعتماد حلول لإدارة المخاطر والتصدي للحوادث
الطرف الأول في الولايات المتحدة
الواقع أن سوق التأمين على شبكة الإنترنت التي غطتها أول طرف في الولايات المتحدة استحوذت على أكبر حصة من الإيرادات في أميركا الشمالية في عام 2025، والتي تغذيها مبادرات التحول الرقمي السريع والتركيز القوي على أمن الفضاء الإلكتروني. وتسعى الشركات على نحو متزايد إلى تغطية انتهاكات البيانات، وانقطاع الأعمال، واستعادة النظام لحماية العمليات والبيانات الحساسة. والواقع أن الاعتماد المتزايد لنظام الحوسبة السحابية، ونظام آيوت، ونظم الأعمال التجارية المرتبطة به، يدفع الطلب على سياسات التأمين الشامل على شبكة الإنترنت. فضلاً عن ذلك فإن الشركات تعمل بشكل متزايد على تعزيز الحلول السياسية المدمجة مع خدمات تقييم المخاطر والاستجابة للحوادث، الأمر الذي يزيد من تعزيز نمو الأسواق.
الطرف الأول في أوروبا
ومن المتوقع أن تنمو سوق التأمين على الإنترنت الذي تغطيه أطراف أوروبا الأولى في ظل مستوى كبير من مستويات التغطية خلال الفترة المتوقعة، وذلك في المقام الأول بسبب الأنظمة الصارمة لحماية البيانات وزيادة الوعي بمخاطر الفضاء الإلكتروني بين المنظمات. ومن المتوقع أن تنمو سوق التأمين على الإنترنت الذي تغطيه أطراف أوروبا الأولى عند مستوى مستوى كبير من مستويات التغطية في إطار هذا المعدل خلال الفترة المتوقعة، الأمر الذي تحركه في المقام الأول أنظمة حماية البيانات الصارمة وزيادة الوعي بمخاطر الفضاء الإلكتروني بين المنظمات. كما تعمل زيادة رقمنة القطاع عبر قطاعات مثل البنك المركزي للاستثمار، والرعاية الصحية، والتجارة الإلكترونية على تعزيز اعتماد التأمين الإلكتروني من جانب الأطراف الأولى. وتشدد الشركات الأوروبية على الإدارة الاستباقية للمخاطر، بما في ذلك تغطية الاستجابة للخرق والتحقيقات في مجال الطب الشرعي. كما تدعم السوق مبادرات حكومية تشجع القدرة على التكيف مع أمن الفضاء الإلكتروني واعتماد التأمين في القطاعين الخاص والعام على السواء.
المملكة المتحدة، الطرف الأول في تغطية سوق التأمين الحاسوبي
ومن المتوقع أن تنمو سوق التأمين على الإنترنت الذي يغطيه الطرف الأول في المملكة المتحدة عند مستوى ملحوظ من سجل مراجعة الحسابات السنوية خلال الفترة المتوقعة، وذلك بسبب تزايد تواتر الهجمات الإلكترونية ومتطلبات الامتثال التنظيمي. ذلك أن الشركات عبر قطاعات الخدمات المالية وتكنولوجيا المعلومات والتجزئة تعتمد التأمين الإلكتروني للحماية من الخسائر المالية والأضرار المتعلقة بالسمعة. كما أن التكامل المتزايد بين الخدمات السحابية ونظم الدفع الرقمية يزيد الطلب على حلول التغطية المصممة خصيصاً لهذا الغرض. فضلاً عن ذلك فإن الشركات في المملكة المتحدة تعمل بشكل متزايد على زيادة الاستفادة من وثائق التأمين بالاستعانة بخدمات داخلية لتقديم المشورة والاستجابة للحوادث، ودعم التوسع في السوق.
الطرف الأول في ألمانيا
ومن المتوقع أن تتوسع سوق التأمين على الإنترنت الذي تغطيه الأطراف الأولى في ألمانيا في إطار سوق تأمين الإنترنت على نطاق واسع خلال الفترة المتوقعة، والذي يغذيه تزايد رقمنة المعلومات وزيادة الوعي بتخفيف المخاطر الإلكترونية. وتسعى الشركات إلى الحصول على تغطية شاملة لانتهاكات البيانات، والهجمات على برامج الفدية، وإصلاح النظام. ومن المتوقع أن تعمل البنية الأساسية القوية في ألمانيا في مجالي الصناعة وتكنولوجيا المعلومات، إلى جانب الأطر التنظيمية التي تشدد على حماية البيانات، على تشجيع تبني التأمين الإلكتروني الحزبي الأول. ويتزايد عدد شركات التأمين التي تقدم حلولاً مصممة خصيصاً مع خدمات تقييم المخاطر واستردادها، بما يتفق مع احتياجات المؤسسات المحلية.
أولاً- شركة Cyber Insight
إن سوق التأمين على الإنترنت الذي يغطيه الحزب الأول في آسيا والمحيط الهادئ سوف ينمو بسرعة كبيرة خلال الفترة المتوقعة من 2026 إلى 2033، وذلك بسبب ارتفاع الاعتماد الرقمي، ونمو التجارة الإلكترونية، وتزايد حوادث الهجمات الإلكترونية عبر بلدان مثل الصين واليابان والهند. وتسعى المنظمات في المنطقة بشكل متزايد إلى تغطية انتهاكات البيانات، وتعطل الأعمال التجارية، والتهديدات بالابتزاز. كما تعمل المبادرات الحكومية الرامية إلى تعزيز أطر أمن الفضاء الإلكتروني، إلى جانب التوسع الحضري السريع والتحول الرقمي، على تعزيز النفاذ إلى الأسواق. وعلاوة على ذلك، فإن ظهور شركات التأمين المحلية التي تقدم حلولاً ميسورة التكلفة وشاملة للتأمين على الإنترنت من قبل الأطراف الأولى، تعمل على توسيع نطاق الوصول إلى مجموعة أوسع من المؤسسات.
الطرف الأول في اليابان
الواقع أن سوق التأمين الإلكتروني الذي تغطيه اليابان لأول مرة يكتسب قوة جريئة بسبب البنية الأساسية الرقمية المتقدمة في البلاد والتركيز التنظيمي القوي على أمن الفضاء الإلكتروني. وتتولى المنظمات ترتيب أولويات التغطية فيما يتصل بانتهاكات البيانات، وبرامج الفدية، واستعادة النظام، وخاصة في قطاعات الخدمات المالية والتكنولوجيا. وتستمد السوق الدعم من ارتفاع مستوى الوعي في مجال أمن الفضاء الإلكتروني في اليابان، وزيادة المدفوعات الرقمية، وأنظمة المؤسسات المرتبطة بها. كما تعمل الشركات أيضاً على تعزيز الحلول التي تجمع بين التأمين والخدمات الاستشارية وخدمات الاستجابة للحوادث، الأمر الذي يدفع نمو السوق في القطاعين التجاري والصناعي على حد سواء.
الطرف الأول في الصين
كانت سوق التأمين على الإنترنت التي غطتها الصين أول طرف تشكل أكبر حصة من العائدات في آسيا والمحيط الهادئ في عام 2025، ويرجع ذلك إلى سرعة رقمنتها، وتنامي جرائم الفضاء الحاسوبي، وارتفاع عدد المؤسسات الصغيرة والمتوسطة الحجم والشركات الكبرى التي تعتمد التأمين الإلكتروني. ويحرك السوق دفع الحكومة نحو أنظمة أمن الفضاء الإلكتروني ومبادرات المدن الذكية. وتختار المنظمات على نحو متزايد السياسات التي تغطي انتهاكات البيانات، وانقطاع الأعمال التجارية، وخدمات التحقيق في مجال الطب الشرعي. وتشكل شركات التأمين المحلية التي تعرض تغطية حزبية أولى مكيفة ومجدية من حيث التكلفة، إلى جانب زيادة الوعي بالتهديدات السيبرانية، عوامل رئيسية محركة لنمو الأسواق في الصين.
حصة الطرف الأول في سوق التأمين على الإنترنت
وتتولى شركات راسخة في المقام الأول قيادة صناعة التأمين على الإنترنت، وتشمل هذه الشركات ما يلي:
- تكنولوجيات البدسات (الولايات المتحدة الأمريكية)
- TAG Cyber and ResSeal (الولايات المتحدة الأمريكية)
- أمر)الولايات المتحدة الأمريكية(
- Cyber Indemnity Sdes Ltd (U.K.)
- سي سي)الولايات المتحدة الأمريكية(
- (الولايات المتحدة الأمريكية)
- مايكروسو ميكرو)الولايات المتحدة الأمريكية(
- (إسرائيل)
- هجومي (الولايات المتحدة)
- مناوين)الولايات المتحدة الأمريكية(
- شركة سيمانتيك (الولايات المتحدة الأمريكية)
- كستنتوري (أيرلندا)
- الأمن (الولايات المتحدة الأمريكية)
- (الولايات المتحدة الأمريكية)
- CyberArk Sprex Ltd. (إسرائيل)
- مؤسسة Shilid LLC (الولايات المتحدة)
- (الولايات المتحدة الأمريكية)
- آكسا كسل (فرنسا)
- المجموعة الدولية الأمريكية (الولايات المتحدة الأمريكية)
- المسافرون على التعويض شركة (الولايات المتحدة الأمريكية)
التطورات الأخيرة في سوق التأمين على شبكة الإنترنت
- وفي تشرين الأول/أكتوبر 2025، أطلقت شركة آت باي حلولا جديدة للصناعة أولا InsurSec تعزز التغطية التأمينية الإلكترونية لبرمجيات الفدية والاحتيال المالي، وتقدم عروضا مشتركة للأمن والتأمين المنظمين تقلل من الثغرات في التغطية وتكاليفها بالنسبة للمشاريع التجارية المتوسطة والصغيرة. ويعزز هذا التطور اعتماد التأمين الإلكتروني من جانب الحزب الأول بتزويد المنظمات بحماية مالية وأدوات أمنية متكاملة يمكن التنبؤ بها بشكل أكبر، والتصدي لتزايد تواتر الهجمات الإلكترونية وشدتها.
- في أغسطس/آب من عام 2025، أقامت شركة MSIG USA شراكة مع الائتلاف من أجل النهوض بحلول المخاطر الحاسوبية للزبائن المتعددي الجنسيات، الأمر الذي مكّن من إطلاق برنامج جديد للتأمين الإلكتروني في الولايات المتحدة يدمج بين خبرة التأمين لدى شركة MSIG مع تكنولوجيا رصد المخاطر والاستجابة للحوادث في الوقت الحقيقي. وهذه الشراكة توسع نطاق وموثوقية التغطية الإلكترونية من جانب الأطراف الأولى للمؤسسات الكبرى، وتوفر قدرات معززة على الاستجابة للحوادث وإدارة المخاطر الاستباقية. ومن المتوقع أن تعمل هذه الشراكة على تعزيز ثقة السوق واجتذاب المؤسسات العالمية الساعية إلى إيجاد حلول متكاملة للتخفيف من المخاطر التشغيلية ومخاطر السمعة.
- وفي حزيران/يونيه 2025، أطلق مارش مرفق التأمين الإلكتروني على وحدة الفضاء الحاسوبي لدعم المنظمات الأوروبية، حيث وفر ما يصل إلى 5 ملايين يورو كطاقة أولية للأعمال التجارية المتوسطة الحجم. وهذه المبادرة تخفض الحواجز التي تحول دون الحصول على التغطية الإلكترونية من طرف أول وتشجع على تبني أوسع نطاقاً بين الشركات التي واجهت في السابق تحديات في تأمين الحماية الكافية. وهذا التطور مهم بالنسبة للسوق الأوروبية حيث يعزز البنية الأساسية للتأمين على المشاريع الصغيرة والمتوسطة الحجم ويعزز القدرة على الصمود ضد الخسائر المالية الناجمة عن الحوادث السيبرانية.
- وفي أيار/مايو 2025، وسع الائتلاف نطاق عروضه النشطة في مجال التأمين على الإنترنت ليشمل منطقة الشمال الأوروبي، حيث أقام شراكة مع شركة أليانز لتقديم التأمين الاستباقي ضد المخاطر الرقمية إلى الشركات في الدانمرك والسويد. ومن خلال الجمع بين التغطية الإلكترونية من جانب الأطراف الأولى والأدوات الأمنية المدمجة، فإن هذا التوسع يزيد من اختراق الأسواق ويشجع المنظمات في المنطقة على تبني حلول شاملة للتأمين على الإنترنت. كما يضع التطور سوق بلدان الشمال الأوروبي في مركز متنامٍ لمنتجات التأمين على الإنترنت المبتكرة، الأمر الذي يعزز النمو العام في السوق.
- وفي نيسان/أبريل 2025، أطلق الائتلاف سياسته الجديدة النشطة في مجال الفضاء الإلكتروني في الولايات المتحدة، حيث أدخل هيكل تغطية متقدم مع توسيع نطاق الحماية وتبسيط شروط السياسة العامة من أجل التصدي بشكل أفضل للمخاطر الرقمية المتطورة. وهذا الإطلاق يعزز تبني أول طرف للتأمين على الإنترنت من خلال تقديم حلول مبسطة وشاملة تحد من التعقيدات وتحسّن إمكانية وصول مؤسسات الولايات المتحدة إلى الأسواق. ومن المتوقع أن يدفع هذا التطور إلى زيادة استيعاب السياسات الإلكترونية عبر الصناعات، مما يعزز نمو السوق العام والقدرة على الصمود.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











