



تقسيم سوق أنظمة السجلات الطبية الإلكترونية للمستشفيات العالمية، حسب المكون (الخدمات والبرمجيات والأجهزة)، والنوع (حلول السجلات الطبية الإلكترونية العامة وحلول السجلات الطبية الإلكترونية المتخصصة)، وطريقة التسليم (محلي، قائم على السحابة)، وحجم المستشفى (المستشفيات الصغيرة والمتوسطة الحجم، والمستشفيات الكبيرة) - اتجاهات الصناعة والتوقعات حتى عام 2033
ما هو حجم ومعدل نمو نظم السجلات الطبية الإلكترونية في المستشفيات؟
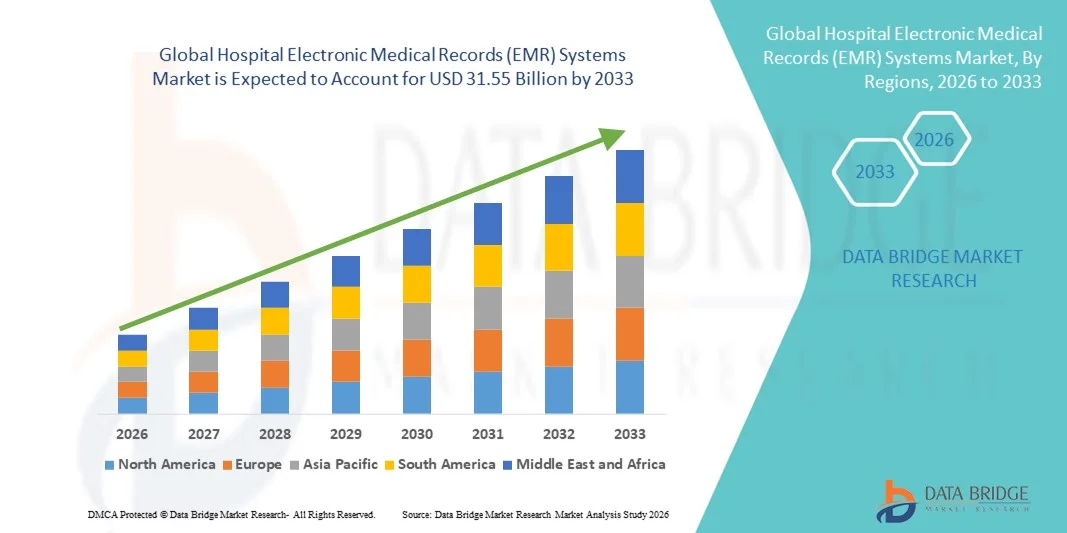
- حسب بيانات قاعدة البيانات تقييم حجم سوق سوق نظم السجلات الطبية الإلكترونية العالمية في المستشفيات15.86 مليار دولار أمريكي في عام 2025ومن المتوقع أن يتم ذلك31.55 بليون بحلول عام 2033, ماالنسبة المئوية لنسبة مئوية 8.98 في المائةخلال الفترة التي
- ويغذي نمو السوق إلى حد كبير الزيادة في رقمنة مرافق الرعاية الصحية واعتماد حلول متقدمة لتكنولوجيا المعلومات، مما يمكِّن من إدارة بيانات المرضى بكفاءة، وتبسيط سير العمل، وتحسين عملية اتخاذ القرارات السريرية في المستشفيات والعيادات على حد سواء.
- وعلاوة على ذلك، فإن الطلب المتزايد على نظم آمنة وقابلة للتشغيل المتبادل وسهلة الاستعمال لمعدلات التماثل البيئي، مقرونة بولايات تنظيمية لحفظ السجلات الرقمية، يعجل باعتماد حلول لمعدلات الاعتلال البيئي في المستشفيات، مما يزيد من نمو الصناعة بدرجة كبيرة.
سوق الحجم و توقّر
- قيمة السوق العالميةالمبلغ: 15.86
- القيمة السوقية المتوقعة (2033)المبلغ: 31.55 بليون
- )٢٠٢٦-٢٠٣٣(: 8.98%
(أ) نظام تحليل السوق
- وتتزايد الحاجة إلى نظم السجلات الطبية الإلكترونية للمستشفى - وهي منصات رقمية لتخزين البيانات الصحية للمرضى وإدارتها واسترجاعها - في سياقات الرعاية الصحية بسبب قدرتها على تحسين سير العمل السريري، وتعزيز رعاية المرضى، والحد من الأخطاء، ودعم التشغيل المشترك في المستشفيات والعيادات على حد سواء
- ويُعزى الطلب المتزايد على نظم معدلات وفيات الطوارئ في المقام الأول إلى ارتفاع رقمنة الرعاية الصحية، والولايات التنظيمية لحفظ السجلات الإلكترونية، وتزايد اعتماد الحلول القائمة على السحب والحلول القائمة على التنفيذ الشامل، والحاجة إلى إدارة بيانات المريض بصورة مأمونة وفعالة عبر شبكات الرعاية الصحية.
- هيمنت أمريكا الشمالية على سوق نظم السجلات الطبية الإلكترونية في المستشفيات التي بلغت حصة أكبر حصة من الإيرادات حوالي 40 في المائة في عام 2025، بدعم من اعتماد تكنولوجيا المعلومات في مجال الرعاية الصحية المتقدمة، والأطر التنظيمية القوية، وادماج تكنولوجيات الصحة الرقمية على نطاق واسع في المستشفيات والعيادات
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع منطقة نمواً في سوق نظم السجلات الطبية الإلكترونية للمستشفيات خلال الفترة المتوقعة، مدفوعة بتوسيع الهياكل الأساسية للرعاية الصحية، والمبادرات الحكومية من أجل الصحة الرقمية، وتزايد اعتماد معدلات وفيات الأطفال في الاقتصادات الناشئة مثل الصين والهند
- وقد هيمن القطاع القطاع العام من نظام إدارة الموارد في مجال الموارد البشرية على السوق في عام 2025 بحصة إيرادات قدرها 63.1 في المائة، مدفوعة بقدرتها على خدمة مستشفيات تخصصات متعددة بكفاءة
التقرير عن النطاق والمستشفى
|
الصفات الأولى |
نظم السجلات الطبية الإلكترونية (EMR) |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، واللاعبين الرئيسيين، فإن تقارير السوق التي تُقيِّمها بحوث سوق جسر البيانات تشمل أيضاً تحليلاً متعمقاً للخبراء، وعلم وبائيات المرضى، وتحليل خطوط الأنابيب، وتحليل الأسعار، والإطار التنظيمي. |
ما هو الاتجاه الرئيسي في سوق نظم السجلات الطبية الإلكترونية في المستشفيات؟
الحاجة إلى إدارة بيانات الرعاية الصحية بكفاءة
- ويتسبب ارتفاع حجم بيانات المرضى وتزايد تعقد تدفق العمل السريري في ارتفاع الطلب على نظم العلاج في حالات الطوارئ في المستشفيات على الصعيد العالمي
- تسعى المستشفيات والع عيادات المستشفيات إلى إيجاد حلول من شأنها تبسيط إدارة سجلات المرضى، والحد من الأخطاء اليدوية، وتعزيز الكفاءة التشغيلية
- ففي عام 2025، مثلاً، نفذت عدة مستشفيات متعددة التخصصات في أمريكا الشمالية نظماً متقدمة لمعدل التماثل في معدلات التماثلات البيئية لتحسين التوثيق الإلكتروني، وجدولة مواعيد المرضى، وتبادل البيانات بين الإدارات
- تمكن نظم قياسات الأداء البيئية من الوصول في الوقت الحقيقي إلى سجلات المرضى، ونتائج المختبرات، وبيانات التصوير، مما يتيح للأطباء الطبيين اتخاذ قرارات مستنيرة وفي الوقت المناسب
- ويؤدي إدماج نظم معدلات الإبلاغ عن الأداء في الإدارات المتعددة إلى تحسين التعاون فيما بين مقدمي الرعاية الصحية وتقليص النفقات الإدارية العامة
- تدرك منظمات الرعاية الصحية بشكل متزايد أن الإدارة الفعالة للبيانات تؤثر مباشرة على سلامة المرضى ونتائج العلاج والامتثال التنظيمي
- كما يدعم اعتماد هذا النهج مبادرات من قبيل إدارة صحة السكان وتحليلات التنبؤات، التي تساعد في تحديد المرضى المعرضين لمخاطر عالية وتخصيص الموارد على النحو الأمثل
- ويتسارع الاتجاه نحو حفظ السجلات الرقمية في مؤسسات الرعاية الصحية العامة والخاصة على السواء، مما يشجع على نمو الأسواق على نطاق واسع.
:: شركة CAS
سائق
مبادرات الحكومة ودعمها التنظيمي
- إن السياسات الحكومية والأطر التنظيمية التي تعزز الهياكل الأساسية للرعاية الصحية الرقمية تشكل محركاً هاماً لاعتماد معدلات وفيات الأطفال. فبرامج التمويل والحوافز والولايات الخاصة بسجلات الصحة الإلكترونية تشجع مقدمي الرعاية الصحية على تنفيذ حلول شاملة لمعدلات وفيات الأمهات.
- وفي بعض الحالات، خصصت برامج تكنولوجيا المعلومات الصحية الوطنية في بلدان مثل الولايات المتحدة وألمانيا واليابان ميزانيات لدعم نشر نظام معدلات انتشار حالات انتشار حالات الطوارئ في المستشفيات والعيادات.
- وتهدف هذه المبادرات إلى تحسين نوعية الرعاية الصحية، وضمان إدارة بيانات المرضى الموحدة، وتيسير التشغيل المشترك بين مرافق الرعاية الصحية.
- :: الامتثال لمعايير الرعاية الصحية مثل الوكالة العليا في الولايات المتحدة الأمريكية أو الوكالة العالمية لتدهور الناتج المحلي الإجمالي في أوروبا، كما يشجع المستشفيات على تنفيذ نظم آمنة وفعالة لمعدلات التماثلات
- ويمكن لمؤسسات الرعاية الصحية، عن طريق الالتزام بالاشتراطات التنظيمية، أن تقلل المخاطر المرتبطة بخرق البيانات وأن تحسن سرية المريض.
- كما أن البرامج المدعومة من الحكومة تدفع الاستثمار في تدريب موظفي الرعاية الصحية وموظفي تكنولوجيا المعلومات على تشغيل برامج لمعدلات معدل التماثلات في حالات الطوارئ بفعالية، مما يزيد من اعتماد النظم واستخدامها.
- وإجمالاً، يؤدي دعم السياسات العامة عموماً إلى التعجيل بقدر كبير بنمو أسواق معدلات الإبلاغ عن حالات الطوارئ عبر المناطق المتقدمة والمناطق الناشئة
التعرّض/التحديي
تكاليف التنفيذ المرتفعة ومخاوف أمن البيانات
- وتشكل التكلفة المرتفعة نسبياً لنشر نظم معدلات الإبلاغ في مرحلة الانتقال، بما في ذلك البرمجيات والمعدات الحاسوبية والتدريب، تحدياً كبيراً أمام الاعتماد، لا سيما في مرافق الرعاية الصحية الصغيرة والمناطق النامية.
- فعلى سبيل المثال، في عام 2024، تأخرت شبكة من العيادات الريفية في الهند في تنفيذ هذا المعدل بسبب ارتفاع تكاليف التجهيزات والشواغل المتعلقة بخصوصية بيانات المرضى، مع تسليط الضوء على العقبات المالية والتشغيلية التي تحول دون التبني.
- الشواغل المتعلقة بخصوصية البيانات، وأمن الفضاء الحاسوبي، والوصول غير المأذون به إلى سجلات المرضى الحساسة
- قد يتردد مقدمو الرعاية الصحية في الانتقال من السجلات الورقية أو النظم القديمة بسبب المخاطر المحتملة وتعقيد التنفيذ
- ويتطلب ضمان الامتثال للوائح تنظيمية صارمة، من قبيل قانون ضمان الامتثال لضوابط صارمة، أو الناتج المحلي الإجمالي، استثماراً إضافياً في التدابير الأمنية، والتشفير، وتدريب الموظفين
- رغم أن الحلول القائمة على سحابة من حلول معدلات التردي في حالات الطوارئ تؤدي إلى خفض تكاليف الهياكل الأساسية، فإن تكاليف الإنشاء الأولي والهجرة والإدماج لا تزال تشكل حاجزا أمام المؤسسات الأصغر
- التصدي لهذه التحديات من خلال نماذج النشر الميسورة التكلفة، والبروتوكولات الأمنية القوية، وبرامج التدريب، أمر بالغ الأهمية لاعتمادها على نطاق أوسع
- وسيكون من الضروري مواصلة تطوير حلول سهلة الاستعمال وفعالة من حيث التكلفة لمعالجة حالات الإبلاغ عن حالات الإبلاغ عن حالات الطوارئ من أجل التغلب على العقبات المالية والتشغيلية والمحافظة على نمو الأسواق الطويلة الأجل
(أ) نظام السجلات الطبية
ويتم تقسيم السوق على أساس العنصر والنوع وطريقة التسليم وحجم المستشفى.
- العنصر العنصر
وعلى أساس العنصر، تُقسم سوق نظم إدارة السجلات في المستشفيات إلى خدمات وبرامجيات ومعدات. وقد غلب قطاع البرمجيات على أكبر حصة من إيرادات السوق بلغت 5.3 في المائة في عام 2025، وذلك بسبب الحاجة الماسة إلى منصات متقدمة لإدارة بيانات المرضى، وتبسيط تدفق البيانات السريرية، وضمان الامتثال لأنظمة الرعاية الصحية. وتضع المستشفيات في مختلف أنحاء أمريكا الشمالية وأوروبا الأولوية لحلول البرمجيات التي تدمج نظم المعلومات المختبرية، والتصوير، وإدارة الصيد، ووظائف إعداد الفواتير من أجل إنشاء نظام تشغيلي سلس. كما أن الطلب على البرمجيات القائمة على السحب والبرمجيات الجاهزة يدعم أكثر هيمنة البرنامج، ويوفر المرونة للمستشفيات من مختلف الأحجام. وتعزز حلول البرمجيات عملية صنع القرار مع الوصول في الوقت الحقيقي إلى سجلات المرضى، والإنذارات الآلية، والتحاليل، مما يسهم في تحسين سلامة المريض وعلاجه. وبالإضافة إلى ذلك، فإن تزايد اعتماد وحدات خاصة لمعالجة حالات الطوارئ في مجال أمراض القلب، في علم الفلك، والزيادة في عدد الأطفال، يزيد من الدعم لحصة السوق. وتعتمد مؤسسات الرعاية الصحية أيضاً حلولاً للبرامج الحاسوبية تدعم التطبيب عن بعد، ورصد المرضى عن بعد، والعمل المشترك عبر المرافق المتعددة، وتعزيز استمرارية الرعاية. ويستكمل البائعون باستمرار برامجيات للامتثال مع أنظمة خاصة بالبيانات، مثل نظام مراقبة القلب، وعلم المحلي، وزيادة ثقة المستشفيات واعتمادها، كما
ومن المتوقع أن يشهد قطاع الخدمات أسرع عدد من الخدمات التي بلغت 12.8 في المائة في الفترة من 2026 إلى 2033، والتي يغذيها الطلب المتزايد على خدمات التنفيذ والمشورة والتدريب والصيانة. وتكفل الخدمات النشر السلس لنظم معدل وفيات الأطفال، وتحسين التكيف مع تدفق العمل، وتوفير الدعم التقني المستمر. ومع تزايد التعقيد في برامجيات معدل وفيات الأطفال، واحتياجات المستشفيات المتنوعة، أصبحت عروض الخدمات ضرورية لتحقيق الكفاءة التشغيلية. وتعزز برامج التدريب كفاءة الموظفين، وتخفض الأخطاء، وتحسن معدلات التبني، لا سيما في الأسواق الناشئة. وتكفل خدمات الصيانة الحد الأدنى من الوقت، وتحديثات منتظمة، والامتثال لمعايير الرعاية الصحية المتطورة. وتساعد الخدمات الاستشارية المستشفيات على اختيار الحلول المكيفة مع هياكلها الأساسية وحجم المرضى واحتياجاتهم السريرية. ومع تزايد الاستعانة في المستشفيات في آسيا والمحيط الهادئ وأمريكا اللاتينية بمصادر خارجية لتقديم خدمات هذا المعدل لضمان فعالية التكلفة والكفاءة في التنفيذ. كما يؤدي ارتفاع مستوى التطبيب عن بعد وإدارة الرعاية الصحية عن بعد إلى زيادة الحاجة إلى تكامل الخدمات المهنية. كما تؤدي حلول الخدمات المكيفة حسب الطلب إلى تحسين تجربة المستعملين وتحسين الاستفادة من معدلات وفيات الأطفال عبر الإدارات. ومع توسع مرافق الرعاية الصحية وتحسين البنية التحتية الرقمية، فإن الطلب على الخدمات المهنية سيستمر في النمو، مما يدعم دائرة الرعاية الصحية الشاملة السريعة في هذا الجزء.
- نوع
وعلى أساس النوع، فإن سوق نظم الإبلاغ عن حالات الطوارئ في المستشفيات مقسمة إلى حلول عامة لمعدلات الإبلاغ عن حالات الطوارئ وحلول خاصة. وقد غلب قطاع حلول حالات الطوارئ العامة على السوق في عام 2025 بحصة من الإيرادات قدرها 63.1 في المائة، مدفوعة بقدرتها على خدمة المستشفيات المتعددة التخصصات بكفاءة. وتشمل منصات الإبلاغ عن حالات الطوارئ العامة وظائف أساسية مثل تسجيل المرضى، وجدولة المواعيد، والوصف الإلكتروني، وإدماج المختبرات، وإدارة الفواتير. وهي تعرض عمليات موحدة عبر الإدارات، وخفض عبء العمل الإداري وتحسين نوعية رعاية المرضى. ويدعم الوصول في الوقت الحقيقي إلى البيانات السريرية التشخيص والعلاج على نحو أسرع. وتؤدي التحليلات ووحدات الإبلاغ في تقارير حالات الطوارئ العامة إلى تمكين المستشفيات من رصد مؤشرات الأداء الرئيسية وتوزيع الموارد على النحو الأمثل. ويؤدي التكامل مع منصات التطبيب عن بعد والتطبيقات المتنقلة إلى زيادة تعزيز اعتمادها. وتحبذ المستشفيات الكبيرة معدلات التطبيب العامة لقابليتها للتوسع، ومدى توافقها مع الهياكل الأساسية القائمة لتكنولوجيا المعلومات، والدعم الشامل من البائعين. وتزيد عمليات تحديث البرمجيات المستمرة وأوجه الامتثال التنظيمية من الثقة بين مقدمي الرعاية الصحية. وبالإضافة إلى ذلك، فإن عمليات التحاليل العامة لمعدلات الإبلاغ عن حالات الطوارئ تتكيف مع هياكل المستشفيات الحضرية والريفية على حد سواء، مما يزيد من قدرتها على الوصول على الصعيد العالمي. ويعزز الاعتماد العالي في أمريكا الشمالية وأوروبا هيمنة هذه
ومن المتوقع أن يشهد الجزء الخاص بمعالجة حالات الطوارئ أكثر من غيرها من الحالات التي يبلغ فيها معدل وفيات الرضع من 14.2 في المائة في الفترة من 2026 إلى 2033، وذلك بسبب ارتفاع الطلب في مجالات مثل علم الأورام، وعلم القلب، والتقويم، وبرامج الرعاية المتخصصة. وتوفر حالات الطوارئ الخاصة خصائص ونماذج ونماذج مصممة خصيصاً لإدارة حالات معينة من العمل السريري، مما يتيح قدراً أكبر من الدقة في رعاية المرضى. فالتشخيص المتقدم، والتتبع العلاجي، والإبلاغ عن الوظائف الوظيفية في معدلات وفيات الأطفال في التخصصات يعملان على تحسين نتائج العلاج والامتثال للمعايير السريرية المتخصصة. وتعمل المستشفيات بشكل متزايد على تنفيذ معدلات وفيات الأطفال المتخصصة لدعم إدارة الأمراض المزمنة، والدراسات البحثية، وبرامج الرعاية المتخصصة. ويتطلب تزايد انتشار الظروف الطبية المعقدة حلولاً محددة الهدف لا تستطيع هذه الحالات العامة معالجتها بالكامل. والتبني قوي بشكل خاص في المناطق المتقدمة النمو التي لديها استثمارات عالية في تكنولوجيا الرعاية الصحية وفي الأسواق الناشئة التي تسعى إلى الحصول على قدرات متقدمة. ويؤدي التكامل مع أنظمة المختبرات، وأجهزة التصوير، وأدوات رصد المرضى إلى ضمان العمليات السريرية السلسة. كما يعمل دعم البائعين وخيارات التكييف على زيادة تعزيز قيمة معدلات وفيات الأطفال المتخصصة. فالخدمات التدريبية والاستشارية تضمن الاستخدام الفعال، وتسريع عملية التبني. ويساهم التركيز المتزايد على الطب الدقيق والرعاية القائم على الأدلة في المساهمة في هذا القطاع في تحسين
- حسب طريقة التنفيذ
واستناداً إلى طريقة التسليم، فإن سوق نظم إعادة التأهيل في المستشفيات مقسمة إلى حلول قائمة على البساط والسحاب. وقد غلب القطاع على السوق بأكبر حصة من الإيرادات تبلغ 54.6 في المائة في عام 2025، وذلك بسبب تفضيل المستشفيات للسيطرة على البيانات الحساسة للمريض داخلياً وضمان الامتثال للأنظمة الصارمة. فالحلول التمهيدية توفر الموثوقية، والتكييف، والمزايا الأمنية، وتجعلها تختار المستشفيات الكبيرة ومؤسسات الرعاية الصحية القائمة. ويتيح التكامل مع البنية الأساسية القائمة لتكنولوجيا المعلومات والنظم القديمة إدارة تدفق العمل بسلاسة عبر إدارات متعددة. وتتعرض المستشفيات في أمريكا الشمالية وأوروبا لتبني أعلى بسبب بنية تحتية قوية لتكنولوجيا المعلومات، والمتطلبات التنظيمية، والتركيز على خصوصية المرضى. وفي التمهيد، تقدم دعم معدلات التعرض للإشعاعات عند الحمل تحليلات، ودعم القرارات السريرية، ووحدات الإبلاغ لتحسين كفاءة التشغيل ونتائج المرضى. وبالإضافة إلى ذلك، توفر هذه الحلول القدرة على إدارة النظم المستكملة داخلياً ضمان الاستمرارية وتقليل الوقت. والمستشفيات ذات الأحجام المرتفعة تفضل الحلول في حالة المرضى من أجل الاستقرار، والأمن، والقياس. وتعزيز الرقابة على المعدات، والبرامج الحاسوبية، والوصول إلى الشبكات يزيد من الثقة والتبني. وبالإضافة إلى ذلك، توفر هذه الحلول التدريب الشامل ودعم البائعين لضمان التشغيل السلس.
ومن المتوقع أن يشهد الجزء المتعلق بالسحب على أسرع ما شهده سجل مراجعة الحسابات العام من 15.1 في المائة من عام 2026 إلى عام 2033، الذي يغذيه تزايد الاعتماد في المستشفيات الصغيرة والمتوسطة التي تسعى إلى إيجاد حلول فعالة من حيث التكلفة وقابلة للتعديل ومن بعد.() وتلغي معدلات الإبلاغ عن حالات الطوارئ الحاجة إلى استثمارات كبيرة في الهياكل الأساسية الأولية في الوقت الحقيقي في حين تمكن المستشفيات في آسيا والمحيط الهادئ وأمريكا اللاتينية والشرق الأوسط من الوصول إلى البيانات في الوقت الحقيقي عبر مواقع متعددة.() وتعتمد المستشفيات في آسيا والمحيط الهادئ والشرق الأوسط بشكل متزايد حلولاً سحابية لتوسيع خدمات الرعاية الرقمية وبرامج التطبيب.() وتدعم حالات الطوارئ السحابية التشغيل المشترك مع نظم المختبرات والصيدلة والتصوير وإعداد الفواتير، وتعزيز الكفاءة السريرية.() كما تمكِّن البرامج من الرصد عن بعد، والتحليل، وأدوات إشراك المرضى، وتحسين تقديم الرعاية عموما.() وتزيد المرونة، وتحديثات البرمجيات الآلية، وسهولة الصيانة من جعل النظم السحابية جذابة للمستشفيات ذات العدد المحدود من موظفي تكنولوجيا المعلومات.() ويوفر البائعون نماذج قائمة على الاشتراكات، ويخفضون الإنفاق الرأسمالي، ويمكِّنون من الانتشار الأسرع.() ويكفل إدماج بروتوكولات الأمن الامتثال لأنظمة خصوصية البيانات، ويدعم أيضاً الحلول القائمة على السحابية الوصول إلى الهواتف المحمولة، ويمكِّن الأطباء من الوصول إلى بيانات المرضى عن الأقراص والهونات الذكي
- حسب المستشفى الحجم
واستناداً إلى حجم المستشفى، فإن سوق نظم إعادة التأهيل في المستشفيات مقسمة إلى مستشفيات صغيرة ومتوسطة الحجم ومستشفيات كبيرة، وسيطر قطاع المستشفيات الكبير على السوق في عام 2025 بحصة من الإيرادات تبلغ 61.7 في المائة، بسبب ارتفاع حجم المرضى فيها، وتعدد التخصصات، والسير السريري والإداري المعقد. وتحتاج المستشفيات الكبيرة إلى نظم شاملة لمعدل وفيات الأطفال لضمان سلاسة العمل في جميع الإدارات، بما في ذلك الوحدات الخاصة بالمرضى الداخليين، والخارجيين، والطوارئ، والوحدات الجراحية. وتتيح وظائف التحليل المتقدم، والإبلاغ، ودعم اتخاذ القرارات للمديرين رصد الأداء وتخصيص الموارد على النحو الأمثل. ويعزز التكامل مع نظم المختبرات والصيدلة والإشعاعية الكفاءة وتحسين نتائج المرضى. وعادة ما تقوم المستشفيات الكبيرة بتدريب موظفي تكنولوجيا المعلومات والميزانيات لتنفيذ مناهج قياسية متطورة لمعدلات وفيات الأطفال. ويعزز الامتثال للأنظمة الدولية مثل HIPAAA، وGRR، وغيرها من المعايير المحلية، ويعزز الاعتماد. وتوفر البائعين التكييف والدعم المستمر لتلبية احتياجات المرافق الكبيرة الحجم. كما أن اعتماد وظائف متنقلة ووظائف الرعاية عن بعد في المستشفيات الكبيرة يزيد من تفضيلها للحلول المتقدمة لمعدلات وفيات وفيات الأطفال. وتعمل هذه المستشفيات أيضاً كنقاط مرجعية لأفضل الممارسات في هذا المجال، مما يؤثر على التبني في المرافق الصغيرة.
ومن المتوقع أن يشهد قطاع المستشفيات الصغيرة والمتوسطة الحجم أسرع حالات الإبلاغ المبكر من 13.5 في المائة في الفترة من 2026 إلى 2033، وذلك بسبب زيادة القدرة على تحمل الحلول النموذجية لمعدل الإبلاغ عن حالات الطوارئ، والنشر القائم على السحابة، وزيادة الوعي بفوائد الرعاية الصحية الرقمية. وتعتمد المستشفيات الصغيرة نظماً فعالة من حيث التكلفة لمعدلات الإبلاغ عن حالات الطوارئ لتحسين رعاية المرضى، وتبسيط تدفقات العمل، والحد من العبء الإداري. وتسمح البرامج التي تستند إلى نظامي السحابة والسعاسية بالوصول عن بعد، وقابلية التشغيل المشترك، والتدرج دون استثمار رأسمالي كبير. ويعزز التكامل مع التطبيقات المتنقلة، والتطبيب عن بعد، وبوابات المرضى تقديم الرعاية وإشراك المرضى. ويقدم البائعون نماذج مرنة قائمة على الاشتراكات، مما يجعل من اعتماد معدلات الإبلاغ عن حالات الطوارئ أمراً ممكناً للمؤسسات الأصغر حجماً. وتزيد المبادرات الحكومية الإقليمية والإعانات المقدمة لتحويل الرعاية الصحية الرقمية من التعجيل باعتمادها. وتساعد الحلول الملائمة المستشفيات على تنفيذ النماذج حسب الحاجة، وتوفير انتقال تدريجي وميسر. وتساهم القدرة على إدارة خدمات المرضى الخارجيين، والمريض الداخليين، والتخصصات بكفاءة في عملية التبني. وتعزيز السمات الأمنية، والامتثال للأنظمة، ودعم البائعين تجعل نظم الإبلاغ عن حالات الطوارئ من الحلول الممكنة للمستشفيات الصغيرة والمتوسطة الحجم على الصعيد العالمي.
:: نظام السجلات الطبية الإلكترونية
- وكانت أمريكا الشمالية هي التي هيمنت على سوق نظم السجلات الطبية الإلكترونية في المستشفيات، حيث بلغت حصة أكبر حصة من الإيرادات نحو 40 في المائة في عام 2025، وكان الدافع وراء ذلك اعتماد تكنولوجيا المعلومات في مجال الرعاية الصحية المتقدمة، والأطر التنظيمية القوية، والتكامل الواسع النطاق لتكنولوجيات الصحة الرقمية في المستشفيات والعيادات. وعلى وجه الخصوص، استأثرت الولايات المتحدة بأكبر حصة في السوق داخل المنطقة، بفضل التنفيذ السريع لمعدل الانتشار البيئي، والولايات الاتحادية التي تشجع الاستخدام المجدي للسجلات الإلكترونية، والاستثمارات في البنية الأساسية الرقمية في المستشفيات.
- ويتزايد ترتيب مقدمي الخدمات للأولويات في مجالات التشغيل المشترك والنظم القائمة على السحب، والتحليليات التي تعمل بطاقتها عالية لتحسين نتائج المرضى والكفاءة التشغيلية. فارتفاع مستوى الوعي بين المهنيين العاملين في مجال الرعاية الصحية بشأن فوائد معدلات التناقص البيئي، جنباً إلى جنب مع وجود بائعين رئيسيين لبرمجيات معدلات التماثل العادني، يدعم نمو السوق. ومن شأن اعتماد حلول متنقلة لمعدلات التماثل التماثل التماثلي في مستويات الطوارئ والتكامل مع منصات الرعاية الصحية عن بعد أن يزيد من تعزيز الملاءمة وإمكانية الوصول. كما تعمل المستشفيات في أمريكا الشمالية على تعزيز نظم معدلات التماثل العادني في معدلات الانبعاثات من أجل اتخاذ القرارات استناداً إلى البيانات، وتبسيط الفواتير، والامتثال التنظيمي.
- إن البنية الأساسية القوية لتكنولوجيا المعلومات في المنطقة، مقترنة بالحوافز الحكومية القوية، تثبت أنها سوق رائدة على الصعيد العالمي. فالابتكار المستمر في منصات وخدمات العلاقات الاقتصادية بين الرجل والمرأة يدعم الاعتماد في مرافق الرعاية الصحية الحضرية والريفية على حد سواء.
(أ) نظام السجلات الطبية الإلكترونية (EMR)
وقد أخذت سوق نظم السجلات الطبية الإلكترونية للمستشفى في الولايات المتحدة أكبر حصة من الإيرادات في أمريكا الشمالية في عام 2025، وذلك بسبب الاعتماد الواسع النطاق لتكنولوجيا المعلومات المتقدمة، والتفويضات الاتحادية للاستخدام المجدي، والأطر التنظيمية القوية الداعمة للتكامل الصحي الرقمي. وتقوم المستشفيات والعيادات على نحو متزايد بإعطاء الأولوية لقابلية التشغيل المتبادل، ومنصات الإبلاغ عن حالات الطوارئ القائمة على سحابية، والتحليلات التي تجريها منظمة العفو الدولية لتحسين رعاية المرضى، والكفاءة التشغيلية، وتدفق العمل الإداري. كما أن التوسع السريع للحلول الصحية عن بُعد والمعالجة الصحية المتنقلة قد زاد من تسارع اعتماد معدلات وفيات الأطفال، مما سمح بالوصول في الوقت الحقيقي إلى سجلات المرضى وتحسين التنسيق عبر شبكات الرعاية. ويستثمر مقدمو الخدمات في النظم المتكاملة لمعدلات التعرض لأمراض الانعكاسات التي تدعم صنع القرار السريري، والحد من الأخطاء، وضمان الامتثال لأنظمة الوكالة الدولية لحماية صحة الطفل وغيرها من أنظمة الرعاية الصحية الأخرى. كما أن الطلب على الحلول التي تركز على المرضى، بما في ذلك البوابات والتطبيقات المتنقلة، يؤدي إلى نمو النمو. كما أن الفوائد التي تعود على السوق في الولايات المتحدة من التركيز الشديد على البائعين الرئيسيين لبرمجيات معدلات الإبلاغ عن حالات الطوارئ الذين يعرضون تحليلات متقدمة، وإدماج منظمة العفو الدولية، والحلول القابلة للتكييف. كما تعمل المستشفيات على تعزيز من خلال اعتماد سياسات قوية في مجال التأهب في أمريكا،
(أ) نظام السجلات الطبية الإلكترونية
ومن المتوقع أن تتوسع سوق نظم السجلات الطبية الإلكترونية لمستشفى أوروبا في إطار نظام كبير من نظم السجلات الطبية الإلكترونية في المستشفيات خلال الفترة المتوقعة، وذلك بسبب زيادة المبادرات الحكومية في مجال الصحة الرقمية، وأنظمة الرعاية الصحية الصارمة، والحاجة إلى تحسين كفاءة رعاية المرضى. وتشهد بلدان مثل المملكة المتحدة وألمانيا ارتفاعاً مطرداً في اعتماد معدلات وفيات الأطفال في المستشفيات العامة والخاصة بسبب برامج التحديث والتركيز على سجلات المرضى الإلكترونية. ويركز مقدمو الرعاية الصحية على تنفيذ نظم التشغيل المشترك، مما يتيح تبادل البيانات عن المرضى بصورة سلسة عبر المستشفيات والعيادات وشبكات الرعاية. ويتزايد الطلب على حلول معدلات وفيات الأطفال القائمة على سحابية وتحليلات البيانات المتقدمة، مما ييسر تحسين عملية صنع القرار السريري. وتشجع زيادة وعي المرضى، إلى جانب الاستثمارات في البنية الأساسية لتكنولوجيا المعلومات في المستشفيات، على التحول الرقمي. وتساعد نظم معدلات وفيات الأطفال أيضاً المستشفيات على الحد من الأعمال الورقية، وتحسين الكفاءة التشغيلية، والامتثال لقوانين حماية البيانات المحلية والمحلية وغيرها من قوانين حماية البيانات الإقليمية.
المصدر: المصدر: المصدر
ومن المتوقع أن تنمو سوق نظم السجلات الطبية الإلكترونية في المستشفيات في المملكة المتحدة عند مستوى جدير بالملاحظة في سجل مراجعة الحسابات المركزي خلال الفترة المتوقعة، مدفوعة بالسياسات الحكومية التي تعزز برامج الرعاية الصحية الرقمية وبرامج تحديث الصحة الوطنية. وتعتمد المستشفيات بشكل متزايد منصات لمعالجة حالات التماثل التماثل التماثل التماثلي لتعزيز رعاية المرضى، والحد من الأخطاء الطبية، وتبسيط المهام الإدارية. ومن المتوقع أن يؤدي التركيز المتزايد على الرعاية المركزة على المرضى، إلى جانب البنية الأساسية القوية لتكنولوجيا المعلومات، إلى دعم التكامل الواسع النطاق لمعدل التماثل التماثل التماثلي. ويعمل مقدمو الخدمات على تنفيذ حلول قائمة على سحابة ومتفاعلة لمعدل التماثل التماثلي للتغير البيني لتحسين إمكانية الوصول إلى البيانات والتعاون فيما بين المهنيين في مجال الرعاية الصحية. ويشجع النظام الإيكولوجي القوي لتكنولوجيا المعلومات في مجال الرعاية الصحية في المملكة المتحدة، إلى جانب المبادرات الرامية إلى تبادل البيانات الصحية على المستوى الوطني، على المزيد من الاعتماد. كما يساهم في النمو التكامل بين أنظمة التماثل التماثل التماثلي في التغذية والتطبيقات المحمولة، وخدمات الرعاية الصحية عن بعد، وأدوات الإبلاغ الرقمية. كما يساهم في تعزيز الوعي بفوائد سجلات المرضى الإلكترونية بين الأطباء والمرضى في تعزيز إمكانات السوق. كما أن التحديثات المستمرة في البرمجيات، والتحليلات القائمة على المعهد، والتدابير الأمنية تعزز الثقة والاعتماد.
مستشفى ألمانيا: السجلات الطبية الإلكترونية
ومن المتوقع أن تتوسع سوق نظم السجلات الطبية الإلكترونية بالمستشفى في ألمانيا في فترة التوقعات في ظل قدر كبير من الكفاءة البيئية خلال الفترة المتوقعة، حيث تعززها المبادرات الحكومية في مجال الرعاية الصحية الرقمية، والبنية الأساسية المتقدمة لتكنولوجيا المعلومات في المستشفيات، والوعي المتزايد بفوائد سجلات المرضى الإلكترونية. وتقوم المستشفيات على نحو متزايد بتنفيذ منصات لمعالجة حالات الطوارئ من أجل تعزيز سلامة المرضى، وتحسين تدفقات العمل، ودعم البحوث والتحليلات. كما يعمل التركيز على الحلول البيئية ذات الكفاءة في استخدام الطاقة في مجال تكنولوجيا المعلومات على تعزيز الاعتماد. كما يعمل التركيز على الحلول المستقلة لمعالجة حالات التماثل البيئي على اكتساب القدرة على النمو، مما يسمح بتبادل البيانات السلسة عبر مرافق الرعاية الصحية. ومن شأن تركيز ألمانيا على الابتكار والتكامل التكنولوجي والتدابير القوية في مجال الأمن الجوي أن يشجع المستشفيات على تبني أنظمة متطورة لمعدلات التماثل البيئي. ويعمل مقدمو الخدمات على تعزيز منصات التفاعل البيئي القائمة على سحابية، وسهلة الوصول إليها، ومعززة من أجل تحسين الكفاءة التشغيلية. كما يعمل ارتفاع نفقات الرعاية الصحية والأطر التنظيمية القوية على زيادة دعم نمو السوق. ويؤدي التكامل مع التطبيب عن بعد والأجهزة الصحية المرتبطة به إلى تعزيز رصد المرضى وخفض الأعباء الإدارية.
سوق نظم السجلات الطبية الإلكترونية (EMR)
إن سوق نظم السجلات الطبية الإلكترونية لمستشفى آسيا والمحيط الهادئ على وشك النمو في أسرع وقت ممكن خلال فترة التوقعات، وذلك بسبب توسيع البنية الأساسية للرعاية الصحية، وارتفاع المبادرات الحكومية في مجال الصحة الرقمية، وتزايد اعتماد معدلات وفيات الأطفال في الاقتصادات الناشئة مثل الصين والهند. فالتوسع الحضري السريع، وتزايد أعداد سكان الطبقة المتوسطة، وارتفاع الإنفاق على الرعاية الصحية تعمل على تغذية الطلب على رقمنة المستشفيات. وتستثمر البلدان في آسيا ومنطقة المحيط الهادئ بشكل متزايد في الحلول المشتركة القائمة على سحابة لمعدلات وفيات الأطفال المبكرة لتحسين رعاية المرضى، والكفاءة، والامتثال التنظيمي. كما أن وجود السياسات الداعمة، مثل بعثة الهند الوطنية للصحة الرقمية، ومبادرة الصين الصحية في الصين في الصين في عام 2030، يشجع على الاعتماد على نطاق واسع. وتشهد المنطقة دمج أنظمة معدلات وفيات الأطفال مع التطبيب عن بعد، والتطبيقات الصحية المتنقلة، وحلول إدارة المستشفيات القائمة على أساس تكنولوجيا المعلومات. وتعمل المستشفيات على تعزيز منصات هذه المعدلات للحد من الأعمال الورقية، وتعزيز اتخاذ القرارات السريرية، وتبسيط تدفق العمل. كما يعمل زيادة الوعي بفوائد السجلات الرقمية بين مقدمي الرعاية الصحية والمرضى على زيادة دفع النمو. كما أن توفر الحلول الميسورة التكلفة لمعدلات وفيات حالات الطوارئ، مقترنة بقوة تطوير البنية الأساسية لتكنولوجيا المعلومات، يدعم التوسع في السوق.
(أ) شركة CALSSS System System Cant
إن سوق أنظمة السجلات الطبية الإلكترونية في المستشفيات اليابانية تنمو باطراد بسبب بيئة الرعاية الصحية العالية التقنية في البلاد، والتوسع الحضري السريع، والتركيز على سلامة المرضى وملاءمتها. فالمستشفيات تعتمد نظماً لمعالجة حالات الطوارئ من أجل تحسين الكفاءة التشغيلية، وتبسيط سجلات المرضى، وتمكين الرعاية المتكاملة عبر المرافق. والبرامج الحكومية التي تدعم تبني الرعاية الصحية الرقمية، إلى جانب الاستثمارات في البنية الأساسية لتكنولوجيا المعلومات في المستشفيات، وتسريع نشر معدلات وفيات الأطفال. ومن شأن دمج أنظمة معدلات وفيات الأطفال مع التطبيقات المتنقلة، والأجهزة المتكاملة للتكنولوجيا، ومنصات التطبيب عن بُعد أن يعزز رصد المرضى والوصول إليهم. كما يدفع السكان المسنون في اليابان الطلب إلى حلول صحية رقمية سهلة الاستخدام، وآمنة في الأماكن السكنية والإكلينيكية على حد سواء. وتعمل المستشفيات بشكل متزايد على تنفيذ منصات مشتركة بين الأطراف قائمة على سحابية لمعالجة حالات الطوارئ لتحسين إمكانية الوصول إلى البيانات. ويعزز الوعي بفوائد أنظمة معدلات وفيات الأطفال بين المهنيين العاملين في مجال الرعاية الصحية الاعتماد. وتدعم التحليلات المتقدمة والأدوات التي تستخدمها الوكالة المتكاملة مع منصات رصد حالات الطوارئ الرعاية الصحية التكهنية والتنفيذية. ويجري التأكيد على تدابير الأمن والامتثال والخصوصية من أجل الحفاظ على ثقة المرضى.
شركة مستشفى الصين
الواقع أن سوق نظم السجلات الطبية الإلكترونية في المستشفيات الصينية كانت بمثابة أكبر حصة من عائدات السوق في آسيا والمحيط الهادئ في عام 2025، وذلك مدفوعاً بالتوسع السريع، وطبقة متوسطة متنامية، وتزايد الاعتماد التكنولوجي. ذلك أن تركيز الحكومة على المستشفيات الذكية، والسجلات الصحية الرقمية، وتوحيد معايير الإبلاغ عن حالات الطوارئ على المستوى الوطني يعمل على تعزيز نمو السوق. فالمستشفيات تعمل بشكل متزايد على تنفيذ الحلول القائمة على أساس تبادل التشغيل والسحاب لمعالجة حالات الطوارئ من أجل تبسيط العمليات، وتحسين رعاية المرضى، ودعم الامتثال التنظيمي. فالدفع نحو المدن الذكية ونظم الرعاية الصحية المتكاملة، إلى جانب مقدمي الحلول المحلية لمعدلات الإبلاغ عن حالات الطوارئ، يعزز من سهولة الوصول والقدرة على تحمل التكاليف. والواقع أن توسيع البنية الأساسية في الصين للبنية الأساسية للرعاية الصحية، إلى جانب زيادة الوعي بين الأطباء والمرضى، يدفع إلى تبنيها في مختلف المستشفيات الحضرية والريفية. والاندماج في التطبيقات المتنقلة، والتطبيب عن بعد، والأجهزة التي تعمل على زيادة تسريع انتشار معدلات التعرض للإصابة. والواقع أن الفوائد التي تعود على السوق من الاستثمار الحكومي المستمر في برامج الصحة الرقمية.
(م ع(
وتقود صناعة نظم السجلات الطبية الإلكترونية في المستشفيات في المقام الأول شركات راسخة، بما في ذلك:
- شركة Cerner CC (الولايات المتحدة الأمريكية)
- شركة Epic Systems Corporation (الولايات المتحدة الأمريكية)
- شركة ماكيسون (الولايات المتحدة الأمريكية)
- (الولايات المتحدة الأمريكية)
- (الولايات المتحدة الأمريكية)
- Siemens صحاء (ألمانيا)
- الرعاية الصحية (الولايات المتحدة الأمريكية)
- فيليبز الرعاية الصحية (هولندا)
- أعمال تجارية (الولايات المتحدة الأمريكية)
- الرعاية الصحية من الفئة التالية (الولايات المتحدة)
- (الولايات المتحدة الأمريكية)
- الصحة (الولايات المتحدة الأمريكية)
- HMS H H H Hsdings (الولايات المتحدة الأمريكية)
- المتقدم (الولايات المتحدة الأمريكية)
- في مجال الرعاية الصحية (الولايات المتحدة الأمريكية)
- IBM W Wat W W Wat Watth (الولايات المتحدة الأمريكية)
- علوم صحة الأوراك (الولايات المتحدة الأمريكية)
- مجموعة المواد الطبية (ألمانيا)
- بيانات الرعاية الصحية (اليابان)
التطورات الأخيرة في سوق نظم السجلات الطبية الإلكترونية للمستشفيات العالمية
- في كانون الثاني/يناير 2021، أعلنت شركة فيليبز للرعاية الصحية، وهي رائدة في مجال تكنولوجيا الصحة العالمية، عن شراء شركة Capsole Technologts، وهي شركة متخصصة في تكامل الأجهزة الطبية وربط البيانات بها، بهدف توسيع قدرات فيليبس في مجال نظم قياسات التماثل التماثلي في المستشفيات وتحسين قابلية تشغيل البيانات السريرية عبر شبكات المستشفيات
- وفي تشرين الثاني/نوفمبر 2021، أطلقت شركة MyHalthcare، وهي شركة لتكنولوجيا الرعاية الصحية، جناحا إلكترونيا جديدا للسجلات الطبية صمم مع مسارات عمل سريرية متخصصة، وأدوات لدعم القرارات، ونماذج مصممة خصيصا لمختلف الإجراءات السريرية، مما يشير إلى توسع كبير في المنتج في الحلول الخاصة بقابلية التعرض للتغير البيئي.
- وفي كانون الثاني/يناير 2024، أعلنت منظمة GE Healthcare و InterSystems عن إطلاق منتج مشترك لطبقة تكامل البيانات السحابية الأثرية الغرض منها تعزيز قابلية التفاعل بين الإدارة البيئية لمعدل التماثل عبر شبكات المستشفيات، مما يتيح التبادل السلس للمعلومات المتعلقة بالمرضى بين نظم مختلفة لمعدل التماثل التماثل في معدلات الإنبعاثات.
- في نيسان/أبريل 2025، اختارت كندا Infohe Heal Health Canada Infoway إيفا، وهي منصة لمعدل التماثل المحسن لEMR، بوصفها مستفيدة من برنامجها للابتكار في مجال الباعة في عام 2025، معترفة بإسهامات أيفا في تبادل تبادل البيانات وتبادل التشغيل المشترك فيما بين بائعي هذا النوع في كندا.
- في أيار/مايو 2025، أدخلت شركة EpicSSS في المستشفى التابع لها قدرة جديدة على توثيق الوثائق القابلة للاستخدام على نحو مُدمجة في البرنامج الأوروبي لحقوق الصحة، مصممة لتبسيط إنشاء الملاحظات الإكلينيكية والحد من عبء العمل الإداري للعيادات، مما يمثل أحد أهم الابتكارات في هذا العام في مجال منتجات معدلات التماثل التماثل التماثلي في استخدام المياه.
- في تموز/يوليه 2025، أعلن ميديتيش عن توسيع منصة EMR Explanse الخاصة به عبر جوجل غيود، مما يتيح تحسين قابلية القياس القائمة على سحابة، وتحسين أمن البيانات، وخيارات النشر العالمية للمستشفيات والنظم الصحية التي تسعى إلى إيجاد حلول حديثة لمعدلات الانعكاسات البيئية.
- في شباط/فبراير 2025، قام مستشفى غولمي في مقاطعة لومبيني، نيبال، بتحديث نظامه لمعدل وفيات اعتلال EMR، بدعم من مكتب نيبال التابع لمنظمة الصحة العالمية، مما عزز دقة البيانات، والتشغيل المشترك، والكفاءة عن طريق الحد من الاعتماد على السجلات الورقية والوثائق اليدوية
- وفي آب/أغسطس 2025، أطلقت شركة Narayana Health، وهي إحدى مقدمي الرعاية الصحية الرئيسيين في الهند، شركة Aira، وهي أداة توثيق تابعة للوكالة الدولية لإغاثة
- وفي آب/أغسطس 2025، أعلن مركز ماي ميشيغان للصحة ونيمكي للرفاة التذكارية عن مبادرة تعاونية لإدماج نظام MyMichigan لمعالجة حالات التنقُّل التماثلي لأمراض الطفولة باستخدام برنامج الاتصال المجتمعي، بما يمكِّن من الوصول المشترك لمعدل الاعتلال والاعتلال، وتبسيط تنسيق رعاية المرضى، والحد من الاختبارات الزائدة عن الحاجة
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











