


السوق العالمية للعلاجات المستهدفة القابلة للحقن، حسب النوع ( الأجسام المضادة وحيدة النسيلة ، الجزيئات الصغيرة، السموم المناعية، أخرى)، مجال العلاج (علم الأورام، أمراض القلب، المناعة، الأمراض المعدية، علم الأعصاب، طب العيون، أخرى)، المستخدمون النهائيون (المستشفيات، الرعاية المنزلية، المراكز المتخصصة، أخرى)، قناة التوزيع (صيدلية المستشفى، الصيدلة عبر الإنترنت، صيدلية التجزئة) - اتجاهات الصناعة والتوقعات حتى عام 2029.
ما هو حجم ونسبة النمو في سوق العلاج المستهدَف المستهدَف الخاضع للحقن؟
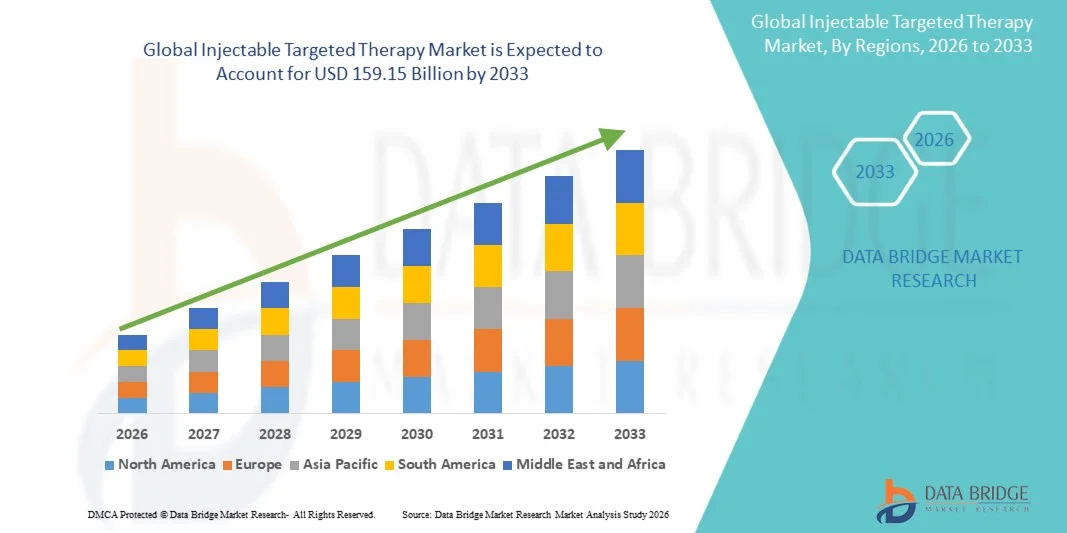
- وفقاً لتحليلات بحوث سوق جسر البيانات، قُيِّر حجم السوق العالمية للعلاج المستهدف عالمياً بالحقن بقيمة64.28 مليار دولار في عام 2025ومن المتوقع أن يتم ذلك(أ) أُسرر, ما(أ) النسبة المئوية 12.00%خلال الفترة التي
- ومما يغذي نمو السوق إلى حد كبير الانتشار المتزايد للسرطان والأمراض المزمنة، إلى جانب التقدم السريع في علم الأحياء،مُنْكِلِنْكِلونوطب دقيق يؤدي إلى تعزيز فعالية العلاج وإيصال العقاقير المستهدفة عبر مناطق علاجية متعددة
- وعلاوة على ذلك، فإن الطلب المتزايد على نُهُج العلاج الشخصي، وتحسين نتائج المرضى، والاستثمارات الجارية في بحوث وبحوث الأورامالدورة التاسعةوهذه العوامل الملتفّة تعجل من اعتماد العقاقير المستهدَفة المستهدَفة بالحقن، مما يزيد من نمو هذه الصناعة بدرجة كبيرة.
سوق الحجم و توقّر
- قيمة السوق العالمية (25):جنوب أفريقيا 64.
- القيمة السوقية المتوقعة (2033):ألف -
- التنبؤات المتوقعة لـ CAGR (2026-2033):12.00%
ما هي أهم عمليات النقل من سوق العلاج الموجه المستهدف الذي يمكن منعه؟
- العلاجات المحددة الهدف التي يُحقن بها، والمصممة لتقديم عقاقير تعمل تحديداً على أهداف جزيئية مرتبطة بأمراض مثل السرطان واضطرابات المناعة الذاتية، تشكل بصورة متزايدة عناصر حيوية في بروتوكولات العلاج الحديثة في المستشفيات وفي أماكن الرعاية المتخصصة على السواء، نظراً لدقتها العالية، وتحسين فعاليتها، والحد من آثارها الجانبية النظامية مقارنة بالعلاجات التقليدية.
- إن الطلب المتزايد على العلاجات المستهدفة التي يمكن الحقن بالحقن يغذيه أساساً العبء العالمي المتزايد من السرطان والأمراض المزمنة، وتزايد اعتماد البيولوجيا والأجسام المضادة الأحادية الكلونية، والتحول القوي نحو الدقة والطب الشخصي.
- وتهيمن أمريكا الشمالية على سوق العلاج المستهدف بالحقن بأكبر حصة من الإيرادات بلغت 38.50 في المائة في عام 2025، واتسمت بالهياكل الأساسية المتقدمة للرعاية الصحية، وارتفاع مستوى اعتماد البيولوجيا المبتكرة، والوجود القوي للشركات الرئيسية للأدوية الأحيائية، حيث شهدت الولايات المتحدة نموا كبيرا في استخدام العلاج المستهدف مدفوعا بتوافقات مستمرة من الأدوية وزيادة مجمع المرضى في علم الأورام.
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع المناطق نمواً في سوق العلاج المستهدف بالحقن خلال الفترة المتوقعة بسبب تحسين الهياكل الأساسية للرعاية الصحية، وزيادة الإنفاق على الرعاية الصحية، وارتفاع انتشار الأمراض المزمنة عبر الاقتصادات الناشئة.
- وسيطر قطاع الأجسام المضادة للمونوكلونات على سوق العلاج المستهدف القابلة للحقن بحصة سوقية قدرها 46.8 في المائة في عام 2025، مدفوعة باستخدام هذه الأنواع على نطاق واسع في علاج الأورام وأمراض المناعة الذاتية، إلى جانب أوجه التقدم المستمر في هندسة الأجسام المضادة وتطوير العقاقير.
التقرير عن نطاق العمل والمعالجة العلاجية المستهدفة للحق
|
الصفات الأولى |
فحص أسواق مفاتيح السوق |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، والجهات الفاعلة الرئيسية، فإن تقارير السوق التي تُعدها بحوث سوق جسر البيانات تتضمن أيضاً تحليلاً متعمقاً للخبراء، وعلم الأوبئة للمرضى، وتحليل خطوط الأنابيب، وتحليل الأسعار، والإطار التنظيمي. |
ما هو الاتجاه الرئيسي في سوق العلاج المستهدف القابلة للحقن؟
“الاعتماد الجاري للطب الدقيق والبيولوجيا المتقدمة”
- ومن الاتجاهات الهامة والمتسارعة في سوق العلاج العالمي المستهدف بالحقن تزايد تكامل نُهج الطب الدقيق مع البيولوجيا المتقدمة مثل الأجسام المضادة الأحادية الكلونة ومركبات العقاقير المضادة للأجسام.
- وعلى سبيل المثال، تستخدم على نطاق واسع في علم الأورام العلاجات التي يمكن عن طريق الحقن والمستهدفة مثل التراستوزوماب وبيمبروليزوماب، مما يتيح آليات محددة للغاية للعمل ضد الخلايا السرطانية.
- ويمكّن إدماج الطب الدقيق في العلاجات المستهدفة بالحقن من تحديد علامات جينية أو جزيئية محددة، مما يتيح للعيادات تصميم العلاجات استنادا إلى بيانات المرضى الفردية وتحسين معدلات نجاح العلاج عموما.
- وييسر الإدماج السلس للعلاجات المستهدفة مع أدوات التشخيص والتشخيص المصاحب لها زيادة الدقة في الكشف عن الأمراض ورصد العلاج، ومن خلال الاستخدام المنسق للتشخيصات والعلاجات، يمكن لمقدمي الرعاية الصحية أن يُحسنوا من استراتيجيات العلاج ويحسنوا إدارة المرضى عبر الظروف المعقدة.
- وهذا الاتجاه نحو علاجات أكثر تشخصياً وفعالية وتقدماً من الناحية التكنولوجية هو في الأساس إعادة تشكيل لنماذج العلاج في علاج الأورام وإدارة الأمراض المزمنة. ونتيجة لذلك، تقوم شركات مثل روش وفايزر بتطوير الجيل المقبل من العلاجات المستهدفة التي يمكن حقنها، مع تحسين فعاليتها والحد من آثارها الضارة.
- الطلب على العلاجات المستهدِفة المستهدِفة التي يمكن الحقن بها والتي توفر الدقة، وتحسين بيانات السلامة، والنتائج السريرية المعززة، يتزايد بسرعة في جميع نظم الرعاية الصحية العالمية، حيث يعطي مقدمو الخدمات أولوية متزايدة للرعاية القائمة على القيمة ونُهُج العلاج الشخصي
سوق العلاج الموجه إلى الحق
سائق
”الطلب المتزايد بسبب ارتفاع انتشار السرطان والتحول إلى علاجات مستهدفة“
- ويشكل العبء العالمي المتزايد للسرطان والأمراض المزمنة، مقترنا بالتحول المتزايد نحو نهج علاجية موجهة ومكيفة حسب الشخص، عاملاً محركاً هاماً لزيادة الطلب على العلاجات المستهدفة القابلة للحقن.
- فعلى سبيل المثال، في آذار/مارس 2025، أعلنت شركة Roche Holding AG عن أوجه تقدم في خط أنابيبها الخاصة بالأورام مع بيولوجيا جديدة موجهة الهدف تهدف إلى تحسين نتائج العلاج الخاص بالمريض.
- وبينما يركز مقدمو الرعاية الصحية على تحسين فعالية العلاج والتقليل إلى أدنى حد من الآثار الجانبية، توفر العلاجات المستهدفة التي يمكن الحقن بها آليات عمل دقيقة تمكن من مكافحة الأمراض على نحو أفضل مقارنة بالعلاجات التقليدية.
- وعلاوة على ذلك، فإن الاعتماد المتزايد للبيولوجيا والأجسام المضادة الأحادية الكلونة، إلى جانب زيادة الإنفاق على الرعاية الصحية، يجعلان من العلاجات المستهدَفة القابلة للحقن جزءاً لا يتجزأ من بروتوكولات المعالجة الحديثة عبر مناطق علاجية متعددة.
- زيادة الوعي بين المرضى ومقدمي الرعاية الصحية بشأن فوائد التشخيص المبكر وخيارات العلاج المستهدف والخيارات العلاجية المحددة الهدف هي التي تدفع أيضاً إلى اعتماد العلاجات المستهدفة القابلة للحقن عبر مختلف المناطق العلاجية
- إن القدرة على إيصال العقاقير مباشرة إلى أهداف خاصة بأمراض محددة، وتحسين معدلات البقاء على قيد الحياة، والحد من السمية النُظُمية، هي عوامل رئيسية تدفع إلى اعتماد العلاجات المستهدفة القابلة للحقن في الأسواق المتقدمة والناشئة على حد سواء. كما يساهم العدد المتزايد من الموافقات التنظيمية والتقدم السريري في زيادة إسهام نمو السوق.
التعرّض/التحديي
"تكاليف المعاملة العالية وهوردل المعقُمل التنظيمي"
- وتشكل الشواغل المحيطة بارتفاع تكلفة العلاجات البيولوجية والعلاجات المستهدفة القابلة للحقن، إلى جانب المتطلبات التنظيمية الصارمة، تحدياً كبيراً أمام دخول الأسواق على نطاق أوسع. وبما أن هذه العلاجات تنطوي على عمليات معقدة للتنمية والتصنيع، فإنها كثيراً ما تأتي بأسعار أعلى، مما يحد من إمكانية الوصول إليها.
- فعلى سبيل المثال، أدى ارتفاع تكاليف العلاج المرتبطة بالعلاجات الأحادية الكلورون المضادة للأجسام إلى تردد بعض المرضى ونظم الرعاية الصحية في اعتماد خيارات العلاج المتقدمة هذه على نطاق واسع.
- إن التصدي لهذه التحديات المرتبطة بالتكاليف من خلال التنمية البيولوجية المتماثلة واستراتيجيات التسعير وتحسين كفاءة التصنيع أمر بالغ الأهمية لتوسيع فرص وصول المرضى. ذلك أن شركات مثل أمجين ونوفارتيس تشدد على حافظات مناظرة أحيائية وحلول فعالة من حيث التكلفة لتحسين القدرة على تحمل التكاليف. وبالإضافة إلى ذلك، فإن التعقيدات التنظيمية المتصلة بعمليات الموافقة والتجارب السريرية من شأنها أن تؤخر إطلاق المنتجات وتزيد من تكاليف التنمية.
- وفي حين تكفل الأطر التنظيمية السلامة والفعالية، فإن طول فترات الموافقة ومتطلبات الامتثال الصارم يمكن أن تعوق الابتكار ودخول العلاجات الجديدة إلى الأسواق في الوقت المناسب
- الآثار الضارة المحتملة والمضاعفات المتصلة بالتحصين المرتبطة ببيولوجيا معينة قد تثير شواغل تتعلق بالسلامة، مما يؤثر على امتثال المرضى، ويطرح تحديات أمام اعتماد العلاج الطويل الأجل
- والتغلب على هذه التحديات من خلال تحقيق الاستخدام الأمثل للتكاليف، وتبسيط المسارات التنظيمية، وزيادة اعتماد المتماثلات البيولوجية، سيكون أمراً حيوياً لنمو السوق المطرد
كيف يتم تقسيم سوق العلاج الموجه الموجه للحقن؟
ويتم تقسيم السوق على أساس النوع، ومنطقة العلاج، والمستعملين النهائيين، وقناة التوزيع.
- نوع
وعلى أساس النوع، فإن سوق العلاج المستهدف القابلة للحقن مقسمة إلى أجسام مضادة أحادية الكلونة، ومصغرات صغيرة، وسُمِّيات منيعة، وغير ذلك. وكان قطاع الأجسام المضادة الأحادية الكلونية يهيمن على السوق بأكبر حصة من إيرادات السوق تبلغ 46.8 في المائة في عام 2025، مدفوعة بعنصر خاصيتها العالية في استهداف المصلات المتصلة بالأمراض، والتطبيق الواسع الانتشار في أمراض الأورام والاضطرابات الذاتية. وهذه العلاجات توفر نتائج سريرية محسنة مع انخفاض السمية النُظُمية مقارنة بالعلاجات التقليدية، مما يجعلها خياراً مفضَّلاً بين مقدمي الرعاية الصحية. كما يساهم خط الأنابيب القوي للعقاقير المضادة للأجسام الأحادية الكلونية ومواصلة الموافقة التنظيمية في زيادة دعم نمو الأجزاء. وبالإضافة إلى ذلك، فإن التقدم في هندسة الأجسام المضادة والعلاجات المركبة قد عزز فعاليتها العلاجية. كما أن وجود مصنعي بيولوجيا مستقرين وزيادة الاعتماد عبر أسواق الرعاية الصحية المتقدمة يسهمان أيضاً في هيمنة هذه البلدان.
ومن المتوقع أن يشهد الجزء الخاص بسمات المناعي أسرع معدل نمو من عام 2026 إلى عام 2033، مدعوماً بزيادة البحوث في آليات تسليم السميات السمية الموجهة. وتجمع البوادر الميمونوكسينات بين الأجسام المضادة والسميات القوية للقضاء على الخلايا المرضية بصورة انتقائية، مما يوفر نهجاً علاجياً فعالاً للغاية، وخاصة في علم الأورام. ويعجِّل الاستثمار في الجيل القادم من البيولوجيا والعلاجات الدقيقة من تطورها السريري. ومن المتوقع أن يؤدي التركيز المتزايد على التقليل إلى أدنى حد من الضرر الذي يلحق بالأنسجة الصحية إلى الحد الأدنى، مع تعظيم فعالية العلاج إلى زيادة الاعتماد. وبالإضافة إلى ذلك، فإن التطورات في هندسة البروتين وتكنولوجيات نقل العقاقير تعزز من سلامتها واستقرارها. ومن المتوقع أن يؤدي التوسع في التجارب السريرية والتعاون بين شركات التكنولوجيا الحيوية إلى دفع النمو السريع في هذا القطاع.
- منطقة المعالجة
وعلى أساس مجال العلاج، فإن سوق العلاج المستهدف القابلة للحقن مقسمة إلى علم الأورام، والقلب التفاضلي، وعلم المناعة، والأمراض المعدية، وعلم الأعصاب، وعلم العيون، وغير ذلك. ويهيمن قطاع علم الأورام على السوق بأكبر حصة من الإيرادات في عام 2025، مدفوعاً بارتفاع معدل انتشار السرطان على الصعيد العالمي وتزايد الطلب على علاجات السرطان المستهدفة. وتُستخدم العلاجات المستهدفة القابلة للحقن، مثل الأجسام المضادة للأكلونات الأحادية والعقاقير المضادة للعقاقير، على نطاق واسع لتحسين معدلات البقاء على قيد الحياة والحد من الآثار الضارة. ويزيد الابتكار المستمر في بحوث السرطان وخط أنابيب قوية من العقاقير المستهدَفة في علم الأورام من تعزيز هذا القطاع. وبالإضافة إلى ذلك، فإن زيادة التمويل الحكومي والوعي فيما يتعلق بتشخيص السرطان المبكر يدعم نمو السوق. كما أن تزايد اعتماد الأدوية الشخصية في علم الأورام يعزز أيضاً نتائج العلاج. كما أن وجود أدلة سريرية قوية تدعم العلاجات المستهدَفة يزيد من تعزيز هيمنة هذه الأدوية.
ومن المتوقع أن يشهد الجزء الخاص بعلم المناعة أسرع معدل نمو من 2026 إلى 2033، مدفوعاً بارتفاع معدل الإصابة بالأمراض الذاتية المناعة والأمراض الالتهابية. ويتزايد استخدام العلاجات المستهدفة التي يمكن حقنها لإدارة حالات مثل التهاب المفاصل الروميماتويدية، والتصلب الرئوي، ومرض الأمعاء الالتهابي. والواقع أن التحول نحو البيولوجيا والتنقيط الموجه للتحصين يعمل بشكل كبير على تحسين نتائج المرضى.الموبالإضافة إلى ذلك، من المتوقع أن يؤدي توسيع نطاق الحصول على العلاجات البيولوجية في الأسواق الناشئة إلى دعم النمو السريع في هذا القطاع.
- بواسطة المستخدمات
وعلى أساس المستعملين النهائيين، تُقسم سوق العلاج الموجه بالحقن إلى مستشفيات، ورعاية منزلية، ومراكز للتخصص، وغيرها، ويهيمن قطاع المستشفيات على السوق بأكبر حصة من الإيرادات في عام 2025، مدفوعاً بتوفر البنية التحتية المتقدمة للرعاية الصحية والمهنيين المهرة اللازمين لإدارة العلاجات القابلة للحقن.() وتعمل المستشفيات كمراكز رئيسية للعلاج من السرطان والأمراض المزمنة المعقدة، بما يكفل تدفق المرضى بأعداد كبيرة.() ويؤدي وجود أقسام متخصصة في علم الأورام وإمكانية الوصول إلى أدوات تشخيصية متقدمة إلى زيادة دعم هيمنة قطاع الخدمات.() وبالإضافة إلى ذلك، كثيراً ما تساعد سياسات السداد والتغطية التأمينية العلاجات القائمة على المستشفيات.() ويسهم أيضاً تزايد عدد المستشفيات التي تدخل في المستشفيات لمعالجة الحالات المزمنة في النمو.() كما أن قدرات الرصد السريري القوية تجعل المستشفيات الخيار المفضل لإدارة العلاج المستهدف.
ومن المتوقع أن يشهد قطاع الرعاية المنزلية أسرع معدل نمو من عام 2026 إلى عام 2033، مدعوماً بتزايد تفضيل العلاج المنزلي ونماذج الرعاية التي تركز على المرضى. وتؤدي أوجه التقدم في نظم إيصال العقاقير وتوافر وسائل الحقن التي يمكن معالجتها ذاتياً إلى تمكين العلاج خارج المستشفيات. فالرعاية المنزلية تقلل من تكاليف العلاج في المستشفيات وتحسن من راحة المرضى والتزامهم بالعلاج. وتزيد زيادة اعتماد تكنولوجيات التطبيب عن بعد والرصد عن بعد من دعم هذا الاتجاه. وبالإضافة إلى ذلك، فإن تزايد عدد المسنين والطلب على حلول الرعاية الطويلة الأجل يدفعان إلى النمو. وتعمل نظم الرعاية الصحية بشكل متزايد على تعزيز الرعاية المنزلية من أجل الاستفادة المثلى من الموارد والحد من العبء على المستشفيات.
- حسب التوزيع
وعلى أساس قناة التوزيع، تُقسم سوق العلاج الموجه بالحقن إلى صيدلية المستشفيات والصيدلة الإلكترونية والصيدلية بالتجزئة، ويهيمن قطاع صيدلية المستشفى على السوق بأكبر حصة من الإيرادات في عام 2025، ويحرك ذلك ارتفاع حجم العلاجات المستهدفة القابلة للحقن التي تُدار في المستشفيات، وتكفل هذه الصيدليات التخزين السليم للبيولوجيا المعقدة ومناولتها وتصريفها، والمحافظة على فعالية المخدرات وسلامتها، وتيسر الارتباط المباشر مع مقدمي الرعاية الصحية إدارة العلاج بكفاءة ورصد المرضى، وبالإضافة إلى ذلك، تؤدي الصيدليات في المستشفيات دورا رئيسيا في إدارة الأدوية المتخصصة العالية التكلفة وضمان الامتثال للأنظمة، ويزيد العدد المتزايد من العلاجات التي تجرى في المستشفيات من تعزيز هذا الجزء، وتدعم شبكات سلسلة الإمداد القوية داخل المستشفيات أيضا توافر الأدوية بصورة متسقة.
ومن المتوقع أن يشهد قطاع الصيدليات على شبكة الإنترنت أسرع معدل نمو من 2026 إلى 2033، مدفوعاً بتزايد تبني منصات الرعاية الصحية الرقمية وخدمات الصيدلة الإلكترونية. فالصيدليات على شبكة الإنترنت تعرض التيسير، وتسليم المنزل، والتسعير التنافسي، الأمر الذي يجعلهم جذابين للمرضى الذين يحتاجون إلى علاجات طويلة الأجل. والواقع أن نمو الرعاية الصحية عن بعد والوصفات الإلكترونية يدعم هذا القطاع بشكل أكبر. والواقع أن زيادة تغلغل الإنترنت ومحو الأمية الرقمية يعملان على توسيع نطاق الوصول إلى الخدمات الصيدلانية على شبكة الإنترنت على الصعيد العالمي. فضلاً عن ذلك فإن الدعم التنظيمي للصيدليات الإلكترونية في العديد من المناطق يشجع على تبنيها. ومن المتوقع أن يؤدي دمج المنصات الرقمية مع خدمات الرعاية الصحية إلى تعزيز مسار نمو هذا القطاع بشكل كبير.
هل تملك منطقة هيتش أكبر حصة من سوق العلاج الموجه الذي يستهدف الحقن؟
- هيمنت أمريكا الشمالية على سوق العلاج المستهدف بالحقن الذي بلغت حصته من الإيرادات 38.50 في المائة في عام 2025، واتسمت بالهياكل الأساسية المتقدمة للرعاية الصحية، وارتفاع مستوى اعتماد البيولوجيا المبتكرة، والوجود القوي لشركات صيدلانية أحيائية رئيسية
- يقدّر المرضى ومقدمو الرعاية الصحية في المنطقة تقديراً عالياً الفعالية المحسّنة، وتقليل الآثار الجانبية، ونتائج العلاج الشخصي التي توفرها العلاجات المستهدفة القابلة للحقن عبر علاج الأورام وإدارة الأمراض المزمنة
- ويدعم هذا الاعتماد الواسع الانتشار أيضاً الهياكل الأساسية المتقدمة للرعاية الصحية، وارتفاع نفقات الرعاية الصحية، والوجود القوي للشركات الرائدة في مجال الأدوية البيولوجية والصيدلية، التي تُنشئ علاجات محددة الهدف قابلة للحقن كخيار مفضل للعلاج في المستشفيات وفي أماكن الرعاية المتخصصة على السواء.
سوق العلاج المستعَب المستعَدَّ
إن سوق العلاج الموجه عن طريق الحقن في الولايات المتحدة استحوذت على أكبر حصة من الإيرادات بلغت 79 في المائة في عام 2025 داخل أمريكا الشمالية، وتغذيتها سرعة اعتماد بيولوجيا متقدمة وزيادة التركيز على الطب الدقيق. والواقع أن المرضى ومقدمي الرعاية الصحية يزيدون من ترتيب أولويات نتائج العلاج المحسنة من خلال العلاجات المستهدفة التي توفر فعالية أعلى وآثار جانبية أقل. والواقع أن تفضيل نهج العلاج الشخصي، إلى جانب الطلب القوي على الأجسام المضادة الأحادية القرنية المبتكرة والعلاجات المناعية، يزيد من دفع السوق. فضلاً عن ذلك فإن التكامل المتزايد للتشخيصات المتقدمة واختيار العلاج القائم على العلامات البيولوجية يساهم بشكل كبير في توسع السوق.
سوق العلاج الموجه المستهدف
ومن المتوقع أن تتوسع سوق العلاج الموجه عن طريق الحقن في أوروبا في إطار نظام علاجي شامل كبير خلال الفترة المتوقعة، مدفوعاً في المقام الأول بأطر تنظيمية قوية وبالحاجة المتزايدة إلى خيارات علاجية متقدمة عبر الأورام والأمراض المزمنة. وتؤدي الزيادة في عدد السكان المسنين، إلى جانب ارتفاع الإنفاق على الرعاية الصحية، إلى تعزيز اعتماد العلاجات المستهدفة. كما تركز أنظمة الرعاية الصحية الأوروبية على تحسين نتائج المرضى من خلال بيولوجيا مبتكرة. وتشهد المنطقة نمواً كبيراً في مختلف المستشفيات وأماكن الرعاية المتخصصة، مع إدماج العلاجات المستهدفة في بروتوكولات العلاج القائمة والنهج السريرية الجديدة.
المملكة المتحدة.
ومن المتوقع أن تنمو سوق العلاج الموجه القابلة للحقن في المملكة المتحدة عند مستوى جدير بالملاحظة في سجل العلاج الشامل للسرطان في المملكة المتحدة أثناء الفترة المتوقعة، مدفوعاً بزيادة التركيز على الطب الدقيق والطلب القوي على العلاج الفعال للسرطان. وبالإضافة إلى ذلك، فإن ارتفاع انتشار الأمراض المزمنة يشجع مقدمي الرعاية الصحية على تبني حلول علاجية محددة الهدف. ومن المتوقع أن تستمر البنية الأساسية القوية للرعاية الصحية في المملكة المتحدة، إلى جانب استثمارها المتزايد في البحوث الصيدلانية البيولوجية، في تحفيز نمو السوق.
ألمانيا
ومن المتوقع أن يتوسع سوق العلاج المستهدف في ألمانيا عن طريق الحقن في ظل قدر كبير من العلاج الموجه أثناء الفترة المتوقعة، والذي تغذيه زيادة الوعي بخيارات العلاج المتقدمة والطلب على البيولوجيا المبتكرة تكنولوجياً. ومن المتوقع أن تعمل البنية الأساسية المتطورة في ألمانيا في مجال الرعاية الصحية، إلى جانب تركيزها على البحث والتطوير، على تشجيع تبني العلاجات المستهدفة، وخاصة في علم الأورام وعلم المناعة. كما أصبح دمج العلاجات المستهدفة مع التشخيصات الدقيقة منتشراً على نحو متزايد، مع تفضيل قوي للحلول العالية الفعالية والمركّزة على السلامة والتي تتوافق مع معايير الرعاية الصحية المحلية.
باء - سوق التحاليل العلاجية المستعـدـة المستعـدـة
إن سوق العلاج الموجه بالحقن في آسيا والمحيط الهادئ على وشك أن تنمو عند أسرع مستويات النمو في إطار نظام المحاسبة الشاملة للعقاقير بنسبة 13.5% خلال الفترة المتوقعة من 2026 إلى 2033، مدفوعة بزيادة الاستثمارات في الرعاية الصحية، وارتفاع عبء المرض، والتقدم السريع في التكنولوجيات الطبية في بلدان مثل الصين واليابان والهند. والواقع أن التركيز المتزايد في المنطقة على تحسين البنية الأساسية للرعاية الصحية، بدعم من المبادرات الحكومية التي تعزز الوصول إلى العلاجات المتقدمة، يقود إلى تبني العلاجات المستهدفة القابلة للحقن. وعلاوة على ذلك، ومع بروز برنامج العمل المتعلق بالأدوية الزراعية كمحور رئيسي للتصنيع الصيدلاني الحيوي والبحوث السريرية، فإن إمكانية الوصول إلى العلاجات المستهدفة والقدرة على تحمل تكاليفها آخذة في التوسع إلى عدد أكبر من المرضى.
اليابان
الواقع أن سوق العلاج الموجه إلى الحقن في اليابان تكتسب زخماً بفضل نظام الرعاية الصحية المتقدم في البلاد، والتركيز القوي على الإبداع، وزيادة الطلب على الحلول العلاجية ذات الجودة العالية. وتركز السوق اليابانية بشكل كبير على الطب الدقيق، ويحرك تبني العلاجات الموجهة ارتفاع معدلات الإصابة بالسرطان والأمراض المزمنة. والواقع أن دمج العلاجات الموجهة مع أدوات التشخيص المتقدمة وبروتوكولات العلاج يعمل على تغذية النمو. فضلاً عن ذلك فإن شيخوخة سكان اليابان من المرجح أن تحفز الطلب على خيارات العلاج الفعّال والآمن والمحدد الهدف في المستشفيات وأماكن الرعاية المتخصصة على حد سواء.
الهند
إن سوق العلاج الموجه ضد الحقن في الهند استأثرت بأكبر حصة من عائدات السوق في آسيا والمحيط الهادئ في عام 2025، ويرجع ذلك إلى توسع قطاع الرعاية الصحية في البلاد، وتزايد انتشار الأمراض المزمنة، وتزايد اعتماد العلاجات الطبية المتقدمة. والهند تشكل واحدة من أسرع الأسواق نمواً بالنسبة للبيولوجيا، كما أن العلاجات الموجهة القابلة للحقن أصبحت تكتسب أهمية متزايدة في علم الأورام والرعاية المتخصصة. والدفع نحو تحسين فرص الحصول على الرعاية الصحية وتوفير خيارات العلاج الفعالة من حيث التكلفة، إلى جانب التصنيع المحلي القوي للأدوية، من العوامل الرئيسية التي تحرك السوق في الهند.
حصة سوق العلاج الموجّه إلى الحق
وتقود صناعة العلاج المستهدِف المستهدِف بالحقن بالدرجة الأولى شركات راسخة، منها:
- نوفارت(سويسرا)
- (الولايات المتحدة الأمريكية)
- شركة Merck & Co. Inc.
- شركة بريستول - مايرز سكويب (الولايات المتحدة الأمريكية)
- Amgen Inc)الولايات المتحدة الأمريكية(
- AppVie Inc. (الولايات المتحدة)
- سانوفي (فرنسا)
- )ككك(
- AstraZenecca PLC)بالك كـك كـوك(
- إيلي وشركا (الولايات المتحدة الأمريكية)
- شركة Releineron الصيدلة الصيدلانية Inc. (الولايات المتحدة الأمريكية)
- Inc.)الولايات المتحدة الأمريكية(
- شركة تاكيدا للأدوية المحدودة (اليابان)
- شركة Joson & Joson Services Inc. (الولايات المتحدة)
- شركة باير AG (ألمانيا)
- (بلجيكا) UCB S.A. (بلجيكا)
- (الولايات المتحدة الأمريكية)
- شركة CSL Limit Ltd (أستراليا)
- العلوم البيولوجية والتكنولوجيا البيولوجية (ألمانيا)
ما هي التطورات الأخيرة في السوق العالمية للمعالجة المستهدَفة المستهدَفة القابلة للحقن؟
- وفي تشرين الثاني/نوفمبر 2025، أعلنت شركة أوتسوكا للأدوية، المحدودة، وهي شركة صيدلانية يابانية رائدة، أن هيئة تنمية الحراجة في الولايات المتحدة وافقت على عقارها المضاد للأجسام الأحادية الكلونة ”فويكساكت“ الذي يمكن حقنه لمعالجة العلاج المناعي للغلوبولين A A nephropathy (IgAN). وأظهر العلاج انخفاضا بنسبة 51.2 في المائة في البروتينات في التجارب السريرية، مما أتاح خياراً علاجياً أكثر فعالية مقارنة بالعلاجات القائمة. وهذه الموافقة تبرز الدور المتنامي للبيولوجيا المستهدفة القابلة للحقن في معالجة أمراض الكلى النادرة والتوسع إلى أبعد من تطبيقات الأورام.
- وفي أيلول/سبتمبر 2025، أعلنت شركة Merk & Co., Inc. أن وكالة الأدوية الأوروبية أوصت بالموافقة على نسخة قابلة للحقن تحت الجلدية من كيترودا (Pembrolezumab). وتقلل التركيبة الجديدة من وقت الإدارة إلى بضع دقائق فقط مقارنة بعمليات الضخ الIV التقليدية، مما يعزز كفاءة المعالجة في بيئات الأورام. ويعكس هذا التقدم التحول الجاري نحو علاجات السرطان المستهدفة الأكثر سهولة وأكثر فعالية من حيث الوقت.
- في أغسطس/آب 2025، تلقت شركة إيزاي المحدودة وشركة بيوغين Inc. وهيئة تنمية الحراجة في الولايات المتحدة موافقة على نسخة قابلة للحقن تحت الجلدية من دواء الزهايمر Leqembi، مما يمكّن من الإدارة في المنزل. وهذا التطور يحسن كثيراً من راحة المريض بالاستعاضة عن الضخ الوريدي الطويل بالحقن الأسبوعية. ومن المتوقع أن يؤدي الابتكار إلى تعزيز تبني العلاجات المستهدفة في علم الأعصاب، ويبرهن على التحول نحو علم الأحياء الذي يكون ملائماً للمريض.
- وفي حزيران/يونيه 2025، تلقت شركة CSL Behring موافقة الولايات المتحدة الأمريكية على أندريمبري (garadacimab)، وهو علاج جديد يمكن عن طريق الحقن من أجل العلاج بالأجسام المضادة الأحادية الأُحادية الأُحادية الأُسُس من أجل التناسل الوراثي. ويقدم هذا الدواء مرة كل شهر إجراء جرعات ويمثل إنجازاً كبيراً باستهداف العامل ثاني عشرأ، حيث يستحدث آلية جديدة في مجال الوقاية من الأمراض. ويؤكد هذا التطور الابتكار في مجال علاج الأمراض النادرة وتوسيع نطاق العلاجات القابلة للحقن المستهدفة بما يتجاوز المؤشرات التقليدية.
- وفي أيار/مايو 2024، منحت هيئة التنمية الحرجية في الولايات المتحدة موافقة سريعة إلى IMDelltra (تارلاتاباب)، وهو علاج مضاد للأجسام مضادات لسرطان الخلايا الصغيرة. ويعمل هذا العلاج الموجه الذي يمكن حقنه من خلال إشراك خلايا المناعة في مهاجمة الخلايا السرطانية، وهو ما يمثل تقدماً كبيراً في علم الأوعية المناعية. وتبرز الموافقة الأهمية المتزايدة للجيل القادم من البيولوجيا مثل الأجسام المضادة ذات النوعية الخاصة في تحويل نماذج علاج السرطان.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











