


تجزئة سوق الأرق العالمي، حسب نوع العلاج (العلاج الدوائي وغير الدوائي)، فئة الدواء (مضادات الميلاتونين، مضادات الاكتئاب ، البنزوديازيبينات، البنزوديازيبينات الخالية من البنزوديازيبينات، وغيرها)، طرق الإعطاء (عن طريق الفم، الحقن، وغيرها)، المستخدمون النهائيون (المستشفيات، الرعاية المنزلية، العيادات المتخصصة، وغيرها)، قنوات التوزيع (صيدليات المستشفيات، الصيدليات الإلكترونية، وصيدليات التجزئة)، - اتجاهات الصناعة وتوقعاتها حتى عام 2032
ما هو حجم سوق الأرق ومعدل النمو؟
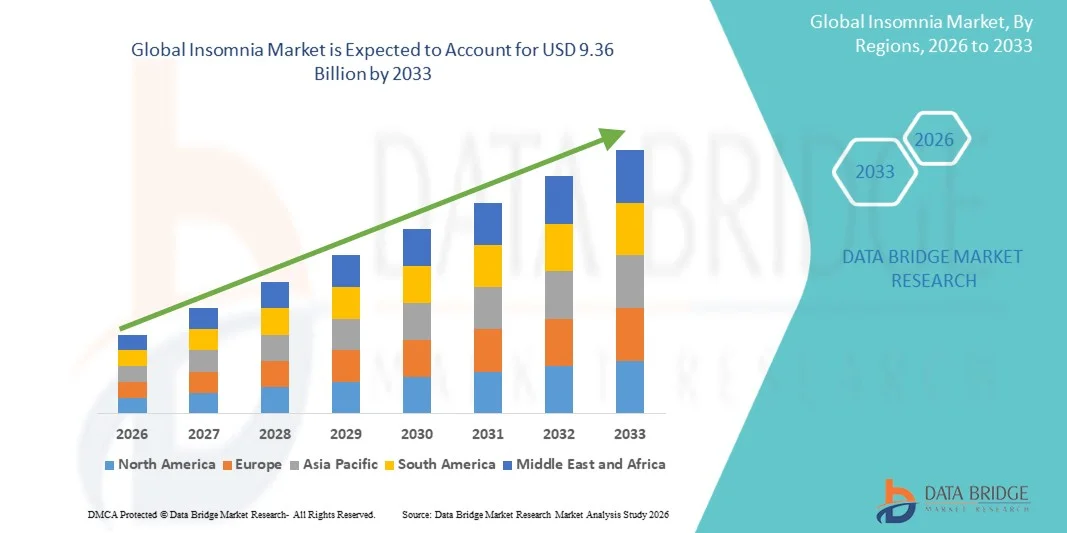
- وفقاً لتحليل بحوث سوق جسر البيانات، قدر حجم السوق العالمية للأرق6.15 مليار دولار أمريكي في عام 2025ومن المتوقع أن يتم ذلك9.36 مليار مليارفي حالةالنسبة المئوية المئويةخلال الفترة التي
- ويُؤجّر نمو السوق إلى حد كبير بسبب تزايد انتشار اضطرابات النوم وزيادة الوعي بأهمية صحة النوم، مما يؤدي إلى زيادة الطلب على التشخيص الفعال والحلول العلاجية في سياقات الرعاية الصحية.
- وعلاوة على ذلك، فإن الاعتماد المتزايد لأدوات الصحة الرقمية، وأوجه التقدم في العلاجات الصيدلية وغير الصيدلية، وتزايد تفضيل المستهلكين للخيارات العلاجية الشخصية والمريحة، كل ذلك يؤدي إلى إيجاد حلول للأرق بوصفها عناصر أساسية في الرعاية الصحية الحديثة.
سوق الحجم و توقّر
- قيمة السوق العالمية (25):6.15 مليار
- القيمة السوقية المتوقعة (2033):9.36 مليار
- التنبؤات المتوقعة لـ CAGR (2026-2033): 5.40%
ما هي أهم عمليات الإستحواذ على سوق الأرق؟
- إن علاجات الأرق، بما في ذلك العلاجات الصيدلانية، والعلاج السلوكي الإدراكي للأرق (CBT-I)، والعلاجات الرقمية، هي على نحو متزايد عناصر حيوية في الرعاية الصحية الحديثة عبر المستشفيات، وعيادات النوم، وأوضاع الرعاية المنزلية، نظراً لقدرتها على تحسين نوعية النوم والرفاهية العامة.
- ويؤجج الطلب المتزايد على علاج الأرق أساسا ارتفاع مستويات الإجهاد، وزيادة انتشار الاضطرابات العقلية، وزيادة الوعي بصحة النوم، والتفضيل القوي للخيارات العلاجية الفعالة والمريحة.
- هيمنت أمريكا الشمالية على سوق الأرق بأكبر حصة من الإيرادات بلغت 36.8 في المائة في عام 2025، واتسمت بالهياكل الأساسية المتقدمة للرعاية الصحية، ومستويات عالية من الوعي، واعتماد قوي لكل من العلاجات الطبية وحلول النوم الرقمي، مع الولايات المتحدة التي شهدت نموا كبيرا مدفوعا بالابتكارات الجارية وزيادة معدلات التشخيص
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع المناطق نمواً في سوق الأرق خلال الفترة المتوقعة بسبب ارتفاع التحضر، وزيادة الإجهاد المتصل بالعمل، وتزايد عدد سكان الطبقة الوسطى، وتحسين فرص الحصول على خدمات الرعاية الصحية.
- هيمنة الجزء الشفهي على السوق بحصة إيرادات تبلغ حوالي 81.5 في المائة في عام 2025، مدفوعة بما يناسبه، وسهولة إدارته، وارتفاع مستوى امتثال المريض
تقرير عن النطاق والانقـس
|
الصفات الأولى |
الأرقزز (الأورق) |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، واللاعبين الرئيسيين، فإن تقارير السوق التي تُقيِّمها بحوث سوق جسر البيانات تشمل أيضاً تحليلاً متعمقاً للخبراء، وعلم وبائيات المرضى، وتحليل خطوط الأنابيب، وتحليل الأسعار، والإطار التنظيمي. |
ما هو المفتاح في سوق الأنقراض؟
"زيادة اعتماد العلاج الرقمي ونهج العلاج المكيف"
- من بين الاتجاهات الهامة والمتسارعة في السوق العالمية للأونسومنيا تزايد تبني العلاجات الرقمية والحلول العلاجية الشخصية الرامية إلى تحسين نتائج صحة النوم. وهذه الابتكارات تعمل على تحويل الكيفية التي يتم بها تشخيص الأرنق ورصده وإدارته عبر مجموعات المرضى.
- وعلى سبيل المثال، فإن العلاج السلوكي السلوكي المعرفي القائم على أساس متنقل لتطبيقات الأرق (CBT-I) وأجهزة التعقب للامام الملبس تمكن من الرصد المستمر لأنماط النوم، مما يسمح لمقدمي الخدمات بتكييف استراتيجيات العلاج استناداً إلى بيانات فرادى المرضى.
- وييسر إدماج برامج الصحة الرقمية مع إدارة النوم إشراك المرضى من بُعد، وتحسين التقيد بالعلاج، والحد من الاعتماد على التدخلات الدوائية
- وعلاوة على ذلك، فإن التقدم في الطب الدقيق يمكِّن الأطباء من تصميم نظم علاجية مصممة خصيصاً استناداً إلى عوامل جينية وسلوكية وأسلوبية تؤثر على اضطرابات النوم.
- والتفضيل المتزايد للعلاجات غير الدوائية، مثل التدخلات السلوكية والعلاجات القائمة على الوعي، يشكل أيضا اتجاهات السوق، حيث يسعى المرضى إلى حلول أكثر أماناً وطويلة الأجل دون آثار جانبية مرتبطة بأدوية النوم.
- وهذا التحول نحو الرعاية الشخصية والرعاية القائمة على التكنولوجيا يعزز إلى حد كبير من نتائج المرضى ومعايير إعادة تحديد معايير العلاج في سوق الأرق
سوق الأمونية
سائق
”تزايد انتشار اضطرابات النوم أثناء النوم وزيادة الوعي بالصحة العقلية“
- إن الانتشار العالمي المتزايد لاضطرابات النوم، وخاصة الأرق، يشكل عاملاً رئيسياً في دفع نمو السوق. فارتفاع مستويات الإجهاد، وتغيير أنماط الحياة، والإفراط في وقت الشاشة، والضغوط المرتبطة بالعمل، تساهم في ارتفاع معدلات اضطرابات النوم بين كافة الفئات العمرية.
- وبالإضافة إلى ذلك، فإن الوعي المتزايد بأهمية الصحة العقلية ونوعية النوم يشجع الأفراد على التماس التشخيص والعلاج، مما يزيد من الطلب على علاج الأرق.
- وتعمل الحكومات ومنظمات الرعاية الصحية بنشاط على تشجيع حملات التوعية بصحة النوم، التي تواصل دعم التشخيص المبكر واعتماد العلاج
- كما أن تزايد أعداد المسنين، التي هي أكثر تعرضاً للأرق المزمن وأوضاع اعتلال المزمنة، يسهم إسهاماً كبيراً في زيادة الطلب على خيارات العلاج الفعالة.
- وعلاوة على ذلك، فإن توافر طائفة واسعة من خيارات العلاج، بما في ذلك العلاجات الصيدلانية، والعلاجات السلوكية، والمعينات على النوم خارج إطار المعاملات، يعزز إمكانية الوصول إلى الأسواق وتوسيع سوق النقل.
- إن التطوير المستمر لوسائل علاجية جديدة مع تحسين الكفاءة والسلامة يزيد من تعزيز مسار نمو سوق الأرق
التعرّض/التحديي
"الشواغل المتعلقة بالآثار الجانبية للأدوية والتشخيصات الناقصة للأرق"
- وتشكل المخاوف المحيطة بأوجه ضعف الأجهزة المرتبطة بأمن الفضاء الإلكتروني، بما في ذلك الأقفال الذكية، تحدياً كبيراً أمام دخول الأسواق على نطاق أوسع. فمع اعتماد الأقفال الذكية على الربط الشبكي والبرامجيات، فإنها معرضة لاختراق محاولات وخرق البيانات، الأمر الذي يثير المخاوف بين المستهلكين المحتملين بشأن أمن منازلهم وبياناتهم.
- فعلى سبيل المثال، أدت التقارير البارزة عن أوجه الضعف في أجهزة تكنولوجيا تكنولوجيا المعلومات والاتصالات إلى تردد بعض المستهلكين في اعتماد حلول أمنية منزلية ذكية، بما في ذلك القفل الذكي.
- إن معالجة هذه الشواغل الأمنية السلبية من خلال التشفير القوي، وبروتوكولات التوثيق الآمنة، والتحديث المنتظم للبرمجيات أمر بالغ الأهمية لبناء ثقة المستهلكين.آب/أغسطس-----/وعلاوة على ذلك، فإن التكلفة الأولية المرتفعة نسبياً لبعض نظم الأنسومنيا المتقدمة مقارنة بالأقفال التقليدية يمكن أن تشكل حاجزاً أمام تبني المستهلكين الذين يتسمون بحساسية الأسعار، وخاصة في المناطق النامية أو لدى أصحاب المنازل الذين يتحملون الميزانية.يُعززأكثر تكلفة، وغالباً ما تكون السمات المميزة مثل الكاميرات المتكاملة أو المسح الحيوي المتقدم ذات السعر الأعلى.
- وفي حين تتناقص الأسعار تدريجياً، فإن القسط المتصوَّر من التكنولوجيا الذكية يمكن أن يظل عائقاً أمام اعتماد هذه التكنولوجيا على نطاق واسع، لا سيما بالنسبة للذين لا يرون حاجة فورية إلى السمات المتقدمة المعروضة عليهم.
- والتغلب على هذه التحديات من خلال تعزيز تدابير أمن الفضاء الحاسوبي، وتثقيف المستهلكين بشأن أفضل الممارسات الأمنية، ووضع خيارات أكثر يسراً للأنوس فونيا ستكون لها أهمية حيوية لتحقيق نمو مستدام للأسواق
كيف هي سوق الأرق؟
وتنقسم السوق إلى أجزاء على أساس نوع العلاج، وفئة المخدرات، وطريق الإدارة، والمستعملين النهائيين، وقناة التوزيع.
- نوع المعالجة
وعلى أساس نوع العلاج، تُقسم سوق الأنسان إلى علاج غير طبي وصيدلاني، ويهيمن قطاع العلاج الدوائي على أكبر حصة من إيرادات السوق تبلغ نحو 62.3 في المائة في عام 2025، ويقوده الاستخدام الواسع النطاق لأدوية الوصفات الطبية من أجل تخفيف الأعراض المباشرة.() وكثيرا ما يعتمد المرضى الذين يعانون من ارتقاء معتدل إلى شديد على العلاجات القائمة على المخدرات بسبب سرعة بدء عملهم وفعاليتهم في تحسين نوعية النوم.() وقد أسهم انتشار اضطرابات النوم على الصعيد العالمي إسهاما كبيرا في الطلب على الحلول الدوائية.() كما أن ازدياد الوعي بين المرضى فيما يتعلق بخيارات العلاج المتاحة يزيد من دعم الهيمنة القطاعية.() وكثيرا ما يصف الأطباء الأدوية كعلاج من الدرجة الأولى في الحالات الحادة، مما يعزز الاستخدام.() وقد أدى التقدم المحرز في تركيبات العقاقير ذات الآثار الجانبية الأقل إلى تعزيز امتثال المرضى.() كما أدى ارتفاع مستويات الإجهاد وتغييرات أسلوب الحياة إلى زيادة الاعتماد على العلاجات القائمة على الأدوية.() ويكفل الوجود القوي للعقاقير ذات العلامات التجارية والعقاقير الجنيسة في السوق إمكانية الوصول.() كما أن توسيع البنية التحتية للرعاية الصحية في المناطق الناشئة يزيد من دعم التبني.() ويؤدي البحث والتطوير المستمران في علاجات النوم إلى تعزيز نمو القطاع.
ومن المتوقع أن يشهد الجزء الخاص بالعلاج غير الدوائي أسرع علاج من نوع CAGR من عام 2026 إلى عام 2033، مدفوعاً بزيادة تفضيل نهج العلاج الأكثر أماناً والطويل الأجل. وتتزايد شعبية العلاجات مثل العلاج السلوكي الإدراكي للأرق (CBT-I) نظراً لفعاليتها من دون تأثيرات جانبية. ويدعم هذا التحول زيادة الوعي بالمخاطر المرتبطة بإطالة مدة تعاطي المخدرات. ويتزايد عدد مقدمي الرعاية الصحية الذين يوصون بشكل متزايد بالعلاج السلوكي كأول علاج للأرق المزمن. ويتسارع وتيرة النمو في البرامج الصحية الرقمية التي تعرض برامج العلاج السلوكي على شبكة الإنترنت. وتزيد زيادة ميل المرضى نحو العلاجات الشاملة والقائمة على أسلوب الحياة أيضاً من الطلب. وتساهم المبادرات الحكومية الرامية إلى تعزيز الوعي بالصحة العقلية في النمو القطاعي. والتوسع في عيادات النوم ومراكز العلاج تعزز إمكانية الوصول إلى العلاج. ويعزز تحسين النتائج السريرية والفوائد الطويلة الأجل القبول على نطاق أوسع. كما يعمل الابتكار المستمر في العلاجات الرقمية على زيادة تعزيز توسع الأسواق.
- حسب فئة
وعلى أساس فئة المخدرات، فإن السوق مقسمة إلى أنواع من الميلاتونين، ومضادات للاكتئاب، والبنزوديازيبينات، وغير البنزين، وغير البنزويديازيبينات، وغير ذلك. وكان القطاع غير البنزويديازيبينات أكبر حصة من إيرادات السوق بنحو 36.7 في المائة في عام 2025، مدفوعا بتحسين صورتها الخاصة بالسلامة وانخفاض خطر الاعتماد مقارنة بالبينزوديازيبينات التقليدية. وتوصف عقاقير مثل الزولبيديم والاكسوبكلون على نطاق واسع بسبب فعاليتها في زيادة النوم مع آثار جانبية أقل. ويعزز تزايد تفضيل الأطباء للبدائل الأكثر أماناً النمو القطاعي. ويزيد تزايد وعي المرضى بسلامة العقاقير من زيادة الطلب. ويعزز توافر التركيبات المتعددة من المرونة في العلاج. وتساهم المبادئ التوجيهية السريرية المفضلة التي توصي بالزيبينات غير البنزينية في زيادة الهيمنة. كما يساهم في الهيمنة عدد متزايد من حالات الإصابة بالزئبق في زيادة معدلات الوصفات الطبية على الصعيد العالمي. ويحسن الابتكار المستمر للمنتجات من الفعالية والقدرة على التحمل. ويؤدي الوجود القوي للصيغ العامة إلى ضمان القدرة على تحمل التكاليف. كما أن التوسع في خدمات الرعاية الصحية في الأسواق الناشئة يزيد من دعم التبني.
ومن المتوقع أن يشهد قطاع مكافحة الميلاتونين الأسرع في هذا المجال حيث بلغ 10.6 في المائة من عام 2026 إلى عام 2033، مدفوعاً بزيادة الطلب على العقاقير التي تنظم دورة النوم، وتستهدف هذه العقاقير مستقبلات محددة، وتوفر آلية عمل جديدة ذات آثار جانبية ضئيلة. ومن المتوقع أن يدعم زيادة الوعي باضطرابات الإيقاع الدماغي نمو القطاعات. وتزيد زيادة اعتماد الأدوية الشخصية من زيادة الطلب. وتستثمر شركات الأدوية في تطوير علاجات متقدمة تعتمد على الميلاتونين. وتُعد ملامح السلامة المفضلة هذه الأدوية مناسبة للاستخدام الطويل الأجل. ويساهم أيضاً تزايد عدد المسنين الذين يعانون من اضطرابات في النوم في التوسع. كما يساهم تحسين النتائج السريرية والحد من مخاطر التبعية في دفع أفضلية الأطباء إلى الأمام. ويزيد توسيع نطاق الموافقات التنظيمية من زيادة النفاذ إلى الأسواق. وتعمل البحوث المستمرة والابتكارات على تعزيز آفاق النمو في المستقبل.
- عن طريق طرق
وعلى أساس مسار الإدارة، تُقسم السوق إلى أجزاء شفهية ووالدية وغيرها، ويهيمن الجزء الشفهي على السوق بحصة من الإيرادات تبلغ حوالي 81.5 في المائة في عام 2025، مدفوعة بمصلحتها وسهولة إدارتها وامتثالها الشديد للمريض. وتتوافر معظم أدوية الأرق في التركيبات الشفهية مثل الأقراص والكبسولات، مما يجعلها متاحة على نطاق واسع. ويفضل المرضى العقاقير الفموية بسبب طبيعتها غير المؤذية وسهولة استخدامها. وتزيد زيادة توافر وسائل المساعدة على النوم من دعم هيمنة القطاع. ويؤدي التوزيع القوي من خلال التجزئة والصيدليات على الإنترنت إلى تعزيز إمكانية الوصول. وتركز شركات الصيدلة على تطوير تركيبات فموية محسنة مع خواص ممتدة للإطلاق. ويكفل ارتفاع انتشار عدم التعاطي المزمن استمرار الطلب. وتساهم أيضاً سياسات السداد المحتملة في الأسواق المتقدمة في النمو. كما تساهم زيادة قبول المرضى والاطّلاع على الأدوية الفمية في زيادة تعزيز هذا القطاع. ويعزز الابتكار المستمر في تكنولوجيات توصيل العقاقير الفعالية.
ومن المتوقع أن يشهد الجزء الأبوي أسرع معدل للوفيات النفاسية يبلغ 8.7 في المائة في الفترة من 2026 إلى 2033، مدفوعاً باستخدامه في حالات الاغماء الشديد التي تتطلب تدخلاً فورياً. وتوفر الإدارة الأبوية بداية سريعة للعمل، مما يجعلها مناسبة لأوضاع المستشفيات. والزيادة في الاستخدام في سيناريوهات الرعاية الطارئة والحساسة تدعم النمو. وتعتمد المستشفيات على العلاجات القابلة للحقن للمرضى الذين لا يستطيعون تناول أدوية الفم. وتؤدي أوجه التقدم في تكنولوجيات الصياغة إلى تحسين السلامة والفعالية. ويؤدي تزايد عدد حالات الدخول إلى المستشفيات بسبب المضاعفات المتصلة بالنوم إلى زيادة الطلب. ويؤدي توسيع البنية الأساسية للرعاية الصحية في المناطق النامية إلى تعزيز إمكانية الوصول. وتسهم زيادة التركيز على إدارة الرعاية الصحية الحادة في نمو القطاع. كما أن الابتكار المستمر في العلاجات القابلة للحقن يدعم التبني. وزيادة الوعي بين المهنيين العاملين في مجال الرعاية الصحية يزيد من تسريع توسع الأسواق.
- بواسطة المستخدمات
واستناداً إلى المستعملين النهائيين، فإن السوق مقسمة إلى مستشفيات ورعاية منزلية وعيادات تخصصية وغيرها، واستأثر قطاع المستشفيات بأكبر حصة من إيرادات السوق تبلغ نحو 49.8 في المائة في عام 2025، مدفوعة بتوافر مرافق متقدمة للتشخيص والعلاج. وتعمل المستشفيات بمثابة مراكز رئيسية لإدارة حالات الأرق الحادة والمزمنة. ويؤدي وجود مهنيين متخصصين في مجال الرعاية الصحية إلى تعزيز نتائج العلاج. وزيادة زيارات المرضى بسبب اضطرابات النوم إلى جانب دعم النمو القطاعي. وتوفر المستشفيات أيضاً الرعاية المتكاملة، بما في ذلك العلاجات النفسية والأدوية. ويساهم ارتفاع نفقات الرعاية الصحية وتطوير الهياكل الأساسية في الهيمنة. ويزيد التوسع في وحدات اضطرابات النوم داخل المستشفيات من الاعتماد. وتؤدي شبكات الإحالة القوية إلى ضمان تدفق مستمر للمرضى. كما أن توافر تكنولوجيات الرصد المتقدمة يزيد من تعزيز هذا القطاع. كما أن زيادة الوعي بصحة النوم تدفع أيضاً زيارات المستشفيات. ويكفل الاستثمار المستمر في نظم الرعاية الصحية النمو المطرد.
ومن المتوقع أن يشهد قطاع الرعاية المنزلية أسرع نسبة من العلاج المنزلي من 10.2 في المائة في الفترة من 2026 إلى 2033، مدفوعاً بالتفضيل المتزايد للعلاج المنزلي وحلول الرعاية الذاتية. ويتزايد اختيار المرضى للعلاجات المنزلية بسبب الراحة والفعالية من حيث التكلفة. ومن المتوقع أن يؤدي اعتماد أجهزة رصد النوم القابلة لللبس إلى دعم هذا الاتجاه. ويزيد زيادة الوعي بنظافة النوم وإدارة أسلوب الحياة من الطلب. ويعزز النمو في التطبيب عن بعد والمنابر الصحية الرقمية من سهولة الوصول. ويفضل المرضى الرعاية المنزلية لإدارة الأرزق على المدى الطويل. ويزيد التوسع في وسائل المساعدة على النوم فوق العُرض من دعم نمو القطاعات. ويساهم شيخوخة السكان الذين يعانون من اضطرابات النوم المزمنة في زيادة الطلب. ويؤدي الابتكار المستمر في الحلول العلاجية المنزلية إلى التعجيل بالتبني. كما أن تحسين راحة المرضى والحد من زيارات المستشفيات يزيدان من التوسع.
- حسب التوزيع
وعلى أساس قناة التوزيع، يقسم السوق إلى صيدليات المستشفيات، والصيدلة الإلكترونية، وصيدلة التجزئة، ويهيمن قطاع صيدليات التجزئة على أكبر حصة من إيرادات السوق تبلغ نحو 44.6 في المائة في عام 2025، مدفوعة بتيسير الوصول إليها واتساع نطاق وجودها في المناطق الحضرية والريفية.وتستخدم صيدليات التجزئة كنقطة رئيسية لشراء الأدوية التي توصف بالوصفة الطبية والأدوية التي تُعَزِّس فوق المعاينة.وتدعم زيادة تفضيل المستهلكين للحصول على الأدوية على نحو ملائم النمو القطاعي.وتكفل شبكات التوزيع القوية توافر المنتجات.ويزيد الطلب المتزايد على وسائل المساعدة على النوم التي تساعد في تحسين المبيعات.كما تستفيد صيدليات التجزئة من التفاعل المباشر بين المرضى وتوجيههم.ويعزز توسيع نطاق سلاسل الصيدلة الوصول إلى الأسواق.ويسهم زيادة الوعي بالرعاية الصحية في زيادة المشتريات.ويزيد التسعير المتنافس وتوافر الأدوية الجنيسية من تعزيز هذا القطاع.ويدعم النمو المستمر في البنية التحتية للتجزئة الصيدلانية الهيمنة.
ومن المتوقع أن يشهد قطاع الصيدلة على الإنترنت أسرع مجموعة من المنتجات الزراعية على الإنترنت حيث بلغت نسبتها 11.5 في المائة من عام 2026 إلى عام 2033، مدفوعا بالنمو السريع في منصات التجارة الإلكترونية والرعاية الصحية الرقمية. ويتزايد تفضيل المستهلكين للقنوات الإلكترونية من أجل الملاءمة والخصوصية والتسعير التنافسي. ومن المتوقع أن يؤدي التوسع في النفاذ إلى الإنترنت واستخدام الهواتف الذكية إلى دعم نمو القطاعات. وتوفر المنصات الإلكترونية مجموعة واسعة من المنتجات وخدمات التوصيل المنزلي. وتزيد زيادة اعتماد التطبيب عن بعد من تعزيز الطلب على الصيدلة على الإنترنت. ويعزز الدعم التنظيمي لعمليات الصيدلة الإلكترونية توسع الأسواق. ويساهم الوعي بحلول الرعاية الصحية الرقمية في الاعتماد. وتجتذب نماذج الخصم والاشتراك المزيد من المستهلكين. ويتزايد تفضيل الشراء غير الموصول الذي يتسارع النمو في مرحلة ما بعد التمتد. كما أن التقدم المستمر في أنظمة اللوجستيات وسلسلة الإمداد يزيد من دعم التوسع.
ما هي المنطقة التي تملك أكبر حصة من سوق الأرق؟
- هيمنت أمريكا الشمالية على سوق الأرق بأكبر حصة من الإيرادات بلغت 36.8 في المائة في عام 2025، وتميزت بالهياكل الأساسية المتقدمة للرعاية الصحية، ومستويات عالية من الوعي، واعتماد قوي لكل من العلاجات الوصفية وحلول النوم الرقمية
- وتشهد المنطقة زيادة في استخدام العلاجات الصيدلية مثل العلاجات الدوائية مثل المسكنات - السمياتيات، والميلاتونين من المُستقبِلات المُستقبِلة للأوقات، إلى جانب القبول المتزايد للعلاج السلوكي المعرفي للأرق (CBT-I)
- وبالإضافة إلى ذلك، فإن تزايد انتشار اضطرابات النوم وزيادة التركيز على الصحة العقلية هما، بالإضافة إلى ذلك، عاملان يزيدان من دفع نمو السوق، حيث تشهد الولايات المتحدة توسعا كبيرا مدفوعا بالابتكارات الجارية وزيادة معدلات التشخيص.
الولايات المتحدة الأمريكية
واستحوذت سوق الأرق في الولايات المتحدة على أكبر حصة من الإيرادات في عام 2025 داخل أمريكا الشمالية، وتغذت هذه الحصة بارتفاع معدلات انتشار اضطرابات النوم والاعتماد القوي لخيارات العلاج المتقدمة. ويستخدم المرضى ومقدمو الرعاية الصحية بشكل متزايد كلاً من أدوية الوصفات الطبية والعلاجات الرقمية لإدارة النوم بفعالية. وعلاوة على ذلك، تدعم أطر السداد المواتية، والبحوث السريرية المكثفة، ووجود شركات صيدلانية رائدة نمو السوق. كما يساهم الاستخدام المتزايد لمتتبعات النوم القابلة لللبس والتطبيقات الصحية المتنقلة أيضاً في تحسين التشخيص ونُهج العلاج الشخصي.
أوروبا
ومن المتوقع أن تتوسع سوق الأرق في أوروبا في ظل قدر كبير من النمو في معدلات الخصوبة الإجمالية على مدى الفترة المتوقعة، ويرجع ذلك في المقام الأول إلى الوعي المتزايد بصحة النوم والعبء المتزايد من الاضطرابات المرتبطة بأسلوب الحياة. وتستفيد المنطقة من أنظمة الرعاية الصحية الراسخة، وتتزايد تبني العلاجات غير الدوائية مثل التدخلات السلوكية. فضلاً عن ذلك فإن المبادرات الحكومية الداعمة وزيادة توافر عيادات النوم المتخصصة تعمل على تعزيز نمو السوق في مختلف أنحاء أوروبا.
المملكة المتحدة لبريطانيا الأرسومنيا السوق
ومن المتوقع أن ينمو سوق الأرق في المملكة المتحدة في ظل معدل نمو جدير بالملاحظة خلال الفترة المتوقعة، مدفوعاً بزيادة الوعي بالصحة العقلية واضطرابات النوم. ومن المتوقع أن يؤدي الاعتماد المتزايد للعلاجات الرقمية وبرامج النوم المنظمة، إلى جانب أنظمة دعم قوية للرعاية الصحية، إلى تشجيع التشخيص والعلاج المبكرين. فضلاً عن ذلك فإن ارتفاع مستويات الإجهاد وتغيير أنماط الحياة يساهمان في الطلب المتزايد على الحلول الفعالة لإدارة الأرق.
الاتحاد الالمانيا
ومن المتوقع أن تتوسع سوق الأرق في ألمانيا في ظل قدر كبير من المشاكل البيئية الخطيرة أثناء الفترة المتوقعة، والتي تغذيها زيادة الإنفاق على الرعاية الصحية وزيادة الوعي بشأن الاضطرابات المرتبطة بالنوم. وتعمل البنية الأساسية القوية للرعاية الصحية في ألمانيا والتركيز على الإبداع على تشجيع تبني خيارات علاجية متقدمة، بما في ذلك العلاجات الدوائية والسلوكية على حد سواء. فضلاً عن ذلك فإن النمو السكاني المتزايد الشيخوخة والتركيز على تحسين نوعية الحياة يدعمان نمو السوق المستدام.
بلدان منطقة آسيا والمحيط الهادئ
ومن المتوقع أن تنمو سوق الأرق في آسيا والمحيط الهادئ في أسرع وقت ممكن خلال الفترة المتوقعة من 2026 إلى 2033، بسبب ارتفاع معدلات التحضر، وزيادة الإجهاد المتصل بالعمل، وتزايد عدد سكان الطبقة المتوسطة، وتحسين فرص الحصول على خدمات الرعاية الصحية. وتشهد المنطقة زيادة الوعي بصحة النوم وتوسيع نطاق توافر خيارات العلاج. كما تساهم المبادرات الحكومية الرامية إلى تعزيز نظم الرعاية الصحية ومعالجة قضايا الصحة العقلية بشكل أكبر في نمو الأسواق.
اليابان
إن سوق الأرق في اليابان تكتسب زخماً نتيجة لشيخوخة سكان البلاد وارتفاع معدلات انتشار اضطرابات النوم. ويتسم السوق باعتماد قوي للأدوية التي يتم وصفها والعلاجات غير الدوائية على حد سواء. فضلاً عن ذلك فإن زيادة الوعي بنظافة النوم والتقدم المستمر في طب النوم يدعمان توسع السوق.
في الصين
كانت سوق الأرق في الصين تشكل أكبر حصة من عائدات السوق في آسيا والمحيط الهادئ في عام 2025، ويرجع ذلك إلى القاعدة السكانية الكبيرة في البلاد وارتفاع معدلات انتشار اضطرابات النوم. والواقع أن زيادة الوعي فيما يتصل بالصحة العقلية والقضايا المرتبطة بالنوم، إلى جانب تحسين البنية الأساسية للرعاية الصحية، تعمل على دفع نمو السوق. وعلاوة على ذلك، فإن التوافر المتزايد لخيارات العلاج الميسورة التكلفة والتوسع في المنصات الصحية الرقمية من العوامل الرئيسية التي تحرك السوق في الصين.
أيهما الشركات الكبرى في سوق "آسومنيا" ؟
وتقود صناعة الأنسومنيا أساسا شركات راسخة، من بينها:
- (سويسرا)
- شركة Eisasi Co. Ltd. (اليابان)
- شركة تاكيدا للأدوية المحدودة (اليابان)
- (الولايات المتحدة الأمريكية)
- إيلي وشركا (الولايات المتحدة الأمريكية)
- شركة Merck & Co. Inc.
- س. أ. (فرنسا)
- (U.K.)
- شركة Teva Add الصيدليا Industrisings Ltd. (إسرائيل)
- شركة Sun Addmin Addmineds Industries Ltd. (الهند)
- Lupin Limited (الهند)
- Auropindo Varma Limited (الهند)
- Reddddy في مختبري Redddy Paboraties Ltd. (الهند)
- Cipla Lim Ltd (الهند)
- زيدوس لعلوم الحياة (الهند)
- Joson & Joson (الولايات المتحدة الأمريكية)
- شركة بريستول - مايرز سكويب (الولايات المتحدة الأمريكية)
- AppVie Inc. (الولايات المتحدة)
- أمينيل الصيدلة، Inc. (الولايات المتحدة الأمريكية)\
- ميلان ن. ف. (الولايات المتحدة الأمريكية)
ما هي التطورات الأخيرة في سوق الأنسومنيا؟
- وفي شباط/فبراير 2022، أعلنت دورسيا أن هيئة تنمية الحراجة وافقت في الولايات المتحدة على استخدام الكافيفيق (dcreadorexant) لمعالجة الأرق لدى البالغين الذي يتسم بصعوبات مع بدء النوم و/أو المحافظة على النوم. وقد أدخل العقار، وهو مضاد لمستقبِل المستقبل مزدوج الأوكسين، آلية جديدة تستهدف مسارات الإبهام بدلا من التسمم، مما يدل على تقدم كبير في علاج الأرق في الأدوية.
- وفي أيار/مايو 2022، أكدت إيدورسيا الإطلاق التجاري لكافيفيك (dddcreadorexant) في الولايات المتحدة بعد موافقة تنظيمية، مما وفر خيارا علاجيا جديدا مصمما لتحسين كل من النوم الليلي والعمل النهاري في المرضى الأرق
- وفي أيار/مايو 2022، منحت المفوضية الأوروبية الموافقة على الخردة لعلاج الأرق المزمن لدى البالغين، وتوسيع نطاق الحصول على هذا الجيل المقبل من العلاج عبر الأسواق الأوروبية وتعزيز الاعتماد العالمي للعقاقير التي تستهدف أوكسين
- في سبتمبر 2024، أعلن شريك إيدورسيا أن Quviviq (ddcreadorexant) حصل على موافقة تنظيمية في اليابان، مما مكّن من التسويق التجاري في منطقة آسيا والمحيط الهادئ وتعزيز البصمة العالمية للعلاجات المضادة للمستقبِلات المزدوجة أو إكسين
- في نيسان/أبريل 2025، أبرزت المنشورات العلمية في الطبيعة حالات الأرق البازغة الناشئة، بما في ذلك الجيل المقبل أو الجيل المقبل من العقاقير المستهدفة، وتكنولوجيات التعديل العصبي، وتدخلات النوم القائمة على أساس قابل لللبس، مما يشير إلى تحول نحو العلاجات غير الممددة والمتكاملة تكنولوجياً.
- وفي أيلول/سبتمبر 2025، أبلغت نظم الرعاية الصحية في المملكة المتحدة عن زيادة في نسبة الوصفات الطبية التي تُستوعب فيها مادة القَرْيَرْكَز على وضعها كبديل غير ادوية لأدوية النوم التقليدية، وعكس القبول السريري المتزايد على الرغم من تحديات التبني المتصلة بالتكاليف.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











