


(ب) المواد الأساسية (مواد التغيير في المراحل، والكيماويات الزراعية والأسمم، والمثاليات، وأنواع أخرى)، والمواد الأساسية (مواد التعويض، والمواد التعويضية (مواد التغيير في المراحل، والمواد الكيميائية الزراعية، والمواد الأسمدة، والتحفيز، والنماذج الصيدلانية النشطة/المخلوقات، والمواد الصيدلانية النشطة/المخلوقات، وغيرها)، والتقنيات (الموالحة/التكويات، والتكويات، والتكهنات، والتكسير، والتكسير، والمعاملات، والمعالجة، والمسح، والمعالجة، والرقيات، وغيرها)، والحجم الحجم (المقصات (1-5 مم)، والمتوسط القصّر والقصّل (5-20 مم)، والكميرات الكبيرة (20 مم)، والتطبيق (تخزين الطاقة الحرارية، والزراعة والتسميات، والبناء والإنشاء والإنشاءات، والتسميات، والتخزين، والمنسوجات، وغيرها)، وصناعات نهاية الاستخدام (التشييد، والزراعة، والطاقة، والطاقة، والقوى، والنسيج، والمواد الكيميائية، والصناعة، وغيرها)، والشكل (المعاملات/الآداب، والنسب، والنسب، والفنون، والفن)، (الان، والنسب،
ما هو حجم ومعدل النمو في سوق التغليف الكلي؟
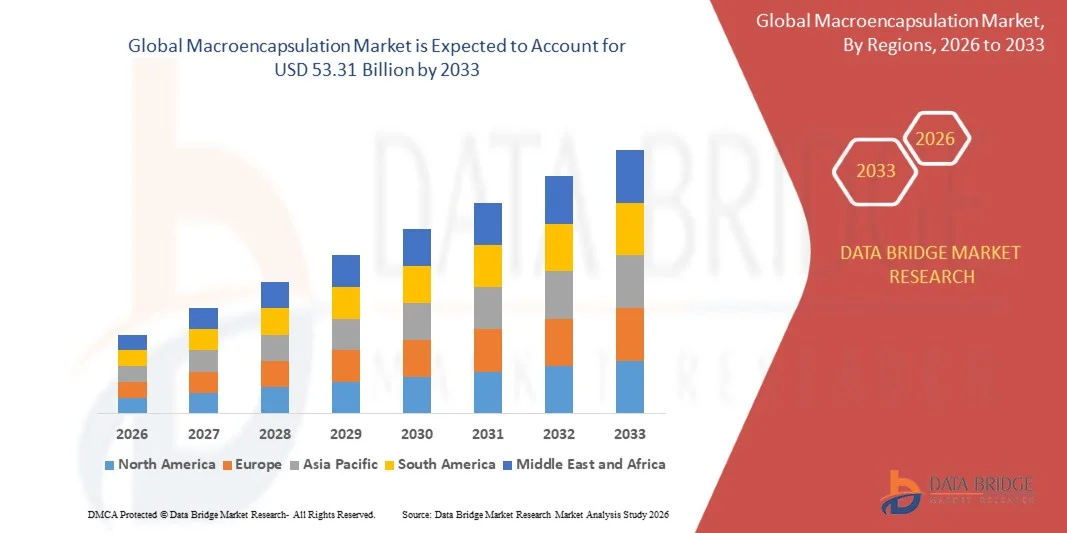
- وفقاً لتحليل بحث بحث سوق جسر البيانات، قُيِّمت سوق التغليف الكلي على أساس18.30 مليار دولار أمريكي في عام 20ومن المتوقع أن يتم ذلك5331 مليار دولار من دولارات الولايات المتحدة الأمريكية« النامية فيالنسبة المئوية المئوية المئوية 14.3٪من 2026 إلى 2033.
- وتشهد السوق نموا مطردا مدفوعا بتزايد الطلب على التغيير التدريجي في المواد المغلفة في تطبيقات تخزين الطاقة الحرارية والبناء، وتزايد اعتماد التركيبات الكيميائية الزراعية الخاضعة للرقابة، والتوسع في استخدام المواد المضافة المكدسة على نطاق البناء والطاقة والمواد الصناعية.
- إن التركيز العالمي المتزايد على كفاءة الطاقة وإزالة الكربون، إلى جانب زيادة الحوافز الحكومية لتخزين الطاقة الحرارية ومواد البناء المستدامة، هو أمر اضطراري للمصنعين إلى زيادة قدرة التغليف الكلي لمواد التغيير التدريجي المستخدمة في عزل المباني، ونظم الهايدروكربونات العالية الهايدروكربونات، والتغليف بسلاسل التبريد. والواقع أن الاعتماد المتزايد للأسمدة والمبيدات ذات الإسقاط البطيء ذات التغليف الكلي في الزراعة الدقيقة يزيد من دعم الطلب على أشكال التغليف الدائمة والأضخم شكلية التي تصمد أمام المناولة الميكانيكية والتعرض البيئي.
- ويفتح تزايد إدماج تكنولوجيا التغليف الكلي في الإدارة الحرارية للبطاريات ومواد البناء التي تشفي ذاتياً سبلاً تطبيقية جديدة، حيث يسعى المصنعون إلى الجمع بين العزلة الحمائية وخصائص الإطلاق الوظيفية في شكل واحد من الجسيمات أو الألواح الهندسية.
- ويوسع التقدم المستمر في أشكال التغليف بالكميات الكبيرة من المستحضرات، القادرة على تحمل المناولة الميكانيكية القاسية ودورات التعرض البيئي المتكررة، حالات الاستخدام القابلة للمعالجة من أجل التغليف الكلي بما يتجاوز التطبيقات الكيميائية والصيدلانية الزراعية التقليدية إلى مواد هيكلية ومواد من نوعية البنية التحتية.
سوق الحجم و توقّر
- قيمة السوق العالمية (2025): 18.30 مليار
- القيمة السوقية المتوقعة (2033):
- التنبؤات التوقعية (2026-2033): 14.3 في المائة
- المنطقة الرائدة في عام 2025: أوروبا
- المنطقة: آسيا والمحيط الهادئ
ما هي أهم عمليات النقل من سوق التغليف الماكروين؟
- وسيطرت أوروبا على السوق الكلية العالمية لتجميع السلع بأكبر حصة من الإيرادات بلغت 34.72 في المائة في عام 2025، بدعم من دفع تنظيمي قوي للمباني التي تتسم بكفاءة استخدام الطاقة وقدرات التصنيع في المراحل الراسخة.
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع المناطق نمواً حيث يبلغ معدل نموها 16.8 في المائة في الفترة من 2026 إلى 2033، ويغذيها نشاط البناء السريع، وتوسيع نطاق التحديث الزراعي، وزيادة القدرة على تصنيع المواد الكيميائية في الصين والهند.
- وقاد قطاع المواد القائمة على البوليمرات السوق بحصة قدرها 48.63 في المائة في عام 2025، مدفوعة بتنوعه، وفعاليته من حيث التكلفة، ومدى توافقه مع مختلف المواد الأساسية في جميع تطبيقات التشييد والتطبيقات الزراعية.
- ويشكل قطاع المواد الأساسية لمواد التغيير في المرحلة الفئة الأسرع نمواً، ومن المتوقع أن تسجل نسبة 17.2 في المائة من مجموع موارد المواد الأساسية، مما يعكس زيادة الطلب على حلول تخزين الطاقة الحرارية في المباني، واللوجستيات لسلسلة التبريد، ونظم البطاريات.
- وقد هيمن قطاع تطبيق مواد البناء والبناء على فئة الطلبات بحصة من الإيرادات قدرها 38.94 في المائة في عام 2025، وقاد ذلك الإدماج المتزايد لـ PCM المكدسة كلياً في الألواح العازلة، واللوحات الجدارية، والتركيبات الخرسانية.
- وكانت قناة التوزيع المباشر للمبيعات تمثل 63.8 في المائة من حصة السوق في عام 2025، وفضلت ذلك لتعاونها التقني الوثيق بين المصنعين وزبائن الصناعة والتشييد على نطاق واسع.
- ويشكل الجزء الخاص بوظيفة الشفاء الذاتي أسرع الفئات الوظيفية نمواً، حيث يبلغ معدل نموها السنوي 18.1 في المائة، ويُعزى ذلك إلى زيادة الاعتماد على عوامل الشفاء المكدسة كلياً في الهياكل الأساسية وتطبيقات الطلاء.
التقرير عن النطاق وسوق
|
الصفات الأولى |
أهم الأسواق |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، والجهات الفاعلة الرئيسية، فإن تقارير السوق التي تُعدها بحوث سوق جسر البيانات تشمل أيضاً تحليلاً متعمقاً من جانب الخبراء، والإنتاج والقدرات الممثلة جغرافياً على مستوى الشركات، وتصميمات الشبكات للموزعين والشركاء، وتحليل مفصل ومستكمل لاتجاهات الأسعار، وتحليل العجز في سلسلة العرض والطلب. |
ما هو الاتجاه الرئيسي في سوق التغليف الكلي؟
- ويقوم صانعو مواد البناء على نحو متزايد بإدماج مواد التغيير في المرحلة المكدسة كلياً في ألواح جدارية، ولوحات عزل، وصيغ ملموسة لتحسين التنظيم الحراري والحد من استهلاك الطاقة.
- فعلى سبيل المثال، قامت شركة باسيف SES في نيسان/أبريل 2025 بتوسيع نطاق خط منتجاتها المكدسة كلياً والمسمّاة بالجرعة الدقيقة في قطاع البناء الأوروبي، مما أتاح تعزيز قدرة التخزين الحراري لتنظيم درجة حرارة البناء السلبية.
- ويتيح الاعتماد المتزايد لحبيبات الأسمدة ذات البطء في إطلاقها ذات التغليف الكلي المكدس، إمكانية إجراء عمليات زراعية دقيقة للحد من جريان المغذيات وتواتر تطبيقها مع تحسين اتساق غلة المحاصيل في الوقت نفسه.
- وتستثمر جهات التصنيع بصورة متزايدة في تكنولوجيا التغليف الكلي الذاتي للشفاء في مجال طلاء الهياكل الأساسية والخرسانة، حيث يؤدي تمزق الكبسولات المدمجة إلى إطلاق عوامل علاج تؤدي تلقائياً إلى ختم الثكنات الدقيقة وتمديد فترة الخدمة الهيكلية.
- فعلى سبيل المثال، في كانون الثاني/يناير 2025، أدخلت شركة Sika AG خطاً تكميلياً ملموساً موسعاً ذاتياً للشفاء يشمل عوامل علاج مُكدسة على نطاق كلي، وتستهدف الهياكل الأساسية والتطبيقات الهندسية المدنية التي تتطلب دواماً ممتداً.
- ومع استمرار الصناعات في إعطاء الأولوية لكفاءة الطاقة، واستدامتها، وابتكار المواد الوظيفية، يتوقع أن يتسارع اعتماد تكنولوجيا التغليف الكلي، مما يعزز دورها كتكنولوجيا تأسيسية تشمل تطبيقات التشييد والزراعة وتخزين الطاقة.
ما هي المحركات الرئيسية لسوق التغليف الكلي؟
- وقد أدى تزايد التركيز العالمي على بناء كفاءة استخدام الطاقة والإدارة الحرارية إلى زيادة الطلب بدرجة كبيرة على مواد التغيير في المرحلة الكلية الحجم القادرة على خفض أعباء التدفئة والتبريد عبر الهياكل السكنية والتجارية.
- ففي آذار/مارس 2025، على سبيل المثال، وسّعت تكنولوجيات Robertherm قدرتها الإنتاجية المكدسة كلياً في أوروبا على إنتاج إدارة المحتوى في البنية التحتية في أوروبا من أجل تلبية الطلب المتزايد من زبائن التشييد واللوجستيات في سلسلة التبريد.
- ويقوم المنتجون الزراعيون وصانعو المواد الكيميائية الزراعية بصورة متزايدة بإدماج الأسمدة ومبيدات الآفات الخاضعة للرقابة والمرصودة بالجملة في برامج الزراعة الدقيقة للحد من الجريان البيئي، وتحسين كفاءة استخدام المغذيات، وخفض التكاليف الإجمالية للمدخلات.
- ففي تشرين الأول/أكتوبر 2024، على سبيل المثال، أعلنت شركة Syngenta AG عن استثمار في قدرة إضافية على تصنيع التغليف الكلي لدعم طلبات تصاعدية لتركيبات كيميائية زراعية خاضعة للرقابة في أمريكا الشمالية وآسيا والمحيط الهادئ.
- ومع الاعتماد المتزايد على الصناعات في مجال المواد الوظيفية لتحسين كفاءة الطاقة، والإنتاجية الزراعية، ودوام الهياكل الأساسية، ستظل تكنولوجيا التغليف الكلي أمرا لا غنى عنه عبر تطبيقات التشييد والزراعة وتخزين الطاقة.
- فعلى سبيل المثال، قامت شركة DuPont de Nemors في حزيران/يونيه 2024 بتوسيع حافظة مواد الإدارة الحرارية للبطاريات المكدسة على نطاق كبير، مما دعم الطلب المتزايد من شركات تصنيع المركبات الكهربائية ونظم تخزين الطاقة.
- ومع تزايد اعتماد مواد وظيفية تشمل المباني التي تتسم بكفاءة استخدام الطاقة، والزراعة الدقيقة، واللوجستيات المتصلة بسلسلة التبريد، وتخزين الطاقة، يتوقع أن تظل تكنولوجيا التغليف الكلي عاملاً هاماً من عوامل التمكين لتحسين الإدارة الحرارية، والإطلاق المراقب، وكفاءة استخدام الموارد، وأداء المنتجات في مختلف صناعات الاستخدام النهائي.
ما هي العوامل التي تواجه نمو سوق التجميع الكلي؟
- وتتطلب عمليات التغليف الكلي استثمارا رأسماليا كبيرا في الطلاء المتخصص، والتبخر، ومعدات الأسرة المكيفة، إلى جانب تطوير صياغة خاصة بالمواد، مما يزيد من التكلفة الإجمالية لإنشاء قدرة إنتاجية جديدة.
- وهذه التكاليف المرتفعة لرأس المال وتكاليف وضع المشاريع الإنمائية تحد من اعتماد الشركات المصنعة الأصغر حجما وتحد من دخول جهات فاعلة جديدة إلى أسواق المواد الزراعية ومواد البناء التي تراعي الأسعار.
- ففي أيلول/سبتمبر 2024، على سبيل المثال، استثمرت شركة Euro Guide Products Ltd. في خط طلاء متقدم لتوسيع قدراتها التصنيعية، موضحة بذلك النفقات الرأسمالية الكبيرة المرتبطة بتركيب هياكل أساسية متخصصة للطلاء وتطوير عمليات تجهيز المواد المتقدمة.
- ولا تزال فترات الانتظار المرتفعة للاستثمار الرأسمالي ووضع المشاريع المرتبطة بتعبئة الاقتصاد الكلي تحد من الاعتماد، لا سيما في أوساط الشركات الصغيرة والمتوسطة الحجم في الأسواق الناشئة، وهذا الحاجز الذي يفرضه هذا السعر والفترة السابقة على بدء الإنتاج يبطئ اختراق الأسواق في المناطق الحساسة من حيث الأسعار، مما يحد من الانتشار الواسع النطاق لتكنولوجيات التغليف الكلي المتقدمة على الرغم من تزايد الطلب على جميع تطبيقات التشييد والتطبيقات الزراعية.
كيف يتم تنظيم سوق التغليف الكلي؟
وتقسم سوق التغليف الكلي على أساس نوع المادة، والمواد الأساسية، والتقنيات، وحجم الكبسولة، والتطبيق، وصناعة الاستخدام النهائي، والشكل، والوظيفة، وقناة التوزيع، والمستعمل النهائي.
- الفئة
وعلى أساس نوع المادة، تُقسم السوق الكلية العالمية للتغليف إلى سوق بوليمرات قائمة على أساس المعادن، وخزفية الأساس، وغيرها، ويهيمن القطاع القائم على البوليمرات على السوق بحصة قدرها 48.63 في المائة في عام 2025، نظراً لتنوعها، وفعاليتها من حيث التكلفة، وتوافقها مع مختلف المواد الأساسية عبر البناء والتطبيقات الزراعية، وتؤدي هذه المواد الوهمية إلى خصائص ميكانيكية مرنة ونفاذية قابلة للذوبان، مما يجعلها الخيار المفضل لتطبيقات مواد التغيير التدريجي والاختزال الكيميائي الزراعي.
ومن المتوقع أن يسجل القطاع القائم على السيراميك أسرع نمو عند معدل نمو إجمالي كلي قدره 16.4 في المائة في الفترة من 2026 إلى 2033، مدفوعاً بارتفاع الطلب على المواد الوهمية المقاومة لدرجة الحرارة العالية في إدارة حرارة البطاريات وتطبيقات العمليات الصناعية.
- من المواد الأساسية
وعلى أساس المواد الأساسية، فإن السوق العالمية للتغليف الكلي مقسمة إلى مواد التغيير التدريجي، والكيماويات الزراعية والأسمدة الزراعية، والتحفيزات والانزيمات، والمكونات الصيدلانية/الرقائقية النشطة، وغير ذلك. وكان قطاع الكيماويات والأسمدة الزراعية في طليعة السوق بحصة قدرها 36.92 في المائة في عام 2025، يدعمه استخدام واسع النطاق لتركيبات الإطلاق البطيء المكدسة كلياً في تطبيقات الزراعة الدقيقة وإدارة المراعي.
ومن المتوقع أن يشهد قطاع مواد التغيير في المرحلة أسرع نمو عند معدل نمو إجمالي قدره 17.2 في المائة في الفترة من 2026 إلى 2033، مدفوعاً بزيادة الطلب على حلول تخزين الطاقة الحرارية في المباني، واللوجستيات السلاسل الباردة، ونظم البطاريات.
- حسب التقنية
وعلى أساس التقنية، فإن سوق التغليف الكلي العالمي مقسمة إلى طبقات الطلاء/الطلاء الداخلي، والتخثر، وطلاء الأسرة الموائع، والتجفيف، والتجفيف، وغير ذلك. وكان قطاع الطلاء المكيف بالأسر مهيمناً على السوق بحصة قدرها 33.75 في المائة في عام 2025 نظراً لاعتماده الواسع النطاق في إنتاج طلاءات وعاءات موحدة وميكانيكية المفعول لتطبيقات المواد الكيميائية الزراعية ومواد البناء، وزيادة الطلب على قدرات تجهيز الدفعات القابلة للتطوير، وتنامي التكامل مع نظم فحص الجودة الآلية. وبالإضافة إلى ذلك، فإن زيادة التركيز على اتساق العمليات وتحقيق الاستفادة المثلى من المحاصيل تدعم أيضاً الاعتماد القوي لتكنولوجيا الطلاء المكيف.
ومن المتوقع أن يشهد الجزء الاستخراجي أسرع نسبة لـ 16.9 في المائة من إجمالي الإنتاج الكلي من عام 2026 إلى عام 2033، وذلك بسبب الحاجة المتزايدة إلى إنتاج كبسولات كلية مستمرة عالية الجودة ذات سماكة صدفية ثابتة لتطبيقات مواد التغيير التدريجي ومواد البناء. ويعتمد المصنعون منصات قائمة على الاستخراج لإجراء إنتاج كبسولات كلية فعالة من حيث التكلفة، وقابلة للقياس، وقابلة للتكرار.
- هذا العرض
وعلى أساس حجم الكبسولة، تُقسم سوق التغليف الكلي العالمي إلى كبسولات كلية صغيرة (1-5 مم)، وكبسولات كلية متوسطة (5-20 مم)، وكبسولات كلية كبيرة (20 مم).() ويهيمن قطاع الكبسولات الكلية الصغيرة على السوق بحصة قدرها 45.28 في المائة في عام 2025 نظرا لدوره الحاسم في توفير قدرة متوازنة للحمولة ودوام ميكانيكي لتطبيقات المواد الكيميائية الزراعية ومواد التغيير التدريجي.() ويؤدي الاعتماد الواسع النطاق للقالب الكلية الصغيرة الشكل عبر الأسمدة الحبيبية وتطبيقات عزل المباني إلى دفع الطلب القوي على هذه الفئة من الكبسولة.
ومن المتوقع أن يشهد الجزء الكبير من الكبسولة الكلية أسرع نسبة لـ 15.8 في المائة من عام 2026 إلى عام 2033، وذلك بسبب الحاجة المتزايدة إلى ألواح تخزين الطاقة الحرارية العالية الثمن وعناصر بناء ذاتية الشفاء تتطلب كميات أكبر مغلفة. ويتزايد إدماج الصانعين للكبسولات الكلية ذات الشكل الكبير في التطبيقات الهيكلية وتطبيقات الهياكل الأساسية. وبالإضافة إلى ذلك، فإن التركيز المتزايد على نشر تخزين الطاقة الحرارية على نطاق واسع يزيد من التعجيل باعتماد هذه الفئة من الحجم الكبسولي.
- ألف -
وعلى أساس التطبيق، تُقسم السوق العالمية للتغليف الكلي إلى قطاعات تخزين الطاقة الحرارية، والزراعة والأسمدة، ومواد البناء والبناء، والبطاريات والطاقة، والتخزين، والمنسوجات، وغيرها. وسيطر قطاع مواد البناء والبناء على السوق بحصة قدرها 38.94 في المائة في عام 2025 نظراً لدوره الحاسم في التمكين من التنظيم الحراري السلبي، والعزل الكفؤ في استخدام الطاقة، والعناصر الهيكلية التي تشفي نفسها في جميع قطاعات البناء السكني والتجاري. ويُعزى الاعتماد الكبير إلى الحاجة المتزايدة إلى حلول بناء تتسم بكفاءة استخدام الطاقة، والتكامل مع برامج إصدار شهادات البناء الأخضر، وتعزيز أداء مواد البناء. وبالإضافة إلى ذلك، فإن الاستثمار المتزايد من جانب صانعي مواد البناء والبرامج الحكومية لكفاءة استخدام الطاقة يعزز المركز الرئيسي لهذا القطاع في السوق.
ومن المتوقع أن يشهد قطاع تخزين البطاريات والطاقة أسرع معدل لمعدل الاستهلاك الإجمالي للبطاريات والطاقة قدره 18.6 في المائة من عام 2026 إلى عام 2033، ويُعزى هذا النمو إلى زيادة الطلب على مواد الإدارة الحرارية المأخوذة بكميات كبيرة التي تحمي خلايا البطاريات من الهارب الحراري وتحسن سلامة نظم تخزين الطاقة، ويؤدي تزايد اعتماد المركبات الكهربائية ومنشآت تخزين الطاقة على نطاق الشبكات إلى زيادة تسريع توسع السوق في هذا القطاع.
- حسب الاستخدام النهائي للصناعة
وعلى أساس صناعة الاستخدام النهائي، تُقسم سوق التغليف الكلي العالمية إلى قطاعات البناء والزراعة والطاقة والطاقة والنسيج والمواد الكيميائية والصناعية وغيرها، ويهيمن قطاع التشييد على السوق بحصة قدرها 41.37 في المائة في عام 2025 بسبب استخدامه الواسع النطاق في مواد البناء التي تتسم بالكفاءة في استخدام الطاقة، ونظم العزل، والعناصر الهيكلية التي تشفي نفسها.
ومن المتوقع أن يشهد قطاع الطاقة والطاقة أسرع نسبة لـ 17.9 في المائة من عام 2026 إلى عام 2033، مدفوعاً بتزايد إدماج مواد التغيير في المرحلة المكدسة كلياً وعناصر الإدارة الحرارية في نظم البطاريات، وتخزين الطاقة على نطاق الشبكة، والبنية الأساسية للطاقة المتجددة. وتعزز هذه المواد الاستقرار الحراري، وتحسن سلامة النظم، وتسمح بتخزين الطاقة ودورات إطلاقها على نحو أكثر كفاءة، مما يجعل تكنولوجيا التغليف الكلي أيسر منالاً وأكثر قابلية للتطوير، وأكثر قيمة بالنسبة لتحول الطاقة.
- في شكل
وعلى أساس الشكل، تُقسم سوق التغليف الكلي العالمي إلى كبسولات/بقولات، وحبيبات، وكتب، وأغطية، ولوحات، وألواح، ويهيمن قطاع الحبيبات والحبوب على السوق بحصة قدرها 44.16 في المائة في عام 2025 نظرا لدوره الحاسم في توفير أشكال قابلة للتوسع وسهلة المنال للتطبيقات الكيميائية والصناعية الزراعية التي تتطلب توزيعا للجملة وتطبيقا آليا، وبالإضافة إلى ذلك، فإن الشراكات القائمة مع الموزعين الزراعيين ومنتجي الأسمدة وموردي المواد الكيميائية الصناعية آخذة في الاتساع، وتحسين إمكانية الوصول، وتعزيز اعتماد أشكال التغليف الكلي الحبيبي عبر الأسواق العالمية.
ومن المتوقع أن يشهد قطاع الصفائح والألواح أسرع نسبة لـ 17.1 في المائة من عام 2026 إلى عام 2033، ويُعزى هذا النمو في المقام الأول إلى تزايد الطلب على ألواح تخزين الطاقة الحرارية السابقة التجهيز ولوحات العزل المستخدمة في تطبيقات البناء والتشييد، وتستفيد جهات التصنيع من تقنيات التغليف الكلي المتقدمة لتعزيز قدرة الألواح على البقاء، والتمكين من أداء حراري متسق، ودعم أساليب البناء النموذجية، مما يؤدي إلى التعجيل باعتمادها عبر تطبيقات البناء السكنية والتجارية.
- الوظائف
وعلى أساس الوظيفة، فإن سوق التغليف الكلي العالمي مقسمة إلى إطلاقات خاضعة للمراقبة، وتنظيم حراري، وحماية وعزل، وشفاء ذاتي. وكان الجزء الخاضع للمراقبة يهيمن على السوق بحصة بلغت 39.62% في عام 2025 بسبب استخدامه الواسع النطاق في التطبيقات الكيميائية الزراعية وتطبيقات الجوزيات التي تتطلب تسليم مكونات نشطة بدقة وإفراجاً زمنياً. ويدعم الاعتماد العالي المنتجون الزراعيون، وصانعو الأسمدة، والموردون الكيميائيون الصناعيون الذين يعتمدون على التغليف الكلي الخاضع للرقابة لضمان الاتساق والكفاءة والتطبيق القابل للقياس. وبالإضافة إلى ذلك، فإن زيادة التكامل مع الزراعة الدقيقة وتكنولوجيات الزراعة الذكية تعزز دقة التطبيق وتعزز هيمنة قطاع وظيفة الإطلاق الخاضعة للرقابة.
ومن المتوقع أن يشهد الجزء الخاص بالشفاء الذاتي أسرع معدل للشفاء الذاتي في الجمهورية التشيكية حيث بلغ 18.1% في الفترة من 2026 إلى 2033، مدفوعاً بالطلب المتزايد على البنية الأساسية الدائمة والمنخفضة الصيانة وحلول الطلاء التي تعمل تلقائياً على إصلاح الثكنات الدقيقة وتمديد عمر الخدمة. وبعرض إطلاق عوامل الشفاء المتأصلة عند وقوع الضرر، تعمل هذه الوظيفة على تعزيز القدرة على البقاء البنيوي، وخفض تكاليف الصيانة، وتوسيع دورة حياة الأصول، مما يجعل التغليف الكلي الذاتي الثاقب شديد الجاذبية للبنية الأساسية، والطلاءات، وتطبيقات البناء.
- حسب التوزيع
وعلى أساس قناة التوزيع، فإن سوق التغليف الكلي العالمي مقسمة إلى مبيعات وموزعين مباشرين، وغلب قطاع المبيعات المباشرة على السوق بحصة قدرها 6328% في عام 2025 بسبب تفضيله بين صانعي مواد البناء الكبيرة الحجم، ومنتجي المواد الكيميائية الزراعية، والزبائن الصناعيين الذين يحتاجون إلى تعاون وثيق في تصميم التصميم، واختيار المواد الصدفية، والتحقق من جودة التطبيقات الحيوية. وبالإضافة إلى ذلك، تعمل اتفاقات التوريد الطويلة الأجل، ومرافق الإنتاج الإقليمية، والدعم التقني المتكامل على تيسير تأهيل المنتجات على نحو أسرع واعتماد حلول للتعبئة الكلية بالاستعانة بمصادر مباشرة، في حين تعمل شبكات الدعم التقني القوية على تحسين إمكانية الوصول والموثوقية والثقة، مما يزيد من تعزيز الموقف السوقي الرئيسي لهذا القطاع.
ومن المتوقع أن يشهد قطاع الموزعين أسرع مجموعة من المنتجات الزراعية الشاملة تبلغ 13.6 في المائة من عام 2026 إلى عام 2033، ويُعزى هذا النمو في المقام الأول إلى تزايد الطلب من المشترين من صغار ومتوسطي الحجم من المنتجات الزراعية ومواد البناء على منتجات موحدة ومتوفرة بسهولة ومجمّعة كلياً عبر صناعات متعددة، وتوفر جهات التوزيع حلولاً قابلة للتطوير وفعالة من حيث التكلفة للحصول على مصادر للتشييد والزراعة والتطبيقات الصناعية، بينما تقدم في الوقت نفسه الدعم الإقليمي في مجال الجرد، والتوجيه التقني، والتكامل السلس مع نظم الشراء لدى المشترين، مما يعزز الكفاءة والمرونة عموماً في الاستعانة بالمصادر.
- هذا
وعلى أساس المستخدم النهائي، فإن سوق التغليف الكلي العالمي مقسمة إلى مصانع صناعية، وشركات بناء، ومنتجين زراعيين، وشركات طاقة. وكان قطاع الصناع يهيمن على السوق بحصة بلغت 37.84% في عام 2025 نظراً لدوره الواسع النطاق في دمج المواد المكدسة في المواد الكيميائية التامة الصنع، والمنسوجات، والمنتجات الاستهلاكية التي تتطلب خصائص أداء وظيفية. وبالإضافة إلى ذلك، فإن البنية الأساسية التصنيعية الراسخة، واتساع نطاق معرفة الموردين، وتاريخ التطوير الواسع النطاق للصياغة، تعمل على تيسير الاستمرار في تبني التغليف الكلي فيما بين الصانعين الصناعيين، في حين تعمل شبكات دعم الموردين القوية على تحسين إمكانية الوصول والموثوقية والثقة، مما يزيد من تعزيز الموقف السوقي الرئيسي لهذا القطاع.
ومن المتوقع أن يشهد قطاع شركات الطاقة أسرع مستويات النمو الكلي للطاقة بنسبة 18.3% في الفترة من 2026 إلى 2033، وذلك بسبب تزايد اعتماد مواد التغيير في المراحل المكدسة على نطاق واسع والحلول المتعلقة بالإدارة الحرارية في تخزين الطاقة على نطاق الشبكة، ونظم البطاريات، والبنية الأساسية للطاقة المتجددة. وهذه الحلول تعزز الاستقرار الحراري، وتحسن سلامة النظم، وتسمح بتخزين الطاقة ودورات إطلاقها على نحو أكثر كفاءة، مما يجعل تكنولوجيا التغليف الكلي ذات قيمة متزايدة في التحول العالمي في مجال الطاقة.
ما هي المنطقة التي تملك أكبر حصة من سوق التغليف الكلي؟
- وكانت أوروبا تهيمن على سوق التغليف الكلي واستأثرت بأكبر حصة من الإيرادات بلغت 34.72 في المائة في عام 2025، مدعومة بدفع تنظيمي قوي للمباني التي تتسم بكفاءة استخدام الطاقة، وقدرات التصنيع في المراحل الراسخة، ووجود منتجين مستقرين للمواد الكيميائية والمواد.
- وتستفيد المنطقة أيضاً من الحوافز الحكومية القوية من أجل البناء المستدام وتخزين الطاقة الحرارية، وارتفاع مستوى اعتماد مواد البنية الأساسية التي تعمل على الشفاء الذاتي، والاستخدام المتزايد للتغليف الكلي عبر تطبيقات البناء والزراعة وتخزين الطاقة. ولا تزال زيادة التركيز على إزالة الكربون والتصنيع الدائري للاقتصاد تعمل على تعزيز المركز القيادي لأوروبا في السوق العالمية.
ألمانيا
إن سوق التغليف الكلي في ألمانيا آخذة في النمو بشكل مطرد، مدفوعاً بقاعدة التصنيع الكيميائي القوية في البلاد، واللوائح الصارمة لبناء كفاءة استخدام الطاقة، وتصاعد اعتماد مواد التغيير في المرحلة ذات التغليف الكلي في الإنشاءات والتطبيقات الصناعية. والواقع أن الاعتماد المتزايد لإضافات الخرسانة الذاتية الشفاء وألواح تخزين الطاقة الحرارية عبر البناء التجاري والسكني يعمل بشكل كبير على تعزيز الطلب في السوق. فضلاً عن ذلك فإن ارتفاع الاستثمارات في البحث والتطوير في مجال المواد المحلية والعلوم، وزيادة الإنتاج الكيميائي الموجه نحو التصدير، والتقدم التكنولوجي السريع، أصبحت ألمانيا في موقع الصدارة باعتبارها سوقاً للتعبئة الكلية في أوروبا.
فرنسا فرنسا
إن سوق التكتل الكلي في فرنسا تشهد نمواً مطرداً بسبب قاعدة التصنيع القوية في مجال المواد الكيميائية والمواد، واللوائح الصارمة لأداء الطاقة في مجال البناء، ومواصلة اعتماد مواد التغيير في مراحل التجميع الكلي في تطبيقات البناء. وتتزايد الشركات الكيميائية، وشركات تصنيع مواد البناء، ومعاهد البحوث في استخدام تكنولوجيات التغليف الكلي للتنظيم الحراري وتطبيقات البنية الأساسية للشفاء الذاتي. والواقع أن التقدم المستمر في تركيبات المواد الصدفية، وأتمتة العمليات، وأُطُر إصدار شهادات الاستدامة، يزيد من دفع نمو السوق في فرنسا.
آسيا والمحيط الهادئ
ومن المتوقع أن تشهد سوق التغليف الكلي لآسيا والمحيط الهادئ نمواً سريعاً، مدفوعاً بأعمال البناء الثقيلة، والزراعة الحديثة، والمصانع الكيميائية الأكبر حجماً في الصين والهند. والتغليف الكلي عبارة عن عملية يتم فيها وضع كميات أكبر من المواد الأساسية أو المواد النشطة داخل وعاء أو مصفوفة واقية. وهذه التكنولوجيا تحمي المواد الكيميائية القاسية، وتحكم إطلاق المواد الكيميائية الزراعية، وتضيف إلى مواد البناء قابلية البقاء.
الصين الصين
إن سوق تكديس الاقتصاد الكلي في الصين آخذة في التوسع بسرعة، مدعومة بنشاط بناء واسع النطاق، ومبادرات تحديث زراعية متنامية، وزيادة القدرة المحلية على تصنيع المواد الكيميائية. ويتزايد استخدام المنتجين والمنتجين الزراعيين للأسمدة الخاضعة للرقابة والمكتظة بالكمال الكلي ومواد التغيير التدريجي لكل من التطبيقات الزراعية والتشييدية. والواقع أن التوسع المستمر في البنية الأساسية لإنتاج المواد الكيميائية، والولايات الحكومية الخاصة بكفاءة استخدام الطاقة، وارتفاع الطلب المحلي على مواد البناء المستدامة، هي عوامل تزيد من دفع نمو الأسواق في الصين.
اليابان
الواقع أن سوق التغليف الكلي في اليابان تشهد نمواً مطرداً بسبب ارتفاع الاستثمارات في تكنولوجيات المواد المتقدمة، والابتكار الصناعي الدقيق، والتركيز المحلي القوي على الحلول الفعالة من حيث الطاقة في مجال البناء والإدارة الحرارية للبطاريات. والواقع أن صناع المواد الكيميائية وشركات البناء ومعاهد البحث تعتمد بشكل متزايد تكنولوجيات التغليف الكلي العالية الدقة من أجل تطبيقات تغيير المواد على مراحل، وتخزين الطاقة. فضلاً عن ذلك فإن زيادة دمج المواد المكتظة بالكمال الكلي في أنظمة البطاريات بالمركبات الكهربائية وتركيز البلاد على الجودة والموثوقية يساهمان بشكل أكبر في نمو السوق.
من هي الشركات الكبرى في سوق التغليف الكلي؟
وتقود صناعة التغليف الكلي في المقام الأول شركات راسخة، منها:
- بنعم ضد)ألمانيا(
- التكنولوجيات)ألمانيا(
- منظمة كرودا الدولية Plc)بالك كـك كـوك(
- (د) مختبرات ميكريتيك للمختبرات، Inc.)الولايات المتحدة الأمريكية(
- PCM Prodes Ltd.)بالك كـك كـوك(
- ملصق السويد AB (السويد)
- حلول داخلية LLC (الولايات المتحدة)
- (التكنولوجيات العلمية) (الولايات المتحدة الأمريكية)
- ساسول المحدودة (جنوب أفريقيا)
- (الولايات المتحدة الأمريكية)
- (الولايات المتحدة الأمريكية)
- شركة Pot Corpt Corport (الولايات المتحدة الأمريكية)
- أ. أ. (فرنسا)
- شركة Cargill، (الولايات المتحدة)
- Sindgena AG (سويسرا)
- LUL Limit Ltd (الهند)
- كوبرت ب. ف.
- شركة كيميائي (الولايات المتحدة الأمريكية)
- شركة لوبريزول (الولايات المتحدة الأمريكية)
- Evonnik IndSAG )ألمانيا(
- واكر تشيمي AG (ألمانيا)
- SGL كربون SE (ألمانيا)
- س. أ. (فرنسا)
- كنافز عازل (ألمانيا)
- SikAG (سويسرا)
- مواد ذاتية الأونومون، Inc. (الولايات المتحدة الأمريكية)
- شركة PLLOSS Supst المتقدم للتكنولوجيات المتقدمة Pvt. Ltd. (الهند)
- شركة AdvanSing Inc. (الولايات المتحدة)
- A/S (الدانمرك)
- شركة Peen Guanghe New Micrales Co., Ltd. (الصين)
ما هي آخر التطورات في سوق التغليف الكلي؟
- وفي أيلول/سبتمبر 2025، أطلقت شركة باسف SE SE خطاً موسعاً من منتجات مواد التغيير في المرحلة المكدسة كلياً من أجل التغليف البارد وتطبيقات العزل في البناء، مما عزز وضعها في السوق الأوروبية للمواد المستدامة.
- وفي شباط/فبراير 2025، وسّعت تكنولوجيات Robertherm قدرتها التصنيعية في مجال التغليف الكلي في ألمانيا لدعم الطلب المتزايد على حلول تخزين الطاقة الحرارية من زبائن البناء واللوجستيات.
- وفي تشرين الثاني/نوفمبر 2025، أدخلت شركة Sika AG تكنولوجيا محسنة للتغليف الكلي للمعالجة الذاتية لطلاءات الهياكل الأساسية، وتحسين أداء ختم الشقوق، وتوسيع فترات الصيانة لتطبيقات الجسور والنفقات، وهذا التطور يعزز موقف شركة Sika في سوق مواد البناء المعمرة من خلال تمكين مشغلي الهياكل الأساسية من تخفيض تكاليف الصيانة الطويلة الأجل.
- وفي تشرين الأول/أكتوبر 2024، وسّعت شركة Syngenta AG قدرتها على التصنيع الكيميائي الزراعي في أمريكا الشمالية، التي تخضع للمراقبة، لتشمل تركيبات إضافية من الأسمدة المكدسة على نطاق كلي، مما حسّن استمرارية العرض بالنسبة لزبائن الزراعة الدقيقة.
- وفي حزيران/يونيه 2023، أقامت شركة دوبونت دي نيمورز شراكة مع شركة مصنعة لنظم البطاريات من أجل المشاركة في تطوير مواد إدارة حرارية مُجمَّعة كلياً لحزمة بطاريات المركبات الكهربائية، مع الجمع بين خبرتها العلمية في مجال المواد وقدرات الشريك في مجال تكامل نظم البطاريات لدعم تحسين السلامة والأداء الحراريين.
- وفي آذار/مارس 2023، حصلت مختبرات ميكروتيك على شهادة تصنيع لخط إنتاج موسع مغطى بالكمبيوتر المشبع بالكمبيوتر يستهدف تطبيقات التغليف البارد، مما يمكّن الشركة من تلبية الطلب المتزايد من زبائن المستحضرات الصيدلانية ولوجستيات الأغذية التي تتطلب حلولاً للنقل البحري على أساس ثبات درجات الحرارة.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











