


السوق العالمية للمجمعات المالية العالمية، بحسب نوع الألياف (كوبان - مجموعة فيب، وغلاف في فيي فيي في كومبوسات، وأرامم في فيي فيس، ومجمعات سيراميك، وبورون في فيض في مجمعات، وما إلى ذلك)، والنوع المقاوم (التركيزات الحرارية، والكمبوسات الثيران، والثيران الملازمات اللدائنية، والمكوّنات المصفوفات السيراميك)، وعملية التصنيع (عملية التصنيع (عملية التهييـئ، وضـد النفـد، وضـد النـقـل النقـل، وتشـديد النـسـخ، وضـع الخـدمات، وضـع الحقـر، والتعـرض، وما إلى ذلك)، والتطبيق (الطائرات الحربية، والطائرات، والطائرات العمودية، والمركبات الجوية غير المأهولة، والمركبات العسكرية، والسفن البحرية، وسلاح الجسم والحماية الشخصية، والأسلحة والذخائر، ونظم القذائف، والمآوى العسكرية، وما إلى ذلك)، والمستعمل النهائي (الرسوم، والمنظمات العسكرية، والصيانة، والتصل، والتصل، والتصل، والتصل، والتصل، والتصل، والتصل،
ما هو حجم ومعدل النمو في سوق المواد العسكرية المركبة؟
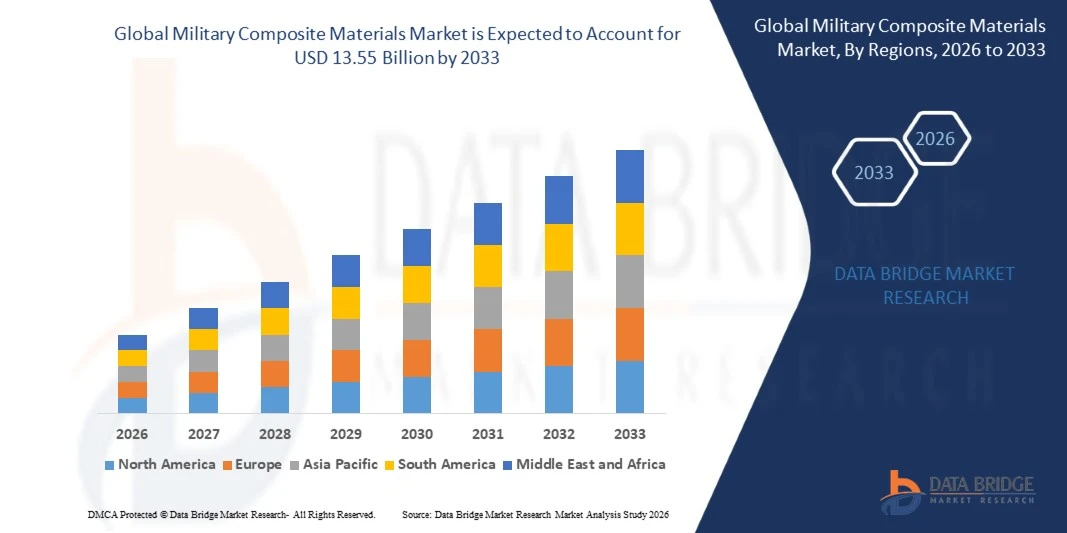
- وفقاً لتحليل بحث بحث سوق جسر البيانات، قُيِّرت قيمة سوق المواد العسكرية المركبة حسب8.63 8 دولاراً من دولارات الولايات المتحدةومن المتوقع أن يتم ذلكمبلغ البلاط« النامية فيالنسبة المئوية للفئة المئوية لنسبة 5.8 في المائة من 2026 إلى 2033.
- ويتزايد توسع السوق بسبب تزايد الطلب على المواد الخفيفة الوزن والعالية القوة في المنصات العسكرية، وارتفاع الإنفاق الدفاعي، والتحديث المتزايد للطائرات والنظم البحرية، وزيادة اعتماد المواد المتقدمة لتحسين كفاءة الوقود، والدوام، والحماية من المقذوفات، والأداء التشغيلي في التطبيقات الدفاعية.
- إن المواد العسكرية المركبة تجمع بين نسب قوة عالية إلى وزنها، ومقاومة الاضمحلال، والاستقرار الحراري، وتعزيز القدرة على البقاء، مما يتيح استخدامها عبر الطائرات العسكرية، والسفن البحرية، والمركبات المدرعة، والقذائف، والنظم غير المأهولة، والمعدات الوقائية. ويتزايد اعتمادها مع دمج شركات صناعة الدفاع لمركبات متقدمة،(ج) الألياف الزجاجية والألياف الأهرامية وغيرها من المواد ذات الأداء العالي في البرامج العسكرية للجيل القادم من أجل خفض الوزن، وتعزيز القدرة على البقاء، وتحسين أداء البعثات.
سوق الحجم و توقّر
- قيمة السوق العالمية (2025): 8.63 مليار
- القيمة السوقية المتوقعة (2033): مبلغ قدره 13.55 بليون
- التنبؤات المتوقعة (2026-2033): 5.8 في المائة
- المنطقة الرائدة في عام 2025: أمريكا الشمالية
- المنطقة: آسيا والمحيط الهادئ
ما هي أهم عمليات النقل في سوق المواد العسكرية المُركبة؟
- وتهيمن أمريكا الشمالية على سوق المواد العسكرية المركبة العالمية بأكبر حصة من الإيرادات بلغت 55.1 في المائة في عام 2025، مدعومة بنفقات دفاعية مرتفعة، ووجود قوي لمنظمات الطيران الجوي والدفاعي الرئيسية، والاستثمارات المستمرة في المنصات العسكرية المتقدمة وتكنولوجيات المواد العالية الأداء.
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ المنطقة الأسرع نمواً، حيث تسجل معدل نمو إجمالياً قدره 7 في المائة في الفترة من 2026 إلى 2033، مدفوعاً بزيادة برامج تحديث الدفاع، وزيادة مشتريات الطائرات العسكرية، وتوسيع نطاق قدرات التصنيع المحلية في مجال الفضاء الجوي، وتزايد الاستثمارات في تكنولوجيات الدفاع المتقدمة في جميع أنحاء الصين والهند واليابان وكوريا الجنوبية.
- وسيطر قطاع مجمعات Fiber الكربونية على فئة نوع الألياف بحصة سوقية قدرها 48.5 في المائة في عام 2025، تدعمها نسبة القوة إلى الوزن العالية، والصرامة، ومقاومة التعب، والاستخدام المكثف في الطائرات العسكرية، والطائرات بدون طيار، وهياكل القذائف، والمنصات البحرية.
- ويهيمن قطاع Thermoset Composites على فئة نوع الراتنج بحصة إيرادات قدرها 62.0 في المائة في عام 2025، نظراً لاستخدامه الثابت في هياكل الطائرات العسكرية، والنظم البحرية، والمنصات المدرعة، وغير ذلك من التطبيقات الدفاعية المتطلبة.
- (أ) كان جزء العملية التمهيدية يمثل أكبر حصة من فئة عملية التصنيع، حيث بلغت حصة السوق 38.5 في المائة في عام 2025، مدعومة بمرونته في إنتاج هياكل مركبة كبيرة ومعقدة للطائرات العسكرية، والطائرات العمودية، والمنصات البحرية، ومعدات الدفاع.
- وسيطر قطاع الطائرات العسكرية على فئة الطلبات بحصة قدرها 32.8 في المائة في عام 2025، يدعمها استخدام واسع النطاق للمركب في هياكل هيكل الطائرات وأجنحةها وأسطحها التحكمية ومكوناتها وغيرها من التطبيقات الهيكلية الخفيفة.
- واستحوذ قطاع المنظمات غير الحكومية المعنية بالدفاع على فئة المستعملين النهائيين بحصة سوقية قدرها 58 في المائة في عام 2025، مدعومة بزيادة شراء الطائرات العسكرية المتقدمة، والسفن البحرية، والمركبات المدرعة، ونظم القذائف، والطائرات غير المأهولة.
التقرير عن هذا التقرير وعن سوق
|
الصفات الأولى |
المواد العسكرية المركبة |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى السوقية مثل القيمة السوقية، ومعدل النمو، وأجزاء السوق، والتغطية الجغرافية، والجهات الفاعلة في السوق، وسيناريو السوق، يشمل تقرير السوق الذي أعده فريق بحوث سوق جسر البيانات تحليلا متعمقا للخبراء، وتحليلا للاستيراد/التصدير، وتحليلا للتسعير، وتحليلا لاستهلاك الإنتاج، وتحليلا للآفات. |
ما هو الاتجاه الرئيسي في سوق المواد العسكرية المركبة؟
- وقد أصبح اعتماد المواد المركبة الخفيفة الوزن بشكل متزايد اتجاهاً رئيسياً في سوق المواد المركبة العسكرية، حيث يسعى صانعو الدفاع بشكل متزايد إلى خفض وزن الطائرات، والطائرات بدون طيار، والقذائف، والمركبات، والمعدات الواقية مع الحفاظ في الوقت نفسه على القوة الهيكلية والقدرة على الاستمرار. وتتزايد الاستعانة بمركبات الألياف الكربونية، والمركبات الهرامية، وغيرها من المواد العالية الأداء لتحسين قدرة الحمولة، وكفاءة الوقود، والنطاق، والقابلية للمناورة، والقدرة على التحمل التشغيلي.
- الخافق والرادارمادة )فالمواد المركبة يمكن أن تسهم في خفض التوقيعات الرادارية بينما توفر أيضا الوزن الخفيف الهيكلي.
- في حزيران/يونيه 2025، تلقت المركبات المستمرة المرحلة الثانية من TrepR للجيش الأمريكي عقدين مع علوم الطيران الأوروورا لتطوير الجيل المقبل من هياكل صمامات الطائرات لنظم التأثير المطلقة باستخدام تكنولوجيا التصنيع المركبة CF3d الخاصة بها، مما يدل على زيادة الاهتمام الدفاعي في التصنيع المركب المتقدم.
- وعلى وجه العموم، فإن سوق المواد العسكرية المركبة تتشكل بشكل متزايد بسبب الوزن الخفيف، ومتطلبات الخفاء، والأداء العالي درجات الحرارة، والنظم غير المأهولة، والصناعات التحويلية المتقدمة، والحماية من المقذوفات، ومحلات سلاسل الإمداد. وبالتالي فإن صناع الدفاع يبتعدون عن الاستخدام التقليدي للمركبات لخفض الوزن، ويتبنىون بشكل متزايد أنظمة مركبة هندسية توفر مزايا أداء متعددة، بما في ذلك خفض توقيع الرادار، والمقاومة الحرارية، والحماية من التأثيرات، والمتانة البنيوية، وتحسين القدرة على التحمل.
ما هم السائقون الرئيسيون لسوق المواد العسكرية المركبة؟
- إن الطلب المتزايد على المواد الخفيفة الوزن والعالية القوة في المنصات العسكرية للجيل القادم يشكل محركاً رئيسياً لسوق المواد العسكرية المركبة العالمية. والواقع أن صناع الدفاع يدمجون بشكل متزايد الألياف الكربونية، والألياف الزجاجية، والأهرامات، والمصفوفات الخزفية، وغير ذلك من المركبات المتقدمة في الطائرات، والطائرات بدون طيار، والقذائف، والمركبات العسكرية، والمنصات البحرية.
- ففي كانون الثاني/يناير 2025، على سبيل المثال، سلطت منظمة البحث والتطوير في مجال الدفاع الضوء على الأهمية الاستراتيجية للمواد المركبة للطائرات المقاتلة من الجيل الخامس، والقذائف الفائقة الصوت، والمعدات الواقية. وذكرت المؤسسة أن المركبات المركبة تشكل نحو 45% من هيكل طائرات تيخاس من حيث الوزن ونحو 90% من مساحة سطحها المرئي، مما يدل على أهمية المركبات في الطائرات العسكرية الحديثة.
- إن المتطلبات المتزايدة للحد من الخفاء والتوقيع الراداري تؤدي أيضاً إلى اعتماد مواد مركبة متقدمة، ويمكن تصميم التركيبات للخصائص الكهرومغناطيسية والهيكلية والحرارية المحددة، مما يجعلها ذات أهمية متزايدة بالنسبة للطائرات الخفية، والقذائف، والطائرات غير المأهولة، وغيرها من المنصات التي تتطلب الحد من القدرة على الكشف والأداء الهيكلي العالي.
- وعموماً، فإن السوق العالمية للمواد العسكرية المركبة تتشكل بصورة متزايدة عن طريق تحديث الدفاع، وخفة الوزن من المنصة، ومتطلبات الخفاء، وتطوير الطائرات بدون طيار والقذائف، والتكنولوجيات الفائقة الصوت، والتصنيع المتقدم، ومحلات سلسلة الإمداد.EMOEMولذلك، فإن تركيزها يزيد على المواد التي توفر نسبا عالية من القوة إلى الوزن، والمقاومة الحرارية، والدوام، وإدارة الرادار والتوقيع، ومرونة التصنيع.
ما هي العوامل التي تحدِّي نمو سوق المواد العسكرية المركبة؟
- إن ارتفاع تكاليف التصنيع والمواد يشكل تحدياً رئيسياً في سوق المواد العسكرية المركبة، حيث إن الألياف الكربونية المتقدمة، والألياف الأهرامية، ومصفوفات المصفوفة الخزفية، والراتنجات المتخصصة، والمواد المعدة للتجهيز تتطلب مواد خام باهظة الثمن، وأدوات، وبيئات معالجة خاضعة للرقابة، وعمالة ماهرة. وتزداد التكلفة الإجمالية زيادة أكبر من خلال متطلبات التفتيش، والتصديق، والخردة، وإعادة العمل، وصيانة دورة الحياة.
- إن متطلبات التأهيل والاختبار والتصديق المعقدة تحد من سرعة تبني المركبات العسكرية المتقدمة، وخاصة بالنسبة للطائرات الحساسة من حيث السلامة، والقذائف، والدفع، والتطبيقات البنيوية. وتتطلب المواد المركبة اختباراً واسع النطاق لفهم بدء الضرر، وانتشار الضرر، وسلوك التعب، والأداء البنيوي الطويل الأجل.
- ففي حزيران/يونيه 2026، على سبيل المثال، أبرزت هيكسسيل أهمية الحلول السيادية المركبة لتطبيقات الدفاع عبر الطائرات، والدوار، والقذائف، والطائرات بلا طيار، وغيرها من النظم العسكرية، مما يعكس التركيز المتزايد على سلاسل الإمداد المحلية والإقليمية الآمنة.
- وعلى وجه الإجمال، تواجه سوق المواد العسكرية المركبة تحدياً يتمثل في ارتفاع تكاليف المواد والتجهيز، وتعقّد متطلبات إصدار الشهادات، ومحدودية قدرات التصنيع الماهرة، وتركيز سلسلة التوريد، واختبار ثغرات البنية الأساسية، وتقييم الأضرار الصعبة، والتحديات التي تواجه عملية تعزيز الإنتاج. وفي الوقت نفسه، تستثمر منظمات الدفاع في التصنيع الآلي، والهندسة الرقمية، والاختبار المتقدم، وسلاسل الإمداد بالمواد السيادية، وتكنولوجيات الجيل المقبل من المركبات للتغلب على هذه الحواجز. وتبرهن التطورات الأخيرة في مجال الاختبار البنيوي للطائرات، وتصنيع المصفوفات المركبة، وإنتاج الطائرات بدون طيار ذات المعدلات العالية على حركة الصناعة نحو قدرات تصنيعية قابلة للقياس وتحكم فيها محليا.
كيف يتم تنظيم سوق المواد العسكرية المركبة؟
ويتم تقسيم السوق العالمية للمواد العسكرية المركبة على أساس نوع الألياف، ونوع الراتنج، وعملية التصنيع، والتطبيق، والمستعمل النهائي.
- مُجف نوع نوع
وعلى أساس نوع الألياف، فإن السوق العالمية للمواد العسكرية المركبة تجزئة إلى مركبات ألياف الكربون، ومركبات الألياف الزجاجية، ومركبات الألياف الأهرامية، ومصفوفات المصفوفات الخزفية، ومركبات الألياف البورونية، وغيرها. وكان قطاع مركبات الألياف الكربونية يهيمن على السوق بحصة قدرها 48.5% في عام 2025، مدفوعاً بارتفاع نسبة القوة إلى الوزن، والصرامة، ومقاومة الإجهاد، ومقاومة التآكل، والاستخدام الواسع النطاق في الطائرات العسكرية، والطائرات بدون طيار، ونظم القذائف، وغير ذلك من من منصات الدفاع عن الوزن الخفيف.
ومن المتوقع أن يسجل الجزء الخاص بالمصفوفات المركبة في المصفوفة الخزفية أسرع نمو عند معدل نمو إجمالي كلي قدره 8.2 في المائة في الفترة من 2026 إلى 2033، مدعوماً بزيادة الطلب على المواد ذات درجات الحرارة العالية والوزن الخفيف في نظم الدفع المتقدمة، والمنصات الفائقة الصوت، والطائرات المقاتلة من الجيل المقبل، والتطبيقات العسكرية الأخرى ذات الأداء العالي.
- منف
وعلى أساس نوع الراتنج، فإن السوق العالمية للمواد العسكرية المركبة مقسمة إلى مركبات حرارية، ومركبات للبلاستيك الحراري، ومصفوفات للخزف. وكانت قطاعات المركبات المركبة للحرارة تهيمن على السوق بحصة تبلغ 62% في عام 2025، مدعومة باستخدامه الثابت في الطائرات العسكرية، والطائرات العمودية، والسفن البحرية، والمركبات المدرعة، وغير ذلك من التطبيقات الدفاعية البنيوية. وتوفر مواد الثيرموت قوة هيكلية عالية، واستقرار الأبعاد، والمقاومة الكيميائية، والتوافق الصناعي الثابت.
ومن المتوقع أن يسجل الجزء الخاص بالمركبات الحرارية اللدائنية أسرع نمو عند معدل نمو منخفض في معدل نمو الناتج المحلي الإجمالي قدره 7.1 في المائة في الفترة من 2026 إلى 2033، مدفوعاً بدورات معالجة أقصر، ومقاومة عالية التأثير، وقابلية اللحام، وقابلية إعادة التدوير، وزيادة اعتماد تكنولوجيات التصنيع المؤتمتة.
- عملية التصنيع
واستناداً إلى عملية التصنيع، فإن سوق المواد العسكرية المركبة العالمية مقسمة إلى عملية تصميم، ورياح فيلامين، وتفكيك نقل المعادن، وكبح جماح الضغط، وتخريب الحقن، وغير ذلك. وكان الجزء الخاص بعملية التصميم يهيمن على السوق بحصة قدرها 38.5% في عام 2025، نظراً لمرونته، وملاءمته للمعادن المعقدة، وتطبيقه على نطاق واسع في المكونات البنيوية الكبيرة المستخدمة في الطائرات العسكرية، والطائرات العمودية، والسفن البحرية، ومنصات الدفاع.
ومن المتوقع أن يسجل الجزء الخاص بصياغة نقل الراتنج أسرع نمو عند معدل نمو إجمالي كلي قدره 7.4 في المائة من 2026 إلى 2033، مدعوماً بزيادة الطلب على إنتاج المكونات المركبة المعقدة القابلة للتكرار والمجدية من حيث التكلفة. ذلك أن هذا النوع من المواد يمكِّن من تحسين الاتساق البعدي، وخفض نفايات المواد، وزيادة التشغيل الآلي للعمليات، مما يجعله أكثر ملاءمة للتطبيقات الدفاعية التي تتطلب نوعية ثابتة من المكونات.
- ألف -
وعلى أساس التطبيق، فإن سوق المواد العسكرية المركبة العالمية مقسمة إلى طائرات عسكرية، وطائرات عمودية، ومركبات جوية غير مأهولة، ومركبات عسكرية، وسفن بحرية، ودروع للجسم، وحماية شخصية، وأسلحة وذخائر، ونظم قذائف، وملاجئ عسكرية، وغيرها. وكان قطاع الطائرات العسكرية يهيمن على السوق بحصة 32.8 في المائة في عام 2025، مدفوعاً بالاستخدام المكثف للمواد المركبة في أجنحة الطائرات، وهياكل الطائرات، وأسطح التحكم، وعناصر المحركات، وغير ذلك من التطبيقات الهيكلية الخفيفة.
ومن المتوقع أن يسجل الجزء الخاص بالمركبات الجوية غير المأهولة أسرع نمو في معدل نمو قدره 8.5 في المائة من عام 2026 إلى عام 2033، مدعوماً بزيادة شراء الطائرات العسكرية بلا طيار، وتزايد اعتماد نظم الاستخبارات والمراقبة والاستطلاع، وتزايد الطلب على الهياكل الخفيفة الوزن التي تحسن قدرة الطائرات بدون طيار على التحمل، والقدرة على المناورة، والقدرة على الحمولة، والكفاءة التشغيلية.
- هذا
واستناداً إلى المستخدم النهائي، فإن سوق المواد العسكرية المركبة العالمية مقسمة إلى منظمات دفاعية ومنظمات عسكرية وصيانة وإصلاح وإصلاح وإصلاح (MRO). وكان القطاع الخاص بشركة OEMs الدفاعية يهيمن على السوق بحصة قدرها 58% في عام 2025، مدعومة بزيادة إنتاج الطائرات العسكرية، وطائرات الهليكوبتر، وطائرات الطيران بدون طيار، والسفن البحرية، والمركبات المدرعة، ونظم القذائف، وغير ذلك من من منصات الدفاع المتقدمة. ومن شأن دمج المواد المركبة أثناء تصنيع المعدات الأصلية أن يمكن صناع الدفاع من خفض الوزن البنيوي مع تحسين القدرة على الاستمرار، والأداء، والكفاءة التشغيلية.
ومن المتوقع أن يسجل قطاع الصيانة والإصلاح والتجديد أسرع نمو عند معدل نمو كلي قدره 7.3 في المائة في الفترة من 2026 إلى 2033، مدفوعاً بتوسيع قاعدة المنصات العسكرية الكثيفة التركيب، وبرامج تحديث الأسطول، ومبادرات تمديد دورة الحياة، وزيادة الطلب على قدرات التفتيش والإصلاح والصيانة المركبة المتخصصة.
ما هي المنطقة التي تملك أكبر حصة من سوق المواد العسكرية المركبة؟
- واستأثرت أمريكا الشمالية بأكبر حصة من السوق العالمية للمواد العسكرية المركبة، حيث بلغت حصة الإيرادات 55.1 في المائة في عام 2025، بدعم من الإنفاق الدفاعي العالي، وقدرات التصنيع القوية في مجالي الفضاء الجوي والدفاع، ووجود شركات تصنيع الطائرات والمعدات الدفاعية العسكرية الرائدة، وزيادة اعتماد المواد المركبة المتقدمة عبر المنصات العسكرية.
- وتستفيد المنطقة أيضاً من الاستثمارات الكبيرة في الجيل المقبل من الطائرات العسكرية، والمركبات الجوية المُحَكَّمة، والطائرات العمودية، والسفن البحرية، والمركبات المدرَّعة، ونظم الحماية الشخصية. كما يعمل الطلب المتزايد على المواد الخفيفة الوزن، والقوة العالية، والمقاومة للتآكل، والمواد الرادارية الخاصة بالتوقيع على التوقيع، على زيادة دعم استخدام مركبات ألياف الكربون، ومركبات الألياف الأهرامية، ومركبات المصفوفة الخزفية، وغيرها من المواد المتقدمة عبر التطبيقات الدفاعية.
سوق الولايات المتحدة الأمريكية لسوق المواد العسكرية المركبة
إن سوق المواد العسكرية المركبة يدعمها الإنفاق الدفاعي الهائل، والقدرات الصناعية المتقدمة في مجال الفضاء الجوي والدفاع، والتحديث المستمر للمنصات العسكرية. فزيادة تبني المواد المركبة الخفيفة الوزن والعالية القوة عبر الطائرات العسكرية، والمروحيات، والطائرات بلا طيار، والمركبات المدرعة، والسفن البحرية، ونظم الحماية الشخصية، تساهم في نمو السوق. والواقع أن وجود شركات الدفاع الرئيسية العاملة في مجال الطاقة الدفاعية وصناع المواد المركبة يزيد من تعزيز القدرات المحلية. ومن المتوقع أن يؤدي تزايد الاستثمارات في الجيل المقبل من الطائرات، والنظم غير المأهولة، وتكنولوجيات القذائف، والمعدات الوقائية المتقدمة إلى زيادة الطلب على الألياف الكربونية، والمصفوفات الهرامية، والخزفية، وغير ذلك من المواد المركبة العالية الأداء.
سوق المواد المركبة العسكرية الكندية
إن سوق المواد العسكرية المركبة في كندا مدعومة بزيادة تحديث الدفاع، والقدرات التصنيعية الفضائية، وتزايد الطلب على المواد الخفيفة الوزن والعالية الأداء عبر المنصات العسكرية. وتتزايد استخدام المواد المركبة في الطائرات العسكرية، والطائرات العمودية، والطائرات بلا طيار، والمركبات المدرعة، والنظم البحرية، والمعدات الواقية بسبب ارتفاع نسبة القوة إلى الوزن، والدوام، ومقاومة التآكل، والمرونة في التصميم. إن الاستثمارات في التكنولوجيات المتقدمة في مجال الفضاء الجوي والدفاع تزيد من دعم تبني المواد المركبة. ومن المتوقع أن يؤدي وجود شركات تصنيع الفضاء الجوي الراسخة ومشاركة كندا في برامج شراء وتحديث الدفاع إلى خلق فرص لألياف الكربون المتقدمة، والأراميد، والمصفوفات المركبة.
- سوق المواد المركبة العسكرية في آسيا والمحيط الهادئ
ومن المتوقع أن تشهد سوق المواد العسكرية المركبة في آسيا والمحيط الهادئ نمواً كبيراً خلال الفترة المتوقعة، مدعوماً بزيادة برامج تحديث الدفاع، وزيادة الإنفاق العسكري، وتوسيع نطاق القدرات التصنيعية في مجالي الفضاء الجوي والدفاع عبر بلدان مثل الصين والهند واليابان وكوريا الجنوبية وأستراليا. والواقع أن الاستثمارات المتزايدة في الطائرات العسكرية، والمركبات الجوية غير المأهولة، والسفن البحرية، والمركبات المدرعة، ونظم الحماية الشخصية المتقدمة تعمل على زيادة الطلب على المواد المركبة الخفيفة الوزن والعالية القوة. وتستفيد المنطقة أيضاً من الجهود الرامية إلى تعزيز التصنيع الدفاعي المحلي، وتطوير المنصات العسكرية المحلية، وتحسين القدرات التشغيلية من خلال المواد والتكنولوجيات المتقدمة.
سوق المواد المركبة العسكرية الصينية
إن سوق المواد العسكرية المركبة في الصين تتلقى الدعم من خلال زيادة تحديث الدفاع، والتوسع في التصنيع المحلي في مجالي الفضاء الجوي والدفاع، وزيادة الطلب على المواد الخفيفة الوزن والمواد العالية الأداء. ويجري على نحو متزايد إدماج المواد المركبة في الطائرات العسكرية، والمركبات الجوية غير المأهولة، والمروحيات، والقذائف، والسفن البحرية، والمركبات المدرعة، ونظم الحماية الشخصية من أجل خفض الوزن وتعزيز الأداء البنيوي. ومن المتوقع أيضاً أن يؤدي تزايد الاستثمارات في تكنولوجيات الدفاع المحلية، والقدرات التصنيعية المتقدمة، والمنصات العسكرية من الجيل المقبل إلى زيادة دعم تطوير الأسواق. ومن المتوقع أيضاً أن يؤدي التركيز المتزايد على سلاسل الإمداد المحلية، والتكنولوجيات المركبة المتطورة للألياف الكربونية، والأهرام، والمصفوفات الخزفية إلى تعزيز تبني تطبيقات الدفاع عبر تطبيقاته.
سوق المواد المركبة العسكرية
إن سوق المواد العسكرية المركبة في اليابان مدعومة بزيادة الاستثمارات في التحديث الدفاعي، والقدرات الفضائية، والنظم غير المأهولة، والمنصات العسكرية المتقدمة. ويتزايد الطلب على المواد الخفيفة الوزن والعالية القوة عبر الطائرات العسكرية، والمروحيات، والطائرات بلا طيار، والسفن البحرية، والمعدات الوقائية، حيث تستطيع المركبات دعم متطلبات خفض الوزن، والدوام، والأداء. إن تطوير الجيل المقبل من تكنولوجيات الدفاع والتركيز المتزايد على التصنيع الدفاعي المحلي من شأنه أن يزيد من دعم فرص السوق. ومن المتوقع أن يؤدي تبني المزيد من مركبات ألياف الكربون، ومركبات الألياف الأهرامية، وغيرها من المواد المتقدمة إلى تعزيز دور التكنولوجيات المركبة في النظام البيئي الدفاعي المتطور في اليابان.
ألمانيا العسكرية:
الواقع أن سوق المواد العسكرية المركبة في ألمانيا مدعومة بزيادة تحديث الدفاع، وزيادة الطلب على المنصات العسكرية الخفيفة الوزن، وتزايد الاستثمارات في التكنولوجيات المتطورة في مجال الفضاء الجوي والدفاع. وتتزايد الاستعانة بالمواد المركبة في الطائرات العسكرية، والطائرات العمودية، والمركبات الجوية غير المأهولة، والمركبات المدرعة، والنظم البحرية، والمعدات الواقية بسبب ارتفاع نسبة القوة إلى الوزن، والدوامة، ومقاومة التآكل. كما أن النظام الإيكولوجي المستقر في ألمانيا في مجال تصنيع الفضاء الجوي والدفاع يدعم أيضاً تطوير الأسواق، في حين يتوقع من الاستثمارات في منصات الدفاع الجيل المقبل وقدرات التصنيع المحلية أن تخلق فرصاً لتطبيقات متقدمة في مجال الألياف الكربونية، والأرماد، والمصفوفات الخزفية.
المملكة المتحدة، سوق المواد العسكرية المركبة
إن سوق المواد العسكرية المركبة في المملكة المتحدة تتلقى الدعم من خلال زيادة تحديث الدفاع، وتطوير التصنيع الفضائي، وزيادة الطلب على المواد الخفيفة الوزن والعالية الأداء عبر المنصات العسكرية. ويتزايد استخدام المواد المركبة في الطائرات العسكرية، والطائرات بدون طيار، والطائرات العمودية، والسفن البحرية، والمركبات المدرعة، وأنظمة الحماية الشخصية بسبب ارتفاع نسبة القوة إلى الوزن، والدوام، ومقاومة التآكل. ومن المتوقع أن يؤدي تركيز المملكة المتحدة على تعزيز القدرات الدفاعية المحلية وتطوير الجيل المقبل من التكنولوجيات العسكرية إلى زيادة دعم توسع الأسواق. ومن المتوقع أن يؤدي نمو الاستثمارات في التصنيع المركب المتقدم، والنظم غير المأهولة، وتكنولوجيات القدرة على البقاء إلى خلق فرص إضافية لموردي المواد المركبة.
من هي الشركات الكبرى في سوق المواد العسكرية؟
وتقود صناعة المواد العسكرية المركبة بالدرجة الأولى شركات راسخة، منها:
- شركة Hexcel Cort)الولايات المتحدة الأمريكية(
- إنعــاد(اليابان)
- من سلالة)بلجيكا(
- في الفترة(اليابان)
- سجج)ألمانيا(
- سيسنسكو (بلجيكا)
- شركة Dourit Services AG (سويسرا)
- شركة ميتسوبيشي لمجموعة المواد الكيميائية (اليابان)
- أوينز كورننغ (الولايات المتحدة الأمريكية)
- المنظمة الدولية للهنتسان (الولايات المتحدة الأمريكية)
- كوردسا تيكنيك تيكستيل أ. (توركي)
- Torray Supsites المتقدمة (هولندا)
- )الولايات المتحدة الأمريكية(
- (الولايات المتحدة الأمريكية)
- SMI SComosites, LLC (الولايات المتحدة الأمريكية)
- A/S (الدانمرك)
- Intgrags (هولندا)
- (U.K.)
- Hirlinhous space (الهند)
- شركة Ebert Composites Corporation (U.S.)
ما هي آخر التطورات في سوق المواد العسكرية المركبة؟
- وفي يناير/كانون الثاني من عام 2025، سلط قسم الدفاع عن الديمقراطية الضوء على الأهمية المتزايدة للمواد المركبة المتقدمة في تطوير منصات دفاع الجيل المقبل، بما في ذلك الطائرات المقاتلة من الجيل الخامس، والقذائف الفائقة الصوت، والسترات الواقية من الرصاص. كما أشارت المنظمة إلى الاستخدام الكبير للمركبات في الطائرات المقاتلة الهندية التي تيخاس وإلى الدور المحتمل لهذه المركبات في الطائرات المقاتلة المتقدمة المتوسطة.
- وفي تشرين الأول/أكتوبر 2025، وقعت شركة PTC Industries وشركة بهارات ديناميكس المحدودة مذكرة تفاهم للتعاون في تصميم وتطوير وتصنيع نظم الدفع والقنابل الموجهة والمحركات الجوية الصغيرة للقذائف والطائرات غير المأهولة والذخائر المتسكعة، دعماً لعملية إضفاء الطابع الديمغرافي الأوسع نطاقاً على التكنولوجيات الدفاعية المتقدمة في الهند.
- في يناير 2026، بدأ Syensqo وTorray اتفاق توريد استراتيجي لمدة خمس سنوات لتعزيز توافر ألياف الكربون عالية القوة ومتوسطة المودولول من أجل التطبيقات الفضائية الجوية. والغرض من هذا الاتفاق هو دعم البرامج التجارية والدفاعية الفضائية الحالية والمستقبلية مع تحسين مرونة سلسلة التوريد.
- في يونيو/حزيران 2026، تقدم مشروع تصنيع الطائرات المركبة من الدرجة العالية التابع لناسا إلى مرحلة التجربة العملية، حيث جمع بين اتحاد يضم 22 عضواً من القطاعين العام والخاص من أجل توسيع نطاق تكنولوجيات التصنيع المركبة المتقدمة. ويستهدف البرنامج عروضاً إيضاحية على نطاق واسع لجسم الطائرات المركبة وهياكلها الجناحية في 2028 و2029.
- في يونيو/حزيران 2026، عرضت هيكسسيل حلولاً مركبة متقدمة لتطبيقات الدفاع في يوروساتورال 2026، بما في ذلك مواد للطائرات الثابتة الجناحين، والدوار، والصواريخ، والطائرات بلا طيار، وغيرها من من منصات الدفاع. كما سلطت الشركة الضوء على سلاسل إمداد المواد المركبة الأوروبية المتكاملة رأسياً لدعم قدرات التصنيع الدفاعية الإقليمية.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











