


فئات الأسواق العالمية للتعدين: حسب نوع المكون (المهان، والتحويلات، ومكوّنات محركات الدفع، والمضخات والآلام الهيدروليكية، والأكسل والدواليف الختامية، ومواصفات التوربو، والمكونات الكهربائية والإلكترونية، وغيرها)، ونوع المعدات (القيود، والناقصات والشوفيلات، ومحمولات العجلات، والدروع، والحفر، والمناجم، والمناجم، والناقلات، وغيرها)، ونوع التعدين (التعدين، والتعدين، والتعدين، والتعدين، والتعدين، والتعدين)، وقناة البيع (OEM-المصنعون المعادون المعتمدون، والمصانع المستقلة/المعاملة في السوق/السوقية)، والمستعمل النهائي (شركات التعدين، وشركات إيجار المعدات، والمناجم التعاقدية)، وأنواع المعادن (الكول، والمعادن، والمعادن، والمعادن الصناعية)، - الاتجاهات الصناعية والتنبؤات حتى عام 2033
ما هو حجم ومعدل النمو لمكونات إعادة تصنيع التعدين؟
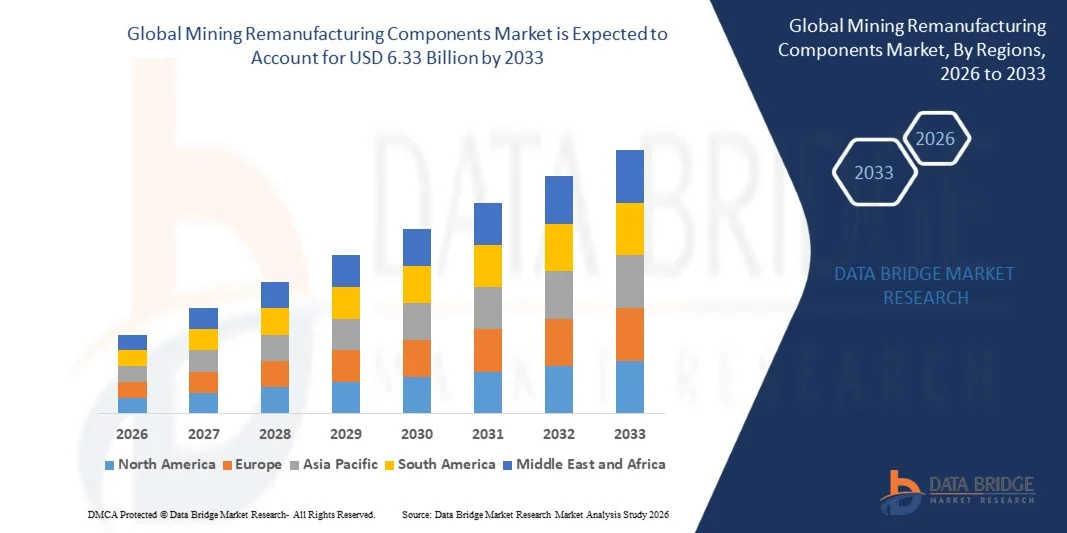
- وفقا لتحليل بحث بحث سوق جسر البيانات، قُيمت سوق مكونات إعادة تصنيع التعدين على أساس4.73 مليار دولار في عام 2025ومن المتوقع أن يتم ذلك6.33 مليار دولار من دولارات الولايات المتحدة« النامية فيالنسبة المئوية للفئة المئوية من 0,70 في المائة من 2026 إلى 2033.
- وتشهد السوق نموا مطردا مدفوعا بتزايد الطلب على بدائل فعالة من حيث التكلفة لمكونات المعدات الثقيلة الجديدة في خضم دورات أسعار السلع الأساسية المتقلبة، وتزايد تركيز شركات التعدين على التكلفة الإجمالية لتخفيض الملكية، وتزايد اعتماد ممارسات اقتصادية دائرية توسع العمر التشغيلي لآلات التعدين الكثيفة رأس المال.
- إن التركيز المتزايد على التقليل إلى أدنى حد من وقت تعطل المعدات غير المخططة، وخفض الإنفاق الرأسمالي على الآلات الجديدة، وتحسين قياسات استدامة الأسطول، يرغم شركات التعدين على زيادة إدماج المكونات التي أعيد تصنيعها في استراتيجياتها للصيانة واستبدال المعدات. والواقع أن برامج إعادة التصنيع المعتمدة من قبل أوم تكمل بشكل متزايد استقلالية شركات إعادة التصنيع بعد السوق، حيث تعرض على شركات التعدين عناصر التحديد المحددة من حيث التصميم إلى الأصل والمدعومة بضمانات الصانعين.
- ويؤدي التطور المتزايد في عمليات إعادة التصنيع، التي تتضمن بروتوكولات متقدمة للتفتيش والاختبار وإصدار شهادات الجودة، إلى تضييق فجوة الأداء الملحوظة بين المكونات المعاد تصنيعها والمكونات الجديدة، مما يزيد من دعم قبول صناعة التعدين الأوسع نطاقا للأجزاء المعاد تصنيعها عبر تطبيقات المعدات المتزايدة الأهمية.
سوق الحجم و توقّر
- قيمة السوق العالمية (2025): 4.73 مليار
- قيمة السوق المتوقعة (2033): 6.33 مليار
- التنبؤات التوقعـة CAGR (2026-2033):
- المنطقة الرائدة في عام 2025: أمريكا الشمالية
- المنطقة: آسيا والمحيط الهادئ
ما هي أهم عمليات النقل من سوق مكونات إعادة تصنيع التعدين؟
- وسيطرت أمريكا الشمالية على سوق مكونات إعادة تصنيع التعدين العالمية، حيث بلغت حصة أكبر حصة من الإيرادات 34.62 في المائة في عام 2025، بدعم من أساطيل معدات التعدين القائمة على نطاق واسع، وبنية تحتية إعادة تصنيع مصدَّقة من شركة أو إيم، وتركيز قوي لصناعة التعدين على التكلفة الإجمالية لتحقيق الاستفادة المثلى من الملكية.
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع المناطق نمواً حيث يبلغ معدل نموها الإجمالي 5.8 في المائة في الفترة من 2026 إلى 2033، حيث يغذيها التوسع السريع في عمليات التعدين، وتنامي عمر أسطول المعدات التي تتطلب إصلاحاً للمكونات، وزيادة اعتماد ممارسات إعادة التصنيع في جميع أنحاء الصين وأستراليا والهند.
- وقاد قطاع المكوّن المكوّن من المحركات السوق بحصة قدرها 28.74 في المائة في عام 2025، مدفوعة بارتفاع تكلفة استبدال المحرّكات وتعقيده التقني، ممّا جعل عملية إعادة صنع بديل اقتصادي مُلِحّ بشكل خاص عن شراء المكوّنات الجديدة.
- ويشكل قطاع المضخات الهيدروليكية والاسطوانات أسرع أنواع المكونات نمواً، ويتوقع أن يسجل معدلاً للنقصان في القيمة الإجمالية للقيمة الكلية قدره 5.4 في المائة، مما يعكس زيادة معدلات تعطل النظم الهيدروليكية المتصلة بالبلى في معدات الحفر الثقيلة وتزايد توافر قدرات إعادة التصنيع الهيدروليكية المتخصصة.
- ويهيمن قطاع معدات الشاحنات المنقولة على فئة المعدات بحصة من الإيرادات قدرها 31.68 في المائة في عام 2025، ويقوده الحجم الكبير والتكلفة المرتفعة لاستبدال مركبات الشاحنات المتنقلة ومكونات المحركات في عمليات التعدين السطحي الكبيرة.
- وكان قطاع التعدين السطحي يمثل 68.42 في المائة من حصة أنواع التعدين في السوق في عام 2025، ويُفضَّل ذلك بسبب كبر حجم معداته وارتفاع معدلات الاستخدام العام للمعدات مما أدى إلى زيادة تواتر ارتداء المكونات وإعادة تصنيع الطلب عليها.
- ويمثل قطاع قنوات البيع للمنتجين المعاد تصنيعها والمعتمدة من المنظمة الاقتصادية الأوروبية أسرع الفئات نمواً، حيث يبلغ معدل نمو الناتج المحلي الإجمالي 5.1 في المائة، مدفوعاً بتزايد تفضيل شركات التعدين لمكونات إعادة التصنيع المجهزة خصيصاً والمدعومة بضمانات ومصممة خصيصاً على البدائل المستقلة بعد السوق.
- واستأثرت مكونات النقل والدفعات بحصة كبيرة من الطلب الإجمالي في عام 2025، مما يعكس الدور الحاسم لموثوقية حركة النقل في الحفاظ على استمرار تشغيل الشاحنات المنقولة والمعدات الثقيلة عبر مواقع التعدين.
- واستأثر قطاع المستعملين النهائيين لشركات التعدين بحصة قدرها 71.24 في المائة في عام 2025، تدعمها الملكية المباشرة لأسطول المعدات الكبيرة والحاجة المستمرة إلى استبدال عناصر فعالة من حيث التكلفة للحفاظ على وقت التشغيل.
قطاع
|
الصفات الأولى |
عناصر إعادة صنع الصناعات المعدنية |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى السوقية مثل القيمة السوقية، ومعدل النمو، وأجزاء السوق، والتغطية الجغرافية، والجهات الفاعلة في السوق، وسيناريو السوق، يشمل تقرير السوق الذي أعده فريق بحوث سوق جسر البيانات تحليلا متعمقا للخبراء، وتحليلا للاستيراد/التصدير، وتحليلا للتسعير، وتحليلا لاستهلاك الإنتاج، وتحليلا للآفات. |
ما هو الاتجاه الرئيسي في سوق مكونات إعادة تصنيع التعدين؟
- ويتزايد توسيع نطاق برامج إعادة التصنيع المعتمدة الخاصة بمعدات التعدين التابعة للمنظمة لتشمل طائفة أوسع من المكونات ونماذج المعدات، مما يتيح لشركات التعدين مسارا متكاملا لتخفيض تكاليف صيانة الأسطول مع الحفاظ على ضمان الجودة والتغطية بضمانات الجودة المدعومة من المنظمة.
- ففي آذار/مارس 2025، على سبيل المثال، وسّعت شركة كاتربيلر نطاق برنامجها الخاص بكات ريمان ليشمل نماذج إضافية من المكونات الهيدروليكية لأكبر منصاتها لشحن الشاحنات، حيث زودت زبائن التعدين ببدائل أعيد تصنيعها بشهادة من شركة OEM لأجزاء الاستبدال التي كانت في السابق جديدة فقط.
- ويتيح الإدماج المتزايد لتكنولوجيا الصيانة التنبؤية ورصد الظروف في أساطيل معدات التعدين تحديد العناصر التي تقترب من نهاية العمر على نحو أكثر دقة، مما يتيح لشركات التعدين وضع جدول زمني استباقي لاستبدال العناصر التي أعيد تصنيعها قبل حدوث إخفاقات غير مخطط لها.
- وتتبنى مرافق إعادة التصنيع بصورة متزايدة تكنولوجيات متقدمة للتفتيش والاختبار، بما في ذلك أساليب آلية للمسح البُعدي والاختبار غير التدميري، لضمان استيفاء المكونات المعاد صنعها لمواصفات أداء المعدات الأصلية أو تجاوزها.
- ففي شباط/فبراير 2025، على سبيل المثال، وسّعت كوماتسو نطاق قدراتها في مرافق إعادة التصنيع باستخدام تكنولوجيا تفتيش جديدة ذات مكونات آلية، مما حسّن اتساق النوعية وقلّل من الوقت اللازم لمكونات قطارات الدفع التي أُعيد تصنيعها.
- ويؤدي التعاون المتزايد بين شركات التعدين ومقدمي خدمات إعادة التصنيع في برامج التبادل الأساسية، حيث تعاد المكونات البالية مقابل استبدالها بعد إعادة تصنيعها بتكلفة مخفضة، إلى تبسيط لوجستيات واقتصادات استبدال المكونات عبر أساطيل معدات تعدين كبيرة موزعة جغرافيا.
- ومع استمرار شركات التعدين في إعطاء الأولوية للتكلفة الإجمالية لخفض الملكية، واستدامة أسطول المعدات، وقدرة سلسلة الإمداد على التكيف، يتوقع أن يزداد باطراد اعتماد عناصر التعدين المعاد تصنيعها، مما يعزز دورها كبديل ثابت لمكونات جديدة للمشتريات عبر النظام الإيكولوجي العالمي لصيانة معدات التعدين.
ما هي المحركات الرئيسية لسوق مكونات إعادة تصنيع التعدين؟
- وقد أدى استمرار التقلب في أسعار السلع الأساسية الذي يؤثر على ميزانيات رأس مال شركات التعدين إلى زيادة الطلب زيادة كبيرة على بدائل استبدال العناصر الفعالة من حيث التكلفة التي تتيح للمشغلين الاحتفاظ بأسطول المعدات دون الالتزام بتكاليف شراء المكونات الجديدة بالكامل.
- ففي نيسان/أبريل 2025، على سبيل المثال، وسعت شركة ساندفيك عروض خدماتها لإعادة تصنيع معدات التعدين الجوفية لمساعدة زبائن التعدين على إدارة تكاليف دورة حياة المعدات بفعالية أكبر في ظل تقلبات دورات أسعار السلع الأساسية التي تؤثر على ميزانيات الإنفاق الرأسمالي.
- وقد تجاوز الآن أسطول معدات التعدين العالمي الآخذ في الشيخوخة، الذي يضم أعدادا كبيرة من شاحنات النقل والحفارات وأجهزة الحفر، فترة الخدمة الأولية لمكونها، فترة الخدمة، بكثير من الزمن، مما يؤدي إلى استمرار الطلب على عناصر الاستبدال المعاد تصنيعها عبر عمليات التعدين السطحية والجوفية.
- فعلى سبيل المثال، وسعت شركة كوماتسو للتعدين، في كانون الأول/ديسمبر 2024، نطاق توزيع مكوناتها من القطارات الآلية التي أعيد تصنيعها على عملاء تعدين إضافيين يقومون بتشغيل أساطيل معدات قديمة في جميع أنحاء أمريكا الشمالية وأستراليا، مما يدعم استمرار عمليات الأسطول دون استبدال المعدات بالكامل.
- ويزداد تركيز الشركات المتزايد على الإبلاغ البيئي والاجتماعي والإبلاغ عن الحوكمة فيما بين شركات التعدين الرئيسية تفضيلاً للعناصر المعاد تصنيعها، لأن إعادة التصنيع تتطلب عادة قدراً أقل بكثير من المواد الخام ومدخلات الطاقة مقارنة بمكونات التصنيع الجديدة، مما يدعم تحسين مقاييس الاستدامة إلى جانب وفورات التكاليف.
- ومع استمرار تقلب أسعار السلع الأساسية، وشيخوخة أساطيل معدات التعدين العالمية، وتزايد التركيز على الممارسات المستدامة والدائرة في مجال صيانة الاقتصاد، ستظل عناصر التعدين المعاد صنعها أداة هامة لإدارة التكاليف على نطاق صناعة التعدين العالمية.
ما هي العوامل التي تواجه نمو سوق مكونات التعدين؟
- وتتطلب عملية إعادة التصنيع خبرة تقنية متخصصة وقدرات اختبار وضوابط للجودة، مما يخلق حواجز أمام مقدمي الخدمات الأصغر الذين يخدمون معدات التعدين المعقدة.
- فعلى سبيل المثال، أبرزت ليبهير في أيلول/سبتمبر 2024 برنامج ريمان وخدمات العناصر التبادلية لمعدات التعدين في مين إكسبو 2024، مع التأكيد على عنصر الموثوقية والأداء في ظل ظروف التعدين الصعبة، مما يدل على المتطلبات التقنية والنوعية المرتبطة بإعادة التصنيع المكوِّن للتعدين.
- وقد تحد الشواغل المتعلقة بالموثوقية أيضاً من اعتماد مكونات غير ذات تأثير ضار أو إعادة تصنيع، ولا سيما عندما يكون وقت تحديث المعدات حاسماً. وفي آذار/مارس 2024، أكدت شركة وير للمعادن على أن نوعية المكونات وأدائها أساسيان للحفاظ على إنتاجية معدات التعدين، مشيرة إلى الشواغل المتعلقة بالأداء المضمون وطول تكاثر الأجزاء.
كيف يتم تقسيم عناصر التعدين إلى أجزاء من السوق؟
وتقسم سوق مكونات إعادة تصنيع التعدين على أساس نوع المكون، ونوع المعدات، ونوع التعدين، وقناة البيع، والمستعمل النهائي، ونوع المعادن.
- المجموع
وعلى أساس نوع المكون، تُقسم سوق مكونات إعادة تصنيع التعدين العالمية إلى محركات، وعمليات نقل ومكونات محركات، ومضخات واسطوانات هيدروليكية، ومضخات محورية ومحركات نهائية، ومحركات تربينية، ومكوّنات كهربائية وإلكترونية، وغير ذلك، ويهيمن قطاع المحركات على السوق بحصة قدرها 28.74 في المائة في عام 2025، نظرا لارتفاع تكلفة استبدال المحركات وتعقيده التقني، مما يجعل إعادة تصنيع بديل اقتصادي مقنع بشكل خاص لمشتريات مكونات جديدة، ولا تزال هذه العناصر هي الهدف المفضل لإعادة التصنيع بالنسبة لشركات التعدين التي تسعى إلى تحقيق أكبر وفورات في التكاليف مقارنة بالجزء الجديد من المشتريات.
ومن المتوقع أن يسجل قطاع المضخات الهيدروليكية والاسطوانات أسرع نمو عند معدل نمو قدره 5.4 في المائة من عام 2026 إلى عام 2033، وذلك بسبب ارتفاع معدلات تعطل النظم الهيدروليكية ذات الصلة بالبلى في معدات الحفر الثقيلة وتزايد توافر القدرات الهيدروليكية المتخصصة لإعادة التصنيع فيما بين كل من المنظمة أو مقدمي الخدمات المستقلين.
- نوع
وعلى أساس نوع المعدات، تُقسم سوق مكونات إعادة تصنيع التعدين العالمية إلى شاحنات نقل البضائع، والمحفارات والمجارف، ومحمّلات العجلات، والمدّور، وأجهزة الحفر، وخطوط السحب، وغيرها. وقد قاد قطاع شاحنات النقل البحري السوق بحصة قدرها 31.68 في المائة في عام 2025، يدعمها الحجم الهائل والتكلفة العالية لاستبدال المركبات التي تنقل المركبات، ومكونات المحركات عبر عمليات التعدين السطحي الكبيرة التي تتطلب تشغيلا مستمرا لمعدات عالية الاستخدام.
ومن المتوقع أن يشهد قطاع الحفارات والمجارف أسرع نمو عند معدل نمو قدره 5.2 في المائة من عام 2026 إلى عام 2033، مدفوعاً بتزايد الطلب على المكونات الهيدروليكية والناقصة المعاد تصنيعها، حيث تستمر أساطيل الحفارات والمجارف في التقدم عبر عمليات التعدين السطحي الرئيسية على الصعيد العالمي.
- (ب) حسب النوع
واستناداً إلى نوع التعدين، فإن سوق مكونات إعادة تصنيع التعدين العالمية مقسمة إلى التعدين السطحي والتعدين تحت الأرض. وكان قطاع التعدين السطحي مسيطراً على السوق بحصة بلغت 68.42% في عام 2025 بسبب أساطيله الأكبر من المعدات وارتفاع معدلات استخدام المعدات عموماً، الأمر الذي أدى إلى زيادة تواتر ارتداء المكونات وإعادة تصنيع الطلب عليها. والواقع أن استمرار الهيمنة العالمية لأساليب التعدين السطحي من أجل استخراج الفحم وركاز المعادن يعزز الموقف الرائد لهذا القطاع.
ومن المتوقع أن يشهد قطاع التعدين تحت الأرض أسرع معدل للتعدين تحت سطح الأرض قدره 4.6 في المائة في الفترة من 2026 إلى 2033، مدفوعاً بهذا النمو، وهو ما يغذيه زيادة نشاط التعدين تحت سطح الأرض مع استنفاد الرواسب السطحية التي يسهل الوصول إليها، مما يتطلب مكونات متخصصة أعيد تصنيعها تتناسب مع ظروف التشغيل الفريدة للمعدات تحت سطح الأرض.
- Name
وعلى أساس قناة المبيعات، يتم تقسيم سوق مكونات إعادة تصنيع التعدين العالمية إلى شركات تصنيع جديدة ومعتمدة من شركة أويم وعاملين مستقلين/بعد السوق. وكان قطاع شركات التصنيع الصناعي المعتمدة لدى شركة أوم تهيمن على السوق بحصة بلغت 56.83% في عام 2025 بسبب تفضيل شركات التعدين لمكونات إعادة التصنيع المدعومة بضمانات ومصممة خصيصاً والتي تحافظ على التوافق الكامل مع أنظمة المعدات الأصلية. ولا تزال شبكات خدمات أوم وسمعة ضمان الجودة القائمة تعمل على تعزيز الموقف القيادي لهذا القطاع.
ومن المتوقع أيضاً أن يشهد قطاع المُصنِّفين المعاد صنعهم المُصدَّق عليهم من قبل شركة أوم إيم أسرع نسبة لـ 5.1 في المائة من مجموع القيمة الإجمالية لبدائل ما بعد السوق المستقلة، لا سيما بالنسبة لمكونات المحركات والمحركات الحرجة.
- هذا
وعلى أساس المستخدم النهائي، فإن سوق مكونات إعادة تصنيع التعدين العالمية مقسمة إلى شركات تعدين وشركات تأجير معدات وعمال تعدين متعاقدين. وكانت شركات التعدين تجزئة السوق بحصة بلغت 71.24% في عام 2025 بسبب ملكيتها المباشرة لأساطيل كبيرة من المعدات والحاجة المستمرة إلى استبدال مكونات فعالة من حيث التكلفة للحفاظ على وقت التشغيل. والواقع أن الاعتماد الواسع النطاق لمكونات أعيد تصنيعها في إطار برامج صيانة شركات التعدين وموثوقيتها يعزز الموقف القيادي لهذا القطاع.
ومن المتوقع أن يشهد قطاع شركات تأجير المعدات أسرع معدل للإيجارات الإجمالية في السوق الزراعية الكلية قدره 5.3 في المائة من عام 2026 إلى عام 2033، مدفوعا بتزايد الطلب على المكونات المعاد تصنيعها بين مشغلي الأساطيل المستأجرة الذين يسعون إلى الحفاظ على أسعار إيجار تنافسية مع ضمان أداء المعدات الموثوقة لزبائن التعدين.
- حسب نوع الجنس
وعلى أساس النوع المعدني، فإن سوق مكونات إعادة تصنيع التعدين العالمية مقسمة إلى فحم، وخام معدني، ومعادن صناعية. وكان قطاع المعادن الخام يهيمن على السوق بحصة بلغت 47.62% في عام 2025 بسبب الطلب العالمي المستدام على خام الحديد، والنحاس، والذهب الذي يؤدي إلى استمرار تشغيل المعدات الثقيلة، ويرتدي المكون في مناطق تعدين المعادن الرئيسية. ولا يزال النطاق الواسع لعمليات تعدين خام المعادن العالمية يعزز الموقف القيادي لهذا القطاع.
ومن المتوقع أيضاً أن يشهد قطاع الركاز المعدني أسرع معدل لمعدل الاستهلاك الإجمالي الكلي البالغ 4.8 في المائة في الفترة من 2026 إلى 2033، بسبب ارتفاع الطلب العالمي على البطاريات والفلزات الأساسية، بما في ذلك النحاس، مما يدعم التوسع المستمر لأساطيل معدات تعدين ركاز المعادن التي تتطلب صيانة مستمرة للعنصر ودعماً لإعادة التصنيع.
:: ما هي المنطقة التي تملك أكبر حصة من سوق مكونات صناعة التعدين؟
- وسيطرت أمريكا الشمالية على سوق مكونات إعادة تصنيع التعدين واستأثرت بأكبر حصة من الإيرادات بلغت 34.62 في المائة في عام 2025، بدعم من أساطيل معدات التعدين القائمة على نطاق واسع، وبنية تحتية لإعادة التصنيع مصدّقة من شركة أو إيم، وتركيز قوي لصناعة التعدين على التكلفة الإجمالية لتحقيق الاستخدام الأمثل للملكية.
- وتستفيد المنطقة أيضاً من شبكة راسخة من مرافق إعادة التصنيع المستقلة، ومن خبرة صناعة التعدين الواسعة في نوعية وموثوقية المكونات المعاد تصنيعها، ومن الاستثمار المستمر في تكنولوجيا إعادة التصنيع من جانب كبار صانعي المعدات التي تتخذ من المنطقة مقراً لها. ولا يزال التركيز المستمر على إدارة تكاليف أسطول التعدين يعزز مركز القيادة في أميركا الشمالية في السوق العالمية.
الولايات المتحدة الأمريكية
إن سوق مكونات إعادة تصنيع التعدين في الولايات المتحدة تحتفظ بأكبر حصة داخل أمريكا الشمالية، مدفوعة بعمليات واسعة النطاق لتعدين الفحم المحلي وركاز المعادن، وبنية تحتية راسخة لإعادة التصنيع، وصناعة التعدين القوية الماهرة بنوعية مكونات إعادة التصنيع وفوائد التكاليف. والواقع أن ارتفاع مستوى تركيز شركات التعدين على التكلفة الإجمالية لخفض الملكية وقياسات استدامة الأسطول يزيد من دعم نمو السوق. وبالإضافة إلى ذلك، فإن استمرار الاستثمار من قِبَل كبار مصنعي المعدات المحليين في مجال إعادة التصنيع يعزز قدرة مرفق إعادة التصنيع على تعزيز موقف البلاد باعتبارها سوقاً رئيسية لمكونات إعادة تصنيع التعدين.
شركة Canadada Mining Remuding
إن سوق مكونات إعادة تصنيع التعدين في كندا آخذ في التوسع مع سعي مشغلي التعدين إلى خفض تكاليف الصيانة، وتمديد دورة حياة المعدات، والتقليل إلى أدنى حد من وقت الهبوط. ويتعزز الطلب من خلال أساطيل التعدين القديمة، وارتفاع تكاليف المعدات، وزيادة التركيز على الاستدامة وممارسات الاقتصاد الدائري. وتشمل الفرص الرئيسية هذه المحركات المعاد تصنيعها، وعمليات النقل، والاسطوانات الهيدرولية، ومكونات المحور، ومحركات القطارات. وتدعم صناعة التعدين الراسخة في كندا الاعتماد، في حين لا يزال توافر الموارد الأساسية، واللوجستيات العكسية، ونوعية المكونات، ومواقع التعدين النائية تشكل تحديات رئيسية.
مجموعة بلدان آسيا والمحيط الهادئ
ومن المتوقع أن تشهد سوق مكونات إعادة تصنيع التعدين في آسيا والمحيط الهادئ نموا سريعا، مدفوعا بالتوسع السريع في عمليات التعدين، وتزايد عمر أسطول المعدات التي تتطلب إصلاحا في المكونات، وزيادة اعتماد ممارسات إعادة التصنيع في جميع أنحاء المنطقة.
شركة CAC CA
إن سوق الصين لمكونات إعادة تصنيع التعدين آخذة في النمو بسرعة، مدفوعة بعمليات واسعة النطاق لاستخراج الفحم المحلي وركاز المعادن، وزيادة الدعم الحكومي لمبادرات الاقتصاد الدائري والاستدامة الصناعية، وتزايد اعتماد ممارسات إعادة التصنيع فيما بين صانعي معدات التعدين المحلية. والواقع أن الاعتماد المتزايد لمكونات إعادة التصنيع عبر عمليات التعدين الواسعة النطاق المملوكة للدولة والخاصة يعمل بشكل كبير على تعزيز الطلب على السوق. وبالإضافة إلى ذلك، فإن ارتفاع القدرات التقنية المحلية لإعادة التصنيع يجعل الصين واحدة من أسرع الأسواق نمواً لمكونات إعادة تصنيع التعدين على الصعيد العالمي.
المرفق الثاني
وتشهد سوق مكونات إعادة تصنيع التعدين في الهند نمواً قوياً، مدفوعاً بتوسيع نطاق عمليات تعدين الفحم المحلي وركاز الحديد، وزيادة الاستثمار الحكومي في تحديث قطاع التعدين، وزيادة الوعي بإعادة التصنيع كاستراتيجية فعالة من حيث التكلفة لصيانة المعدات. والواقع أن زيادة اعتماد العناصر المعاد تصنيعها بين مشغلي التعدين في القطاعين العام والخاص على حد سواء تدعم توسع الأسواق. وبالإضافة إلى ذلك، فإن دخول مقدمي الخدمات الدولية لإعادة التصنيع يعمل على زيادة تسريع تبني الأسواق في مختلف أنحاء البلاد.
ما هي الشركات الكبرى في سوق مكونات التعدين؟
وتقود صناعة مكونات إعادة التصنيع التعدينية أساسا شركات راسخة، من بينها:
- (أ) شركة Catererpeleg Inc.)الولايات المتحدة الأمريكية(
- Komatu Ltd.(اليابان)
- الولي كبير الطّا)ألمانيا(
- شركة Hitachi Construction Manute Co. Ltd.(اليابان)
- سندفيك AB)السويد(
- EpirocC AB (السويد)
- شركة تيركس (الولايات المتحدة الأمريكية)
- HD HD HHD HHD HHD HHD HHD HHD DHDAI Incrore (سابقا Doosan Infrocore) (كوريا الجنوبية)
- مجموعة سوني (الصين)
- شركة XCMG، شركة Co. Ltd. (الصين)
- فولفو معدات التشييد (مجموعة فولفو) (السويد)
- شركة Metso Outotec Corporation (فنلندا)
- مجموعة Wwirgen Group (جون دير) (ألمانيا)
- (الولايات المتحدة الأمريكية)
- مجموعة ويير PLC (المملكة المتحدة)
- A/S (الدانمرك) FLSmedth & Co. A/S (الدانمرك)
- (المعروف سابقاً باسم Fore Global) (الولايات المتحدة الأمريكية)
- شركة المحدودة (الصين)
- شركة Cummins Inc. (الولايات المتحدة)
- )ألمانيا(
ما هي آخر التطورات في سوق مكونات إعادة تصنيع التعدين؟
- وفي أيلول/سبتمبر 2025، وسّعت شركة كاتربيلر شبكة مرفق كات ريمان التابع لها بإنشاء مركز جديد مخصص لإعادة تصنيع المحركات الكبيرة، مما زاد من القدرة على خدمة أكبر منصات لعربات نقل شاحنات التعدين من الدرجة الأولى لزبائن التعدين العالميين.
- وفي كانون الثاني/يناير 2025، وسّعت شركة كوماتسو للتعدين نطاق منتجاتها المكونة من مواد محرّكة للقطارات الآلية المعاد تصنيعها لتشمل نماذج إضافية متوافقة مع أساطيل معدات التعدين تحت الأرض التي تشيخ في جميع أنحاء أمريكا الشمالية وأستراليا.
- وفي تشرين الثاني/نوفمبر 2025، أدخلت شركة Sandvik برنامجا موسعا لضمان إعادة تصنيع مكونات معدات الحفر تحت الأرض، مما أتاح لزبائنها في مجال التعدين تمديد فترات التغطية لبناء الثقة في موثوقية المكونات المعاد تصنيعها.
- وفي تشرين الثاني/نوفمبر 2024، وسّعت ليبهير قدرات خدمات إعادة تصنيعها لنظم الحفارات الهيدروليكية الكبيرة للتعدين، فعالجت الطلب المتزايد من زبائن التعدين السطحي الذين يبحثون عن بدائل فعالة من حيث التكلفة للمشتريات من المكونات الهيدروليكية الجديدة.
- وفي حزيران/يونيه 2023، أقامت مجموعة ويير شراكة مع عدة شركات تعدين في أستراليا وجنوب أفريقيا لإجراء عملية تحقق ميدانية من مكونات مضخة إعادة تصنيعها لتطبيقات تجهيز المعادن، مما يدل على أداء مماثل لمكونات جديدة بتكلفة منخفضة إلى حد كبير.
- وفي آب/أغسطس 2024، وسعت شركة هيتاشي للإنشاءات شبكة خدمات إعادة التصنيع في أمريكا الجنوبية لدعم الطلب المتزايد من زبائن تعدين النحاس في شيلي وبيرو الذين يسعون إلى استبدال مكونات فعالة من حيث التكلفة لأساطيل الحفارات القديمة.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











