



تصنيف السوق العالمي لمصرفي الجديد والتحدى العالميين، حسب النوع (بنك نيو بنك وبنك هيكلر)، نموذج الأعمال التجاري (الدستورية فقط والهجين)، التطبيق (الشخصية والأعمال التجارية)، الخدمات المقدمة (حسابات الاختيار والادخار، المدفوعات والتحويلات النقدية، القروض، المعاملات المصرفية المتنقلة، حسابات الاستثمار، وفورات التقاعد، وما إلى ذلك) - اتجاهات الصناعة والتنبؤ إلى عام 2033
ما هو حجم ومعدل النمو في سوق بنك نيو وتشالنجر؟
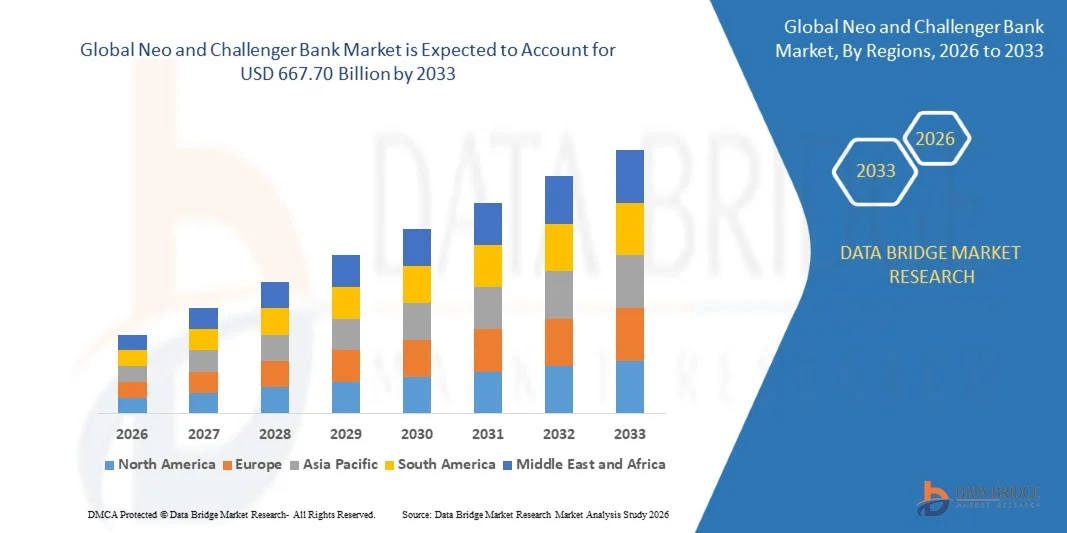
- وفقا لتحليل بحث بحث سوق جسر البيانات، قُيِّرت قيمة سوق المصارف الجديدة ومصرف متحدِّي البيانات على أساس30.16 مليار دولار أمريكي في عام 2025ومن المتوقع أن يتم ذلك(أ) 667.70 بليون« النامية فيالنسبة المئوية للمعدل الإجمالي الإجمالي الإجمالي لنسبة 47.8 في المائة من 2026 إلى 2033.
- وتشهد السوق نمواً مطرداً مدفوعاً بارتفاع تفضيل المستهلكين للخدمات المصرفية الرقمية، وزيادة الاختراق للأجهزة الذكية، والتقدم في التكنولوجيا المالية، وزيادة الطلب على الحلول المصرفية الملائمة والمنخفضة التكلفة والمكيفة مع الظروف الشخصية عبر العملاء الأفراد وأصحاب الأعمال التجارية
- إن تزايد تبني التطبيقات المصرفية المتنقلة، ومؤشرات أسعار الفائدة المصرفية المفتوحة، والخدمات المالية التي تعمل بها منظمة العفو الدولية، إلى جانب الطلب المتزايد على فتح حسابات رقمية أسرع ومدفوعات في الوقت الحقيقي، يرغم المستهلكين والشركات التجارية على تبني مصارف جديدة ومتحدية. والواقع أن المنابر المصرفية الرقمية فقط والنماذج المصرفية الهجينة تعمل على توسيع فرص الوصول إلى خدمات الدفع، والمدخرات، والإقراض، والحلول الاستثمارية، وتوفير بدائل مرنة ومحركة بالتكنولوجيا للنظم المصرفية التقليدية.
سوق الحجم و توقّر
- قيمة السوق العالمية (2025): 30.16 مليار
- قيمة السوق المتوقعة: القيمة السوقية المتوقعة (2033): 667.70 مليار
- التنبؤات التنبؤات المتوقعة (2026-2033): 47.28 في المائة
- المنطقة الرائدة في عام 2025: أمريكا الشمالية
- المنطقة: آسيا والمحيط الهادئ
ما هي أهم عمليات النقل من سوق بنك نيو وتشانجر؟
- وتهيمن أمريكا الشمالية على سوق المصارف الجديدة والمتحدية بأكبر حصة من الإيرادات بلغت 35.4 في المائة في عام 2025، بدعم من الهياكل الأساسية المصرفية الرقمية المتقدمة، واعتماد التكنولوجيا العالية، وزيادة الطلب الاستهلاكي على الخدمات المالية الملائمة التي تحركها التكنولوجيا.
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع المناطق نمواً حيث يبلغ معدل نموها 28.4 في المائة في الفترة من 2026 إلى 2033، ويغذيها ارتفاع معدل اختراق الهواتف الذكية، وتوسيع نطاق النظم الإيكولوجية للمدفوعات الرقمية، ومبادرات الإدماج المالي، وزيادة اعتماد البرامج المصرفية الأولية المتنقلة.
- وقاد القطاع المصرفي الجديد السوق بحصة قدرها 60 في المائة في عام 2025، مدفوعة بالتفضيل المتزايد للبرامج المصرفية الرقمية الكاملة بدون فروع مادية.
- وبنك تشالنجر هو أسرع أنواع النمو، ومن المتوقع أن يسجل معدلاً للائتمانات الكلية يبلغ 25 في المائة، مما يعكس الزيادة المفاجئة في المنافسة مع المؤسسات المالية التقليدية والطلب المتزايد على الخدمات المصرفية التي تركز على العملاء.
- هيمنة القطاع المخصص فقط رقمياً على فئة نموذج الأعمال التجارية بحصة من الإيرادات قدرها 65.70 في المائة في عام 2025، بقيادة هيكله غير الفرعي والخبرة الأولى للزبائن المتنقلين
- :: كان نصيب الفرد الشخصي يمثل نسبة 57.4 في المائة من حصة السوق في عام 2025، ويفضّل ذلك اعتماد المستهلك الواسع النطاق للخدمات المصرفية والخدمات المالية الرقمية المتنقلة أولاً
- ويشكل القطاع المصرفي النقال الفئة الأسرع نمواً للخدمات المقدمة، حيث يبلغ معدل نمو القطاع المصرفي النقال 27.84 في المائة، ويُعزى ذلك إلى زيادة الاختراق بالهواتف الذكية وتفضيل المستهلكين للخدمات المالية القائمة على التطبيقات.
التقرير عن نطاق التقرير وتقسيم سوق كل من مصرف النيت وبنك النيت والتحدّي
|
الصفات الأولى |
مصرف Neo و Challcer Bank |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى السوقية مثل القيمة السوقية، ومعدل النمو، وأجزاء السوق، والتغطية الجغرافية، والجهات الفاعلة في السوق، وسيناريو السوق، يشمل تقرير السوق الذي أعده فريق بحوث سوق جسر البيانات تحليلا متعمقا للخبراء، وتحليلا للاستيراد/التصدير، وتحليلا للتسعير، وتحليلا لاستهلاك الإنتاج، وتحليلا للآفات. |
ما هو الاتجاه الرئيسي في سوق بنك نيو وتشالدر؟
- وتتحول المصارف الجديدة والمصارف المتنافسة بشكل متزايد نحو إضفاء الطابع الشخصي الفائق على المؤسسات التي تعمل بالطاقة الحديثة والخدمات المالية المدمجة لتقديم منتجات مصممة حسب الطلب، ورؤى مالية آلية، وتجارب مصرفية سلسة عبر المنصات الرقمية.
- ففي نيسان/أبريل 2026، على سبيل المثال، أفادت شركة فاينكسترا أن الأعمال المصرفية المحلية المستقلة تنتقل إلى ما هو أبعد من الأعمال المصرفية الأساسية نحو التجميع المالي في الوقت الحقيقي، وإدارة التدفقات النقدية التنبؤية، وتحسين السيولة، واتخاذ القرارات المالية الآلية.
- وتتيح الهياكل الأساسية المصرفية القائمة على أساس أسعار الصرف المعدلة حسب الأسعار للمصارف الجديدة والمصارف المتنافسة دمج المدفوعات والإقراض والمدخرات وغيرها من الخدمات المالية مباشرة في رحلات العملاء الرقمية.
- ويتيح التمويل المدمج للخدمات المصرفية أن تصبح أكثر تكاملا مع التجارة الإلكترونية، والاتصالات السلكية واللاسلكية، وغير ذلك من البرامج غير المصرفية، مما يوسع من فرص وصول العملاء إلى ما يتجاوز التطبيقات المصرفية القائمة بذاتها.
- ففي آذار/مارس 2025، على سبيل المثال، أفادت المنظمة بأن الشراكات بين شركات الاتصالات السلكية واللاسلكية والمصارف الرقمية تقوم بتوسيع نطاق الخدمات المالية المتنقلة، حيث أعرب أكثر من ربع الأفراد المشمولين بالاستقصاء عن اهتمامهم بالعروض المصرفية المقدمة من شركات الاتصالات.
- مع استمرار المصارف الجديدة والمتحدية في الاستثمار في الاستخبارات الاصطناعية، والتمويل المدمج، والهياكل الأساسية المكيفة مع المبادرة، تتطور الأعمال المصرفية بشكل متزايد من التطبيقات الرقمية القائمة بذاتها إلى النظم الإيكولوجية المالية الشخصية والمتكاملة والآليّة.
ما هي المحركات الرئيسية لسوق بنك نيو وتشانجر؟
- وقد أدى التوسع السريع في استخدام الهواتف الذكية والمدفوعات الرقمية إلى زيادة كبيرة في الطلب على المنصات المصرفية الأولى المتنقلة التي تتيح الوصول الفوري إلى الحسابات، والمعاملات في الوقت الحقيقي، والخدمات المالية المناسبة بدون فروع مادية.
- ففي آذار/مارس 2025، على سبيل المثال، أفادت المنظمة بأن إمكانية الوصول على نطاق واسع إلى الهواتف المحمولة تساعد المصارف الرقمية والمصارف الجديدة على توسيع نطاق الخدمات المالية، في حين أبدى أكثر من ربع المستهلكين المشمولين بالاستقصاء اهتماما بالخدمات المصرفية التي تقدمها شركات الاتصالات السلكية واللاسلكية.
- ويتزايد اعتماد المستهلكين والعاملين لحسابهم الخاص والأعمال التجارية الصغيرة للمصارف الرقمية بسبب سرعة الإقبال على الركوب، وانخفاض الرسوم، والخدمات الشخصية، وسهولة الحصول على المدفوعات، والمدخرات، والإقراض، والحلول الدولية لتحويل الأموال.
- فعلى سبيل المثال، في حزيران/يونيه 2025، أفادت منظمة "بيمنتكس" بأن منصة "شيمي" المصرفية المتنقلة الأولى قد أصبحت المصرف الرئيسي لـ 67 في المائة من عملائها، مما يبرز تزايد اعتماد التجارب المصرفية غير الفرعية بين المستهلكين النشطين رقمياً.
- ومع انتقال الخدمات المالية بشكل متزايد نحو قنوات رقمية متنقلة وفي الوقت الحقيقي، فإن التوسع المستمر في الأعمال المصرفية القائمة على الهواتف الذكية، والمدفوعات الرقمية، والمنصات المالية التي تركز على العملاء من المتوقع أن يدعم تبني البنوك الجديدة والمتحدية.
ما هي العوامل التي تحدى نمو سوق مصرفي نيو وتشالدر؟
- وتواجه المصارف الحديثة العهد والمصارف المتنافسة تحديات كبيرة تتعلق بالامتثال التنظيمي، وأمن الفضاء الإلكتروني، والربحية، وثقة العملاء، إذ يجب عليها أن تفي بالأنظمة المالية الصارمة مع الحفاظ في الوقت نفسه على نماذج تشغيل منخفضة التكلفة وجيدة التكنولوجيا الرقمية.
- ففي حزيران/يونيه 2025، على سبيل المثال، أفادت شركة فاينكسترا أن المصارف الجديدة تواجه متطلبات منافسة وتنظيمية متزايدة في الوقت الذي تحتاج فيه أيضا إلى تنويع الإيرادات بما يتجاوز رسوم التبادل وإيرادات الفوائد من أجل تحقيق ربحية مستدامة.
- ويمكن لهذه المتطلبات أن تزيد من الإنفاق على الامتثال والتعقيد التشغيلي، ولا سيما بالنسبة للمؤسسات الأحدث التي تسعى إلى الحصول بسرعة على العملاء في الوقت الذي تضع فيه تدفقات مستدامة للإيرادات.
- فعلى سبيل المثال، أبرز مصرف التسويات الدولية في كانون الثاني/يناير 2025 أهمية إدارة السيولة ومخاطر التمويل بالنسبة للمصارف، مؤكدا أن عدم التوافق بين الودائع القصيرة الأجل والإقراض الطويل الأجل يمكن أن يخلق أوجه ضعف مالية كبيرة.
- ويمكن أن يؤدي الجمع بين الالتزامات التنظيمية، ومخاطر التمويل والسيولة، ومتطلبات أمن الفضاء الإلكتروني، والضغط من أجل تحقيق ربحية مستدامة، إلى زيادة تكاليف التشغيل وتقييد قدرة المصارف الجديدة والمصارف المتنافسة على التوسع بسرعة عبر أسواق خاضعة لتنظيمات شديدة.
كيف يتم تنظيم سوق بنك نيو وكنسر؟
وتقسم سوق المصارف الجديدة والمصرفية الرافضة على أساس النوع والنموذج التجاري والتطبيق والخدمات المقدمة.
- نوع
وعلى أساس النوع، فإن سوق البنوك الجديدة والمتحدية مقسمة إلى بنوك جديدة وبنوك متنافسة. وكان القطاع المصرفي الجديد يهيمن على السوق بحصة بلغت 60% في عام 2025، نظراً لتزايد تفضيل المنصات المصرفية الرقمية الكاملة بدون فروع مادية. وتوفر البنوك الجديدة خدمات إدارة الحسابات، والمدفوعات، والتحويلات النقدية، والإقراض، والادخار من خلال التطبيقات المحمولة في المقام الأول. كما تمكن البنية الأساسية التي لا تملك فروعها من خفض تكاليف التشغيل ودعم الرسوم التنافسية وخبرات العملاء المركزة رقميا. كما أن زيادة تغلغل الهواتف الذكية وتفضيل المستهلكين على الوصول الفوري إلى الخدمات المصرفية تزيد من تعزيز الاعتماد. والقدرة على إدخال منتجات مالية شخصية من خلال البنية الأساسية السحابية، فضلاً عن دعم مبادرة APIS لتوسيع القطاعات.
ومن المتوقع أن يسجل قطاع البنوك المتنافسة أسرع نمو في سجل ج ص ع ج ب بنسبة 25% في الفترة من 2026 إلى 2033، مدعوماً بزيادة المنافسة مع المؤسسات المالية التقليدية والطلب المتزايد على الخدمات المصرفية التي تركز على العملاء. وبوسع البنوك المتنافسة أن توفر قدرات مصرفية أوسع نطاقاً من خلال القنوات الرقمية، مع الحفاظ في الوقت نفسه على عروض خدمات مالية أوسع نطاقا. والواقع أن قدرتها على الجمع بين الملاءمة الرقمية والمنتجات المالية الشاملة تجتذب المستهلكين والشركات التجارية التي تبحث عن بدائل للبنوك القائمة. كما أن زيادة الاستثمار في البنوك المتنقلة، والمدفوعات، والإقراض، والقدرات الاستثمارية تزيد من دعم التوسع. والواقع أن التطورات التنظيمية الداعمة للمصارف الرقمية تعمل على خلق الفرص للوافدين الجدد من البنوك المتنافسة.
- النموذج
وعلى أساس نموذج الأعمال التجارية، فإن سوق البنوك الجديدة والمتحدية مقسمة إلى سوق رقمية ومختلطة. وكان القطاع الرقمي فقط يهيمن على السوق بحصة قدرها 65.70% في عام 2025، مدعومة بهيكلها غير الفرعي وخبرة العملاء الأول بالجوال. وبوسع البنوك الرقمية وحدها أن تعمل في ظل متطلبات بنية تحتية مادية أقل كثيراً من متطلبات البنوك التقليدية. وهذا من شأنه أن يمكنها من تقديم خدمات بأسعار تنافسية في حين تستثمر في السمات الرقمية وحيازة العملاء. وتدمج في هذه المنصات على نحو متزايد الإنذارات بالمعاملات في الوقت الحقيقي وأدوات الميزنة والمدخرات الآلية والرؤى المالية الشخصية. كما تمكن البنية الأساسية السحابية والأسعار المصرفية المفتوحة البنوك الرقمية فقط من توسيع نطاق الخدمات بسرعة عبر الأسواق.
ومن المتوقع أن يسجل الجزء المختلط أسرع نمو في سجل سجل المعاملات النقدية الكلية بنسبة 20 في المائة من عام 2026 إلى عام 2033، حيث يسعى العملاء على نحو متزايد إلى الملاءمة الرقمية بالاقتران مع الحصول على الدعم المصرفي البشري أو المادي عند الاقتضاء. ويمكن للنماذج الهجينة أن تخدم العملاء من خلال تطبيقات الهاتف النقال وتطبيقات الشبكة العالمية مع الاحتفاظ في الوقت نفسه بنقاط أو شراكات مادية مختارة. وقد يكون هذا النهج وثيق الصلة على وجه الخصوص بالمؤسسات الصغيرة والمتوسطة الحجم والزبائن الذين يحتاجون إلى خدمات مالية أكثر تعقيدا. وبوسع البنوك المختلطة أن تستخدم القنوات الرقمية في المعاملات الروتينية، مع توفير المساعدة الشخصية في الوقت نفسه للإقراض، والخدمات الاستشارية، وغيرها من الخدمات ذات القيمة الأعلى. إن الطلب المتزايد على الخبرات المالية الشاملة يشجع البنوك على الجمع بين المنصات الرقمية والهياكل الأساسية للخدمات التقليدية.
- ألف -
وعلى أساس التطبيق، فإن سوق المصارف الجديدة والمتحدية مقسمة إلى أعمال شخصية وتجارية، واستحوذ القطاع الشخصي على السوق بحصة قدرها 57.4 في المائة في عام 2025، مدفوعة باعتماد المستهلكين الواسع النطاق للخدمات المصرفية الأولى المتنقلة والخدمات المالية الرقمية.() ويتزايد استخدام فرادى العملاء للمصارف الجديدة والتنافسية في المدفوعات اليومية، والمدخرات، وإدارة الحسابات، والميزنة، والتحويلات النقدية.() ويؤدي استخدام البطاقات الرقمية البسيطة وإخطارات الحسابات في الوقت الحقيقي إلى جعل هذه المنصات جذابة للمستهلكين المترابطين رقميا.() كما أن انخفاض الرسوم وسهولة الوصول إلى الهواتف المحمولة يدعمان أيضاً التبني بين المستعملين الشباب والمستفيدين من التكاليف.() وبالإضافة إلى ذلك، توسع المنصات المصرفية الرقمية فرص الوصول المالي للمستهلكين الذين قد لا تكون المؤسسات التقليدية القائمة على الفروع أقل من غيرهم.
ومن المتوقع أن يسجل قطاع الأعمال أسرع نمو في إطار نظام الحسابات القومية الذي يبلغ 26.41 في المائة في الفترة من 2026 إلى 2033، ويدعمه الطلب المتزايد على الإدارة المالية الرقمية الكفؤة بين المنشآت الصغيرة والمتوسطة وغيرها من الأعمال التجارية. ذلك أن البنوك الجديدة والبنوك المتنافسة تزود المؤسسات التجارية بحسابات رقمية، وتجهيز المدفوعات، وإدارة المصروفات، وغير ذلك من الخدمات المالية القائمة على التكنولوجيا. ومن الممكن أن تربط التكامل القائم على الرقم القياسي لأسعار الصرف المهام المصرفية ببرامج المحاسبة، وكشوف المرتبات، والضرائب، وإدارة الأعمال التجارية. ومن الممكن أيضاً أن تؤدي الأدوات المالية السريعة والآلة إلى تخفيف الأعباء الإدارية للشركات الأصغر حجماً. ويؤدي تبني المدفوعات الرقمية وتوسيع نطاق الخدمات المالية المدمجة إلى خلق طلب إضافي من زبائن الأعمال التجارية.
- الخدمات المقدمة
وعلى أساس الخدمات المقدمة، فإن سوق المصارف الجديدة والمتحدية مقسمة إلى حسابات وحسابات الادخار، والمدفوعات وتحويلات الأموال، والقروض، والمصارف المتنقلة، وحسابات الاستثمار، ومدخرات التقاعد، وغير ذلك. وكان قطاع حسابي الفحص والادخار يهيمن على السوق بحصة 30 في المائة في عام 2025، حيث تمثل هذه المنتجات خدمات مصرفية تأسيسية وتستخدم عادة في اقتناء العملاء. وتوفر البنوك الرقمية فتح الحسابات، وإدارة التوازن، والتحويلات، والادخار من خلال التطبيقات المحمولة. وتؤدي أدوات الادخار الآلية وإخطارات ميزان الوقت الحقيقي إلى زيادة تحسين مشاركة العملاء. ويمكن أن يسمح انخفاض تكاليف التشغيل للمصارف الرقمية بتقديم أسعار تنافسية وتخفيض رسوم الحساب. وتوفر هذه الحسابات أيضاً أساساً لمدفوعات البيع الشامل، والإقراض، والاستثمار، وغير ذلك من المنتجات المالية.
ومن المتوقع أن يسجل قطاع الأعمال المصرفية المتنقلة أسرع نمو في سجل سجل المعاملات المصرفية الشاملة بنسبة 27.84 في المائة من 2026 إلى 2033، مدفوعاً بزيادة اختراق الهواتف الذكية وتفضيل المستهلكين للخدمات المالية القائمة على التطبيق. فالمصارف المحمولة تسمح للعملاء بإدارة الحسابات، ودفع المدفوعات، وتحويل الأموال، ورصد المعاملات، والوصول إلى المنتجات المالية من دون فروع زائرة. كما تعمل الإخطارات الآنية وأدوات الإدارة المالية الشخصية على زيادة المشاركة في المنصات المتنقلة. كما تعمل التحسينات المستمرة في توثيق الاستدلال البيولوجي، والمساعدة التي تقدمها وكالة الطاقة الدولية، والأمن النقال على تعزيز قدرة التطبيقات المصرفية على أداء وظائفها. كما أن التوسع في المدفوعات الرقمية والطلب المتزايد على الوصول إلى الخدمات المصرفية على مدار الساعة يدعمان أيضاً الاعتماد السريع.
ما هي المنطقة التي تملك أكبر حصة من سوق مصرفي الجديد والتحدّي؟
- وتهيمن أمريكا الشمالية على سوق المصارف الجديدة والمتحدية بأكبر حصة من الإيرادات بلغت 35.4 في المائة في عام 2025، بدعم من الهياكل الأساسية المصرفية الرقمية المتقدمة، واعتماد التكنولوجيا العالية، وزيادة الطلب الاستهلاكي على الخدمات المالية الملائمة التي تحركها التكنولوجيا.
- وتستفيد المنطقة أيضاً من النظام الإيكولوجي المتطور في مجال التكنولوجيا الزعانف، ومن تبني المدفوعات الرقمية على نطاق واسع، والاستثمار القوي في التكنولوجيا المالية، وزيادة استخدام منصات الأعمال المصرفية كخدمة، والتمويل المدمج. ولا يزال تفضيل المستهلكين المتزايد للمصارف الرقمية السهلة، إلى جانب توسيع الخدمات من البنوك الجديدة والمتحدية عبر المدفوعات، والمدخرات، والإقراض، والاستثمار، يعزز موقف أميركا الشمالية في السوق العالمية.
سوق مصرف الولايات المتحدة الجديد والتحدّي
إن سوق البنوك الجديدة والمتحدية في الولايات المتحدة تشهد نمواً قوياً بسبب ارتفاع تبني المستهلكين للمصارف المتنقلة أولاً، وتوسيع أنظمة الدفع الرقمية، وزيادة الطلب على الخدمات المالية المريحة والشخصية. والواقع أن النظام الإيكولوجي الناضج في البلاد، إلى جانب استخدام الهواتف الذكية على نطاق واسع، وزيادة التكامل بين أجهزة الاستخبارات الدولية، والمصارف المفتوحة، والتكنولوجيات المالية المدمجة، يدفع الطلب عبر التطبيقات المصرفية الشخصية والتجارية. فضلاً عن ذلك فإن تفضيل المستهلكين المتزايد لفتح الحسابات على نحو أسرع، والمدفوعات في الوقت الحقيقي، والخدمات المالية التي تدار رقمياً، تعمل على تسريع وتيرة الاعتماد عبر القطاع المصرفي.
مصرفي المنشأ الجديد والتحدّي
ومن المتوقع أن تشهد سوق البنوك الجديدة والمتحدية في آسيا والمحيط الهادئ نمواً سريعاً، مدفوعاً بزيادة اختراق الهواتف الذكية، وتوسيع البنية الأساسية للمدفوعات الرقمية، وارتفاع الطلب على الخدمات المصرفية التي يسهل الوصول إليها عبر بلدان مثل الصين والهند واليابان واقتصادات جنوب شرق آسيا. والواقع أن مبادرات الإدماج المالي المتنامية، وزيادة تبني تطبيقات البنوك المتنقلة، والتوسع في النظم الإيكولوجية للتكنولوجيات المالية، تدعم توسع الأسواق الإقليمية. فضلاً عن ذلك، فإن الوجود المتنامي لبرامج الدفع الرقمية، والمؤسسات المالية التي تركز على التكنولوجيا، ومقدمي الخدمات المصرفية في حالة تقديم الخدمات، تعمل على التعجيل بتبني الشركات عبر القطاعات المصرفية الشخصية والتجارية.
سوق مصرف اليابان الجديد
إن سوق البنوك الجديدة والمتحدية في اليابان تشهد نمواً مستمراً بسبب ارتفاع الاستثمارات في الخدمات المالية الرقمية، وتكنولوجيات البنوك المتنقلة، والبنية الأساسية للتكنولوجيا المالية. وتتبنى البنوك وشركات التكنولوجيا المالية على نحو متزايد منصات رقمية لتوفير إدارة ملائمة للحسابات، والمدفوعات، والمدخرات، والإقراض، وخدمات الاستثمار. وعلاوة على ذلك، فإن زيادة التكامل بين الذكاء القياسي، والتكنولوجيات السحابية، وحلول المدفوعات غير النقدية، إلى جانب تركيز البلاد على رقمنة القطاع المالي، تساهم بشكل أكبر في نمو الأسواق.
شركة Ban Ban Ban Ban Ban Ban Ban Ban Ban Ban Ban Ban Ban Ban Ban Ban Ban Ban Ban Ban Ban Ban Ban Ban Ban Ban Ban Ban Ban Ban Ban Ban Ban Set
الواقع أن سوق الصين المصرفية الجديدة والمتحدية تشهد نمواً سريعاً، مدفوعاً باعتمادها على نطاق واسع من جانب البلدان الذكية، وبنية أساسية متقدمة للدفع الرقمي، وزيادة تفضيل المستهلكين للخدمات المالية القائمة على الهاتف. والواقع أن تبني الأسواق المصرفية الجديدة والمتحدية في الصين على نحو متزايد من خلال برامج العمل المصرفية المعتمدة من قِبَل منظمة العفو الدولية، والمحفظات الرقمية، والنظم الإيكولوجية المالية المتكاملة عبر تطبيقات المستهلكين والأعمال التجارية، يعمل بشكل كبير على تعزيز الطلب في الأسواق. فضلاً عن ذلك فإن ارتفاع الاستثمارات في الإبداع في مجال التكنولوجيا المالية، وتوسيع نطاق الشمول المالي الرقمي، والتطور السريع للخدمات المصرفية القائمة على التكنولوجيا، تجعل الصين واحدة من الأسواق الرئيسية للمصارف الجديدة والمتحدية في منطقة آسيا والمحيط الهادئ.
المملكة المتحدة لبريطانيا الجديدة وسوق مصرف التحديق
إن سوق البنوك الجديدة والمتحدية في المملكة المتحدة تشهد نمواً مطرداً، مدعوماً بالتبني القوي للمصارف الرقمية، والتكنولوجيات المصرفية المفتوحة، وخدمات الدفع المتنقلة. فزيادة الاستثمارات في البنية الأساسية المصرفية الرقمية والطلب المتزايد على الخدمات المالية المريحة والمنخفضة التكلفة والشخصية تساهم في نمو السوق. وعلاوة على ذلك، فإن التكامل بين مؤسسة العفو الدولية، والحوسبة السحابية، والخدمات المالية المجهزة بمؤشرات أسعار الصرف المكيفة مع أسعار الفائدة، تعمل على تحسين تجارب العملاء والكفاءة التشغيلية، ووضع المملكة المتحدة في موقع مركز رئيسي للابتكار في الصناعة المصرفية الجديدة والمتحدية.
أسواق مصرفي Neo و Calder Bank Ban Ban Ban Ban Ban Sect
الواقع أن سوق بنك ألمانيا الجديد والمتحدي آخذة في التوسع بشكل مطرد بسبب البنية الأساسية المصرفية الرقمية القوية في البلاد، واعتماد الهواتف الذكية العالية، وتزايد تفضيل المستهلكين للخدمات المالية الأولية المتنقل السهلة. وتستفيد البنوك الجديدة والبنوك المتنافسة بشكل متزايد من المنصات الرقمية، والتكنولوجيات السحابية، والحلول التي تعتمد عليها منظمة العفو الدولية لتوفير المدفوعات، والمدخرات، والإقراض، والخدمات المصرفية الشخصية. والواقع أن التقدم المستمر في البنوك المتنقلة، والمدفوعات الرقمية، والأعمال المصرفية المفتوحة، إلى جانب المنافسة المتنامية من جانب مقدمي الخدمات المالية الأولى الرقمية، وتوقعات العملاء المتغيرة، تعمل على زيادة دفع نمو السوق في ألمانيا.
من هي الشركات الكبرى في سوق "نيو" و "التحدي" ؟
وتقود صناعة المصارف الجديدة والمصرفية الرافضة شركات راسخة في المقام الأول، منها:
- لو)بالك كـك كـوك(
- شركة Mozo Bank Lim Ltd)بالك كـك كـوك(
- شركة Limit)بالك كـك كـوك(
- مصرف الضمان)ألمانيا(
- ب. ف)هولندا(
- شيمِه Financial Inc. (الولايات المتحدة)
- (الولايات المتحدة)
- فارو موني، Inc. (الولايات المتحدة الأمريكية)
- (الولايات المتحدة الأمريكية)
- شركة Wiss Limited (U.K.
- المصرف الذر (المملكة المتحدة)
- (U.K.)
- Tide منصة Limited (U.K.
- شركة Inc. (الولايات المتحدة)
- (الولايات المتحدة الأمريكية)
- تكنولوجيات الزئبق، Inc. (الولايات المتحدة)
- نو باغاماتوس س. أ. (البرازيل)
- مصرف كلارنا (السويد)
- المصرف المفتوح، S.A. (إسبانيا)
- (الولايات المتحدة الأمريكية)
ما هي آخر التطورات في سوق بنك نيو وتشالدر؟
- في نوفمبر/تشرين الثاني من عام 2025، بدأ المشرق العمل بالأجسام القريبة من المشرق في باكستان، حيث أطلق منصة مصرفية رقمية تماماً ومتوافقة مع الشريعة، مصممة لتوفير فتح الحسابات الرقمية، والحسابات الجارية والادخار المدرة للربح، والمعاملات الرقمية، والوصول إلى أجهزة الصرف الآلي على نطاق الدولة. وقد وسع هذا الإطلاق من نطاق الوجود المصرفي الرقمي لمشرق في باكستان واستهدف العملاء المقيمين وغير المقيمين في باكستان.
- في سبتمبر/أيلول 2024، أطلق البنك الوطني السعودي الأجسام القريبة من الأرض في المملكة العربية السعودية، حيث أدخل نظاماً مصرفياً رقمياً متحركة أولاً ونظاماً إيكولوجياً مالياً مالياً يقدم بطاقات خصم متعددة العملات، ومكافآت، وأموال نقدية، وبطاقات هدايا، وخدمات متكاملة لأسلوب الحياة. وكان إطلاق هذا النظام بمثابة توسع في الخدمات المصرفية الرقمية بما يتجاوز مهام الحساب التقليدي والمدفوعات نحو أنظمة إيكولوجية مالية رقمية أوسع نطاقا.
- وفي أيلول/سبتمبر 2023، أطلق مصرف أكسيس (Axis Bank) "الأجسام القريبة من الأرض من أجل الأعمال التجارية"، وهو منصة مصرفية متنقلة أولى للمعاملات، مصممة خصيصاً للمؤسسات البالغة الصغر والصغيرة والمتوسطة الحجم. ويوفر هذا المنبر خدمات رقمية في مجال التصفح، والدفع، وإدارة عمليات الجمع، والوصول من خلال الهواتف المحمولة والحواسيب الشخصية، واللوحات، وتوسيع القدرات المصرفية الرقمية لقطاع المشاريع الصغرى والصغيرة والمتوسطة الحجم في الهند.
- وفي أيار/مايو 2022، أعلنت المؤسسة الدولية للفلاحة المالية والتكنولوجيات المالية المفتوحة عن مشروع مشترك لإطلاق بنك جديد للمشاريع الصغرى والصغيرة والمتوسطة الحجم، يجمع بين الخدمات المصرفية والائتمانية للمشاريع الهندية البالغة الصغر والصغيرة.
- في أبريل/نيسان 2021، أطلق المسؤولون التنفيذيون السابقون في جوجل في في في في في الهند، وهي منصة مصرفية رقمية تستهدف آلاف السنين، وطورت بالشراكة مع البنك الفيدرالي. وقد مكَّن في العملاء من فتح حسابات الادخار رقمياً في أقل من ثلاث دقائق، مما يدل على زيادة تركيز السوق على سرعة الركوب، والصيرفة المتنقلة أولاً، والخدمات المالية الشخصية الرقمية.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
Table of Content
1 المقدمة
1.1 أهداف الدراسة
1.2 تعريف السوق
1.3 نظرة عامة على سوق البنوك العالمية الجديدة والمنافسة
1.4 العملة والتسعير
1.5 القيود
1.6 الأسواق المغطاة
2 تقسيم السوق
2.1 أهم النقاط المستفادة
2.2 الوصول إلى سوق البنوك العالمية الجديدة والمنافسة
2.2.1 شبكة تحديد مواقع البائعين
2.2.2 منحنى خط حياة التكنولوجيا
2.2.3 دليل السوق
2.2.4 شبكة تحديد موقع الشركة
2.2.5 النمذجة متعددة المتغيرات
2.2.6 معايير القياس
2.2.7 التحليل من الأعلى إلى الأسفل
2.2.8 تحليل حصة البائع
2.2.9 نقاط البيانات من المقابلات الأولية الرئيسية
2.2.10 نقاط البيانات من قواعد البيانات الثانوية الرئيسية
2.3 سوق البنوك العالمية الجديدة والمنافسة: لمحة بحثية
2.4 الافتراضات
3 نظرة عامة على السوق
3.1 السائقين
3.2 القيود
3.3 الفرص
3.4 التحديات
4 الملخص التنفيذي
5 رؤى مميزة
5.1 دراسات الحالة
5.2 الإطار التنظيمي
5.3 الاتجاهات التكنولوجية
5.4 تحليل التسعير
5.5 تحليل سلسلة القيمة
6 سوق البنوك العالمية الجديدة والمنافسة، حسب نوع الخدمة
6.1 نظرة عامة
6.2 الخدمات المصرفية عبر الهاتف المحمول
6.3 الدفع وتحويل الأموال
6.4 القروض
6.5 حساب التوفير
6.6 الضرائب
6.7 آخرون
7 سوق البنوك العالمية الجديدة والمنافسة، حسب نوع الطبقة
7.1 نظرة عامة
7.2 مراقبة المعاملات والامتثال
7.3 بوابات الدفع
7.4 شركاء مصرفيون متعددون
7.5 جاهز للوصول إلى التكنولوجيا الناشئة
7.6 آخرون
8 سوق البنوك العالمية الجديدة والمنافسة، حسب حجم المنظمة
8.1 نظرة عامة
8.2 المنظمات الصغيرة
8.3 المنظمات متوسطة الحجم
8.4 المنظمات واسعة النطاق
9 سوق البنوك العالمية الجديدة والمنافسة، حسب الاستخدام النهائي
9.1 نظرة عامة
9.2 تكنولوجيا المعلومات والاتصالات
9.2.1 حسب نوع الخدمة
9.2.1.1. الخدمات المصرفية عبر الهاتف المحمول
9.2.1.2. الدفع وتحويل الأموال
9.2.1.3. القروض
9.2.1.4. حساب التوفير
9.2.1.5. الضرائب
9.2.1.6. آخرون
9.3 التعليم
9.3.1 حسب نوع الخدمة
9.3.1.1. الخدمات المصرفية عبر الهاتف المحمول
9.3.1.2. الدفع وتحويل الأموال
9.3.1.3. القروض
9.3.1.4. حساب التوفير
9.3.1.5. الضرائب
9.3.1.6. آخرون
9.4 السفر والضيافة
9.4.1 حسب نوع الخدمة
9.4.1.1. الخدمات المصرفية عبر الهاتف المحمول
9.4.1.2. الدفع وتحويل الأموال
9.4.1.3. القروض
9.4.1.4. حساب التوفير
9.4.1.5. الضرائب
9.4.1.6. آخرون
9.5 التجارة الإلكترونية
9.5.1 حسب نوع الخدمة
9.5.1.1. الخدمات المصرفية عبر الهاتف المحمول
9.5.1.2. الدفع وتحويل الأموال
9.5.1.3. القروض
9.5.1.4. حساب التوفير
9.5.1.5. الضرائب
9.5.1.6. آخرون
9.6 آخرون
9.6.1 حسب نوع الخدمة
9.6.1.1. الخدمات المصرفية عبر الهاتف المحمول
9.6.1.2. الدفع وتحويل الأموال
9.6.1.3. القروض
9.6.1.4. حساب التوفير
9.6.1.5. الضرائب
9.6.1.6. آخرون
10 سوق البنوك العالمية الجديدة والمنافسة، حسب المنطقة
سوق البنوك العالمية الجديدة والمنافسة (جميع التقسيمات المذكورة أعلاه مُمثلة في هذا الفصل حسب البلد)
10.1 أمريكا الشمالية
10.1.1 الولايات المتحدة
10.1.2 كندا
10.1.3 المكسيك
10.2 أوروبا
10.2.1 ألمانيا
10.2.2 فرنسا
10.2.3 المملكة المتحدة
10.2.4 إيطاليا
10.2.5 إسبانيا
10.2.6 روسيا
10.2.7 تركيا
10.2.8 بلجيكا
10.2.9 هولندا
10.2.10 سويسرا
10.2.11 بقية أوروبا
10.3 منطقة آسيا والمحيط الهادئ
10.3.1 اليابان
10.3.2 الصين
10.3.3 كوريا الجنوبية
10.3.4 الهند
10.3.5 أستراليا
10.3.6 سنغافورة
10.3.7 تايلاند
10.3.8 ماليزيا
10.3.9 إندونيسيا
10.3.10 الفلبين
10.3.11 بقية منطقة آسيا والمحيط الهادئ
10.4 أمريكا الجنوبية
10.4.1 البرازيل
10.4.2 الأرجنتين
10.4.3 بقية أمريكا الجنوبية
10.5 الشرق الأوسط وأفريقيا
10.5.1 جنوب أفريقيا
10.5.2 مصر
10.5.3 المملكة العربية السعودية
10.5.4 الإمارات العربية المتحدة
10.5.5 إسرائيل
10.5.6 بقية دول الشرق الأوسط وأفريقيا
11 سوق البنوك العالمية الجديدة والمنافسة، ومشهد الشركات
11.1 تحليل أسهم الشركة: عالميًا
11.2 تحليل أسهم الشركة: أمريكا الشمالية
11.3 تحليل أسهم الشركة: أوروبا
11.4 تحليل أسهم الشركة: منطقة آسيا والمحيط الهادئ
11.5 عمليات الدمج والاستحواذ
11.6 تطوير المنتجات الجديدة والموافقات عليها
11.7 التوسعات
11.8 التغييرات التنظيمية
11.9 الشراكة والتطورات الاستراتيجية الأخرى
12 تحليل سوق البنوك العالمية الجديدة والمنافسة، وتحليل SWOT وDBMR
13 سوق البنوك العالمية الجديدة والمنافسة، نبذة عن الشركة
13.1 بنك مونزو المحدود
13.1.1 لمحة عامة عن الشركة
13.1.2 تحليل الإيرادات
13.1.3 التواجد الجغرافي
13.1.4 محفظة المنتجات
13.1.5 التطورات الأخيرة
13.2 شركة فيدور سوليوشنز ايه جي
13.2.1 لمحة عامة عن الشركة
13.2.2 تحليل الإيرادات
13.2.3 التواجد الجغرافي
13.2.4 محفظة المنتجات
13.2.5 التطورات الأخيرة
13.3 شركة سيمبل فاينانس للتكنولوجيا
13.3.1 لمحة عامة عن الشركة
13.3.2 تحليل الإيرادات
13.3.3 التواجد الجغرافي
13.3.4 محفظة المنتجات
13.3.5 التطورات الأخيرة
13.4 يو بنك المحدودة
13.4.1 لمحة عامة عن الشركة
13.4.2 تحليل الإيرادات
13.4.3 التواجد الجغرافي
13.4.4 محفظة المنتجات
13.4.5 التطورات الأخيرة
13.5 بنك ترادف
13.5.1 لمحة عن الشركة
13.5.2 تحليل الإيرادات
13.5.3 التواجد الجغرافي
13.5.4 محفظة المنتجات
13.5.5 التطورات الأخيرة
13.6 أتوم بنك بي إل سي
13.6.1 لمحة عامة عن الشركة
13.6.2 تحليل الإيرادات
13.6.3 التواجد الجغرافي
13.6.4 محفظة المنتجات
13.6.5 التطورات الأخيرة
13.7 ويب بنك
13.7.1 لمحة عامة عن الشركة
13.7.2 تحليل الإيرادات
13.7.3 التواجد الجغرافي
13.7.4 محفظة المنتجات
13.7.5 التطورات الأخيرة
13.8 شركة موفنكورب
13.8.1 لمحة عامة عن الشركة
13.8.2 تحليل الإيرادات
13.8.3 التواجد الجغرافي
13.8.4 محفظة المنتجات
13.8.5 التطورات الأخيرة
13.9 شركة رقم 26 المحدودة
13.9.1 لمحة عامة عن الشركة
13.9.2 تحليل الإيرادات
13.9.3 التواجد الجغرافي
13.9.4 محفظة المنتجات
13.9.5 التطورات الأخيرة
13.1 بنكي
13.10.1 لمحة عامة عن الشركة
13.10.2 تحليل الإيرادات
13.10.3 التواجد الجغرافي
13.10.4 محفظة المنتجات
13.10.5 التطورات الأخيرة
13.11 بنك أورانج
13.11.1 لمحة عامة عن الشركة
13.11.2 تحليل الإيرادات
13.11.3 التواجد الجغرافي
13.11.4 محفظة المنتجات
13.11.5 التطورات الأخيرة
13.12 بنك ايرستار
13.12.1 لمحة عامة عن الشركة
13.12.2 تحليل الإيرادات
13.12.3 التواجد الجغرافي
13.12.4 محفظة المنتجات
13.12.5 التطورات الأخيرة
13.13 أموال مجانية
13.13.1 لمحة عامة عن الشركة
13.13.2 تحليل الإيرادات
13.13.3 التواجد الجغرافي
13.13.4 محفظة المنتجات
13.13.5 التطورات الأخيرة
13.14 بيج باي
13.14.1 لمحة عامة عن الشركة
13.14.2 تحليل الإيرادات
13.14.3 التواجد الجغرافي
13.14.4 محفظة المنتجات
13.14.5 التطورات الأخيرة
13.15 مونيسي
13.15.1 لمحة عامة عن الشركة
13.15.2 تحليل الإيرادات
13.15.3 التواجد الجغرافي
13.15.4 محفظة المنتجات
13.15.5 التطورات الأخيرة
13.16 أموال حية
13.16.1 لمحة عامة عن الشركة
13.16.2 تحليل الإيرادات
13.16.3 التواجد الجغرافي
13.16.4 محفظة المنتجات
13.16.5 التطورات الأخيرة
13.17 بنك الذرة
13.17.1 لمحة عامة عن الشركة
13.17.2 تحليل الإيرادات
13.17.3 التواجد الجغرافي
13.17.4 محفظة المنتجات
13.17.5 التطورات الأخيرة
13.18 بنك ستارلينج
13.18.1 لمحة عامة عن الشركة
13.18.2 تحليل الإيرادات
13.18.3 التواجد الجغرافي
13.18.4 محفظة المنتجات
13.18.5 التطورات الأخيرة
بنك 13.19 فولت
13.19.1 لمحة عامة عن الشركة
13.19.2 تحليل الإيرادات
13.19.3 التواجد الجغرافي
13.19.4 محفظة المنتجات
13.19.5 التطورات الأخيرة
13.2 بنك تونيك
13.20.1 لمحة عامة عن الشركة
13.20.2 تحليل الإيرادات
13.20.3 التواجد الجغرافي
13.20.4 محفظة المنتجات
13.20.5 التطورات الأخيرة
13.21 MA البنك الفرنسي
13.21.1 لمحة عامة عن الشركة
13.21.2 تحليل الإيرادات
13.21.3 التواجد الجغرافي
13.21.4 محفظة المنتجات
13.21.5 التطورات الأخيرة
منحنى 13.22
13.22.1 لمحة عامة عن الشركة
13.22.2 تحليل الإيرادات
13.22.3 التواجد الجغرافي
13.22.4 محفظة المنتجات
13.22.5 التطورات الأخيرة
13.23 أوك نورث
13.23.1 لمحة عامة عن الشركة
13.23.2 تحليل الإيرادات
13.23.3 التواجد الجغرافي
13.23.4 محفظة المنتجات
13.23.5 التطورات الأخيرة
13.24 بن كيو
13.24.1 لمحة عامة عن الشركة
13.24.2 تحليل الإيرادات
13.24.3 التواجد الجغرافي
13.24.4 محفظة المنتجات
13.24.5 التطورات الأخيرة
ملاحظة: قائمة الشركات المذكورة ليست شاملة، بل هي بناءً على متطلبات عملائنا السابقين. قمنا بإعداد ملفات تعريف لأكثر من 100 شركة في دراساتنا، وبالتالي، يمكن تعديل قائمة الشركات أو استبدالها عند الطلب.
14 الخاتمة
15 استبيان
16 تقارير ذات صلة
17 حول أبحاث سوق Data Bridge

منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











