التقسيم العالمي لسوق الورم العصبي الليفي، حسب نوع المرض (الورم العصبي الليفي من النوع الأول (NF1)، والورم العصبي الليفي من النوع الثاني (NF2)، ورم شوان)، والعلاج (العلاج الدوائي، والجراحة، والعلاج الإشعاعي، والعلاج الكيميائي)، والمستخدم النهائي (المستشفيات، والعيادات التخصصية، ومراكز الجراحة الخارجية ، وغيرها)، وقنوات التوزيع (صيدليات المستشفيات، وصيدليات التجزئة، والصيدليات الإلكترونية) - اتجاهات الصناعة وتوقعاتها حتى عام 2032
ما هو حجم ومعدل النمو في سوق التصلب العصبي؟
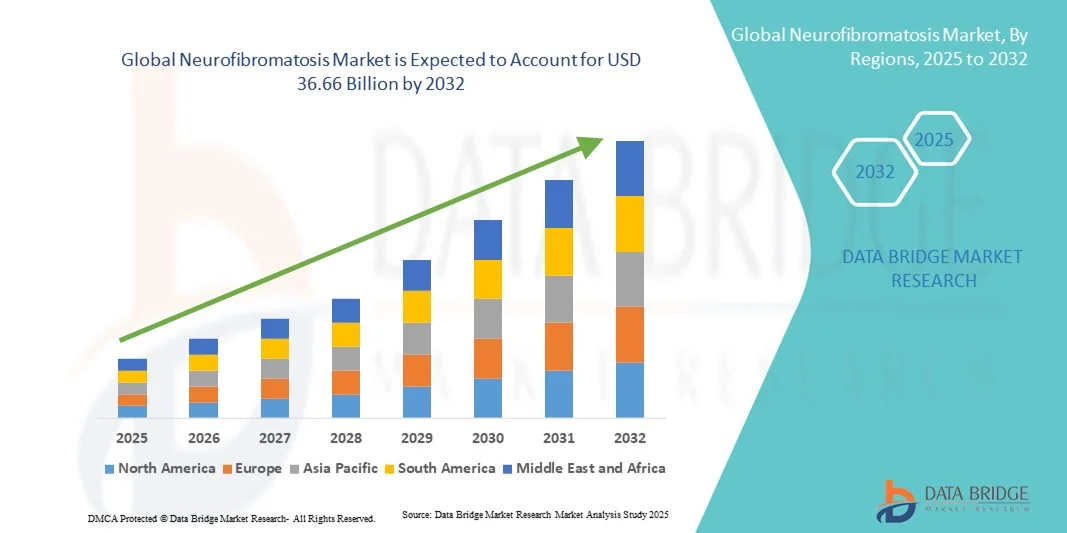
- وقدرت قيمة حجم السوق العالمية لسوق التصل إلى14 مليار دولار من دولارات الولايات المتحدة في عام 2024ومن المتوقع أن يتم ذلك36.66 بليون دولار من دولارات الولايات المتحدة بحلول عام 2032, ما(أ)خلال الفترة التي
- ومما يغذي نمو السوق إلى حد كبير تزايد انتشار الاضطرابات الوراثية والأمراض النادرة، مما يدفع الطلب على العلاجات الفعالة لمعالجة الأمراض العصبية الليفية الرئوية والحلول الإدارية.
- وبالإضافة إلى ذلك، فإن التقدم في العلاجات المستهدفة، وتنامي الاستثمارات في البحث والتطوير، وزيادة الوعي بين المرضى ومقدمي الرعاية الصحية، تعجل باستيعاب حلول التصلُّب العصبي الليفي المامات، مما يزيد من نمو الصناعة بدرجة كبيرة.
ما هي أهم عمليات الإستحواذ على سوق التصلب العصبي؟
- الواقع أن سوق الورق العصبي الليفي يشهد نمواً مطرداً بسبب زيادة الوعي بالاضطرابات الجينية، والتقدم في تكنولوجيات التشخيص، وزيادة توافر العلاجات المستهدفة. والواقع أن الأنشطة البحثية المعززة، مقترنة ببرامج دعم المرضى المتنامية، تدفع إلى التوسع في السوق على المستوى العالمي.
- وتشهد السوق زيادة في الاستثمارات في البحوث الوراثية، وتحسين إمكانية الوصول إلى أدوات التشخيص، وإدخال العلاجات المبتكرة المستهدفة، التي تعزز بشكل جماعي الكشف المبكر ونتائج العلاج للمرضى في جميع أنحاء العالم.
- وتهيمن أمريكا الشمالية على سوق التصحُّر العصبي الليفي الظهايري بأكبر حصة من الإيرادات بلغت 41.33 في المائة في عام 2024، مدفوعة بالهياكل الأساسية المتقدمة للرعاية الصحية، والاعتماد المبكِّر لـ::وتُظهر الولايات المتحدة نمواً كبيراً في التشخيص والعلاج المتعلقين بالتشخيص والمعالجة المتعلقين بالاعتلال العصبي الظهارة القلبية الليفية العصبية، مدعوماً بمبادرات لتعزيز برامج الكشف المبكر وإدارة المرضى
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع المناطق نمواً في سوق التصلب العصبي الليفي المختلط خلال الفترة المتوقعة، حيث يبلغ معدل نمو الناتج المحلي الإجمالي 9.6%، ويغذيه زيادة الاستثمارات في الرعاية الصحية، وزيادة الوعي بالاضطرابات الجينية، وتوسيع نطاق الوصول إلى العلاجات الحديثة. وتشهد بلدان مثل الهند والصين تسارعاً في اعتماد أدوات تشخيصية وعيادات متخصصة متقدمة، مما يدعم نمو السوق.
- ويهيمن قطاع صندوق التمويل الوطني على أكبر حصة من إيرادات السوق بلغت 44.6 في المائة في عام 2024، ويعزى ذلك إلى ارتفاع معدل انتشاره مقارنة بالأنواع الفرعية الأخرى وزيادة الوعي بين المهنيين في مجال الرعاية الصحية والمرضى.
سوق الحجم و توقّر
قيمة السوق العالمية (2024):
القيمة السوقية المتوقعة (2032):
برنامج الأمم المتحدة للبيئة (2025-2032):
التقرير المتعلق بالنطاق وبسوق
|
الصفات الأولى |
(أ) |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، والجهات الفاعلة الرئيسية، فإن تقارير السوق التي تُعدها بحوث سوق جسر البيانات تشمل أيضاً تحليلاً متعمقاً للخبراء، وتحليلاً للتسعير، وتحليلاً لحصص العلامات التجارية، واستقصاءات للمستهلكين، وتحليلاً ديمغرافياً، وتحليلاً لسلسلة التوريد، وتحليلاً لسلاسل القيمة، واستعراضاً عاماً للمواد الخام/الأصناف الاستهلاكية، ومعايير اختيار البائعين، وتحليلاً للعلامات التجارية، وتحليلاً للمستهلكين، وتحليلاً لسلسلة التوريد، وتحليلاً لسلاسل القيمة، واستعراضاً عاماً للمواد الخام/الأصناف الاستهلاكية، ومعايير اختيار البائعين، وتحليلاً للنقاط التجارية، وتحليلاً للبورتر، وإطاراً تنظيمياً. |
ما هو الاتجاه الرئيسي في سوق التصلب العصبي؟
زيادة التركيز على العلاجات المحددة الهدف والطب الشخصي
- وهناك اتجاه هام في السوق العالمية للورق العصبي الليفوي العصبي هو التركيز المتزايد على العلاجات المستهدفة ونُهج العلاج الشخصية. وهذا يشمل تطوير مثبطات MEK، واستراتيجيات العلاج الجيني، وغير ذلك من حلول الطب الدقيق المصممة خصيصاً لطفرات معينة من المرضى.
- على سبيل المثال، في مارس 2023، وسعت شركات صناعة الأدوية نطاق التجارب السريرية لسيلومينتينيب، وهو مثبط للكيمياء الكيميائية، لتقييم كفاءته في معالجة مرضى الأطفال في علاج سرطانات الجهاز العصبي الفائقة في الأطفال. وتعكس مثل هذه المبادرات تركيزاً متزايداً على العلاجات التي تعالج الآليات الجزيئية الأساسية بدلاً من مجرد إدارة الأعراض.
- ويشمل الاتجاه أيضاً الاستفادة من أدوات تشخيص واختبارات جينية متقدمة للتمكين من التعرف المبكر على المرضى المعرضين للخطر، وهو ما يدعم التدخل في الوقت المناسب وتحقيق نتائج سريرية أفضل
- وعلاوة على ذلك، فإن التعاون بين شركات التكنولوجيا الحيوية ومؤسسات البحوث ومقدمي الرعاية الصحية يعزز خطوط أنابيب المعالجة المبتكرة، مما يحسن إمكانية حصول المرضى على العلاجات الحديثة
- وأصبحت النُهج المركزة على المرضى، بما في ذلك نظم جر جرعات فردية ورصد الاستجابة للعلاج، جزءاً لا يتجزأ بشكل متزايد من السوق، مما يعزز الكفاءة ويحسن تقيد المرضى بها على حد سواء
سوق العمل
سائق
الحاجة المتزايدة بسبب ارتفاع مستوى الوعي بالأمراض وخيارات توسيع نطاق العلاج
- ويعد تزايد انتشار التصلب العصبي الليفي الظهارة، إلى جانب زيادة الوعي بين المرضى والمهنيين العاملين في مجال الرعاية الصحية، عاملاً محركاً هاماً لزيادة الطلب على العلاجات الفعالة.
- على سبيل المثال، في نيسان/أبريل 2024، أعلن في نيسان/أبريل 2024 عن إحراز تقدم في برامج العلاج التي تركز على المرضى، متطلعاً إلى إدماج العلاجات الجديدة والحلول التي يمكن أن تُعنى بالرصد. ومن المتوقع أن تدفع مثل هذه الاستراتيجيات التي تتبعها الشركات الرئيسية النمو الصناعي في مجال التصحُّر العصبي الليفي في الفترة المتوقعة.
- ومع زيادة اطلاع المرضى ومقدمي الرعاية على الاضطرابات، يتزايد الطلب على الرعاية الشاملة، والتشخيص المبكر، وخطط العلاج الشخصي، وتوفر فرصة قاهرة لشركات المستحضرات الصيدلانية والتكنولوجيا الحيوية.
- وعلاوة على ذلك، فإن زيادة مبادرات البحوث السريرية، إلى جانب استحداث علاجات ابتكارية للعقاقير وخيارات رعاية داعمة، تؤدي إلى توسيع نطاق إمكانية الحصول على العلاج وزيادة فعاليته.
- إن تيسير الرعاية المنزلية وبرامج مساعدة المرضى والوصول إلى المراكز الطبية المتخصصة هي عوامل رئيسية تدفع إلى اعتماد علاجات التليف العصبي الليفي الدموي على نطاق كل من الأطفال والكبار. كما يساهم الاتجاه نحو توسيع نطاق الوعي السريري وتوافر خيارات العلاج السهل الاستخدام في زيادة نمو السوق.
التعرّض/التحديي
الشواغل المتعلقة بارتفاع تكاليف العلاج ومحدودية إمكانية الحصول على الرعاية المتخصصة
- وتشكل تكاليف العلاج المرتفعة والتوافر المحدود لمراكز الرعاية المتخصصة تحدياً كبيراً أمام دخول الأسواق على نطاق أوسع. فنظراً إلى أن العلاجات المتقدمة تتطلب في كثير من الأحيان إدارة ورصد طويلي الأجل، فإن القدرة على تحمل التكاليف والوصول إليها يظلان شاغلين بالغي الأهمية بالنسبة للمرضى، وخاصة في المناطق النامية.
- فعلى سبيل المثال، أدت التقارير التي تسلط الضوء على أوجه التفاوت في إمكانية الحصول على الرعاية المتخصصة في مجال علاج التصلب العصبي الرئوي العصبي إلى جعل بعض المرضى يترددون في اتباع خيارات علاجية متقدمة.
- إن التصدي لهذه التحديات من خلال برامج مساعدة المرضى، ودعم سياسة الرعاية الصحية، وتوسيع مراكز العلاج أمر بالغ الأهمية لتحسين الوصول إلى العلاج والانضمام إليه. وتؤكد شركات مثل نوفارتيس وفايزر على مبادرات دعم المرضى وبرامج المساعدة المالية لتعزيز إمكانية الحصول على العلاج وبناء الثقة بين المرضى المحتملين.
- وبالإضافة إلى ذلك، فإن التكلفة المرتفعة نسبياً لبعض نظم المعالجة المتقدمة مقارنة بالرعاية التقليدية يمكن أن تشكل حاجزاً أمام المرضى الذين تراعي الميزانية الميزانية، على الرغم من أن الخيارات النوعية والبيولوجية المتشابهة تؤدي تدريجياً إلى تحسين القدرة على تحمل التكاليف.
- وفي حين أن القدرة على تحمل تكاليف العلاج آخذة في التحسن تدريجياً، فإن القسط المتصور للعلاجات المتقدمة يمكن أن يظل عائقاً لتبني العلاج على نطاق واسع، لا سيما في المناطق ذات الهياكل الأساسية المحدودة للرعاية الصحية.
- والتغلب على هذه التحديات من خلال تحسين إمكانية الحصول على الرعاية الصحية، وتثقيف المرضى بشأن بروتوكولات العلاج، ووضع خيارات علاجية فعالة من حيث التكلفة، ستكون لها أهمية حيوية لنمو السوق المطرد
كيف هو السوق العصبية الورقية؟
ويتم تقسيم السوق على أساس النوع، وبروتوكول الاتصالات، وآلية فتح الأسواق، والتطبيق.
- حسب نوع المرض
وعلى أساس نوع المرض، فإن سوق داء الوراثة العصبية مقسمة إلى داء الوراثة العصبية 1 (NF1) وداء الشوانومات (NF1) وسيطرة الجزء NF1 على أكبر حصة من إيرادات السوق قدرها 44.6 في المائة في عام 2024، مدفوعة بارتفاع معدل انتشاره مقارنة بالأنواع الفرعية الأخرى وزيادة الوعي بين المهنيين والمرضى في مجال الرعاية الصحية، ويعزز توافر اختبارات التشخيص وبرامج المشورة الوراثية والعلاجات المستهدفة هيمنة القطاع، وتسهم التجارب السريرية التي تركز على الأدوية الخاصة بـ NF1 واستراتيجيات الرعاية الداعمة في تحسين نتائج المرضى. وتعزز جماعات الدعوة للمرضى وحملات التوعية الكشف المبكر والإدارة. وتولي المستشفيات والعيادات المتخصصة الأولوية للحالات غير المسجلة بسبب متطلبات العرض والعلاج المعقدة. وتزيد الاستثمارات الجارية في مجال البحث والتطوير من جانب شركات صيدلانية رئيسية من تعزيز نمو السوق. وتحسين فرص الحصول على الأدوية المتقدمة والاختبارات الوراثية يساعد التشخيص في الوقت المناسب. ويكفل إدماج إدارة الصندوق الوطني للأدوية في برامج الرعاية المتعددة التخصصات العلاج الشامل. وتكفل مبادرات الرعاية الصحية الحكومية والتمويل لتوسيع قطاع دعم الأمراض النادرة. والتغطية التأمينية للعلاجات المستهدفة تعزز اعتماد المرضى.
ومن المتوقع أن يشهد الجزء المتعلق بمكافحة داء الشوانوماتس أسرع عدد من الحالات، حيث بلغ 11.3 في المائة من عام 2025 إلى عام 2032، مدفوعا بزيادة الاستثمارات في بحوث الأمراض النادرة وتحسين دقة التشخيص. وتيسر التطورات في الاختبارات الجينية والتصوير بالرنين المغناطيسي الكشف المبكر، وتعزز اعتماد العلاج. ويتزايد وعي الأطباء بالخيارات العلاجية الخاصة بمرض الشوانونونوماتوس، وتحسن نتائج المرضى. وهناك علاجات صيدلانية ناشئة تستهدف الطلب على المسارات الجزيئية. ويدعم النمو أيضا برامج دعوة المرضى لزيادة الوعي بالأمراض. ويكفل التوسع في مراكز الأمراض النادرة عبر أوروبا وأمريكا الشمالية وآسيا والمحيط الهادئ إمكانية الوصول على نطاق أوسع. ويؤدي التطبيب عن بُعد والرصد عن بُعد إلى تحسين متابعة المرضى. وتزيد عمليات الموافقة التنظيمية على العلاجات الجديدة من سرعة النمو. وزيادة سداد تكاليف الأدوية المتخصصة تعزز القدرة على تحمل التكاليف. وتدعم شبكات المستشفيات والعيادات المتخصصة نشر العلاج. ويعزز التعاون في مجال البحوث من أجل تطوير أدوية الأمراض النادرة الابتكار. وتشجع الشراكات بين القطاعين العام والخاص المشاركة في التجارب السريرية. وتزيد حملات التوعية والموارد الإلكترونية من زيادة مشاركة المرضى ومقدمي الرعاية.
- المعاملة
وعلى أساس العلاج، فإن سوق العلاج بالعقاقير يتفرع إلى العلاج بالعقاقير، والفحص، والعلاج الإشعاعي، والعلاج الكيميائي. وكان قسم علاج العقاقير أكبر حصة من إيرادات السوق بلغت 42.1 في المائة في عام 2024، مدعوماً باعتماد علاجات موجهة بشكل متزايد مثل مثبطات MICK وغيرها من الجزيئات الصغيرة. ويؤدي الاندماج في الرعاية الخارجية والرعاية في المستشفيات إلى تحسين العلاج. وتزيد سياسات السداد والتأمين المواتية. وتزيد سياسات السداد والتأمين من فرص حصول المرضى. وتوفر البحوث التي تركز على استحداث عقاقير جديدة خاصة بـ NF1 و NF2 دليلاً على السلامة والفعالية، مما يعزز ثقة الأطباء. وتعزز برامج دعم المرضى والتعليم الالتزام. ويكفل التعاون مع الصيدليات المتخصصة توافر الأدوية بشكل مطرد. ويؤدي ارتفاع عدد المرضى من غير المصابين بالأدوية غير الصحية إلى زيادة الطلب المنتظم. وتواصل شركات الأدوية توسيع نطاق الحوافظ مع الجمع بين العلاجات. ويؤدي الإدماج عن بعد لإدارة الأمراض المزمنة إلى تحسين الامتثال. وتشجع حملات التوعية التي تقوم بها مجموعات الدعوة للمرضى على تشجيع التدخل المبكر في مجال المخدرات. والتمويل الحكومي للعقاقير اليتيمة يدعم نمو القطاع. وتعزز العيادات المتعددة التخصصات الخبرة الشاملة في مجال رعاية المرضى.
ومن المتوقع أن يشهد قطاع الجراحة أسرع عدد من العمليات الجراحية الشاملة يبلغ 10.7 في المائة في الفترة من 2025 إلى 2032، ويغذيها زيادة اعتماد أقل قدر ممكن من التقنيات والتدخلات المدعومة بالروبوتات، ويقوم الجراحون بتنفيذ إجراءات لإدارة نمو الأورام ومضاعفات الجهاز بفعالية، كما أن توسيع مراكز الجراحة المتنقلة وإدارات الجراحة في المستشفيات يدعم إمكانية الوصول، كما أن زيادة تفضيل المرضى للحلول الجراحية على العلاج الطبي المطول يشجع على التبني، والابتكارات الجراحية تقلل من وقت الإجراءات وتعزز التعافي، وحملات التوعية تبرز فوائد التدخل الجراحي في الوقت المناسب، وبرامج التدريب من أجل العمليات الجراحية المتخصصة التي تعمل على تحسين النتائج، والتحسينات التكنولوجية في مجال التصوير والتوجيه داخل العمليات تعزز السلامة، والتعاون بين المستشفيات ومعاهد البحوث يعزز التقدم الجراحي، وتغطية التأمين للإجراءات يدفع المرضى إلى الاستيعاب، والمشاورات المتعلقة بالأدوية التي تجرى قبل الجراحة وبعدها تحسن من الامتثال للمتابعة، والأدلة السريرية من نتائج الجراحة تعزز توصية الطبيب، والتوسع الحضري وشبه الحضري للرعاية الصحية يزيد من دفع عملية الاعتماد الجراحي.
- هذا
واستناداً إلى المستخدم النهائي، فإن سوق الوراثة العصبية تتجزأ إلى مستشفيات، وعيانات خاصة، ومراكز علاجية مُعَوَّلة، وغيرها. وسيطر قطاع المستشفيات على أكبر حصة من إيرادات السوق بلغت 45.8 في المائة في عام 2024، مدعومة بالوصول المباشر إلى المرضى، ومرافق التشخيص المتقدمة، وبرامج العلاج الشامل. وتدير المستشفيات NF1 وNF2 وSchwannomatois من خلال أفرقة متعددة التخصصات، بما يكفل تحقيق النتائج المثلى للمريض. وتعزز شبكات الإحالة ومسارات الرعاية المتكاملة الهيمنة. وتحتفظ الصيدليات في المستشفيات بإمدادات ثابتة من الأدوية للعلاجات المستهدفة. ويمكن الوصول إلى العلاجات المتقدمة والاختبارات الوراثية بشكل أكبر في المستشفيات. وتشارك المستشفيات في التجارب السريرية للعلاجات الجديدة. وتفضل التغطية التأمينية ورد التكاليف الرعاية التي تديرها المستشفيات. وتنفذ حملات التوعية وسجلات المرضى من خلال شبكات المستشفيات. وتعزز برامج التدريب لأخصائيي المؤسسات الوطنية من نوعية العلاج. ويعزز التعاون مع الشركات الصيدلانية توفير العلاج. وتوفر المستشفيات المشورة والمتابعة ودعم إعادة التأهيل.
ومن المتوقع أن يشهد قطاع المراكز الجراحية الإسعافية أسرع عدد من المراكز الجراحية من 10.9 في المائة في الفترة من 2025 إلى 2032، مدفوعة بزيادة العمليات الجراحية الخارجية، وبأقل قدر ممكن من الإجراءات الاقتحامية، وبتقديم الرعاية الفعالة من حيث التكلفة. ويؤدي توسيع المراكز الإسعافية في المناطق الحضرية وشبه الحضرية إلى تحسين إمكانية الوصول. ويفضّل المرضى فترات التعافي الأقصر وتخفيض فترات الإقامة في المستشفيات. ويساعد اعتماد أدوات جراحية متقدمة على إزالة الورم بدقة. ويعزز الوعي بخيارات العلاج بين المرضى والأطباء الذين يقومون بالتبني. وتحسّن متابعة التطبيب الامتثال بعد الجراحة. وتتسارع زيادة الاستثمار في البنية التحتية المتنقلة. ويكفل التعاون مع العيادات المتخصصة إحالة المرضى. وتشجع مزايا التكلفة على رعاية المرضى في المستشفيات تفضيل المرضى. وتعزز الشراكات مع شركات الأدوية دعم إدارة الأدوية. ويعزز التكامل مع خدمات المشورة الوراثية كفاءة الرعاية. وتسلط حملات التوعية الضوء على سهولة وفعالية الرعاية للمرضى الخارجيين. وتشجع الخدمات المركزة على المرضى والرعاية الشخصية على مواصلة التشجيع على التبني.
- حسب التوزيع
وعلى أساس قناة التوزيع، تُقسم سوق اعتلال الجهاز العصبي إلى صيدليات المستشفيات وصيدليات التجزئة والصيدليات على الإنترنت، واستأثر قطاع صيدليات المستشفيات بأكبر حصة من إيرادات السوق بلغت 46.2 في المائة في عام 2024، مدفوعة بإمكانية الوصول المباشر إلى علاج المرضى الداخليين والخارجيين، والأدوية المتخصصة، والرقابة التنظيمية. وتكفل المستشفيات التوزيع السليم، ورصد الامتثال، وإسداء المشورة للمرضى. ويعزز التعاون القوي في سلسلة الإمداد مع شركات الصيدلة الهيمنة. وتوفر الصيدليات في المستشفيات استمرارية الرعاية من خلال الإدارة المتكاملة للمرضى. وتحافظ مرافق التخزين المتقدم ومرافق التبريد على استقرار الأدوية. وتكفل إدارة خدمات الرعاية الطبية التقيد بالجرعة والعلاج على نحو سليم. وتُبسط التغطية التأمينية ورد التكاليف بشكل أكبر في صيدليات المستشفيات. وتشارك المستشفيات في التجارب السريرية، مما يعزز إمكانية الحصول على العلاجات الروايات. ويحسن تعليم المرضى بقيادة صيدليات الامتثال. ويعزز التنسيق مع عيادات التخصص تقديم العلاج. وتدعم برامج الوصول المبكر وبرامج استخدام الرأفة علاج المرضى. ويكفل التنسيق المتعدد التخصصات تحسين سبل الرعاية.
ومن المتوقع أن يشهد قطاع الصيدلة على الإنترنت أسرع عدد من الأدوية على الإنترنت حيث بلغ 11.1 في المائة في الفترة من 2025 إلى 2032، يدعمه تزايد اعتماد التجارة الإلكترونية، وتنامي المشاورات بشأن التطبيب عن بعد، وملاءمة إيصال الخدمات المنزلية. ويكفل التوسع في المناطق الريفية وشبه الحضرية إمكانية الوصول على نطاق أوسع. وتزيد الموافقة التنظيمية على تقديم الوصفات الطبية على شبكة الإنترنت من الثقة. وتتوافر على شبكة الإنترنت على نحو متزايد العلاجات ذات العلامات التجارية والعلاجات ذات النوعية غير الرسمية على حد سواء. ويؤدي التكامل مع منصات الصحة الرقمية إلى تحسين رصد الالتزام. ويؤدي التكامل مع منصات الصحة الرقمية إلى تحسين رصد التقيد. ويوفر خدمات الأدوية عن بعد المشورة والمتابعة. ويدعم التوسع الحضري السريع الاعتماد على الإنترنت. وتعزز الشراكات الاستراتيجية مع شركات الأدوية إدارة المخزون. ويؤدي التسليم المنزلي إلى تحسين الملاءمة للمرضى الذين يتلقون العلاج المزمن. وتعزز حملات التوعية التي تقوم بها مجموعات المرضى القنوات الإلكترونية. وتسهل الوصفات الإلكترونية الوصول إلى العلاج وتحد من التأخيرات.
ما هي المنطقة التي تملك أكبر حصة من سوق الورم العصبي الليفي؟
- هيمنت أمريكا الشمالية على سوق التصحُّر العصبي الليفي العصبي بأكبر حصة من الإيرادات بلغت 41.3 في المائة في عام 2024، مدفوعة بالهياكل الأساسية المتقدمة للرعاية الصحية، واعتماد اختبارات جينية في وقت مبكر، واستثمارات قوية في البحث والتطوير من قبل اللاعبين الرئيسيين
- وتبين السوق نمواً كبيراً في تشخيص وعلاج التصلب العصبي الليفي الظهاري مدعوماً بمبادرات لتعزيز الكشف المبكر وبرامج إدارة المرضى وإتاحة العلاجات المستهدفة على نطاق واسع.
- :: زيادة التعاون بين مؤسسات البحوث وشركات المستحضرات الصيدلانية مما يسهم بشكل أكبر في توسيع الأسواق في أوساط كل من الأطفال والكبار
سوق الولايات المتحدة
لقد استحوذت سوق التصلب العصبي العصبي على أكبر حصة من الدخل داخل أمريكا الشمالية في عام 2024، حيث استثمرت هذه الحصة من خلال الاستخدام المتزايد للاختبارات الوراثية والبرامج السريرية المتخصصة والخيارات العلاجية المتقدمة. كما أدت الاستثمارات القوية في البحوث السريرية، إلى جانب الوعي العالي بالتهاب الكبد العصبي بين المهنيين في مجال الرعاية الصحية والمرضى، إلى تحفيز الطلب الكبير. كما أدى إدخال العلاجات الجديدة المستهدفة وتدابير الرعاية الداعمة إلى تعزيز إمكانية الوصول إلى العلاج وتحسين نتائج المرضى.
أوروبا أوروبا
ومن المتوقع أن تتوسع سوق أوروبا للورق العصبي الظريفي في ظل قدر كبير من التفاوت في الناتج المحلي الإجمالي طيلة الفترة المتوقعة، وذلك بفضل زيادة الوعي بالاضطرابات الجينية، والبنية الأساسية القوية للرعاية الصحية، ووجود شركات صيدلانية رائدة. والواقع أن التوسع في التوسع الحضري، إلى جانب المبادرات الحكومية الداعمة لإدارة الأمراض النادرة والبحوث، يعمل على تعزيز نمو السوق. وتشهد المنطقة تبنياً مطرداً للتشخيصات المتقدمة، والعلاجات الشخصية، ونُهج الرعاية المتعددة التخصصات في مختلف البلدان الرئيسية، بما في ذلك المملكة المتحدة وألمانيا.
المملكة المتحدة
ومن المتوقع أن ينمو سوق التصلب العصبي الليفي العصبي في المملكة المتحدة في ظل معدل نمو ملحوظ في إطار نظام تقييم المخاطر الشامل خلال الفترة المتوقعة، مدعوماً بزيادة وعي المرضى، وزيادة الإنفاق على الرعاية الصحية، ووجود عيادات متخصصة تقدم اختبارات جينية وعلاجات محددة الهدف. كما أن مبادرات الصحة العامة التي تشجع التشخيص المبكر وبرامج إدارة المرضى المحسنة تعمل على زيادة دفع نمو السوق.
ألمانيا ألمانيا
ومن المتوقع أن تتوسع سوق التصلب العصبي الفطري في ألمانيا في ظل قدر كبير من النمو الناتج عن تغير المناخ أثناء الفترة المتوقعة، والذي تغذيه أمراض الجلد المتقدمة ومرافق الاختبار الوراثي، والبنية الأساسية القوية للبحوث، وارتفاع الإنفاق على الرعاية الصحية. والواقع أن زيادة الوعي بشأن التناحر الليفي العصبي بين مقدمي الرعاية الصحية والمرضى، إلى جانب توافر العلاجات المبتكرة، تدعم الاعتماد الواسع النطاق لخيارات العلاج الفعّالة.
سوق آسيا والمحيط الهادئ
إن سوق التصلب العصبي العصبي في آسيا والمحيط الهادئ على وشك أن تنمو على أسرع مستوياتها في هيئة ج ع ج ع بنسبة 9.6% خلال الفترة المتوقعة، وذلك بفضل زيادة الاستثمارات في الرعاية الصحية، وزيادة الوعي بالاضطرابات الجينية، وتوسيع نطاق الوصول إلى العلاجات الحديثة. وتشهد بلدان مثل الهند والصين تبنياً متسارعاً لأدوات التشخيص المتقدمة، والعلاجات المستهدفة، والعيادات المتخصصة، التي تدعم نمو السوق القوي. كما يساهم التوسع أيضاً في المنطقة التوسع التوسع الحضري السريع، وارتفاع الدخول المتاحة، والمبادرات الحكومية التي تشجع على إدارة الأمراض النادرة.
شركة الصين الصينية
كانت سوق التصلب العصبي العصبي الصيني تشكل أكبر حصة من عائدات السوق في آسيا والمحيط الهادئ في عام 2024، ويرجع ذلك إلى البنية الأساسية المتزايدة التوسع في الرعاية الصحية في البلاد، وتزايد عدد المرضى، وتزايد تبني التشخيصات المتقدمة والخيارات العلاجية. والواقع أن الوجود الدوائي المحلي القوي والبرامج السريرية الواسعة النطاق يزيد من دعم نمو السوق.
الهند الهند
ومن المتوقع أن تكون سوق الهند للورق العصبي الظريف أسرع نمو في المنطقة خلال الفترة المتوقعة، حيث بلغ معدل نمو الناتج المحلي الإجمالي 11.2%، ويغذيه ارتفاع الوعي بالاضطرابات الجينية، وتوسيع نطاق عيادات التخصص، وتحسين سبل الحصول على الرعاية الصحية، وزيادة اعتماد أدوات التشخيص والعلاجات المتقدمة. كما تعمل المبادرات العامة والخاصة الرامية إلى تعزيز تشخيص الأمراض النادرة وعلاجها على التعجيل بنمو السوق.
من هم الشركات الكبرى في سوق الورم العصبي؟
وتقود صناعة التصلب العصبي الليفي في المقام الأول شركات راسخة، منها:
- نوفارت(سويسرا)
- شركة Genntech, Inc)الولايات المتحدة الأمريكية(
- شركة Merck & Co. Inc.)الولايات المتحدة الأمريكية(
- مؤسسة PFIFIDer Inc.)الولايات المتحدة الأمريكية(
- (أ) أُستيلاس فرارا (IN In Inc(اليابان)
- )ككك(
- شركة باير AG (ألمانيا)
- (سويسرا)
- Amgen Inc. (الولايات المتحدة)
- Syross Mededsmeds, Inc. (الولايات المتحدة الأمريكية)
ما هي آخر التطورات في سوق الورم العصبي؟
- وفي شباط/فبراير 2025، وافقت هيئة التنمية الحرجية في الولايات المتحدة على مشروع ميرداماتينيب (غوميكيلي) لمعالجة الأُمَس العصبية الفائقة اللزجة الأعراض لدى البالغين والأطفال الذين تبلغ أعمارهم سنتين أو أكثر ممن يعانون من تليف عصبي فطري عصبي من النوع 1. وقد أدخلت هذه الموافقة مثبطا جديدا عن طريق الفم لمرضي الأورام التي لا يمكن تشغيلها، مما يوفر علاجا فعالا مستهدفا.
- وفي أيلول/سبتمبر 2025، وسّعت هيئة تنمية الحراجة نطاق الموافقة على Kosselugo (selumumetinib) لتشمل الأطفال الذين تبلغ أعمارهم سنة واحدة فما فوق، مع تليفي عصبي من النوع 1، ورماً عصبياً مضلّعاً، مما يسمح بالتدخل المبكر للمرضى الأطفال.
- في فبراير من عام 2025، أعلن المعالجون عن إطلاق تجاري لغوميكلي في الولايات المتحدة الأمريكية، مما جعل مثبطات MIC التي تمت الموافقة عليها حديثاً في متناول المرضى الذين يعانون من نوع 1 من التوابل العصبية الفهيمية، والآفات العصبية الفائقة التي تظهر في حالة المرض.
- وفي آذار/مارس 2024، شرعت شركة ميرك وشركاه في إجراء تجربة سريرية للمرحلة الثالثة لمثبطة جديدة من مثبطات MEM تهدف إلى الحد من حجم ورم بروما عصبية ليفية عصبية بزيفورم في الأطفال والكبار، مع تسليط الضوء على استمرار الابتكار في علاجات NF1.
- في تموز/يوليه 2023، أقامت أسترا زينيكا شراكة مع مجموعات دعوة المرضى من أجل توسيع نطاق الوصول إلى البرامج الإكلينيكية المتعلقة بالتهاب الجهاز العصبي الليفي العصبي، مع التركيز على زيادة التسجيل في اختبارات العلاجات المستهدفة المتقدمة وزيادة الوعي بالتشخيص المبكر والإدارة
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم
- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.