



(أ) نموذج التغطية (Pay-As-S-You-Go، استناداً إلى الاستعمال، واستناداً إلى الاشتراك، والحدث/الحدث/الآخر)، وبحسب نوع التأمين (المستخدم النهائي (المعاملات الفردية، والمشاريع الصغيرة والمتوسطة الحجم، والمجموعات المؤسسية)، وقناة التوزيع (المنافذ الرقمية، والسماسرة والوكلاء، وشركات التأمين، وشركات التأمين، وما إلى ذلك) - اتجاهات الصناعة والتوقعات حتى عام 2033
ما هو حجم ومعدل النمو في سوق التأمينات على الأرض؟
- وفقاً لتحليلات بحثية لسوق بيانات جسر البيانات، قُيِّمت سوق التأمين عند الطلب على أساس1.65 مليار دولار أمريكي في عام 2025ومن المتوقع أن يتم ذلك7-63 مليار دولار من دولارات الولايات المتحدة« النامية فيالنسبة المئوية لنسبة 21.10 في المائة من 2026 إلى 2033.
- وتشهد السوق نمواً مطرداً مدفوعاً بتزايد الطلب على منتجات التأمين المرنة والمكيفة حسب الشخص، وزيادة اختراق الهواتف الذكية والإنترنت، والتوسع السريع في منصات التأمين الرقمية والتطبيقات المتنقلة التي تمكن المستهلكين من شراء التغطية عند الحاجة.
- إن التفضيل المتزايد للتأمين القائم على أساس الاستخدام والتأمين القصير الأجل الأجل الأجل، إلى جانب التقدم في الاستخبارات الصناعية، والتعلم الآلي، وتحليل البيانات، يساعد شركات التأمين على تقديم تغطية مكيفة حسب الطلب، وأتمتة التأمين، والاستجابة على نحو أكثر فعالية لاحتياجات المستهلك المتغيرة. والواقع أن المنصات الرقمية والتطبيقات المحمولة تعمل بشكل متزايد على الاستعاضة عن عمليات شراء التأمين التقليدية بنماذج ملائمة ومرنة، وعند الطلب.
سوق الحجم و توقّر
- قيمة السوق العالمية (2025): 1.65 مليار
- القيمة السوقية المتوقعة (2033): 7.63 مليار
- (بآلاف دولارات الولايات المتحدة)
- المنطقة الرائدة في عام 2025: أمريكا الشمالية
- المنطقة: آسيا والمحيط الهادئ
ما هي أهم شركات التأمين في سوق التأمين؟
- هيمنت أمريكا الشمالية على سوق التأمين عند الطلب مع أكبر حصة من الإيرادات بلغت 37.10 في المائة في عام 2025، مدعومة بالهياكل الأساسية الرقمية المتقدمة، والاختراق القوي Insurtech، وواسعة النطاق لاعتماد منتجات التأمين القائمة على الاستخدام.
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع منطقة نمواً بمعدل نمو إجمالي قدره 21.36 في المائة في الفترة من 2026 إلى 2033، حيث يغذيها الرقمنة السريعة، وزيادة اعتماد الهواتف الذكية، وتوسيع منصات التأمين المدمج، والطلب المتزايد على التغطية المرنة عبر الهند والصين واليابان وغيرها من الأسواق الإقليمية.
- وقاد قطاع السيارات والتنقل السوق بحصة قدرها 39.49 في المائة في عام 2025، مدفوعة بزيادة الطلب على التغطية المرنة للمركبات ومنتجات التأمين القائمة على الاستخدام.
- والتأمين على السفر هو أسرع أنواع التأمين نمواً، ومن المتوقع أن يسجل مبلغاً قدره 18.90 في المائة من إيرادات التأمين على السفر، مما يعكس الزيادة المفاجئة في السفر الدولي والمحلي وتنامي إدماج التأمين في رحلات الحجز على الإنترنت.
- وسيطر قطاع الدفع أولاً بأول على فئة نموذج التغطية بحصة من الإيرادات قدرها 48.30 في المائة في عام 2025، بقيادة هيكله التفعيلي البسيط القائم على الزمن ومرونته.
- وكان الأفراد يمثلون 56.63 في المائة من حصة السوق في عام 2025، ويفضّلهم الطلب الاستهلاكي المتزايد على منتجات التأمين المرنة والشخصية.
- ويشكل الجزء الذي يستند إلى الحدث/الشرج الفئة النموذجية للتغطية الأسرع نموا، حيث يبلغ معدل التغطية الإجمالي السنوي 18.70 في المائة، ويُعزى ذلك إلى زيادة استخدام المعلومات في الوقت الحقيقي للتفعيل التلقائي للتغطية أو المطالبات.
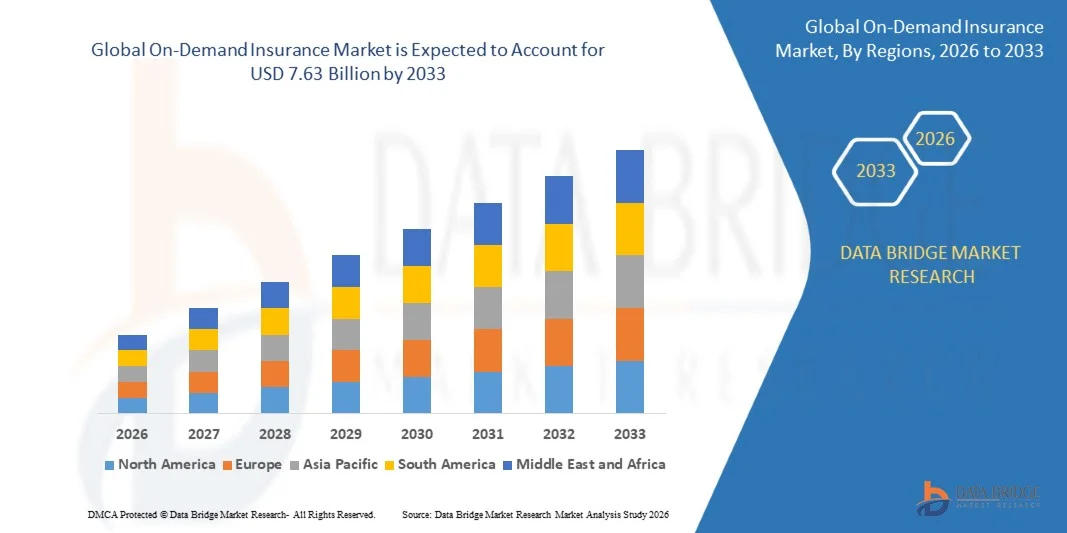
التقرير المتعلق ب الرقية وبسوق التأمينات
|
الصفات الأولى |
تأمينات التأمين على التدديم |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى السوقية مثل القيمة السوقية، ومعدل النمو، وأجزاء السوق، والتغطية الجغرافية، والجهات الفاعلة في السوق، وسيناريو السوق، يشمل تقرير السوق الذي أعده فريق بحوث سوق جسر البيانات تحليلا متعمقا للخبراء، وتحليلا للاستيراد/التصدير، وتحليلا للتسعير، وتحليلا لاستهلاك الإنتاج، وتحليلا للآفات. |
ما هو الاتجاه الرئيسي في سوق التأمينات على حساب الديون؟
- ويتزايد إدماج شركات التأمين لمنتجات التأمين المرنة في النظم الإيكولوجية الرقمية مثل التجارة الإلكترونية، والتنقل، والأعمال المصرفية، ومنصات السفر، مما يسمح للزبائن بشراء التغطية بصورة سلسة جنبا إلى جنب مع المنتج أو الخدمة الأساسية.
- ففي حزيران/يونيه 2025، على سبيل المثال، ذكرت مجلة التأمين جورنال أن النظام الإيكولوجي لحاملي البريد في المملكة المتحدة في منطقة الأمازون قد أدخل "Pay-as-o-I-Flex"، وهو منتج تأمين قائم على المحفظة، حسب الدقيقة، تم تطويره مع المعهد الوطني للصحة والمعالجة، مما مكّن حاملي الرسائل عند الطلب من الحصول على تغطية تتماشى مع الوقت الذي يقضون فيه العمل.
- فالسياسات الشخصية والقصيرة الأجل والقائمة على الاستخدام تكتسب زخماً لأن المستهلكين يفضلون بصورة متزايدة التأمين الذي يمكن تنشيطه أو تعديله أو تسعيره وفقاً لأنشطة محددة أو سلوك المحرك أو فترات الاستخدام الفعلي.
- فالتطبيقات المتنقلة والمنصات القائمة على استخدام تكنولوجيا الاتصالات والمعلومات تتيح إصدار السياسات في الوقت الحقيقي، والمطالبات الرقمية، والتعديلات الفورية في السياسات، والتفاعلات الآلية مع العملاء، مما يجعل التأمين أكثر استجابة وملاءمة للمستهلكين الذين ينخرطون في التكنولوجيا الرقمية.
- فعلى سبيل المثال، في كانون الأول/ديسمبر 2025، أفادت شركة زونو للتأمين العام أن تأمينها على السيارات القائم على أساس استخدام السيارات باستخدام الأقراص الذكية، الذي بدأ في آذار/مارس 2025، قد عبر مسافة كيلومتر واحد ورحلة قدرها 1.5 لاخ، مما يدل على تزايد اعتماد تأمين السيارات القائم على السلوكيات والشخصية.
- ويجري بصورة متزايدة إدماج الاستخبارات الصناعية، والتشغيل الآلي، وتحليل البيانات في تدفقات التأمين عند الطلب من أجل تحسين تجزئة العملاء، وتقييم المخاطر، وسرعة التأمين، وتوصيات المنتجات الشخصية.
ما هم المحركون الرئيسيون لسوق التأمينات في منطقة الدفاع؟
- فالتوسع السريع في التجارة الرقمية ومنصات التنقل والهواتف الذكية والأجهزة المرتبطة بها يزيد الطلب على منتجات التأمين التي يمكن شراؤها فورا وتكييفها وفقا لاحتياجات فرادى العملاء.
- فعلى سبيل المثال، في كانون الأول/ديسمبر 2025، أفادت شركة زونو للتأمين العام أن تأمينها على السيارات القائم على استخدام السيارات باستخدام الدرقنة الذكي، الذي بدأ في آذار/مارس 2025، قد تجاوز كيلومتراً واحداً من الكيلومترات و1.5 لاخ من الرحلات، مما يدل على تزايد اعتماد التأمين القائم على السلوك بين السائقين الهنود.
- ويتيح الاعتماد المتزايد للتأمين المدمج للمؤمنين إدماج الحماية مباشرة في رحلات العملاء الرقمية، مما يقلل من احتكاكات الشراء ويوسع نطاق الوصول إلى منتجات التأمين المنخفضة القيمة والخاصة بالأحداث والمدفوعة بالسياق.
- ففي آذار/مارس 2025، على سبيل المثال، كان المعهد يعمل على توسيع نطاق التوزيع من خلال التأمين المدمج، مع إطار يهدف إلى تمكين شركات التأمين من الوصول إلى العملاء من خلال التجارة الإلكترونية، ومناولة الركوب، وأجهزة اللبس، وغير ذلك من القنوات الرقمية المتكاملة.
- فزيادة استخدام الآلات التليفزيونية، والاستخبارات الاصطناعية، وتحليل البيانات في الوقت الحقيقي، تمكّن شركات التأمين من وضع نماذج للتسعير تستند إلى الاستخدام، واتخاذ قرارات للتأويل الآلي، وتقديم أقساط شخصية تستند إلى المخاطر والسلوك الفعلي.
ما هي العوامل التي تحدى نمو سوق التأمينات على أساس الديون؟
- ولا يزال إدماج التأمين عند الطلب مع نظم التأمين القديمة يشكل تحديا رئيسيا لأن التسعير الآني، وإصدار السياسات الفورية، والتكميل الآلي، والتوزيع القائم على أساس أسعار الصرف المعدلة حسب الأسعار، تتطلب هياكل أساسية حديثة للبيانات وترابطا سلسا.
- ففي حزيران/يونيه 2025، على سبيل المثال، أفادت شركة Accenture أن 50 في المائة من شركات التأمين اعتبرت أن إدماج الإرث هو التحدي الرئيسي الذي تواجهه عند نشر البيانات وتنفيذ المعايير المحاسبية الدولية على نطاق واسع، مع إبراز الحواجز التكنولوجية التي يواجهها المؤمِّنون عند تحديث عمليات التأمين الرقمي.
- ويمكن أن تؤدي الخصوصية، والامتثال التنظيمي، وأمن الفضاء الإلكتروني، ودقة البيانات التي ينتجها العملاء إلى تعقيد نشر نماذج تأمين ذات شخصية شخصية عالية، ولا سيما عندما يعتمد المؤمِّنون على المعلومات عن بعد، والتطبيقات المتنقلة، وأجهزة تكنولوجيا المعلومات والاتصالات، والاستخبارات الاصطناعية.
- ويمكن لتوعية المستهلكين المحدودة بمنتجات التأمين عند الطلب أن تقيد عملية التبني، لا سيما في الأسواق التي يظل فيها العملاء أكثر إلماماً بوثائق التأمين السنوية أو الطويلة الأجل التقليدية، وقد يرون أن التغطية المرنة غير مألوفة أو أقل شمولاً.
- وعلى سبيل المثال، أدخل المعهد في كانون الثاني/يناير 2025 لوائح تنظيمية تشمل صيانة المعلومات وتقاسمها من جانب الكيانات الخاضعة للتنظيم، مما يعزز المتطلبات التنظيمية المتزايدة المتعلقة بإدارة بيانات التأمين والعمليات الرقمية.
- ويمكن لصعوبة توحيد تقييم المخاطر في السياسات القصيرة الأجل والسياسات العالية التكييف أن تخلق تحديات في مجال التأمين، لأن محدودية البيانات التاريخية والتغير السريع في أنماط الاستخدام قد يزيدان من عدم اليقين في مجال التسعير ويجعلان الربحية أكثر صعوبة بالنسبة لشركات التأمين.
كيف حال سوق التأمينات على حساب الديون؟
وتقسم سوق التأمين عند الطلب على أساس نوع التأمين، ونموذج التغطية، والمستعمل النهائي، وقناة التوزيع.
- نوع التأمين
وعلى أساس نوع التأمين، تُقسم سوق التأمين حسب الطلب إلى سوق السيارات والتنقل، والتأمين على الممتلكات، والتأمين على السفر، والتأمين الصحي والتأمين على الحياة، والتأمين على الحياة على الحياة، والتأمين التجاري، وغير ذلك من العوامل.() ويهيمن قطاع السيارات والتنقل على السوق بحصة قدرها 39.49 في المائة في عام 2025، وذلك بسبب زيادة الطلب على التغطية المرنة للمركبات ومنتجات التأمين القائمة على الاستخدام.() ويؤدي توسيع نطاق خدمات المشاركة في ركوب السيارات، وتقاسم السيارات، وغيرها من خدمات التنقل إلى توليد الطلب على التأمين الذي يمكن أن يتكيف مع أنماط الاستخدام المتغيرة.() وتساعد تكنولوجيات الاتصالات الرقمية شركات التأمين على رصد سلوكيات القيادة وتطوير تغطية أكثر شخصية.() كما تجعل المنصات الرقمية من السهل شراء وإدارة التأمين على المركبات المؤقتة والمستخدمة بأجر.() ويتزايد تفضيل المستهلكين للحماية المرنة مما يزيد من دعم التبني عبر تطبيقات التنقل الخاصة والتجارية.
ومن المتوقع أن يكون قطاع التأمين على السفر هو أسرع أنواع التأمين نمواً حيث بلغ 18.90 في المائة من مجموع التأمينات الشاملة من عام 2026 إلى عام 2033، وذلك بسبب زيادة السفر الدولي والمحلي وتزايد إدماج التأمين في رحلات الحجز على الإنترنت. ويتزايد تفضيل المسافرين للحماية القصيرة المدة التي يمكن شراؤها للرحلات الفردية. كما أن منصات الخطوط الجوية، والفنادق، ودفاتر السفر تجعل التأمين أيسر من خلال توفير التغطية أثناء عملية الشراء. كما أن المطالبات الرقمية وإصدار السياسات الآلية تعمل على تحسين ملاءمة المسافرين. كما يدعم الطلب على الحماية من التأخيرات في الرحلات الجوية، والإلغاءات، وفقدان الأمتعة، وغير ذلك من المخاطر المرتبطة بالرحلة نمو القطاعات.
- النموذج
واستنادا إلى نموذج التغطية، فإن سوق التأمين حسب الطلب مقسمة إلى سوق الدفع أولا بأول، قائمة على أساس الاستخدام، قائمة على الاشتراكات، والحدث/التأجيل. وكان قطاع الدفع أولاً بأول يسيطر على السوق بحصة قدرها 48.30 في المائة في عام 2025، مدعومة بهيكله التفعيلي المرن المرن البسيط الذي يستند إلى الزمن، وبمرونته. وبوسع العملاء الحصول على التأمين لفترات محددة دون الالتزام بالتغطية التقليدية الطويلة الأجل. وهذا النموذج مناسب تماماً للاستخدام المؤقت للمركبات، والسفر، والأصول الإيجارية، وغير ذلك من متطلبات الفترات القصيرة الأجل. وتسمح نظم الدفع الرقمية للزبائن بتفعيل وإدارة السياسات بسهولة من خلال التطبيقات المتنقلة ومنصات الإنترنت. كما أن الهيكل الشفافة للتغطية على أساس الدفع أولاً بأول جذاب أيضاً للعملاء الذين يدركون التكاليف ويلتمسون قدراً أكبر من السيطرة على الإنفاق التأميني.
ومن المتوقع أن يكون القطاع القائم على الأحداث/الدرجات هو نموذج التغطية الأسرع نمواً في 18.70 في المائة من النظام الشامل للفعاليات البيئية خلال فترة التنبؤ، ويُعزى ذلك إلى زيادة استخدام المعلومات في الوقت الحقيقي لتنشيط التغطية أو المطالبات تلقائياً، ويمكن لهذه المنتجات أن تستجيب لأحداث محددة مسبقاً مثل تأخيرات الطيران، أو الأحوال الجوية الضارة، أو غير ذلك من الظروف القابلة للقياس. ويؤدي التكامل مع مصادر البيانات الخارجية إلى الحد من الحاجة إلى عمليات طويلة للمطالبات اليدوية.
- هذا
وعلى أساس المستخدم النهائي، تُقسم سوق التأمين حسب الطلب إلى أفراد، ومؤسسات صغيرة ومتوسطة الحجم، ومجموعات مؤسسية، ويهيمن الأفراد على السوق بحصة 56.63 في المائة في عام 2025، يدعمها الطلب المتزايد من المستهلكين على منتجات التأمين المرنة والشخصية، ويتزايد عدد العملاء الذين يشترون التغطية المتعلقة بالتنقل، والسفر، والصحة الشخصية، والإلكترونيات، وغير ذلك من الاحتياجات القصيرة الأجل. ولا تسمح المنتجات عند الطلب للمستهلكين بالحصول على الحماية إلا عندما تكون مطلوبة بدلاً من الحفاظ على سياسات تقليدية ثابتة المدة. والتطبيقات المتنقلة والمنصات الرقمية هي تبسيط عمليات الشراء والتعديل وإدارة المطالبات في مجال السياسات. كما أن تبني الهواتف الذكية الكبرى يؤدي إلى تحسين فرص الحصول على منتجات التأمين التي يتم تسليمها رقمياً.
ومن المتوقع أن يكون قطاع المشاريع الصغيرة والمتوسطة الحجم هو قطاع المستعمل النهائي الأسرع نمواً عند مستوى 15.10 في المائة من حصة الاستهلاك النهائي خلال فترة التنبؤ، ويحركه الطلب المتزايد على الحماية التجارية المرنة، وكثيراً ما تواجه الأعمال التجارية الصغيرة والمتوسطة الحجم احتياجات متغيرة من حيث الملكية، واللوجستيات، والمسؤولية، والموظفين، والتغطية التشغيلية. وتسمح المنتجات عند الطلب للمؤسسات الصغيرة والمتوسطة الحجم بالحصول على الحماية وفقاً لأنشطتها المحددة، والتعرض المتغير للمخاطر. وتتمثل منصات التأمين الرقمي في تبسيط مقارنة المنتجات، والشراء، وإدارة السياسات، ومعالجة المطالبات للأعمال التجارية الأصغر حجماً. ويؤدي التوسع في التجارة الإلكترونية، واللوجستيات، وغيرها من الأعمال التجارية المزودة بالوسائل الرقمية إلى خلق طلب إضافي على حلول مرنة للتأمين.
- حسب التوزيع
وعلى أساس قناة التوزيع، يتم تقسيم سوق التأمين حسب الطلب إلى منصات رقمية، وسماسرة ووكلاء، وشركات تأمين، وغيرها. وكان قطاع المنابر الرقمية يهيمن على السوق بحصة قدرها 48.30 في المائة في عام 2025، مدفوعاً بزيادة استخدام التطبيقات المحمولة وقنوات التأمين على شبكة الإنترنت. ومنصات رقمية تمكن العملاء من مقارنة السياسات، والحصول على عروض الأسعار، وشراء التغطية، وإدارة المطالبات عن بعد. وتؤدي عمليات التأمين الآلي والرقمي إلى تقليص الوقت اللازم لإصدار السياسات. كما تسمح هذه المنابر للمؤمنين باستخدام بيانات العملاء لتوفير المزيد من منتجات التأمين الشخصية. كما أن انخفاض معدلات التوزيع وتزايد تبني الهواتف الذكية يزيدان من دعم شراء التأمين الرقمي.
ومن المتوقع أن يكون قطاع السماسرة والوكلاء قناة التوزيع الأسرع نمواً عند 6.0 في المائة من سعر الصرف الإجمالي الإجمالي خلال الفترة المتوقعة، مدعومة بزيادة استخدام خدمات الوساطة والخدمات الاستشارية القائمة على التكنولوجيا. ولا يزال الوسطاء والوكلاء يؤدون دوراً هاماً حيث يحتاج العملاء إلى المساعدة في مقارنة التغطية واختيار السياسات المناسبة. وتؤدي منصات السمسرة الرقمية إلى تحسين عروض الأسعار، ومقارنة السياسات، وإشراك العملاء، وقدرات دعم المطالبات. وكثيراً ما تحتاج المشاريع الصغيرة والمتوسطة الحجم والزبائن المؤسسيون إلى مشورة أكثر تخصصاً مما يمكن أن توفره قنوات الشراء المؤتمتة بالكامل. ويؤدي دمج الأدوات الرقمية مع الخدمات الاستشارية التقليدية إلى خلق رحلات تأمينية رقمية أكثر كفاءة.
ما هي المنطقة التي تملك أكبر حصة من سوق التأمينات على الحدود؟
- هيمنت أمريكا الشمالية على سوق التأمين عند الطلب مع أكبر حصة من الإيرادات بلغت 37.10 في المائة في عام 2025، مدعومة بالهياكل الأساسية الرقمية المتقدمة، والاختراق القوي Insurtech، وواسعة النطاق لاعتماد منتجات التأمين القائمة على الاستخدام.
- وتستفيد المنطقة أيضاً من نظم الدفع الرقمية الراسخة، والقبول القوي من جانب المستهلكين بالخدمات المالية القائمة على الهاتف المحمول، وقوة عاملة كبيرة ذات اقتصاد جيد تتطلب تغطية مرنة قائمة على التنشيط. والواقع أن وجود كبار مقدمي الخدمات في مجال التكنولوجيا الدخيلة والأطر التنظيمية الداعمة يعمل على زيادة تعزيز إصدار السياسات الرقمية وعروض التأمين الشخصي في مختلف أنحاء الولايات المتحدة وكندا.
الولايات المتحدة الأمريكية في سوق التأمين الصحي
الواقع أن سوق التأمين على الطلب في الولايات المتحدة تشهد نمواً قوياً بسبب التوسع السريع في منصات التأمين الرقمية، والتأمين القائم على الاستخدام، والتأمين المدمج، ونماذج التغطية الشخصية. إن النظام الإيكولوجي المتطور في البلاد في مجال البحث والتطوير، والاختراق العالي للهواتف الذكية، والتبني الواسع النطاق المرتبط بالمركبات، والبنية الأساسية القوية للدفع الرقمي، تمكن المستهلكين من شراء وإدارة التأمين من خلال التطبيقات المتنقلة والمنصات الإلكترونية. ويتزايد استخدام شركات التأمين لوسائل التليفون عن بعد، والاستخبارات الاصطناعية، والتعلم الآلي، وتحليل البيانات في الوقت الحقيقي لتقييم المخاطر الفردية ووضع نماذج للتسعير المرن. كما يعمل التوسع في العمالة القائمة على الاقتصاد الكلي وخدمات التنقل القائمة على التطبيقات التطبيقية على زيادة الطلب على منتجات التأمين المؤقتة، والدفعية، والقائمة على أساس النشاط.
في منطقة آسيا والمحيط الهادئ
ومن المتوقع أن تشهد سوق التأمين على الطلب في منطقة آسيا والمحيط الهادئ نمواً سريعاً، مدفوعاً بتوسيع نطاق النظم الإيكولوجية الرقمية، وزيادة تبني الهواتف الذكية، وزيادة اختراق الإنترنت، وتنامي دمج التأمين في التجارة الإلكترونية، والتنقل، والسفر، والتكنولوجيا المالية، ومنصات الدفع الرقمية عبر بلدان مثل الصين، والهند، واليابان. والواقع أن الأعداد الضخمة من السكان المرتبطين رقمياً في المنطقة تخلق طلباً كبيراً على منتجات التأمين الميسورة التكلفة، والمرنة، والتي يسهل الوصول إليها والتي يمكن تفعيلها وفقاً للاحتياجات الفردية. ويتزايد استخدام شركات التأمين لتطبيقات الهاتف، والاستخبارات الاصطناعية، والحوسبة السحابية، وتحليل البيانات لتبسيط التأمينات المالية وتوفير حلول تأمينية شخصية. ويكتسب التأمين الموثق قوة كبيرة مع تزايد دمج برامج التأمين الإلكترونية للحماية المباشرة في رحلات شراء العملاء.
اليابان في سوق التأمين الصحي
الواقع أن سوق التأمين على الطلب في اليابان تشهد نمواً مطرداً بسبب زيادة رقمنة الخدمات المالية، وزيادة تبني الحلول التأمينية المتنقلة، وتزايد الطلب على منتجات الحماية المرنة. وتستثمر شركات التأمين بشكل متزايد في المنصات الرقمية والتكنولوجيات التي تحركها البيانات من أجل تحسين عمليات التأمين، وإدارة السياسات، وإشراك العملاء، وتجهيز المطالبات. وتدعم البنية الأساسية التكنولوجية المتقدمة للغاية في اليابان دمج الأجهزة التليفزيونية، والاستخبارات الاصطناعية، والأجهزة التي تعمل على تكنولوجيا المعلومات، والتحليلات في الوقت الحقيقي في منتجات التأمين. والواقع أن التأمين على المحركات القائم على الاستخدام يكتسب أهمية متزايدة حيث إن التكنولوجيات المرتبطة بالمركبات توفر لشركات التأمين قدراً أكبر من الوصول إلى سلوك القيادة وبيانات استخدام المركبات. فضلاً عن ذلك فإن التوسع في التأمين المدمج من خلال السفر، والتنقل، والخدمات المالية وغيرها من الخدمات الرقمية يخلق فرصاً إضافية لشركات التأمين للوصول إلى العملاء عند نقطة الحاجة.
الصين في سوق التأمين الصحي
إن سوق التأمين على الطلب في الصين تنمو بسرعة، ويحركها الاعتماد الواسع النطاق للبرامج الرقمية، والنشاط القوي للتجارة الإلكترونية، واتساع نطاق المدفوعات المتنقلة، وزيادة إدماج التأمين في النظم الإيكولوجية للمستهلكين على الإنترنت. والواقع أن التكنولوجيا والمنصات المالية الضخمة تعمل على خلق الفرص أمام شركات التأمين لتوزيع التغطية الظرفية والشخصية من خلال رحلات العملاء الرقمية. ويجري على نحو متزايد إدماج منتجات التأمين في قطاعات مثل السفر، والرعاية الصحية، والعربات، واللوجستيات، والتجارة على شبكة الإنترنت، مما يسمح للمستهلكين بشراء الحماية إلى جانب الخدمة الأساسية. فالذكاء الاصطناعي، وتحليل البيانات الضخمة، والحوسبة السحابية، والتكنولوجيات المتنقلة تدعم التشغيل الآلي وعروض التأمين الأكثر استهدافا. كما يعمل التوسع السريع في أساليب الحياة الرقمية على زيادة الإلمام بالمستهلكين بشراء المنتجات المالية من خلال منصات متنقلة.
المملكة المتحدة في سوق التأمين الصحي
إن سوق التأمين على الطلب في المملكة المتحدة تشهد نمواً مطرداً، مدعوماً بتزايد قبول المستهلكين للتأمين القائم على التطبيق، والسياسات المرنة، والتسعير القائم على الاستخدام، والتغطية التي تدار رقمياً. فشركات التأمين وشركات التأمين على أساس الطلب تعرض بشكل متزايد منتجات تسمح للزبائن بالحصول على الحماية لأصول أو أنشطة أو رحلات أو فترات محددة بدلاً من الاعتماد حصراً على السياسات السنوية التقليدية. والواقع أن النظام الإيكولوجي القائم في المملكة المتحدة في مجال التكنولوجيا الفلاحية والتكنولوجيا غير المباشرة يشجع على إجراء التجارب على نماذج التأمين التي تستخدم أسلوب الاشتراك ونموذجات التأمين القائمة على الاستخدام. كما تدعم تقنيات الاتصالات السلكية واللاسلكية والأجهزة المرتبطة بها السيارات الشخصية والتأمين على أساليب الحياة من خلال تزويد شركات التأمين ببيانات سلوكية مفصلة. وعلاوة على ذلك، فإن الاستخبارات والأتمة الاصطناعية تعمل على تحسين عملية التأمين، وإدارة المطالبات، وكشف الاحتيال، وخدمة العملاء.
ألمانيا في سوق التأمين
الواقع أن سوق التأمين على الطلب في ألمانيا آخذة في التوسع بشكل مطرد نتيجة لزيادة رقمنة توزيع التأمين، وتنامي تبني التأمين المدمج، وتزايد الطلب على تجارب العملاء المريحة على الإنترنت. وتعمل شركات التأمين بشكل متزايد مع البنوك، ومقدمي خدمات الاتصالات السلكية واللاسلكية، وشركات التنقل، وشركات التجزئة، وغيرها من المنصات الرقمية لإدماج التغطية مباشرة في المنتجات والخدمات القائمة. وتسمح هذه الشراكات للزبائن بشراء الحماية ذات الصلة من دون إتمام رحلة تأمين تقليدية منفصلة. كما يدعم قطاع السيارات القوي في ألمانيا أيضاً تطوير حلول تأمينية للمحركات قائمة على أساس الاستخدام والمحركات القائمة على التكنولوجيا الرقمية. وبالإضافة إلى ذلك، تعمل الاستخبارات الاصطناعية، وتجهيز المطالبات الرقمية، والتموين الآلي، ومنصات التأمين القائمة على السحابة على تحسين الكفاءة التشغيلية والتمكين من اكتساب المزيد من الخبرات الشخصية في التعامل مع العملاء.
من هي الشركات الكبرى في سوق التأمينات على الديون؟
وتقود صناعة التأمين عند الطلب في المقام الأول شركات راسخة، من بينها:
- منظمة الأمم المتحدة للتنمية)الولايات المتحدة الأمريكية(
- على طريق)الولايات المتحدة الأمريكية(
- مجموع مجموع)بلجيكا(
- & & &)بالك كـك كـوك(
- شركة Inc Bowst Ins Ins Insit)الولايات المتحدة الأمريكية(
- التأمين التالي، Inc. (الولايات المتحدة)
- شركة هيبو هولدنغلز In Inc. (الولايات المتحدة)
- شركة Sugrale Pty Ltd (أستراليا)
- شركة Extraxer Lim Ltd (U.K.
- شركة التأمين ضد الإصابة التدريجية (الولايات المتحدة الأمريكية)
- شوب (سويسرا)
- المسافرون على التعويض شركة (الولايات المتحدة الأمريكية)
- أكسا (فرنسا)
- أليانز (ألمانيا)
- شركة التأمين على السيارات (الولايات المتحدة الأمريكية)
- شركة التأمين الشامل (الولايات المتحدة)
- شركة التأمين لموظفي الحكومة (الولايات المتحدة الأمريكية)
- (المملكة المتحدة)
- (الأوك)
- شركة التأمين المتبادل الحر (الولايات المتحدة الأمريكية)
ما هي آخر التطورات في سوق التأمينات في منطقة الديون؟
- في يوليو/تموز 2025، أطلقت المجموعة المعنية بالخطوط العائمة والمباشرة DowXpert، أول اقتراح تأميني في سوق المملكة المتحدة بشأن الاتصالات عن بُعد على أساس التطبيق. ويقيّم الحل القائم على الهواتف الذكية سلوك القيادة، بما في ذلك السلاسة، والإلهاء، والسرعة، والمخاطرة على الطرق، والوقت من اليوم، مع استخدام النتائج المترتبة على ذلك في دعم خصومات الأقساط وتزويد السائقين بالتغذية المرتدة. ويسلط هذا الإطلاق الضوء على الاستخدام المتزايد للأجهزة المحمولة عن بُعد لتقديم تأمين شخصي قائم على السلوك.
- في أبريل/نيسان 2024، أعلنت مجموعة التأمين الأميركية العظمى عن تشكيل فريق تأمين مدمج مكرس لتوسيع نطاق عروض التأمين التي تقدمها وتبسيط التوزيع من خلال حلول نقطة البيع. وقد أنشئ الفريق لتطوير منتجات مصممة خصيصاً، بما في ذلك تغطية التذاكر والسفر، وتعزيز استخدام الشركة لأجهزة التأمين ذات التأثير السريع والتكنولوجيا المدمجة. وهذا التطور يبين تركيز شركات التأمين المتزايد على إدماج التغطية مباشرة في رحلات شراء العملاء.
- في أكتوبر/تشرين الأول 2023، أطلقت الأنظمة التطبيقية برنامج Tarmika Insurance، وهو تطبيق مقتبس من نظام التأمين التجاري المدمج يهدف إلى تمكين وكالات التأمين والشركات التجارية من دمج التأمين التجاري مباشرة في التجارب الرقمية وتجارب نقطة البيع. ويوفر الحل اقتباسات آنية قابلة للربط ويربط تدفق العمل الذي يقوده المستهلك بالعمليات التي يقودها العملاء، ويدعم توزيع السياسات بشكل أسرع وأكثر تبسيطا.
- في نوفمبر/تشرين الثاني 2022، أعلنت شركة ampquot;الخدمات المالية للتعبئةampquot; إطلاق نظام تأمين التعبئة بالتعاون مع شركة Acccenture، الذي يقدم تأميناً متكاملاً للسيارات في أوروبا على أساس الاستخدام. وقد أدخل الحل نموذج “الأجر أثناء قيادتكم للسيارات” مع التسعير الشخصي لزبائن رينو، وداسيا، والألبين، باستخدام القدرات المرتبطة بالمركبات عبر رحلة التأمين. ويعكس هذا التطور التكامل المتزايد لبيانات التنقل المرتبطة في التأمين المرن على المحركات.
- في مايو/أيار 2021، أطلقت شركة "بايدج واير" حلها للتأمين القائم على أساس الاستعمال، مما مكّن شركات التأمين على الممتلكات والمصابين من جلب برامج التأمين القائمة على الاستخدام إلى السوق مع دعم دورة الحياة التأمينية الكاملة، بما في ذلك الاقتباس، والفواتير، والمحصلة الآلية من المطالبات. وكان الحل مصمماً لتمكين شركات التأمين من نشر برامج التأمين ضد مخاطر السيارات على وجه السرعة والاستجابة للطلب المتزايد على العملاء للتأمين الشخصي على السيارات.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











